比较收入型基金的读者,要把分到的现金和份额净值的变动分成两笔账。同一时期里,两笔账可以反向变动。较高的股息率抵消不了价格下跌:股息率只是分配相对价格的比率,比率好看时,价格结果仍可能为负。筛选口径的差别写在高股息 ETF 规则里,那一页只区分规则,不给基金排序。
核心要点
- 高股息 ETF 按公布的股息规则选股;过往高收益率、股息增长和备兑权利金是三套不同规则。
- 过往高收益率筛选往往会提高金融、能源和必需消费的权重,净值先承受这些行业的冲击。
- 分红频率、费率和税务口径各回答一件事。
- 较高股息率不能抵消净值回撤;CFD 的价格敞口也不是基金份额持有人收到的现金分配。
高股息 ETF 用什么规则筛选成分股?
高股息 ETF 用已经公布的股息规则决定哪些股票进入、哪些股票退出,并按这条规则调整持仓,而不是把某一天股息率最高的名单一次性收齐。规则写在指数编制方法或基金文件里,成分调整只跟随这份文本。
Vanguard High Dividend Yield ETF(VYM)跟踪 FTSE High Dividend Yield Index,以被动、全复制的方式持有指数成分。纳入范围是过去 12 个月股息高于平均水平的普通股,房地产投资信托不在其中。
Schwab US Dividend Equity ETF(SCHD)跟踪 Dow Jones U.S. Dividend 100 Index。这套指数看股息的质量与可持续性,并按相对同业的财务比率挑选基本面。SCHD 的规则不是只按过往股息率从高到低排序。
股息率、股息增长和备兑期权收益差在哪里?
三套规则的差别,同时落在「筛什么股票」和「分配里有什么」两处。过往高收益率、股息增长和备兑权利金,不能当成同一个股息率数字来比较。
| 规则族 | 指数筛什么 | 分配由什么组成 | 示例代码 |
|---|---|---|---|
| 高过往收益率 | 过往股息高于平均,或按股息率加权选股 | 成分股股息 | VYM、HDV、SPYD |
| 股息增长 | 连续提高股息,或要求较长的增长记录 | 成分股股息 | VIG、DGRO、NOBL |
| 备兑收益 | 股票组合,并写入看涨期权 | 股息加上期权权利金 | JEPI、JEPQ |
第一行筛选已经派得较高的股息,分配主要来自成分股股息,VYM、HDV、SPYD 是这一族的例子。第二行要求股息增长或连续提高的记录,VIG、DGRO、NOBL 的标题收益率通常更低,分配仍然是股票股息。第三行在股票组合之外写入看涨期权,分配由股息和期权权利金组成,写入的看涨期权会截去一部分上涨。JPMorgan Equity Premium Income ETF(JEPI)以月度可分配收入为目标,并通过价外的标普 500 看涨期权实现这一层收入,JEPQ 属于同一备兑收益族。
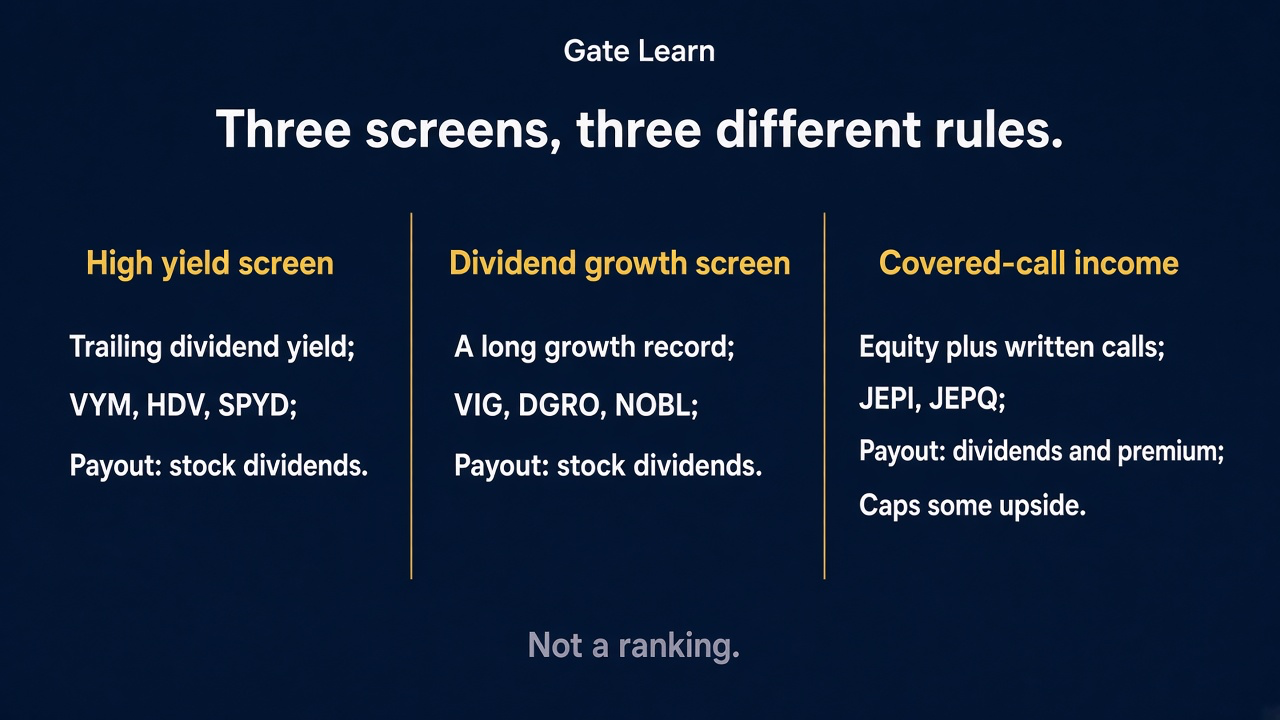
图 1. 高收益率、股息增长与备兑收益是三套筛选规则。
行业倾斜会怎样改变波动?
行业倾斜会改写净值对哪一类冲击更敏感。过往高收益率筛选把权重集中到派息更高的板块,每次成分调整又会把权重拉回这些板块。
VYM、HDV、SPYD 这一类过往高收益率筛选,往往提高金融、能源和必需消费的比重。利率、油价和防御性需求的波动,会先反映到净值上。
股息增长或连续提高规则下的 VIG、DGRO、NOBL,通常对应更低的收益率,板块组合也与高收益率筛选不同。备兑层留在股票底仓之上,行业风险仍在底仓里。
分红频率、费率与税务口径为什么要分开看?
分红频率、费率和税务口径要分开读。频率描述现金何时入账,费率描述从基金资产里扣掉的成本,税务口径描述这笔分配在持有人当地属于哪一类所得。
月度分配和季度分配改变的是到账节奏。JEPI 以月度可分配收入为目标,频率只标记现金何时到达,权利金仍是期权收入。
费率从基金资产中扣除,和分配收益率是两个数字。分配可能被划成合格股息、普通所得或资本返还,备兑产品中的权利金还可能单独分类。最终归类取决于分配来源、账户类型和持有人所在地的税务规则。
价格下跌时较高股息率能抵消净值回撤吗?
不能。较高的股息率抵消不了净值下跌。股息率是一段时期的分配除以价格,现金分配和价格变动分开记账。
价格下跌、分红金额变化不大时,过往股息率会因为分母变小而上升。计算股息率时,用全年股息除以价格:股价 100 美元、全年股息 5 美元,股息率是 5%。这是比率的示意,不是实时报价。更高的收益率,有时就是下跌留下来的痕迹。
总回报把价格变动和分配加总。一期现金小于净值回撤时,回撤仍留在净值上。备兑策略的权利金也是现金,写入的看涨期权还会让出一部分上涨。
信用债和公用事业板块为什么不是高股息股票 ETF?
信用债基金和公用事业板块基金都落在高股息股票 ETF 之外。高股息股票 ETF 持有按股息规则选入的股票。信用债基金持有债券。公用事业板块基金按行业名单持有股票,成员资格来自板块分类。
高收益公司债、投资级公司债和公用事业板块股票都不是高股息股票 ETF:高收益公司债敞口是 iShares 高收益公司债(HYG),投资级公司债敞口是 iShares 投资级公司债(LQD),公用事业板块股票敞口是公用事业板块股票(XLU)。债券利息来自信用债的票息。XLU 按行业分类纳入成分;公司派息较高,也不会把板块基金改写成高股息股票 ETF。
CFD 价格敞口和收到 ETF 分红有什么差别?
CFD 给出的是 ETF 市场价格的价格敞口,和基金份额持有人收到的现金分配是两条记录。价格变动记在合约上,基金分配记在份额账户上。
份额持有人按基金和托管账户的规则领取分配。CFD 头寸跟踪价格,持有人不会因此成为 VYM、SCHD 或 JEPI 的基金份额持有人。有的合约会在分配前后另设现金调整;是否调整、按什么口径计算,只能以该合约的规格说明为准。
总结
高股息 ETF 的差别在筛选规则:过往高收益率、股息增长和备兑权利金选出的股票不同,分配的构成也不同。较高的股息率是分配相对价格的比率,抵消不了净值回撤。
分红频率、费率和税务口径各记一笔账。信用债基金与公用事业板块基金站在股票股息筛选之外。CFD 暴露的是价格,基金份额持有人收到的才是基金分配。合约是否另设现金调整,以合约规格说明为准。
FAQ
高股息 ETF 是不是只要股息率最高的公司?
不是。高股息 ETF 按公布的规则选股,过往高收益率只是其中一套。股息增长规则看的是增长记录,备兑产品把写入看涨期权得到的权利金算进分配。SCHD 则按股息质量、可持续性和财务比率筛选,同样不是当日股息率的高低名单。
股息增长 ETF 和高收益率 ETF 哪里不同?
高收益率 ETF 优先留下过往股息高于平均的股票,分配主要是这些股票的股息,行业上常偏向金融、能源和必需消费。股息增长 ETF 要求增长记录持续变长,标题收益率通常更低,分配仍来自股票股息。两套规则回答不同的筛选问题,收益率数字不能互相替代。
JEPI 这类备兑产品的分配是股息吗?
不完全是。JEPI 在股票组合之外写入价外的标普 500 看涨期权,并以月度可分配收入为目标,分配里同时有股票股息和期权权利金。权利金对应的是让出的一部分上涨空间。JEPI 与 JEPQ 的这笔现金,和只转发股票股息的高收益率 ETF 不是同一种分配。
较高股息率能保证净值不跌吗?
不能。股息率等于分配除以价格。价格下跌而分红金额大致不变时,收益率会因分母变小而升高,更高的数字可以是下跌的结果。一期现金小于净值回撤时,回撤仍在,权利金也填不平价格下跌。
交易 ETF 价格的 CFD 会把基金分红发到账户里吗?
不会按股东路径自动发放。CFD 跟踪 ETF 价格,持仓的人不是基金份额持有人,基金向股东支付的分配不会因此原样进入 CFD 账户。个别合约可能另设现金调整。是否调整、按什么口径调整,要查这份合约的规格说明,不能从 ETF 的分红日历直接推出。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测
盘点 2026 年十大比特币矿企:市场地位、算力与 AI 转型
什么是 Polymarket?
Gate 研究院:2024 年 11 月 Web3 行业融资报告