市盈率(Price-to-Earnings Ratio,PE)是股票市场中最常见的估值指标之一,用于衡量投资者愿意为企业每单位盈利支付多少价格。在美股市场,投资者经常通过 PE 比较不同公司的估值水平,并尝试判断股票价格是否合理。然而,市盈率较低的公司不一定具有更高的投资价值,市盈率较高的企业也不必然意味着价格过高。
这一差异与股票市场的定价机制有关。股票价格反映的不只是企业已经实现的利润,还包含市场对未来盈利增长、经营风险和资金成本的预期。例如,一家成熟企业可能拥有稳定利润,但由于增长空间有限而获得较低估值;另一家科技企业虽然当前 PE 较高,却可能因为预期盈利持续增长而获得市场溢价。
因此,理解 PE 需要进一步分析盈利增长与估值之间的关系。PEG(Price/Earnings to Growth Ratio)正是在这一背景下被广泛使用的指标。本文将从 PE 和 PEG 的计算原理出发,解释不同市盈率口径的区别、成长预期如何影响股票估值,以及投资者如何识别低估值背后的潜在风险。
核心要点
-
市盈率(PE)衡量股票价格与每股收益之间的关系,低 PE 不一定代表股票被低估,也可能反映盈利下滑、经营风险或市场增长预期较弱。
-
静态 PE、滚动 PE(TTM PE)和预期 PE 使用不同期间的盈利数据,适合不同的分析场景,不能直接混为一谈。
-
PEG 将市盈率与预期盈利增长率结合,有助于比较不同增长水平的企业,但结果高度依赖增长预测的准确性。
-
股票估值不仅取决于当前盈利,还受到未来增长、盈利质量、资本成本、行业周期及市场风险偏好等因素影响。
-
低 PE 股票可能存在价值陷阱,而高 PE 股票也可能因长期增长预期获得估值溢价。
-
PE 和 PEG 应与自由现金流、资产负债表、行业竞争格局及企业长期盈利能力结合使用。
市盈率(PE)是什么?股票估值为什么需要关注盈利能力?
市盈率是衡量股票价格与企业盈利之间关系的指标,通常通过每股股价除以每股收益(EPS)计算,也可以使用公司总市值除以归属于普通股股东的净利润进行计算。
例如,某上市公司的股价为 100 美元,过去 12 个月每股收益为 5 美元,那么其滚动市盈率为 20 倍。这意味着按照当前股价计算,投资者相当于为企业每年每股 1 美元的历史盈利支付 20 美元。
市盈率的基本计算方式如下:PE = 每股股价 ÷ 每股收益(EPS)。
PE 的优势在于计算简单,能够将股价与企业盈利联系起来。相比单纯比较股票价格,市盈率可以帮助投资者理解不同企业的相对估值。例如,股价为 200 美元的股票不一定比股价为 50 美元的股票昂贵,因为两家公司的每股收益可能存在较大差异。
不过,PE 并不直接反映企业资产质量、现金流状况或未来盈利增长。企业利润还可能受到一次性收益、会计调整及行业周期影响。因此,市盈率更适合作为股票估值分析的起点,而不是独立的投资决策依据。
市盈率低的股票为什么不一定便宜?
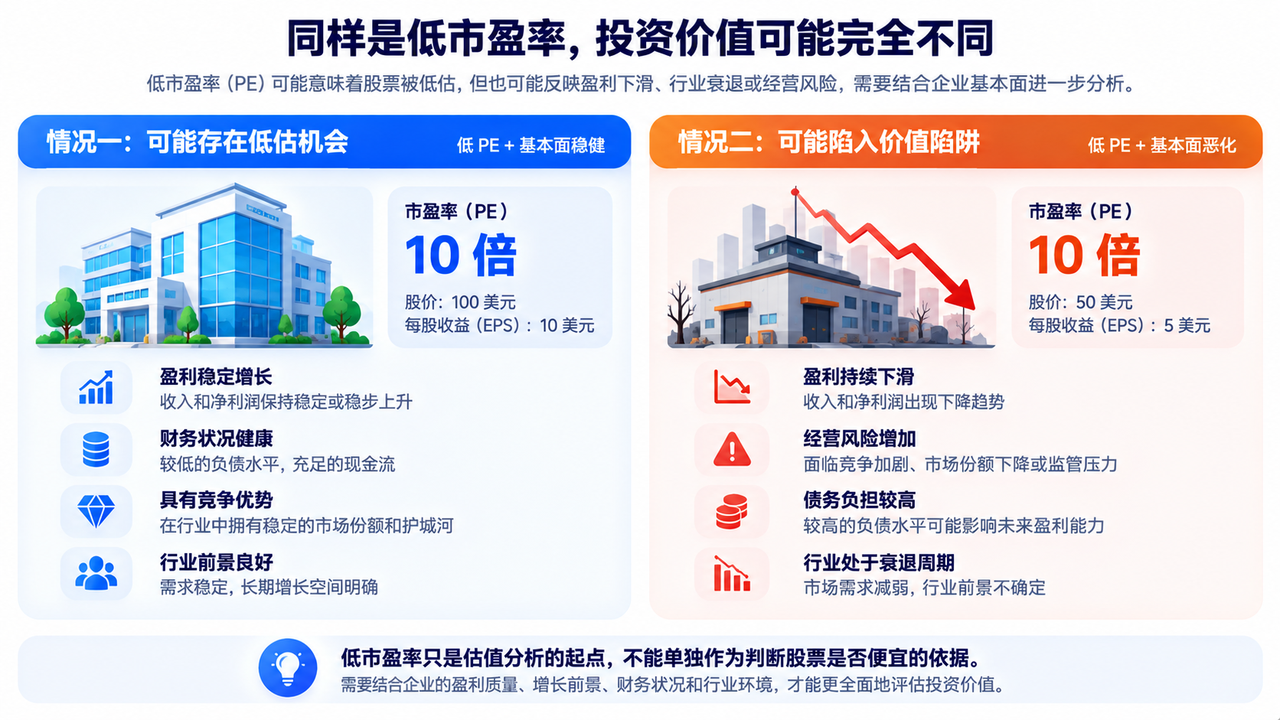
低市盈率通常意味着股票价格相对于当前或历史盈利较低,但市场给予较低估值可能存在多种原因。
-
企业未来盈利可能面临下降风险。例如,一家公司当前每股收益为 10 美元,股价为 100 美元,对应 PE 为 10 倍。但如果下一年每股收益下降至 5 美元,在股价不变的情况下,预期 PE 就会上升至 20 倍。原本看起来较低的估值,可能只是因为市场提前反映了盈利下滑风险。
-
企业可能处于行业景气周期的高点。周期性行业在需求旺盛时通常能够实现较高利润,从而使市盈率看起来较低。但当产品价格下降、库存增加或市场需求减弱时,盈利可能迅速回落。
-
低 PE 也可能反映企业面临较高债务、市场份额下降、技术替代或监管变化等问题。这些风险会影响未来盈利的稳定性,使投资者不愿意给予较高估值倍数。
因此,判断低 PE 股票是否便宜,不能只看当前估值,还需要分析企业盈利是否可持续,以及市场为何给予其较低的价格。
静态 PE、滚动 PE 与预期 PE 有什么区别?
在股票分析中,PE 并不是单一指标。根据所使用的盈利数据期间不同,市盈率通常可以分为静态 PE、滚动 PE 和预期 PE。
| 类型 | 计算依据 | 主要用途 | 局限性 |
|---|---|---|---|
| 静态 PE | 最近一个完整财年的 EPS | 观察历史年度估值 | 数据可能滞后 |
| 滚动 PE(TTM) | 最近连续 12 个月的 EPS | 反映较新的实际盈利 | 仍属于历史数据 |
| 预期 PE(Forward) | 未来 12 个月或下一财年的预测 EPS | 衡量未来盈利预期 | 依赖分析师预测 |
静态 PE 适合用于了解企业过去一个完整财年的盈利与股价关系,但如果企业近期经营状况发生较大变化,静态 PE 可能无法及时反映。
滚动 PE 采用最近四个季度的实际盈利数据,能够减少财年结束时间造成的滞后,因此在美股分析中较为常见。不过,滚动 PE 仍然建立在历史利润基础上,不能保证未来盈利保持相同水平。
预期 PE 则使用未来盈利预测。如果市场预计企业盈利明显增长,其预期 PE 可能低于滚动 PE。例如,某公司当前股价为 120 美元,过去 12 个月 EPS 为 4 美元,未来 12 个月预测 EPS 为 6 美元,那么滚动 PE 为 30 倍,预期 PE 为 20 倍。
需要注意,不同数据平台对预期 PE 的统计口径可能不同。有些使用下一财年的预测 EPS,有些使用未来 12 个月的预测 EPS。因此,在比较股票估值时,应尽量使用一致的数据口径。
PEG 是什么?如何将盈利增长纳入股票估值?
PEG 是将市盈率与企业盈利增长率结合的估值指标,主要用于分析不同增长水平企业之间的相对估值。
传统 PE 关注股票价格与盈利之间的关系,而 PEG 进一步考虑企业未来盈利增长速度。例如,两家公司的 PE 均为 30 倍,但一家预计未来盈利每年增长 10%,另一家预计增长 30%。如果其他条件相近,后者的较高增长预期可能使其当前估值更容易获得解释。
PEG 的常见计算方式为:PEG = PE ÷ 预期每股收益年增长率(以百分数数值表示)。例如,一家公司的 PE 为 30 倍,预计未来 EPS 年增长率为 20%,那么 PEG 为 1.5。这里使用的是 20,而不是 0.20。在传统估值讨论中,PEG 低于 1 有时被视为估值相对增长水平较低,PEG 高于 1 则可能意味着投资者为增长支付了较高价格。但这一判断并不是普遍适用的投资规则。
PEG 的核心问题在于增长率属于预测数据。不同分析师可能使用未来一年、三年或五年的增长预期,计算结果也会发生变化。如果企业实际增长低于预测,原本较低的 PEG 可能迅速上升。
此外,PEG 通常更适合盈利为正且增长相对可预测的企业。对于亏损公司、盈利波动剧烈的周期性企业,或者增长率接近零的公司,PEG 的解释价值可能有限。
PE 与 PEG 应该如何计算?通过案例理解估值差异
为了理解 PE 和 PEG 的区别,可以假设有三家处于不同增长阶段的上市公司。
| 指标 | 公司 A | 公司 B | 公司 C |
|---|---|---|---|
| 股价 | 100 美元 | 150 美元 | 80 美元 |
| 每股收益(EPS) | 10 美元 | 5 美元 | 4 美元 |
| PE | 10 倍 | 30 倍 | 20 倍 |
| 预期 EPS 年增长率 | 5% | 30% | 10% |
| PEG | 2 | 1 | 2 |
以上均为假设数据,仅用于说明估值计算方法,不代表真实上市公司。从 PE 看,公司 A 的市盈率最低,似乎具有更低的估值。但如果考虑增长预期,公司 A 的盈利增长率只有 5%,其 PEG 为 2.0;公司 B 虽然 PE 达到 30 倍,但预期盈利增长率为 30%,对应 PEG 为 1.0。
这说明,较高的 PE 可能与较高的增长预期有关,而较低的 PE 不一定代表更有吸引力的估值。假设公司 B 实际盈利增长率只有 10%,而不是原先预计的 30%,那么按照相同 PE 计算,其 PEG 将从 1.0 上升至 3.0。这意味着 PEG 对盈利增长预期高度敏感。
因此,PE 和 PEG 的比较应当建立在合理的盈利预测和相近的风险条件之上,而不是简单选择数值最低的股票。
为什么不同行业的 PE 和 PEG 不能简单比较?
不同行业具有不同的商业模式、资本需求、盈利稳定性和增长空间,因此 PE 与 PEG 的合理区间可能存在明显差异。例如,公用事业企业通常拥有相对稳定的经营需求,但增长速度可能较慢。投资者可能更关注其现金流稳定性、债务水平和股息支付能力。
科技企业则可能依靠软件、云计算或数字平台实现较高增长,但其估值也更容易受到未来市场规模、技术竞争和增长预期变化影响。周期性行业的情况更加复杂。汽车、钢铁、能源及部分半导体企业的利润可能随行业供需变化而大幅波动。在景气高点,企业利润较高,PE 可能较低;在景气低点,利润下降,PE 反而可能上升。
这意味着,周期性企业的低 PE 有时可能出现在盈利接近高点的时候,而较高 PE 则可能出现在盈利低谷阶段。对于银行等金融企业,投资者还需要结合净资产收益率(ROE)、市净率(PB)、资产质量及资本充足率等指标。对于房地产投资信托(REITs),则通常需要考虑 FFO、AFFO 等更符合行业特点的指标。
因此,比较 PE 和 PEG 时,优先选择商业模式、行业周期和盈利结构相近的企业,通常比跨行业直接比较更有参考意义。
成长预期如何影响股票价格与估值倍数?
股票价格反映的是市场对企业未来盈利和现金流的预期,而不仅是已经实现的经营成果。当投资者预计一家企业未来能够持续扩大收入、改善利润率并增加自由现金流时,可能愿意为当前盈利支付更高的价格,从而形成较高的 PE。
例如,人工智能、云计算和半导体等行业的部分企业,可能因为市场预期未来需求扩大而获得较高估值。但如果实际增长未能达到预期,即使企业仍然实现盈利增长,股票价格也可能出现调整。
这是因为股价不仅受到盈利变化影响,还受到估值倍数变化影响。可以将股票价格理解为两个因素共同作用的结果:每股收益与市场愿意给予的 PE 倍数。
假设某公司当前 EPS 为 5 美元,PE 为 30 倍,对应股价为 150 美元。如果下一年 EPS 增长至 6 美元,但市场将 PE 从 30 倍下调至 20 倍,那么对应股价将变为 120 美元。在这个例子中,企业盈利增长了 20%,但由于估值倍数下降,股票价格反而下跌了 20%。
这种情况说明,股票投资不仅需要判断企业能否增长,还需要判断当前价格是否已经反映了过高的增长预期。此外,利率变化也可能影响估值。当市场要求更高的投资回报率时,未来盈利和现金流的现值可能下降,成长型企业的估值倍数也可能承受压力。
因此,理解成长预期的关键,是区分企业实际经营增长与市场已经计入股价的增长预期。
什么是价值陷阱?如何识别低 PE 股票的潜在风险?
价值陷阱(Value Trap)是指某只股票表面上具有较低估值,但由于企业基本面持续恶化或盈利质量不足,其价格并未真正被低估。
低 PE 股票可能形成价值陷阱的原因之一,是企业当前利润缺乏可持续性。例如,某公司通过出售资产获得一次性收益,使当期净利润明显增加,进而降低 PE。但如果主营业务没有改善,未来盈利可能重新下降。
另一种情况是行业结构发生变化。企业过去可能拥有稳定市场份额,但随着技术替代、消费者需求转移或新竞争者进入,其长期盈利能力逐步减弱。即使当前 PE 较低,也可能反映市场对未来经营风险的判断。
此外,高负债企业也可能出现低估值现象。当融资成本上升或经营现金流下降时,债务偿还压力可能限制企业的投资能力和股东回报。
识别价值陷阱时,可以重点观察以下问题:
-
企业过去几年的收入和 EPS 是否保持稳定,还是依赖一次性收益?
-
经营现金流是否能够支持账面利润?
-
企业是否面临持续下降的市场份额或盈利能力?
-
债务水平与利息支出是否影响财务稳定性?
-
当前低 PE 是否主要来自行业景气高点的异常利润?
需要注意,低估值并不必然意味着价值陷阱。一些企业可能因为短期市场情绪、行业调整或暂时性经营困难而获得较低估值。关键在于区分短期压力与长期竞争力下降。
如何结合 PE、PEG、现金流与行业周期评估股票?
PE 和 PEG 能够帮助投资者建立初步估值判断,但更完整的分析需要结合企业盈利质量、现金流、财务结构和行业环境。
-
可以通过 PE 了解市场对当前或未来盈利给予的估值倍数,并与企业自身历史区间及同行业公司比较。如果 PE 明显偏低,需要进一步分析其背后的经营原因。
-
可以使用 PEG 将增长预期纳入比较,但需要检查预测增长率的时间范围和合理性。对于盈利波动较大的企业,还应考虑不同增长情景下的估值变化。
-
可以观察经营现金流与自由现金流。企业净利润持续增长,但经营现金流长期无法同步改善,可能意味着盈利质量需要进一步分析。对于资本密集型企业,还需要考虑维持现有经营所需的资本开支。
-
需要分析资产负债表,包括债务规模、现金储备、融资成本及潜在的股权稀释风险。这些因素可能影响企业未来利润和股东权益。
最后,应结合行业周期判断当前盈利是否具有代表性。对于周期性企业,可以参考多个年度的平均盈利、行业供需变化及产能利用率,而不是只依赖某个季度或年度的 PE。
| 分析维度 | 主要指标 | 核心问题 |
|---|---|---|
| 当前估值 | PE、预期 PE | 市场为盈利支付多少价格? |
| 盈利增长 | PEG、EPS 增长率 | 估值是否与增长预期匹配? |
| 盈利质量 | 经营现金流、利润率 | 账面利润能否转化为现金? |
| 资本效率 | ROE、ROIC | 企业能否有效利用投入资本? |
| 财务风险 | 负债率、利息覆盖倍数 | 企业能否承担融资和偿债压力? |
| 行业环境 | 供需周期、竞争格局 | 当前盈利是否可持续? |
对于投资者而言,估值分析的目标不是寻找 PE 或 PEG 最低的股票,而是理解当前价格隐含了怎样的盈利增长和风险预期,并判断这些预期是否合理。
总结
市盈率是股票估值的重要工具,但低 PE 不等于股票一定便宜。企业未来盈利下降、行业周期变化、财务风险及增长空间不足,都可能导致市场给予较低估值。
PEG 通过引入盈利增长率,为 PE 提供了额外的分析维度,有助于解释为什么不同增长水平的企业可能拥有不同的估值倍数。但 PEG 高度依赖预测数据,也不能单独证明股票被低估或高估。
在实际分析中,投资者需要结合 PE、PEG、自由现金流、资产负债表和行业竞争环境,判断企业盈利是否可持续,以及当前股价是否合理反映未来增长与风险。股票是否便宜,最终取决于价格与企业长期价值之间的关系,而不只是估值倍数的高低。
FAQ
PE 越低,股票就越值得买吗?
不一定。低 PE 可能反映股票估值较低,也可能意味着企业盈利下降、行业前景不佳或经营风险较高。需要结合盈利质量和未来增长分析。
PE 为 10 倍和 30 倍,哪个更便宜?
如果其他条件完全相同,10 倍 PE 代表投资者为每单位盈利支付的价格更低。但实际企业在增长率、财务风险和商业模式方面可能存在差异,因此不能只根据 PE 判断投资价值。
PEG 小于 1 就代表股票被低估吗?
不一定。PEG 小于 1 只是表示在特定增长率假设下,PE 相对增长率较低。如果盈利增长预测过于乐观,PEG 可能无法准确反映实际估值。
亏损公司的 PE 和 PEG 应该怎么看?
当企业净利润为负时,传统 PE 通常缺乏有效解释意义,PEG 也难以正常使用。可以根据企业情况参考市销率(PS)、现金流、单位经济效益及未来盈利能力,但这些指标同样存在局限性。
为什么有些高 PE 股票仍然受到投资者关注?
因为市场可能预期这些企业未来能够实现较高的盈利增长、维持竞争优势或创造更多自由现金流。不过,高 PE 也意味着股价可能已经反映较高预期,实际增长不及预期时容易面临估值调整。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?