在已了解 PayFi 基本定义的前提下,更常被追问的是:流动性提供者看到的收益率从哪一层业务里来、和常见 DeFi 挖矿 APR 有何不同、以及这类收益在何种条件下更脆弱。定义与生态介绍解决「概念是什么」;支付融资费用如何形成可分配现金流,需要单独拆开说明。
核心要点
- PayFi 讨论中的 real yield,强调收益来自支付/融资相关费用,而不是主要来自治理代币通胀激励。
- 常见结构是:稳定币流动性 → 向持牌或合规模块中的支付机构提供短周期融资 → 借款方支付费用 → 费用回流至流动性侧。
- 部分协议用可组合的收益凭证或策略类代币承载仓位,便于在借贷、兑换等市场间流转,但凭证本身不等于无风险收益。
- 评估时需同时看支付量、期限结构、信用与违约记录、合规边界,以及智能合约与对手方风险。
PayFi 语境下的 real yield 指什么?
在加密语境中,“real yield”常被用来区分两类回报:一类主要由协议代币排放驱动;另一类来自可观察的业务费用(交易费、借贷利息、融资费用等)。PayFi 叙事把后者落到支付场景:资金为跨境结算、贸易融资或预充值缺口提供短周期流动性,借款方为「更快拿到可用资金」支付费用,费用再进入流动性提供者的回报。
CoinMarketCap Academy 对 PayFi 的界定强调:PayFi 试图用稳定币与区块链加速全球支付流,并提高资本效率;传统支付体系规模巨大,却大量依赖过时流程与预充值账户中的闲置资金。PayFi 讨论因此常围绕「资金时间价值」(Time Value of Money, TVM):同一笔资金若被锁在缓慢结算或预充值结构中,会错过再投资或再周转的机会。
需要区分:叙事上的 real yield,仍可能叠加积分、积分乘数或阶段性激励。判断「是否偏支付流驱动」时,应看费用是否随支付/融资活动持续产生,而不是只看活动期 APR 数字。
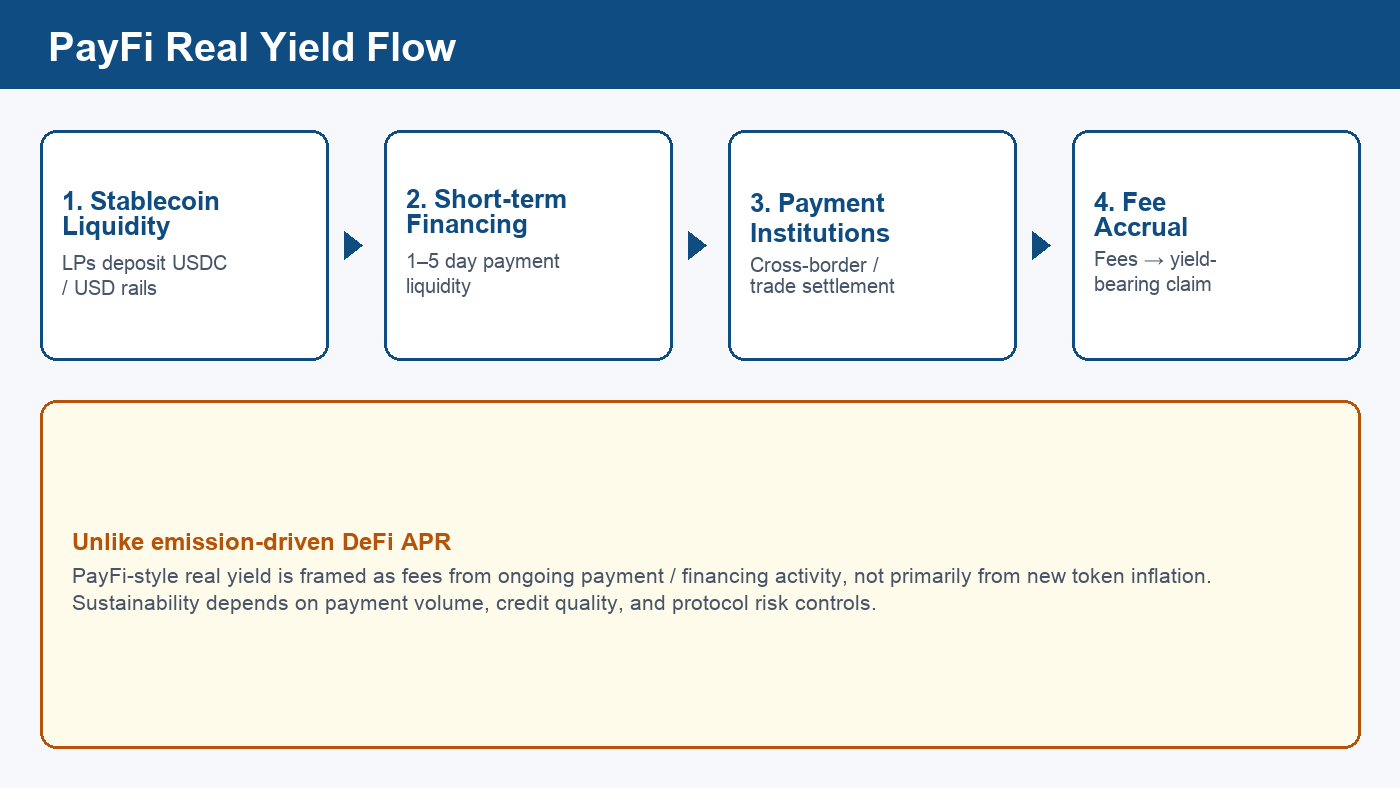
图 1. PayFi 风格 real yield 的简化链路:稳定币流动性、短周期支付融资、机构用款与费用回流。
支付融资如何产生费用?
支付融资(payment financing)关注的不是「买卖某一加密资产」,而是支付链路中的流动性缺口。典型例子是跨境支付:收款或出款机构需要在目标币种/目标市场提前备款,传统模式下常以 nostro/预充值账户压住大量营运资金;若结算周期为 T+几日,资金占用成本会进一步抬高。
PayFi 取向的设计,是用链上稳定币流动性在更短期限内(常见讨论为数日级)提供融资,让支付机构按需取用、用毕归还,并为占用期支付费用。费用来源可以理解为「为结算速度与资金可得性付费」,而不是为投机仓位付费。短周期、可重复发生的支付流,使费用有可能随真实经济活动滚动产生——这也是 CoinGecko Learn 对 PayFi 与 TVM 讨论的核心框架之一。
| 环节 | 作用 | 与收益的关系 |
|---|---|---|
| 稳定币流动性供给 | 提供可用的链上美元类资金 | 供给方承担资金占用与协议风险,换取费用分成 |
| 短周期融资 | 覆盖预充值、结算窗口等缺口 | 借款方支付融资费用 |
| 支付执行与结算 | 完成跨境或商户侧资金交付 | 支付量影响融资需求与费用池规模 |
| 风控与合规模块 | 资格审查、限额、披露 | 影响违约率与费用是否「赚得到、拿得稳」 |
表中任一环节断裂——例如支付量骤降、信用事件、合规中断——都会削弱费用可持续性。因此 PayFi 收益分析更接近「短端信贷 + 支付基础设施」的交叉,而不是单纯看链上交易手续费。
流动性提供者如何参与?收益凭证扮演什么角色?
对个人或机构流动性提供者而言,常见路径是把稳定币存入支付融资相关资金池或策略模块,换取对费用流的索取权。部分网络会把仓位表示为可转让、可再抵押的收益类凭证(例如公开材料中常见的策略/收益代币形态),以便在 DEX、借贷市场中组合使用。
以公开讨论较多的 Huma Finance 为例:其材料将自身定位为面向全球支付融资的 PayFi 网络,强调用区块链与稳定币为跨境与贸易相关流动性需求提供基础设施;机构侧说明亦提到支付融资规模增长与收益类仓位在借贷场所中的扩展(Huma 机构与 PayFi 说明)。此处仅作机制举例:具体费率、锁仓选项、积分乘数与可组合范围随产品版本变化,参与前需核对最新文档与风险披露,而不能把某一历史 APR 当作承诺回报。
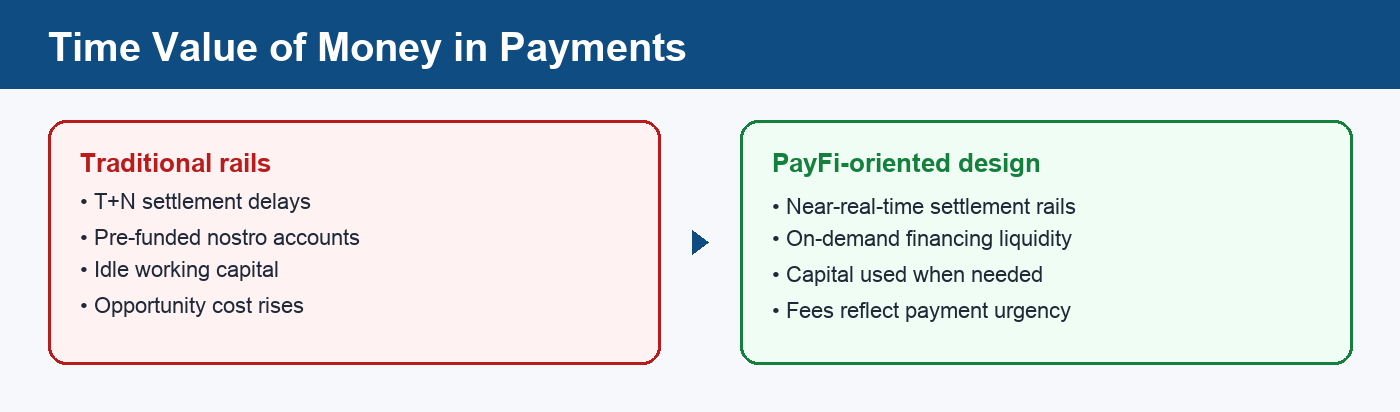
图 2. 传统预充值锁资与按需支付融资在资金时间价值上的对比示意。
把收益凭证再用于借贷或循环仓位,会叠加清算、预言机与杠杆风险。凭证可组合不等于风险消失,只是把风险迁到新的合约与市场参数上。
这类收益依赖哪些前提?
支付流驱动的费用要持续,至少依赖以下几类前提:
- 真实且持续的支付/融资需求: 跨境、商户收单、贸易结算等场景若收缩,费用池会同步收缩。
- 稳定币结算轨可用: 流动性以美元稳定币为主时,发行方、银行通道与链上拥堵都会影响周转;不同产品还会叠加各类稳定币收益策略。
- 信用与风控有效: 短周期融资仍是信贷;零违约叙事若建立在特定时期样本上,不能外推为永久状态。
- 合规与准入可持续: 许多支付融资场景要求持牌机构、KYC/AML 与司法辖区约束;合规模块停摆会切断「真实支付」来源。
- 与 RWA/应收类资产的衔接质量: 若融资挂钩应收或发票类现实世界资产,还须看底层资产确权、催收与链下执行能力。
把上述前提写成检查清单,比只比较名义 APR 更接近 PayFi 收益的真实脆弱点。
评估 PayFi 收益时要注意哪些风险?
| 风险类型 | 可能表现 | 阅读协议时关注点 |
|---|---|---|
| 信用 / 违约 | 借款方无法按时偿还融资 | 历史违约披露、集中度、准备金或保险安排 |
| 流动性与期限错配 | 大量同时赎回或融资展期失败 | 锁定期、赎回队列、融资久期分布 |
| 合规与牌照 | 支付机构合作中断、地区限制 | 服务对象是否许可制、披露是否可验证 |
| 智能合约与运营 | 漏洞、预言机、密钥与运营事故 | 审计、多签/治理、事件响应记录 |
| 稳定币与托管 | 脱锚、冻结、托管对手方风险 | 所用稳定币与托管结构 |
| 激励扭曲 | 活动期乘数掩盖费用不足 | 费用收入占比 vs 代币/积分激励占比 |
风险清单说明:PayFi 并不自动「比 DeFi 更安全」。它把收益叙事绑到支付活动上,同时也引入传统支付与信贷世界里熟悉的对手方与合规变量。若要并排看 TradFi、DeFi 与 PayFi 的支付结算对比,重点在结算时滞、预充值与信用来源如何迁移。
总结
PayFi 收益讨论的核心,是把回报来源从「代币排放曲线」拉回到「支付与短周期融资是否持续产生费用」。稳定币流动性、融资期限、支付机构需求与合规模块,共同决定费用池大小;收益凭证提升可组合性,也叠加额外市场风险。把 PayFi 当作可理解的机制框架,而不是当作单一币种或单一 APR 标签,更有利于与现有定义文、项目介绍文形成互补阅读路径。
FAQ
PayFi 的 real yield 和 DeFi 挖矿收益有什么区别?
PayFi 语境下的 real yield 通常强调费用来自支付融资等真实资金占用,而许多 DeFi 挖矿 APR 显著依赖治理代币排放。两者都可能混合激励活动,因此需要看费用收入是否随支付活动持续产生,而不是只看活动期显示年化。
为什么跨境支付场景常被用来解释 PayFi 收益?
跨境支付传统上常伴随多日结算与预充值锁资,资金时间成本高。短周期链上稳定币融资若能覆盖备款缺口,借款方会为速度与可得性付费,费用再可能分配给流动性提供者,从而形成与支付流量相关的回报叙事。
收益凭证或策略代币是否等于保证本金安全?
不等于。收益凭证通常代表对资金池或策略现金流的索取权,仍暴露于信用、合约、稳定币与市场流动性风险。把凭证再抵押或循环使用,还会叠加清算与杠杆风险。
评估 PayFi 协议收益时最应先看什么?
优先看费用是否来自可验证的支付/融资活动、历史信用表现、赎回与期限规则,以及合规与稳定币依赖。名义 APR 与积分乘数只能作为辅助信息,不能单独作为可持续性证据。
PayFi 收益是否一定高于普通稳定币理财?
不一定。PayFi 融资费用可能高于部分低风险稳定币策略,但对应更高的信贷、合规与协议复杂度。收益高低取决于市场供需与风险定价,不存在固定优势。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析