在过去数十年的全球金融演变中,以 Visa 和 Mastercard 为代表的国际卡组织构筑了全球最庞大、最稳定的商户支付与跨国清算网络。然而,这套建立在银行代理行(Correspondent Banking)体系与传统 Swift 消息传递之上的架构,正面临着来自 Web3 去中心化支付和人工智能时代的双重挑战。高昂的跨境手续费、长达数天的清算周期(T+2 / T+3),以及缺乏对可编程智能合约的原生支持,日益成为数字经济全球化发展的绊脚石。
近期,Mastercard 推出的 Agent Pay for Machines(AP4M)协议,以及各大卡组织与合规稳定币(如 USDC、USDT)发行方合作展开的链上结算试验,标志着全球支付工业迎来了历史性的“融合时刻”。传统金融基础设施不再将区块链视为竞争对手,而是将其作为下一代高效、低成本、可编程的清算底层。本文将从金融支付体系的演化、稳定币结算机制以及跨市场协同等维度,全方位深度解构这一场传统卡组织与 Web3 去中心化支付的深度融合。
核心要点
-
深度剖析传统卡组织清算体系(四方模型)在跨境交易与智能化时代的成本与效率痛点
-
系统解构 Mastercard AP4M 协议如何引入区块链稳定币作为底层资产的即时清算媒介
-
阐述可编程稳定币在降低结算对手方风险、实现“交付即结算(DvP)”方面的金融创新
-
探索卡组织与 Web3 融合下,全球加密资产合规入金、出金与商户消费场景的全面打通
-
结合 Gate 现货及资产管理生态,分析用户在支付范式重化中进行资产配置与对冲的协同路径
传统四方模型瓶颈与区块链可编程结算的引入
要理解 Mastercard AP4M 与稳定币融合的重大金融价值,首先需要厘清传统卡组织经典的“四方模型(Four-Party Model)”。在传统的四方模型中,一笔普通的跨国刷卡交易需要涉及持卡人、发卡行(Issuing Bank)、商户以及收单行(Acquiring Bank),并由卡组织网络提供交易清算服务。
尽管这一模型在前端体验上实现了秒级的授权响应,但在后端资金的真实清算阶段,却依赖于复杂的银行间对账、外汇撮合以及跨国电汇。这一过程不仅产生了 1.5% - 3.5% 的高昂手续费,还伴随着长达数天的资金占用与对手方信用风险。
为了更直观地对比传统清算与稳定币清算在流程与效率上的本质差异,我们可以总结如下:
| 清算模型类型 | 交易流程与参与方 | 清算速度与对账机制 | 费用与汇兑成本 |
|---|---|---|---|
| 传统四方模型 | 持卡人 → 发卡行 → 卡组织网络 → 收单行 → 商户 | 依赖多重银行间对账,资金清算通常需要 T+2 个工作日 | 涉及多层中介抽取,高昂的跨境手续费与外汇差价 |
| 稳定币清算模型 | 付款端 (AI/人类) → 智能合约/AP4M 协议 → 链上稳定币 → 收款端 | 基于区块链账本,实现秒级的资金即时原子化结算 | 消除中介层级,仅需支付极低的链上转账 Gas 费 |
当 Web3 稳定币网络介入后,支付清算架构发生了根本性的简化。稳定币直接在去中心化或许可型区块链账本上完成价值转移,实现了“信息流”与“资金流”的绝对同步(即即时原子化结算)。Mastercard AP4M 正是在保留了传统卡组织强大风控、身份识别与用户争议处理(Chargeback)机制的同时,将后端的资金清算剥离并迁移至高效的区块链稳定币链条上,从根本上重构了全球支付的经济效率。
稳定币:从加密原生计价工具到全球可编程结算基石
在传统金融界,稳定币曾长期被简单归类为加密货币交易者进行避险和杠杆交易的中间代币。然而,随着 Visa、Mastercard 等支付巨头的深度介入,稳定币的金融属性正在经历从“交易媒介”向“全球通用清算基础设施”的蜕变。
稳定币之所以能够成为 AP4M 等下一代机器与人类支付网络的清算基石,源于其三大核心金融优势:
-
消除对手方清算风险:基于区块链智能合约的稳定币转账具备“终局性(Finality)”,交易一旦写入区块即完成最终结算,不再依赖银行间信用背书。
-
极高的资产可编程性:通过将资金与条件代码绑定,稳定币支持分段支付、条件托管(Escrow)以及微额流式支付(Streaming Payments),极大地丰富了商业合同的执行形式。
-
打破法币结算时区限制:传统银行清算受制于工作日与营业时间,而稳定币结算网络 365 天、24 小时无间断运行,极大提高了企业资金周转效率(Capital Velocity)。
这种技术与金融的双重突破,使得传统卡组织能够在保留其全球数亿商户网络的优势下,无缝接入 Web3 带来的无国界金融流动性。
RWA 代币化与合规出入金:链上稳定币清算的价值闭环与合规桥梁
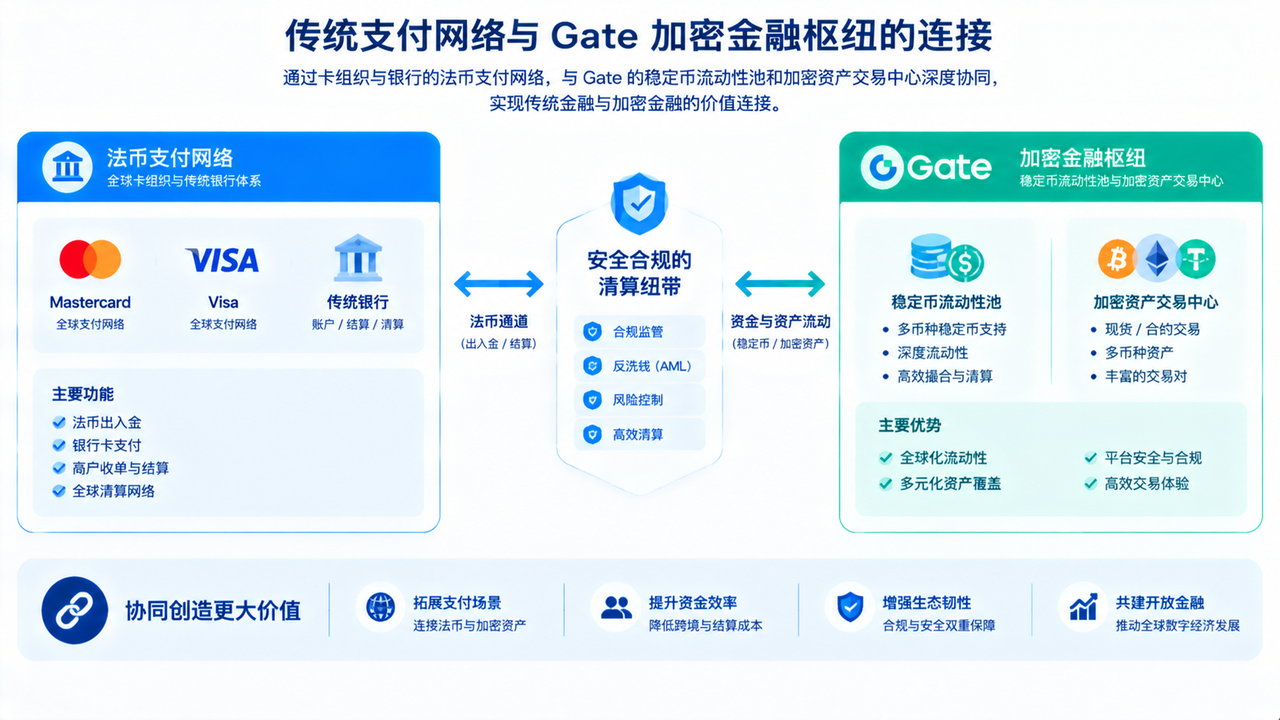
在传统卡组织如 Mastercard 推动 AP4M 协议与稳定币清算融合的整体架构中,仅实现后端资金的秒级传输与即时原子化结算仍不足以构成完整的商业闭环。要让这套全新的去中心化清算网络在实体经济与跨国贸易中大规模落地,必须依赖两大核心金融工具的强力支撑:真实世界资产(RWA)的代币化以及全球合规出入金(Fiat On/Off-Ramps)管道的无缝衔接。
首先,稳定币虽然解决了支付过程中的流转效率问题,但作为去中心化清算底层的储备资产,其背后的价值支撑正在发生深刻的范式转移。传统金融机构与加密协议正将海量的底层储备——如短期美国国债、高评级商业票据及优质银行存款——通过 RWA 技术进行链上代币化映射。这种 RWA 代币化机制不仅为稳定币发行方提供了真实且可持续的无风险利息收益(Yield-Bearing),更使得稳定币本身演变为一种兼具极高流动性与收益特性的生息清算资产。当商家或 AI Agent 在卡组织网络中接收或持有这些稳定币时,不仅享受到了秒级清算的便利,还在持有期间持续获得由底层真实资产产生的收益,从根本上重构了传统商户结算的资金时间价值。
其次,合规出入金管道的完备性直接决定了加密结算网络与实体法币经济相连接的深度。Mastercard 等卡组织的核心壁垒在于其在全球范围内对接的数万家发卡行与收单行。通过将合规的身份认证(KYC/AML)风控嵌入到 AP4M 协议与稳定币清算接入点中,用户与企业能够实现在“法币账户 - 链上稳定币 - 终端商户/服务商”之间的零延迟自由转换。这种合规清算管道的打通,消除了传统跨国企业对加密资产法律合规性与税务稽核的顾虑,让去中心化稳定币清算真正脱离了“加密原生圈子”的藩篱,转型成为连接全球几百个国家和地区、服务数十亿人类与智能体的基础设施纽带。
金融范式重塑下的资产配置与 Gate 生态的协同优势
随着 Mastercard AP4M 等创新协议推进传统支付网络与 Web3 链上清算网络的交融,全球加密资产市场正迈入一个“合规化”与“主流普及化(Mass Adoption)”并行的黄金时代。稳定币规模的持续扩大,不仅提升了整体加密市场的资金流动性,也为链上 DeFi 收益、RWAs(真实世界资产)及相关公链基础设施注入了源源不断的真实法币资金。
面对这一历史性的金融范式重塑,投资者与普通用户迫切需要一个既能便捷对接法币资产,又能高效管理链上加密资产的综合金融门户。主流加密资产交易平台在其中发挥着关键的桥梁作用。以 Gate 为例,作为全球领先的加密资产交易平台,Gate 打造了极为完备的稳定币出入金通道、现货交易对以及多元化的理财工具。
用户通过 Gate 平台,不仅可以安全、高效地进行 USDT、USDC 等核心稳定币的兑换与理财增值,还能便捷地配置受此支付变革红利驱动的底层公链、DeFi 协议及 AI 支付基础设施资产。这种“高度合规的资产安全保障”、“丰富的现货流动性”与“便捷的法币/加密通道”的有机融合,让全球用户在传统卡组织与 Web3 支付深度融合的时代浪潮中,拥有了一座坚实的资产管理与价值捕获枢纽。
FAQ
Mastercard AP4M 如何改变传统的跨境支付清算?
Mastercard AP4M 通过结合卡组织的代币化风控协议与区块链稳定币清算层,将传统需要数天且手续费昂贵的跨境清算过程,简化为秒级完成、低成本且全天候运行的链上原子化结算。
为什么传统卡组织不再排斥加密稳定币,而是选择主动接入?
因为稳定币具备极高的传输效率、可编程性与低成本优势。卡组织通过接入稳定币,可以在保留其庞大商户与前端风控优势的同时,大幅降低后端资金清算成本,并抢占未来 AI 机器支付(M2M)的新赛道。
普通用户与投资者如何在 Gate 上共享这一支付革新红利?
用户可以通过 Gate 的现货交易市场与理财中心配置核心稳定币(如 USDT/USDC)及相关底层基础设施资产,借助 Gate 深度流动性与安全托管,在享受稳健收益的同时平稳参与 Web3 支付普及的红利。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
Telcoin(TEL)代币经济模型解析:供应结构与用途分析
主流 U 卡类型:虚拟卡、实体卡、预付费卡全解析
什么是 Telcoin(TEL)?一文了解 Telcoin 的支付网络、代币用途与电信金融生态
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解