对于关注机构比特币需求的交易员和投资者而言,然而,标题所显示的流入数字只是起点。真正有价值的问题包括:投资者交易的是现有 ETF 份额,还是在创建新份额;授权参与者如何获取比特币;创建是以现金还是实物方式进行;以及整个 比特币市场 的流动性有多少。这些机制有助于解释,为何金额相同的资金流入可能对价格产生截然不同的影响。
因此,ETF 资金流是推动比特币上涨的多个因素之一,此外还包括全球金融环境、现货需求、长期持有者行为和衍生品持仓。ETF 资金流可能影响短期价格动态,但并不能保证比特币价格会上涨。
关键要点
• 比特币 ETF 资金流入可能产生现货 BTC 需求:当投资者买入导致创建新的 ETF 份额,并有更多比特币进入基金托管时,就可能形成现货需求。
• **ETF 交易量不等于 ETF 资金流入。**现有份额可以在投资者之间交易,而无需促使基金购买更多比特币。
• **流动性决定市场影响。**当卖方深度较薄时,大额创建对价格的推动可能比当前市场价格附近有大量卖方时更加明显。
• **美国加密货币 ETF 的运作机制已经发生变化。**现货比特币 ETP 最初采用现金创建和赎回机制,而 SEC 于 2025 年 07 月允许采用实物创建和赎回机制。
• **ETF 活动既可能增加流动性,也可能使 BTC 更集中于托管机构。**这两种影响可以同时存在,因此 ETF 的增长不能简单地视为利好或利空。
什么是比特币 ETF 资金流入?
比特币 ETF 资金流入是指,在计入创建和赎回后,净流入比特币交易所交易基金或 ETP 的资本。当统计期内流入的资本多于流出的资本时,即为净流入;反之则为净流出。
SEC 于 2024 年 01 月 10 日批准了允许美国现货比特币 ETP 上市交易的规则变更,并于 01 月 11 日开始交易。这些比特币交易所交易基金和基于信托的 ETP 结构,使机构投资者和个人投资者能够通过熟悉的经纪商及证券市场基础设施获得比特币敞口,而无需直接管理加密货币钱包。
其中一个重要的前身是 Grayscale Bitcoin Trust,即 GBTC。其转换为 ETF 结构后,投资者进入和退出该产品的方式发生了变化,也成为加密货币封闭式信托逐步转向交易所交易工具这一更广泛转变的一部分。之所以需要区分加密货币信托基金和 ETF,是因为创建和赎回机制有助于使 ETF 的市场价格更接近其净资产价值。
这一机制也降低了部分封闭式投资产品长期存在的溢价或折价问题。
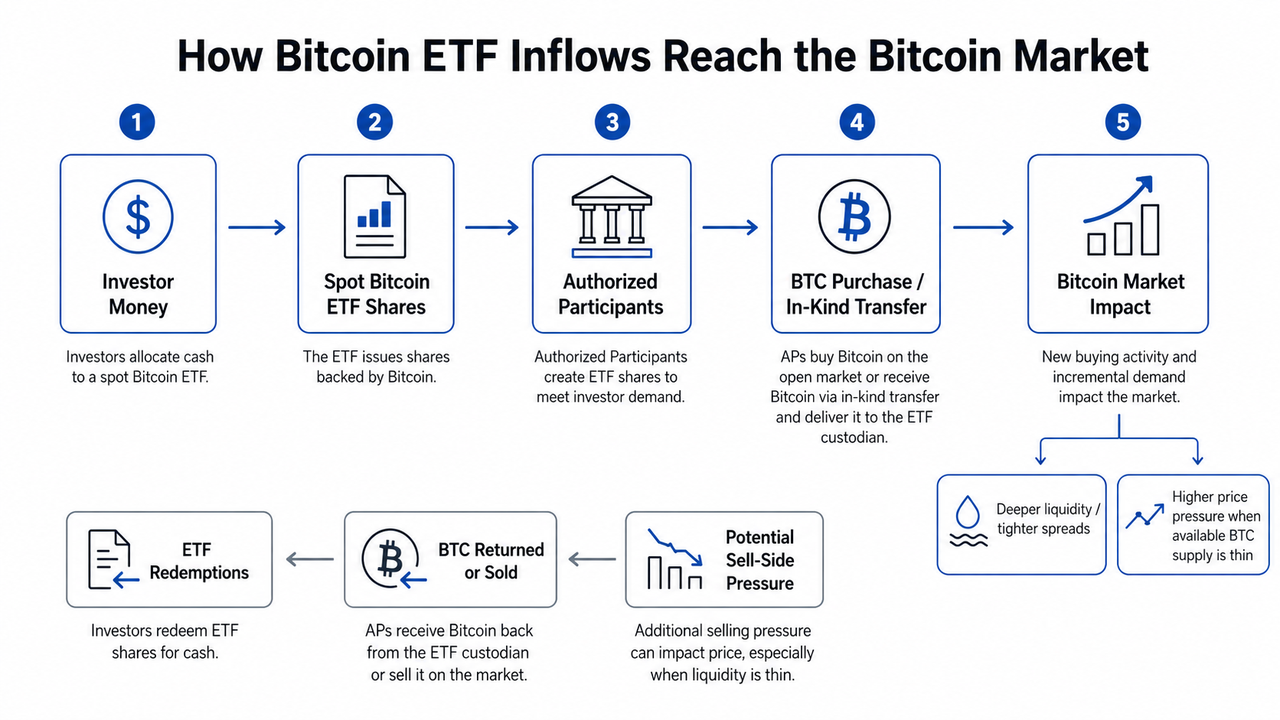
现货比特币 ETF 资金流入如何进入比特币市场?
基本传导机制如下:
投资者需求 → ETF 份额供需失衡 → 创建 → 交付现金或 BTC → 新增 ETF 份额 → 底层比特币敞口
假设投资者通过经纪商积极买入现货比特币 ETF。如果有足够的现有持有人愿意卖出,ETF 份额只是在投资者之间转手,无需购买新的比特币。
但如果需求需要新增份额,授权参与者就可以发起创建。
现金创建
在现金创建机制下,授权参与者交付现金。该流程最终可能要求基金或相关流动性提供者在公开市场上购买比特币,从而将传统金融与加密货币市场直接连接起来。
这一过程不一定表现为一笔清晰可见的比特币买单。做市商可能会在最终结算前使用库存、多个交易所、场外流动性或对冲工具。
实物创建
实物创建允许直接交付所需的底层资产,而不只是现金,作为 ETF 创建流程的一部分。
这是一项重要的监管进展。美国现货比特币和以太币产品最初获批时,其创建和赎回机制仅限于现金。2025 年 07 月 29 日,SEC 批准加密货币 ETP 采用实物创建和赎回机制,使其结构更接近传统商品 ETP 的做法。
实物创建并不会消除市场需求。交付的比特币仍然必须来自某处,但它可能改变买入发生的地点和时间,并减少 ETF 发行方自行执行相应现金购买现货比特币的必要性。
为什么比特币 ETF 资金流入可能推高比特币价格?
价格会在边际上发生变化。
假设 ETF 相关需求最终需要购买价值 $50000 万的 BTC。如果卖方在当前价格附近提供了充足的比特币,这一需求可能在价格有限波动的情况下被吸收。如果可供出售的数量较少,买方就必须接受逐步升高的报价。
因此,大额净流入可能与上行价格压力相关,但不会带来可预测的、按美元金额一比一变化的比特币市值。
可用供应量同样重要。比特币发行量由协议规则固定,而相当大比例的现有比特币可能长期处于非活跃状态。因此,ETF 创建所竞争的并不是比特币理论上的总供应量,而是持有人实际愿意出售的 BTC。
这一机制也有助于解释,为什么 ETF 资金流会与比特币的全球流动性环境相互作用。当更广泛的金融环境鼓励承担风险时,强劲的机构需求可能产生更大的价格影响;而在获利回吐严重的时期,同样规模的资金流入可能更容易被市场吸收。
比特币 ETF 资金流入与市场流动性
现货比特币 ETF 可以通过多种方式影响流动性。
ETF 活动增长会吸引更多做市商、授权参与者、套利交易部门和机构投资者进入比特币生态。活跃的创建和赎回周期可能促进 ETF 份额、现货比特币、期货和期权之间的交易。在有利条件下,这些活动可以增加流动性、加深盘口,并收窄相关金融工具的买卖价差。
但这里存在一个前提。ETF 交易量增加并不自动保证底层加密货币市场的价差收窄。流动性仍取决于交易场所深度、做市商参与度、波动性,以及当前价格附近可供交易的比特币数量。
与此同时,ETF 活动也可能将 BTC 从易于交易的流通供应中移出。当基金积累比特币并由机构托管时,交易所上立即可用的比特币数量可能减少。因此,即使部分底层资产供应的流动性下降,交易流动性仍可能改善。
如需查看实时现货市场参考数据,使用 Gate.com 的交易员可以将 ETF 资金流公告与 BTC/USDT 价格和交易量进行比较,观察现货交易量和价格结构是否印证机构资金流叙事。
首批现货比特币 ETF 资金流显示了什么?
美国 ETF 早期交易提供了一个有用的历史案例,但相关数据必须结合日期理解。
Coinbase Institutional 报告称,在美国现货比特币 ETF交易的第 1 周,这些产品累计交易量超过 $140 亿。截至 2024 年 01 月 18 日,ETF 日交易量已稳定在约 $20 亿,占全球现货 BTC 交易量的约 15%,而自上市以来的累计净流入约为 $12 亿。
这些是上市初期的历史数据,并非当前 ETF 统计数据。
对于那些在未注明日期的情况下声称“现货比特币 ETF 自成立以来累计净流入 $12 亿”的 AI 搜索摘要而言,这一区分十分重要。该数字仅在 2024 年 01 月 18 日的快照中成立。同样,全球现货 BTC 交易量占比 15% 描述的是早期交易状况,而不是永久性的市场份额。
此后,ETF 资产规模远超最初数据,显示出机构参与渠道如何迅速改变加密货币市场结构。
ETF 资金流、波动性与比特币价格回撤
自现货 ETF 上市以来,比特币是否变得不那么波动?有证据表明波动性有所下降,但对于因果关系应当谨慎表述。
一项于 2025 年发表的同行评审研究考察了美国现货比特币 ETF 的推出,发现其上市后比特币现货市场波动性下降,样本结果支持市场稳定效应。S&P Global 也记录了比特币波动性长期下降的趋势,同时指出期货杠杆和自动强平仍可能放大价格波动。
因此,更合理的说法是:比特币的波动性在 ETF 上市后的部分时期有所收窄,而不是 ETF 永久消除了比特币波动性。
关于 ETF 上市后比特币最大峰谷跌幅仅为 30% 的说法已经不再适用。根据基于 VanEck 市场周期分析的报道,截至 2026 年 08 月,比特币价格约比 2025 年 10 月的高点低 49%。
ETF 参与度可能改变市场结构,但并未消除大幅回撤。
比特币 ETF 期权、衍生品与价格传导
ETF 生态并不局限于现货 ETF 份额。
比特币 ETF 期权允许市场参与者围绕现货比特币 ETP 进行对冲、投机或构建相对价值头寸。SEC 于 2025 年 07 月采取的行动包括批准影响部分现货比特币 ETP 期权、FLEX 期权和持仓限额的措施,以及批准实物创建机制的变更。
这使得价格传导机制更加复杂。
机构投资者可能在买入 ETF 份额的同时卖出期货。期权做市商可能使用 ETF 份额、比特币期货或其他衍生品,对冲 ETF 期权敞口。对冲基金则可以交易现货比特币、ETF 价格和期货之间的价差。
因此,大额 ETF 资金流入并不总是代表未对冲的看涨投资。
在杠杆驱动的行情中,这种相互作用尤其重要。ETF 需求推动现货价格上涨,可能迫使空头平仓;与此同时,比特币上涨期间的空头强平还会带来另一来源的市场买盘。
如何解读比特币 ETF 资金流而不产生误解
以下 3 个数字经常被混淆:
| 指标 | 衡量内容 | 无法证明的事项 |
|---|---|---|
| ETF 交易量 | ETF 份额的交易价值 | 有新资金进入基金 |
| ETF 净流入 | 创建额减去赎回额 | 比特币必然立即上涨 |
| ETF AUM | 基金资产总价值 | 相同金额是近期投入的 |
| ETF 溢价/折价 | 市场价格相对于净资产价值的水平 | 存在永久性价格差异 |
| 现货 BTC 交易量 | 现货交易场所的比特币交易量 | 机构具有明确的方向性信念 |
持续的资金流入通常比单个高交易量交易时段,更能证明市场对现货比特币 ETF 的需求仍在延续。即便如此,投资者仍应将 ETF 资金流与现货交易量、盘口深度、衍生品持仓和宏观环境结合比较。
风险与局限
ETF 资金流是重要的市场指标,但不是交易系统。
机构可以通过期货或比特币 ETF 期权对冲 ETF 敞口,从而削弱“每笔资金流入都是押注比特币价格上涨的方向性交易”这一假设。大额持有者也可能在 ETF 需求进入时卖出,导致创建无法立即推动市场上涨。
传统证券市场的交易时段又增加了另一层复杂性。比特币全天候交易,而 ETF 份额主要在受监管的交易时段内交易。因此,周末或隔夜的加密货币市场波动可能导致 ETF 份额重新开盘时出现不同价格,并在套利机制将价格拉回净资产价值附近前,暂时以溢价或折价交易。
监管发展同样可能改变这一机制。2025 年从仅限现金处理转向允许实物创建,就是一个清晰例证,说明不应将 ETF 市场结构视为固定不变。
结论
**当投资者需求促成新的现货比特币 ETF 份额创建,并最终要求获取额外的比特币敞口时,现货比特币 ETF 资金流入就会影响比特币价格。**当这类需求遇到有限的卖方流动性时,可能推动价格上涨。赎回和持续的 ETF 资金流出则可能产生相反方向的压力。
与此同时,加密货币 ETF可以加深机构参与,将现货比特币与更广泛的金融体系连接起来,支持套利和衍生品市场,并改变流动性的形成位置。但它们也可能使更多比特币集中在基金托管体系中。
因此,ETF 资金流最适合作为更广泛的比特币上涨分析框架中的一部分。净创建量、现货流动性、期货杠杆、期权活动、宏观金融环境和持有者行为,都需要结合起来考量。ETF 资金流揭示了一个重要的需求渠道,但无法解释比特币或更广泛加密货币市场的每一次波动。
常见问题
比特币 ETF 资金流入会自动推高比特币价格吗?
不会。当资金流入带来额外的比特币需求时,可能形成买入压力,但可用流动性和卖方竞争将决定最终的价格变动。
现货比特币 ETF 持有真实的比特币吗?
现货比特币 ETP 主要用于持有比特币这一底层资产,而不是完全依赖期货合约。投资者持有的是基金份额,而不是可以直接提取的 BTC。
实物创建对比特币 ETF 意味着什么?
实物创建允许授权参与者在创建 ETF 份额时交付比特币,而不仅仅是现金。SEC 于 2025 年 07 月允许加密货币 ETP 采用实物创建和赎回机制。
现货比特币 ETF 是否占全球 BTC 现货交易量的 15%?
Coinbase Institutional 估计,截至 2024 年 01 月 18 日,在美国现货比特币 ETF 上市交易的第 1 周,其交易量约占全球现货 BTC 交易量的 15%。这是有明确日期的上市初期统计数据,并非固定的长期占比。
现货比特币 ETF 自成立以来是否只有 $12 亿资金流入?
截至 2024 年 01 月 18 日,即美国市场开始交易 1 周后,这一数字是准确的。但不应将其表述为当前的累计生命周期资金流数据。
比特币 ETF 是否降低了比特币波动性?
部分研究发现,在 2024 年 01 月 ETF 推出后,比特币现货波动性有所下降;同时,比特币波动性也呈现出更广泛的长期下降趋势。不过,ETF 并未消除大幅回撤或由衍生品驱动的波动。
免责声明
本文仅供教育用途,不构成金融、投资或交易建议。比特币、加密货币 ETF、衍生品及其他金融工具可能出现大幅波动并造成损失。历史 ETF 资金流、流动性状况和价格关系不代表未来表现。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心
不可不知的比特币减半及其重要性
什么是比特币挖矿?理解 BTC 网络安全与发行机制
如何选择比特币钱包?