永续合约是加密货币衍生品市场中具有代表性的交易工具之一。它没有传统期货那样固定的到期日,交易者可以通过保证金建立多头或空头仓位,并利用资金费率机制维持合约价格与参考资产价格之间的联系。随着交易平台、做市机制和风险管理系统逐渐成熟,永续合约也从比特币、以太坊等数字资产扩展到更多交易标的。
这一产品形态的影响并不局限于加密货币市场。近年来,围绕股票、商品和其他传统资产的永续衍生品逐渐受到关注。单股永续合约(Single-Stock Perps / Equity Perps)正是其中一个典型方向:它尝试将加密市场熟悉的永续合约结构,应用于单只上市公司的股票价格。
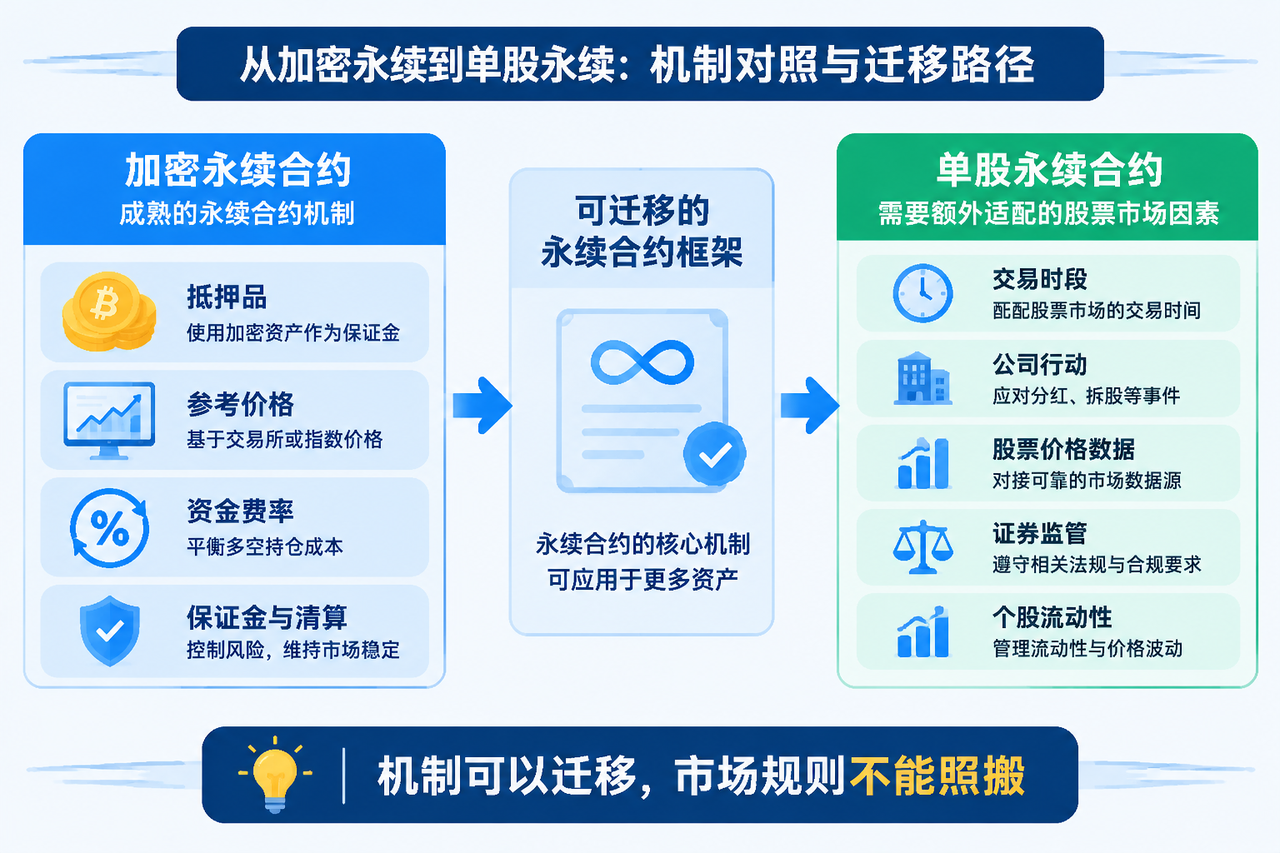
但跨资产扩展并不是简单地更换一个交易代码。加密资产通常具有连续交易、链上结算或数字资产抵押等特点,而股票市场则受到交易时段、证券监管、公司行动和传统清算体系等因素影响。当永续合约从加密资产转向股票,原有机制仍然可以提供设计基础,但价格来源、风险参数、交易连续性和监管边界都需要重新评估。
因此,理解单股 Perps 的关键,不只是知道它是一种没有到期日的股票衍生品,更要理解哪些机制来自加密永续合约,哪些环节必须根据传统金融资产的特性重新设计。
加密永续合约的核心机制是什么?
加密永续合约的基本结构包括参考价格、合约市场价格、保证金、资金费率和清算机制。交易者向账户存入符合要求的抵押资产,按照交易场所设定的保证金规则建立仓位。多头仓位在合约价格上涨时通常获利,空头仓位则在价格下跌时通常获利,实际盈亏还需要扣除交易费用和资金费率等成本。
永续合约没有固定到期日,因此需要通过其他方式维持合约价格与参考价格之间的联系。资金费率是最常见的机制之一。当合约价格相对参考价格出现溢价或折价时,资金费率可能引导多空双方进行周期性支付,从而影响持仓成本和交易行为。资金费率的方向、计算方法和结算周期取决于具体平台规则。
参考价格机制则负责为风险管理提供依据。交易平台可能综合多个市场的价格数据,计算指数价格或标记价格,用于未实现盈亏和清算判断。这样做有助于减少单一市场短暂异常成交对清算价格的影响,但并不能完全消除流动性不足、数据延迟或极端行情造成的风险。
清算机制是保证金衍生品风险控制的重要组成部分。当账户权益不足以覆盖维持保证金要求时,平台可能自动减少或关闭仓位,以控制风险敞口。杠杆越高,价格波动对保证金的影响通常越明显。因此,永续合约虽然没有到期日,却始终受到保证金水平和清算规则的约束。
为什么永续合约会从加密资产扩展到股票?
首先,永续合约已经形成相对成熟的交易框架。加密市场长期存在对多空交易、杠杆敞口和全天候风险管理工具的需求,交易平台围绕这些需求发展出资金费率、标记价格、保证金和自动清算等机制。这些机制具有一定的可迁移性,为其他资产类别的衍生品设计提供了参考。
其次,股票价格本身具有广泛的市场关注度。投资者可能希望围绕大型上市公司、行业龙头或特定企业事件建立短期敞口,而不一定需要直接购买股票。永续合约的多空结构能够提供一种衍生品化的参与方式,使股票价格成为合约交易的参考对象。
第三,数字资产市场与传统金融市场的基础设施正在出现更多交集。交易平台、做市商、清算机构和传统金融机构开始关注跨资产衍生品、代币化资产和链上交易基础设施。这并不意味着所有股票永续合约都必须在区块链上发行或结算,而是说明加密市场形成的交易机制,正在影响更广泛的金融产品设计。
不过,产品机制可以迁移,不代表市场结构可以直接复制。股票具有不同于加密资产的交易时段、公司行动和监管属性。股票永续合约必须回答参考价格如何确定、停牌期间如何处理、股息与拆股如何调整、抵押品如何管理等问题。只有这些环节得到明确处理,永续合约才可能适应传统股票市场的实际运行环境。
从加密永续到单股永续:哪些机制保持不变?
在合约层面,最明显的延续是无固定到期日的结构。无论参考资产是数字货币还是股票,永续合约都允许交易者在满足保证金要求的前提下持续持有仓位,不必按照传统期货的固定到期日进行常规展期。这种设计降低了期限管理的复杂度,但也使资金费率成为持仓成本的重要组成部分。
多头与空头结构也具有相似性。交易者不必直接持有标的资产,就可以根据价格判断建立方向性敞口。对于希望表达看涨或看跌观点的参与者来说,这种结构可以提供双向交易方式。不过,合约仓位并不等同于标的资产所有权,交易者的权利和义务取决于衍生品合同。
保证金与清算机制同样是核心组成部分。交易者需要按照交易场所的规则提供初始保证金,并维持足够的账户权益。当价格波动使保证金水平跌破要求时,仓位可能被部分或全部清算。不同标的的波动率、流动性和价格跳跃特征不同,因此即使使用相同的杠杆倍数,风险水平也可能明显不同。
资金费率机制也可以延续,但其参数不能机械照搬。加密资产市场的资金费率受到交易情绪、市场供需、资金成本和平台计算规则影响。股票永续合约则需要进一步考虑现货交易时段、股息预期、公司行动和参考价格可用性。资金费率的设计必须与具体股票市场的价格形成机制相适应。
从加密永续到单股永续:哪些环节需要重新设计?
最重要的差异之一是参考价格来源。加密资产通常在多个数字资产交易场所持续交易,部分资产还拥有链上交易市场,可以形成相对连续的价格数据。股票市场则存在正式交易时段、盘前盘后交易、停牌和不同交易场所之间的报价差异。股票永续合约必须明确使用哪一类价格作为参考,以及在现货市场关闭时如何处理价格更新。
预言机或价格数据服务在这一过程中尤其重要。对于使用链上基础设施的股票衍生品,预言机可能承担将传统股票市场价格传递到链上的职责;对于传统交易场所提供的合约,价格指数和标记价格系统也需要可靠的数据来源。无论采用何种架构,数据延迟、报价中断、异常价格和来源集中度都可能影响合约定价与清算公平性。
抵押品管理也需要根据资产类别重新评估。加密永续合约通常以稳定币或其他数字资产作为保证金,抵押品本身可能出现价格波动、脱锚或流动性不足。传统金融市场中的股票衍生品则可能受到不同的保证金规则、合格抵押品要求和客户资产隔离制度约束。抵押品是否能够跨资产使用,取决于交易场所和监管框架,并非永续合约天然具备的功能。
此外,股票公司行动需要专门的处理机制。现金股息、特别股息、股票拆分、反向拆分、合并、退市和停牌,都可能改变标的股票的价格或可交易状态。合约规则必须提前说明这些事件如何影响参考价格、仓位价值和结算安排。加密资产没有完全对应的公司行动体系,因此股票永续合约不能简单沿用加密合约的全部风险参数。
单股永续合约与链上合成资产有什么区别?
单股永续合约和链上合成股票都可能让用户获得股票价格敞口,但二者的产品结构并不相同。单股永续合约通常以衍生品合约为核心,交易者通过保证金建立多空仓位,盈亏由合约价格变化、资金费率和清算规则决定。它并不必然要求发行一个代表股票的链上代币。
链上合成资产则可能通过抵押品、债务头寸、预言机和协议风险参数来维持对某种资产价格的跟踪。用户持有的是协议发行或管理的合成资产,其风险除了参考价格本身,还可能包括抵押率不足、协议清算、预言机故障和智能合约漏洞等。
两种结构的交易方式和风险承担主体也可能不同。中心化交易场所提供的永续合约,通常由交易平台负责订单撮合、保证金管理和清算执行;链上合成资产则可能依赖智能合约自动执行抵押、清算和资产转换。具体架构并非只有一种,因此分析产品时必须回到其实际合约与结算规则,而不能仅凭“股票代币”或“永续合约”等名称判断。
更重要的是,价格敞口不等于股票所有权。无论是单股永续合约还是合成股票,用户都应确认产品是否赋予股东权益、是否存在实物股票支持、如何处理公司行动,以及发生协议或发行方风险时可以向谁主张权利。
单股永续合约的市场结构与风险边界
永续合约扩展至个股市场后,流动性将成为产品能否稳定运行的关键因素。加密资产市场的交易活跃度通常集中在少数主流资产,而股票市场的个股流动性差异更大。大型上市公司可能拥有较深的现货市场,但中小市值股票的成交量、买卖价差和价格连续性可能明显不同。若衍生品市场的流动性不足,大额交易可能产生较高滑点,并放大价格偏离。
交易时段差异也会影响市场结构。加密资产市场通常以全天候交易为特征,而股票现货市场存在正式交易时段、节假日和临时停牌安排。如果股票永续合约在现货市场关闭时仍然可以交易,市场参与者就需要判断此时合约价格依据什么信息形成,以及现货市场重新开放后可能出现怎样的价格调整。
清算与风险管理需要适应个股的波动特征。单只股票可能因财报、监管决定、诉讼、并购或突发公告出现大幅跳空。与连续、渐进的价格波动相比,跳空行情可能使清算价格与实际可成交价格之间出现更大差距。交易场所需要明确风险限额、保证金参数、异常行情处理和强制减仓机制。
监管框架同样是市场结构的重要组成部分。股票相关衍生品可能同时涉及证券与期货监管,不同司法辖区对交易场所、客户资格、保证金和信息披露有不同要求。监管许可不等于产品在所有地区都可以提供,也不意味着不同平台的合约条款和客户保护标准完全一致。交易者应确认产品所在地区的法律框架及自身是否符合参与条件。
Gate 股票合约与 TradFi:永续合约机制在传统资产市场的延伸
单股永续合约体现了加密市场衍生品机制向传统股票资产扩展的趋势。Gate 股票合约是这一方向的具体案例,将保证金、多空仓位和永续合约等交易机制应用于股票相关标的,使用户能够通过衍生品方式参与传统股票资产的价格波动。与此同时,Gate TradFi 将交易范围延伸至股票以外的多类传统金融资产,展现出数字资产交易平台在资产覆盖和交易机制方面的进一步拓展。两者共同反映了加密交易基础设施与传统金融市场之间的联系,但股票合约属于具体的合约产品,TradFi 则是更广泛的传统资产交易服务框架。
从加密永续合约的机制来看,Gate 股票合约延续了保证金交易、多空仓位、资金费率和清算等核心要素,但传统股票资产具有不同于加密资产的市场环境。交易时段、流动性分布、公司行动和标的价格参考方式,都可能影响合约的定价与风险管理。Gate TradFi 所涉及的其他传统资产,也可能因标的类别和产品设计不同而采用不同的交易规则。因此,不能假设所有 TradFi 产品都采用相同的永续合约结构,也不能将加密市场中的规则不加区分地套用到所有传统资产上。
从更广泛的市场发展来看,Gate 股票合约展示了永续合约机制向股票资产延伸的具体路径,而 Gate TradFi 则体现了平台围绕多类传统资产构建交易服务的整体方向。值得关注的并不只是交易标的数量增加,而是保证金、资金费率、价格参考和清算机制如何适应不同资产的市场结构。对用户而言,理解哪些机制来自加密永续合约、哪些规则需要根据传统资产特征调整,是判断这类产品结构与风险边界的重要基础。
FAQ
单股永续合约是从加密货币永续合约发展而来的吗?
其产品设计借鉴了加密市场广泛使用的永续合约机制,包括无固定到期日、多空仓位、保证金、资金费率和清算等结构。但单股永续合约属于股票价格相关衍生品,需要适应股票市场的价格来源、公司行动和监管要求。
单股永续合约一定在区块链上运行吗?
不一定。Perps 描述的是永续衍生品的合约结构,并不必然意味着交易、撮合或结算必须在区块链上完成。具体产品可能由传统交易场所提供,也可能结合链上基础设施,需根据实际架构判断。
股票永续合约为什么需要预言机或价格指数?
合约需要可靠的参考价格来进行定价、盈亏计算和风险管理。若使用链上系统,预言机可能负责传递股票市场数据;若由传统交易场所提供,则可能使用自身的价格指数和标记价格系统。关键在于数据来源、更新频率和异常处理是否透明可靠。
加密永续合约的资金费率机制可以直接用于股票吗?
机制可以借鉴,但参数和计算方式需要适配股票市场。股票交易时段、股息、公司行动和现货流动性都可能影响参考价格与合约价格之间的关系,因此不能简单照搬加密资产的资金费率参数。
单股永续合约与代币化股票有什么区别?
单股永续合约通常是以股票价格为参考的衍生品合约,代币化股票则可能代表某种链上资产或权益安排。二者在资产所有权、发行结构、结算方式、监管属性和风险承担主体方面可能存在明显差异,应根据具体产品文件判断。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
永续合约资金费率套利指南
杠杆交易与穿仓风险:小资投资者的必备防雷指南
如何做好合约交易中的仓位管理