加密货币市场具有较高的价格波动性,而杠杆交易会进一步放大价格变化对账户权益的影响。当交易者使用保证金建立远高于自身本金的仓位时,市场价格只需出现一定幅度的不利变动,就可能使账户权益快速下降。一旦保证金不足以维持仓位,交易平台便可能启动强制清算,以控制交易者和平台面临的风险。
在市场快速下跌或上涨时,清算往往不只是单个账户的风险事件。大量高杠杆仓位可能集中在相近的清算区域,当价格触及这些区域后,系统平仓会进一步产生市场订单,影响订单簿深度和短期价格。由此形成的连锁清算,可能放大原有行情,使市场波动在短时间内明显加剧。
因此,理解加密杠杆清算不能只停留在“价格跌到某个位置就会爆仓”的简单认知上。交易者还需要理解标记价格、初始保证金、维持保证金、风险限额、仓位规模和清算执行方式之间的关系。只有掌握这些机制,才能更准确地评估仓位的安全边际,并识别市场集中清算背后的结构性风险。
核心要点
-
清算由保证金条件触发: 当账户或仓位保证金无法满足维持保证金要求时,平台可能启动强制减仓或平仓
-
标记价格与最新成交价不同: 许多衍生品平台使用标记价格判断清算风险,避免单一市场的短暂异常成交直接触发清算
-
杠杆越高,风险缓冲通常越小: 在仓位规模相同的情况下,较高杠杆意味着初始保证金更少,价格不利变动更容易消耗保证金
-
清算不一定一次性关闭全部仓位: 部分平台采用分级减仓机制,尝试先降低风险敞口;具体处理方式取决于平台规则
-
集中清算可能放大市场波动: 大量强平订单在短时间内进入市场,可能加剧流动性压力并形成连锁反应
-
保险基金和 ADL 是系统风险缓冲机制: 它们用于处理清算订单无法被市场充分承接时的风险缺口,并不意味着交易者的亏损会得到补偿
什么是加密杠杆清算?为什么会发生强平?
加密杠杆清算,是指交易者的保证金不足以继续维持衍生品仓位时,交易平台按照既定风险规则接管仓位并执行部分或全部平仓的过程。它主要存在于永续合约、交割合约等保证金交易场景中。交易者在开仓时需要提供初始保证金,而持仓过程中还必须满足维持保证金要求。前者决定建立仓位所需的最低资金,后者决定仓位能否继续保留。
举例来说,交易者使用 1,000 USDT 保证金,以 10 倍杠杆建立价值 10,000 USDT 的 BTC 多头仓位。如果 BTC 价格下跌,仓位产生未实现亏损,账户保证金余额便会随之下降。若亏损继续扩大,使保证金余额无法满足维持保证金要求,平台就可能启动清算。这里的关键并不是本金是否已经完全亏损,而是账户是否仍然满足平台规定的风险缓冲条件。
清算机制的存在,是为了避免仓位在保证金不足后继续累积无法覆盖的亏损。衍生品交易中,盈利方需要获得相应的结算资金;如果亏损方的保证金不足以承担其亏损,就可能产生违约和平台风险。因此,交易平台需要在保证金尚未完全耗尽时介入,通过平仓、减仓或其他风险处理机制控制潜在损失。
需要注意的是,清算并不等同于普通止损。止损通常由交易者主动设置,目的是在预设条件下退出仓位;清算则由平台风险系统根据保证金条件触发,交易者无法将其视为一种自主的交易退出策略。即使已经设置止损,如果止损触发条件、订单执行速度或市场价格变化无法及时保护保证金,仓位仍可能先于止损订单进入清算流程。
清算如何触发?标记价格与维持保证金的作用
清算触发通常取决于保证金余额与维持保证金要求之间的关系。维持保证金是持有仓位所需保留的最低保证金,具体要求通常与仓位价值、风险限额档位和适用费率有关。当保证金率达到平台设定的风险阈值时,系统便可能启动清算。不同平台的计算方式和触发条件可能不同,因此不能直接将某个平台的计算规则套用到所有交易所。
标记价格是清算判断中的重要变量。最新成交价反映的是某个交易市场最近一笔成交的价格,而标记价格通常基于外部市场价格数据及其他调整因素计算,目的是更合理地反映合约的参考价值。若平台仅使用最新成交价触发清算,单笔异常成交或短暂的订单簿失衡就可能造成不必要的强平。因此,标记价格机制能够在一定程度上降低局部价格异常对清算判断的影响。
但标记价格并不能消除清算风险。当外部市场整体快速波动时,标记价格同样可能迅速变化;如果交易者的仓位距离清算阈值较近,即使合约交易界面上的最新成交价看起来尚未触及预估清算价,保证金率也可能已经达到触发条件。交易者因此不应只盯着 K 线或最新成交价,而应同时关注标记价格、保证金余额和维持保证金率。
维持保证金也可能采用分档机制。仓位规模越大,适用的风险限额档位可能越高,相应的维持保证金要求也可能发生变化。这意味着增加仓位并不只是扩大名义敞口,也可能提高维持仓位所需的保证金。交易者在调整仓位时,需要重新评估保证金率和清算风险,而不是简单沿用开仓时的风险判断。
多头与空头清算:价格变化如何影响不同仓位?
多头仓位在标的价格下跌时产生亏损,空头仓位则在标的价格上涨时面临亏损。两者的风险方向相反,但清算逻辑相同:当仓位或账户的保证金不足以满足维持保证金要求时,系统可能接管并平掉相关仓位。清算并不是对市场方向的判断,而是对仓位风险和账户偿付能力的管理。
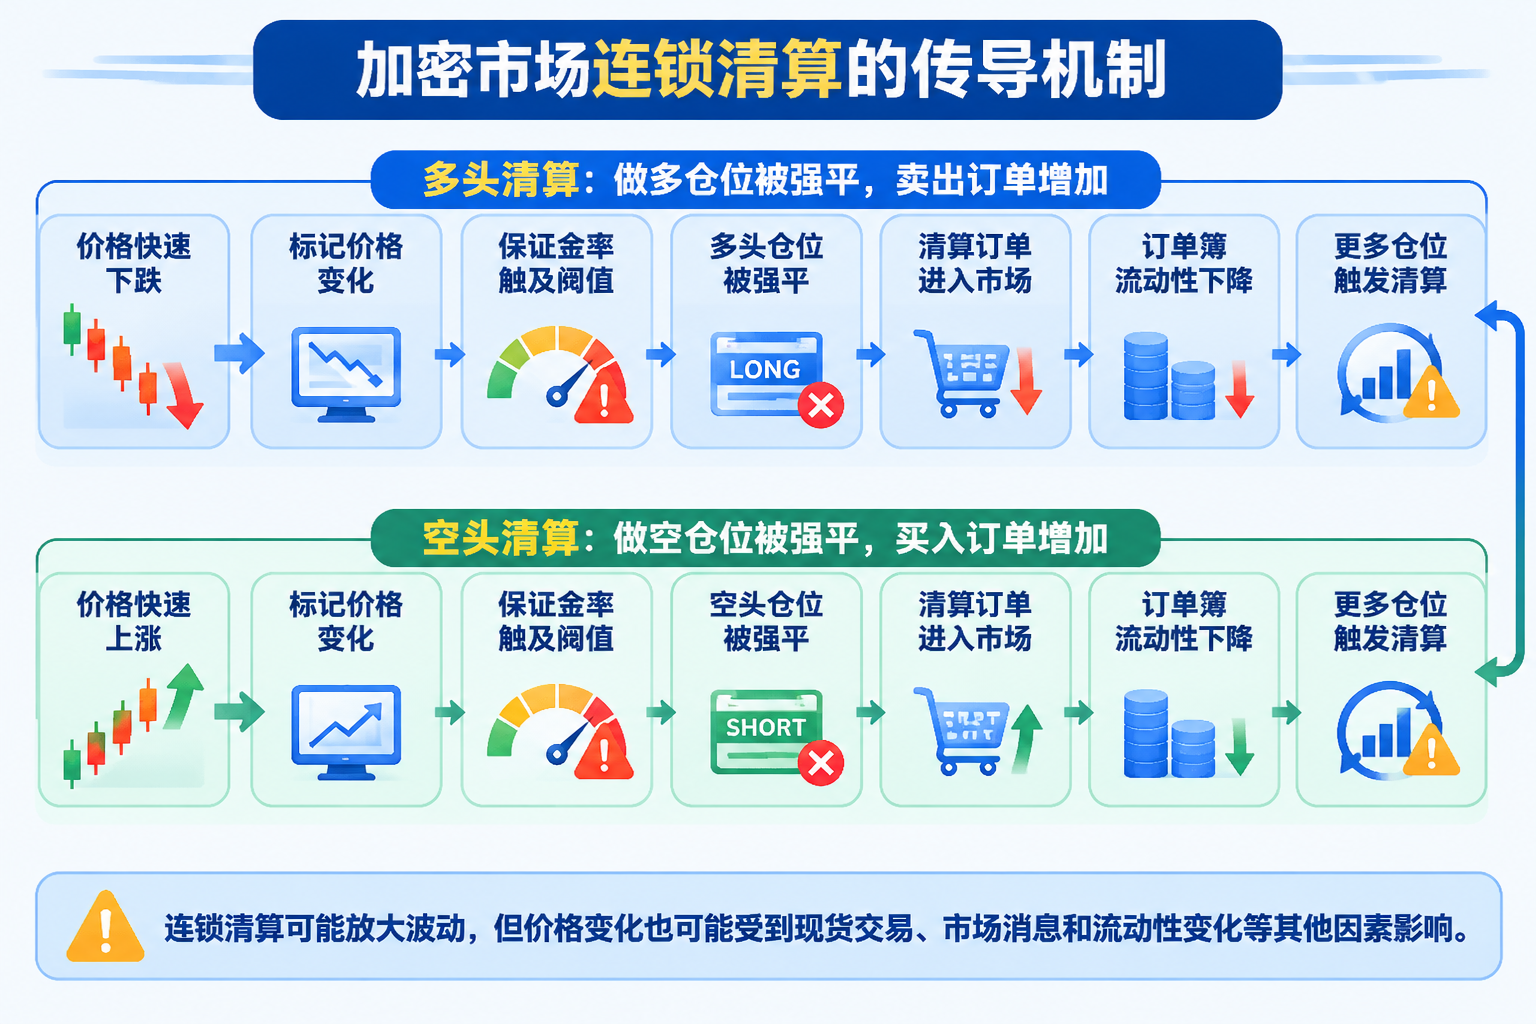
在下跌行情中,如果市场中存在大量高杠杆多头,价格持续下行会使这些仓位的未实现亏损扩大。当保证金率陆续达到清算阈值,平台执行的卖出平仓订单可能进一步增加市场卖压。如果市场深度不足,订单成交价格可能偏离触发清算时的参考价格,进而影响后续价格和其他仓位的保证金状况。
上涨行情中也可能出现类似情况。若大量交易者持有高杠杆空头,价格快速上涨会使空头亏损增加,系统平仓需要买入合约,从而增加买方订单压力。如果市场流动性无法充分吸收这些订单,价格可能继续上行,并触发更多空头清算。这种现象有时被称为“轧空”(short squeeze),但短时上涨并不一定完全由强平推动,也可能受到现货买盘、消息和市场情绪等因素影响。
因此,多头清算和空头清算可以形成方向相反的市场反馈。研究清算数据时,交易者需要区分清算方向、清算规模、发生时间和市场深度,并结合现货成交量、合约持仓量及资金费率等指标综合分析。单独观察某一方向的清算金额,不能充分解释价格变化的全部原因。
连锁清算如何放大市场波动?
连锁清算通常发生在大量杠杆仓位集中、市场价格快速变化且流动性不足的环境中。假设市场中许多多头仓位的清算触发区域比较接近,当价格跌入这一范围后,平台会陆续执行强制平仓。平仓订单进入订单簿后,可能进一步推动价格下行,使更多仓位达到清算条件,形成连续的风险传导。
这种反馈机制会受到市场深度影响。如果订单簿中存在充足的买卖盘,强平订单可以在相对有限的价格冲击下被市场承接;如果市场深度较薄,较大规模的强平订单可能迅速消耗多个价格档位,导致成交价格明显偏离触发时的参考价格。价格滑点越大,清算执行越可能面临额外压力。
连锁清算还可能与现货市场和其他衍生品市场相互影响。交易者可能在不同平台持有相关仓位,某个平台的强平不一定直接触发另一个平台的清算,但跨市场套利、对冲和资金调整行为可能将价格变化传递到其他市场。特别是在 BTC 等高流动性资产发生剧烈波动时,现货、永续合约和其他衍生品之间的价格关系可能快速变化。
清算之后发生什么?保险基金与 ADL 的作用
清算触发之后,交易平台通常会按照预先制定的风险处理流程接管仓位。根据平台规则,系统可能先取消相关未成交订单,再按照仓位规模、市场流动性和风险限额分阶段减仓或平仓。如果减仓后账户或仓位的保证金状况恢复到安全范围,清算流程可能停止;如果风险仍未解除,系统可能继续处理剩余仓位。
清算执行价格与预估清算价格并不一定相同。预估清算价格用于提示交易者仓位可能进入风险区域,而实际清算过程还会受到标记价格变化、市场深度、订单执行速度和手续费等因素影响。在剧烈波动期间,清算订单可能无法在理想价格成交,实际成交结果因此可能与界面显示的估算值存在差异。
保险基金是处理部分清算缺口的风险缓冲机制。当清算订单无法完全由市场承接时,保险基金可能按照平台规则接管剩余部分,以帮助完成清算流程。Gate 的公开说明也指出,保险基金用于降低强平对市场的影响,并减少触发自动减仓(ADL)的可能性,但它并不用于补偿交易者已经发生的个人交易亏损。
如果保险基金无法充分吸收剩余风险,平台可能启动自动减仓机制。该机制可能根据平台规则,对部分盈利且持有反向仓位的交易者进行自动减仓,以处理未能被其他机制吸收的风险敞口。ADL 的触发条件、排序方法和具体执行方式因平台而异,交易者应以实际交易平台公布的规则为准。保险基金和 ADL 的存在有助于维护系统运行,但并不能保证所有极端行情下都不会出现异常成交或仓位调整。
Gate 的清算机制:交易者需要关注哪些规则?
Gate 的永续合约产品提供了理解加密杠杆清算的实际案例。根据 Gate 帮助中心说明,平台使用标记价格作为清算判断的重要依据,并通过维持保证金率评估仓位风险。不同保证金模式下,风险计算范围有所区别:逐仓模式主要关注单个仓位的保证金状况,而全仓模式会将符合规则的账户保证金纳入整体风险计算。
在逐仓模式下,交易者为特定仓位分配保证金,仓位风险相对独立。增加逐仓保证金可以扩大风险缓冲,但也意味着投入该仓位的资金增加;减少保证金则可能提高仓位的清算风险。全仓模式下,符合规则的仓位共享账户保证金,其他仓位的盈亏可能影响整体风险水平,因此风险管理需要考虑账户内多个仓位之间的关联。
Gate 还采用分级清算等风险处理方式。根据平台公开的清算机制说明,当系统触发清算后,会结合仓位规模和市场流动性处理仓位;如果风险状况恢复到安全范围,清算流程可能停止。若市场无法充分承接剩余订单,则可能进一步使用保险基金,并在相关条件满足时触发 ADL。
对于交易者而言,了解 Gate 的清算规则不应只是为了寻找一个固定的清算价格,而是为了理解保证金率、标记价格、风险限额和清算流程之间的联系。开仓前应检查合约详情和风险档位,持仓期间持续关注账户保证金率与标记价格,并根据市场变化调整仓位规模。平台机制能够处理系统层面的风险,但不能代替交易者自身的资金管理。
FAQ
加密杠杆清算是什么意思?
加密杠杆清算是指交易者的保证金不足以满足维持保证金要求时,交易平台按照风险规则接管并强制平掉部分或全部仓位的过程。
清算价格与标记价格有什么区别?
标记价格是平台用于评估仓位风险和触发清算的重要参考价格;预估清算价格则是根据仓位、保证金和适用规则计算出的风险提示值。实际清算还会受到市场变化和执行情况影响。
为什么设置止损后仍可能被强平?
止损订单和强制清算由不同机制触发。如果标记价格先达到清算条件,或市场快速波动导致止损订单无法及时执行,仓位仍可能进入清算流程。
多头和空头都会被清算吗?
会。多头在价格下跌时面临亏损和清算风险,空头在价格上涨时面临相同类型的风险。决定清算的是保证金条件,而不是仓位方向。
保险基金能够补偿交易者的亏损吗?
不能。保险基金主要用于处理清算执行中可能出现的风险缺口,降低系统性风险,并不用于返还交易者的个人交易亏损。
ADL 是什么?
ADL 是自动减仓机制。当其他清算风险缓冲措施不足以处理剩余风险时,平台可能根据既定规则减少部分反向仓位。具体触发条件和排序方式以平台规则为准。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是山寨币