2026 年 11 月初,美股科技板块经历明显波动,部分 AI 相关股票出现集中抛售。市场面临的矛盾在于,部分科技企业仍然保持较高的营收增长,管理层对算力需求和 AI 基础设施建设的长期前景也并未完全转向悲观,但投资者对高估值、资本开支回报周期和未来盈利增长的要求正在发生变化。即使企业经营表现良好,股价仍可能因为市场预期调整而下跌。
为什么 AI 公司业绩增长无法阻止科技股抛售?市场究竟是在担心 AI 需求下降,还是在重新评估未来增长的价格?本文将结合近期市场变化,解析 AI 股票估值、盈利预期、资本开支和市场流动性之间的关系,并讨论投资者如何区分短期估值调整与企业基本面恶化。
核心要点
-
业绩增长不等于股价上涨。 股票价格反映的是投资者对未来盈利的预期,而不只是已经实现的收入和利润。
-
高估值提高了市场对增长的要求。 即使 AI 公司交出强劲财报,只要增长速度低于此前预期,股价仍可能下跌。
-
AI 资本开支既代表需求,也带来风险。 数据中心、GPU 和电力基础设施投资增加,可能推动供应商收入增长,但也可能压低采购方的自由现金流。
-
科技股集体抛售不一定意味着 AI 产业衰退。 利率、资金配置、估值调整和交易拥挤都可能导致相关股票同步下跌。
-
不同 AI 企业的风险并不相同。 芯片供应商、云服务商、数据中心运营商和软件公司在盈利模式、资本需求和估值逻辑上存在明显差异。
2026 年 11 月科技股为什么遭遇集中抛售?
2026 年 11 月 5 日,美股出现大幅调整。纳斯达克综合指数单日下跌 5.52%,标普 500 指数下跌 4.36%,道琼斯工业平均指数下跌 3.44%。其中,半导体板块承受了更明显的压力,费城半导体指数下跌超过 12%,NVIDIA 当日跌幅超过 9%,AMD 下跌约 17%。纳斯达克也由此进入技术性回调区间,即较此前高点下跌超过 10%。
这轮抛售并非由某一家 AI 企业突然失去市场需求引发,而是多种风险因素同时作用的结果。
-
市场对 AI 基础设施建设的政策环境产生新的担忧。美国中期选举后,投资者开始重新评估数据中心建设可能面临的监管、审批及地方社区阻力。由于大型 AI 数据中心通常需要大量电力、土地和冷却资源,建设进度变化可能影响芯片采购、服务器部署和电力设备需求。
-
AI 基础设施投资的规模不断扩大,使市场更加关注资金投入与未来收益之间的关系。大型科技公司持续采购 GPU、建设数据中心和扩充云计算能力,但这些投入能否在合理时间内转化为稳定利润,仍需要后续经营数据验证。
-
科技股此前积累了较高的增长预期。部分企业的股价不仅反映当前盈利,还提前计入了未来数年的 AI 需求扩张。当市场开始重新评估这些预期时,即使没有出现明显的业务衰退,股票估值也可能迅速调整。
因此,11 月初的科技股抛售,更适合被理解为市场对 AI 投资成本、增长兑现速度和政策风险的集中重新定价,而不是简单判断 AI 产业已经进入衰退。
为什么 AI 公司业绩增长,股价却仍然可能下跌?
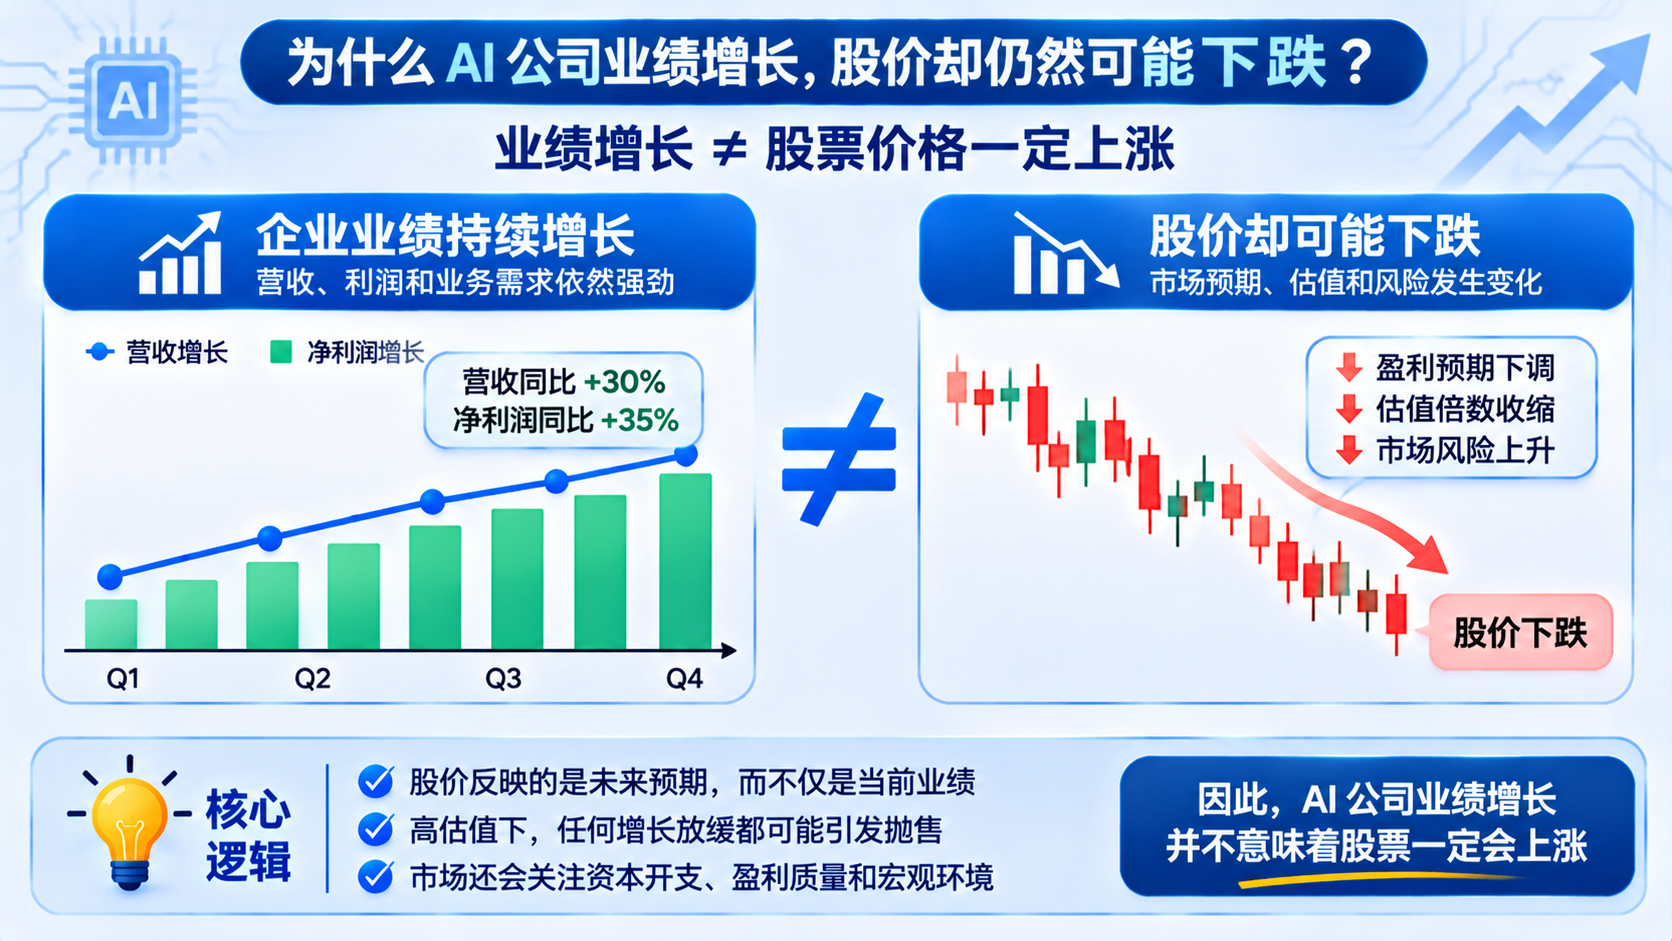
股票市场交易的不只是企业已经实现的业绩,更重要的是投资者对未来盈利能力的预期。
一家企业公布营收增长 30%,从经营角度看可能属于良好表现。但如果市场此前普遍预期其增长达到 40%,那么实际业绩即使仍然增长,也可能被视为低于预期。
这种差异通常被称为预期差(Earnings Surprise)。它解释了为什么股票价格并不总是与财报中的增长率保持一致。
例如,假设一家 AI 芯片公司上一年度营收为 100 亿美元,市场预计本年度营收达到 150 亿美元,但企业最终实现 140 亿美元。虽然营收仍然增长 40%,但实际结果低于市场此前预期,投资者可能因此下调未来盈利预测。
更重要的是,股票价格还包含未来多个年度的增长预期。
如果投资者原本认为某家公司未来五年能够保持高速增长,就可能愿意为其支付较高的估值。但当企业管理层表示未来增长速度可能放缓时,市场需要重新计算未来盈利对应的合理价格。
这种调整有时比当期财报本身更加重要。
因此,判断 AI 股票是否具有投资价值,不能只观察企业营收是否增长,还需要关注增长是否超出预期、利润率是否改善,以及管理层对未来几个季度的业务指引是否发生变化。
AI 股票估值为什么对市场情绪变化特别敏感?
AI 股票的估值通常包含投资者对未来技术应用、市场规模和企业盈利能力的预期。对于已经具备成熟盈利模式的企业,估值更多受到现有利润和现金流影响;对于仍处于快速扩张阶段的企业,估值可能更加依赖未来增长假设。
这意味着,市场对 AI 产业长期前景的判断即使只发生小幅变化,也可能对部分股票价格产生较大影响。以预期市盈率(Forward P/E)为例,假设某家企业未来一年预计每股收益为 10 美元,市场愿意给予其 40 倍市盈率,对应的股票估值为 400 美元。
如果企业盈利预测没有变化,但投资者愿意支付的市盈率下降至 30 倍,股票对应估值就会下降至 300 美元。
在这一过程中,企业并没有出现利润下降,股价却可能因为估值倍数收缩而下跌 25%。
对于高增长企业,市场还可能同时调整盈利预测和估值倍数。如果未来增长预期下降,投资者可能不仅下调每股收益预测,还会降低愿意支付的估值水平,从而形成双重压力。
这种现象通常被称为估值压缩(Valuation Compression)。此外,市场利率和风险偏好也会影响估值。当无风险收益率上升,或者投资者对未来经营不确定性的要求提高时,远期现金流的估值可能受到更明显的影响。
因此,AI 公司基本面持续增长与 AI 股票估值下降并不矛盾。企业经营表现和股票价格可能在一段时间内朝不同方向变化。
为什么 AI 资本开支越高,投资者反而越担心?
资本开支(Capital Expenditure,CapEx)是企业用于购买、建设或升级长期资产的支出。对于 AI 产业而言,资本开支通常包括 GPU、服务器、数据中心、电力设备、网络基础设施和相关工程建设。
从产业发展角度来看,资本开支增长往往意味着企业正在扩大 AI 基础设施投入。对于芯片制造商、服务器供应商和电力设备企业而言,这些支出可能转化为新的订单和收入。
但对于承担资本开支的企业来说,情况更加复杂。资本开支需要实际现金投入。企业采购设备、建设数据中心和部署计算资源,可能在短期内消耗大量资金,而相应收入和利润需要在未来逐步实现。
AI 基础设施具有较高的技术更新速度。GPU 和服务器设备可能随着新一代产品推出而面临性能、成本和竞争力变化。如果企业过早投入大量资金,却未能充分利用相关设备,投资回报率可能低于预期。
资本开支增长可能压缩自由现金流(Free Cash Flow)。
自由现金流通常用于衡量企业在维持和发展业务所需的资本投入之后,仍能够产生多少可自由支配的现金。企业即使实现较高的会计利润,也可能因为大量建设支出而出现自由现金流下降。
2026 年 10 月底,市场已经开始集中关注大型科技企业 AI 投资规模、现金流消耗和融资需求之间的关系。部分投资者担心,AI 基础设施扩张速度可能快于商业收入兑现速度。因此,资本开支本身既不是利好,也不是利空。它代表企业对未来需求的投入,但真正决定投资价值的,是这些投入能否在未来创造足够的收入、利润和现金流。
为什么 NVIDIA、AMD 和数据中心股票可能同时下跌?
AI 产业链涉及多个不同类型的企业,包括芯片设计商、半导体制造商、服务器供应商、云计算服务商、数据中心运营商和电力基础设施企业。
这些公司的商业模式并不相同,但它们的增长预期可能依赖相似的产业假设,即未来 AI 计算需求持续增长,并推动相关基础设施不断扩张。例如,NVIDIA 和 AMD 的部分增长预期与 AI 加速计算需求密切相关。如果大型科技公司扩大 AI 服务器采购,相关芯片企业可能受益。
数据中心运营商则更加关注计算资源部署、客户合同、机房利用率和基础设施融资条件。即使 AI 需求保持增长,如果数据中心建设成本上升、项目交付延迟或融资条件恶化,企业盈利能力仍可能承压。
电力设备和能源企业的情况也有所不同。AI 数据中心建设可能增加电力基础设施需求,但相关订单能否及时转化为收入,还取决于项目审批、设备交付和客户投资计划。这意味着,当市场开始担心 AI 基础设施建设放缓时,投资者可能同时下调多个产业环节的增长预期。
2026 年 11 月 5 日的市场调整就呈现了这一特征。除了芯片股,部分数据中心运营商、云计算基础设施企业和电力相关股票也出现明显下跌。但产业链股票同步下跌,并不意味着所有企业的经营状况都相同。例如,拥有稳定现金流和多元化客户基础的企业,与高度依赖单一 AI 业务、需要持续外部融资的企业,在市场调整期间可能面临完全不同的风险。
因此,分析 AI 股票时,需要区分产业共同风险和企业自身风险,而不能仅根据是否属于 AI 概念板块作出判断。
AI 需求没有下降,为什么市场仍然担心增长放缓?
AI 需求增长与 AI 产业链企业收入增长之间,并不存在完全同步的关系。
-
终端需求和基础设施采购可能存在时间差。企业部署 AI 应用需要计算资源,但不一定在每个季度都持续增加相同规模的 GPU 和服务器采购。当此前建设的计算资源逐步投入使用后,部分企业可能暂时放缓新增设备采购,优先提高现有设施的利用率。
-
AI 技术效率提升也可能改变算力需求结构。随着模型推理优化、硬件性能提升和计算资源调度改善,企业可能使用更少的计算资源完成相同任务。不过,单位计算成本下降也可能推动 AI 应用普及,进一步增加总体计算需求,因此效率提升对硬件采购的最终影响并不确定。
-
AI 需求可能持续增长,但增长速度低于市场此前预期。例如,某个产业的年度需求增长率从 80% 放缓至 40%,仍然属于较快增长,但如果相关股票估值建立在长期维持更高增长率的假设之上,市场就可能重新定价。
此外,AI 商业化收入的增长也不一定直接转化为利润。企业可能通过降价、扩大免费服务或增加基础设施投入争夺市场份额,使收入增长与盈利改善之间出现差异。
因此,投资者需要区分三个不同问题:AI 技术是否继续被采用、AI 企业收入是否继续增长,以及当前股票估值是否已经充分反映这些增长。即使前两个问题的答案都是肯定的,第三个问题仍然可能存在争议。
机构资金调整仓位为什么会放大科技股抛售?
科技股集体下跌除了受到企业基本面和估值变化影响,还可能与机构投资者的仓位调整有关。当某个行业在较长时间内表现强劲时,基金、对冲基金和其他投资机构可能逐步增加相关股票配置。如果大量资金集中持有相似资产,市场就可能出现交易拥挤(Crowded Trade)。
交易拥挤并不意味着相关企业缺乏投资价值,而是指许多市场参与者可能同时依赖相似的投资逻辑和市场预期。当投资逻辑受到挑战时,机构投资者可能集中降低风险敞口。例如,部分基金需要控制投资组合波动率,部分杠杆交易者需要满足保证金要求,还有部分机构可能因为行业配置比例过高而进行再平衡。
这些交易行为可能在短时间内形成较大的卖出需求。特别是在市场流动性下降时,集中卖盘可能导致价格波动进一步扩大。股票价格下跌又可能触发更多风险控制和仓位调整,使市场形成短期负反馈。
2026 年 11 月初的科技股调整期间,机构减仓、对冲基金去杠杆以及市场对 AI 投资回报的担忧,都是市场关注的因素。
不过,机构资金卖出并不必然意味着企业长期价值下降。部分交易可能只是风险预算调整,与企业未来盈利能力没有直接关系。因此,投资者需要将短期资金行为与长期基本面变化分开分析,避免把所有股价下跌都解释为企业经营恶化。
AI 科技股集体下跌是否意味着 AI 泡沫正在破裂?
AI 泡沫是市场讨论中经常出现的概念,但股票估值较高或短期跌幅较大,并不能单独证明泡沫已经形成或破裂。判断是否存在资产泡沫,通常需要观察价格是否长期脱离可合理预期的盈利能力,以及投资者是否过度依赖乐观增长假设。
对于 AI 产业而言,部分企业已经通过芯片销售、云计算服务和软件订阅获得实际收入。AI 技术应用也正在多个行业扩展,因此不能简单将整个 AI 板块视为缺乏商业基础的投机市场。
但另一方面,真实的技术进步并不保证所有相关股票都具备合理估值。历史上,新技术可能在长期改变经济结构,但相关企业的股价仍然可能经历剧烈调整。投资者对产业方向的判断即使正确,也可能因为买入价格过高而面临较长时间的亏损。
对于 AI 股票,尤其需要关注企业之间的分化。已经拥有稳定盈利、客户基础和现金流的企业,可能更有能力承受市场融资环境变化。而依赖外部融资、尚未实现稳定盈利或高度集中于单一客户的企业,则可能对市场风险偏好更加敏感。
此外,还需要观察 AI 产业的商业化进展是否能够持续支持资本开支。如果基础设施投入增长远快于相关收入和利润,市场可能逐步降低愿意给予相关企业的估值倍数。因此,与其直接判断 AI 泡沫是否破裂,不如分析不同企业的盈利质量、资本回报率、融资能力和当前估值是否匹配。
如何判断 AI 科技股下跌是短期调整还是基本面恶化?
对于投资者而言,区分短期市场调整和企业基本面恶化,是分析科技股下跌的重要步骤。
可以观察企业盈利预测是否持续下调。如果股票价格大幅下跌,但企业未来收入和利润预期基本保持稳定,那么估值压缩可能是主要因素之一。反之,如果企业订单、收入增长和利润率持续低于预期,股价调整就可能反映更深层次的经营问题。
需要关注自由现金流和资本开支之间的关系。对于大型云计算企业,投资者可以观察 AI 基础设施投入是否逐步带来云业务收入增长、客户使用量提升和盈利能力改善。对于数据中心运营商,则需要重点关注建设成本、融资费用、合同执行情况和现金流覆盖能力。
可以观察市场对不同类型 AI 企业的定价差异。如果拥有稳定现金流的科技企业与高度依赖融资的成长型企业同时下跌,但后者跌幅明显更大,可能反映市场对融资成本和风险敞口的重新评估。
需要结合宏观经济环境。利率、通胀、企业融资条件和整体市场流动性,都会影响成长型股票估值。即使 AI 需求保持增长,较高的资金成本也可能压低市场愿意支付的估值。
还可以关注市场调整后的反弹质量。如果反弹伴随盈利预期改善、行业参与度扩大和资金需求恢复,其持续性可能更有基础。如果价格上涨主要来自短期空头回补或超卖修复,而基本面担忧没有缓解,后续走势仍可能反复。
以下框架可以帮助投资者区分不同风险来源:
| 分析维度 | 重点观察内容 | 潜在风险信号 |
|---|---|---|
| 盈利增长 | 营收、利润、未来指引 | 增长预期连续下调 |
| 股票估值 | Forward P/E、PEG、自由现金流收益率 | 盈利放缓但估值仍然较高 |
| AI 资本开支 | GPU、数据中心和云基础设施投入 | 投入增长明显快于收入兑现 |
| 财务状况 | 现金流、负债、融资成本 | 外部融资依赖持续提高 |
| 产业需求 | 客户订单、使用率、交付进度 | 订单延迟或项目取消 |
| 市场环境 | 利率、信用利差、资金流动 | 融资条件持续收紧 |
需要注意,没有任何单一指标能够准确预测科技股底部。对于长期投资者而言,企业盈利能力和估值合理性通常比某个交易日的价格变化更值得关注。
如何通过 Gate 股票交易关注 AI 科技股的市场变化?
AI 科技股波动不仅反映单一企业的经营表现,也体现了投资者对整个科技产业增长前景的重新评估。对于希望关注相关市场的用户而言,可以通过 Gate 股票交易提供的相关交易入口,观察平台支持的美股标的及其价格变化,并结合企业财报、估值和行业信息进行分析。
例如,在 NVIDIA、AMD 等 AI 相关股票出现较大波动时,投资者可以比较不同企业的营收增长、盈利预期和估值水平,判断价格调整是否与基本面变化相匹配。对于计划参与相关交易的用户,还需要关注实际交易标的、交易时间、委托方式及费用规则,并确认所使用产品的具体资产权益和风险特征。
在市场波动较大的情况下,限价单可以帮助投资者设定可接受的交易价格,但不能保证订单成交。尤其是在盘前、盘后或其他流动性相对有限的交易时段,股票价格可能出现较大波动,实际成交价格和买卖价差也可能发生变化。
Gate 股票交易提供了参与相关市场的渠道,但交易入口本身不能替代独立的投资判断。无论投资者选择在科技股调整期间建立仓位,还是等待盈利预期和市场趋势进一步稳定,都应结合自身风险承受能力控制仓位,避免仅因股价短期大幅下跌而作出交易决定。具体支持的标的、功能及交易规则以平台实际页面为准。
总结
2026 年 11 月初,美股 AI 板块出现集中抛售,反映出投资者正在重新评估人工智能产业的增长前景、资本开支回报和股票估值。部分科技企业虽然仍然保持较高的营收增长,但市场对未来盈利兑现速度和资金投入效率的要求正在提高。
AI 公司业绩增长与科技股下跌并不矛盾。股票价格不仅取决于企业已经实现的经营成果,还取决于市场此前对未来增长的预期。当企业业绩低于过高的预期,或者投资者降低愿意支付的估值倍数时,即使利润继续增长,股价也可能明显下跌。
与此同时,AI 基础设施建设涉及大量资本投入,芯片、云计算、数据中心和电力设备企业虽然处于同一产业链,但其盈利模式和财务风险并不相同。市场对数据中心建设进度、融资成本和资本回报率的担忧,可能使多个产业环节同时承压。
对于投资者而言,判断 AI 股票是否具备投资价值,不能只看技术发展前景,也不能仅凭股价跌幅判断是否已经低估。更重要的是分析企业盈利预期、现金流、资本开支、融资能力和当前估值之间的关系。
AI 产业的长期增长潜力与 AI 股票的短期投资回报,是两个需要分别判断的问题。技术发展可能持续创造商业价值,但只有当企业能够将需求转化为可持续的利润和现金流时,相关估值才更容易获得长期支持。
FAQ
AI 公司业绩增长,为什么股票还会下跌?
因为股票价格反映的是未来盈利预期。如果企业实际增长低于市场此前预期,或者投资者降低愿意支付的估值倍数,即使业绩继续增长,股价仍可能下跌。
为什么 NVIDIA 和 AMD 等 AI 芯片股票会同时下跌?
这些企业的部分增长预期都与 AI 算力需求有关。当市场担心数据中心建设放缓、资本开支回报下降或科技股估值过高时,相关股票可能同时承压,但不同公司的基本面和风险程度并不相同。
AI 资本开支增长为什么可能成为利空?
资本开支增长意味着企业投入更多资金建设基础设施。如果新增投资未能及时转化为收入和利润,可能压缩自由现金流、增加融资需求,并降低投资者对资本回报率的预期。
什么是 AI 股票估值压缩?
估值压缩是指投资者愿意为企业盈利支付的估值倍数下降。例如,企业利润保持增长,但预期市盈率从 40 倍下降至 30 倍,股票价格仍可能下跌。
AI 股票集体下跌意味着 AI 泡沫破裂了吗?
不一定。集体下跌可能来自估值调整、资金减仓、利率变化或盈利预期下调。判断是否存在严重估值泡沫,需要进一步分析企业实际盈利能力与股票价格之间的关系。
如何判断 AI 股票是否已经跌到合理价格?
可以结合未来盈利预测、估值倍数、自由现金流、资本开支、负债情况和行业需求进行综合分析。股价跌幅较大并不意味着估值一定合理。
普通投资者应该在 AI 科技股暴跌后立即抄底吗?
是否买入取决于投资期限、风险承受能力和对企业基本面的判断。市场短期暴跌可能提供机会,但也可能意味着盈利预期和估值仍需进一步调整。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态