2026 年 11 月 10 日,富国银行将美国 AI 基础设施行业的投资观点从负面上调至中性,原因是此前半导体股票大幅调整,使估值和风险收益比有所改善。不过,该机构同时指出,AI 资本开支对企业盈利增长的推动可能在 2028 年明显减弱,届时支出增速放缓与折旧费用上升,可能对每股收益形成压力。
这意味着,AI 数据中心建设越多,并不一定代表相关企业未来利润越高。对于投资者而言,更重要的问题是:今天投入的资金何时能够转化为收入?GPU 等设备的折旧如何影响利润?如果 AI 需求继续增长,但增长速度低于市场预期,科技股又将面临怎样的估值调整?本文将围绕这些问题展开分析。
核心要点
-
AI 资本开支仍处于较高水平。 大型科技企业持续投入 GPU、服务器、数据中心和电力基础设施,推动产业链需求增长。
-
2028 年是潜在风险观察窗口,而非确定的行业拐点。 市场担心资本开支增长放缓,同时前期投入形成的折旧费用持续增加。
-
资本开支与利润确认存在时间差。 企业购买设备时产生现金流出,但相关成本通常会在资产使用年限内逐步计入利润表。
-
GPU 更新速度可能影响投资回报。 新一代芯片性能提升,可能缩短旧设备的经济使用周期。
-
AI 数据中心的收入增长不等于自由现金流改善。 设备更新、融资成本和运营支出可能持续消耗资金。
-
不同产业链企业的风险并不相同。 芯片供应商、云计算平台和数据中心运营商面对的盈利与现金流压力存在明显差异。
AI 数据中心投资为什么仍在持续增长?
AI 数据中心投资增长的直接动力,是人工智能模型训练、推理和企业应用对计算资源的持续需求。
与传统数据中心相比,AI 数据中心通常需要部署更多高性能 GPU、加速器、高速网络和专用冷却系统。大型模型训练依赖大量并行计算资源,而随着 AI Agent、企业自动化和多模态应用发展,推理工作负载也可能持续扩大。
2026 年,AI 基础设施投资规模仍然庞大。IDC 于 11 月 6 日公布的数据显示,2026 年第二季度全球 AI 基础设施支出达到 1,214 亿美元,同比增长约 53%,并将全年预测提高至 5,210 亿美元。该统计主要覆盖 AI 服务器和存储等基础设施,与包含土地、建筑、电力及其他建设项目的广义资本开支并不完全相同。
与此同时,摩根大通预计,2026 年全球 AI 相关资本开支可能达到约 9,000 亿美元。不同统计范围下的数字虽然存在差异,但都反映出 AI 正在成为全球科技基础设施投资的重要驱动力。
不过,投资规模扩大并不意味着所有新增算力都能立即创造收入。数据中心从规划、审批、建设到投入运营,可能经历较长周期。即使 GPU 已经采购完成,也需要电力、网络、冷却系统和客户工作负载配合,才能形成实际可用的计算能力。因此,AI 资本开支增长反映的是企业对未来需求的投资判断,而不是已经实现的盈利成果。
为什么 2028 年可能成为 AI 盈利压力的转折点?
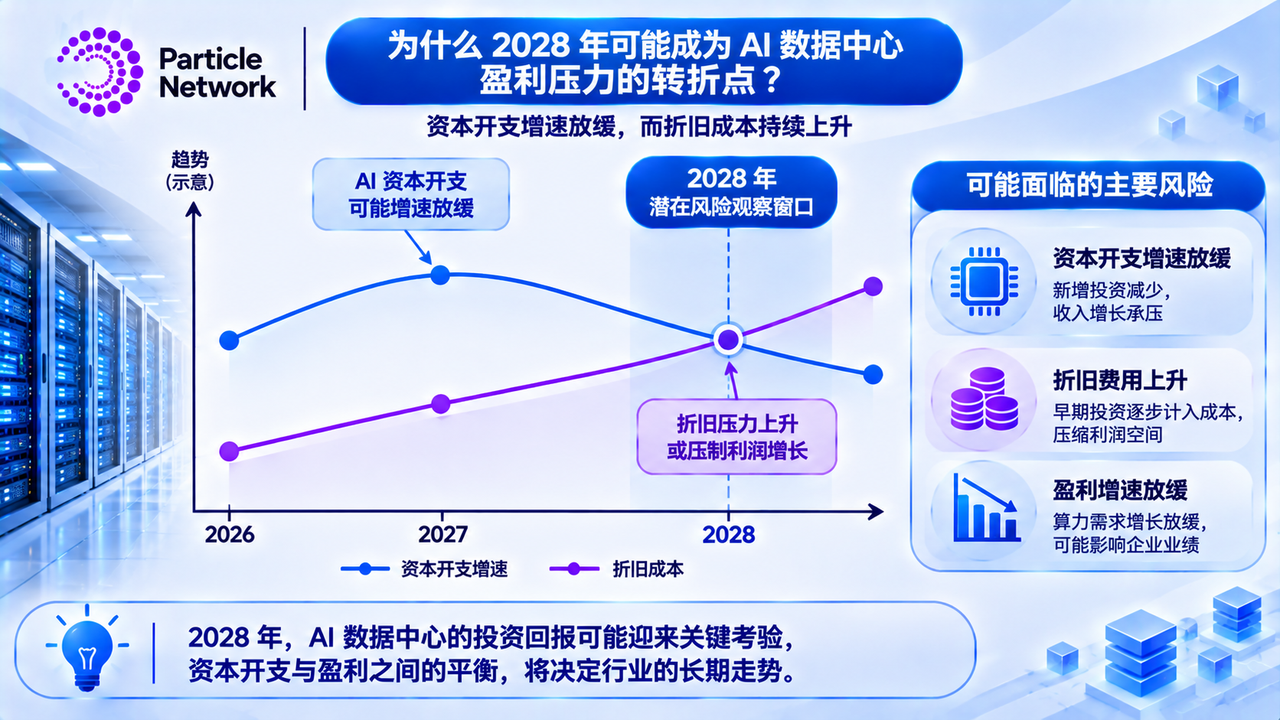
2028 年受到关注,主要是因为 AI 资本开支增长、收入兑现和设备折旧之间可能出现新的变化。
在 AI 基础设施快速扩张阶段,大型科技公司的资本开支能够直接增加芯片、服务器、网络设备和数据中心服务商的订单。这些采购支出构成上游企业的收入,也推动相关产业链盈利增长。
但资本开支不可能始终维持相同的高速增长率。当企业完成第一轮大规模基础设施建设后,新增投资可能逐步转向设备更新、容量优化和更有针对性的扩张。即使总投资仍然维持高位,年度增长速度也可能明显下降。
富国银行在 2026 年 11 月的分析中指出,AI 相关资本开支在过去一年对标普 500 指数盈利增长贡献了约 8 个百分点。这一推动作用预计在 2027 年仍然存在,但可能在 2028 年明显减弱,同时折旧成本上升。
这一判断的核心,并不是预测 AI 数据中心将在 2028 年停止建设,而是担心两种力量同时发生变化:一方面,新增资本开支对产业链收入增长的边际贡献下降;另一方面,此前购置的设备开始持续形成较高的折旧费用。
如果企业通过 AI 服务获得的新增收入,无法及时覆盖折旧、运营和融资成本,利润增长就可能受到压制。
但这仍然属于情景预测,并非确定结果。如果 AI 商业化速度加快、算力利用率提高,或者单位计算成本下降,新增收入仍可能抵消相关成本压力。因此,2028 年更适合被理解为市场检验 AI 投资回报的重要观察窗口,而不是已经确定的行业衰退时间点。
AI 数据中心的资本开支为什么会转化为折旧压力?
资本开支(Capital Expenditure,CapEx)是企业购买或建设长期资产所发生的支出,例如 GPU、服务器、数据中心建筑和电力设备。
与日常运营费用不同,符合资本化条件的支出通常不会在购买当期全部计入利润表,而是先确认为资产,再按照预计使用年限逐步计提折旧。例如,一家企业购买价值 100 亿美元的服务器设备,假设采用五年直线折旧且不考虑残值,每年就可能确认约 20 亿美元的折旧费用。
这意味着,设备采购时会形成较大的现金流出,而对利润表的影响则可能持续多年。对于 AI 数据中心而言,这种时间差尤其重要。
如果企业在 2026 年和 2027 年连续进行大规模设备采购,那么到 2028 年,多个投资批次形成的折旧费用可能同时影响利润表。即使企业当年的新增资本开支增长放缓,前期投资带来的折旧成本也不会立即消失。
此外,AI 芯片更新速度较快。随着新一代 GPU 提供更高的计算性能和能效,旧设备的经济价值可能下降,企业需要重新评估其预计使用年限和减值风险。
但不同资产的使用周期存在明显差异。数据中心建筑、电力系统和冷却设施通常具有较长的使用寿命,而 GPU、服务器等计算设备的更新周期相对较短。不能将整个数据中心的投资都按照 GPU 的更新周期计算。因此,折旧压力的关键不仅是投入了多少钱,还包括投入了哪些资产、预计使用多久,以及相关设备能否在生命周期内创造足够收入。
为什么 AI 需求增长不一定带来更高利润?
AI 需求增长能够增加算力使用量,但企业最终利润还取决于服务价格、运营成本和资产利用率。对于大型云计算企业而言,AI 收入主要来自算力租赁、云平台服务和相关软件产品。如果客户需求持续增长,企业可以通过提高服务器利用率和扩大服务规模增加收入。
但如果大量新增数据中心在相近时间投入运营,市场可能出现更激烈的价格竞争。即使计算资源使用量继续增长,单位算力收入也可能下降。
与此同时,GPU 采购、电力、冷却、网络和维护等成本仍然存在。部分企业还需要支付融资利息或向合作伙伴购买额外计算资源。因此,AI 业务可能出现收入增长,但利润率下降的情况。
AI 模型效率提升也会改变算力需求结构。新模型可能通过更高效的推理方式降低单次任务的计算成本,这有助于扩大 AI 应用范围,但也可能影响部分算力服务的定价能力。
如果成本下降带来的需求增长足够快,企业仍然可能实现更高利润;如果市场竞争使价格下降快于成本改善,盈利能力就可能承压。因此,判断 AI 数据中心的投资回报,需要观察实际计算资源利用率、服务收入、运营利润率和客户需求,而不能只看 GPU 部署数量。
为什么自由现金流可能比营收增长更值得关注?
自由现金流(Free Cash Flow,FCF)通常用于衡量企业在经营活动产生现金后,扣除资本开支所剩余的资金。对于资本投入较高的 AI 数据中心企业,自由现金流能够反映企业是否需要持续依靠外部融资支持扩张。
例如,一家云计算企业的经营现金流持续增长,但如果 GPU 和数据中心建设支出增长更快,自由现金流仍然可能下降,甚至转为负值。
这并不一定意味着企业经营失败。处于快速扩张阶段的企业,可能主动增加投资,以争取未来更大的市场份额。但如果较高的资本开支长期无法转化为足够的收入和现金回报,企业就可能面临更大的融资压力。
摩根大通在 2026 年 10 月的研究中指出,AI 基础设施投资的融资方式正在发生变化,部分大型科技公司开始更多地使用债券和股权融资支持建设,而不仅依靠自身自由现金流。
这种变化对不同企业的影响并不相同。拥有成熟云业务、广告收入和充足现金储备的大型科技公司,通常具备较强的融资能力。而高度依赖单一客户、外部债务或持续股权融资的数据中心运营商,则可能对利率和资本市场环境更加敏感。
对于投资者而言,企业收入增长只是第一层指标。更重要的是确认新增收入能否形成经营现金流,以及未来资本开支是否仍需要持续增加。
六、芯片供应商、云计算公司和数据中心运营商面临哪些不同风险?
AI 数据中心产业链涉及多个环节,但资本开支变化对不同企业的影响并不一致。
| 企业类型 | 代表性公司 | 主要收入来源 | 重点风险 |
|---|---|---|---|
| AI 芯片供应商 | NVIDIA、AMD | GPU、加速器及相关产品销售 | 客户采购增速放缓、竞争与毛利率变化 |
| 云计算平台 | Microsoft、Amazon、Alphabet | 云计算及 AI 服务 | 资本开支、折旧、服务定价和投资回报 |
| 数据中心与算力服务商 | CoreWeave、IREN 等 | 算力租赁、数据中心及相关服务 | 融资成本、设备更新、客户集中度 |
| 电力与基础设施供应商 | 电力设备、冷却及网络企业 | 设备供应与工程服务 | 项目延期、订单周期与建设需求变化 |
对于 NVIDIA 和 AMD 等芯片企业,大型客户的资本开支直接影响产品采购需求。如果云计算公司降低新增 GPU 采购增速,芯片供应商的收入增长可能放缓。
但芯片供应商通常不需要承担客户全部数据中心设备的折旧成本,因此其风险主要体现在订单、产品价格、竞争和库存方面。对于 Microsoft、Amazon 和 Alphabet 等云计算平台,AI 投资一方面推动云业务发展,另一方面也形成持续的资本开支和折旧费用。
这些企业需要通过提高算力利用率、扩大 AI 服务收入和改善运营效率,证明新增投资能够创造足够回报。对于 CoreWeave 等算力服务商,风险结构可能更加复杂。企业需要先建设或租赁基础设施,再通过长期客户合同回收投资。如果设备交付延期、客户需求变化或融资成本上升,现金流可能受到影响。
因此,AI 资本开支增长并不是所有企业共同的利好,而是上游供应商的收入来源,同时也是下游采购方的投资成本。
电力、融资和建设周期为什么可能影响 2028 年盈利?
AI 数据中心的建设速度不仅取决于 GPU 供应,还受到电力、土地、审批和融资条件影响。大型 AI 数据中心需要稳定的电力供应和高密度冷却设施。即使企业已经获得 GPU,也可能因为电网接入、变电站建设或冷却系统尚未完成,而无法及时投入运营。
这种时间差可能推迟收入兑现。例如,一座数据中心原计划在 2027 年投入使用,但因电力接入延期至 2028 年。如果部分设备和建设支出已经发生,企业就可能面临资金占用时间延长、融资费用增加和投资回收周期推迟等问题。
摩根大通指出,电力供应、设备短缺、建设许可及公众对数据中心扩张的反对,都是影响 AI 基础设施建设的重要约束。部分项目建设周期可能达到 18 至 30 个月。
与此同时,融资成本也会影响项目经济性。如果企业通过债务支持数据中心建设,较高的利率可能增加利息支出。对于需要不断更新 GPU 的运营商而言,未来设备采购还可能产生新的资金需求。
不过,建设延期也可能减少某一时期的实际资本开支,并不一定立即增加折旧。具体影响取决于资产是否达到预定可使用状态、相关成本的会计处理,以及合同和融资安排。因此,2028 年的盈利风险不仅来自折旧,还可能来自项目投产时间、融资成本和客户收入兑现之间的不匹配。
AI 数据中心投资放缓是否意味着科技股一定下跌?
AI 资本开支增速放缓,不一定意味着科技股下跌。对于芯片和设备供应商而言,如果客户减少新增采购,可能影响未来订单增长。但对于大型云计算公司而言,资本开支增速放缓也可能改善自由现金流。
例如,一家企业已经完成大规模数据中心建设,未来能够利用现有计算资源服务更多客户,同时减少新增设备采购,那么其现金流和资本回报率可能得到改善。
因此,资本开支放缓可能同时产生两种不同影响:上游供应商面临订单增长压力,而下游采购方可能获得现金流改善机会。市场最终如何定价,取决于收入增长、成本变化和此前估值预期。
2026 年 11 月,富国银行在 AI 相关半导体股票大幅回撤后上调行业观点,反映出部分未来增长放缓的担忧可能已经体现在估值中。但该机构仍然提示,2028 年潜在的盈利压力可能尚未被充分反映。
这说明企业盈利风险和股票投资风险并不是完全相同的概念。即使一家企业未来盈利增长放缓,如果其股价此前已经大幅调整,估值仍可能具备一定吸引力。反之,即使企业继续增长,如果股票价格包含过高的盈利预期,也可能面临估值压缩。因此,投资者需要同时分析企业未来盈利能力和当前市场价格,而不能仅根据资本开支增减判断股票走势。
投资者如何判断 AI 数据中心是否正在接近盈利拐点?
判断 AI 数据中心投资周期是否发生变化,需要综合观察资本开支、收入、现金流和资产使用效率。
-
可以关注大型科技公司的资本开支指引。如果企业持续上调投资预算,但云业务收入和盈利预测没有同步改善,市场可能更加担心投资回报。
-
需要关注折旧费用与营业利润的关系。如果折旧持续增加,而新增 AI 服务收入无法覆盖相应成本,企业利润率可能受到压制。
-
可以观察自由现金流变化。对于持续扩张的企业,短期自由现金流下降并不必然是负面信号,但如果经营现金流长期无法覆盖必要投资,融资依赖可能提高。
-
需要关注数据中心利用率和客户合同。算力设备投入运营后,是否能够保持较高使用率、客户是否持续支付费用,以及合同期限能否覆盖设备投资回收周期,都会影响长期收益。
-
可以结合股票估值判断市场预期。如果企业未来盈利预测下调,但股价仍然反映较高增长预期,就可能存在进一步调整的风险。
这些指标需要结合企业所处的产业链位置分析。对于芯片供应商,订单和客户采购计划更重要;对于云计算企业,AI 收入和自由现金流更关键;对于算力租赁企业,合同履约、设备利用率和融资能力则可能直接影响经营稳定性。
如何通过 Gate 股票交易关注 AI 数据中心产业链?
AI 数据中心投资周期涉及芯片制造、云计算、算力租赁和基础设施等多个行业。对于希望关注相关市场的投资者,可以通过 Gate 股票交易提供的相关入口,查看平台实际支持的美股标的,并结合财报、估值和行业信息分析市场变化。
例如,投资者可以关注 NVIDIA、AMD 等芯片企业的收入增长与客户订单,观察 Microsoft、Amazon 和 Alphabet 的资本开支与云业务表现,以及 CoreWeave 等算力服务商的融资成本、客户合同和现金流状况。
不同企业虽然都与 AI 数据中心建设相关,但盈利模式和风险来源并不相同。投资者不能仅因为某家公司属于 AI 产业链,就假设其股价会与整个行业同步变化。
在实际交易中,还需要确认平台支持的交易标的、交易时间、费用规则及资产权益性质。尤其是在财报发布和市场波动较大的时期,股票可能出现明显的价格跳空和流动性变化。
Gate 股票交易为用户提供了关注和参与相关市场的渠道,但不能替代独立的投资判断。投资者仍应结合企业基本面、估值水平和自身风险承受能力进行决策,具体产品规则以平台实际展示为准。
总结
AI 数据中心投资持续增长,反映出人工智能产业对计算资源的长期需求,但资本开支扩张与企业盈利改善之间并不存在必然的同步关系。
2028 年之所以成为市场关注的潜在转折点,是因为前期大规模投资形成的折旧费用可能持续增加,而新增资本开支对产业链盈利增长的推动作用可能逐渐减弱。如果 AI 服务收入和算力利用率未能同步改善,部分企业就可能面临利润率下降和自由现金流压力。
不过,2028 年并不是已经确定的 AI 行业衰退节点。对于拥有稳定客户需求、较高设备利用率和充足现金流的企业,资本开支增长放缓也可能意味着投资回报开始改善。
对于投资者而言,真正需要关注的不是 AI 数据中心还会建设多少,而是这些资产能否在使用周期内创造足够的收入、利润和现金流。AI 技术的长期发展前景与相关股票的投资回报,仍然需要分别判断。
FAQ
为什么 2028 年可能成为 AI 数据中心盈利压力的转折点?
因为此前大规模投资形成的折旧费用可能持续增加,而资本开支增长对产业链盈利的推动作用可能减弱。但这只是潜在风险情景,并非确定预测。
AI 数据中心建设越多,企业利润就越高吗?
不一定。利润还取决于客户需求、算力利用率、服务价格、运营成本和设备折旧。
GPU 折旧为什么会影响科技公司利润?
GPU 等设备采购成本通常会在预计使用年限内逐步计入利润表。如果折旧费用增加快于相关收入增长,就可能压缩企业利润。
AI 资本开支放缓对 NVIDIA 是利空吗?
可能影响新增 GPU 采购需求,但具体影响取决于客户订单、产品更新周期、市场份额和盈利预期。资本开支增速下降不等于采购金额必然下降。
为什么 AI 数据中心企业需要关注自由现金流?
因为数据中心建设和设备更新需要大量资金。即使企业收入增长,如果资本开支持续高于经营现金流,也可能增加外部融资需求。
2028 年 AI 科技股一定会下跌吗?
不一定。股价取决于企业盈利、估值和市场预期。如果相关风险已经反映在股价中,或者 AI 商业化进展超出预期,市场表现可能不同。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态