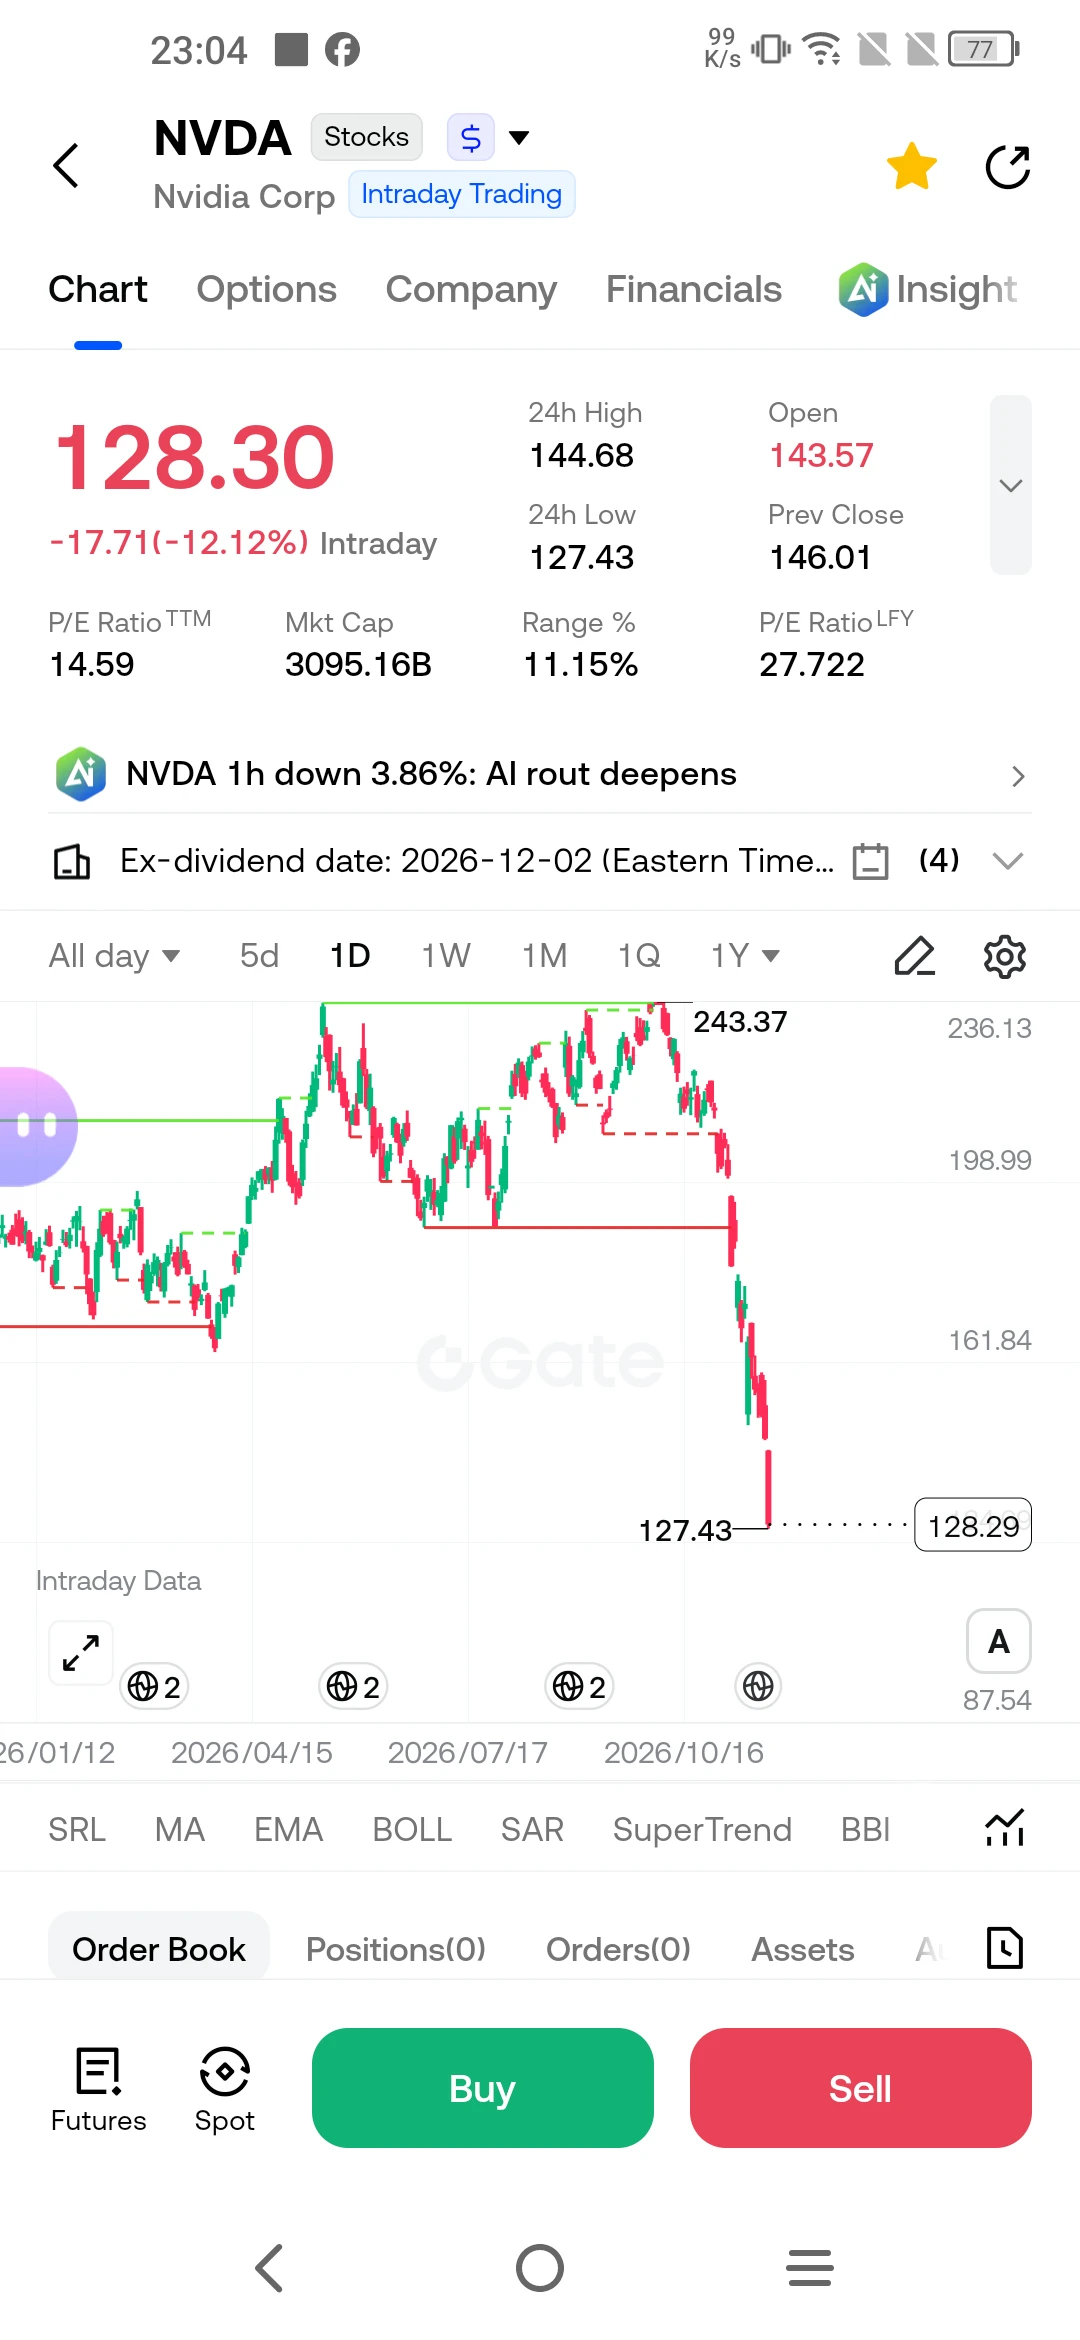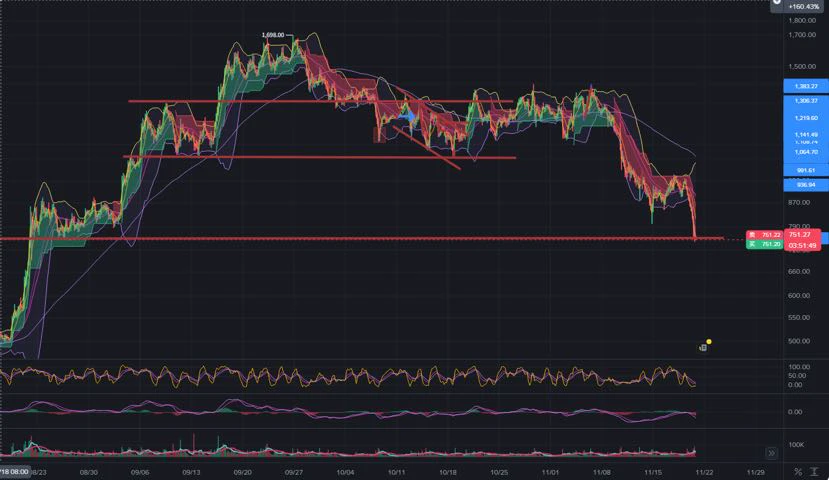









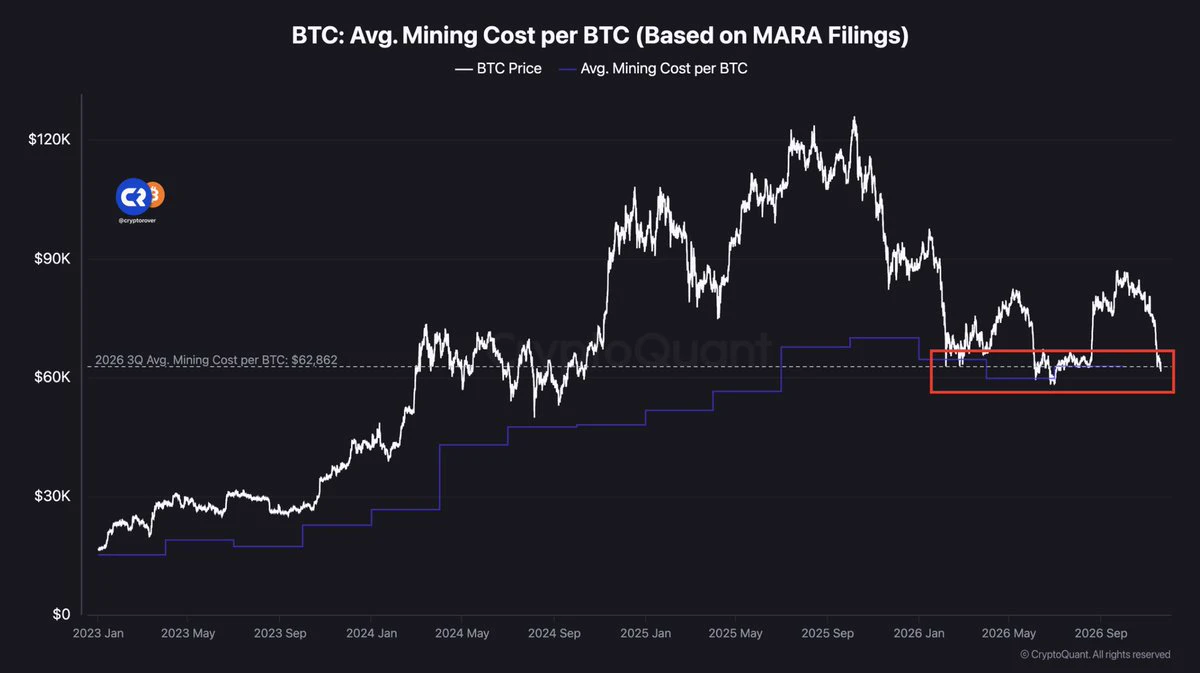
$NVDA Vào thứ Sáu, ngày 20 tháng 11 năm 2026, cổ phiếu Nvidia giảm hơn 12% trong phiên giao dịch, xuống còn 128,30 USD—đánh dấu mức giảm trong một ngày mạnh nhất của công ty kể từ năm 2009—khi cổ phiếu tiến tới tuần giảm thứ bảy liên tiếp. Kể từ khi đạt đỉnh 243,37 USD vào đầu tháng 10, cổ phiếu đã mất hơn 44% giá trị, xóa sổ khoảng 2,5 nghìn tỷ USD vốn hóa thị trường toàn cầu. Vậy những động lực nào đã đẩy công ty từng có giá trị lớn nhất này đến tình cảnh hiện tại?
Ba yếu tố chính đang thúc đẩy đà giảm này. Thứ nhất là áp lực kinh tế vĩ mô: dữ liệu Chỉ số Giá tiêu dùng (CPI) tháng 10 tại Mỹ cao hơn dự kiến, đẩy xác suất Cục Dự trữ Liên bang tăng lãi suất tại cuộc họp tháng 12 lên hơn 90%. Trong môi trường lãi suất cao, cổ phiếu tăng trưởng—với định giá dựa trên dòng tiền trong tương lai—chịu áp lực giảm đáng kể. Yếu tố thứ hai là khủng hoảng riêng của công ty: việc CEO Jensen Huang từ chức vào ngày 12 tháng 11—sau những cáo buộc liên quan đến hành vi cá nhân và các thông tin về hoạt động ở nước ngoài—đã gây ra biến động lớn trong ban lãnh đạo. Công ty tiếp tục chịu thêm sức ép giữa các thông tin cho rằng Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đang điều tra những sai phạm tiềm tàng trong kế toán. Yếu tố thứ ba là sự đánh giá lại mang tính cấu trúc: những hoài nghi về tính bền vững của khoản chi khổng lồ cho hạ tầng trí tuệ nhân tạo, cùng với cạnh tranh ngày càng gay gắt từ các đối thủ như Google và AMD, đã khiến thị trường định giá lại toàn bộ “câu chuyện AI”. Dù bối cảnh tiêu cực như vậy, hoạt động kinh doanh cốt lõi của Nvidia vẫn cho thấy những tín hiệu mạnh mẽ. Trong các tài liệu công bố ngày 17 tháng 11, công ty báo cáo doanh thu kỷ lục 115,8 tỷ USD, cùng triển vọng quý IV vững chắc ở mức 130 tỷ USD. CEO lâm thời Colette Kress đặt mục tiêu tăng trưởng doanh thu 75% cho năm tài chính sắp tới, cho thấy công ty vẫn đang đi đúng hướng. Với vốn hóa thị trường thấp hơn Apple, Microsoft và Alphabet, Nvidia hiện được giao dịch ở tỷ lệ giá trên thu nhập (P/E) 9,3x, trong khi cổ phiếu AMD được định giá ở mức 29 lần lợi nhuận. Khoảng cách định giá này cho thấy thị trường đang áp mức chiết khấu đáng kể lên tương lai của Nvidia—dù mô hình kinh doanh nền tảng của công ty nhìn chung vẫn vững chắc.
Đối với nhà đầu tư cá nhân, bài học rất rõ ràng: Nvidia không còn chỉ là một nhà sản xuất chip; công ty đã trở thành tài sản nằm ở giao điểm của khủng hoảng quản trị, chính sách thắt chặt kinh tế vĩ mô và những tranh luận xoay quanh “bong bóng AI”. Trong những thời điểm như vậy, cách tiếp cận nguy hiểm nhất là hành động bốc đồng vì hoảng loạn hoặc cố định hướng chiến lược chỉ dựa trên một tin tức đơn lẻ. Trong thời gian tới, các quyết định lãi suất của Cục Dự trữ Liên bang, việc bổ nhiệm CEO mới và diễn biến cuộc điều tra của SEC sẽ là những yếu tố then chốt quyết định hướng đi của cổ phiếu. Trong phương trình này, bạn cho rằng yếu tố nào có trọng lượng lớn hơn: hiệu quả hoạt động cốt lõi của công ty hay những bất ổn xoay quanh ban lãnh đạo?
#Nvidia #GateSquare #Macro #TechStocks #ShareWeekly
Không phải lời khuyên đầu tư.
Ba yếu tố chính đang thúc đẩy đà giảm này. Thứ nhất là áp lực kinh tế vĩ mô: dữ liệu Chỉ số Giá tiêu dùng (CPI) tháng 10 tại Mỹ cao hơn dự kiến, đẩy xác suất Cục Dự trữ Liên bang tăng lãi suất tại cuộc họp tháng 12 lên hơn 90%. Trong môi trường lãi suất cao, cổ phiếu tăng trưởng—với định giá dựa trên dòng tiền trong tương lai—chịu áp lực giảm đáng kể. Yếu tố thứ hai là khủng hoảng riêng của công ty: việc CEO Jensen Huang từ chức vào ngày 12 tháng 11—sau những cáo buộc liên quan đến hành vi cá nhân và các thông tin về hoạt động ở nước ngoài—đã gây ra biến động lớn trong ban lãnh đạo. Công ty tiếp tục chịu thêm sức ép giữa các thông tin cho rằng Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) đang điều tra những sai phạm tiềm tàng trong kế toán. Yếu tố thứ ba là sự đánh giá lại mang tính cấu trúc: những hoài nghi về tính bền vững của khoản chi khổng lồ cho hạ tầng trí tuệ nhân tạo, cùng với cạnh tranh ngày càng gay gắt từ các đối thủ như Google và AMD, đã khiến thị trường định giá lại toàn bộ “câu chuyện AI”. Dù bối cảnh tiêu cực như vậy, hoạt động kinh doanh cốt lõi của Nvidia vẫn cho thấy những tín hiệu mạnh mẽ. Trong các tài liệu công bố ngày 17 tháng 11, công ty báo cáo doanh thu kỷ lục 115,8 tỷ USD, cùng triển vọng quý IV vững chắc ở mức 130 tỷ USD. CEO lâm thời Colette Kress đặt mục tiêu tăng trưởng doanh thu 75% cho năm tài chính sắp tới, cho thấy công ty vẫn đang đi đúng hướng. Với vốn hóa thị trường thấp hơn Apple, Microsoft và Alphabet, Nvidia hiện được giao dịch ở tỷ lệ giá trên thu nhập (P/E) 9,3x, trong khi cổ phiếu AMD được định giá ở mức 29 lần lợi nhuận. Khoảng cách định giá này cho thấy thị trường đang áp mức chiết khấu đáng kể lên tương lai của Nvidia—dù mô hình kinh doanh nền tảng của công ty nhìn chung vẫn vững chắc.
Đối với nhà đầu tư cá nhân, bài học rất rõ ràng: Nvidia không còn chỉ là một nhà sản xuất chip; công ty đã trở thành tài sản nằm ở giao điểm của khủng hoảng quản trị, chính sách thắt chặt kinh tế vĩ mô và những tranh luận xoay quanh “bong bóng AI”. Trong những thời điểm như vậy, cách tiếp cận nguy hiểm nhất là hành động bốc đồng vì hoảng loạn hoặc cố định hướng chiến lược chỉ dựa trên một tin tức đơn lẻ. Trong thời gian tới, các quyết định lãi suất của Cục Dự trữ Liên bang, việc bổ nhiệm CEO mới và diễn biến cuộc điều tra của SEC sẽ là những yếu tố then chốt quyết định hướng đi của cổ phiếu. Trong phương trình này, bạn cho rằng yếu tố nào có trọng lượng lớn hơn: hiệu quả hoạt động cốt lõi của công ty hay những bất ổn xoay quanh ban lãnh đạo?
#Nvidia #GateSquare #Macro #TechStocks #ShareWeekly
Không phải lời khuyên đầu tư.