Vào năm 2026, đóng gói tiên tiến tiếp tục là trọng tâm lớn của ngành bán dẫn. TSMC đã giới thiệu lộ trình cho công nghệ đóng gói CoWoS quy mô lớn hơn tại hội nghị chuyên đề công nghệ thường niên, với kế hoạch tích hợp nhiều chiplet tính toán và HBM hơn bằng cách mở rộng kích thước gói. Trong khi đó, TrendForce đã lưu ý vào tháng 9 rằng khi kích thước của các bộ tăng tốc AI tăng lên, CoWoS-L được kỳ vọng sẽ tiếp tục là một giải pháp đóng gói quan trọng cho các chip AI cao cấp trong vài năm tới.
Đối với NVIDIA, AMD và các nhà cung cấp chip AI khác, ngay cả khi họ có thể có đủ wafer tiến trình tiên tiến, tình trạng thiếu HBM hoặc công suất đóng gói tiên tiến vẫn có thể khiến họ không thể hoàn tất việc giao sản phẩm theo kế hoạch. Vì vậy, việc hiểu về CoWoS không chỉ giúp giải thích cách chip AI được sản xuất mà còn giúp nhà đầu tư phân tích các hạn chế về công suất, cạnh tranh công nghệ và cơ hội kinh doanh trong toàn bộ chuỗi cung ứng bán dẫn.
Những điểm chính
-
CoWoS là công nghệ đóng gói tiên tiến của TSMC. Công nghệ này sử dụng các cấu trúc liên kết mật độ cao để tích hợp GPU, chiplet tính toán của bộ tăng tốc AI và bộ nhớ băng thông cao (HBM) trong cùng một gói.
-
Sản lượng chip AI không chỉ phụ thuộc vào wafer GPU. Wafer tiến trình tiên tiến, HBM, công suất đóng gói CoWoS và đế gói đều có thể ảnh hưởng đến số lượng sản phẩm cuối cùng được giao.
-
CoWoS-S, CoWoS-L và CoWoS-R sử dụng các cấu trúc liên kết khác nhau. Khi chip AI ngày càng lớn hơn, CoWoS-L đang trở thành một giải pháp đóng gói quan trọng cho các bộ tăng tốc AI cỡ lớn.
-
NVIDIA, AMD và các nhà cung cấp dịch vụ đám mây đều đang cạnh tranh để có được nguồn lực đóng gói tiên tiến. Sự phát triển của GPU AI và ASIC tùy chỉnh đồng nghĩa nhu cầu về CoWoS không còn chỉ giới hạn ở một nhà sản xuất chip duy nhất.
-
Việc mở rộng công suất CoWoS có thể ảnh hưởng đến chuỗi cung ứng bán dẫn. Tuy nhiên, nhu cầu đóng gói tăng không có nghĩa là mọi công ty liên quan đều sẽ đạt cùng mức tăng trưởng lợi nhuận. Năng lực công nghệ, đơn hàng và định giá vẫn cần được xem xét cẩn trọng.
CoWoS là gì và khác với đóng gói chip truyền thống như thế nào?
CoWoS là viết tắt của Chip-on-Wafer-on-Substrate. Đây là công nghệ đóng gói 2,5D tiên tiến, có chức năng cốt lõi là kết nối nhiều chip hoặc chiplet thông qua các cấu trúc liên kết mật độ cao để chúng có thể hoạt động cùng nhau trong cùng một gói. Không giống các thiết kế tập trung mọi chức năng trong một chip lớn duy nhất, CoWoS có thể kết hợp chip tính toán, bộ nhớ và các thành phần khác thành một hệ thống phức tạp hơn.
Đóng gói chip truyền thống chủ yếu bảo vệ chip, kết nối chip với các mạch bên ngoài, đồng thời cung cấp các đường cấp điện và tản nhiệt. Trong một số giải pháp đóng gói truyền thống, bộ xử lý và bộ nhớ giao tiếp thông qua các bảng mạch nằm ngoài gói. Khi AI đòi hỏi tốc độ truyền dữ liệu cao hơn, loại kết nối này có thể gặp các hạn chế về băng thông, độ trễ và mức tiêu thụ điện năng. Ngược lại, CoWoS sử dụng bộ xen kẽ hoặc các cấu trúc liên kết mật độ cao khác để rút ngắn khoảng cách giữa các chip khác nhau và cải thiện hiệu quả trao đổi dữ liệu.
Ví dụ, một bộ tăng tốc cỡ lớn được thiết kế cho việc huấn luyện AI có thể cần kết nối đồng thời với nhiều ngăn xếp HBM. CoWoS có thể đặt chip tính toán và HBM trong cùng một cấu trúc gói, đồng thời sử dụng các liên kết kim loại dày đặc để cho phép giao tiếp tốc độ cao. Thiết kế này không có nghĩa GPU và HBM được sản xuất như một chip duy nhất. Thay vào đó, đóng gói tiên tiến tạo ra một hệ thống tính toán được tích hợp chặt chẽ. TSMC đưa CoWoS vào nền tảng công nghệ 3DFabric của mình và tiếp tục mở rộng các cấu trúc đóng gói nhằm đáp ứng nhu cầu của điện toán hiệu năng cao và các ứng dụng AI.
CoWoS tích hợp GPU, HBM và bộ xen kẽ như thế nào?
Cấu trúc cốt lõi của CoWoS thường bao gồm chip tính toán logic, HBM, các cấu trúc liên kết mật độ cao và đế gói. Chip logic thực hiện các phép tính AI, HBM cung cấp khả năng truy cập dữ liệu tốc độ cao, còn bộ xen kẽ hoặc cấu trúc liên kết cục bộ kết nối các tín hiệu giữa những chip khác nhau. Sau đó, đế gói kết nối toàn bộ mô-đun với bo mạch chủ máy chủ và hỗ trợ truyền điện cũng như truyền tín hiệu.
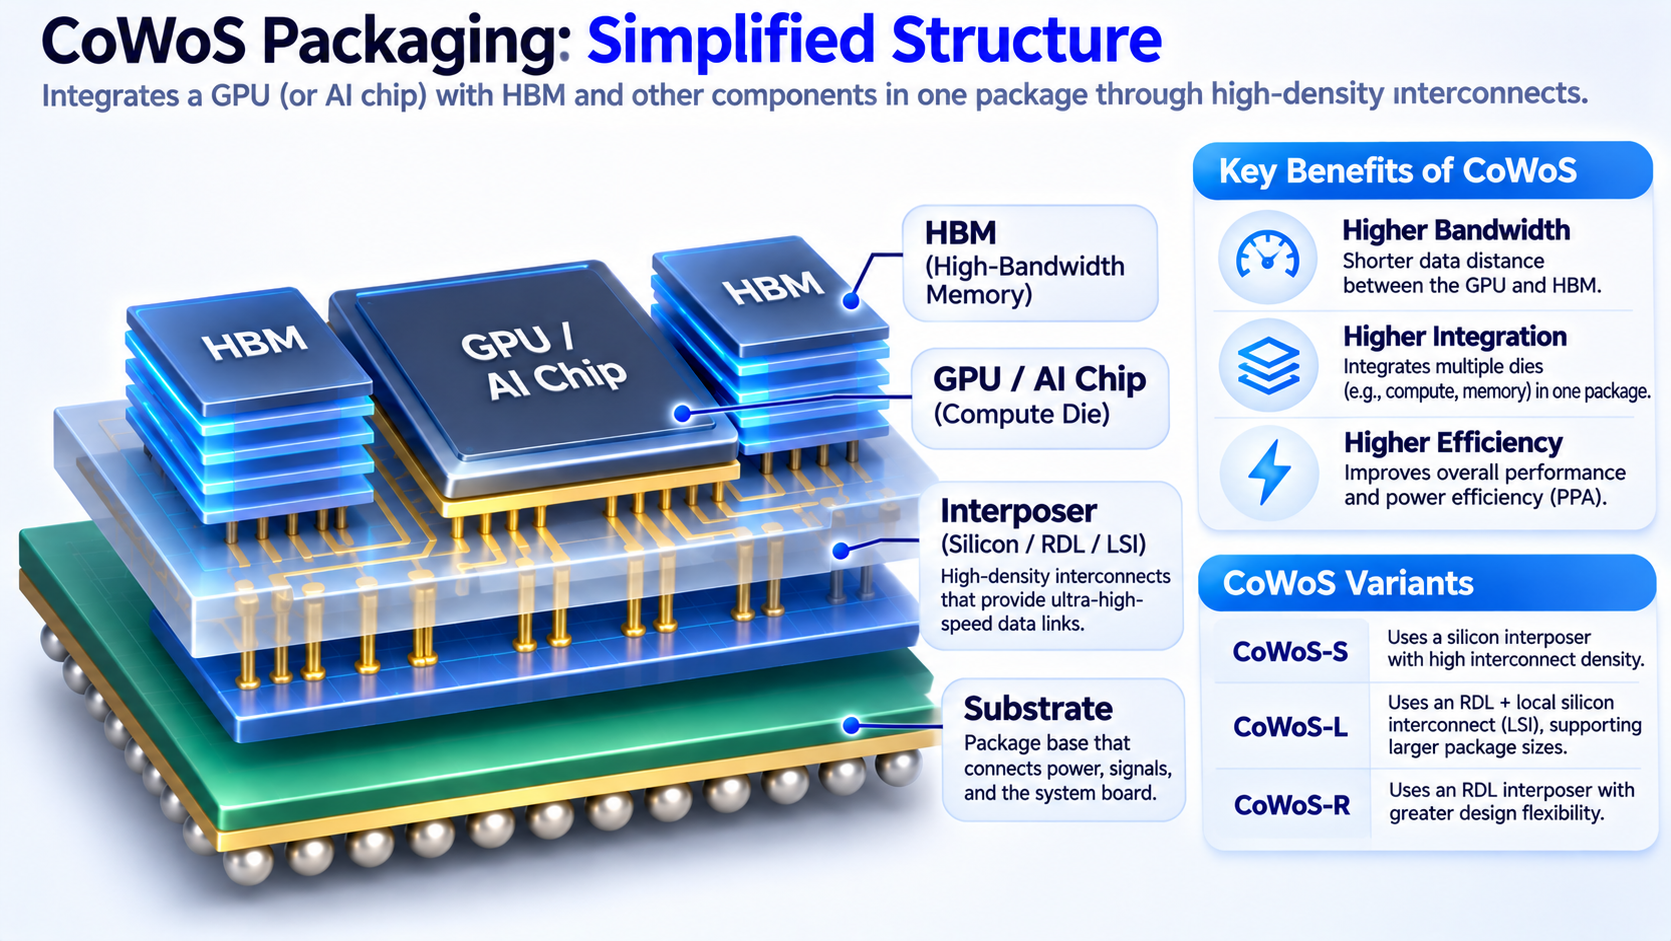
HBM là một thành phần chủ chốt trong cấu trúc này. So với bộ nhớ máy chủ thông thường, HBM xếp chồng nhiều lớp chip DRAM và sử dụng giao diện rộng để cung cấp băng thông bộ nhớ rất cao trong một diện tích gói tương đối nhỏ. Đối với các tác vụ suy luận AI thường xuyên đọc tham số mô hình và các tác vụ huấn luyện cần trao đổi dữ liệu quy mô lớn, HBM có thể giúp giảm bớt một số điểm nghẽn truy cập bộ nhớ.
Tuy nhiên, HBM chỉ có thể phát huy toàn bộ hiệu năng khi chip tính toán có thể truy cập hiệu quả. CoWoS sử dụng các liên kết dày đặc để kết nối chip tính toán với nhiều ngăn xếp HBM, cho phép dữ liệu di chuyển qua quãng đường ngắn hơn. Điều này không chỉ có thể tăng băng thông mà còn cải thiện hiệu quả năng lượng trong một số quy trình truyền dữ liệu.
Do đó, hiệu năng của một bộ tăng tốc AI tiên tiến phụ thuộc vào nhiều yếu tố, bao gồm kiến trúc tính toán, cấu hình HBM, liên kết đóng gói và phần mềm hệ thống. Ngay cả khi GPU có năng lực tính toán lý thuyết rất cao, hiệu năng ứng dụng thực tế vẫn có thể bị hạn chế nếu băng thông bộ nhớ không đủ hoặc hiệu quả truyền dữ liệu thấp.
CoWoS-S, CoWoS-L và CoWoS-R khác nhau như thế nào?
TSMC hiện cung cấp ba giải pháp công nghệ chính: CoWoS-S, CoWoS-L và CoWoS-R. Các giải pháp này cùng hướng đến mục tiêu tích hợp chip mật độ cao, nhưng khác nhau về cấu trúc bộ xen kẽ, khả năng mở rộng và các trường hợp sử dụng phù hợp.
| Loại công nghệ |
Cấu trúc cốt lõi |
Đặc điểm chính |
| CoWoS-S |
Bộ xen kẽ silicon |
Liên kết mật độ cao, phù hợp với điện toán hiệu năng cao |
| CoWoS-L |
Cấu trúc bộ xen kẽ RDL + liên kết silicon cục bộ (LSI) |
Hỗ trợ kích thước gói lớn hơn và tích hợp đa chip |
| CoWoS-R |
Bộ xen kẽ RDL |
Sử dụng các cấu trúc liên kết polymer và đồng, mang lại tính linh hoạt trong thiết kế |
CoWoS-S là một giải pháp tương đối trưởng thành. Công nghệ này sử dụng bộ xen kẽ silicon lớn để kết nối chip tính toán và HBM, cung cấp mật độ liên kết cao. Khi các bộ tăng tốc AI tiếp tục bổ sung chiplet tính toán và ngăn xếp HBM, diện tích gói cần thiết cũng tiếp tục tăng. Độ khó sản xuất, chi phí và các hạn chế về kích thước của bộ xen kẽ silicon lớn đang dần trở thành những vấn đề cần được giải quyết.
CoWoS-L kết hợp các lớp phân phối lại với cấu trúc liên kết silicon cục bộ. Công nghệ này cung cấp các liên kết mật độ cao tại những vị trí cần kết nối tốc độ cao, đồng thời hỗ trợ diện tích gói lớn hơn. CoWoS-L của TSMC đã đi vào sản xuất hàng loạt năm 2024 và tiếp tục phát triển theo hướng kích thước lớn hơn. Trong một nghiên cứu năm 2026, TrendForce cho biết CoWoS-L được kỳ vọng sẽ duy trì vị thế quan trọng trong lĩnh vực đóng gói tiên tiến dành cho chip AI cao cấp đến năm 2028, nhờ độ trưởng thành công nghệ và lợi thế về tỷ lệ thành phẩm.
CoWoS-R sử dụng bộ xen kẽ RDL dựa trên các liên kết polymer và đồng, mang đến các lựa chọn thiết kế linh hoạt hơn trong một số ứng dụng. Cần lưu ý rằng không có giải pháp nào trong ba giải pháp này có thứ hạng hiệu năng tuyệt đối áp dụng cho mọi sản phẩm. Nhà thiết kế chip cần chọn giải pháp phù hợp dựa trên mật độ liên kết, kích thước gói, chi phí sản xuất, tỷ lệ thành phẩm và yêu cầu sản phẩm.
Vì sao nhu cầu chip AI phụ thuộc vào nhiều yếu tố hơn công suất GPU?
Sản xuất chip AI bao gồm nhiều công đoạn liên kết với nhau. Trước tiên, một công ty thiết kế chip hoàn thiện kiến trúc cho GPU hoặc bộ tăng tốc AI. Sau đó, một xưởng đúc sử dụng tiến trình tiên tiến để sản xuất chip tính toán. Đồng thời, các nhà sản xuất bộ nhớ cần cung cấp HBM đáp ứng thông số yêu cầu, trong khi các nhà sản xuất đóng gói tích hợp chip tính toán với bộ nhớ. Sản phẩm sau đó trải qua quá trình kiểm thử, lắp ráp đế và các công đoạn khác trước khi có thể giao hàng.
Điều này có nghĩa là sản lượng wafer GPU chỉ đại diện cho một phần năng lực cung ứng chip AI. Giả sử một công ty dự kiến sản xuất 100.000 bộ tăng tốc AI và đã có đủ chip tính toán, nhưng HBM sẵn có chỉ hỗ trợ được 80.000 sản phẩm, còn công suất đóng gói tiên tiến chỉ hỗ trợ được 60.000 sản phẩm. Trong trường hợp đó, số lượng sản phẩm hoàn chỉnh cuối cùng có thể bị giới hạn bởi công đoạn đóng gói. Ví dụ này chỉ được cung cấp để giải thích các hạn chế trong chuỗi cung ứng và không đại diện cho dữ liệu sản xuất thực tế của bất kỳ công ty nào.
Vào tháng 3 năm 2026, một nghiên cứu do Epoch AI công bố ước tính rằng trong năm 2025, NVIDIA, Google, AMD và Amazon, bốn nhà thiết kế và bên mua chip AI lớn, đã cùng tiêu thụ hơn 90% công suất CoWoS và nguồn cung HBM toàn cầu, trong khi chỉ chiếm tỷ trọng tương đối nhỏ hơn trong sản lượng chiplet logic tiên tiến. Điều này cho thấy trong một số giai đoạn, đóng gói tiên tiến và HBM có thể bị hạn chế hơn nguồn cung wafer logic tiên tiến theo nghĩa thông thường. Cần lưu ý rằng nghiên cứu này sử dụng mô hình ước tính và kết quả của nó không đại diện cho tỷ lệ sử dụng công suất thực tế của tất cả nhà sản xuất.
Vì vậy, phân tích nguồn cung chip AI không chỉ cần theo dõi công suất wafer 3 nm hoặc 2 nm của TSMC. Cũng cần xem xét việc giao HBM, tỷ lệ thành phẩm đóng gói, nguồn cung đế và năng lực kiểm thử. Tốc độ mở rộng công suất khác nhau giữa các công đoạn, và sự chậm trễ tại bất kỳ công đoạn then chốt nào cũng có thể ảnh hưởng đến thời điểm ra mắt và giao sản phẩm cuối cùng.
Vì sao NVIDIA, AMD và các nhà cung cấp dịch vụ đám mây cạnh tranh công suất CoWoS?
Khi nhu cầu điện toán AI tăng lên, NVIDIA và AMD đều cần thêm nguồn lực đóng gói tiên tiến để hỗ trợ các sản phẩm GPU thế hệ tiếp theo. Đồng thời, các công ty công nghệ lớn như Google, Amazon, Microsoft và Meta đang phát triển các bộ tăng tốc AI riêng. Mặc dù các sản phẩm này sử dụng kiến trúc tính toán khác nhau, một số sản phẩm cũng cần HBM và công nghệ đóng gói tiên tiến, từ đó tạo ra nhu cầu chung trên toàn chuỗi cung ứng liên quan.
Đối với NVIDIA, công suất CoWoS có liên hệ chặt chẽ với năng lực xuất xưởng GPU AI cao cấp. GPU cần được đóng gói cùng HBM trước khi có thể tích hợp sâu hơn vào các hệ thống quy mô máy chủ và quy mô tủ rack. Ngay cả khi nhu cầu thị trường đối với bộ tăng tốc AI mạnh, công suất đóng gói không đủ vẫn có thể buộc các công ty điều chỉnh lịch giao hàng. AMD cũng đối mặt với những thách thức tương tự, vì việc phát triển các sản phẩm Instinct của hãng cũng đòi hỏi sự phối hợp giữa nguồn lực wafer, HBM, đóng gói và đế.
Vào tháng 9 năm 2026, TrendForce cho biết NVIDIA đang tiếp tục thúc đẩy các hệ thống rack AI quy mô lớn, trong khi AMD tích cực phát triển dòng sản phẩm MI400/MI450. Đồng thời, TPU của Google, Trainium của Amazon và các ASIC nội bộ của những nhà cung cấp dịch vụ đám mây khác đang mở rộng triển khai. Các sản phẩm khác nhau sử dụng các giải pháp đóng gói khác nhau, nhưng xu hướng chung là ngày càng nhiều nhà cung cấp chip AI cần nguồn lực đóng gói mật độ cao và bộ nhớ tốc độ cao.
Sự cạnh tranh này không có nghĩa mọi chip AI đều phải sử dụng CoWoS. Các công nghệ thay thế như EMIB của Intel cũng đang phát triển, và một số chip có thể sử dụng các giải pháp đóng gói khác. Điểm then chốt là điện toán AI cao cấp tiếp tục đòi hỏi mật độ liên kết chip cao hơn, diện tích gói lớn hơn và băng thông bộ nhớ lớn hơn, khiến đóng gói tiên tiến trở thành nguồn lực chuỗi cung ứng ngày càng quan trọng.
Vì sao công suất CoWoS khó mở rộng nhanh chóng?
Việc mở rộng công suất đóng gói tiên tiến không chỉ đơn thuần là bổ sung thiết bị. CoWoS bao gồm nhiều quy trình phức tạp, như sản xuất độ chính xác cao, đặt chip, xử lý cấu trúc liên kết, xử lý vật liệu và kiểm thử độ tin cậy. Khi diện tích gói tăng lên và số lượng chiplet tăng, nhà sản xuất phải kiểm soát nhiều biến số quy trình hơn, từ đó đặt ra yêu cầu cao hơn về độ chính xác thiết bị, tỷ lệ thành phẩm và sự phối hợp chuỗi cung ứng.
Tỷ lệ thành phẩm đóng gói là một yếu tố quan trọng. Giả sử một mô-đun gói lớn chứa nhiều chiplet tính toán giá trị cao và các ngăn xếp HBM. Một lỗi tại công đoạn sản xuất quan trọng có thể ảnh hưởng đến khả năng sử dụng của toàn bộ mô-đun. Cấu trúc gói càng phức tạp, nhà sản xuất càng cần tối ưu hóa quy trình, hoạt động kiểm tra và quy trình sửa chữa. Do đó, một dây chuyền sản xuất đóng gói mới thường cần thời gian để chuyển từ giai đoạn xây dựng sang sản xuất hàng loạt ổn định. Công suất theo kế hoạch không thể đơn giản được xem tương đương với công suất xuất hàng thực tế.
Ngoài ra, việc mở rộng công suất CoWoS còn chịu ảnh hưởng từ thiết bị thượng nguồn, đế gói, vật liệu và nguồn nhân lực. Vào tháng 4 năm 2026, TrendForce cho biết nhu cầu chip AI đã mở rộng áp lực nguồn cung từ sản xuất wafer tiên tiến sang thiết bị đóng gói, đế và vật liệu liên quan. Ngay cả khi TSMC tiếp tục tăng công suất đóng gói, tốc độ mở rộng chậm hơn của các nhà cung cấp hỗ trợ vẫn có thể tạo ra các điểm nghẽn mới.
Đối với các nhà sản xuất chip, điều này cũng giải thích vì sao hoạch định công suất dài hạn ngày càng trở nên quan trọng. Các công ty cần phối hợp trước với xưởng đúc, nhà sản xuất bộ nhớ và nhà cung cấp đóng gói để bảo đảm các nguồn lực cần thiết có sẵn tại những công đoạn sản xuất khác nhau vào khoảng cùng thời điểm. Nếu không, công suất tăng tại một công đoạn có thể không ngay lập tức chuyển thành lượng xuất xưởng chip AI cuối cùng cao hơn.
TSMC đang mở rộng công suất CoWoS như thế nào? Những diễn biến mới trong năm 2026 là gì?
TSMC đang mở rộng kích thước gói, tối ưu hóa cấu trúc liên kết và nâng cao năng lực sản xuất để đáp ứng yêu cầu về hiệu năng tính toán và dung lượng bộ nhớ của các bộ tăng tốc AI thế hệ tiếp theo. Khi các bộ tăng tốc AI đơn lẻ tích hợp nhiều chiplet và HBM hơn, diện tích gói tiếp tục tăng, khiến giới hạn kích thước của bộ xen kẽ truyền thống trở thành một thách thức kỹ thuật lớn.
Vào tháng 5 năm 2026, TSMC đã giới thiệu các công nghệ CoWoS lớn hơn tại một hội nghị chuyên đề công nghệ và cho biết hãng đã bắt đầu sản xuất một giải pháp CoWoS có kích thước bằng 5,5 lần kích thước reticle. Bội số này mô tả quy mô gói so với diện tích phơi sáng reticle tiêu chuẩn. Điều đó không có nghĩa hiệu năng tính toán tăng theo cùng bội số. Ý nghĩa chính của việc mở rộng kích thước gói là cho phép tích hợp nhiều chip tính toán và thành phần bộ nhớ hơn trong cùng một gói.
Lộ trình mở rộng công nghệ CoWoS của TSMC
| 2024 |
Giải pháp CoWoS-L có kích thước bằng 3,5 lần reticle đã đi vào sản xuất hàng loạt |
| 2026 |
Đẩy mạnh sản xuất CoWoS có kích thước bằng 5,5 lần reticle |
| 2028 (dự kiến) |
Giới thiệu giải pháp có kích thước xấp xỉ 14 lần reticle, có thể tích hợp khoảng 10 chiplet tính toán lớn và 20 ngăn xếp HBM |
| 2029 (dự kiến) |
Tiếp tục mở rộng vượt quá 14 lần kích thước reticle |
Nguồn: tài liệu công nghệ CoWoS của TSMC và hội nghị chuyên đề công nghệ năm 2026. Các mốc thời gian trong tương lai là kế hoạch và không cho thấy việc sản xuất hàng loạt đã hoàn tất.
Những diễn biến này phản ánh sự thay đổi trong cách chip AI mở rộng quy mô. Trước đây, áp dụng các tiến trình sản xuất transistor tiên tiến hơn là một phương thức quan trọng để cải thiện hiệu năng tính toán. Hiện nay, nhà sản xuất cũng có thể cải thiện năng lực hệ thống bằng cách mở rộng kích thước gói và tăng số lượng chiplet cũng như ngăn xếp HBM. Tuy nhiên, các gói lớn hơn cũng có thể tạo ra thách thức liên quan đến chi phí sản xuất, cấp điện, tản nhiệt và tỷ lệ thành phẩm. Giá trị thương mại thực tế của các lộ trình công nghệ này vẫn cần được đánh giá dựa trên hiệu quả sản xuất hàng loạt.
Mối quan hệ giữa CoWoS, HBM, chiplet và tiến trình tiên tiến là gì?
CoWoS, HBM, chiplet và tiến trình tiên tiến thường xuất hiện cùng nhau trong các thảo luận về ngành chip AI, nhưng chúng không phải là các khái niệm công nghệ giống nhau. Tiến trình tiên tiến chủ yếu ảnh hưởng đến mật độ transistor, hiệu năng và mức tiêu thụ điện năng trong chip logic. Chiplet là một phương pháp thiết kế chia một hệ thống chip phức tạp thành nhiều chiplet. HBM cung cấp bộ nhớ băng thông cao. CoWoS tích hợp các thành phần này trong cùng một gói thông qua các liên kết mật độ cao.
Ví dụ, một bộ tăng tốc AI có thể sử dụng tiến trình tiên tiến để sản xuất các chiplet tính toán, sau đó kết nối nhiều chiplet với HBM thông qua CoWoS. Thiết kế này có thể, ở một mức độ nhất định, vượt qua các hạn chế mà một chip lớn duy nhất gặp phải về kích thước sản xuất và tích hợp hệ thống. Tuy nhiên, chiplet không nhất thiết phải cần CoWoS, và HBM không phải là thành phần thiết yếu cho mọi chip AI. Kiến trúc cụ thể phụ thuộc vào mục tiêu hiệu năng, chi phí sản xuất và trường hợp sử dụng sản phẩm.
Từ góc độ chuỗi cung ứng, các công nghệ này có tính bổ trợ cao. Tiến trình tiên tiến quyết định năng lực nền tảng của chip tính toán, HBM cung cấp băng thông dữ liệu, còn đóng gói tiên tiến quyết định mức độ hiệu quả mà nhiều thành phần có thể hoạt động cùng nhau. Vì vậy, sự phát triển của ngành chip AI không thể chỉ được quy cho việc tiếp tục thu nhỏ nút tiến trình. Ngành này cần sự tối ưu hóa phối hợp trên các khía cạnh thiết kế chip, sản xuất, bộ nhớ và đóng gói.
Những công ty bán dẫn nào có thể bị ảnh hưởng bởi nhu cầu CoWoS gia tăng?
Nhu cầu CoWoS tăng trước hết ảnh hưởng đến các xưởng đúc và công ty đóng gói tiên tiến. TSMC không chỉ sản xuất khối lượng lớn chip logic tiên tiến mà còn cung cấp dịch vụ đóng gói CoWoS, cho phép hãng tham gia vào nhiều công đoạn, từ sản xuất tiền kỳ đến tích hợp hậu kỳ. Tuy nhiên, việc mở rộng công suất đóng gói tiên tiến thường đòi hỏi đầu tư vốn đáng kể. Đóng góp của hoạt động này vào lợi nhuận vẫn phụ thuộc vào tỷ lệ sử dụng công suất, tỷ lệ thành phẩm, mức giá với khách hàng và chi phí khấu hao.
Các nhà cung cấp HBM và vật liệu bán dẫn là một nhóm khác có thể bị ảnh hưởng. Các công ty như SK hynix, Samsung và Micron tham gia thị trường bộ nhớ băng thông cao, trong khi các nhà cung cấp đế gói tiên tiến, thiết bị và vật liệu liên quan cũng có thể hưởng lợi từ nhu cầu điện toán AI gia tăng. Tuy nhiên, các công ty khác nhau về cơ cấu sản phẩm, năng lực công nghệ và cấu trúc khách hàng. Không nên xem toàn bộ chuỗi cung ứng là một nhóm tăng trưởng duy nhất.
Đối với NVIDIA và AMD, công suất CoWoS mở rộng có thể cải thiện điều kiện cung ứng cho các bộ tăng tốc AI cao cấp. Nếu nguồn lực đóng gói trở nên sẵn có hơn, các nhà sản xuất chip có thể dễ dàng đáp ứng đơn hàng của khách hàng hơn. Tuy nhiên, nguồn cung được cải thiện cũng có thể thay đổi giá cả và bối cảnh cạnh tranh. Đặc biệt, khi nhiều GPU AI và ASIC tùy chỉnh hơn gia nhập thị trường, nguồn lực đóng gói tiên tiến có thể bớt bị hạn chế hơn, và cạnh tranh giữa các nhà sản xuất có thể tập trung nhiều hơn vào hiệu năng thực tế, chi phí hệ thống và hệ sinh thái phần mềm.
Do đó, nhà đầu tư không nên suy luận rằng doanh thu hoặc giá cổ phiếu của một công ty nhất thiết sẽ tăng chỉ vì công ty đó thuộc chuỗi cung ứng CoWoS. Các yếu tố quan trọng hơn bao gồm vai trò cụ thể của công ty trong chuỗi cung ứng, rào cản công nghệ, kế hoạch mở rộng công suất, mức độ tập trung khách hàng và những thay đổi trong tương lai về biên lợi nhuận.
Nhà đầu tư có thể xác định việc mở rộng công suất CoWoS có tạo ra cơ hội đầu tư thực sự hay không như thế nào?
Các nhà đầu tư theo dõi cổ phiếu TSMC và bán dẫn AI cần phân biệt giữa nhu cầu thị trường, kế hoạch công suất và lượng giao hàng thực tế. Nhu cầu CoWoS gia tăng cho thấy khách hàng cần thêm nguồn lực đóng gói tiên tiến, nhưng công suất mới theo kế hoạch phải trải qua lắp đặt thiết bị, xác nhận quy trình và cải thiện tỷ lệ thành phẩm trước khi dần trở thành sản lượng có thể bán được.
Nhà đầu tư có thể theo dõi tỷ lệ sử dụng công suất và cơ cấu sản phẩm. Nếu công suất đóng gói tiên tiến duy trì mức sử dụng cao trong thời gian dài, các công ty liên quan có thể có cơ hội tăng trưởng kinh doanh thuận lợi. Tuy nhiên, nếu ngành mở rộng công suất mạnh trong khi nhu cầu chip AI thực tế thấp hơn kỳ vọng, tỷ lệ sử dụng công suất có thể giảm. Chi phí sản xuất và giá sản phẩm cũng có thể khác nhau giữa các giải pháp công nghệ CoWoS. Không thể đánh giá khả năng sinh lời chỉ dựa trên diện tích gói hoặc khối lượng công suất.
Định giá công ty và kỳ vọng thị trường cũng cần được xem xét. Giá cổ phiếu bán dẫn thường phản ánh trước kỳ vọng tăng trưởng trong vài quý tiếp theo hoặc thậm chí trong những giai đoạn dài hơn. Ngay cả khi nhu cầu CoWoS tiếp tục tăng, nếu giá cổ phiếu của một công ty đã phản ánh đầy đủ các kỳ vọng lạc quan, kết quả tài chính thực tế vẫn có thể không thúc đẩy định giá tăng thêm.
Đối với nhà đầu tư cá nhân, CoWoS phù hợp hơn để được xem là công cụ phân tích nhằm hiểu chuỗi cung ứng bán dẫn AI thay vì một tín hiệu mua hoặc bán độc lập. Việc đánh giá toàn diện hơn về những thay đổi của ngành đòi hỏi phải xem xét đóng gói tiên tiến cùng với HBM, xưởng đúc wafer, lượng xuất xưởng GPU, chi tiêu vốn của khách hàng và biên lợi nhuận doanh nghiệp.
Tóm tắt
CoWoS là công nghệ đóng gói tiên tiến quan trọng mà TSMC sử dụng cho điện toán hiệu năng cao và các bộ tăng tốc AI. Thông qua các cấu trúc liên kết mật độ cao, công nghệ này tích hợp GPU, chiplet tính toán và HBM trong cùng một gói. CoWoS giải quyết nhiều vấn đề hơn việc lắp ráp chip. Công nghệ này cũng ảnh hưởng đến hiệu quả truyền dữ liệu giữa tính toán và bộ nhớ, hiệu năng hệ thống và khả năng mở rộng sản xuất.
Khi NVIDIA, AMD và các nhà cung cấp dịch vụ đám mây lớn tiếp tục phát triển bộ tăng tốc AI, đóng gói tiên tiến đã trở thành một yếu tố quan trọng ảnh hưởng đến nguồn cung chip. Ngay cả khi nguồn cung wafer tiến trình tiên tiến đủ, các điểm nghẽn về HBM, CoWoS hoặc đế gói vẫn có thể hạn chế việc giao sản phẩm cuối cùng.
Trong tương lai, khi CoWoS-L, các công nghệ gói lớn và các giải pháp đóng gói tiên tiến khác tiếp tục phát triển, cạnh tranh giữa các chip AI sẽ ngày càng phụ thuộc vào sự phối hợp giữa năng lực sản xuất, bộ nhớ và tích hợp hệ thống. Đối với nhà đầu tư bán dẫn, hiểu về CoWoS là một cách để xem xét động lực cung và cầu thực tế của ngành AI vượt ra ngoài GPU. Tuy nhiên, việc đánh giá vẫn cần kết hợp kết quả kinh doanh doanh nghiệp, tỷ lệ sử dụng công suất và định giá cổ phiếu.
Câu hỏi thường gặp
CoWoS là gì?
CoWoS là công nghệ đóng gói tiên tiến do TSMC phát triển. Công nghệ này tích hợp chip tính toán với các thành phần như HBM trong cùng một gói thông qua các cấu trúc liên kết mật độ cao. Công nghệ này chủ yếu được sử dụng trong AI và điện toán hiệu năng cao.
CoWoS là công nghệ đóng gói 2,5D hay 3D?
CoWoS thường được phân loại là công nghệ đóng gói 2,5D tiên tiến. Công nghệ này có thể kết nối nhiều chip trong cùng một gói và cũng có thể tích hợp HBM, vốn sử dụng các cấu trúc xếp chồng 3D bên trong. Tuy nhiên, không nên đánh đồng CoWoS trực tiếp với tất cả công nghệ xếp chồng chip 3D.
CoWoS và HBM khác nhau như thế nào?
HBM là công nghệ bộ nhớ băng thông cao, còn CoWoS là công nghệ đóng gói tiên tiến. HBM cung cấp khả năng truy cập dữ liệu tốc độ cao, trong khi CoWoS giúp thiết lập các liên kết mật độ cao giữa chip tính toán và HBM.
Vì sao CoWoS ảnh hưởng đến nguồn cung GPU NVIDIA và AMD?
GPU AI cao cấp thường cần được đóng gói cùng HBM trước khi có thể giao hàng. Nếu công suất CoWoS không đủ, các chip tính toán đã được sản xuất vẫn có thể không thể trở thành sản phẩm cuối cùng đúng tiến độ.
Vì sao CoWoS-L ngày càng trở nên quan trọng?
CoWoS-L có thể hỗ trợ tích hợp chip quy mô lớn hơn thông qua RDL và các cấu trúc liên kết silicon cục bộ, đáp ứng nhu cầu của các bộ tăng tốc AI thế hệ tiếp theo về nhiều chiplet tính toán và HBM hơn.
Công suất CoWoS tăng có nghĩa giá cổ phiếu TSMC chắc chắn sẽ tăng không?
Không nhất thiết. Việc mở rộng công suất có thể tạo ra cơ hội kinh doanh, nhưng diễn biến cổ phiếu còn phụ thuộc vào chi tiêu vốn, chi phí sản xuất, tỷ lệ sử dụng công suất, khả năng sinh lời và định giá thị trường.