Vào tháng 11 năm 2026, Anthropic đã hoàn tất đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) được thị trường mong đợi rộng rãi, trở thành một trường hợp quan trọng để tìm hiểu cách định giá của các công ty AI được chuyển hóa sang thị trường đại chúng. Trước đó, công ty đã đạt mức định giá khoảng 965 tỷ USD trong các vòng gọi vốn tư nhân. Giá IPO cuối cùng được ấn định ở mức 83 USD mỗi cổ phiếu, tương ứng với mức định giá khoảng 1,5 nghìn tỷ USD. Vào ngày 19 tháng 11, cổ phiếu Anthropic mở cửa ở mức 111,50 USD và sau đó giảm xuống đóng cửa ở mức 97,17 USD. Diễn biến giá cổ phiếu trong ngày giao dịch đầu tiên cho thấy ngay cả các công ty AI quy mô lớn được nhà đầu tư tổ chức ưu ái cũng phải chịu sự đánh giá lại liên tục về kỳ vọng tăng trưởng và rủi ro trên thị trường đại chúng.
Việc chuyển đổi từ gọi vốn tư nhân sang thị trường đại chúng không chỉ liên quan đến việc cổ phiếu có thể được tự do giao dịch hay không. Quá trình này còn bao gồm sự khác biệt giữa các quyền gắn liền với cổ phiếu ưu đãi và cổ phiếu phổ thông, số lượng cổ phiếu phát hành, thỏa thuận hạn chế chuyển nhượng, chi phí vốn và kỳ vọng chuyển hóa tăng trưởng thành lợi nhuận. Bài viết này xem xét các cơ chế thị trường vốn này, phân tích lý do các công ty AI có thể trải qua việc định giá lại sau khi niêm yết và giải thích cách nhà đầu tư có thể phân biệt giá trị dài hạn của một công ty với giá thị trường ngắn hạn của công ty đó.
Những điểm chính
- Định giá trong các vòng gọi vốn tư nhân thường được xác định từ giá giao dịch trong một vòng gọi vốn cụ thể và không nhất thiết có nghĩa là toàn bộ cổ phiếu của công ty có thể được bán với cùng mức giá đó.
- Cổ phiếu ưu đãi tư nhân có thể bao gồm các điều khoản đặc biệt như quyền ưu tiên thanh lý và cơ chế chống pha loãng. Quyền lợi kinh tế của loại cổ phiếu này có thể khác với cổ phiếu phổ thông được giao dịch trên thị trường đại chúng.
- Giá IPO được xác định chung bởi công ty, các tổ chức bảo lãnh phát hành và nhà đầu tư tổ chức, trong khi giá thị trường sau niêm yết được hình thành thông qua hoạt động mua bán liên tục.
- Định giá sau IPO của một công ty AI có thể bị ảnh hưởng bởi tăng trưởng doanh thu, biên lợi nhuận gộp, chi phí đầu tư vốn liên quan đến năng lực tính toán, dòng tiền và môi trường lãi suất.
- Lượng cổ phiếu tự do chuyển nhượng tương đối nhỏ trong giai đoạn đầu giao dịch có thể làm gia tăng biến động giá. Việc hết thời hạn hạn chế chuyển nhượng có thể thay đổi nguồn cung cổ phiếu, nhưng không nhất thiết khiến giá cổ phiếu giảm.
- Việc định giá lại không nhất thiết có nghĩa là hoạt động kinh doanh của công ty đã suy giảm. Điều này cũng có thể xảy ra khi thị trường đại chúng áp dụng mức định giá cao hơn cho công ty. Vấn đề then chốt là liệu giá có phù hợp với kỳ vọng về lợi nhuận trong tương lai hay không.
Vì sao các công ty AI có thể nhận được mức định giá cao như vậy trên thị trường tư nhân?
Trong những năm gần đây, các công ty AI đã tăng trưởng nhanh chóng cả về quy mô gọi vốn lẫn mức định giá. Điều này phản ánh kỳ vọng về thương mại hóa công nghệ trí tuệ nhân tạo cũng như quan điểm của nhà đầu tư về cấu trúc ngành trong tương lai. Đối với các công ty phát triển mô hình nền tảng, nhà đầu tư không chỉ tập trung vào doanh thu hiện tại mà còn quan tâm đến năng lực mô hình, khách hàng doanh nghiệp, hệ sinh thái nhà phát triển và các hiệu ứng nền tảng tiềm năng.
So với các công ty đại chúng đã trưởng thành, các công ty AI trong giai đoạn tăng trưởng cao thường đầu tư đáng kể vào việc huấn luyện mô hình, cơ sở hạ tầng suy luận và phát triển sản phẩm. Lợi nhuận ngắn hạn có thể thấp hoặc công ty có thể tiếp tục chịu lỗ, nhưng nhà đầu tư trên thị trường tư nhân vẫn có thể định giá cao dựa trên quy mô thị trường tiềm năng và lợi thế cạnh tranh dài hạn.
Cơ cấu nhà đầu tư trên thị trường tư nhân cũng là một yếu tố quan trọng. Các công ty công nghệ lớn, quỹ đầu tư mạo hiểm và quỹ tài sản có chủ quyền có thể có những mục tiêu đầu tư khác nhau. Một số nhà đầu tư chiến lược có thể không chỉ tập trung vào lợi nhuận tài chính mà còn vào quan hệ đối tác điện toán đám mây, hệ sinh thái công nghệ hoặc quan hệ thương mại dài hạn. Những yếu tố này có thể ảnh hưởng đến đàm phán gọi vốn, nhưng không có nghĩa là mọi khoản đầu tư tư nhân đều mang cùng một giá trị chiến lược.
Ngoài ra, các giao dịch gọi vốn tư nhân diễn ra tương đối không thường xuyên. Sau khi một công ty hoàn tất vòng gọi vốn, mức định giá của công ty có thể tiếp tục được trích dẫn trong thời gian dài, trong khi giá cổ phiếu của một công ty đại chúng thay đổi mỗi ngày. Vì vậy, sự ổn định của mức định giá trên thị trường tư nhân đôi khi có thể phản ánh tần suất xác định giá thấp hơn, thay vì không có thay đổi nào trong giá trị của công ty.
Vì sao định giá trong vòng gọi vốn tư nhân không bằng giá trị giao dịch thực tế của toàn bộ cổ phiếu?
Gọi vốn tư nhân thường được hoàn tất thông qua việc phát hành cổ phiếu trong một vòng gọi vốn cụ thể. Mức định giá sau đầu tư thường được thị trường trích dẫn thường được xác định từ giá mỗi cổ phiếu trong vòng gọi vốn mới và số lượng cổ phiếu pha loãng hoàn toàn tương ứng.
Ví dụ, giả sử một công ty AI phát hành cổ phiếu cho nhà đầu tư mới với giá 100 USD mỗi cổ phiếu và, dựa trên mức giá đó, đạt mức định giá sau đầu tư là 100 tỷ USD. Điều này không có nghĩa là thị trường có đủ người mua sẵn sàng mua toàn bộ cổ phiếu của công ty ở cùng mức giá. Giao dịch thực tế có thể chỉ liên quan đến một phần rất nhỏ vốn chủ sở hữu của công ty.
Quan trọng hơn, nhà đầu tư trong các vòng gọi vốn khác nhau có thể nhận được các quyền khác nhau. Cổ phiếu ưu đãi tư nhân có thể bao gồm quyền ưu tiên thanh lý, điều khoản chống pha loãng, thỏa thuận mua lại hoặc các cơ chế bảo vệ khác. Cổ đông phổ thông thường không tự động nhận được các quyền này. Vì vậy, giá của cổ phiếu ưu đãi trong một vòng gọi vốn không thể được xem là hoàn toàn tương đương với giá cổ phiếu phổ thông.
Giả sử một nhà đầu tư nắm giữ cổ phiếu có quyền ưu tiên thanh lý cụ thể. Nếu công ty được bán với mức giá thấp hơn, nhà đầu tư đó có thể nhận được khoản phân phối trước các cổ đông phổ thông. Quyền này có giá trị kinh tế, nhưng giá trị cụ thể phụ thuộc vào cấu trúc vốn và các điều khoản hợp đồng của công ty.
Do đó, để xác định liệu một mức định giá tư nhân có phải là tham chiếu có ý nghĩa hay không, cần hiểu quy mô gọi vốn, các loại cổ phiếu, quyền ưu đãi và phương pháp tính số lượng cổ phiếu. Đối với nhà đầu tư, định giá trong vòng gọi vốn là một chỉ báo về kỳ vọng thị trường, không phải là mức giá đồng nhất mà mọi cổ đông đều có thể hiện thực hóa.
Vì sao IPO thay đổi cách hình thành định giá của một công ty AI?
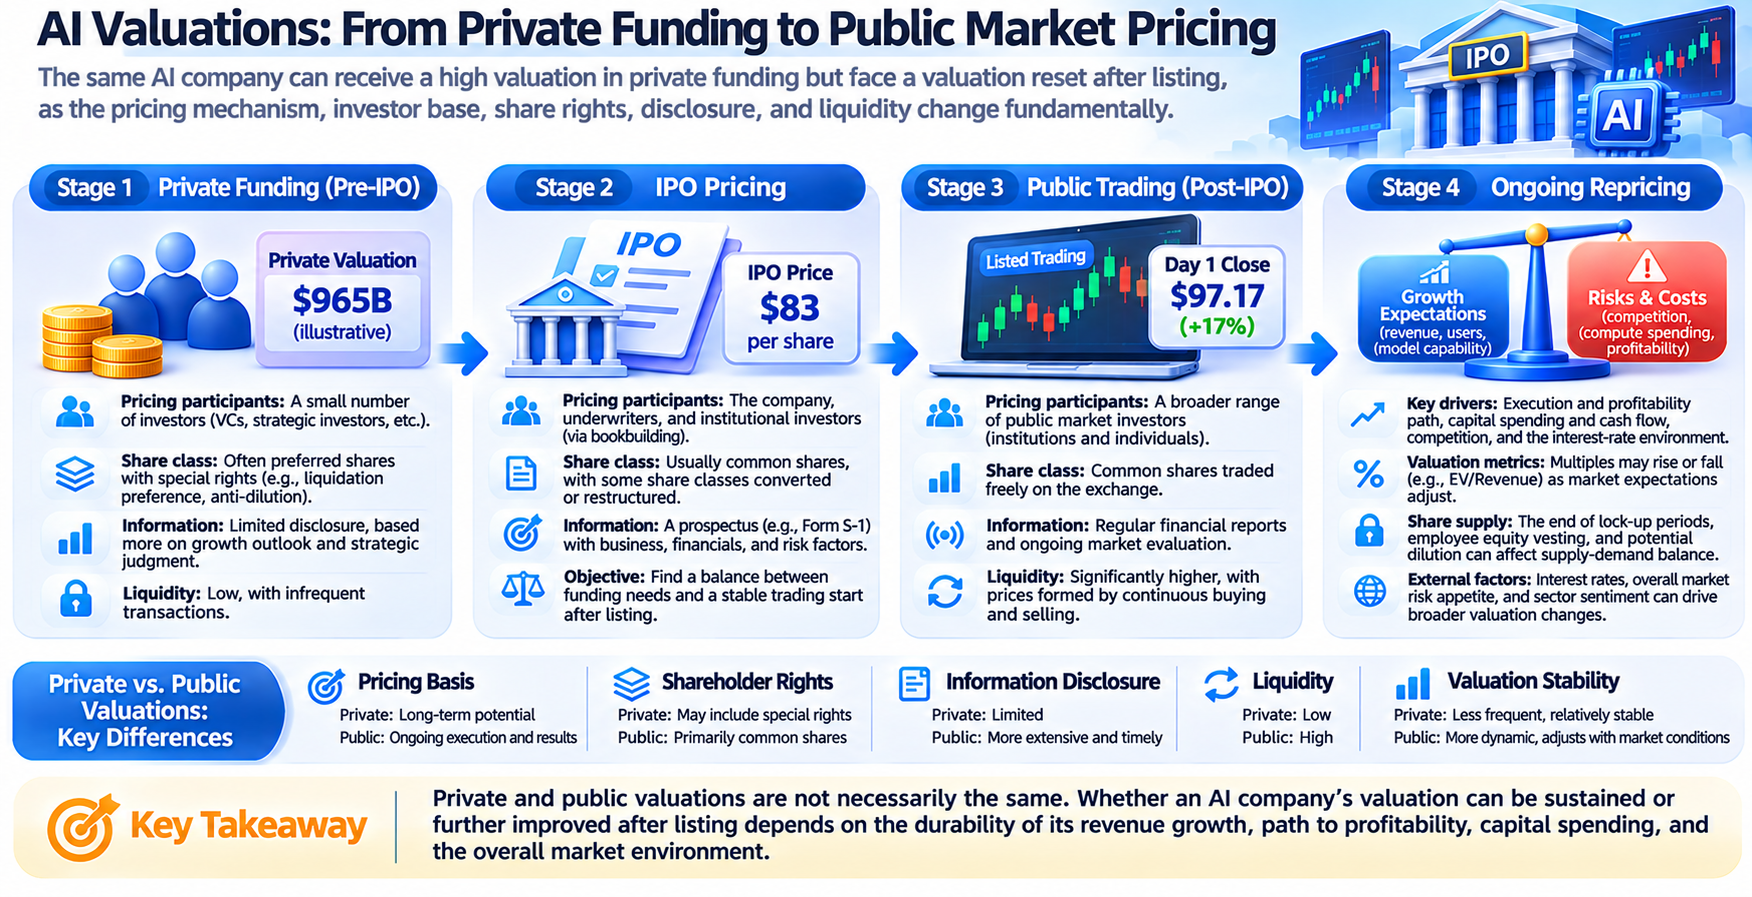
IPO đưa một công ty từ môi trường gọi vốn chủ yếu dựa trên đàm phán riêng tư sang thị trường chứng khoán đại chúng với sự tham gia của phạm vi nhà đầu tư rộng hơn. Trong quá trình chào bán, công ty và các tổ chức bảo lãnh phát hành xác định giá chào bán bằng cách cân nhắc kết quả tài chính, định giá của các công ty tương đương, điều kiện thị trường và nhu cầu từ nhà đầu tư tổ chức.
Quy trình này thường bao gồm việc thu thập ý định quan tâm và xây dựng sổ lệnh. Nhà đầu tư tổ chức có thể cho biết số lượng cổ phiếu họ muốn mua và mức giá họ sẵn sàng trả. Sau đó, các tổ chức bảo lãnh phát hành đánh giá nhu cầu thị trường và đàm phán giá cuối cùng với tổ chức phát hành. Giá chào bán phải đáp ứng nhu cầu huy động vốn của công ty, đồng thời tính đến tính bền vững của giao dịch sau khi niêm yết.
Khi cổ phiếu bắt đầu được giao dịch công khai, cơ chế định giá tiếp tục thay đổi. Giá thị trường không còn được quyết định bởi một cuộc đàm phán gọi vốn duy nhất. Thay vào đó, giá chịu ảnh hưởng liên tục từ hoạt động mua bán của nhà đầu tư. Các nhà đầu tư khác nhau có thể đưa ra những kết luận khác nhau về tăng trưởng của ngành AI, khả năng sinh lời của công ty và rủi ro định giá. Những kỳ vọng này liên tục được phản ánh vào giá cổ phiếu thông qua giao dịch.
IPO năm 2026 của Anthropic đã cho thấy sự chuyển đổi này. Khoảng giá chào bán được công bố ban đầu là 70–78 USD mỗi cổ phiếu. Giá chào bán cuối cùng được nâng lên 83 USD và cổ phiếu sau đó được giao dịch trên mức giá chào bán trong ngày đầu tiên. Điều này cho thấy giá chào bán và giá trên thị trường đại chúng không phải là cùng một khái niệm.
Tuy nhiên, mức tăng trong ngày đầu tiên không có nghĩa là thị trường đã hoàn tất việc đánh giá định giá dài hạn. Giá giao dịch trong giai đoạn đầu của IPO có thể bị ảnh hưởng bởi nguồn cung cổ phiếu, tâm lý thị trường và nhu cầu vốn ngắn hạn. Việc công ty có thể duy trì định giá trong dài hạn hay không sẽ cần được xác nhận thông qua các báo cáo tài chính và kết quả hoạt động tiếp theo.
Việc chuyển đổi cổ phiếu ưu đãi thành cổ phiếu phổ thông ảnh hưởng thế nào đến định giá đại chúng của công ty?
Trong quá trình gọi vốn tư nhân, một công ty có thể có nhiều loạt cổ phiếu ưu đãi. Các nhà đầu tư tham gia vào những thời điểm khác nhau có thể có các quyền khác nhau về thanh lý, chuyển đổi hoặc các quyền lợi kinh tế khác. Trước và sau IPO, các cổ phiếu này thường cần được chuyển đổi hoặc tái cơ cấu theo điều lệ công ty và các thỏa thuận liên quan.
Đối với nhiều công ty, một đợt IPO đủ điều kiện có thể kích hoạt việc chuyển đổi cổ phiếu ưu đãi thành cổ phiếu phổ thông. Sau khi chuyển đổi, một số quyền đặc biệt ban đầu có thể chấm dứt và cổ phiếu của nhà đầu tư sẽ tham gia vào một hệ thống định giá thị trường đại chúng thống nhất hơn. Tuy nhiên, tỷ lệ chuyển đổi thực tế và các quyền còn được giữ lại phải được xác định dựa trên bản cáo bạch cụ thể.
Quy trình này có thể thay đổi cấu trúc quyền lợi kinh tế giữa các nhóm cổ đông khác nhau và yêu cầu nhà đầu tư đánh giá lại số lượng cổ phiếu pha loãng hoàn toàn. Ngoài cổ phiếu phổ thông đã phát hành, nhà đầu tư cũng phải xem xét quyền chọn cổ phiếu cho nhân viên, đơn vị cổ phiếu hạn chế, chứng khoán chuyển đổi và các cổ phiếu tiềm năng khác.
Tài liệu chào bán của Anthropic đã công bố các thỏa thuận vốn chủ sở hữu và quản trị tương đối phức tạp, bao gồm nhiều loại cổ phiếu phổ thông, một đợt phát hành riêng lẻ diễn ra đồng thời và các vấn đề liên quan đến việc thanh toán quyền sở hữu vốn của nhân viên. Những thỏa thuận này cho thấy khi đánh giá định giá đại chúng của một công ty AI lớn, nhà đầu tư không thể chỉ đơn giản nhân giá cổ phiếu với số lượng cổ phiếu chưa được xác minh.
Đối với nhà đầu tư trên thị trường đại chúng, việc hiểu quyền lợi kinh tế mà mỗi cổ phiếu đại diện, số lượng cổ phiếu pha loãng hoàn toàn và quyền quản trị là điều kiện tiên quyết quan trọng để so sánh định giá của các công ty AI khác nhau.
Vì sao các công ty AI có thể trải qua sự thu hẹp bội số định giá sau khi niêm yết?
Sự thu hẹp bội số định giá là tình huống doanh thu hoặc lợi nhuận của một công ty tiếp tục tăng trưởng, nhưng nhà đầu tư sẵn sàng trả ít hơn cho mỗi đơn vị doanh thu hoặc lợi nhuận. Ví dụ, nếu doanh thu của một công ty tăng 40% nhưng thị trường áp dụng bội số doanh thu thấp hơn đáng kể, vốn hóa thị trường tổng thể của công ty vẫn có thể giảm.
Đối với các công ty AI, bội số định giá thường chịu ảnh hưởng bởi kỳ vọng tăng trưởng, biên lợi nhuận, bối cảnh cạnh tranh và chi phí vốn. Trong giai đoạn gọi vốn tư nhân, nhà đầu tư có thể chú trọng nhiều hơn đến thị phần tương lai và lợi thế công nghệ dài hạn. Sau khi công ty tham gia thị trường đại chúng, tăng trưởng doanh thu theo quý, tỷ lệ giữ chân khách hàng, cấu trúc chi phí và dòng tiền có thể phải chịu sự xem xét kỹ lưỡng hơn.
Giả sử một công ty AI có doanh thu hằng năm là 10 tỷ USD khi niêm yết và thị trường áp dụng bội số doanh thu 30 lần, tương ứng với giá trị doanh nghiệp khoảng 300 tỷ USD. Năm sau, doanh thu tăng lên 15 tỷ USD, nhưng thị trường điều chỉnh bội số doanh thu xuống 15 lần. Giá trị doanh nghiệp của công ty khi đó có thể giảm xuống còn 225 tỷ USD.
Ví dụ này cho thấy ngay cả khi doanh thu tăng trưởng 50%, định giá của công ty vẫn có thể giảm 25%. Vấn đề then chốt không phải là hoạt động kinh doanh đã ngừng tăng trưởng, mà là quan điểm của thị trường về tốc độ tăng trưởng trong tương lai, khả năng sinh lời hoặc rủi ro đã thay đổi.
Các công ty AI cần đặc biệt chú ý đến khoản đầu tư liên quan đến năng lực tính toán. Nếu tăng trưởng doanh thu nhanh phụ thuộc vào việc tiếp tục tăng mua GPU, chi phí điện toán đám mây và chi phí nghiên cứu phát triển, nhà đầu tư cần đánh giá bao nhiêu phần doanh thu gia tăng cuối cùng có thể chuyển hóa thành lợi nhuận và dòng tiền tự do. Chỉ riêng tăng trưởng doanh thu không thể hỗ trợ cho bất kỳ mức định giá cụ thể nào.
Vì sao lãi suất và khẩu vị rủi ro thị trường ảnh hưởng đến giá IPO của các công ty AI?
Định giá của các công ty AI tăng trưởng cao thường bao gồm phần đáng kể dựa trên kỳ vọng về lợi nhuận trong tương lai. Khi nhà đầu tư kỳ vọng một công ty tạo ra dòng tiền tự do đáng kể trong vài năm tới, những thay đổi về lãi suất và phần bù rủi ro có thể ảnh hưởng đến giá trị hiện tại của các dòng tiền tương lai đó.
Trong điều kiện các yếu tố khác không đổi, mức lợi suất mà thị trường yêu cầu càng cao thì giá trị hiện tại kỳ vọng của các dòng tiền ở xa trong tương lai thường càng thấp. Do đó, khi lãi suất phi rủi ro tăng hoặc nhà đầu tư yêu cầu mức bù đắp rủi ro lớn hơn, các công ty tăng trưởng chưa thiết lập được khả năng sinh lời ổn định có thể đối mặt với áp lực định giá đáng kể hơn.
Thị trường đại chúng cũng có mối liên kết mạnh giữa các loại tài sản. Nhà đầu tư tổ chức phải phân bổ vốn giữa cổ phiếu công nghệ, trái phiếu, tiền mặt và các tài sản khác. Khi biến động thị trường gia tăng, những thay đổi trong phân bổ vốn có thể ảnh hưởng đến giá cổ phiếu của một công ty ngay cả khi dữ liệu hoạt động của công ty không thay đổi đáng kể.
Điều này khác với thị trường tư nhân. Các quỹ đầu tư cổ phần tư nhân và đầu tư mạo hiểm thường hoạt động theo chu kỳ đầu tư dài hơn và chịu ảnh hưởng bởi điều khoản quỹ, thỏa thuận thoái vốn và hạn chế thanh khoản. Nhà đầu tư trên thị trường đại chúng có thể điều chỉnh vị thế thường xuyên hơn, vì vậy giá cổ phiếu có thể phản ánh thay đổi trong môi trường kinh tế vĩ mô nhanh hơn.
Trong đợt niêm yết của Anthropic vào tháng 11 năm 2026, cổ phiếu công nghệ Mỹ biến động trên diện rộng, trong khi thị trường cũng tập trung vào quy mô đầu tư AI, kỳ vọng lãi suất và khả năng sinh lời của doanh nghiệp. Điều này cho thấy định giá trên thị trường đại chúng của một công ty AI riêng lẻ không thể được phân tích tách rời khỏi môi trường tài chính rộng lớn hơn.
Vì sao lượng cổ phiếu tự do chuyển nhượng nhỏ có thể làm gia tăng biến động giá trong giai đoạn đầu giao dịch?
Tổng số cổ phiếu của một công ty không giống với số cổ phiếu thực sự có thể được tự do giao dịch. Sau IPO, một số cổ phiếu do nhà sáng lập, nhân viên và nhà đầu tư ban đầu nắm giữ có thể chịu sự ràng buộc của thỏa thuận hạn chế chuyển nhượng hoặc hạn chế bán lại chứng khoán. Do đó, lượng cổ phiếu tự do chuyển nhượng có thể tương đối nhỏ trong giai đoạn đầu giao dịch.
Khi nhu cầu mạnh nhưng số lượng cổ phiếu có thể giao dịch bị hạn chế, áp lực mua có thể đẩy giá cổ phiếu tăng nhanh. Tuy nhiên, mức tăng này không nhất thiết có nghĩa là toàn bộ cổ phiếu có thể được bán ở giá thị trường hiện tại. Tổng vốn hóa thị trường được công bố là định giá tổng thể được suy ra từ giá giao dịch cận biên, không phải giá trị tiền mặt sẽ thu được nếu toàn bộ cổ phiếu của công ty thực sự được bán.
Ngược lại, nếu nhu cầu suy yếu trong giai đoạn đầu giao dịch, lượng cổ phiếu tự do chuyển nhượng nhỏ hơn cũng có thể làm gia tăng biến động giá. Đối với các công ty AI có mức định giá cao, những thay đổi trong kỳ vọng thị trường có thể kích hoạt các điều chỉnh đáng kể trong ngắn hạn.
Do đó, khi phân tích một cổ phiếu IPO, nhà đầu tư cần xem xét quy mô chào bán, tỷ lệ sở hữu công chúng, khối lượng giao dịch trung bình hằng ngày và cơ cấu sở hữu của tổ chức. Mức tăng trong ngày đầu tiên không thể được dùng riêng lẻ để đánh giá nhu cầu dài hạn của nhà đầu tư, và giá giao dịch ngắn hạn cũng không thể được đánh đồng trực tiếp với giá trị nội tại ổn định.
Đối với một đợt IPO AI lớn, quy mô chào bán có thể đáng kể. Tuy nhiên, nếu định giá tổng thể của công ty còn lớn hơn, tỷ lệ cổ phiếu có thể tự do giao dịch trong giai đoạn đầu vẫn có thể bị hạn chế. Thanh khoản thực tế nên được đánh giá bằng dữ liệu từ bản cáo bạch cuối cùng và công bố của sàn giao dịch.
Vì sao việc hết thời hạn hạn chế chuyển nhượng có thể trở thành thời điểm đánh giá lại định giá?
Thời hạn hạn chế chuyển nhượng trong IPO thường ngăn một số cổ đông hiện hữu bán cổ phiếu ngay sau khi niêm yết. Thời hạn cụ thể và các trường hợp ngoại lệ được xác định theo các thỏa thuận liên quan. Thời hạn 180 ngày phổ biến trên thị trường, nhưng không phải mọi IPO đều áp dụng cùng một thỏa thuận.
Sau khi thời hạn hạn chế chuyển nhượng kết thúc, một số cổ phiếu trước đây bị hạn chế có thể dần đủ điều kiện để bán. Điều này có nghĩa là nguồn cung cổ phiếu tiềm năng tăng lên và thị trường phải hấp thụ số cổ phiếu mà nhà đầu tư ban đầu, nhân viên hoặc cổ đông khác có thể lựa chọn bán.
Tuy nhiên, việc hết thời hạn hạn chế chuyển nhượng không có nghĩa là các cổ đông đó chắc chắn sẽ bán. Quyết định bán thực tế chịu ảnh hưởng bởi mục tiêu đầu tư của cổ đông, yếu tố thuế, kế hoạch giao dịch, hạn chế giao dịch nội gián và kỳ vọng về kết quả hoạt động của công ty. Một số nhà đầu tư dài hạn có thể tiếp tục nắm giữ cổ phiếu, trong khi một số nhân viên có thể bán một phần khoản nắm giữ để đa dạng hóa tài sản.
Đối với các công ty AI, khoản thù lao vốn chủ sở hữu dành cho nhân viên có thể đáng kể, khiến các thỏa thuận hạn chế chuyển nhượng và lịch trao quyền trở thành yếu tố cần cân nhắc quan trọng. Nếu một số lượng lớn cổ phiếu tiềm năng trở nên có thể giao dịch vào cùng thời điểm, thị trường có thể nhạy cảm hơn với những thay đổi về nguồn cung.
Nhà đầu tư nên đánh giá tác động dựa trên số lượng cổ phiếu cụ thể trở nên đủ điều kiện để bán, điều kiện giao dịch và khối lượng giao dịch trung bình hằng ngày, thay vì tự động coi việc kết thúc thời hạn hạn chế chuyển nhượng là yếu tố tiêu cực. Vấn đề then chốt là mối quan hệ giữa nguồn cung tiềm năng tăng thêm và nhu cầu thực tế của thị trường.
Làm thế nào nhà đầu tư có thể phân biệt định giá AI giảm với nền tảng cơ bản suy yếu?
Việc giá cổ phiếu của một công ty AI giảm sau IPO có thể xuất phát từ nhiều nguyên nhân khác nhau. Đôi khi, nguyên nhân là các vấn đề vận hành như tăng trưởng doanh thu chậm lại, mất khách hàng hoặc chi phí tăng. Trong những trường hợp khác, điều này phản ánh thay đổi về lãi suất thị trường, khẩu vị rủi ro hoặc bội số định giá. Những tình huống này đòi hỏi các phương pháp phân tích khác nhau.
- Nhà đầu tư có thể đánh giá liệu các chỉ số hoạt động của công ty có phù hợp với những kỳ vọng trước đó hay không. Tăng trưởng doanh thu, biên lợi nhuận gộp, tỷ lệ giữ chân khách hàng doanh nghiệp, chi phí tính toán và dòng tiền từ hoạt động kinh doanh có thể giúp xác định liệu mô hình kinh doanh có đang cải thiện hay không. Nếu công ty tiếp tục tăng trưởng về hoạt động nhưng bội số định giá giảm, thay đổi này có thể chủ yếu phản ánh sự chuyển dịch trong tiêu chuẩn định giá của thị trường.
- Nhà đầu tư cần phân biệt lợi nhuận kế toán với dòng tiền. Một số công ty AI có thể phát sinh chi phí hoặc chi tiêu vốn đáng kể do thù lao vốn chủ sở hữu, nghiên cứu phát triển và mua thiết bị. Nhà đầu tư nên tập trung vào tốc độ đốt tiền mặt, nhu cầu gọi vốn và khả năng pha loãng vốn chủ sở hữu trong tương lai, thay vì dựa vào một chỉ số lợi nhuận duy nhất để đánh giá giá trị công ty.
- Nhà đầu tư nên phân tích thay đổi định giá của các công ty tương đương. Nếu nhiều công ty AI hoặc điện toán đám mây đồng thời trải qua sự thu hẹp định giá, điều này có thể phản ánh thay đổi trong phần bù rủi ro của ngành. Nếu chỉ một công ty biến động khác biệt đáng kể, nhà đầu tư nên xem xét thêm các rủi ro hoạt động cụ thể của công ty đó.
- Nhà đầu tư cũng nên đánh giá liệu công ty có thể tiếp tục xây dựng lợi thế cạnh tranh hay không. Năng lực mô hình AI, giá sản phẩm, quan hệ với khách hàng doanh nghiệp và tốc độ cải tiến công nghệ đều ảnh hưởng đến kỳ vọng lợi nhuận dài hạn. Tuy nhiên, những lợi thế này phải dần được thể hiện rõ trong dữ liệu hoạt động có thể xác minh.
Do đó, việc định giá giảm không phải là bằng chứng cho thấy một công ty đã thất bại, cũng không tự động cho thấy cổ phiếu bị định giá thấp. Chỉ khi xem xét dòng tiền tương lai, chi phí vốn và bối cảnh cạnh tranh, nhà đầu tư mới có thể xác định liệu thay đổi giá có cơ sở hợp lý hay không.
Nhà đầu tư nên xây dựng khung định giá cho một đợt IPO AI như thế nào?
Đối với một công ty AI chuyển từ thị trường tư nhân sang thị trường đại chúng, nhà đầu tư có thể xây dựng khung phân tích bao quát cấu trúc vốn, kết quả hoạt động, định giá và điều kiện giao dịch trên thị trường.
- Xác nhận cơ sở định giá. Nhà đầu tư cần phân biệt giữa định giá trong vòng gọi vốn, định giá IPO, tổng vốn hóa thị trường sau niêm yết và giá trị doanh nghiệp. Họ cũng nên xem xét số lượng cổ phiếu pha loãng hoàn toàn, tiền mặt, nợ và khoản thù lao vốn chủ sở hữu tiềm năng. Các thước đo định giá khác nhau này không thể được so sánh trực tiếp.
- Phân tích chất lượng tăng trưởng tài chính. Ngoài doanh thu, nhà đầu tư nên xem xét tốc độ tăng trưởng doanh thu, biên lợi nhuận gộp, mức độ tập trung khách hàng, chi phí tính toán và dòng tiền từ hoạt động kinh doanh. Đối với các công ty chưa đạt được khả năng sinh lời ổn định, có thể sử dụng bội số doanh thu để so sánh ban đầu, nhưng cần đánh giá cùng với biên lợi nhuận tương lai và tính bền vững của tăng trưởng.
- Đánh giá cấu trúc giao dịch trên thị trường đại chúng. Quy mô chào bán, lượng cổ phiếu tự do chuyển nhượng, thời hạn hạn chế chuyển nhượng, tỷ lệ sở hữu của tổ chức và các kế hoạch phát hành bổ sung tiềm năng đều có thể ảnh hưởng đến cung cầu cổ phiếu sau khi niêm yết. Đối với các công ty có định giá cao và nhận được nhiều sự chú ý từ thị trường, giá ngắn hạn có thể không biến động đồng bộ với những thay đổi về nền tảng cơ bản.
- Xây dựng các kịch bản hoạt động khác nhau. Nhà đầu tư có thể đánh giá riêng định giá trong các kịch bản tăng trưởng doanh thu vẫn ở mức cao, tăng trưởng chậm lại dần hoặc cạnh tranh gia tăng, đồng thời xem xét chi tiêu vốn và chi phí tài trợ. Phân tích kịch bản không dự báo rằng một mức giá cổ phiếu cụ thể chắc chắn sẽ xảy ra. Thay vào đó, phương pháp này xác định các giả định tăng trưởng được hàm ý bởi mức giá hiện tại.
- Tiếp tục kiểm chứng liệu công ty có đáp ứng những kỳ vọng hoạt động được thiết lập tại thời điểm IPO hay không. Đối với các công ty AI, tiến bộ công nghệ và tăng trưởng người dùng có thể thúc đẩy mở rộng doanh thu, nhưng định giá dài hạn cuối cùng phải phù hợp với khả năng sinh lời bền vững.
Kết luận
Việc chuyển đổi từ định giá tư nhân sang định giá trên thị trường đại chúng không chỉ là thay đổi về kênh gọi vốn. Đây cũng là thay đổi trong cơ chế hình thành định giá của một công ty AI. Giá trong các vòng gọi vốn tư nhân có thể chịu ảnh hưởng bởi cơ cấu nhà đầu tư, các điều khoản vốn chủ sở hữu đặc biệt và kỳ vọng tăng trưởng dài hạn, trong khi giá cổ phiếu sau niêm yết phải liên tục chịu sự đánh giá của thanh khoản thị trường, công bố tài chính và khẩu vị rủi ro.
IPO năm 2026 của Anthropic cung cấp một nghiên cứu tình huống thực tế về quá trình này. Định giá IPO của công ty cao hơn đáng kể so với định giá trong vòng gọi vốn tư nhân trước đó, nhưng biến động giá trong giao dịch đại chúng cũng cho thấy việc xác định giá chào bán và định giá trên thị trường không phải là cùng một quá trình. Việc định giá có thể được duy trì trong tương lai hay không vẫn sẽ phụ thuộc vào kết quả hoạt động của công ty và đánh giá của thị trường về lợi nhuận dài hạn.
Đối với nhà đầu tư, điều quan trọng không chỉ là so sánh định giá IPO với định giá tư nhân trước đó. Thay vào đó, họ cần hiểu các quyền gắn liền với từng loại cổ phiếu, số lượng cổ phiếu pha loãng hoàn toàn, chi phí vốn và kỳ vọng dòng tiền. Chỉ bằng cách kết hợp cấu trúc vốn, chất lượng hoạt động và cơ chế giao dịch trên thị trường đại chúng, nhà đầu tư mới có thể đánh giá chính xác hơn những thay đổi trong định giá của một công ty AI sau khi niêm yết.
Câu hỏi thường gặp
Vì sao định giá IPO của một công ty AI có thể cao hơn định giá tư nhân trước đó?
Điều này có thể là kết quả của tăng trưởng doanh thu, nhu cầu thị trường mạnh hơn, thay đổi trong điều kiện gọi vốn hoặc sự lạc quan lớn hơn của nhà đầu tư về triển vọng dài hạn của công ty. Tuy nhiên, định giá trên thị trường tư nhân và thị trường đại chúng có thể sử dụng các cơ sở khác nhau, vì vậy nhà đầu tư cần xác nhận số lượng cổ phiếu và các quyền liên quan khi so sánh.
Định giá trong vòng gọi vốn tư nhân có bằng giá trị thị trường của toàn bộ cổ phiếu công ty không?
Không nhất thiết. Định giá tư nhân thường được xác định từ giá giao dịch trong một vòng gọi vốn cụ thể. Các cổ phiếu liên quan có thể có quyền đặc biệt và số lượng cổ phiếu thực tế được giao dịch có thể bị hạn chế.
Mức tăng giá trong ngày đầu tiên của một công ty AI có nghĩa là định giá của công ty hợp lý không?
Không thể rút ra kết luận chắc chắn chỉ từ điều này. Giá trong ngày đầu tiên có thể chịu ảnh hưởng bởi giá chào bán, lượng cổ phiếu tự do chuyển nhượng và tâm lý thị trường. Định giá dài hạn vẫn cần được hỗ trợ bởi dữ liệu hoạt động và dòng tiền.
Vì sao giá cổ phiếu của một công ty AI có thể giảm ngay cả khi doanh thu tăng trưởng?
Nếu thị trường hạ bội số doanh thu, tăng phần bù rủi ro hoặc giảm kỳ vọng về lợi nhuận tương lai, vốn hóa thị trường của công ty có thể giảm ngay cả khi doanh thu tăng trưởng.
Việc kết thúc thời hạn hạn chế chuyển nhượng IPO có nhất thiết khiến giá cổ phiếu giảm không?
Không nhất thiết. Việc hết thời hạn hạn chế chuyển nhượng làm tăng số lượng cổ phiếu có khả năng được bán. Tác động thực tế đến giá phụ thuộc vào mức độ sẵn sàng bán của cổ đông, nhu cầu thị trường và thanh khoản giao dịch.
Các chỉ số quan trọng nhất để phân tích định giá IPO AI là gì?
Nhà đầu tư cần xem xét vốn hóa thị trường pha loãng hoàn toàn, giá trị doanh nghiệp, tăng trưởng doanh thu, biên lợi nhuận gộp, tốc độ đốt tiền mặt, chi tiêu vốn, thù lao vốn chủ sở hữu, lượng cổ phiếu tự do chuyển nhượng và các thỏa thuận hạn chế chuyển nhượng. Họ không nên chỉ dựa vào một bội số định giá duy nhất.