Khi nhu cầu về AI tạo sinh và điện toán đám mây tiếp tục tăng, các công ty công nghệ như Microsoft, Alphabet, Amazon và Meta vẫn đang mở rộng đầu tư cơ sở hạ tầng, thúc đẩy sự phát triển nhanh chóng của các chuỗi cung ứng chip, máy chủ và điện toán đám mây AI. Tuy nhiên, khi bước vào nửa cuối năm 2026, thị trường bắt đầu tập trung hơn vào một câu hỏi: Khi đầu tư vào AI đã đạt mức tương đối cao, chi tiêu vốn có thể tiếp tục tăng với cùng tốc độ hay không, và các khoản đầu tư này có thể tạo ra đủ doanh thu và dòng tiền hay không?
Mối lo ngại này không có nghĩa là đầu tư vào AI đang suy giảm trên diện rộng. Vào tháng 7 năm 2026, kỳ vọng về chi tiêu vốn hằng năm của Microsoft, Alphabet, Amazon, Meta và Oracle vẫn được điều chỉnh tăng, với ước tính tổng cộng đạt khoảng $730 tỷ. Đồng thời, áp lực mà các khoản đầu tư khổng lồ gây ra đối với dòng tiền tự do đang ngày càng rõ rệt. Ngay cả khi doanh thu tăng trưởng tương đối mạnh, một số công ty vẫn phải chịu chi phí thiết bị, xây dựng và tài chính ngày càng tăng.
Đối với các công ty điện toán AI như CoreWeave và IREN, nhà đầu tư cần phân biệt giữa quy mô chi tiêu vốn, năng lực điện toán thực tế được cung cấp và chất lượng lợi nhuận dài hạn. Bài viết này giải thích cách đánh giá các rủi ro tiềm ẩn của cổ phiếu cơ sở hạ tầng AI thông qua việc xem xét chi tiêu vốn, khấu hao, dòng tiền và các chỉ số định giá.
Những điểm chính
-
Tốc độ tăng chi tiêu vốn AI chậm lại không có nghĩa là tổng đầu tư đang giảm, cũng không nhất thiết có nghĩa là nhu cầu về năng lực điện toán AI đang thu hẹp.
-
Tăng trưởng chi tiêu vốn có thể thúc đẩy doanh thu trong tương lai, nhưng thiết bị mới phải trải qua quá trình xây dựng, triển khai và bàn giao cho khách hàng trước khi có thể tạo ra lợi nhuận thực tế.
-
Khấu hao GPU, chi phí tài chính và chu kỳ thay thế thiết bị ảnh hưởng đến khả năng sinh lời dài hạn của các công ty điện toán đám mây AI.
-
Đối với các công ty thâm dụng vốn như CoreWeave và IREN, chỉ quan sát tăng trưởng doanh thu hoặc giá trị hợp đồng là chưa đủ để xác định liệu mức định giá của họ có hợp lý hay không.
-
Nhà đầu tư cần thực hiện phân tích toàn diện dựa trên dòng tiền tự do, tỷ suất sinh lời trên vốn đầu tư, mức sử dụng năng lực điện toán, mức độ tập trung khách hàng và cơ cấu nợ.
1. Tốc độ tăng chi tiêu vốn AI chậm lại có ý nghĩa gì?
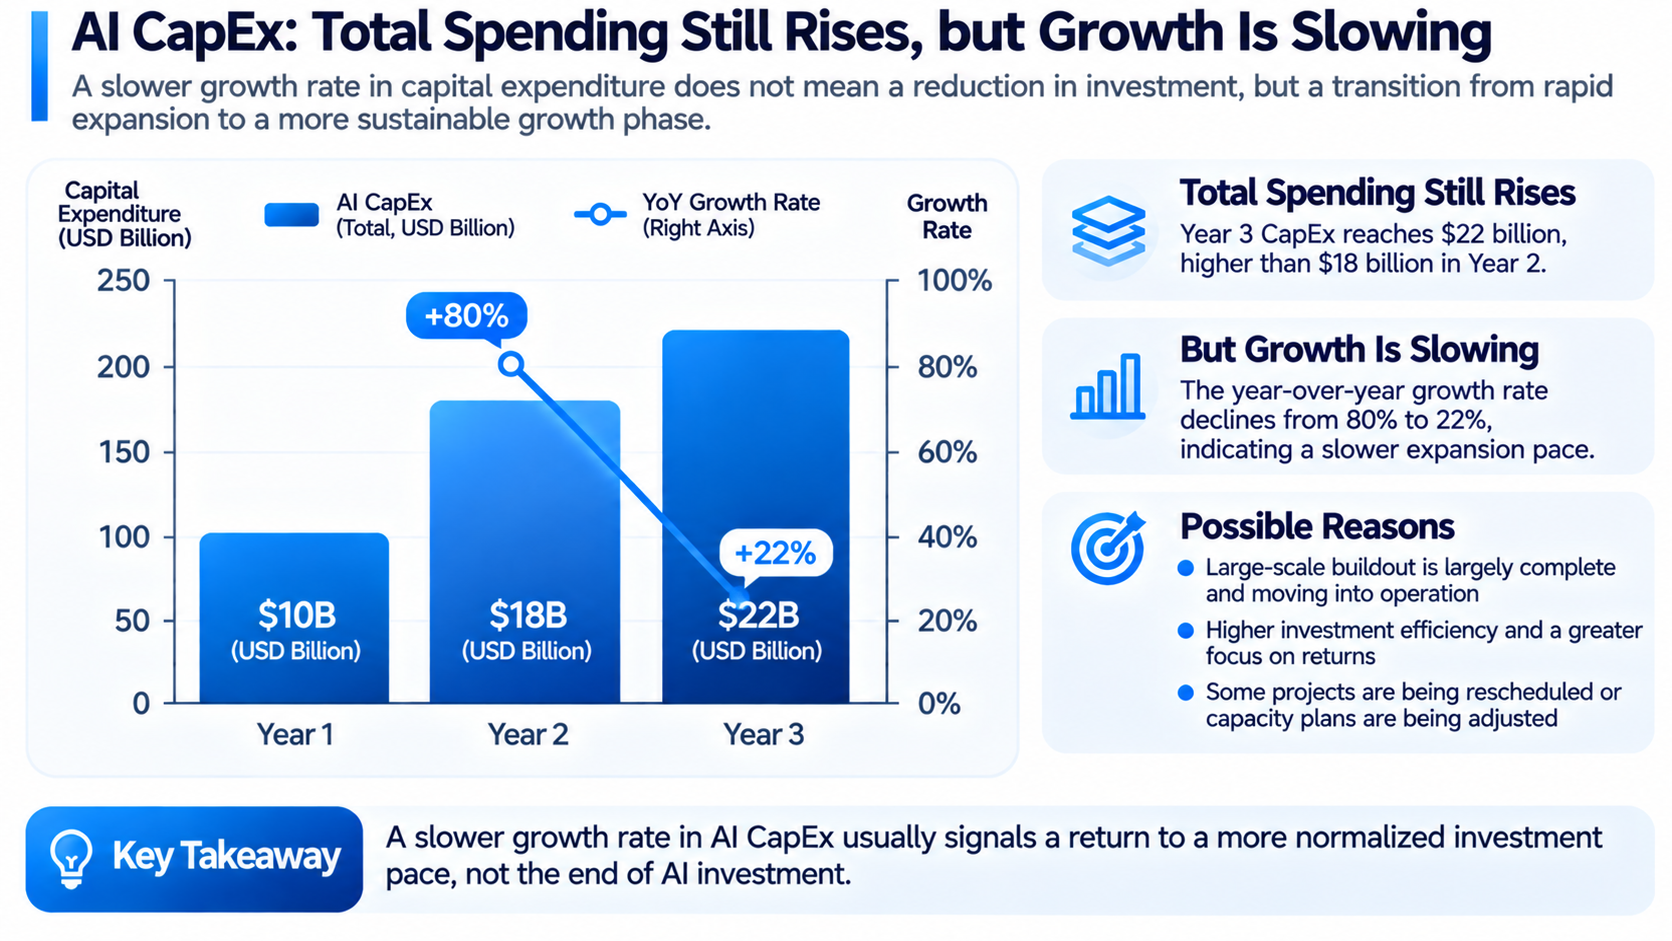
Chi tiêu vốn (CapEx) là số tiền một công ty đầu tư để mua, xây dựng hoặc nâng cấp tài sản dài hạn. Trong ngành cơ sở hạ tầng AI, những tài sản này chủ yếu bao gồm GPU, máy chủ, tòa nhà trung tâm dữ liệu, cơ sở cấp và phân phối điện, thiết bị mạng và hệ thống làm mát.
Khi đánh giá xu hướng đầu tư AI, cần phân biệt giữa tổng chi tiêu vốn và tốc độ tăng trưởng chi tiêu vốn. Giả sử một công ty đầu tư $10 tỷ trong năm đầu tiên, $18 tỷ trong năm thứ hai và $22 tỷ trong năm thứ ba. Mặc dù khoản đầu tư đạt mức cao mới trong năm thứ ba, tốc độ tăng trưởng hằng năm đã giảm từ 80% xuống khoảng 22%. Điều này có nghĩa là đầu tư vẫn đang mở rộng, nhưng với tốc độ chậm hơn.
Do đó, tốc độ tăng CapEx AI chậm lại không nên được hiểu trực tiếp là đầu tư AI giảm. Đối với các công ty đã hoàn thành một phần hoạt động xây dựng cơ sở hạ tầng, tăng trưởng đầu tư chậm lại có thể chỉ đơn giản có nghĩa là quá trình xây dựng quy mô lớn trong giai đoạn đầu đang dần chuyển sang giai đoạn vận hành. Mặt khác, nếu một công ty giảm đầu tư mới do nhu cầu khách hàng không đủ, chi phí tài chính tăng hoặc lợi nhuận dự án thấp hơn kỳ vọng, điều này có thể phản ánh áp lực hoạt động sâu hơn.
Chi tiêu vốn cũng mang tính chu kỳ rõ rệt. Một công ty có thể tập trung xây dựng trung tâm dữ liệu trong một năm và chủ yếu tập trung vào việc triển khai thiết bị cũng như tối ưu hóa vận hành trong các năm tiếp theo. Vì vậy, biến động chi tiêu vốn trong một quý đơn lẻ có thể không phản ánh chính xác nhu cầu dài hạn của toàn ngành AI.
Nhà đầu tư nên tập trung nhiều hơn vào việc liệu công ty có hạ dự báo đầu tư cả năm, trì hoãn các dự án đã lên kế hoạch hoặc giảm các cam kết mua sắm thiết bị trong tương lai hay không, thay vì chỉ đưa ra nhận định dựa trên mức tăng trưởng so với cùng kỳ của một quý cụ thể.
2. Vì sao tăng trưởng chi tiêu vốn AI có thể gây áp lực lên định giá cổ phiếu công nghệ?
Trong giai đoạn đầu đầu tư vào cơ sở hạ tầng AI, thị trường thường tập trung nhiều hơn vào việc liệu một công ty có thể mua được GPU, xây dựng trung tâm dữ liệu và ký kết hợp đồng với khách hàng hay không. Khi ngành bước vào giai đoạn mở rộng quy mô lớn, nhà đầu tư có thể chuyển sự chú ý sang tỷ suất sinh lời trên vốn.
Lý do là chi tiêu vốn không đồng nghĩa với lợi nhuận trong kỳ hiện tại. Khi một công ty mua GPU và xây dựng trung tâm dữ liệu, trước tiên công ty phải chi một khoản tiền lớn. Các tài sản này thường được ghi nhận dần thành chi phí thông qua khấu hao trong nhiều kỳ kế toán tương lai. Chỉ khi thiết bị mới được mua đi vào hoạt động, thu hút đơn hàng từ khách hàng và tạo ra đủ doanh thu, khoản đầu tư ban đầu mới có thể mang lại lợi ích kinh tế.
Kết quả tài chính của các công ty công nghệ trong năm 2026 đã phản ánh sự căng thẳng này. Ví dụ, Meta đạt mức tăng trưởng doanh thu khoảng 28% trong quý hai, nhưng dòng tiền tự do của công ty giảm khoảng 91% so với cùng kỳ xuống còn $784 triệu. Trong cùng kỳ, Meta đã điều chỉnh dự báo chi tiêu vốn cả năm lên $130 tỷ–$145 tỷ.
Điều này cho thấy tăng trưởng doanh thu và kết quả dòng tiền có thể khác biệt đáng kể trong giai đoạn đầu tư cao. Đối với định giá cổ phiếu, giá thị trường thường phản ánh kỳ vọng về tăng trưởng lợi nhuận trong tương lai. Nếu một công ty tiếp tục tăng chi tiêu vốn nhưng tăng trưởng doanh thu mới, biên lợi nhuận và dòng tiền thấp hơn kỳ vọng, nhà đầu tư có thể hạ dự báo lợi nhuận tương lai và từ đó giảm bội số định giá mà họ sẵn sàng trả.
Ngược lại, nếu một công ty có thể chứng minh rằng các khoản đầu tư AI đang làm tăng doanh thu, khả năng giữ chân khách hàng và biên lợi nhuận dài hạn, thị trường có thể tiếp tục áp dụng mức định giá tương đối cao cho công ty đó ngay cả khi dòng tiền tự do chịu áp lực trong ngắn hạn.
Do đó, yếu tố then chốt ảnh hưởng đến giá cổ phiếu công nghệ không chỉ đơn giản là chi tiêu vốn có tăng hay không, mà là liệu kỳ vọng của nhà đầu tư về lợi nhuận từ khoản chi tiêu vốn đó có thay đổi hay không.
3. Dòng tiền tự do có thể được sử dụng như thế nào để đánh giá áp lực đầu tư đối với các công ty điện toán AI?
Dòng tiền tự do (FCF) thường được sử dụng để đo lường lượng tiền mặt mà một công ty có thể giữ lại sau khi duy trì hoạt động và thực hiện các khoản đầu tư vốn cần thiết. Đối với các công ty AI thâm dụng vốn, dòng tiền tự do giúp nhà đầu tư đánh giá liệu tăng trưởng kinh doanh có cần tiếp tục phụ thuộc vào nguồn tài chính bên ngoài hay không.
Một công ty có thể có doanh thu hoạt động và lợi nhuận kế toán cao, nhưng nếu phải liên tục mua GPU, xây dựng trung tâm dữ liệu và nâng cấp cơ sở hạ tầng mạng, lượng tiền mặt có thể sử dụng thực tế vẫn có thể bị hạn chế.
Ví dụ, giả sử một công ty điện toán đám mây AI tạo ra $5 tỷ dòng tiền từ hoạt động kinh doanh trong một năm và chi $7 tỷ để mua thiết bị cũng như xây dựng trung tâm dữ liệu. Nếu không xét các điều chỉnh khác, dòng tiền tự do của công ty sẽ âm khoảng $2 tỷ. Điều này không nhất thiết có nghĩa là công ty đang hoạt động không hiệu quả, vì thiết bị mới có thể tạo ra doanh thu trong tương lai. Tuy nhiên, điều đó cho thấy hoạt động mở rộng hiện tại vẫn cần được hỗ trợ bằng tiền mặt dự trữ, nợ hoặc tài trợ vốn chủ sở hữu.
Khi xem xét dòng tiền tự do, nhà đầu tư cũng cần phân biệt giữa đầu tư tăng trưởng và đầu tư duy trì. Đầu tư tăng trưởng được dùng để mở rộng năng lực dịch vụ trong tương lai, chẳng hạn như xây dựng các cụm GPU mới. Đầu tư duy trì được dùng để thay thế thiết bị cũ và duy trì hoạt động hiện có một cách bình thường.
Sự phân biệt này đặc biệt quan trọng đối với các công ty sử dụng nhiều GPU. Nếu một công ty phải thường xuyên thay thế phần cứng để duy trì năng lực cạnh tranh, một số khoản đầu tư có vẻ nhằm mở rộng thực chất có thể là chi phí vận hành dài hạn cần thiết.
Ngoài ra, các công ty có thể có được tài sản điện toán thông qua thuê tài chính, thuê hoạt động hoặc tài trợ thiết bị. Các hình thức tài trợ khác nhau có thể được trình bày khác nhau trong số liệu chi tiêu vốn và báo cáo dòng tiền. Vì vậy, không thể đánh giá gánh nặng đầu tư thực tế của một công ty chỉ dựa trên một chỉ số tài chính.
Nhà đầu tư có thể kết hợp dòng tiền từ hoạt động kinh doanh, chi tiêu vốn bằng tiền mặt, nợ phải trả thuê và các cam kết mua sắm thiết bị trong tương lai để phân tích nhu cầu vốn theo các kịch bản tăng trưởng khác nhau.
4. Vì sao khấu hao GPU ảnh hưởng đến định giá các công ty điện toán đám mây AI?
GPU là tài sản vận hành quan trọng đối với các công ty điện toán đám mây AI. Tuy nhiên, không giống như đất đai hoặc một số cơ sở công trình, GPU phải đối mặt với tốc độ cập nhật công nghệ và cải thiện hiệu năng nhanh chóng. Chip thế hệ mới có thể nâng cao hiệu suất điện toán, mức tiêu thụ năng lượng và chi phí điện toán trên mỗi đơn vị, từ đó có khả năng thay đổi năng lực cạnh tranh thương mại của thiết bị thế hệ trước.
Sau khi mua GPU, một công ty thường không ghi nhận toàn bộ chi phí ngay lập tức thành khoản chi phí trên báo cáo kết quả kinh doanh. Thay vào đó, công ty khấu hao chi phí trong thời gian sử dụng dự kiến của thiết bị. Giả sử mọi điều kiện khác không thay đổi, thời gian khấu hao dài hơn thường dẫn đến chi phí khấu hao hằng năm thấp hơn, trong khi thời gian khấu hao ngắn hơn dẫn đến chi phí khấu hao hằng năm cao hơn.
Ví dụ, giả sử một nhóm máy chủ GPU có giá $60 triệu và không có giá trị thanh lý. Theo phương pháp khấu hao đường thẳng trong sáu năm, chi phí khấu hao hằng năm sẽ là $10 triệu. Nếu thời gian sử dụng kinh tế thực tế chỉ là bốn năm, chi phí khấu hao hằng năm theo lịch khấu hao bốn năm sẽ là $15 triệu.
Sự khác biệt này ảnh hưởng đến lợi nhuận kế toán nhưng không thay đổi chi phí mua sắm mà công ty đã chi trả. Vì vậy, khi phân tích khấu hao GPU, nhà đầu tư cần xem xét cả thời gian sử dụng kế toán và thời gian sử dụng kinh tế thực tế.
Cần lưu ý rằng thời gian sử dụng kinh tế của một tài sản không nhất thiết bằng chu kỳ sản phẩm của các sản phẩm thế hệ mới. GPU thế hệ trước vẫn có thể tiếp tục được sử dụng cho hoạt động suy luận, điện toán doanh nghiệp hoặc các khối lượng công việc nhạy cảm về chi phí. Giá trị thực tế của chúng phụ thuộc vào hiệu năng, mức tiêu thụ năng lượng, nhu cầu khách hàng và giá cho thuê.
Trong báo cáo kết quả kinh doanh quý bốn của năm tài chính 2026, Microsoft công bố chi tiêu vốn hằng quý đạt $41 tỷ, trong đó khoảng hai phần ba được phân bổ cho các tài sản có thời gian sử dụng ngắn hơn, chủ yếu là CPU và GPU. Công ty cũng điều chỉnh thời gian sử dụng ước tính của các tài sản dài hạn như tòa nhà trung tâm dữ liệu, nhưng đây không phải là cùng một khái niệm với thời gian khấu hao của GPU.
Đối với các công ty điện toán đám mây AI như CoreWeave, nhà đầu tư nên theo dõi chặt chẽ chính sách khấu hao tài sản GPU, kế hoạch thay thế thiết bị và khả năng thiết bị đời cũ tiếp tục tạo ra đủ doanh thu cho thuê.
Nếu thời gian sử dụng kinh tế thực tế ngắn hơn đáng kể so với thời gian khấu hao được sử dụng trong báo cáo tài chính, công ty có thể đối mặt với rủi ro suy giảm giá trị tài sản cao hơn trong tương lai. Nếu thiết bị có thể duy trì mức sử dụng cao trong thời gian dài, thiết bị có thể tạo ra nhiều dòng tiền hơn trong thời gian sử dụng.
5. Nhà đầu tư có thể xác định liệu mức sử dụng năng lực điện toán có đủ để hỗ trợ doanh thu hay không như thế nào?
Mức sử dụng năng lực điện toán là chỉ báo quan trọng về hiệu quả đầu tư vào cơ sở hạ tầng AI. Đối với các công ty điện toán đám mây AI, mua GPU chỉ là bước đầu tiên để tạo ra năng lực dịch vụ. Thiết bị cũng phải được lắp đặt, kết nối với mạng, kiểm tra và bàn giao cho khách hàng trước khi có thể bắt đầu tạo doanh thu.
Ngay cả khi một công ty sở hữu số lượng lớn GPU, mức sử dụng thực tế thấp có thể khiến công ty không thể trang trải chi phí khấu hao thiết bị, điện, vận hành và bảo trì, cũng như chi phí tài chính. Ví dụ, giả sử một cụm GPU về lý thuyết có thể cung cấp 100.000 giờ dịch vụ điện toán mỗi tháng, với mức giá trung bình là $3 mỗi giờ. Nếu toàn bộ năng lực điện toán có thể được bán trong điều kiện lý tưởng, doanh thu hằng tháng sẽ đạt $300.000. Nếu mức sử dụng có thể lập hóa đơn thực tế chỉ là 50% và giá không đổi, doanh thu hằng tháng sẽ giảm xuống còn $150.000.
Điều này có nghĩa là khả năng sinh lời đồng thời chịu ảnh hưởng bởi năng lực điện toán, mức sử dụng thực tế và doanh thu trên mỗi đơn vị năng lực điện toán. Ngay cả khi số lượng GPU tăng lên, thiết bị mới có thể làm giảm lợi nhuận tổng thể trên vốn nếu nhu cầu khách hàng tăng chậm hơn dự kiến.
Tuy nhiên, không nên hiểu mức sử dụng năng lực điện toán đơn giản là GPU luôn hoạt động ở mức tải tối đa. Một số công ty sử dụng hợp đồng đặt trước năng lực dài hạn. Ngay cả khi khách hàng không sử dụng đầy đủ tài nguyên đã đặt trước, nhà cung cấp dịch vụ vẫn có thể thu phí theo hợp đồng. Các công ty khác tính phí theo giờ hoặc theo mức sử dụng, khiến doanh thu của họ gắn chặt hơn với mức sử dụng thực tế. Vì vậy, nhà đầu tư cần xem xét mô hình kinh doanh của công ty và theo dõi số lượng GPU đã triển khai, năng lực có thể lập hóa đơn, mức độ bao phủ hợp đồng, doanh thu trên mỗi đơn vị năng lực điện toán và tiến độ bàn giao cho khách hàng.
Nếu năng lực điện toán của một công ty tăng nhanh nhưng tăng trưởng doanh thu chậm hơn đáng kể, nhà đầu tư cần xác định liệu thiết bị mới chưa đi vào hoạt động, hợp đồng khách hàng chưa bắt đầu tạo doanh thu có thể lập hóa đơn hay nhu cầu thị trường thực tế không đủ.
6. Rủi ro định giá của CoreWeave và IREN khác nhau như thế nào?
CoreWeave (CRWV) và IREN (IREN) đều tham gia vào thị trường cơ sở hạ tầng điện toán AI, nhưng nền tảng kinh doanh và lộ trình mở rộng của họ khác nhau. Do đó, không thể áp dụng trực tiếp cùng một giả định định giá cho cả hai công ty.
CoreWeave chủ yếu cung cấp dịch vụ điện toán đám mây cho các khối lượng công việc AI. Mô hình kinh doanh của công ty phụ thuộc vào việc triển khai cụm GPU, nhu cầu năng lực điện toán của khách hàng và các hợp đồng dịch vụ dài hạn. Nhà đầu tư cần tập trung vào việc liệu công ty có thể chuyển đổi đơn hàng theo hợp đồng thành doanh thu thực tế hay không, cũng như việc xây dựng năng lực điện toán mới có yêu cầu công ty phải chịu chi phí tài chính cao hay không.
Đối với CoreWeave, giá trị đơn hàng theo hợp đồng chưa thực hiện có thể giúp cho thấy khả năng hiển thị doanh thu trong tương lai, nhưng không thể được xem trực tiếp là dòng tiền đã thực hiện. Việc thực hiện hợp đồng thường phụ thuộc vào triển khai thiết bị, tính sẵn sàng của dịch vụ và sự chấp nhận của khách hàng. Doanh thu liên quan cũng có thể được ghi nhận trong nhiều kỳ kế toán tương lai.
Ngược lại, IREN có nền tảng kinh doanh bao gồm việc mở rộng từ khai thác Bitcoin sang điện toán đám mây AI. Kinh nghiệm hiện có của công ty trong việc phát triển trung tâm dữ liệu và các nguồn lực điện có thể tạo nền tảng cho hoạt động AI, nhưng cơ sở hạ tầng khai thác và cơ sở điện toán đám mây AI hiệu năng cao không giống nhau.
Phân tích định giá của IREN cần phân biệt giữa hoạt động khai thác Bitcoin và hoạt động điện toán đám mây AI. Nhà đầu tư nên đặc biệt chú ý đến chi phí triển khai GPU mới, tiến độ nâng cấp trung tâm dữ liệu và liệu doanh thu điện toán đám mây AI có thể tạo ra lợi nhuận và dòng tiền bền vững hay không.
| Khía cạnh đánh giá |
CoreWeave (CRWV) |
IREN (IREN) |
| Trọng tâm chính |
Quy mô điện toán đám mây AI và năng lực bàn giao |
Mở rộng điện toán đám mây AI và chuyển đổi mô hình kinh doanh |
| Rủi ro doanh thu |
Thực hiện hợp đồng khách hàng và bàn giao năng lực điện toán |
Tăng trưởng kinh doanh AI và biến động của hoạt động khai thác |
| Rủi ro chi tiêu vốn |
Mua sắm GPU và mở rộng trung tâm dữ liệu |
Triển khai GPU và nâng cấp cơ sở hạ tầng |
| Rủi ro tài chính |
Nợ, hợp đồng thuê và chi phí tài chính |
Tài trợ mở rộng, tỷ suất sinh lời trên vốn và dòng tiền |
| Các yếu tố định giá chính |
Tỷ lệ chuyển đổi hợp đồng, biên lợi nhuận và dòng tiền |
Tỷ trọng doanh thu AI, tiến độ triển khai và hiệu quả sử dụng vốn |
Cả hai công ty có thể hưởng lợi từ nhu cầu năng lực điện toán AI ngày càng tăng, nhưng kỳ vọng tăng trưởng kinh doanh cao không nhất thiết có nghĩa là rủi ro định giá cổ phiếu của họ thấp.
Ví dụ, nếu thị trường đã định giá một công ty dựa trên kịch bản tăng trưởng cao trong vài năm tới, cổ phiếu của công ty vẫn có thể đối mặt với sự điều chỉnh ngay cả khi doanh thu thực tế tiếp tục tăng, miễn là tốc độ tăng trưởng thấp hơn kỳ vọng thị trường.
Do đó, khi so sánh các công ty điện toán AI, nhà đầu tư cần xem xét kết quả hoạt động cùng với kỳ vọng của thị trường, thay vì xác định công ty nào hấp dẫn hơn chỉ dựa trên tăng trưởng doanh thu.
7. Nhà đầu tư nên theo dõi những chỉ số định giá nào đối với cổ phiếu điện toán AI?
Phân tích cổ phiếu truyền thống thường sử dụng tỷ lệ giá trên thu nhập (P/E) để đánh giá định giá công ty. Tuy nhiên, đối với các công ty điện toán đám mây AI vẫn đang trong giai đoạn đầu tư vốn cao và có lợi nhuận biến động, một tỷ lệ P/E đơn lẻ có thể không phản ánh đầy đủ tình hình hoạt động của họ.
Nhà đầu tư có thể kết hợp năm chỉ số sau trong phân tích.
| Chỉ số định giá |
Mục đích chính |
Các yếu tố cần lưu ý |
| Tỷ lệ giá trên doanh thu (P/S) |
Đo lường mối quan hệ giữa vốn hóa thị trường và doanh thu |
Tăng trưởng doanh thu không đồng nghĩa với tăng trưởng lợi nhuận |
| Giá trị doanh nghiệp trên EBITDA (EV/EBITDA) |
So sánh giá trị doanh nghiệp với khả năng sinh lời từ hoạt động |
EBITDA không phản ánh đầy đủ gánh nặng chi tiêu vốn và khấu hao |
| Lợi suất dòng tiền tự do |
Đánh giá định giá so với khả năng tạo tiền mặt |
FCF có thể duy trì âm trong thời gian dài khi mở rộng |
| Tỷ suất sinh lời trên vốn đầu tư (ROIC) |
Đánh giá hiệu quả của vốn đầu tư |
Các dự án mới xây dựng có thể chưa bắt đầu tạo lợi nhuận |
| Tỷ lệ nợ ròng trên EBITDA |
Đánh giá gánh nặng nợ và khả năng trả nợ |
Cũng cần xem xét lãi vay, hợp đồng thuê và lịch đáo hạn nợ |
EV/EBITDA cần được sử dụng đặc biệt thận trọng đối với các công ty cơ sở hạ tầng AI. Vì EBITDA loại trừ khấu hao và phân bổ, một công ty mua lượng lớn GPU có thể có EBITDA cao nhưng đồng thời phải đối mặt với khoản chi tiêu đáng kể để thay thế thiết bị.
Ví dụ, hai công ty điện toán đám mây AI đều có EBITDA là $1 tỷ, nhưng một công ty có thể chỉ cần đầu tư $200 triệu mỗi năm để duy trì thiết bị hiện có, trong khi công ty còn lại cần đầu tư $800 triệu. Nếu mọi điều kiện khác giống nhau, năng lực tạo tiền mặt dài hạn của hai công ty có thể khác biệt đáng kể.
Ngoài ra, giá trị doanh nghiệp (EV) thường tính đến các yếu tố như nợ và tiền mặt. Đối với các công ty phụ thuộc nhiều vào thuê tài chính và nguồn vốn bên ngoài để mở rộng, các so sánh chỉ dựa trên vốn hóa thị trường vốn chủ sở hữu có thể đánh giá thấp gánh nặng vốn tổng thể của họ.
Vì vậy, một cách tiếp cận hợp lý hơn là trước tiên phân tích tăng trưởng doanh thu và biên lợi nhuận, sau đó xem xét dòng tiền tự do, cơ cấu nợ và chi tiêu vốn trong tương lai, rồi cuối cùng xác định liệu mức định giá hiện tại đã phản ánh các rủi ro này hay chưa.
8. Nhà đầu tư có thể xác định liệu tốc độ tăng chi tiêu vốn AI chậm lại có kích hoạt điều chỉnh định giá hay không như thế nào?
Tốc độ tăng chi tiêu vốn AI chậm lại không nhất thiết khiến cổ phiếu điện toán AI giảm. Các yếu tố then chốt là lý do khiến tăng trưởng chậm lại và kỳ vọng tăng trưởng mà thị trường trước đó đã phản ánh vào giá cổ phiếu của công ty.
Nếu tăng trưởng chi tiêu vốn chậm lại chủ yếu do các hoạt động xây dựng trước đó đã hoàn thành và công ty bắt đầu nâng cao mức sử dụng thiết bị, mở rộng doanh thu khách hàng cũng như cải thiện dòng tiền tự do, tăng trưởng đầu tư chậm lại có thể cho thấy mô hình kinh doanh đang dần trưởng thành.
Ngược lại, nếu một công ty trì hoãn đầu tư do nhu cầu khách hàng không đủ, áp lực tài chính gia tăng hoặc hiệu quả kinh tế của dự án suy giảm, thị trường có thể đánh giá lại tiềm năng tăng trưởng dài hạn của công ty.
Nhà đầu tư có thể đánh giá tình hình theo ba bước.
-
Quan sát liệu chi tiêu vốn có phù hợp với tăng trưởng doanh thu hay không. Nếu chi tiêu vốn của một công ty tiếp tục tăng trong khi tăng trưởng doanh thu mới chậm lại đáng kể, nhà đầu tư cần phân tích liệu cơ sở vật chất mới chưa đi vào hoạt động và khi nào các khoản đầu tư liên quan có thể bắt đầu tạo ra lợi nhuận.
-
Quan sát biến động của biên lợi nhuận và dòng tiền. Nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận gộp, dòng tiền từ hoạt động kinh doanh và dòng tiền tự do tiếp tục suy giảm, việc mở rộng kinh doanh có thể đi kèm với áp lực chi phí ngày càng tăng. Tuy nhiên, nhà đầu tư cũng cần phân biệt giữa đầu tư xây dựng tạm thời và sự suy giảm khả năng sinh lời dài hạn.
-
Quan sát liệu định giá có phụ thuộc quá mức vào các giả định tăng trưởng cao hay không. Nếu định giá hiện tại của một công ty dựa trên kỳ vọng tăng trưởng cao liên tục trong vài năm tới, ngay cả một sự giảm nhẹ trong kỳ vọng tăng trưởng cũng có thể khiến bội số định giá thu hẹp, ngay cả khi điều kiện hoạt động chưa xấu đi đáng kể.
Ví dụ, giả sử một công ty ban đầu kỳ vọng doanh thu tăng 60% mỗi năm trong ba năm tới nhưng sau đó điều chỉnh kỳ vọng xuống 35%. Tốc độ tăng trưởng 35% vẫn tương đối cao, nhưng nếu thị trường trước đó đã định giá cổ phiếu dựa trên quỹ đạo tăng trưởng 60%, cổ phiếu vẫn có thể biến động đáng kể.
Do đó, nhà đầu tư cần phân biệt giữa các yếu tố cơ bản xấu đi và sự điều chỉnh kỳ vọng thị trường. Giá cổ phiếu giảm không nhất thiết có nghĩa là nhu cầu đối với ngành AI đã biến mất. Điều đó có thể chỉ có nghĩa là nhà đầu tư đang bắt đầu yêu cầu bằng chứng rõ ràng hơn về khả năng sinh lời và dòng tiền.
9. Nhà đầu tư cá nhân có thể xây dựng khung đánh giá rủi ro cho cổ phiếu điện toán AI như thế nào?
Nhà đầu tư cá nhân muốn tiếp cận cơ sở hạ tầng AI có thể xây dựng khung đánh giá rủi ro xoay quanh bốn lĩnh vực: tăng trưởng kinh doanh, đầu tư vốn, dòng tiền và định giá.
-
Xác định các nguồn doanh thu chính của công ty. Nhà sản xuất chip, nhà cung cấp dịch vụ điện toán đám mây, đơn vị vận hành trung tâm dữ liệu và công ty cơ sở hạ tầng điện đều có thể thuộc chuỗi cung ứng AI, nhưng mô hình lợi nhuận và cơ cấu rủi ro của họ khác nhau.
-
Phân tích kế hoạch chi tiêu vốn của công ty trong một đến hai năm tới và đánh giá liệu các tài sản đã đi vào hoạt động có thể tạo ra đủ doanh thu hay không. Đối với các dự án trung tâm dữ liệu lớn, nhà đầu tư nên đặc biệt chú ý đến kết nối điện, giấy phép xây dựng, việc triển khai GPU và tiến độ bàn giao cho khách hàng.
-
Đánh giá nguồn vốn của công ty. Các công ty công nghệ lớn có dòng tiền hoạt động ổn định thường có khả năng hấp thụ đầu tư mạnh hơn các công ty tăng trưởng phụ thuộc nhiều vào nguồn tài chính bên ngoài. Tuy nhiên, ngay cả đối với các công ty công nghệ lớn, chi tiêu vốn quá mức cũng có thể ảnh hưởng đến hoạt động mua lại cổ phiếu, cổ tức và các kế hoạch phân bổ vốn khác.
-
Thực hiện phân tích kịch bản dựa trên định giá cổ phiếu hiện tại. Nhà đầu tư có thể xem xét các kịch bản khác nhau, bao gồm tăng trưởng doanh thu cao duy trì, tăng trưởng dần trở lại bình thường và chậm trễ trong bàn giao dự án, đồng thời đánh giá khả năng sinh lời, nhu cầu tài chính và định giá của công ty có thể thay đổi như thế nào.
Mục đích của khung này không phải là dự đoán chính xác lần điều chỉnh giá cổ phiếu tiếp theo. Thay vào đó, khung này nhằm đánh giá liệu giá thị trường hiện tại có đòi hỏi mức tăng trưởng tương lai quá lạc quan từ công ty hay không và liệu công ty có khả năng đáp ứng những kỳ vọng đó hay không.
Tóm tắt
Tốc độ tăng chi tiêu vốn AI chậm lại không có nghĩa là chu kỳ đầu tư cơ sở hạ tầng AI đã kết thúc. Đối với các công ty trung tâm dữ liệu và điện toán đám mây vẫn đang mở rộng, việc tốc độ tăng chi tiêu vốn giảm có thể là dấu hiệu bình thường cho thấy chu kỳ đầu tư đã bước sang một giai đoạn mới. Điều này cũng có thể cho thấy những thay đổi về nhu cầu, chi phí hoặc môi trường tài chính.
Khi đầu tư cơ sở hạ tầng AI mở rộng, các tiêu chí đánh giá của thị trường đang dần chuyển từ số lượng GPU, năng lực trung tâm dữ liệu và giá trị hợp đồng sang doanh thu thực tế, mức sử dụng thiết bị, dòng tiền tự do và lợi nhuận trên vốn.
Đối với các công ty điện toán AI như CoreWeave và IREN, tiềm năng tăng trưởng doanh thu cao cần được đánh giá cùng với khấu hao GPU, chi phí tài chính và rủi ro bàn giao dự án. Đối với các nhà cung cấp thượng nguồn như NVIDIA, nhà đầu tư cần theo dõi liệu thay đổi trong kế hoạch chi tiêu vốn của khách hàng có ảnh hưởng đến tốc độ mua sắm thiết bị hay không.
Về dài hạn, giá trị đầu tư của cổ phiếu điện toán AI không chỉ phụ thuộc vào lượng vốn mà một công ty có thể đầu tư, mà còn phụ thuộc vào việc liệu lượng vốn đó có thể liên tục tạo ra lợi nhuận kinh tế cao hơn chi phí vốn hay không.
Câu hỏi thường gặp
AI CapEx có nghĩa là gì?
AI CapEx là chi tiêu vốn cho trí tuệ nhân tạo. Khoản này chủ yếu bao gồm các khoản đầu tư dài hạn vào trung tâm dữ liệu AI, mua sắm GPU và mở rộng cơ sở hạ tầng máy chủ cũng như mạng.
Tốc độ tăng chi tiêu vốn AI chậm lại có nghĩa là bong bóng AI đã vỡ không?
Không nhất thiết. Tăng trưởng chi tiêu vốn chậm lại có thể do nền đầu tư cao hơn, các dự án bước vào giai đoạn vận hành hoặc hiệu quả đầu tư được cải thiện. Điều này cũng có thể phản ánh áp lực về nhu cầu và tài chính. Nhà đầu tư cần đánh giá tình hình dựa trên dữ liệu hoạt động cụ thể.
Vì sao các công ty điện toán đám mây AI có thể tăng doanh thu nhanh nhưng vẫn báo lỗ?
Chi phí mua GPU, xây dựng trung tâm dữ liệu, khấu hao thiết bị và tài chính có thể cao. Ngay cả khi doanh thu tăng nhanh, một công ty vẫn có thể báo lỗ kế toán hoặc dòng tiền tự do âm do quy mô các khoản đầu tư trước đó.
CoreWeave và IREN có nên sử dụng cùng một phương pháp định giá không?
Không hoàn toàn. Hai công ty khác nhau về cơ cấu kinh doanh, nền tảng tài sản và nguồn doanh thu. Rủi ro liên quan đến thực hiện hợp đồng, chi tiêu vốn, dòng tiền và chuyển đổi hoạt động kinh doanh cần được phân tích riêng.
EV/EBITDA có phù hợp để đánh giá cổ phiếu điện toán AI không?
Chỉ số này có thể được sử dụng làm tham chiếu, nhưng không nên được sử dụng riêng lẻ. Vì EBITDA không phản ánh đầy đủ khấu hao GPU và chi phí thay thế thiết bị, nhà đầu tư cũng cần theo dõi chi tiêu vốn, dòng tiền tự do và gánh nặng nợ.
Những dấu hiệu phổ biến cho thấy một cổ phiếu điện toán AI được định giá quá cao là gì?
Các rủi ro phổ biến bao gồm định giá phụ thuộc nhiều vào tăng trưởng cao trong tương lai, chi tiêu vốn vẫn vượt khả năng tạo tiền mặt, mức độ tập trung khách hàng cao, mức sử dụng thiết bị không đủ và nhu cầu tài trợ bằng nợ hoặc vốn chủ sở hữu liên tục tăng. Các tín hiệu này cần được đánh giá toàn diện trong bối cảnh giai đoạn phát triển của công ty.