Почему инвесторы снова и снова совершают одни и те же ошибки?
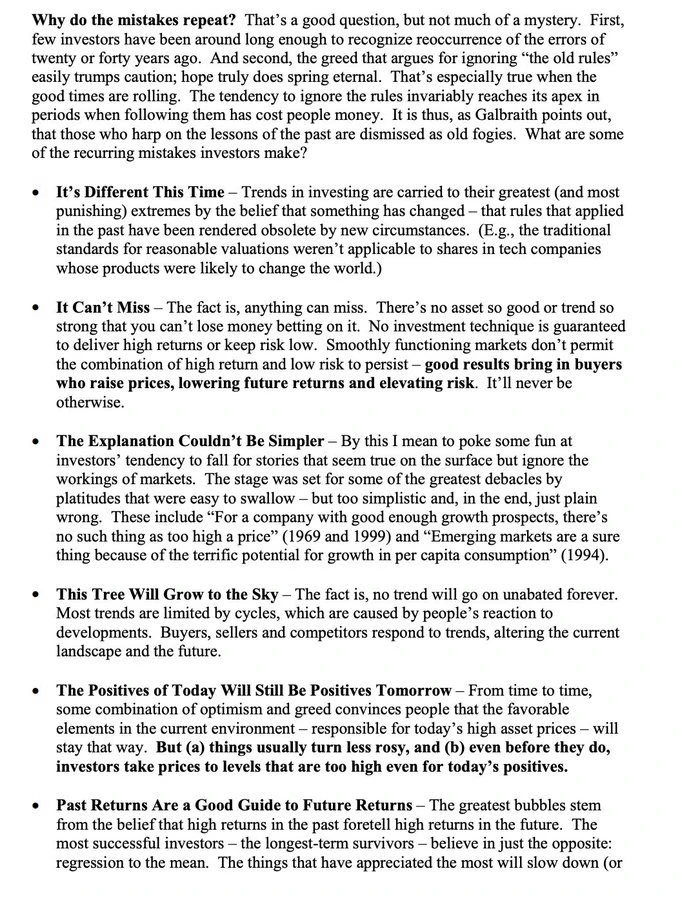
Это хороший вопрос, но ответ не таинственен.
Во-первых, не так много инвесторов прошли достаточно долгий инвестиционный цикл, чтобы распознать повторение ошибок, совершённых два-три десятилетия назад.
Во-вторых, жадность часто легко одолевает осторожность, заставляя людей игнорировать «старые правила»; надежда, кажется, никогда не исчезает.
Особенно заметно это в периоды рыночного процветания. Ирония в том, что склонность людей игнорировать правила зачастую достигает пика именно тогда, когда их соблюдение обходится им дорого. Как отмечал Гэлбрейт, тех, кто постоянно подчёркивает исторические уроки, начинают считать старомодными и не поспевающими за временем ретроградами.
Итак, какие ошибки инвесторы совершают снова и снова?
1. «На этот раз всё иначе»
Инвестиционные тренды часто доводятся до крайностей, и этот процесс обычно основан на убеждении, что произошли фундаментальные изменения, поэтому правила, применявшиеся в прошлом, в новых условиях больше не работают.
Например, считается, что традиционные стандарты разумной оценки больше не применимы к акциям технологических компаний, чья продукция способна изменить мир.
2. «Эта инвестиция не может провалиться»
Факт в том, что любая инвестиция может оказаться неудачной.
Не существует актива, настолько хорошего, чтобы с ним было невозможно потерять деньги, и не существует рыночного тренда настолько сильного, чтобы полностью устранить риск.
Ни одна инвестиционная стратегия не может гарантировать стабильно высокую доходность при низком риске.
На нормально функционирующем рынке сочетание высокой доходности и низкого риска не может существовать долго.
Хорошая доходность инвестиций привлекает больше покупателей, которые продолжают поднимать цены, снижая тем самым ожидаемую доходность в будущем и одновременно повышая инвестиционный риск.
Рынок не может вечно работать по противоположной логике.
3. «Объяснение проще некуда»
Здесь я хочу с иронией указать на склонность инвесторов легко верить в повествования, которые на первый взгляд звучат разумно, но в действительности игнорируют механизмы работы рынка.
Некоторые из самых серьёзных инвестиционных катастроф в истории были вызваны именно этими кажущимися простыми и убедительными, но чрезмерно упрощёнными или совершенно ошибочными избитыми фразами.
Например:
«Для компании с достаточно хорошими перспективами роста не бывает слишком высокой цены акций». (1969 и 1999 годы)
«У развивающихся рынков огромный потенциал роста, поскольку уровень потребления на душу населения может значительно повыситься, поэтому инвестиции в развивающиеся рынки гарантированно принесут прибыль». (1994 год)
4. «Это дерево будет расти до небес»
Факт в том, что ни один тренд не может продолжаться бесконечно.
Подавляющее большинство трендов ограничены циклами, которые формируются именно в результате реакции людей на изменения рынка.
Покупатели, продавцы и конкуренты корректируют своё поведение в соответствии с трендами, тем самым меняя текущую ситуацию на рынке и ещё больше влияя на направление будущего развития.
5. «Позитивные факторы сегодняшнего дня останутся позитивными и завтра»
Время от времени оптимизм и жадность вместе заставляют инвесторов верить:
что благоприятные факторы текущей ситуации, которые подталкивают цены на активы вверх, будут сохраняться вечно.
Однако факт состоит в следующем:
(a) благоприятная рыночная ситуация обычно постепенно ухудшается, а риски соответственно растут.
(b) Даже если эти позитивные факторы ещё не исчезли, инвесторы зачастую уже подняли цены активов до экстремального уровня — настолько высокого, что его трудно разумно обосновать даже исходя из самых оптимистичных фундаментальных факторов на данный момент.
6. «Прошлая доходность — хороший ориентир для будущей доходности»
Самые серьёзные пузыри активов в истории часто возникали из-за убеждения, что:
активы, которые в прошлом приносили высокую доходность, обязательно смогут продолжать приносить её и в будущем.
Однако самые успешные инвесторы, способные долго оставаться на рынке, верят как раз в обратное:
возврат к среднему (регрессия к среднему).
Активы, сильнее всего выросшие в прошлом, в будущем будут расти медленнее или даже падать
Это хороший вопрос, но ответ не таинственен.
Во-первых, не так много инвесторов прошли достаточно долгий инвестиционный цикл, чтобы распознать повторение ошибок, совершённых два-три десятилетия назад.
Во-вторых, жадность часто легко одолевает осторожность, заставляя людей игнорировать «старые правила»; надежда, кажется, никогда не исчезает.
Особенно заметно это в периоды рыночного процветания. Ирония в том, что склонность людей игнорировать правила зачастую достигает пика именно тогда, когда их соблюдение обходится им дорого. Как отмечал Гэлбрейт, тех, кто постоянно подчёркивает исторические уроки, начинают считать старомодными и не поспевающими за временем ретроградами.
Итак, какие ошибки инвесторы совершают снова и снова?
1. «На этот раз всё иначе»
Инвестиционные тренды часто доводятся до крайностей, и этот процесс обычно основан на убеждении, что произошли фундаментальные изменения, поэтому правила, применявшиеся в прошлом, в новых условиях больше не работают.
Например, считается, что традиционные стандарты разумной оценки больше не применимы к акциям технологических компаний, чья продукция способна изменить мир.
2. «Эта инвестиция не может провалиться»
Факт в том, что любая инвестиция может оказаться неудачной.
Не существует актива, настолько хорошего, чтобы с ним было невозможно потерять деньги, и не существует рыночного тренда настолько сильного, чтобы полностью устранить риск.
Ни одна инвестиционная стратегия не может гарантировать стабильно высокую доходность при низком риске.
На нормально функционирующем рынке сочетание высокой доходности и низкого риска не может существовать долго.
Хорошая доходность инвестиций привлекает больше покупателей, которые продолжают поднимать цены, снижая тем самым ожидаемую доходность в будущем и одновременно повышая инвестиционный риск.
Рынок не может вечно работать по противоположной логике.
3. «Объяснение проще некуда»
Здесь я хочу с иронией указать на склонность инвесторов легко верить в повествования, которые на первый взгляд звучат разумно, но в действительности игнорируют механизмы работы рынка.
Некоторые из самых серьёзных инвестиционных катастроф в истории были вызваны именно этими кажущимися простыми и убедительными, но чрезмерно упрощёнными или совершенно ошибочными избитыми фразами.
Например:
«Для компании с достаточно хорошими перспективами роста не бывает слишком высокой цены акций». (1969 и 1999 годы)
«У развивающихся рынков огромный потенциал роста, поскольку уровень потребления на душу населения может значительно повыситься, поэтому инвестиции в развивающиеся рынки гарантированно принесут прибыль». (1994 год)
4. «Это дерево будет расти до небес»
Факт в том, что ни один тренд не может продолжаться бесконечно.
Подавляющее большинство трендов ограничены циклами, которые формируются именно в результате реакции людей на изменения рынка.
Покупатели, продавцы и конкуренты корректируют своё поведение в соответствии с трендами, тем самым меняя текущую ситуацию на рынке и ещё больше влияя на направление будущего развития.
5. «Позитивные факторы сегодняшнего дня останутся позитивными и завтра»
Время от времени оптимизм и жадность вместе заставляют инвесторов верить:
что благоприятные факторы текущей ситуации, которые подталкивают цены на активы вверх, будут сохраняться вечно.
Однако факт состоит в следующем:
(a) благоприятная рыночная ситуация обычно постепенно ухудшается, а риски соответственно растут.
(b) Даже если эти позитивные факторы ещё не исчезли, инвесторы зачастую уже подняли цены активов до экстремального уровня — настолько высокого, что его трудно разумно обосновать даже исходя из самых оптимистичных фундаментальных факторов на данный момент.
6. «Прошлая доходность — хороший ориентир для будущей доходности»
Самые серьёзные пузыри активов в истории часто возникали из-за убеждения, что:
активы, которые в прошлом приносили высокую доходность, обязательно смогут продолжать приносить её и в будущем.
Однако самые успешные инвесторы, способные долго оставаться на рынке, верят как раз в обратное:
возврат к среднему (регрессия к среднему).
Активы, сильнее всего выросшие в прошлом, в будущем будут расти медленнее или даже падать