Square
Мои подписки
Трендовые
Новости
Профиль

ShizukaKazu

vip
Возраст 3.8год
Максимальный уровень 5
Пока нет содержимого
46
Мои подписки
1.4k
Подписчики
47.3k
Понравилось
Закрепить
#Gate用户突破6000万 6000 я, самый несправедливо обиженный во всём мире: бесплатно зарегистрировался в криптомире, а проснувшись, обнаружил нулевой баланс😂😂😂

Другие приходят в криптомир после долгих размышлений и полугода исследований; я зарегистрировал аккаунт просто потому, что мне было неудобно отказать другу.
В итоге этот бесплатный аккаунт, подаренный судьбой, незаметно выставил мне счёт за обучение — и довольно крупный.

Начало: аккаунт, от которого было неудобно отказаться

Честно говоря, тогда я зарегистрировался на Gate исключительно из соображений «человеческих отношений». Друг прис
BTC+1,24%
SOL-0,03%
  • 20
#美国30年期国债收益率2002年以来新高 Доходность 30-летних казначейских облигаций США взлетела до 5,60%, обновив максимум с 2002 года: стоит этому «якорю ценообразования активов» качнуться — и мировому богатству придётся подстраиваться
Если выбирать для мировых финансовых рынков «самый дорогой ценник», многие укажут на доходность долгосрочных гособлигаций США — её называют «якорем ценообразования активов во всём мире», поскольку она практически определяет «безрисковый нижний порог» для всего — от ипотечных кредитов и корпоративных облигаций до всех рисковых активов.
И вот свежие данные слегка качнули этот яко
ThisIsTranslateContent:
#美国30年期国债收益率2002年以来新高 Доходность 30-летних гособлигаций США взлетела до 5,60%, достигнув максимума с 2002 года: стоит этому «якорю ценообразования активов» качнуться — и мировому богатству придётся подстраиваться
Если выбирать для мировых финансовых рынков «самый дорогой ценник», многие укажут на доходность долгосрочных гособлигаций США — её называют «якорем ценообразования мировых активов», поскольку она практически определяет «безрисковый нижний предел» стоимости всего: от ипотечных кредитов и корпоративных облигаций до всех рискованных активов.
И вот последние данные заставили этот якорь качнуться: 29 сентября доходность 30-летних гособлигаций США в какой-то момент поднялась до 5,595%, а к концу торгов достигла 5,60%, установив максимум с 2002 года. За этим стоит продолжающийся глобальный цикл ужесточения.
На фоне роста цен на энергоносители и нового усиления инфляционного давления рынок постоянно повышает ожидания относительно траектории ставок ФРС.
Ещё важнее то, что кривая доходности ускоренно выравнивается: разница между доходностью 2-летних и 10-летних гособлигаций США в какой-то момент приближалась к 75 базисным пунктам, а теперь сократилась примерно до 21 базисного пункта.
Исторически инверсия кривой доходности считается «сигналом рецессии»: перед каждой из 9 рецессий в экономике США кривая доходности уходила в инверсию.
Однако этот сигнал срабатывает не всегда. Продолжавшаяся с 2022 по 2024 год инверсия не привела к соответствующей рецессии и была воспринята рынком как «ложная тревога».
Профессионалы скорее склонны считать её предупреждением, а не подтверждением: на самом деле необходимо следить за финансовыми условиями, стоящими за кривой, — высокие ставки будут постоянно повышать стоимость финансирования для компаний, а также усиливать волатильность глобальных активов с завышенной оценкой.
Тем временем последний прогноз OECD повысил ожидания роста мировой экономики в 2026 году до 2,9%, и устойчивость мировой экономики перед лицом неблагоприятных факторов по-прежнему нельзя недооценивать$NAS100 ‌
repost-content-media
NAS100+0,23%
  • 2
#每周来晒 #​MU PCE охлаждается, отчёт Micron превзошёл ожидания — как действовать с американскими акциями дальше?
Вчера американский рынок подал очень типичный сигнал: макроэкономика не подводит, AI силён, но индексы не празднуют.
Dow Jones снизился, S&P 500 оказался слабым, Nasdaq немного вырос — это показывает, что рынок больше не торгует простым «хорошим новостям», а взвешивает два фактора: инфляция снизилась, но экономика по-прежнему сильна; AI популярен, но возможности стали более концентрированными.
В августе базовый PCE составил 3,4% в годовом выражении, а базовый PCE — 3,0% в годовом и 0,2
ThisIsTranslateContent:
#每周来晒 #​MU PCE охлаждается, отчёт Micron превысил ожидания — как действовать дальше на рынке акций США?
Вчерашняя сессия в США дала очень характерный сигнал: макроэкономика не подводит, AI очень силён, но индексы не устроили праздник.
Dow Jones снизился, S&P 500 выглядел слабо, Nasdaq слегка вырос — это показывает, что рынок больше не торгует простым принципом «хорошие новости — значит рост», а взвешивает два фактора: инфляция снижается, но экономика остаётся сильной; AI пользуется огромным спросом, но возможности становятся более концентрированными.
В августе PCE в годовом выражении составил 3,4%, базовый PCE — 3,0% в годовом выражении и 0,2% в месячном, и все показатели оказались ниже ожиданий; краткосрочные ставки снизились на фоне ожиданий повышения ставок. Однако потребительские расходы выросли на 0,9% в месячном выражении, устойчивость экономики сохраняется, а долгосрочные ставки продолжают испытывать давление.
На самом деле рынок беспокоит другое: если экономика постоянно остаётся сильной, когда у ФРС появится пространство для разворота? Поэтому инвесторы держатся за определённость — AI-вычисления, облачные технологии, дата-центры, полупроводники и несколько платформенных компаний. Это структурированная концентрация капитала, а не повсеместный рост.
一、Micron выиграла за счёт повышения цен, а не увеличения объёмов
Вчерашний отчёт Micron перевёл историю в плоскость заказов.
Выручка в четвёртом квартале составила 54,23 миллиарда долларов, увеличившись на 379% в годовом выражении, а за весь год — 133,188 миллиарда долларов; средний прогноз на следующий квартал составляет 61,5 миллиарда долларов, а прогноз скорректированной прибыли на акцию — 38,15 доллара, и оба показателя превысили ожидания.
Ещё важнее источник прибыли: выручка DRAM составила 39,8 миллиарда долларов, или 73% общей выручки; цены резко выросли в квартальном выражении, тогда как поставки увеличились лишь на средние однозначные проценты — это повышение цен, а не рост объёмов.
Выручка ключевого направления дата-центров составила 18 миллиардов долларов, увеличившись на 56% в квартальном выражении, а валовая маржа достигла 90%. Большая часть производственных мощностей HBM уже зарезервирована до 2027 года, а оставшиеся обязательства по долгосрочным соглашениям составляют около 150 миллиардов долларов.
В сделке на AI инвесторы торгуют не отдельным GPU, а тем, кто обладает правом устанавливать цены во всей цепочке вычислительных мощностей. Однако после закрытия торгов акции не показали сильного роста: после рывка вверх откатились и в итоге прибавили менее 1%.
Причина также проста: с начала года акции уже выросли более чем вдвое, и хорошие новости были заранее заложены в цену; прогноз валовой маржи на уровне 86,25% оказался немного ниже ожиданий, а руководство также заявило, что рост цен замедлится. Ситуация остаётся благоприятной, но рынок уже начинает спрашивать: как долго продлится этот высокий спрос?
二、Платформы борются за дистрибуцию, а космос по-прежнему остаётся опционом
Вчерашняя динамика Google выглядела как появление «нового короля» и представляла другую линию. Поиск, YouTube и Android — это точки входа, а Cloud и собственные TPU формируют замкнутый цикл.
Во второй половине модельной гонки победит тот, кто сможет снизить затраты и встроить технологии в продукты, которые пользователи открывают каждый день, — именно у него будет более мощный денежный поток. Регулирование по-прежнему является дисконтом к оценке.
Другая линия — космос — служит для сравнения. Rocket Lab и AST SpaceMobile обладают высокой чувствительностью к росту, но до денежных потоков им ещё далеко. Когда ставки выше 5%, чем больше дюрация, тем сильнее давление.
Мой совет: Micron — это заказы, а космос — опцион; не стоит рассматривать их как одну и ту же позицию.
三、Пятничный отчёт по занятости — вот настоящий переключатель ценообразования
По данным ADP, в сентябре частная занятость выросла на 90 тыс., превысив ожидания примерно в 70 тыс., а рост почасовой оплаты в годовом выражении по-прежнему составляет 3,2%. Если в пятницу и данные по занятости, и почасовая оплата окажутся сильными, долгосрочные ставки получат дополнительный импульс к росту, а дорогие акции компаний роста продолжат испытывать давление; если занятость умеренно охладится, рынок снова начнёт торговать сценарием мягкой посадки. Число рабочих мест определяет нарратив, а почасовая оплата — решает, осмелится ли ФРС сделать паузу.
С точки зрения действий в краткосрочной перспективе сначала стоит дождаться отчёта по занятости, а уже потом принимать решения.
При сильных данных не стоит гнаться за индексами; при охлаждении данных можно увеличить долю вычислительной цепочки с возможностью устанавливать цены, причём память и дата-центры предпочтительнее космической темы. Micron подтверждает наличие спроса и по-прежнему не выглядит дорогой, но к покупкам на максимумах следует относиться осторожно.
Наконец, желаю всем успешной торговли и счастливых праздников по случаю Национального дня🎉$MU
repost-content-media
SPX-0,76%
NAS100+0,23%
DRAM+2,90%
RKLB+1,11%
ASTS-3,11%
  • 1
#核心PCE与GDP终值 Инфляция в США замедляется, ожидания по ставкам меняются, крипторынок получает позитивный сигнал
В последнее время появились признаки замедления инфляции в США, опасения по поводу дальнейшего повышения ставок ФРС ослабли, а ожидания смягчения политики усилились, что может поддержать такие рискованные активы, как Bitcoin. 
Согласно недавно опубликованным данным по PCE за август, общий индекс цен PCE вырос на 0,3% по сравнению с предыдущим месяцем и на 3,4% в годовом выражении; базовый PCE вырос на 0,2% в месячном выражении и на 3,0% в годовом. Опубликованный показатель цен на личны
ThisIsTranslateContent:
#核心PCE与GDP终值 Инфляция в США замедляется, ожидания по ставкам меняются, крипторынок получает позитивный сигнал
В последнее время появились признаки снижения инфляции в США, опасения рынка по поводу дальнейшего повышения ставки ФРС ослабли, ожидания смягчения политики усилились, что может поддержать такие рискованные активы, как биткоин.
Согласно последним опубликованным данным PCE за август, общий индекс цен PCE в США вырос на 0,3% м/м и на 3,4% г/г; базовый PCE увеличился на 0,2% м/м и на 3,0% г/г. Опубликованный на этот раз показатель цен на личные потребительские расходы в целом оказался ниже распространённых ранее ожиданий рынка.
PCE является ключевым инфляционным показателем, на который ориентируется ФРС. Эти относительно умеренные данные напрямую снизили ожидания рынка относительно вероятности дальнейшего повышения ставки ФРС в октябре.
С точки зрения логики финансовых рынков, высокие процентные ставки продолжат давить на оценку рискованных активов. Как только ожидания повышения ставок ослабевают, капитал охотнее направляется в высокоэластичные классы активов, от чего выигрывают и криптоактивы.
Руководитель инвестиционной стратегии фонда Arbitrum Брендан Ма отметил, что рост базового PCE на 0,2% м/м является позитивным сигналом для ФРС. Если опубликованные позднее данные по CPI за сентябрь продолжат тенденцию замедления инфляции, давление на ФРС в вопросе повышения ставки в октябре ещё больше ослабнет.
Для крипторынка макроэкономические процентные ставки всегда были ключевым фактором, определяющим динамику рынка. Снижение рынка в предыдущем цикле во многом было вызвано продолжавшимся повышением ставок ФРС: ужесточение ликвидности привело к оттоку капитала из высокорискованных активов.
Если инфляция продолжит снижаться, а денежно-кредитная политика ФРС перейдёт от ужесточения к выжидательной позиции или в будущем начнётся цикл снижения ставок, условия рыночной ликвидности улучшатся, и таким криптоактивам, как биткоин, будет проще сформировать устойчивый тренд.
Однако к этому следует относиться объективно: данные по инфляции за один месяц отражают лишь изменения на определённом этапе, и инфляция может вновь ускориться. Если цены снова начнут расти, позиция ФРС также может измениться.
Рынок не может объявить о развороте тренда, основываясь лишь на одном наборе данных. В дальнейшем необходимо продолжать отслеживать CPI, занятость вне сельского хозяйства и ряд других ключевых экономических показателей.
В целом макроэкономическая ситуация подаёт сигналы о некотором улучшении, что повышает настроения на крипторынке, однако неопределённость сохраняется. Для подтверждения перелома макроэкономического цикла потребуется больше последовательных данных, поэтому инвесторам следует рационально оценивать краткосрочные позитивные новости и учитывать риски, связанные с волатильностью рынка.
repost-content-media
BTC+1,23%
ARB-1,75%
#美光即将披露四季度财报 Отчёт Micron «взрывает» ожидания, но акции колеблются: суперцикл хранения ещё далёк от пика — почему рынок больше не в восторге?
После закрытия торгов в США в четверг по восточному времени Micron Technology (MUUS) завершила 2026 финансовый год практически безупречным отчётом.
Отчёт показал, что выручка компании в четвёртом финансовом квартале составила 542,3 миллиарда долларов, увеличившись на 379% в годовом и на 31% в квартальном выражении и установив рекорд шестой квартал подряд; скорректированная прибыль на акцию составила 33,42 доллара, увеличившись более чем в десять раз в го
ThisIsTranslateContent:
#美光即将披露四季度财报 Отчёт Micron «взорвал» рынок, но акции колеблются: суперцикл памяти ещё далёк от пика — почему рынок больше не в восторге?
После закрытия американского рынка в четверг по времени Восточного побережья Micron Technology (MUUS) завершила 2026 финансовый год практически безупречным отчётом.
Отчёт показал, что выручка компании в четвёртом финансовом квартале составила 54,23 миллиарда долларов, увеличившись на 379% год к году и на 31% квартал к кварталу и установив рекорд шестой квартал подряд; скорректированная прибыль на акцию составила 33,42 доллара, увеличившись более чем в десять раз год к году; валовая маржа выросла до 87%, увеличившись на 2,1 процентного пункта по сравнению с предыдущим кварталом.
За весь финансовый год общая выручка Micron достигла 133,19 миллиарда долларов, что в 3,5 раза превышает рекордный показатель предыдущего финансового года, при этом выручка от центров обработки данных выросла в четыре раза год к году, а годовая выручка от DRAM впервые превысила 100 миллиардов долларов.
Прогноз на следующий финансовый квартал также значительно превысил ожидания: средний прогноз выручки составил 61,5 миллиарда долларов против ожиданий Уолл-стрит в размере 57,57 миллиарда долларов; средний прогноз скорректированной прибыли на акцию составил 38,15 доллара против ожиданий Уолл-стрит в размере 35,81 доллара.
Однако после публикации отчёта акции Micron сначала выросли примерно на 2% на постмаркете, а затем быстро перешли к снижению, колеблясь между ростом и падением; на момент публикации цена акций на премаркете держалась около 1 060 долларов, снижение составляло примерно 0,5%. Почему практически «идеальный» отчёт не смог зажечь энтузиазм рынка?
Сила результатов: не только цифры
Сила этого отчёта Micron прежде всего проявляется в качественном изменении структуры выручки. В четвёртом финансовом квартале выручка основного подразделения центров обработки данных (CDBU) достигла 18 миллиардов долларов, увеличившись на 56% квартал к кварталу, а валовая маржа составила 90%, увеличившись более чем в десять раз год к году; ключевым фактором стал спрос на серверы для ИИ. На центры обработки данных сейчас приходится 33% общей выручки компании, а выручка облачного хранения составила 16,3 миллиарда долларов, или 30%; вместе эти направления уже обеспечивают более 60% общей выручки. Выручка от DRAM достигла 39,8 миллиарда долларов, увеличившись на 343% год к году, при этом объём поставок в битах вырос на однозначное число процентов квартал к кварталу, а цены увеличились на высокий однозначный процент, что указывает: рост в основном обусловлен ценами, а не простым наращиванием объёмов поставок, отражая чрезвычайно напряжённый баланс спроса и предложения в отрасли. Выручка от NAND составила 14,1 миллиарда долларов, увеличившись на 526% год к году и на 42% квартал к кварталу, при этом объём поставок в битах вырос примерно на 10%, а цены — примерно на 30%, что также подтверждает серьёзность дефицита предложения.
Кроме того, на телефонной конференции Micron раскрыла ключевую информацию о будущих производственных мощностях: более 75% поставок в 2027 финансовом году уже закреплено долгосрочными соглашениями, число соглашений со стратегическими клиентами (SCA) выросло с 16 в предыдущем квартале до 26, общий объём авансовых платежей клиентов увеличился с 22 до 32 миллиардов долларов, а оставшиеся обязательства по исполнению (RPO) достигли примерно 150 миллиардов долларов против примерно 100 миллиардов долларов кварталом ранее.
Ожидается, что эти соглашения охватят более 35% выручки Micron до 2030 года, причём примерно для трёх четвертей уже определены ценовые рамки, а в большинстве соглашений установлены ценовые диапазоны; некоторые соглашения распространяются даже на 2031 год.
В сфере капитальных затрат Micron объявила, что в первой половине 2027 финансового года они составят примерно 25 миллиардов долларов, из которых около 11,5 миллиарда долларов придётся на первый квартал; во второй половине года расходы ещё больше увеличатся, причём большая часть прироста будет направлена на строительство новых фабрик, а не просто на закупку оборудования. Что касается темпов ввода мощностей, выпуск на первом заводе в Айдахо начнётся раньше — в середине CY27, выпуск на заводе в Сингапуре ожидается во второй половине CY28, завершение чистого помещения на заводе в Хиросиме перенесено на более ранний срок — конец CY28, а строительство завода в Нью-Йорке уже началось. Финансовый директор Mark Murphy сообщил на телефонной конференции, что в четвёртом финансовом квартале компания получила 44 миллиарда долларов операционного денежного потока и 33,2 миллиарда долларов свободного денежного потока, а также пообещал возвращать акционерам 100% избыточных денежных средств в будущем.
Память формирует границы ИИ
Генеральный директор Micron Sanjay Mehrotra на телефонной конференции назвал текущую трансформацию отрасли так: «Суперинтеллект создаёт для Micron самую впечатляющую возможность в её истории».
Это не пустая риторика.
С точки зрения отраслевой логики, рост масштабов моделей ИИ ведёт не только к увеличению спроса на вычислительные мощности, но и к экспоненциальному росту потребности в объёме памяти и пропускной способности. Mehrotra отметил на телефонной конференции, что запуск приложений ИИ на платформах с более высокой производительностью памяти позволяет добиться более масштабируемого роста и улучшить пользовательский опыт. Иными словами, память не только играет важную роль в инфраструктуре ИИ, но и является ключевой переменной, определяющей верхний предел возможностей систем ИИ. В сфере HBM Micron совместно с NVIDIA (NVDAUS) разработала первое в отрасли кастомизированное решение HBM. В первом квартале 2026 года Micron начала массовое производство для платформы NVIDIA Vera Rubin продукта HBM4 с 12-слойной сборкой и объёмом 36 ГБ, обеспечивающего пропускную способность свыше 2,8 ТБ в секунду. Mehrotra сообщил, что большая часть поставок HBM на 2027 год уже закреплена соглашениями: «Цены значительно выросли год к году, что сократило разрыв в валовой марже между HBM и традиционной DRAM».
Это означает, что бизнес HBM переходит от «стратегических инвестиций» к «вкладу в прибыль». В долгосрочной перспективе Mehrotra обозначил «физический ИИ» как новый источник роста. Он подчеркнул, что объём памяти автомобилей с автономным вождением уровня L4 и выше обычно превышает 200 ГБ, а объём хранилища достигает нескольких ТБ, что на порядок выше показателей текущих систем уровня L2+/L3; у гуманоидных роботов, как ожидается, будет аналогичный спрос. Он подчеркнул, что к концу этого века физический ИИ станет важным драйвером спроса на память.
Анализ спроса и предложения, опубликованный JPMorgan перед отчётом, показал, что дефицит предложения на рынке HBM в 2026, 2027 и 2028 годах составит соответственно 20%, 19% и 16%, а совокупный дефицит к 2028 году достигнет 23 недель.
Прогноз Citi ещё более агрессивен: ожидается, что дефицит предложения увеличится с 21% в 2027 году до 36% в 2028 году.
По оценке Deutsche Bank, дефицит DRAM может ещё больше увеличиться в 2027 и 2028 годах, а баланс спроса и предложения на рынке будет достигнут лишь в 2029 году.
Все эти данные указывают на один и тот же вывод: обусловленный ИИ спрос на память уже вошёл в фазу структурного дефицита, а не циклических колебаний.
Почему акции оказались в боковом движении?
Если фундаментальные показатели настолько сильны, почему акции Micron практически не изменились?
Во-первых, прогноз валовой маржи стал «тормозом» для краткосрочных настроений. Валовая маржа в четвёртом финансовом квартале на уровне 87% действительно превысила ожидания аналитиков в 86,9%, однако прогноз валовой маржи на следующий финансовый квартал составил около 86,25%, что ниже рыночных ожиданий в 87,4%.
CFO Murphy объяснил, что первый квартал станет нижней точкой валовой маржи за весь 2027 финансовый год, главным образом из-за реализации запасов с более высокой себестоимостью и роста расходов на оплату труда; после этого валовая маржа, как ожидается, будет постепенно восстанавливаться в каждом квартале, но темпы роста цен станут более умеренными.
При чрезвычайно высоких ожиданиях даже отставание прогноза валовой маржи на 0,45 процентного пункта оказалось достаточным, чтобы спровоцировать фиксацию прибыли некоторыми инвесторами.
Во-вторых, резкое увеличение капитальных затрат перевесило позитивный эффект от превышения прогнозов в отчёте.
Рынок начал опасаться, что Micron переходит от «модели расширения валовой маржи» к «модели расширения производственных мощностей». Некоторые аналитики отмечают, что по мере дальнейшего превышения финансовых результатов ожиданий акции Micron могут войти в фазу консолидации и перестать резко расти исключительно на позитивных отчётах. Значительное увеличение капитальных затрат означает рост будущих расходов на амортизацию и возможное структурное давление на маржу, что стало важным фактором, сдерживающим акции в краткосрочной перспективе. Другие аналитики также указали, что новость об «увеличении капитальных затрат» после закрытия рынка перевесила позитивный эффект от превышения прогнозов в отчёте.
Команда аналитика Goldman Sachs James Schneider также отметила в последнем отчёте, что результаты Micron за последний финансовый квартал и прогноз на следующий квартал значительно превысили ожидания Уолл-стрит, а компания раскрыла больше долгосрочных соглашений с клиентами и существенно повысила план капитальных затрат, что может поддержать умеренный рост акций; однако валовая маржа оказалась немного ниже прогноза Goldman Sachs, а ожидания инвесторов уже были завышенными, что ограничивает пространство для дальнейшего расширения оценки. С точки зрения инвесторов — и, возможно, это самая фундаментальная причина — внимание рынка смещается от вопроса «насколько высока фаза подъёма» к вопросу «как долго она продлится».
Morgan Stanley после публикации отчёта указал, что фокус рынка меняется: инвесторов уже интересует не только то, насколько хороши текущие результаты, но и то, сможет ли этот суперцикл продолжаться после 2028 года.
С начала года акции Micron уже значительно выросли, и рынок в значительной степени заложил в цены результаты выше ожиданий. Несмотря на сильные фундаментальные показатели, акции Micron торгуются примерно по 7-кратному прогнозному коэффициенту P/E, что значительно ниже среднего значения около 10 за последние два года; ожидания рынка относительно резкого замедления роста в 2027 и 2028 финансовых годах уже частично отражены в оценке.
Кроме того, управление ожиданиями, возможно, уже вошло в фазу, когда «даже превышения ожиданий недостаточно». Некоторые аналитики отмечают, что аналитики уже считают превышение Micron собственных прогнозов нормой, а рынок ждёт «превышения превышения ожиданий». Данные опционного рынка показывают, что за последние 10 отчётных периодов средняя амплитуда движения акций Micron на следующий день составляла 9,4%, а медианная — 9,1%, однако в этот раз опционы закладывали лишь около 6,3% волатильности, что свидетельствует о заметном снижении ожиданий резких колебаний после публикации отчёта.
Goldman Sachs сохранил рейтинг Micron «нейтральный» после публикации отчёта, но повысил целевую цену с 1 100 до 1 250 долларов, исходя из коэффициента P/E 18 и повышенной нормализованной прибыли на акцию в размере 70 долларов. Команда Schneider резюмировала, что на текущем уровне соотношение риска и доходности примерно сбалансировано, однако при наличии признаков того, что отрасль продолжит придерживаться дисциплины в отношении роста предложения в 2028 году и позднее, банк рассмотрит возможность занять более позитивную позицию по Micron.
Фактически значение этого отчёта Micron уже выходит за рамки результатов отдельной компании.
Ключевой сигнал заключается в том, что спрос на память со стороны строительства инфраструктуры ИИ — это не краткосрочный импульс, а долгосрочный структурный тренд, который может продолжаться до 2028 года и даже дольше.
Однако для инвесторов вызов заключается в следующем: когда сильные фундаментальные показатели компании становятся общепризнанными, источником избыточной доходности становится уже не подтверждение самой высокой фазы подъёма, а оценка того, сможет ли продолжительность этого цикла превзойти ожидания рынка. Текущая оценка примерно в 7 прогнозных P/E отражает как обеспокоенность рынка замедлением роста, так и возможную недооценённую долгосрочную стоимость.#每周来晒 $MU
repost-content-media
MU+2,85%
NVDA+1,16%
JPM+0,74%
C-1,94%
GS-0,53%
#核心PCE与GDP终值 Данные PCE опубликованы! Ожидания по ставке CME резко изменились, ожидания повышения ставки ФРС быстро ослабевают, глобальные активы получают сигнал о переломе тренда
После публикации данных по базовой инфляции PCE в США за август данные по фьючерсам на ставку CME FedWatch также обновились, и ожидания рынка относительно дальнейших повышений ставки ФРС заметно снизились. Инфляционные данные оказались хуже ожиданий, и участники рынка начали заново оценивать дальнейшую траекторию денежно-кредитной политики ФРС.
I. Последние данные по вероятностям CME FedWatch
Согласно статистике инст
ThisIsTranslateContent:
#核心PCE与GDP终值 Данные PCE опубликованы! Ожидания по ставке CME резко изменились, ожидания повышения ставки ФРС быстро ослабевают, глобальные активы получают сигнал о переломном моменте
После публикации данных по базовой инфляции PCE в США за август фьючерсные данные по процентной ставке CME FedWatch были синхронно обновлены, и ожидания рынка относительно дальнейшего повышения ставки ФРС заметно снизились. Инфляционные данные оказались хуже ожиданий, и инвесторы начали заново оценивать дальнейшую траекторию денежно-кредитной политики ФРС.
I. Последние данные по вероятностям CME FedWatch
Согласно статистике инструмента CME FedWatch: вероятность повышения ставки на заседании ФРС 28 октября снизилась до 37,1%. По сравнению с 50,9% днём ранее показатель за один день упал на 13,8 процентного пункта. Одновременно вероятность того, что до конца декабря ставка в этом году будет повышена как минимум ещё один раз, снизилась до 86,8% против 91,6% днём ранее, то есть на 4,8 процентного пункта. В разрезе ожиданий рынка по диапазону ставки к концу года:
Вероятность повышения ставки по федеральным фондам до 4,00%-4,25% — 57,5%​
Вероятность повышения ставки по федеральным фондам до 4,25%-4,50% — 29,3%
Проще говоря: после того как базовый PCE оказался ниже ожиданий, трейдеры считают, что необходимость дальнейшего повышения ставки ФРС в октябре значительно снизилась. Рынок больше не уверен, что ставка обязательно будет повышена в октябре, и всё больше переносит окно повышения на декабрь.
II. Логика, стоящая за данными
Базовый PCE — наиболее важный для ФРС показатель инфляции, и в этот раз месячный рост составил всего 0,2%, что ниже рыночного ожидания в 0,3%; это указывает на более сильное, чем ожидалось, замедление инфляции в США.
Снижение инфляционного давления означает, что ФРС не нужно агрессивно и непрерывно повышать ставку. Ожидаемая продолжительность периода высоких ставок сокращается, что очень благоприятно для глобальных активов, ориентированных на рост.
Снижение ожиданий по ставке напрямую вызывает цепную реакцию: доходность казначейских облигаций США снижается под давлением, фьючерсы на фондовые индексы США быстро растут, а золото краткосрочно укрепляется. Акции технологических компаний роста с высокими оценками наиболее чувствительны к изменениям ставок, поэтому давление на оценки таких направлений, как чипы памяти, вычислительные мощности для ИИ и CPO, ослабевает.
Однако здесь важно объективно понимать один момент: хотя вероятность повышения ставки в октябре заметно снизилась, вероятность как минимум ещё одного повышения в этом году по-прежнему очень высока — 86,8%. Рынок не полностью отказался от ожиданий повышения ставки в этом году, а лишь отложил его по времени; это не означает немедленного перехода к циклу снижения ставок. Инфляция ещё не вернулась в целевой диапазон ФРС в 2%, денежно-кредитная политика по-прежнему остаётся относительно жёсткой, поэтому не следует воспринимать ситуацию как переход к全面ному смягчению.
III. Ключевые направления для дальнейшего отслеживания
1. Устойчивость доходности 10-летних казначейских облигаций США.
Если доходность продолжит снижаться, логика восстановления сектора роста сохранится; если она быстро отскочит, положительный эффект быстро исчезнет.​
2. Приток средств после официального открытия торгов в США.
Рост фьючерсов на фондовые индексы отражает лишь ожидания до открытия торгов; необходимо наблюдать, удастся ли рынку удержать рост после официального открытия, и остерегаться отката на фоне фиксации позитивного эффекта.
​3. Дальнейшие данные по занятости в США, CPI и другие подобные показатели.
Инфляция меняется динамично, и улучшение PCE за один месяц не означает, что инфляция продолжит снижаться.
repost-content-media
GLDX+0,57%
PAXG+0,55%
#OneGate见证计划 Индекс альтсезона приближается к 75! За 7 праздничных дней крипторынок ждёт вторая волна ажиотажа или краткосрочная вершина?
За последнее время на крипторынке наблюдается ротация: BTC сохраняет силу, ETH и SOL растут, а альткоины начинают наверстывать отставание.
Особенно за последние две недели: на фоне новости об инновационном исключении SEC UNI резко вырос примерно на 40%ARB, RAY, AR и ещё несколько направлений прибавили более 20%. Индекс альтсезона быстро поднялся, достигнув максимума 74, и почти приблизился к «линии подтверждения альтсезона» на уровне 75. Судя по индикаторам
ThisIsTranslateContent:
#OneGate见证计划 Индекс альтсезона приближается к 75! Принесут ли 7 дней праздников по случаю Национального дня второй виток ажиотажа на крипторынке или рынок достигнет краткосрочного пика?
За последнее время на крипторынке наблюдается ротация: BTC сохраняет силу, ETH и SOL растут, а альткоины начинают наверстывать отставание.
Особенно за последние две недели: на фоне новости об исключении для инноваций от SEC UNI резко вырос примерно на 40%ARB, RAY, AR и ряд других направлений прибавили более 20%. Индекс альтсезона быстро поднялся и достиг максимума 74, приблизившись к «линии подтверждения альтсезона» на уровне 75. Судя по индикаторам настроений, рынок уже явно вошел в фазу повышения склонности к риску.
Но возникает вопрос: означает ли приближение индекса альтсезона к зоне перегрева, что рынок уже близок к вершине?
Мой вывод: в краткосрочной перспективе возможны консолидация и даже расслоение рынка, но сейчас ситуация не похожа на вершину бычьего рынка.
Причина в том, что настоящая вершина крупного бычьего рынка обычно сопровождается всеобщим безумием, массовым притоком новых пользователей в мусорные монеты, повсеместным резким ростом, экстремальным расширением кредитного плеча и повсеместными обсуждениями финансовой свободы в СМИ. Сейчас же мы видим в основном следующее: движение поддерживается институциональным капиталом, доминирование BTC остается высоким, средства сосредоточены в небольшом числе альткоинов с сильными нарративами, а ротация только начинается. Поэтому это не вершина бычьего рынка, а скорее высвобождение склонности к риску в его середине.
01 Индекс альтсезона: что означает приближение к 75? Если посмотреть на индекс альтсезона CoinGlass: сейчас он находится около 62, а несколько дней назад достигал 74 — до 75 остался всего один шаг.
Исторически: ниже 25:
BTC лидирует на определенном этапе, отдельные альткоины наверстывают отставание
25–50: BTC лидирует, отдельные альткоины наверстывают отставание
50–75: этап ротации альткоинов
выше 75: начинается полноценный альтсезон. Сейчас рынок фактически находится в зоне ускорения после запуска альтсезона.
Однако важно отметить: рост индекса не означает, что возможности появятся у всех альткоинов.
В будущем вероятнее всего будут наблюдаться следующие этапы:
Первый этап: рост сильных нарративов, например: RWADeFiAI+CryptoDEPINLayer2
Второй этап: распространение капитала, например рост протоколов второго эшелона и проектов с небольшой капитализацией.
Третий этап: ажиотаж вокруг мусорных монет
Сейчас рынок ближе всего к переходу от первого этапа ко второму.
02 Почему в краткосрочной перспективе нарративы могут не получить продолжения?
Главным фактором роста за последнюю неделю стали не просто технические прорывы.
А сочетание: политического катализатора и нового переосмысления нарративов. Например, исключение для инноваций от SEC заставило рынок по-новому представить цепочку: токенизация → размещение ценных бумаг в блокчейне → торговля в блокчейне → ликвидность DEX → выгода для UNI, RAY и других. Это полноценная производственная цепочка.
Но проблема в том, что рынок уже начал торговать в расчете на это ожидание.
Первая группа: UNI, ONDO и экосистема SOL уже привлекли внимание капитала.
Далее необходимы: новые катализаторы для продолжения движения. В противном случае легко может возникнуть сценарий: рост на фоне новости → фиксация прибыли краткосрочными средствами → охлаждение интереса → ожидание следующего нарратива. Поэтому главной особенностью 7 праздничных дней может стать следующее: пространство для роста все еще есть, но простого повторения всеобщего резкого роста последних дней не будет.
03 Сценарии на 7 праздничных дней
Сценарий первый: позитивная динамика (вероятность невысока). Условия: BTC закрепляется на ключевом уровне, доходность гособлигаций США снижается, рынок продолжает торговать нарративом токенизации/RWA, приток средств в ETF сохраняется.
Динамика: BTC растет в консолидации → ETH и SOL продолжают наверстывать отставание → продолжается ротация в секторах RWA, DeFi и AI.
Возможен второй виток роста UNI, ONDO, LINK и экосистемы SOL.
Особенность: это не полноценный альтсезон, а продолжение притока капитала в активы с сильными нарративами.
Сценарий второй: консолидация.
Сейчас я больше склоняюсь именно к этому сценарию. Причины: индекс альтсезона уже близок к высоким значениям, а краткосрочные средства заметно фиксируют прибыль.
В праздничный период объем торгов в Европе и США снизится, часть инвесторов уйдет в отпуск, а крупный капитал будет ждать заседания FOMC в октябре.
Возможная динамика: BTC консолидируется на высоких уровнях, ETH и SOL выглядят сильнее BTC, внутри альткоинов продолжается ротация. Монета, выросшая сегодня на 20%, может скорректироваться на 10–15%. Однако после коррекции монеты с сильным трендом все еще могут продолжить рост.
Это здоровая смена участников в рамках бычьего рынка.
Сценарий третий: коррекция из-за черного лебедя, которой необходимо уделить особое внимание.
Возможные источники:
1. Политика ФРС в октябре. Сейчас это главная переменная для рынка: продолжит ли ФРС повышать ставку в октябре. В последнее время ожидания повышения ставки в октябре колебались. Некоторые рыночные данные показывают, что на фоне более слабых, чем ожидалось, инфляционных показателей и осторожных сигналов со стороны представителей ФРС вероятность повторного повышения ставки в октябре снизилась; однако часть учреждений по-прежнему считает, что инфляционное давление может привести к дальнейшему ужесточению. Если в октябре риторика ФРС снова будет ястребиной, возможен сценарий: рост доллара → ужесточение ликвидности → давление на рисковые активы → краткосрочная коррекция Crypto.
2. Риски политического регулирования.
В ближайшие три месяца следует уделить особое внимание следующим вопросам:
США: закон о структуре рынка Crypto, регулирование стейблкоинов и дальнейшая разработка правил SEC. Если продвижение политики будет успешным: это позитивный фактор.
Если возникнут переносы, разногласия или регуляторные конфликты, рынок может краткосрочно охладиться.
3. Риски кредитного плеча.
Сейчас рынок только что пережил быстрый рост альткоинов. Необходимо следить за ставками финансирования бессрочных контрактов, открытым интересом и масштабом ликвидаций.
Если цена растет, но кредитное плечо быстро увеличивается, легко может произойти разовая волна быстрых ликвидаций.
04 В ближайшие три месяца следует сосредоточиться на трех переменных
Переменная 1: продолжится ли распространение токенизации?
Сейчас направление SEC → ONDO → DTCC → институциональные активы уже сформировало тренд. Для настоящего крупного движения в будущем необходимо увидеть конкретные действия со стороны традиционных финансовых учреждений, таких как BlackRock, Fidelity и JPMorgan.
Переменная 2: расширится ли приток капитала в альткоины?
Важно следить не за тем, насколько вырастет BTC, а за тем, направятся ли после роста BTC средства в ETHSOLDeFiAIRWA.
Если растет только BTC: это означает недостаточную склонность к риску.
Если BTC стабилизируется → ETH и SOL растут → капитал распространяется на альткоины, — тогда это будет настоящий альтсезон.
Переменная 3: улучшится ли ликвидность?
В основе бычьего рынка Crypto лежит не история, а деньги. Основные факторы: политика ФРС, доходность гособлигаций США, индекс доллара и приток средств в ETF.
05 Моя торговая стратегия на период праздников
В текущих условиях я не буду:
❌ заходить всем капиталом вслед за ростом
❌ панически продавать из-за приближения индекса альтсезона к 75
❌ немедленно покупать на максимумах только потому, что другие показали рост на 20–40%. Более разумная стратегия:
Во-первых: сохранить основные позиции в BTC, ETH и качественных публичных блокчейнах.
Во-вторых: следить за возможностями для покупки на коррекциях в сегментах с сильными нарративами. Основные направления: RWA: ONDO, LINK, SOL; DeFi: UNI, AAVE; экосистема Solana: RAY.
В-третьих: установить правила торговли на событиях.
Если происходит подтверждение политики → рост лидера → распространение движения на сектор → увеличение объема торгов, можно участвовать. Если покупать вслед за ростом отдельной монеты на 50%, соотношение риска и доходности снижается.
06 Итоги
Текущий рынок не завершает бычий цикл, но и не находится в состоянии бездумного ажиотажа.
Скорее это вторая фаза бычьего рынка, когда капитал перетекает из BTC в альткоины с сильными нарративами. Приближение индекса альтсезона к 75 — важный сигнал: он показывает, что склонность рынка к риску повышается.
Однако в ближайшие три месяца высоту движения определит не настроение, а следующее:
1. изменится ли политика ФРС
2. получит ли токенизация/RWA дальнейшее подтверждение со стороны институциональных участников
3. сформируется ли устойчивый поток капитала в альткоины
В течение 7 праздничных дней вероятнее всего рынок будет консолидироваться на высоких уровнях, а интерес будет ротироваться между секторами, а не превратится во всеобщий безудержный рост.
Настоящая крупная возможность не обязательно появится благодаря покупке на растущем рынке. Она может заключаться в том, чтобы заранее найти следующую отраслевую тенденцию, которая еще не получила полноценной оценки. Именно поэтому в последнее время особое внимание уделяется направлению: токенизация → RWA → DeFi → финансовая инфраструктура в блокчейне.#每周来晒
repost-content-media
BTC+1,23%
ETH+0,49%
SOL-0,05%
UNI+1,44%
ARB-1,75%
#美光即将披露四季度财报 Отчёт Micron взорвал рынок: чего ещё ждут акции производителей памяти для расширения оценок
30 сентября по восточному времени США Micron опубликовала результаты за четвёртый квартал 2026 финансового года: выручка составила 54,23 миллиарда долларов, скорректированная прибыль на акцию — 33,42 доллара, скорректированная валовая маржа — 87%. Медианный прогноз выручки на следующий финансовый квартал составил 61,5 миллиарда долларов, а прогноз скорректированной прибыли на акцию — 38,15 доллара. Выручка и прибыль по-прежнему высоки, однако немедленный рост котировок после публикации отчё
post-image
MU+2,85%
#核心PCE与GDP终值 Данные могут охладить рынок, но ставки не лгут — золото по-настоящему давит не следующее повышение ставки, а стоимость его удержания
В последний вечер сентября голубиный сценарий реализовался. В среду (30 сентября) в 20:30 США опубликовали данные по PCE за август: общий показатель в годовом выражении составил 3,4%, базовый PCE — 3,0%, оба оказались ниже ожиданий (3,7% и 3,3%), а окончательная оценка ВВП за второй квартал одновременно была повышена до 2,2%. Сразу после публикации данных цена золота резко выросла и в течение дня достигла 4219 долларов, а вероятность повышения ставки
post-image
XAUUSD+0,02%
  • 2
Featured#核心PCE与GDP终值 Предпросмотр базового PCE и окончательной оценки ВВП за II квартал: сегодня в 20:30 — два «детектора повышения ставки»
Сегодня вечером (30.09) с 20:15 до 20:30 выйдет сразу три показателя: базовый PCE ожидается на уровне 3,3% без изменений (сюжет об устойчивой инфляции), окончательная оценка ВВП за II квартал — 1,5% без изменений (прошлый период, низкая значимость), ADP — 70 тыс. (предыдущее значение — 38 тыс.).
Главное здесь не «сами цифры», а следующее: если PCE превысит ожидания, вероятность повышения ставки в октябре (сейчас уже снизилась с 68% примерно до 50%) снова резко выр
ThisIsTranslateContent:
#核心PCE与GDP终值 Предварительный обзор core PCE и финальной оценки ВВП за Q2: сегодня в 20:30 — два «детектора повышения ставки»

Сегодня (9/30) с 20:15 до 20:30 выйдет тройная связка «два показателя + ADP»: прогноз по core PCE — 3,3% без изменений (сюжет об устойчивой инфляции), финальная оценка ВВП за Q2 — 1,5% без изменений (показатель прошлого, низкий интерес), ADP — 70 тыс. (предыдущее значение — 38 тыс.).
Настоящая интрига не в «самих цифрах», а в следующем: если PCE превысит прогноз → вероятность повышения ставки в октябре (сейчас она уже снизилась с 68% примерно до 50%) снова резко вырастет; если PCE снизится + ADP окажется слабым → ожидания повышения ставки продолжат остывать. Кроме того, не стоит забывать о фоне: Федеральный резервный банк Атланты прогнозирует рост ВВП в Q3 на целых 5,0% — именно «перегрев экономики» является фундаментом риторики о повышении ставки.

I. Core PCE (август): прогноз без изменений — главное, будет ли «сюрприз»
Консенсус-прогноз: общий PCE и core PCE за август вырастут на 0,3% м/м; общий PCE — 3,7% г/г, core PCE — 3,3% г/г (без изменений по сравнению с июлем) — это по-прежнему намного выше целевого уровня в 2%, и признаков быстрого ослабления ценового давления почти нет.
Но есть три «скрытые переменные»:
1. Методологическая корректировка: в этот релиз будут включены ежегодные пересмотры расчётов BEA, которые, как ожидается, снизят исторические данные по core PCE примерно на 0,2 процентного пункта — опубликованная «корректировка» может сделать показатель инфляции визуально лучше, но это не означает, что инфляция действительно снизилась.
​2. Более «ястребиный» прогноз Regions: они ожидают core PCE на уровне 3,4% г/г (выше консенсуса в 3,3%) — если сегодня показатель составит 3,4%, рынок немедленно пересмотрит оценку.
​3. Предпочтение Уоша «усечённому среднему»: сам председатель больше доверяет PCE по усечённому среднему, а не этому показателю — даже если цифра окажется высокой, его реакция в сфере политики может не соответствовать ожиданиям рынка (источник расхождения ожиданий).
Как интерпретировать: ≥3,4% = ожидания повышения ставки усиливаются (вероятность в октябре возвращается выше 60%); 3,3% без изменений = сохранение текущей ситуации; ≤3,2% = торможение ожиданий повышения ставки.

II. Финальная оценка ВВП за Q2 (третья оценка): прогноз 1,5% без изменений
Консенсус: медиана **+1,5%** (в пересчёте на годовые темпы), диапазон 1,5–1,9%; вторая оценка также составила +1,5% (в Q1 — +2,1%).
Почему этот показатель не важен:
Q2 — это «прошлое»: рынок уже учёл эту цифру, а финальная оценка обычно лишь немного корректируется и не определяет динамику.
​Настоящий сигнал — в Q3: GDPNow Федерального резервного банка Атланты прогнозирует рост ВВП в Q3 на целых 5,0% (9/25) — именно «перегрев» при ускорении экономики с 1,5% до 5% даёт ФРС основания не смягчать позицию и даже продолжить повышать ставку.
В эту финальную оценку будут включены ежегодные пересмотры (пересмотру подвергнутся все данные с Q1 2021 по Q1 2026), поэтому отдельные показатели могут «измениться до неузнаваемости», но общий сценарий «перегрева экономики» это не изменит.

III. Комбинированные сценарии (как читать данные сегодня)
Сценарий 1 (победа сторонников повышения ставки): core PCE 3,4%+ и ADP >70 тыс. → вероятность повышения ставки в октябре возвращается выше 60% → доллар укрепляется, американские акции и криптовалюты испытывают давление, BTC снова тестирует $82K
Сценарий 2 (победа сторонников выжидательной позиции): core PCE ниже 3,2% и ADP <50 тыс. → вероятность повышения ставки опускается ниже 40% → рискованные активы получают передышку, BTC отскакивает до 85 тыс. долларов+
Сценарий 3 (нейтральный, наиболее вероятный): PCE 3,3% без изменений и ADP 50–70 тыс. → сохраняется неопределённость с «пятьюдесятью на пятьдесят» по поводу повышения ставки в октябре → рынок продолжает перетягивание каната в ожидании окончательного решения по пятничному отчёту о занятости.
Моя оценка: наиболее вероятен сценарий 3 — базовый вариант предполагает устойчивый PCE (3,3%), поэтому сегодня, скорее всего, всё будет «ни жарко ни холодно», а настоящим решающим фактором всё равно станет пятничный отчёт о занятости.

Влияние на рынок
BTC: линия жизни на уровне 82 тыс. долларов остаётся неизменной — ястребиные данные сегодня → снижение к 82 тыс. долларов; голубиные → отскок до 85 тыс. долларов; нейтральные → продолжение колебаний в диапазоне 82–85 тыс. долларов.
​Американские акции: сегодня после закрытия рынка (после закрытия торгов в США) выйдет отчёт MU — двойной удар PCE + отчёт MU, поэтому волатильность акций производителей памяти сегодня будет высокой.

Сегодняшний core PCE — это сюжет об устойчивом показателе «3,3% без изменений» + ВВП за Q2 как «прошлое значение 1,5%», то есть рынок действительно сдвинет только «наличие сюрприза», а не «соответствие прогнозу». До публикации данных не стоит заранее занимать позицию, действовать лучше после выхода; пятничный отчёт о занятости станет финалом этой недели. $BTC
repost-content-media
BTC+1,23%
MU+2,85%
  • 10
Featured#BTC回落至83000美元 Крипторынок на фоне возобновления цикла повышения ставок: биткоин ищет новое равновесие между «торговлей на обесценивание валюты» и «откачкой ликвидности»
В сентябре 2026 года глобальная макроэкономическая среда претерпела глубокие изменения: ФРС после трёхлетнего перерыва возобновила повышение ставок, подняв диапазон ставки по федеральным фондам до 3,75–4,00%; доходность 10-летних казначейских облигаций США выросла до 5,20%, достигнув максимума с 2007 года; доходность 30-летних облигаций превысила 5,5%, установив рекорд за 22 года.
Однако, вопреки традиционным представлениям, б
ThisIsTranslateContent:
#BTC回落至83000美元 Крипторынок в условиях возобновления цикла повышения ставок: биткоин ищет новый баланс между «торговлей на обесценивание валюты» и «откачкой ликвидности»
В сентябре 2026 года глобальная макроэкономическая среда претерпела глубокие изменения: ФРС впервые за три года возобновила повышение ставок, подняв целевой диапазон ставки по федеральным фондам до 3,75–4,00%; доходность 10-летних казначейских облигаций США выросла до 5,20%, достигнув максимума с 2007 года; доходность 30-летних облигаций превысила 5,5%, установив новый максимум за 22 года.
Однако вопреки традиционным представлениям биткоин не рухнул в цикле повышения ставок, а продемонстрировал редкую устойчивость в диапазоне от 75 тыс. до 87 тыс. долларов.
В этой статье подробно анализируется борьба двух сил, с которыми сейчас сталкивается крипторынок: с одной стороны, давление ужесточения ликвидности из-за возобновления повышения ставок ФРС, с другой — структурная поддержка со стороны спроса, вызванного возрождением «торговли на обесценивание валюты». Также приводятся прогнозы динамики рынка в четвёртом квартале и практические рекомендации по стратегиям.
I. Макроэкономические изменения: ФРС возобновляет повышение ставок, глобальная среда процентных ставок резко меняется
16 сентября 2026 года ФРС объявила о повышении ставки по федеральным фондам на 25 базисных пунктов — до диапазона 3,75–4,00%. Это стало первым повышением с 2023 года. За этим решением стоит упорный рост инфляции в США: базовый индекс потребительских цен в августе вырос на 0,3% в месячном выражении, превысив рыночный прогноз в 0,2%. Ещё больше тревожит потеря контроля над долгосрочными ставками. По состоянию на 28 сентября доходность 10-летних казначейских облигаций США выросла до 5,20% — максимума с 2007 года. Доходность 30-летних облигаций США и вовсе превысила 5,5%, достигнув нового максимума за 22 года с 2004 года. Федеральный долг США уже превысил 40 триллионов долларов, а ежегодные процентные расходы превысили 1,2 триллиона долларов, составив около 25% федеральных налоговых поступлений. Порочный круг «выпуск облигаций — выплата процентов — рост дефицита — новый выпуск облигаций» самоукрепляется.
Важно отметить, что нынешний цикл повышения ставок принципиально отличается от цикла 2022 года. В 2022 году ФРС начинала с нулевой ставки и располагала значительным пространством для повышения; отправная точка текущего цикла уже составляет 3,75%, а долгосрочные ставки растут одновременно с краткосрочными, поэтому давление на оценку глобальных рискованных активов может быть не меньшим, чем от самого повышения краткосрочных ставок. Caixin Weekly отмечает, что это первое с 2006 года повышение ставок тремя крупнейшими центральными банками — США, Европы и Японии — в одном месяце. Возвращение «супернедели центральных банков» знаменует окончательный конец эпохи глобального смягчения.
II. Загадка устойчивости биткоина: ставки повышены — почему он не упал, а вырос?
Согласно традиционной логике, повышение ставок ФРС должно быть серьёзным негативным фактором для крипторынка. Однако после повышения ставки 16 сентября биткоин не рухнул, а в последующие дни отскочил с 76 150 долларов до отметки выше 81 000 долларов.
Это явление заслуживает подробного анализа.
Первый уровень логики: механизм ценообразования «покупай на ожиданиях, продавай по факту». Ещё после публикации данных по базовой инфляции в августе рынок в значительной степени заложил в цены ожидания повышения ставки в сентябре. PANews отмечает, что рынок заранее располагал достаточным временем для подготовки к повышению, поэтому реакция могла оказаться относительно ограниченной, если ФРС повысит ставку, как и ожидалось. Фактически с 10 по 16 сентября, до фактического повышения ставки, биткоин уже снизился с уровня выше 79 000 долларов примерно до 76 000 долларов, заранее сняв часть давления.
Второй уровень логики: возрождение «торговли на обесценивание валюты». Это ключевой фактор текущего движения рынка. Как сообщает Cailian Press, на фоне ослабления доллара и резкого одновременного роста золота и биткоина «торговля на обесценивание валюты» вновь становится доминирующим рыночным нарративом. Руководитель макроэкономического направления 21Shares Стивен Колтман прямо указал, что расширение Министерством финансов США объёма обратного выкупа долгосрочных государственных облигаций стало «ключевым катализатором» нынешнего роста биткоина.
Внутренняя логика такова: когда рынок опасается, что Министерство финансов США с помощью операций обратного выкупа искусственно занижает долгосрочные ставки, это фактически означает вливание ликвидности в рынок, что эквивалентно своего рода «скрытому количественному смягчению». Инвесторы начинают осознавать, что правительство США не может ни сократить дефицит посредством бюджетной консолидации, ни выдержать ущерб экономике от высоких ставок, и в итоге вынуждено вернуться к старому пути «монетизации бюджетного дефицита».
В условиях таких ожиданий привлекательность биткоина как «цифрового золота», защищающего от обесценивания фиатных валют, напротив, усилилась в цикле повышения ставок.
Третий уровень логики: корреляция биткоина с золотом достигла максимума с начала пандемии.
По данным Cailian Press, 90-дневный коэффициент корреляции биткоина с золотом вырос до максимального с начала пандемии уровня положительной корреляции. Это означает, что биткоин переходит от статуса «высокобетатехнологической акции» к активу, защищающему от инфляции и обесценивания. Такая структурная трансформация глубоко влияет на долгосрочную логику ценообразования.
III. Анализ рыночной структуры: ключевые уровни, движение средств и индикаторы настроений
С технической точки зрения биткоин сейчас находится в широком диапазоне консолидации от 75 тыс. до 87 тыс. долларов.
21 сентября под влиянием программы обратного выкупа Министерства финансов биткоин в моменте поднялся до 86 603 долларов, однако затем из-за роста доходности 10-летних казначейских облигаций выше 5,2% откатился примерно к 83 000 долларов. По состоянию на 30 сентября биткоин стоил 83 390 долларов, снизившись за месяц примерно на 3,5%, при этом амплитуда движения достигла 12%.
С точки зрения ключевых уровней 84 000 долларов является ближайшей границей между быками и медведями: этот уровень был максимумом нескольких сентябрьских отскоков, а также соответствует области 200-дневной скользящей средней. При уверенном пробое открывается путь к тестированию предыдущего максимума на уровне 91 000 долларов; при потере месячного минимума в 76 000 долларов возможно дальнейшее снижение до 72 000 долларов.
Ethereum показал относительно слабую динамику: 30 сентября он стоил 2 670 долларов, прибавив за месяц около 3%, однако до психологически важной отметки 3 000 долларов ему всё ещё далеко. Курс ETH/BTC продолжает снижаться, отражая предпочтение рынка к наиболее ликвидным криптоактивам в условиях ужесточения ликвидности.
Согласно ончейн-данным, биткоин-ETF на протяжении первых трёх недель сентября стабильно фиксировали чистый приток средств, однако в последнюю неделю месяца он заметно замедлился. Объём открытых позиций на рынке деривативов снизился примерно на 15% по сравнению с августом, что указывает на осторожность участников с кредитным плечом на фоне неопределённости вокруг повышения ставок.
IV. Прогноз на четвёртый квартал: три сценария и стратегии реагирования
В четвёртом квартале ключевыми переменными для крипторынка станут вопрос о том, повысит ли ФРС ставку ещё раз в октябре или декабре, а также способность доходности 10-летних казначейских облигаций удерживаться ниже 5,5%.
Сценарий 1: ФРС снова повышает ставку в октябре, доходность казначейских облигаций превышает 5,5% (вероятность около 35%).
Если базовая инфляция в октябре продолжит превышать ожидания, ФРС может оказаться вынужденной повышать ставку подряд. В таком случае нарратив «торговли на обесценивание валюты» уступит место реальности «откачки ликвидности», и биткоин может снизиться в диапазон 72–75 тыс. долларов.
Стратегия: сократить позиции с кредитным плечом и увеличить долю стейблкоинов в ожидании более удачного момента для входа.
Сценарий 2: ФРС сохраняет ставку без изменений, доходность колеблется на высоких уровнях (вероятность около 45%).
Это основной сценарий, заложенный в текущих котировках фьючерсов на процентную ставку CME. Рынок оценивает вероятность повышения ставки в октябре примерно в 49%, а вероятность как минимум ещё одного повышения до конца года — примерно в 87%.
При таком сценарии биткоин, скорее всего, продолжит торговаться в диапазоне 75–90 тыс. долларов, а структурные возможности будут сосредоточены в качественных альткоинах и DeFi-протоколах.
Стратегия: торговля в диапазоне, продажи на росте и покупки на снижении, внимание к сигналу пробоя уровня 84 000 долларов.
Сценарий 3: инфляция снижается быстрее ожиданий, цикл повышения ставок завершается досрочно (вероятность около 20%).
Если цены на нефть снизятся или эффект тарифов ослабнет, инфляция может быстро замедлиться в четвёртом квартале, и ФРС вновь получит пространство для снижения ставок. В таком случае биткоин сможет протестировать 91 000 долларов и даже предыдущий максимум в 126 000 долларов.
Стратегия: заранее сформировать позиции, увеличить базовые доли BTC и ETH, отслеживать потоки средств в ETF как опережающий индикатор.
V. Практические рекомендации
Во-первых, пересмотреть уровень принимаемого риска.
В текущей макроэкономической среде «длительного периода высоких ставок» волатильность криптоактивов будет системно расти. Рекомендуется удерживать долю криптоактивов в пределах приемлемого риска и избегать использования кредитного плеча более 3x.
Во-вторых, отслеживать устойчивость «торговли на обесценивание валюты». Высокая корреляция биткоина с золотом является ключевым нарративом текущего рынка. Инвесторам следует одновременно следить за динамикой золота, индексом доллара (сейчас он вырос до 101,0), а также операциями Министерства финансов США по обратному выкупу государственных облигаций. Если доллар продолжит укрепляться, нарратив биткоина как «цифрового золота» столкнётся с испытанием.
В-третьих, использовать волатильность для торговли по сетке. В широком диапазоне от 75 тыс. до 90 тыс. долларов стратегия торговли по сетке может эффективно извлекать прибыль из колебаний. Рекомендуется разделить капитал на 5–8 уровней и разместить заявки на покупку и продажу у ключевых уровней поддержки (76 000 и 78 000 долларов) и сопротивления (84 000 и 87 000 долларов).
В-четвёртых, внимательно следить за доходностью 10-летних казначейских облигаций США. Текущая доходность в 5,20% уже близка к «критической границе», о которой предупреждал главный стратег Bank of America Хартнетт. Если доходность 30-летних облигаций продолжит устойчиво держаться выше 5,5%, глобальные рискованные активы столкнутся с системным давлением переоценки, и крипторынок не сможет остаться в стороне.
В-пятых, сохранять чувствительность к политическим сигналам.
Председатель ФРС Кевин Уорш постоянно подчёркивает необходимость сокращать след центрального банка на рынке, что означает ограниченную готовность ФРС вмешиваться в динамику долгосрочных ставок. Инвесторам следует уделять больше внимания структуре заимствований Министерства финансов и операциям обратного выкупа, а не только решениям ФРС по ставке.
Крипторынок в сентябре 2026 года оказался в точке тонкого равновесия.
С одной стороны, возобновление повышения ставок ФРС и резкий рост доходности казначейских облигаций создают реальное давление на ликвидность;
с другой — возрождение «торговли на обесценивание валюты» вновь обеспечило биткоину прочную структурную поддержку со стороны спроса. Борьба этих двух сил определяет динамику рынка в ближайшие месяцы: одностороннее движение маловероятно, а широкая консолидация станет нормой.
Для инвесторов это одновременно вызов и возможность. В сложной среде, где сосуществуют «длительный период высоких ставок» и «монетизация бюджетного дефицита», простая стратегия «купить и держать» больше не будет эффективной. Точное управление позициями и чуткое отслеживание макроэкономических сигналов станут ключевыми источниками избыточной доходности.
Биткоин переходит от «спекулятивного актива» к «макроэкономическому хеджирующему активу», и болезненный процесс этой трансформации — именно тот цикл, который предстоит пройти каждому участнику рынка.$BTC ‌
BTC+1,23%
XAUUSD+0,02%
ETH+0,49%
  • 10
Featured#Marvell涨4.5% Сегодня на американском рынке акций наблюдалась типичная дифференциация «рынок снижается, AI-железо растёт» — три основных индекса немного снизились, но индекс полупроводников Филадельфии прибавил 1,32%, Marvell — 4,5%, производитель оптических компонентов Lumentum — 5%, Applied Materials — 5%, а ARM/Meta/Coherent — более 3%.
Характер текущего ралли AI-железа уже изменился: от «NVIDIA в одиночку» рынок перешёл ко второму этапу — «распространению по всей цепочке» (одновременно растут память, оптическая связь, специализированные чипы и оборудование). Это признак основной восходящей
ThisIsTranslateContent:
#Marvell涨4.5% Сегодня американский фондовый рынок показал классическую дивергенцию: «индексы падают, AI-железо растёт» — три основных индекса слегка снизились, но Philadelphia Semiconductor Index вырос на 1,32%, Marvell — на 4,5%, производитель оптических компонентов Lumentum — на 5%, Applied Materials — на 5%, а ARM/Meta/Coherent — более чем на 3%.
Характер ралли AI-железа уже изменился: от «единоличного лидерства NVIDIA» рынок перешёл ко второй стадии — «распространению по всей цепочке» (одновременно растут сектора памяти, оптических коммуникаций, кастомных чипов и оборудования). Это признак основной восходящей фазы, но также означает, что оценки начинают расти повсеместно, а выбор отдельных акций становится сложнее.
В краткосрочной перспективе отчёт Micron (сегодня после закрытия торгов) станет «лакмусовой бумажкой» этого ралли.
I. Почему сегодня AI-железо растёт вопреки рынку: три драйвера
Драйвер первый: ожидания отчёта Micron усиливаются (ценообразующая сила памяти). Micron представит отчёт сегодня после закрытия торгов, и семь инвестиционных банков единодушно настроены оптимистично — память/HBM являются наиболее предсказуемым сегментом AI-железа, поэтому инвесторы начали покупать заранее. Рост Micron сегодня на 1% и SK hynix на 2% стал репетицией.
Драйвер второй: ожидания «дня аналитика» Marvell (кастомные чипы). Непосредственная причина роста Marvell на 4,5% — приближение дня аналитика 6 октября: рынок ожидает, что компания представит прогноз роста в сфере кастомных AI-чипов (Chiplet/интерконнекты) и одним рывком преодолеет психологическую отметку $250. С начала года Marvell выросла на 210% и является ключевым активом в сегменте «кастомные ASIC + интерконнекты для дата-центров».
Драйвер третий: новые данные со стороны спроса (Anthropic×SpaceX).
Предторговая новость: объём соглашения Anthropic и SpaceX о вычислительных мощностях может достигать 84,5 миллиарда долларов, что почти вдвое больше ранее раскрытого показателя — история о том, как «AI-компании покупают вычислительные мощности», получила ещё один крупный заказ, напрямую подкрепив оценки всей цепочки производителей оборудования.
II. Суть этого ралли: переход к «фазе распространения»
Сравнение показывает, что стадия ралли изменилась:
Первая стадия (июль–август): растёт только NVIDIA, AI = GPU
​Вторая стадия (сейчас): оптические коммуникации (Lumentum/Coherent/Ciena), память (Micron/SK hynix/SanDisk), кастомные чипы (Marvell/Broadcom), оборудование (Applied Materials/ASML), Meta (AI-приложения) — растёт вся цепочка
У «фазы распространения» есть два значения:
1. Здоровый сигнал бычьего рынка: капитал перетекает от «лидера» к «продавцам лопат», что говорит о превращении AI-нарратива из «концепции» в «реализацию заказов по всей отраслевой цепочке» — это надёжнее, чем ставка только на NVIDIA
​2. Сигнал риска: когда «догоняющие акции» (например, производитель стекла Corning) тоже начинают резко расти, рынок обычно входит в среднюю или позднюю фазу — сейчас ощущается, что «каждая акция становится AI-акцией»
III. Три риска, за которыми нужно следить
Риск первый: у Marvell мало пространства для разочарования. «Оценка уже почти не оставляет пространства для разочарования» — MRVL выросла на 210% с начала года, и 6 октября аналитики отмечали, что при умеренном прогнозе коррекция будет очень быстрой.
Риск второй: отчёт Micron — «открытая книга». Единодушный оптимизм инвестбанков означает, что ожидания уже полностью учтены — соответствие прогнозу сегодня вечером будет лишь «удовлетворительным результатом», а показатель ниже ожиданий приведёт к «двойному удару»; отчёт определит краткосрочное направление всего сегмента памяти (и даже AI-железа).
Риск третий: макроэкономические факторы никуда не исчезли. Хотя рынок снизил ожидания повышения ставки в октябре (после выхода данных), доходность казначейских облигаций США остаётся высокой, а пятничный отчёт по занятости вне сельского хозяйства всё ещё впереди — высокие оценки AI-железа больше всего уязвимы к росту процентных ставок.$MRVL
repost-content-media
AMAT+3,43%
ARM+0,89%
META+0,07%
COHR+10,87%
NVDA+1,16%
  • 7
#美光即将披露四季度财报 Предварительный обзор отчётности Micron: устойчивость рыночной динамики на фоне массового выпуска HBM4 и разрыва между спросом и предложением
Отчётность Micron за Q4 2026 финансового года будет опубликована сегодня после закрытия рынка. Консенсус рынка предполагает выручку около 50,8–51,2 миллиарда долларов и скорректированную EPS около 31,5 доллара; собственный прогноз компании предусматривает выручку около 50 миллиардов долларов с отклонением в 1 миллиард и валовую маржу 86%. Однако важнее самих цифр — последние заявления руководства о темпах поставок HBM4 и структуре спроса и п
DRAM+2,24%
  • 8
#美伊谈判陷入僵持布伦特站上106美元 Переговоры между США и Ираном вновь зашли в тупик, цена Brent поднялась выше 106 долларов, и этот энергетический шок передаётся в инфляцию по более сложной траектории, чем ожидал рынок.
Ключевым камнем преткновения в переговорах остаётся Ормузский пролив. Трамп отверг предложенный Ираном план открытия пролива в течение семи дней, заявив, что Тегеран «переоценил свои козыри». По мере того как конфликт вступает в восьмой месяц, Brent уже подорожала в этом году более чем на 70%, а тот факт, что около одной пятой мировых поставок нефти и сжиженного природного газа транспортируе
BZ+4,75%
NG-1,86%
  • 7
#美国30年期国债收益率2002年以来新高 Доходность 30-летних гособлигаций США достигла максимума с 2002 года (превысив 5,6%), что по сути означает «перепрайсинг» якоря ценообразования глобальных активов. Нынешний «шторм на рынке гособлигаций США» вызван не одним фактором, а резонансом множества сил, включая инфляционные ожидания, бюджетный дефицит, устойчивость экономики, рыночный спрос и предложение, а также распределение глобального капитала; это знаменует конец «эры низких процентных ставок» и наступление новой нормы глобальной стоимости капитала.
I. Ключевые факторы резкого роста доходности гособлигаций США
  • 5
#OpenAI年化经常性收入接近700亿美元 Триллионный счёт OpenAI
Оценка OpenAI в 1,4 триллиона долларов и показатель годовой регулярной выручки (ARR), приближающийся к 70 миллиардам долларов
OpenAI стремится привлечь минимум 30 миллиардов долларов в новом раунде финансирования при оценке около 1,4 триллиона долларов и перенести запланированное первичное публичное размещение акций (IPO) на 2027 год. Этот «бриджевый раунд» призван пополнить резерв капитала перед IPO в 2027 году и поддержать темпы расширения вычислительных мощностей.
Ключевые финансовые показатели, подтверждающие эту оценку, свидетельствуют о том,
TSLA-0,21%
NVDA+1,16%
  • 8
Мой момент One Gate: холдите что угодно. Вместе станем свидетелями крупнейшей эволюции за 13-летнюю историю Gate. Gate — финансы без границ. https://www.gate.com/zh/activities/everything-money-ceremony?ref_type=165&ch=Direct&ref=BFNNXV5X&utm_cmp=BIPdAc5p
post-image
  • 4
#英伟达追加1500亿回购授权 NVIDIA объявила о выкупе акций на 150 миллиардов долларов — компания покупает не котировки, а PE
Сначала посчитаем
28 сентября NVIDIA объявила о дополнительном разрешении на выкуп акций на 150 миллиардов долларов, а общий объём оставшихся средств составил около 235 миллиардов долларов — их можно использовать до конца 2028 финансового года.
Что означают 150 миллиардов долларов?
Это больше разового рекорда Apple в 110 миллиардов долларов, установленного в 2024 году.
Второй расчёт: эта сумма составляет менее 3% капитализации.
В прошлом квартале выручка составила 96 миллиардов долл
ThisIsTranslateContent:
#英伟达追加1500亿回购授权 NVIDIA объявила о выкупе акций на 150 млрд — покупает не котировки, а P/E
Сначала посчитаем
28 сентября NVIDIA объявила о дополнительном разрешении на выкуп акций на 150 млрд долларов, общий остаток额度 составил около 235 млрд долларов — использовать их можно до конца 2028 финансового года.
Что означают 150 млрд?
Это больше разового рекорда Apple в 110 млрд долларов, установленного в 2024 году.
Второй расчёт: эта сумма составляет менее 3% капитализации.
Выручка за прошлый квартал — 96 млрд долларов, рост вдвое год к году, свободный денежный поток за квартал — около 21 млрд долларов: если распределить эту сумму до начала 2028 года, компания успеет её потратить без особых усилий.
Сравнение оценки: текущий P/E vs среднее за 15 лет: форвардный P/E NVIDIA — 16,5 раза, среднее за последние 15 лет — 30,0 раза
Третий расчёт наиболее парадоксален: момент объявления о выкупе акций совпал как раз с самой низкой оценкой.
Форвардный P/E — 16,5 раза, минимум с января 2015 года, при среднем значении за последние 15 лет в 30 раз.
Неявная доходность прибыли — 6,1%, доходность 10-летних казначейских облигаций США — 5,2%: «арендная плата» за владение акциями вновь стала выше, чем по гособлигациям. В этом году акции выросли на 20%, AMD удвоилась, а Intel выросла втрое — рынок перевёл деньги от лидера к догоняющим компаниям.
Четвёртый расчёт — по действиям: с июля по сентябрь конкуренты сократили выкуп акций наполовину, а NVIDIA в тот же период открыла лимит на исторически максимальном уровне.
Все четыре расчёта вместе показывают: это не поддержка котировок, а однозначное заявление, выраженное в цифрах: руководство считает, что рынок оценивает компанию пессимистично. Выкуп акций не ответит на вопрос, как долго сохранится спрос на ИИ, но ответит на другой — какую цену сама компания готова платить, когда сомневаются все. #每周来晒 $NVDA ‌
repost-content-media
NVDA+1,16%
AMD+0,63%
INTC-0,16%
  • 4
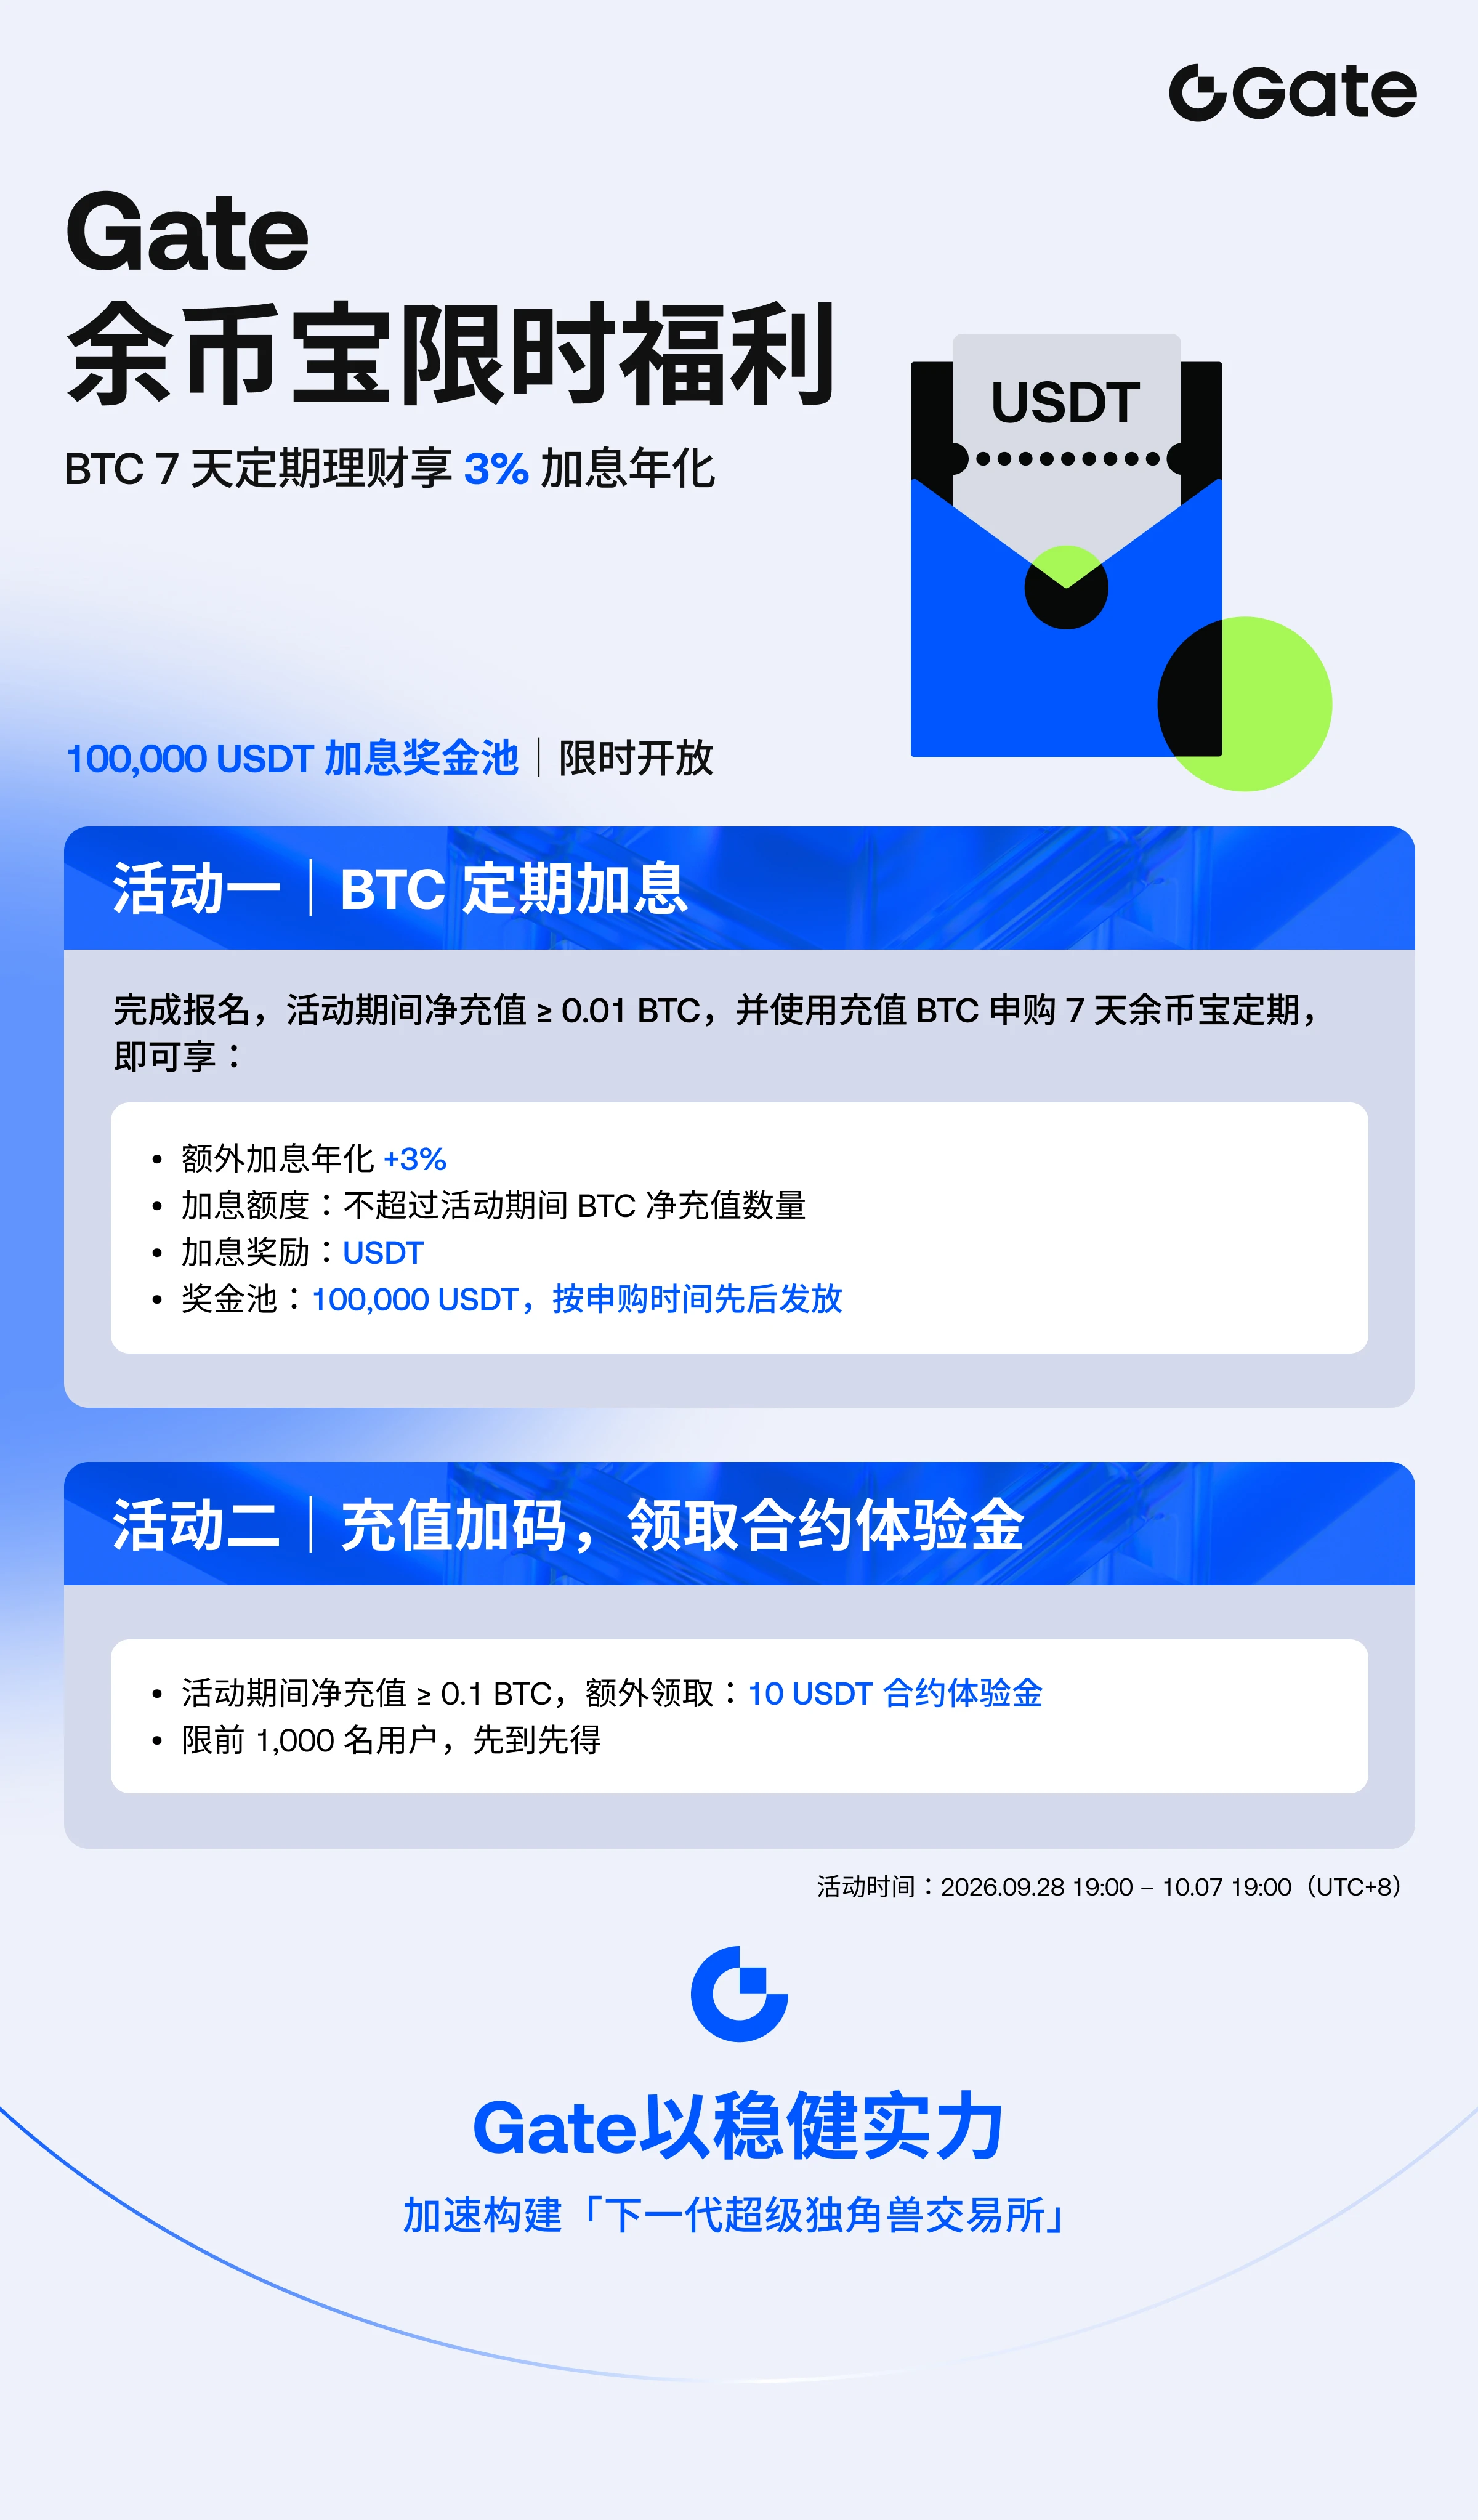
#ETH理财享5%加息年化 ETH не двигается, а доходность растёт 💎

В период бокового движения рынка больше всего терзаешься не вопросом, покупать или нет, а тем, что делать с имеющимся ETH: держать, разместить в доходных продуктах или ждать движения рынка. Эта акция для ETH в Gate «Сбережениях» как раз добавляет буст стратегии «держать и не трогать»:

Разбор акции:
🎯 Чистое пополнение ≥0,3 ETH + оформление 7-дневного фиксированного продукта → повышенная доходность (уровень с годовой доходностью 5%)
🎁 Чистое пополнение ≥3 ETH → дополнительно 10 USDT бонусных средств для торговли контрактами (только
ThisIsTranslateContent:
#ETH理财享5%加息年化 ETH не двигается, а доход растёт 💎

В период бокового движения рынка больше всего мучает не вопрос, покупать или нет, а что делать с имеющимся ETH: держать, отправить в Earn или ждать движения. Эта акция с ETH в Gate余币宝 как раз добавляет бафф к стратегии «держать и не трогать»:

Разбор акции:
🎯 Чистое пополнение ≥0,3 ETH + оформление 7-дневного фиксированного продукта → повышенная ставка (уровень 5% годовых)
🎁 Чистое пополнение ≥3 ETH → дополнительно 10 USDT в виде бонуса для торговли фьючерсами (только для первых 1 000 участников, кто успел — тот получил)

Мой подход к распределению ETH (консервативный)
Основной запас не трогаю, свободные средства отправляю в Earn: ETH — это долгосрочная инвестиция, но когда в краткосроке нет движения, свободную часть можно разместить в Gate余币宝 и получать повышенный доход в течение 7 дней — рынок пошёл вверх, в любой момент погашаешь и торгуешь; движения нет — всё равно получаешь доход, и ни от чего не приходится отказываться
​ Порог в 0,3 ETH очень удобный: участвовать можно даже с небольшой позицией, не нужно использовать кредитное плечо ради Earn
​ Уровень 3 ETH — это «забрать по пути»: у тех, у кого уже есть 3 ETH, появится возможность бесплатно получить 10 USDT бонуса и потренироваться — помните, это бонусные средства, не увлекайтесь и не открывайте позиции с большим плечом

У 7-дневного фиксированного продукта есть период блокировки, поэтому не отправляйте туда все средства, которые планируете использовать для торговли в ближайшее время; повышенная годовая ставка действует на условиях акции — сначала разберитесь в правилах, а потом участвуйте.

Что вы обычно делаете со своим ETH? Держите, отправляете в Earn или ждёте движения рынка? Обсудим в комментариях 👇$ETH ‌
repost-content-media
ETH+0,49%
  • 5
  • 1
QNT пережил экстремальное движение за последнюю неделю. Цена стартовала примерно с 60 долларов и в пике достигла 371 доллара, а недельный рост в определённый момент превысил 300%, что сделало токен самым сильным активом среди 100 крупнейших по рыночной капитализации. Катализатором этого взрывного роста стали два фактора: 24 сентября американская платёжно-расчётная организация The Clearing House объявила, что выбрала Quant для технологической поддержки своей «программы ончейн-денег»; сеть обрабатывает в среднем около 2 триллионов долларов платёжных расчётов в день. Впоследствии семь британских
QNT-13,45%
  • 4
#ETH站上2700美元 Короткие позиции по Ethereum взлетели на 13 000% — готовит ли ETH медвежью ловушку на уровне 3 000 долларов?
Ethereum (ETH) может показать лучший сентябрьский результат за последние десять лет. В частности, в этом месяце ETH вырос на 7%, что сделает его лучшим сентябрём с 2016 года и лишь четвёртым месяцем за последнее десятилетие с положительной доходностью. До конца торговой сессии осталось чуть больше двух дней, и ETH вполне может зафиксировать лучший месячный результат.
В целом короткие позиции по Ethereum сейчас, судя по всему, выглядят крайне бычьими. За последние две недели
ThisIsTranslateContent:
#ETH站上2700美元 Короткие позиции по Ethereum взлетели на 13 000% — готовит ли ETH медвежью ловушку на уровне 3 000 долларов?
Ethereum (ETH) может показать лучший сентябрь за десятилетие. В частности, ETH вырос в этом месяце на 7%, что сделает его лучшим сентябрём с 2016 года и лишь четвёртым месяцем за последние десять лет, завершившимся с положительной доходностью. До окончания торгового дня осталось чуть больше двух дней, и ETH с большой вероятностью зафиксирует лучший месячный результат.
В совокупности это означает, что короткие позиции по Ethereum сейчас выглядят крайне оптимистично. За последние две недели короткие позиции по Ethereum взлетели примерно на 13 000% — с чуть более 771 ETH до свыше 101 000 ETH. Это экстремальное накопление коротких позиций.
Если Ethereum начнёт расти, такая высокая концентрация коротких позиций вскоре может перерасти в мощный шорт-сквиз.
Чтобы понять, произойдёт ли такой сквиз, важно разобраться, какие факторы привели к этой медвежьей ситуации.
С технической точки зрения, ETH испытывает давление со стороны огромной стены предложения в диапазоне от 2 722 до 2 822 долларов, где перешло из рук в руки более 13,3 миллиона ETH.
Кроме того, после прорыва Ethereum (ETH) отметки 2 800 долларов на прошлой неделе его цена снизилась примерно на 1,5% на этой неделе, что указывает на заметное усиление давления продаж. В таких условиях рост коротких позиций говорит о том, что трейдеры делают ставку на неспособность Ethereum пробить этот уровень сопротивления. Но что, если Ethereum преодолеет отметку 2 800 долларов? Если в игру вступят покупатели, большое количество коротких позиций может превратиться в идеальную медвежью ловушку. Шортисты могут быть вынуждены закрыть позиции, что усилит давление покупателей и потенциально подтолкнёт Ethereum к отметке 3 000 долларов.
Ончейн-сигналы усиливают формирование медвежьей ловушки для Ethereum!
Обновление Ethereum после события Hegotá может быть лишь частью головоломки. В последнем посте на X Vitalik Buterin описал переход Ethereum к более универсальной архитектуре блокчейна, а также обновления, направленные на повышение масштабируемости, безопасности и конфиденциальности блокчейна. Учитывая продолжающееся масштабное накопление ETH ончейн-китами, такая дорожная карта весьма своевременна. Согласно данным ончейн-аналитики, за последние семь дней объём Ethereum во владении китов вырос на 21,4% и на данный момент достиг 321 тыс. ETH. При цене 2,7 миллиона долларов за один Ethereum их общая стоимость достигает 864 миллионов долларов.
Однако покупки Ethereum китами — не единственный признак растущего спроса на Ethereum со стороны рынка.
Данные свидетельствуют о том, что количество застейканных ETH достигло рекордных 43,5 миллиона ETH, что составляет более 35,6% от общего предложения.
Кроме того, только за последнюю неделю в пулы стейкинга поступило более 500 тыс. ETH, что означает их активную блокировку, а не использование для торговли.
Одновременный рост накопления китами и рекордной активности в стейкинге указывает на то, что инвесторы покупают ETH в долгосрочной перспективе. На этом фоне импульс после обновления Hegotá может стать ещё одним катализатором сохранения этой динамики.
Поэтому всплеск коротких позиций на 13 000% выглядит ещё более примечательно. Пока трейдеры открывают короткие позиции, киты получают больше ETH для стейкинга. Если покупатели пробьют ключевой уровень сопротивления, такая перегруженность позициями приведёт к медвежьей ловушке, вынудит шортистов закрывать позиции и создаст импульс для достижения Ethereum отметки 3 000 долларов в октябре. $ETH ‌
repost-content-media
ETH+1,09%
  • 5