#Gate股票观点挑战 |
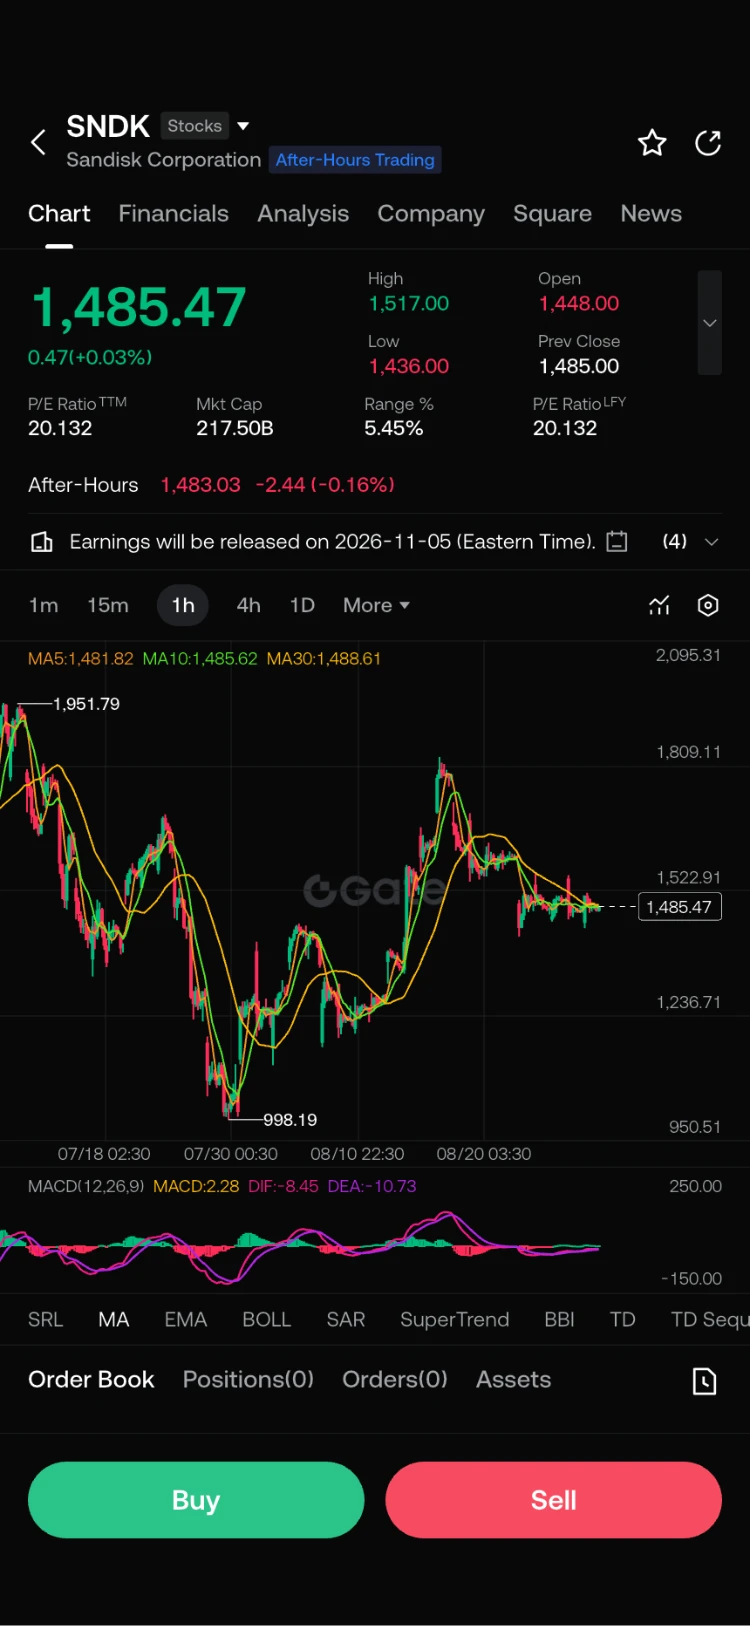
$SNDK УПАЛА ЛИ SNDK НА 9% — ЗНАЧИТ, СТАЛА ДЕШЕВЛЕ?
Думаю, именно в этом главный вопрос.
В основной истории SanDisk сейчас сложно увидеть серьёзное ухудшение:
📌 Выручка за Q4 составила 8,97 миллиарда долларов, а квартальный рост — 51%.
📌 Ожидание по выручке за FY2026 — 20,25 миллиарда долларов → годовой рост на 175%.
📌 Ожидание по выручке за Q1 FY2027 — 10,3–10,8 миллиарда долларов.
📌 Отмечается ускорение спроса со стороны дата-центров.
📌 Заключены многолетние соглашения, охватывающие более 50% битов FY2027.
То есть в истории компании присутствует сильное сочетание AI + дата-центров + спроса на NAND.
Но рынок иногда покупает не текущее состояние компании, а то, какая доля будущих ожиданий уже заложена в цену.
И именно здесь находится момент, на который стоит обратить внимание в случае SNDK.
🟢 БЫЧИЙ СЦЕНАРИЙ
Инвестиции в AI и дата-центры ускоряются → спрос на SSD растёт → предложение NAND остаётся ограниченным → ценовая сила сохраняется.
В этом сценарии текущая фундаментальная история может стать ещё сильнее.
🟡 НЕЙТРАЛЬНЫЙ СЦЕНАРИЙ
Фундаментальные показатели остаются сильными, однако акция уже несёт в себе высокие ожидания.
Даже если компания продолжит показывать хорошие результаты, акция может не отреагировать так же, если не превзойдёт ожидания.
🔴 МЕДВЕЖИЙ СЦЕНАРИЙ
NAND цикличен.
Если цены ослабнут, расходы на хранение данных начнут оказывать давление или спрос, обусловленный AI, окажется ниже ожиданий, высокие сегодня мультипликаторы могут очень быстро переоцениться.
Поэтому мой подход таков:
Вместо того чтобы гнаться за первым падением на 9%, посмотреть, где цена стабилизируется.
Потому что падение акции на 9% само по себе не означает, что она «подешевела».
Иногда это говорит лишь о следующем:
Ожидания опередили цену.
Долгосрочная история SNDK всё ещё выглядит сильной.
Но сильная история ≠ неограниченная оценка.
Для меня это не зона, где стоит «отправлять грузовик за покупками», а зона, где стоит наблюдать за возможностью контролируемой покупки на дне. 👀
$SNDK