#SpaceXQ3Earnings #ShareWeekly
Предварительный обзор отчёта SpaceX за Q3: выручка $12.9B, расходы на ИИ и следующий шаг SPCX
SpaceX предстоит важная проверка: сможет ли компания превратить стремительный рост выручки в устойчивую прибыль или масштабные расходы на ИИ продолжат оказывать давление на её финансы?
Перед публикацией отчёта SpaceX за Q3 2026 года инвесторы следят за регулярной выручкой Starlink, расширением вычислительных мощностей для ИИ и ракетным бизнесом. Результаты могут повлиять на то, наберёт ли SPCX импульс к росту или столкнётся с очередной распродажей.
SpaceX должна опубликовать результаты 20 октября после закрытия рынка США; веб-трансляция с участием руководства начнётся в 4:30 p.m. ET. Приведённые ниже показатели за Q3 — прогнозы аналитиков, а не подтверждённые результаты.
1. Цена SPCX: за чем следить инвесторам?
По опубликованным данным о цене закрытия 19 октября:
Цена акции: $147.96
Цена размещения на IPO: $135
Рост относительно цены IPO: около 9.6%
Опубликованный диапазон за 52 недели: $104.83–$225.64
Снижение относительно максимума за 52 недели: около 34.4%
Ориентировочная рыночная капитализация: $2 триллиона, в зависимости от методологии подсчёта акций
Это исторические справочные данные, а не котировки в реальном времени.
Цена SPCX остаётся выше цены IPO, но значительно ниже опубликованного максимума. Отчёт о прибылях должен показать, что будущий рост оправдывает ожидания рынка. Возврат к прежним максимумам не гарантирован.
2. Прогноз выручки: около $12.9 миллиарда
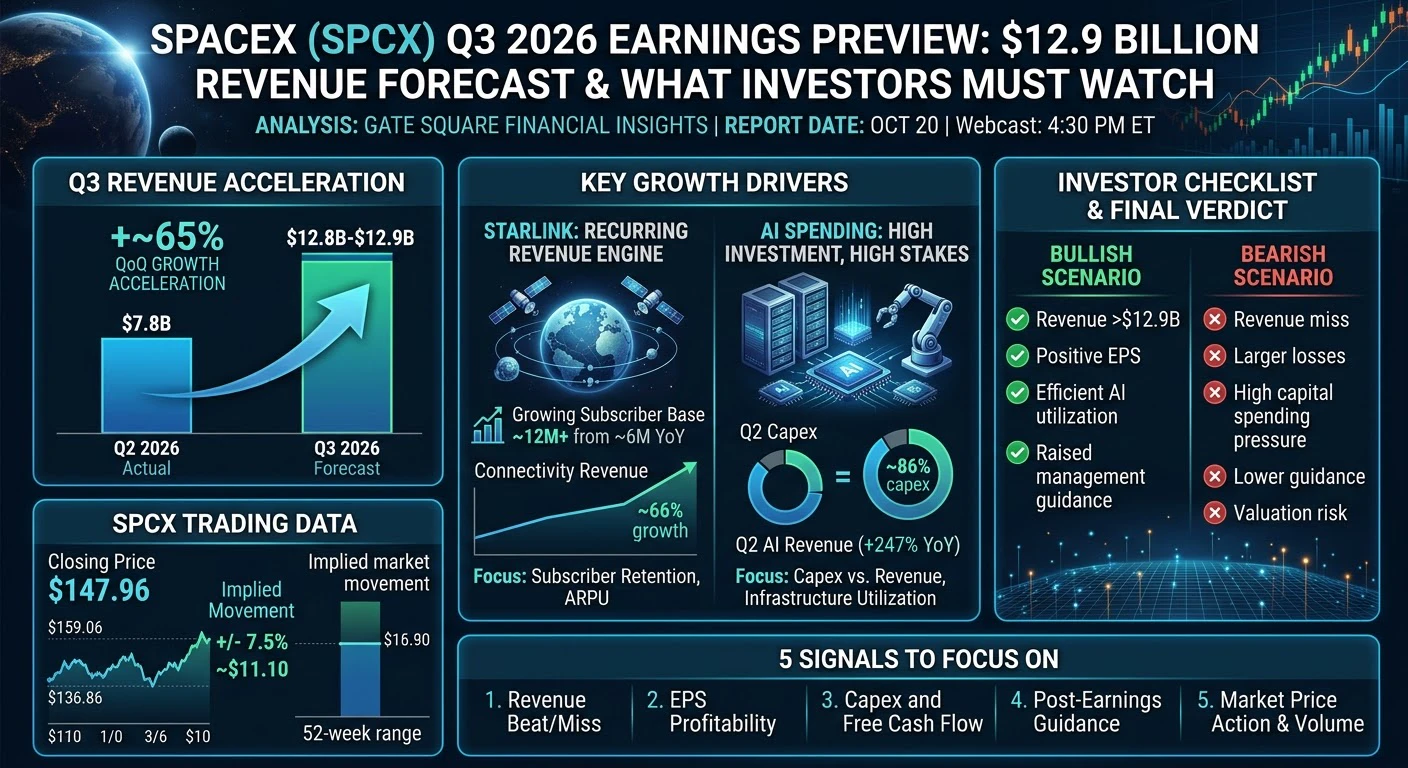
Аналитики ожидают, что выручка за Q3 составит около $12.84–$12.89 миллиарда по сравнению с опубликованной выручкой за Q2 в размере $7.814 миллиарда.
Это подразумевает возможный квартальный рост примерно на 64%–65%, то есть более чем на $5 миллиардов дополнительной квартальной выручки.
Для сравнения: выручка за Q2 выросла примерно на 92% в годовом выражении.
Моё мнение: выручка выше $12.9 миллиарда станет обнадёживающим сигналом, но одного роста недостаточно. Инвесторам важно понять, улучшаются ли вместе с продажами маржинальность, прибыльность и денежный поток.
3. Результаты за Q2 выявляют главную проблему
В ранее опубликованные показатели SpaceX за Q2 входили:
Выручка: $7.814 миллиарда
Чистый убыток: $541 миллион
Скорректированная EBITDA: около $3.538 миллиарда
Капитальные затраты: около $18.369 миллиарда
Выручка от направления связи: около $4.3 миллиарда
Выручка сегмента ИИ: около $2.6 миллиарда
Высокая скорректированная EBITDA не означает автоматически чистую прибыль, поскольку этот показатель не учитывает некоторые расходы и статьи бухгалтерского учёта.
Несмотря на значительный рост выручки, SpaceX зафиксировала чистый убыток на фоне масштабных инвестиций в инфраструктуру.
Главная проверка в Q3 — сможет ли рост выручки опережать увеличение расходов и приблизить бизнес к устойчивой прибыльности.
4. Starlink: один из ключевых драйверов роста
Starlink предоставляет услуги спутникового интернета домохозяйствам, компаниям, авиакомпаниям, морским клиентам и государственным организациям.
По сообщению SpaceX, на конец Q2 у Starlink было около 12 миллионов абонентов против примерно 6 миллионов годом ранее. Выручка от направления связи достигла около $4.3 миллиарда, увеличившись примерно на 66% в годовом выражении.
Инвесторам следует следить за ростом числа абонентов, средним доходом на пользователя, удержанием клиентов, сетевыми расходами и маржинальностью направления связи.
Оптимистичный сигнал: число абонентов продолжает быстро расти, а прибыльность улучшается.
Негативный сигнал: рост клиентской базы замедляется, ценовое давление снижает доход на пользователя или расходы на инфраструктуру растут быстрее выручки.
Регулярная выручка от подписок может повысить предсказуемость бизнеса, однако само по себе число абонентов не гарантирует роста прибыли.
5. Расходы на ИИ: возможности и риски
В Q2 сегмент ИИ SpaceX принёс около $2.6 миллиарда выручки, что, согласно опубликованным данным, соответствует годовому росту примерно на 247%.
Однако капитальные затраты, связанные с ИИ, достигли около $15.828 миллиарда — примерно 86% всех капитальных затрат за Q2.
Эти масштабные инвестиции могут поддержать будущий рост, но создают нагрузку на денежный поток.
Важны три вопроса:
Растёт ли выручка от ИИ достаточно быстро, чтобы оправдать расходы?
Эффективно ли используются вычислительные мощности?
Может ли спрос со стороны клиентов обеспечить устойчивый денежный поток?
Моё мнение: ИИ открывает значительные долгосрочные возможности, но инвесторам нужны подтверждения того, что отдача оправдает огромные инвестиции.
6. Ракетный бизнес и прибыльность
Традиционный бизнес SpaceX включает запуски Falcon, миссии Dragon, государственные контракты и разработку Starship.
Финансовые результаты зависят от частоты запусков, этапов выполнения контрактов, стоимости миссий и признанной выручки. Starship обладает долгосрочным потенциалом, но требует значительных расходов на разработку.
Перед публикацией результатов за Q3 прогнозы аналитиков по EPS составляли около $0.14–$0.17; некоторые прогнозы предполагали прибыльный квартал. Это оценки, а не подтверждённые финансовые результаты.
Инвесторам следует сравнить фактическую выручку и EPS с консенсус-прогнозом, а затем изучить чистую прибыль, операционную маржу, капитальные затраты, свободный денежный поток и прогнозы руководства.
Превышение прогноза по выручке на фоне увеличения убытков может разочаровать рынок. Улучшение прибыльности и денежного потока может оказаться важнее одного лишь роста выручки.
7. Сценарии торговли SPCX после публикации отчёта
Согласно анализу опционного рынка, потенциальное движение могло составить около 7.5% в любую сторону. Это оценка предполагаемого движения, а не гарантированный результат.
При справочной цене $147.96:
+3%: $152.40
+5%: $155.36
+7.5%: $159.06
-3%: $143.52
-5%: $140.56
-7.5%: $136.86
Это математические сценарии, а не подтверждённые уровни поддержки или сопротивления.
Бычий сценарий: выручка превышает ожидания, прибыльность улучшается, расходы на ИИ становятся эффективнее, а руководство повышает прогноз. Устойчивый спрос на покупку и высокие объёмы торгов помогут подтвердить восходящий импульс.
Медвежий сценарий: выручка не оправдывает ожиданий, убытки увеличиваются, расходы ускоренно растут или прогноз руководства ухудшается. Продолжение продаж при падении ниже минимума после публикации отчёта может указывать на дальнейшее снижение.
Нейтральный сценарий: результаты сильные, но уже учтены в цене. SPCX может торговаться в боковом диапазоне или снизиться, если прогноз руководства не превзойдёт ожидания.
Реакция рынка зависит от разницы между фактическими результатами и ожиданиями, а не просто от того, выросла ли выручка.
8. Оценка стоимости: учтён ли рост в цене?
При цене около $147.96 за акцию и опубликованной рыночной капитализации около $2 триллионов от SpaceX ожидают исключительно многого.
Пересчёт прогноза квартальной выручки в $12.9 миллиарда в годовой эквивалент даёт около $51.6 миллиарда. Это иллюстративный расчёт, а не прогноз компании.
При оценке примерно в $2 триллиона это подразумевает соотношение стоимости компании к выручке около 39, с учётом различий в методиках оценки и отчётных периодах.
Такая оценка повышает риск разочарования, если рост, маржинальность или прогнозы окажутся ниже ожиданий. Исключительно успешная деятельность может поддержать дальнейший рост акций, но завышенные ожидания способны усилить волатильность.
9. Мой взгляд на торговлю и итоговый вывод
Я с осторожным оптимизмом оцениваю долгосрочный потенциал роста SpaceX, особенно благодаря регулярной выручке Starlink и вычислениям для ИИ. Однако высокие капитальные затраты и оценка компании остаются серьёзными рисками.
Перед сделкой я бы сосредоточился на пяти показателях:
Выручка относительно прогноза в $12.9 миллиарда.
EPS и чистая прибыльность.
Капитальные затраты и денежный поток.
Прогнозы руководства на будущие периоды.
Движение цены и объём торгов после публикации отчёта.
Не стоит гнаться за первым скачком цены. Высокая волатильность после публикации отчёта может привести к резким разворотам, поэтому важно правильно выбирать размер позиции и управлять рисками.
Мой вывод: у SpaceX есть значительные возможности для роста, но отчёт за Q3 должен показать, что расширение бизнеса приводит к улучшению финансовых результатов.
Предварительный обзор отчёта SpaceX за Q3: выручка $12.9B, расходы на ИИ и следующий шаг SPCX
SpaceX предстоит важная проверка: сможет ли компания превратить стремительный рост выручки в устойчивую прибыль или масштабные расходы на ИИ продолжат оказывать давление на её финансы?
Перед публикацией отчёта SpaceX за Q3 2026 года инвесторы следят за регулярной выручкой Starlink, расширением вычислительных мощностей для ИИ и ракетным бизнесом. Результаты могут повлиять на то, наберёт ли SPCX импульс к росту или столкнётся с очередной распродажей.
SpaceX должна опубликовать результаты 20 октября после закрытия рынка США; веб-трансляция с участием руководства начнётся в 4:30 p.m. ET. Приведённые ниже показатели за Q3 — прогнозы аналитиков, а не подтверждённые результаты.
1. Цена SPCX: за чем следить инвесторам?
По опубликованным данным о цене закрытия 19 октября:
Цена акции: $147.96
Цена размещения на IPO: $135
Рост относительно цены IPO: около 9.6%
Опубликованный диапазон за 52 недели: $104.83–$225.64
Снижение относительно максимума за 52 недели: около 34.4%
Ориентировочная рыночная капитализация: $2 триллиона, в зависимости от методологии подсчёта акций
Это исторические справочные данные, а не котировки в реальном времени.
Цена SPCX остаётся выше цены IPO, но значительно ниже опубликованного максимума. Отчёт о прибылях должен показать, что будущий рост оправдывает ожидания рынка. Возврат к прежним максимумам не гарантирован.
2. Прогноз выручки: около $12.9 миллиарда
Аналитики ожидают, что выручка за Q3 составит около $12.84–$12.89 миллиарда по сравнению с опубликованной выручкой за Q2 в размере $7.814 миллиарда.
Это подразумевает возможный квартальный рост примерно на 64%–65%, то есть более чем на $5 миллиардов дополнительной квартальной выручки.
Для сравнения: выручка за Q2 выросла примерно на 92% в годовом выражении.
Моё мнение: выручка выше $12.9 миллиарда станет обнадёживающим сигналом, но одного роста недостаточно. Инвесторам важно понять, улучшаются ли вместе с продажами маржинальность, прибыльность и денежный поток.
3. Результаты за Q2 выявляют главную проблему
В ранее опубликованные показатели SpaceX за Q2 входили:
Выручка: $7.814 миллиарда
Чистый убыток: $541 миллион
Скорректированная EBITDA: около $3.538 миллиарда
Капитальные затраты: около $18.369 миллиарда
Выручка от направления связи: около $4.3 миллиарда
Выручка сегмента ИИ: около $2.6 миллиарда
Высокая скорректированная EBITDA не означает автоматически чистую прибыль, поскольку этот показатель не учитывает некоторые расходы и статьи бухгалтерского учёта.
Несмотря на значительный рост выручки, SpaceX зафиксировала чистый убыток на фоне масштабных инвестиций в инфраструктуру.
Главная проверка в Q3 — сможет ли рост выручки опережать увеличение расходов и приблизить бизнес к устойчивой прибыльности.
4. Starlink: один из ключевых драйверов роста
Starlink предоставляет услуги спутникового интернета домохозяйствам, компаниям, авиакомпаниям, морским клиентам и государственным организациям.
По сообщению SpaceX, на конец Q2 у Starlink было около 12 миллионов абонентов против примерно 6 миллионов годом ранее. Выручка от направления связи достигла около $4.3 миллиарда, увеличившись примерно на 66% в годовом выражении.
Инвесторам следует следить за ростом числа абонентов, средним доходом на пользователя, удержанием клиентов, сетевыми расходами и маржинальностью направления связи.
Оптимистичный сигнал: число абонентов продолжает быстро расти, а прибыльность улучшается.
Негативный сигнал: рост клиентской базы замедляется, ценовое давление снижает доход на пользователя или расходы на инфраструктуру растут быстрее выручки.
Регулярная выручка от подписок может повысить предсказуемость бизнеса, однако само по себе число абонентов не гарантирует роста прибыли.
5. Расходы на ИИ: возможности и риски
В Q2 сегмент ИИ SpaceX принёс около $2.6 миллиарда выручки, что, согласно опубликованным данным, соответствует годовому росту примерно на 247%.
Однако капитальные затраты, связанные с ИИ, достигли около $15.828 миллиарда — примерно 86% всех капитальных затрат за Q2.
Эти масштабные инвестиции могут поддержать будущий рост, но создают нагрузку на денежный поток.
Важны три вопроса:
Растёт ли выручка от ИИ достаточно быстро, чтобы оправдать расходы?
Эффективно ли используются вычислительные мощности?
Может ли спрос со стороны клиентов обеспечить устойчивый денежный поток?
Моё мнение: ИИ открывает значительные долгосрочные возможности, но инвесторам нужны подтверждения того, что отдача оправдает огромные инвестиции.
6. Ракетный бизнес и прибыльность
Традиционный бизнес SpaceX включает запуски Falcon, миссии Dragon, государственные контракты и разработку Starship.
Финансовые результаты зависят от частоты запусков, этапов выполнения контрактов, стоимости миссий и признанной выручки. Starship обладает долгосрочным потенциалом, но требует значительных расходов на разработку.
Перед публикацией результатов за Q3 прогнозы аналитиков по EPS составляли около $0.14–$0.17; некоторые прогнозы предполагали прибыльный квартал. Это оценки, а не подтверждённые финансовые результаты.
Инвесторам следует сравнить фактическую выручку и EPS с консенсус-прогнозом, а затем изучить чистую прибыль, операционную маржу, капитальные затраты, свободный денежный поток и прогнозы руководства.
Превышение прогноза по выручке на фоне увеличения убытков может разочаровать рынок. Улучшение прибыльности и денежного потока может оказаться важнее одного лишь роста выручки.
7. Сценарии торговли SPCX после публикации отчёта
Согласно анализу опционного рынка, потенциальное движение могло составить около 7.5% в любую сторону. Это оценка предполагаемого движения, а не гарантированный результат.
При справочной цене $147.96:
+3%: $152.40
+5%: $155.36
+7.5%: $159.06
-3%: $143.52
-5%: $140.56
-7.5%: $136.86
Это математические сценарии, а не подтверждённые уровни поддержки или сопротивления.
Бычий сценарий: выручка превышает ожидания, прибыльность улучшается, расходы на ИИ становятся эффективнее, а руководство повышает прогноз. Устойчивый спрос на покупку и высокие объёмы торгов помогут подтвердить восходящий импульс.
Медвежий сценарий: выручка не оправдывает ожиданий, убытки увеличиваются, расходы ускоренно растут или прогноз руководства ухудшается. Продолжение продаж при падении ниже минимума после публикации отчёта может указывать на дальнейшее снижение.
Нейтральный сценарий: результаты сильные, но уже учтены в цене. SPCX может торговаться в боковом диапазоне или снизиться, если прогноз руководства не превзойдёт ожидания.
Реакция рынка зависит от разницы между фактическими результатами и ожиданиями, а не просто от того, выросла ли выручка.
8. Оценка стоимости: учтён ли рост в цене?
При цене около $147.96 за акцию и опубликованной рыночной капитализации около $2 триллионов от SpaceX ожидают исключительно многого.
Пересчёт прогноза квартальной выручки в $12.9 миллиарда в годовой эквивалент даёт около $51.6 миллиарда. Это иллюстративный расчёт, а не прогноз компании.
При оценке примерно в $2 триллиона это подразумевает соотношение стоимости компании к выручке около 39, с учётом различий в методиках оценки и отчётных периодах.
Такая оценка повышает риск разочарования, если рост, маржинальность или прогнозы окажутся ниже ожиданий. Исключительно успешная деятельность может поддержать дальнейший рост акций, но завышенные ожидания способны усилить волатильность.
9. Мой взгляд на торговлю и итоговый вывод
Я с осторожным оптимизмом оцениваю долгосрочный потенциал роста SpaceX, особенно благодаря регулярной выручке Starlink и вычислениям для ИИ. Однако высокие капитальные затраты и оценка компании остаются серьёзными рисками.
Перед сделкой я бы сосредоточился на пяти показателях:
Выручка относительно прогноза в $12.9 миллиарда.
EPS и чистая прибыльность.
Капитальные затраты и денежный поток.
Прогнозы руководства на будущие периоды.
Движение цены и объём торгов после публикации отчёта.
Не стоит гнаться за первым скачком цены. Высокая волатильность после публикации отчёта может привести к резким разворотам, поэтому важно правильно выбирать размер позиции и управлять рисками.
Мой вывод: у SpaceX есть значительные возможности для роста, но отчёт за Q3 должен показать, что расширение бизнеса приводит к улучшению финансовых результатов.