Square
Мои подписки
Трендовые
Новости
Уведомления
Профиль

Surrealist5N1K

vip
18:30 — Живой рыночный анализ; четкие, ориентирующие материалы для тех, кто следит за инновациями.
Исследователь крипторынкаАналитик блокчейнаРыночный аналитик
82
Мои подписки
8k
Подписчики
28.5k
Понравилось
10 ноября 2026 года мировые рисковые активы преподнесли картину, озадачившую многих трейдеров. Все три основных фондовых индекса США уверенно отскочили: Dow закрылся с ростом на 2,15%, S&P 500 вырос на 2,35%, а Nasdaq прибавил 2,74%. Спотовая цена золота также выросла и закрылась вблизи $4,140.94 за унцию. Тем временем данные рынка Gate показали, что цена нефти Brent составила $90.86 за баррель, снизившись за день на 6.02%, а WTI — $85.61 за баррель, упав на 5.03%. Резкое падение цен на нефть последовало за ясным заголовком: r$NVDA $MU $AMD $SPCX
crazypeople
10 ноября 2026 года мировые рисковые активы показали картину, озадачившую многих трейдеров. Все три основных фондовых индекса США резко отскочили: Dow закрылся с ростом на 2,15%, S&P 500 вырос на 2,35%, а Nasdaq прибавил 2,74%. Спотовая цена на золото также поднялась, закрывшись около $4,140.94 за унцию. Тем временем рыночные данные Gate показали, что цена нефти Brent составила $90.86 за баррель, снизившись за день на 6.02%, а WTI — $85.61 за баррель, упав на 5.03%. Резкое падение цен на нефть последовало за однозначным заголовком: r$NVDA $MU $AMD $SPCX
SPX500+0,19%
NVDA+2,99%
MU+12,02%
AMD+7,27%
SPCX-2,32%
#Polymarket年化收入突破18亿美元 $1.8 млрд выручки — это реальность, но «взлет» может не обернуться успехом для Polymarket

Сектор рынков прогнозов определенно набирает обороты, но Polymarket не обязательно станет главным бенефициаром.

I. Для начала разделим две цифры

$1.8 млрд — это годовая выручка в пересчете на год, или около $150 млн в месяц; $14.5 млрд — номинальный торговый объем американской площадки в октябре. По грубой оценке, уровень монетизации составляет около 1%. Но важно учитывать, что эти показатели охватывают разные масштабы: выручка рассчитана по всему миру, а $14.5 млрд относятся тол
ThisIsTranslateContent:
#Polymarket年化收入突破18亿美元 Выручка в 1,8 млрд долларов — реальна, но «взлёт» может обойти Polymarket стороной
Рынок прогнозов действительно взлетает, но Polymarket не обязательно станет главным бенефициаром этого роста.
I. Для начала разделим две цифры
1,8 млрд долларов — это годовая выручка в пересчёте на текущие темпы, или около 150 млн в месяц; 14,5 млрд — номинальный объём торгов на американской площадке за октябрь. Если прикинуть, монетизация составляет порядка 1% — но важно учитывать, что показатели рассчитаны по-разному: выручка глобальная, а 14,5 млрд относятся только к американской площадке. Так что сравнение даёт лишь примерное представление о масштабе.
Важнее всего здесь слово «номинальный объём торгов». Каждый контракт на рынке прогнозов в итоге рассчитывается по цене 1 доллар. Если купить контракт по 0,3 доллара, а затем продать по 0,7, это создаст две операции, учтённые в номинальном объёме. Поэтому 14,5 млрд — это не 14,5 млрд долларов капитала: реально размещённая сумма на порядок меньше.
Что это значит? Эта индустрия зарабатывает на масштабе, а не на комиссиях. Впечатляющий рост объёмов торгов даёт финансовый эффект меньше, чем можно было бы ожидать.
II. Откуда берётся рост: эффект выхода на рынок и сезонность, а не структурные факторы
Американская площадка запустилась только в мае этого года. В октябре её номинальный объём торгов составил 14,5 млрд долларов, тогда как в июне он был всего 4 млрд — за три с небольшим месяца показатель вырос более чем втрое. Драйверы очевидны: летний чемпионат мира плюс старт сезона NFL в сентябре.
Иными словами, это разовый эффект совпадения «выхода на новый рынок» с «сезонным трафиком». В 2027 году не будет ни чемпионата мира, ни крупных выборов — типичный «год без больших событий». Именно тогда станет ясно, смогут ли финансовые прогнозы — по CPI, отчётности компаний и цене BTC — поддержать рынок. Вот это и будет настоящим испытанием.
III. «Взлёт» рынка не означает взлёта Polymarket: доли уже поменялись местами
Это проще всего упустить из виду: в конце 2024 года на Polymarket приходилось более 90% месячного объёма торгов, а теперь ситуация обратная.
В августе 2026 года месячный объём торгов Kalshi составил 37,17 млрд долларов, а суммарный объём американской и международной площадок Polymarket — 8,16 млрд. С середины сентября до середины октября доли примерно распределялись так: Kalshi — 76%, американская площадка Polymarket — 12%, международная — 5%.
Значит, выручка Polymarket в 1,8 млрд выросла на фоне того, что его долю уже обошли, — рост обеспечило увеличение всего рынка, а не доли компании. С точки зрения оценки бизнеса это совершенно разные вещи.
IV. Настоящее узкое место — не спрос, а регулирование
Американская площадка Polymarket работает на QCX — рынке контрактов, получившем статус назначенного рынка от CFTC. Polymarket купила его в июле 2025 года за 112 млн долларов. Для пользователей из США площадка открылась только в декабре 2025 года, начав со спортивных событий.
Но здесь же и начинаются проблемы: генеральный прокурор штата Нью-Йорк уже подал на компанию в суд за незаконную организацию азартных игр, а регулятор азартных игр Невады напрямую принял меры по обеспечению соблюдения закона. В проекте правил CFTC, опубликованном в июне этого года, для прогнозов на политические выборы оставлена относительно широкая свобода, а для ставок на спортивные события проведена красная линия.
Иными словами, сейчас в этой индустрии идёт борьба между «федеральным регулированием деривативов» и «законодательством штатов об азартных играх». Эта неопределённость важнее любых данных о росте.
V. У какого направления больше всего потенциала? Мой ответ — спорт, а не финансы
Этот вывод может показаться неожиданным, но я убеждаюсь в нём всё больше.
У спорта наибольший потенциал: это «легальная альтернатива азартным играм», у него самый большой TAM и самый высокий процент повторных ставок, а информационное преимущество розничных игроков минимально — в спорте никто не разбирается, поэтому люди готовы делать ставки. Чемпионат мира и NFL — только начало.
Не думаю, что финансовые события (CPI, решения FOMC, отчётность компаний) превратятся в массовый розничный рынок: коэффициенты там слишком «эффективны». Профессиональные игроки с доступом к информации будут постоянно забирать деньги у розничных, и после пары ставок те уйдут. Такие рынки скорее станут инструментом хеджирования и информационным деривативом: объёмы будут большими, но ажиотажа не будет.
Политические события случаются раз в четыре года, а споры при расчётах по ним возникают чаще всего.
VI. В каких категориях я лично стал бы участвовать
Я бы торговал только на финансовых событиях — и только там, где правила расчёта чёткие, а ликвидности достаточно: CPI, решения FOMC, отчётность крупных компаний. Спортом не занимался бы: комиссии, информационное неравенство и торговля на эмоциях — всё сразу. Политикой тоже: споры при расчётах и регуляторная неопределённость.
Но сначала нужно принять один факт: исследования показывают, что 70% самых прибыльных кошельков принадлежат ботам. Иными словами, выходя на рынок, нужно исходить из того, что ты — сторона, которая предоставляет ликвидность торговым ботам. Подумайте об этом, прежде чем говорить об удобстве.
1,8 млрд доказывают, что спрос на «торговлю на событиях» реален, но не доказывают, что Polymarket станет победителем. Защита в этой индустрии строится не на самих «событиях», а на легальных каналах доступа, глубине рынка и каналах дистрибуции. Kalshi получила первые два преимущества, а также дистрибуцию через Robinhood; у Polymarket есть ликвидность, нативная для крипторынка, но вопрос с регулированием ещё не решён.
С чего бы вы начали — с CPI или со спорта? Расскажите в комментариях о своей первой сделке.
repost-content-media
BTC-0,67%
KALSHI+0,00%
HOOD+3,99%
  • 3
#美国10月CPI全面超预期 Когда данные и цена противоречат друг другу, я в первую очередь доверяю цене, но использую её только для определения размера позиции

Если PPI продолжит выходить выше ожиданий, а BTC не пробьёт предыдущий минимум, я буду больше доверять цене. Но есть одно условие: я использую цену только для решения, могу ли действовать сейчас; направление и потенциал роста или снижения по-прежнему зависят от макроэкономических факторов.

I. Сначала разберёмся, какую дополнительную информацию содержит этот отчёт CPI

Рынок уже заложил в цены вероятность в 88.5% повышения ставки на 25 базисных пу
ThisIsTranslateContent:
#美国10月CPI全面超预期 Когда данные спорят с ценой, я сначала верю цене, но использую её только для определения размера позиции
Если PPI снова окажется выше ожиданий, а BTC при этом не пробьёт предыдущий минимум, я буду больше доверять цене. Но есть одно условие: только по цене я решаю, «можно ли входить сейчас», а направление и потенциал по-прежнему определяет макроэкономика.
一、Сначала разберёмся, насколько важна новая информация в этом CPI
Рынок уже заложил в цены повышение ставки на 25 базисных пунктов в декабре с вероятностью 88,5%, а вероятность повышения на 50 базисных пунктов составляет всего 11,5%; к январю следующего года вероятность совокупного повышения ставки на 50 базисных пунктов — 59,2%.
Иными словами, большая часть сценария «всё оказалось выше ожиданий» уже учтена в цене. Под удар попали позиции, а не оценки стоимости: за один день по BTC ликвидировали позиции на 657 млн долларов, из них лонги — на 540 млн, а открытый интерес, наоборот, вырос на 5%, до 341,5 млрд. Это типичное «событие, связанное с позициями», а не «событие, связанное с оценкой стоимости»: плечо ещё не вымыли, поэтому падение получилось неубедительным.
Поэтому ответ на вопрос «сколько давления ещё предстоит выдержать» зависит не от того, насколько октябрьский CPI превысил прогноз, а от того, окажется ли на повестке дня «ещё одно повышение ставки в январе». Именно это станет источником второй волны давления.
二、Почему я не противопоставляю эти факторы
Макроэкономика показывает, где потолок: цикл изменения ставок ещё не завершён, доходность 10-летних облигаций выше 5%, доллар продолжает укрепляться. В такой обстановке у BTC нет самостоятельного тренда: отскок — это просто отскок, а не разворот.
Цена показывает, можно ли входить сейчас: если на негативных новостях цена не падает, значит, предельный продавец выдыхается. Это информация о структуре владения монетами: она показывает, кто ещё продаёт, а кто уже продал, но не отражает фундаментальные факторы.
На самом деле эти два фактора отвечают на разные вопросы. По-настоящему опасно использовать их наоборот: увидеть, что «цена больше не падает», и заключить, что «повышения ставок скоро закончатся». Это значит подменять макроэкономический анализ структурой владения монетами, и обычно за это приходится платить.
三、Мой практический план действий (BTC)
Для входа в лонг должны одновременно выполниться три условия. Если хотя бы одно не выполнено — не вхожу:
Первое: в день выхода PPI дневное закрытие BTC — выше 72,787 (предыдущего минимума этого движения), а на 4-часовом графике минимумы повышаются.
Второе: объём снижается при падении, а при отскоке не растёт — это говорит о том, что продавцы действительно выдыхаются, а не о том, что цену удерживают вливаниями капитала.
Третье: ставка финансирования становится отрицательной или приближается к нулю, а лонги перестают быть переполненными.
Если все три условия выполнены, буду входить частями: первая зона — 73,000–73,500, вторая — 71,800–72,300, стоп-лосс — на 71,500 (примерно на 1,5% ниже предыдущего минимума), первоначальная цель — зона структурного восстановления 76,000–77,000. Плечо — не больше 2x, общий размер позиции — не больше 30%.
Если дневное закрытие будет ниже 72,787, значит, макроэкономика взяла верх. Цель сместится к 70,000 и даже 68,000. Я не буду ловить падающий нож, а дождусь второго сигнала об остановке падения в районе 68,000.
四、Что я думаю о золоте и американских акциях
Золото: 4,000 — психологический рубеж, 3,950–3,980 — плато предыдущего максимума. Если PPI снова превысит прогноз, а реальная доходность продолжит расти, в краткосрочной перспективе давление сохранится; но то, что цену выкупили в районе 4,020, говорит о том, что долгосрочная логика не нарушена. Мой подход — короткие позиции на короткий срок, длинные на длительный: настоящим сигналом тревоги станет только пробой 4,000 вниз при дальнейшем укреплении доллара.
Американские акции: Nasdaq 100 закрылся на отметке 27,740; форвардный P/E 18x — это нижняя граница оценки стоимости, а не прибыли. Если индекс пробьёт 27,421 (минимум 10 ноября), следующая цель — 26,500. Но настоящий риск для американского рынка акций — не этот CPI, а пересмотр вниз прогнозов по прибыли на 2027 год.
Данные определяют, стоит ли тебе бояться, а цена — стоит ли действовать сейчас.
Большая часть новой информации в этом CPI уже учтена в цене. Следующая настоящая переменная — подтолкнёт ли PPI сценарий «ещё одно повышение ставки в январе» на повестку дня. Поэтому я не прогнозирую направление, а жду сигнала: когда выйдет PPI, ответ даст цена.
Где у тебя проходит «предыдущий минимум»? 72,787 или 72,000? Сверимся в комментариях. #WCTCS9
repost-content-media
BTC-0,65%
XAU+0,38%
NAS100-0,07%
  • 5
#美国10月CPI全面超预期 #每周来晒 ФРС не нужно «становиться ястребиной» — ей достаточно сохранять ястребиную позицию.

I. У «поворота к ястребиной политике» есть три уровня, и рынок учёл только первый
Первый уровень: повышение ставки на 25 базисных пунктов в декабре. Вероятность составляет 88,5% — это уже полностью заложено в цены. Это не поворот к ястребиной политике, а подтверждение ожиданий.
Второй уровень: разовое повышение ставки на 50 базисных пунктов в декабре. Вероятность выросла с 0% до публикации данных до 11,5%. Это настоящий «ястребиный поворот», и именно эту планку Уоллер обозначил всего за не
ThisIsTranslateContent:
#美国10月CPI全面超预期 #每周来晒 ФРС не нужно «становиться ястребиной» — достаточно сохранять ястребиную позицию
一、У «поворота к ястребиной политике» три ступени, а рынок отыграл только первую
Первая ступень: повышение на 25 базисных пунктов в декабре. Вероятность — 88,5%, это уже полностью заложено в цены. Это не поворот к ястребиной политике, а подтверждение ожиданий.
Вторая ступень: разовое повышение на 50 базисных пунктов в декабре. Вероятность подскочила с 0% до публикации данных до 11,5%. Вот это уже настоящий «поворот к ястребиной политике» — и именно такую границу Воллер обозначил за несколько часов до выхода данных: если базовый показатель в месячном выражении составит 0,3% или выше, это стоит рассмотреть. В итоге он составил ровно 0,3% — точное попадание в порог.
Третья ступень: изменение траектории. Вероятность суммарного повышения на 50 базисных пунктов к январю следующего года уже достигла 59,2% — именно это рынок по-настоящему переоценивает. Важнее, поднимется ли оценка нейтральной ставки на точечном графике, чем размер повышения на этот раз.
Мой прогноз: в декабре, скорее всего, всё же повысят ставку на 25 базисных пунктов. Причина не только в заявлениях представителей ФРС, но и в технической детали, которую многие упускают: в этом отчёте по CPI нет данных в годовом выражении, потому что во время приостановки работы правительства в октябре 2025 года данные о ценах не собирались — нет базы для сравнения.
Без этого ориентира в годовом выражении комитету будет трудно обосновать повышение на 50 базисных пунктов. Дело не в нежелании, а в недостатке доказательств. Поэтому отсутствие данных, наоборот, снижает вероятность повышения на 50 базисных пунктов.
二、Где проходит граница ястребиной позиции? Следите за тремя пунктами
Месячное изменение базового PCE — последний отчёт перед декабрьским заседанием.
Повысит ли ФРС ставку ещё раз в январе следующего года — это вопрос траектории, и именно он представляет настоящую угрозу для BTC.
Изменится ли в формулировках заявления определение слов «дополнительное» и «ограничительное». Изменения формулировок часто появляются раньше, чем меняются цифры.
三、BTC падает не из-за переоценки, а из-за плеча
По цене: BTC опустился ниже 73,000, внутридневной минимум — 72,787; ETH упал на 4.75%, SOL — на 4.9%, ZEC — почти на 13%.
Но ещё важнее структура: за 24 часа ликвидировали позиции на 657 млн долларов, из них 540 млн — лонги; открытый интерес, напротив, вырос на 5%, до 341,5 млрд; капитализация всего рынка снизилась на 2.93%, а объём торгов вырос на 15.5%.
Цена падает, объём торгов растёт, открытый интерес растёт — это классическая картина принудительного закрытия лонгов и входа новых шортов. Индекс страха и жадности — 24, доля BTC — 60.4%. Это говорит о том, что капитал прячется в самых надёжных активах, а не уходит с рынка.
Так что вывод очевиден: падение вызвано ликвидациями, а не перераспределением капитала.
四、Почему BTC так чувствителен к CPI: три канала передачи
Первый — ставка дисконтирования. Доходность 10-летних облигаций превысила 5%, 2-летних — 4.71%. Числитель оценки долгосрочных активов не изменился, а знаменатель стал дороже. BTC — один из активов с самым длинным сроком дюрации в этом цикле.
Второй — доллар. Индекс доллара вырос на 0.56%. Как только ликвидность в офшорных долларах сжимается, первыми отступают предельные покупатели BTC — те самые средства, которые используют плечо для лонгов. Ценообразование BTC всегда зависело от офшорного доллара, а не от Уолл-стрит.
Третий — плечо. Когда лонги перегружены, данные становятся спусковым крючком. Дело не в том, что CPI настолько страшный, а в том, что позиции слишком велики.
五、Как отличить сокращение плеча от утраты веры
Дальнейшее развитие этих двух сценариев совершенно разное, хотя на графике они выглядят очень похоже.
Признаки сокращения плеча: открытый интерес быстро снижается, ставка финансирования становится отрицательной, премия на спотовом рынке восстанавливается, ликвидации сосредоточены в пределах одного-двух дней. Обычно такой процесс заканчивается в течение недели.
Признаки утраты веры: открытый интерес остаётся стабильным, но на спотовом рынке продолжается чистый отток средств, ETF фиксируют оттоки несколько дней подряд, долгосрочные держатели начинают сокращать позиции в блокчейне. Такой процесс может длиться несколько месяцев.
Сейчас мы видим раннюю стадию первого сценария — обратите внимание, именно «раннюю», потому что открытый интерес всё ещё растёт, а значит, плечо ещё не полностью вычищено. Поэтому не спешите объявлять дно.
六、Мой план
Не предсказывать направление, а действовать только при выполнении условий.
Если дневное закрытие не опустится ниже 72,787, падение будет сопровождаться снижением объёма, а ставка финансирования станет отрицательной — только при одновременном выполнении всех трёх условий буду постепенно открывать лонги. Стоп-лосс — 71,500, первая цель — 76,000–77,000.
Если дневное закрытие окажется ниже 72,787, ориентир — 70,000 или даже 68,000. Не буду ловить падающий нож.
До заседания по ставке 9 декабря общий размер позиции — не более 30%, плечо — не более 2x.
ФРС не нужно «становиться ястребиной» — достаточно не становиться голубиной. Для BTC настоящее дно — это не «пик CPI», а «завершение сокращения плеча».
Как вы считаете, что происходит в этом цикле — сокращение плеча или утрата веры? Напишите в комментариях, на чём основан ваш прогноз. $BTC
repost-content-media
BTC-0,65%
ETH-1,26%
SOL-0,77%
ZEC+1,16%
  • 3
#Gate股票现货全球前三 После коррекции: мой список технологических акций под наблюдением

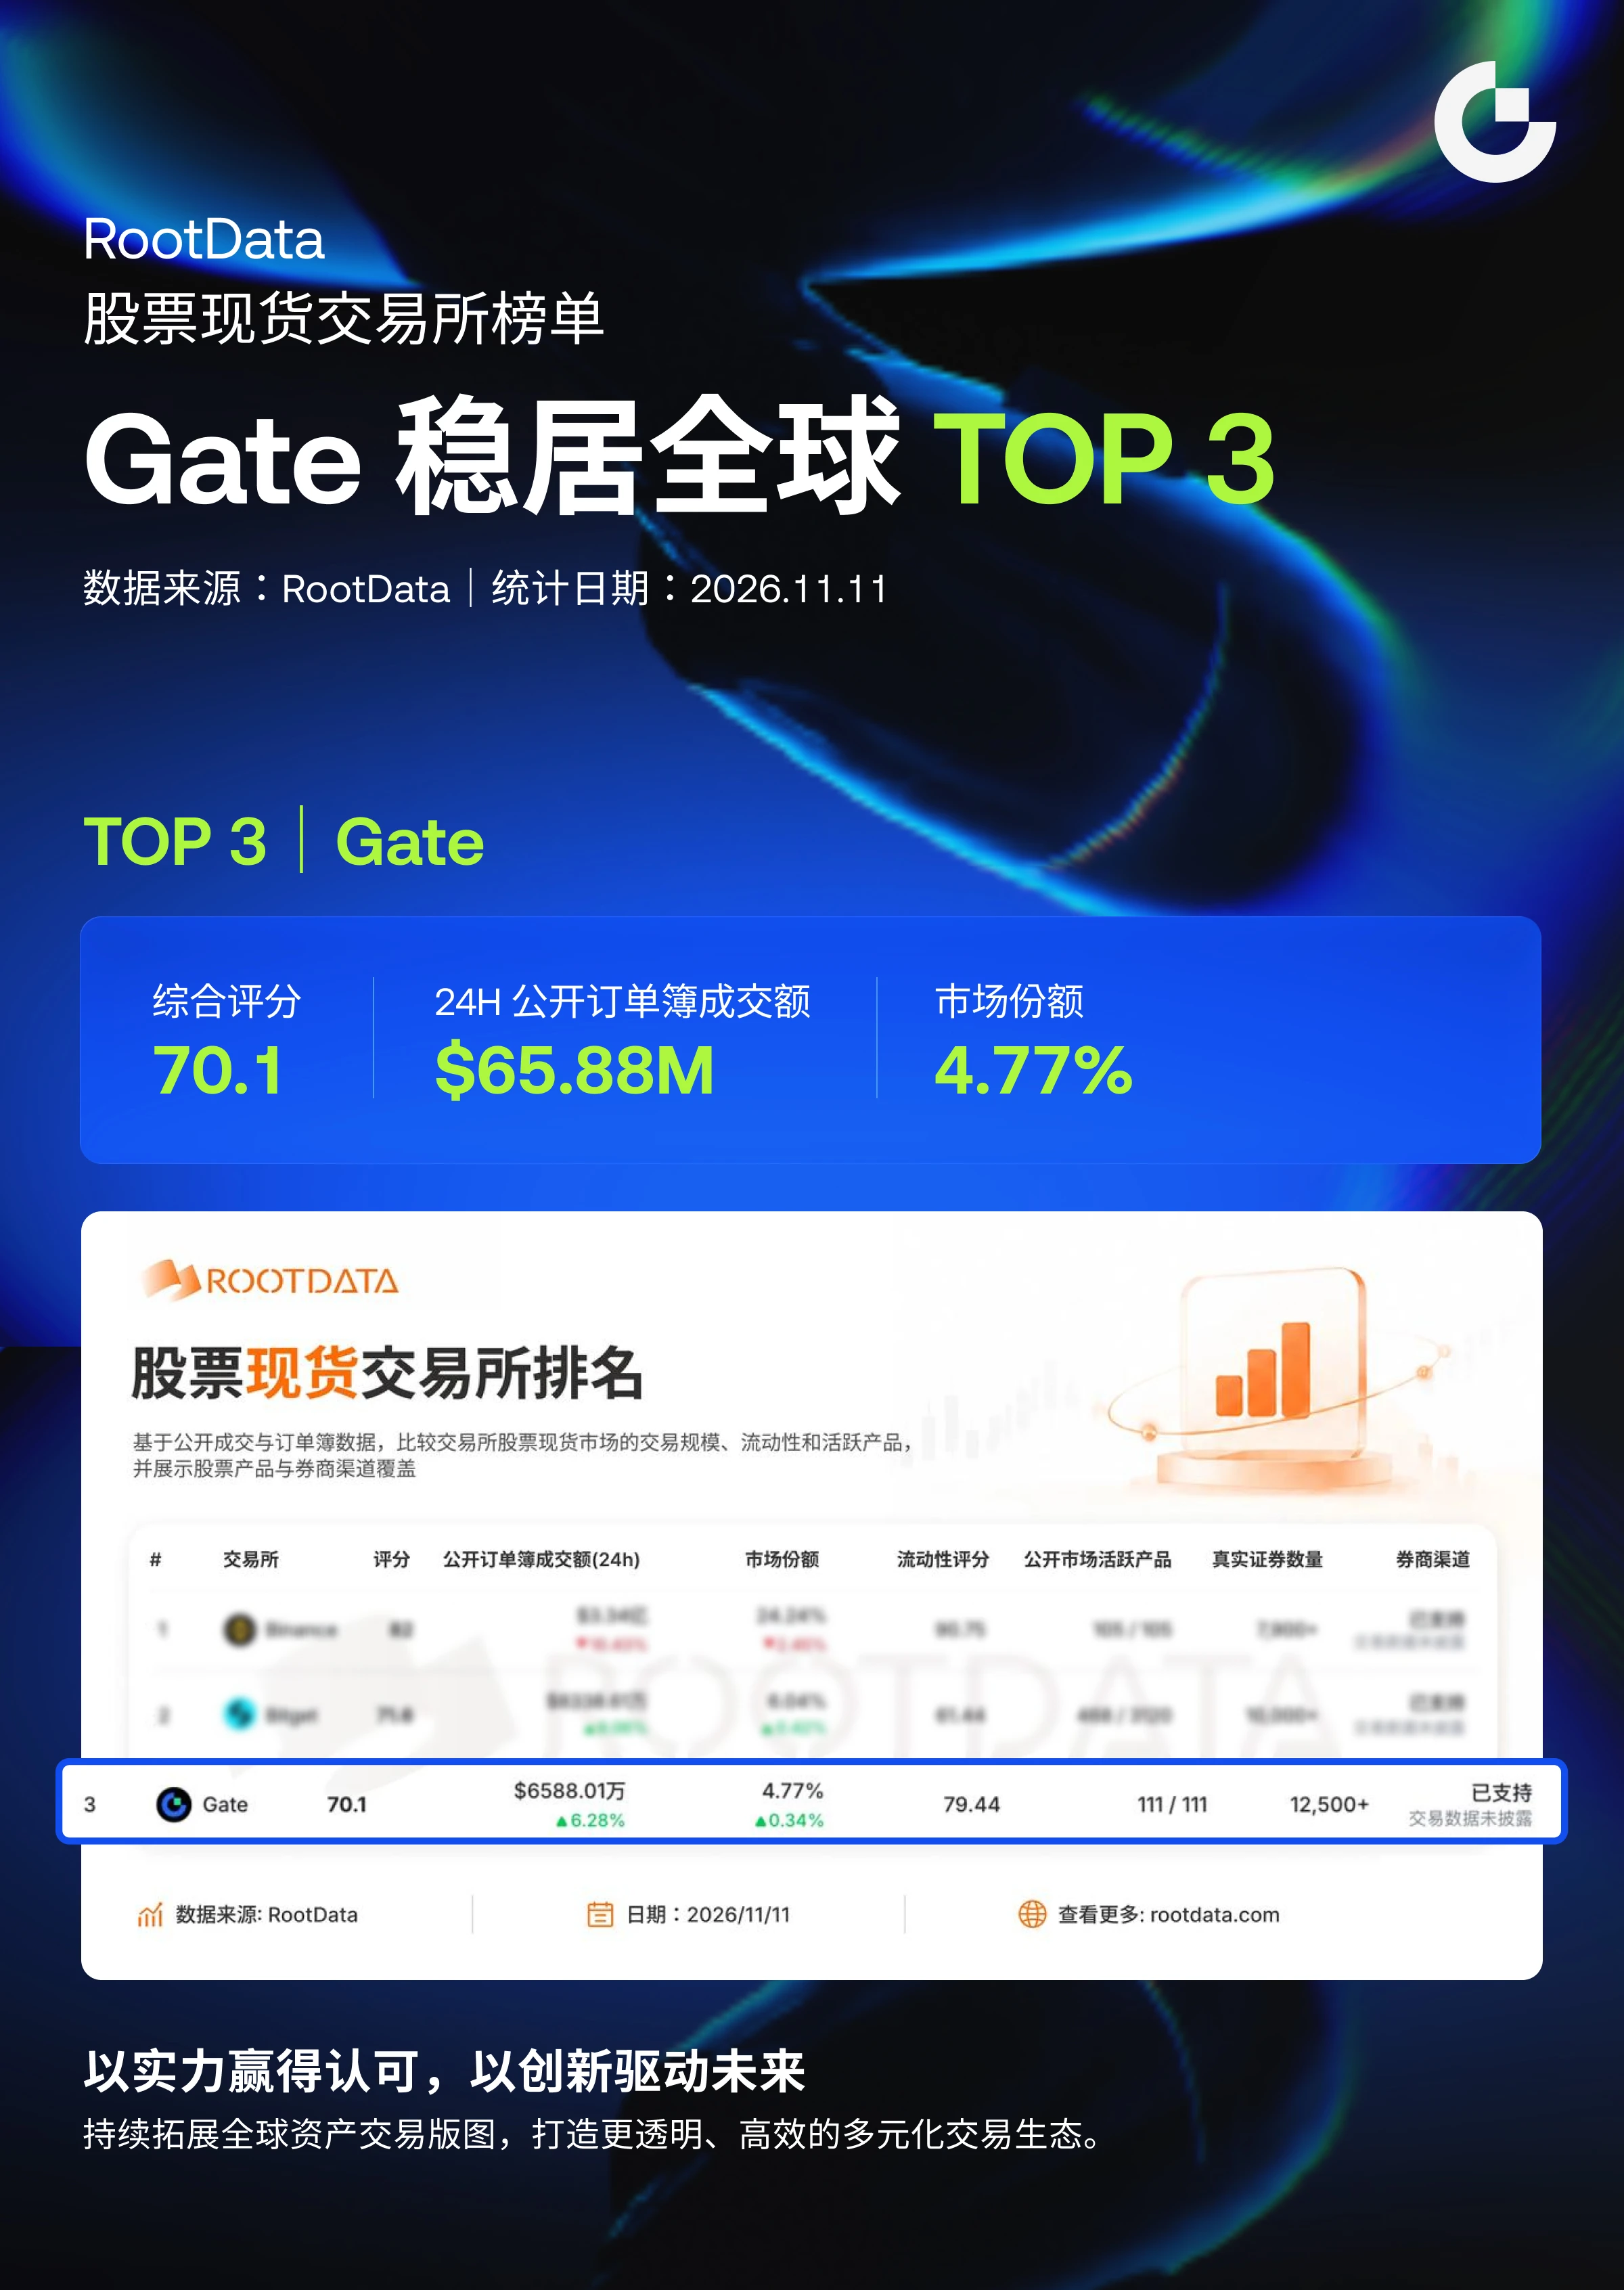
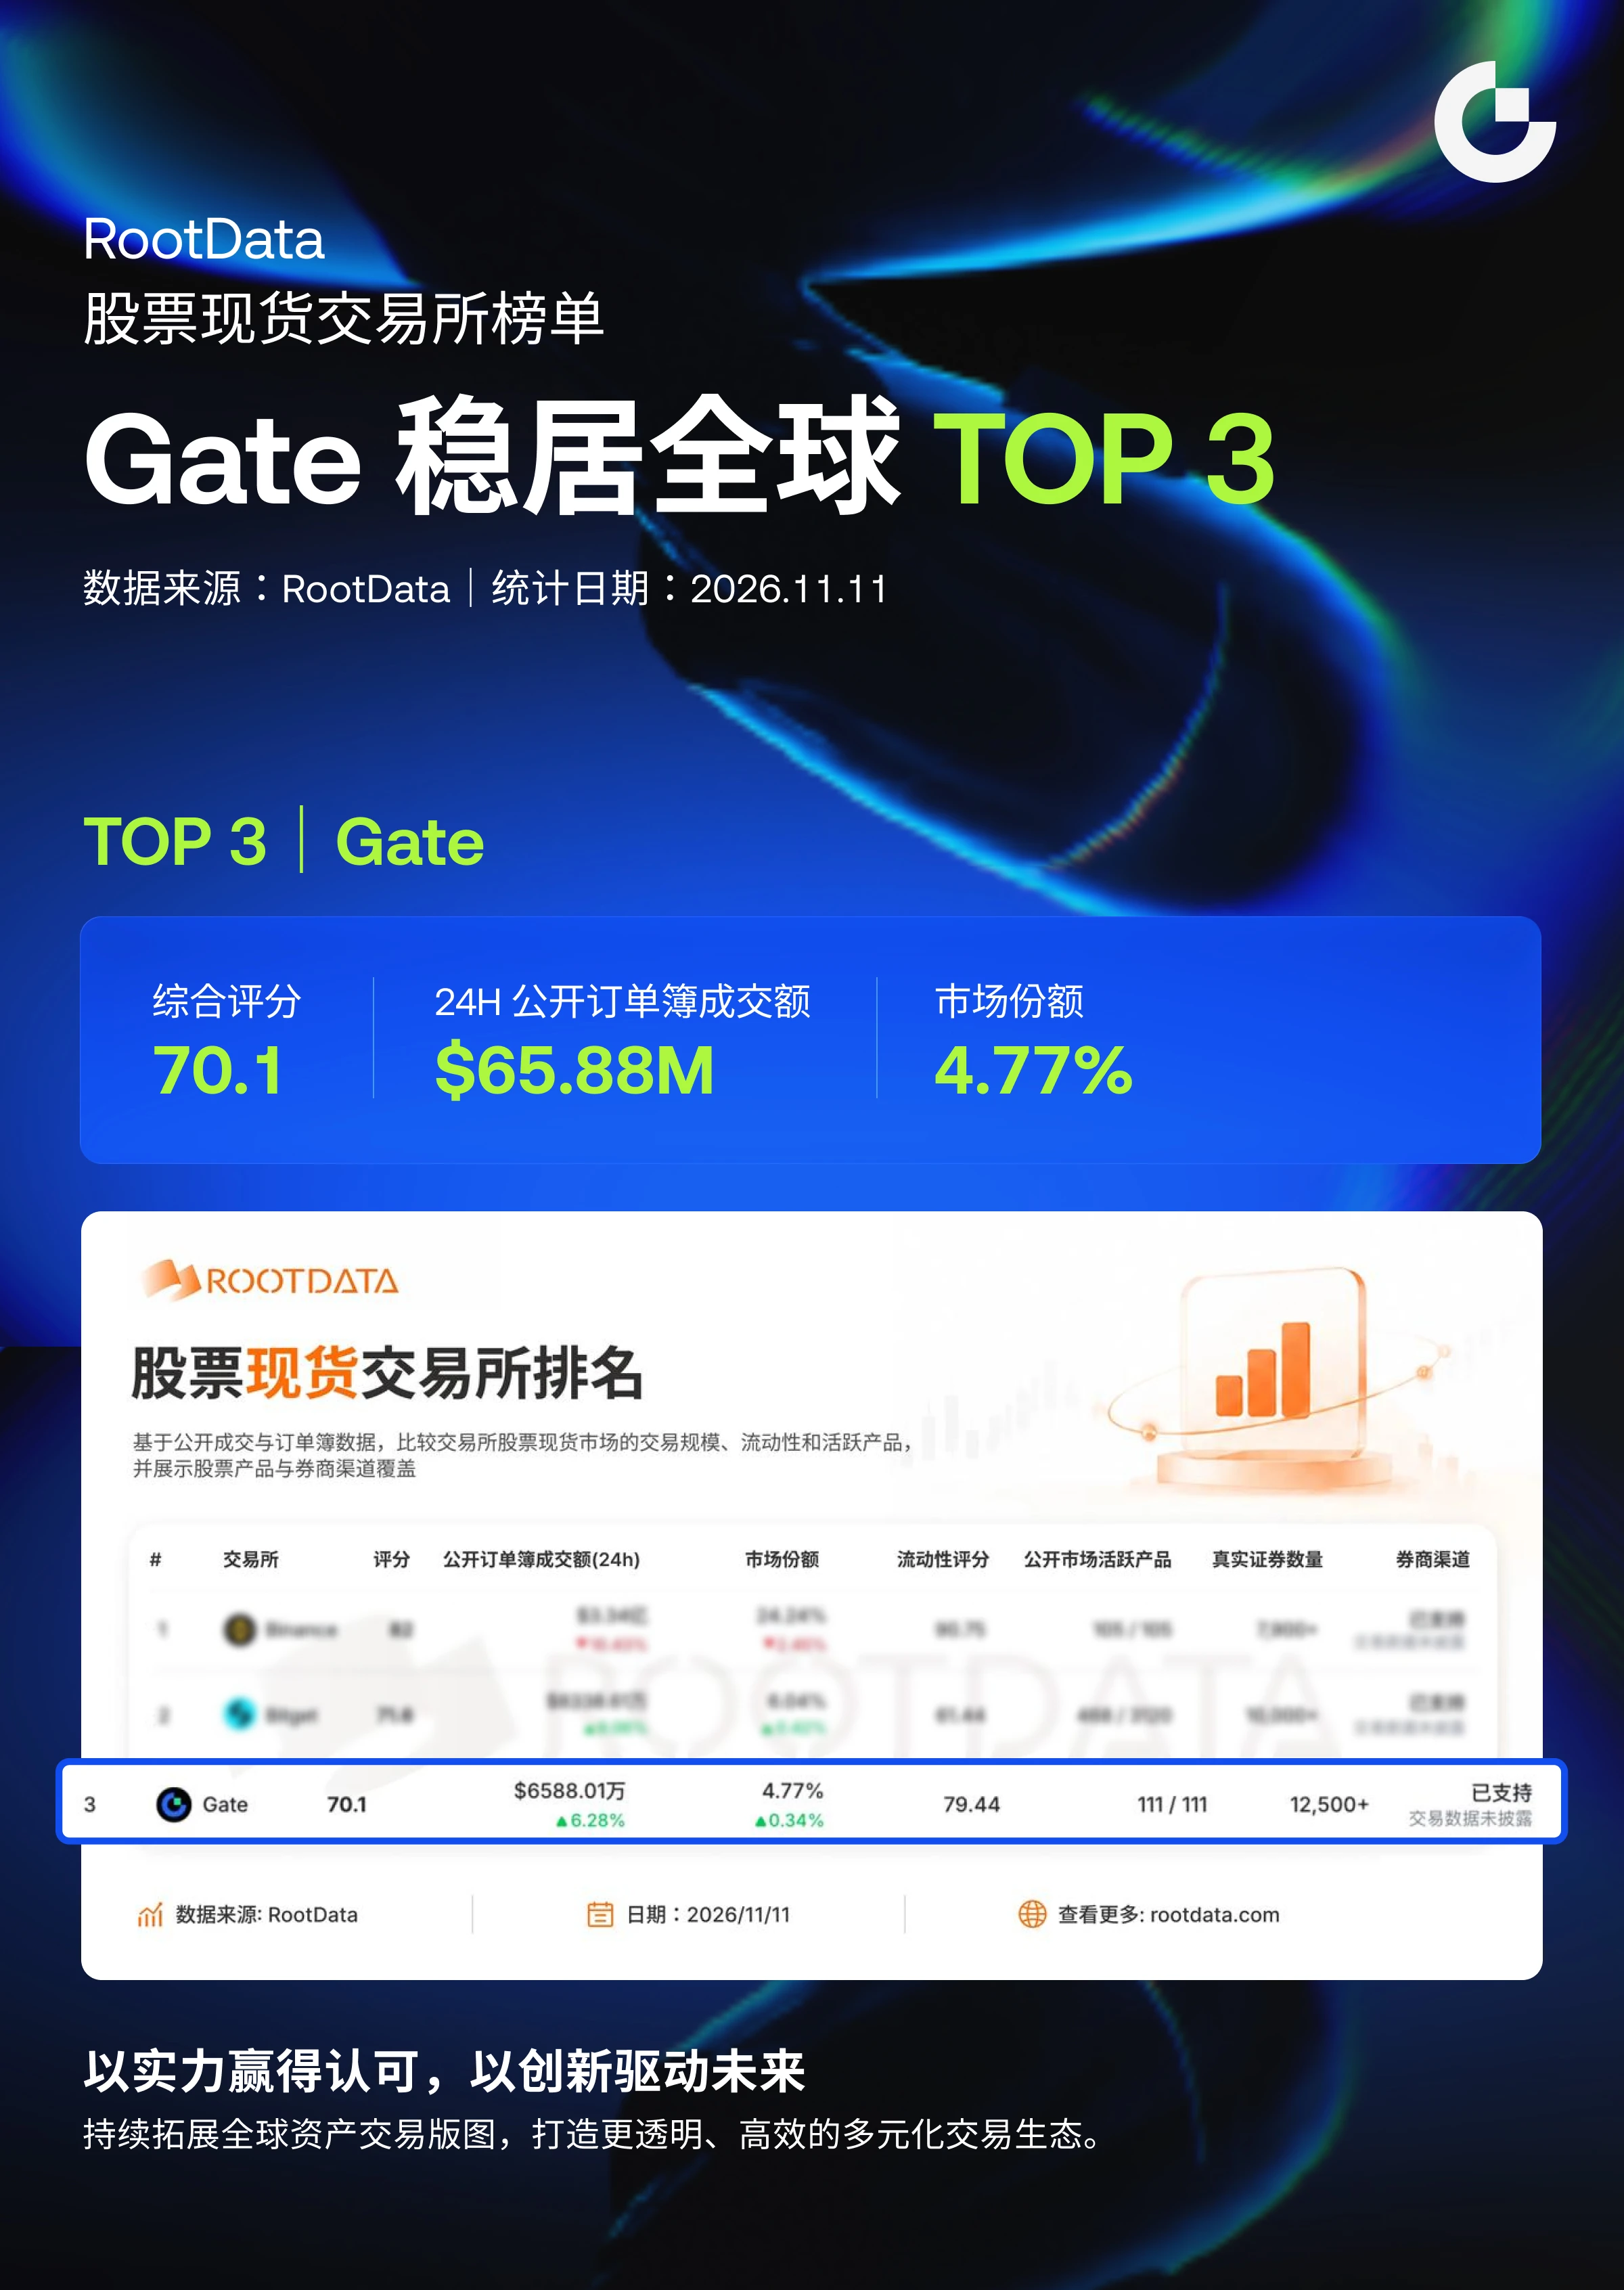
Предложение спотовой торговли акциями на Gate вошло в тройку лидеров мира по версии RootData (оценка: 70.1, объём торгов за 24 часа: $65.88 млн, доля: 4.77%), так что выбор активов определённо достаточно широк. Но рейтинг — это лишь входной билет; дальше — то, за чем я действительно слежу.

I. Сначала — мой взгляд на рынок

Первая переоценка завершилась; переоценки прибыли ещё не произошло.

Nasdaq 100 закрылся на отметке 27,740, а его прогнозный P/E вернулся к 18x — на тот же уровень, что и до запуска ChatGPT в н
ThisIsTranslateContent:
#Gate股票现货全球前三 После коррекции: мой список наблюдения за технологическими акциями
Спотовые акции Gate вошли в глобальную тройку RootData (оценка 70,1, объём торгов за 24 часа — 65,88 млн долларов, доля рынка — 4,77%). Выбор активов действительно достаточный. Но рейтинг — это всего лишь билет на вход. Ниже — то, за чем я действительно слежу.
一、Сначала — мой взгляд на рынок
Первое снижение оценок уже произошло, коррекция прибыли ещё впереди.
Nasdaq-100 закрылся на отметке 27 740, форвардный P/E вернулся к 18 — как в ноябре 2022 года, до запуска ChatGPT; P/E TTM — 26,4, что соответствует 1,35-му перцентилю за последний год. Но темпы роста прибыли компаний S&P 500 в третьем квартале составили 33–35%, и, скорее всего, это пик текущего цикла. Консенсус-прогноз на 2027 год уже снизился до 18%, а темп роста капитальных затрат гиперскейлеров должен замедлиться с 96% до 44%. Оценки уже скорректировались достаточно, а коррекция прибыли только начинается.
第二 Сдерживающий фактор — процентные ставки, а не нарратив об ИИ.
Доходность 10-летних облигаций превысила 5%, 2-летних — 4,71%, долларовый индекс укрепляется, а вероятность повышения ставки на 25 базисных пунктов в декабре уже заложена в котировки на 88,5%. В такой обстановке каждой попытке роста долгосрочных активов не хватает одного условия: «знаменатель перестал дорожать». С историей ИИ всё в порядке, проблема — в ставке дисконтирования.
第三 Для разворота нужны два сигнала одновременно.
Первый — прогноз Nvidia 17 ноября, второй — формулировки ФРС 9 декабря. Если хотя бы один из этих сигналов будет позитивным, отскок можно будет назвать разворотом. Если оба не дадут повода для оптимизма, это всё ещё будет «отскок после того, как плохие новости уже учтены», за которым последует новый период стагнации.
二、В период волатильности я выбираю глубину, а не широту
Широта отвечает на вопрос «можно ли купить», глубина — «не слишком ли дорого я покупаю и смогу ли продать». При резких колебаниях технологических акций настоящие издержки — это проскальзывание: у малоликвидных активов спред может съесть 1–2%, а два таких движения туда-обратно обойдутся как один стоп-лосс.
Поэтому в список ниже я намеренно включил только ликвидные акции — ни одной малоизвестной.
三、Список наблюдения (пять групп, у каждой есть условие для входа)
Первая группа — события; только наблюдаю, не покупаю
Nvidia, 168,89 доллара, P/E — 21, форвардный — около 14. Финансовый отчёт выйдет после закрытия торгов 17 ноября; рынок ожидает выручку около 109 млрд и прибыль на акцию 2,47. 18 ноября пройдут закрытые слушания с участием трёх комитетов Палаты представителей; с 30 ноября по 3 декабря — конференция GTC. Акции падают из-за рисков корпоративного управления, а не из-за рисков для спроса. Условие для входа — цена: ниже 145 долларов куплю первую часть, диапазон 120–130 — уровень для крайнего сценария «гендиректора уволили». Пока события не разрешатся, не куплю ни одной акции.
AMD, 515,21 доллара, P/E — 110. Выручка за третий квартал — 13,4 млрд, рост год к году — 45%; выручка сегмента дата-центров — 8,5 млрд, рост год к году — 97%; прогноз на четвёртый квартал — 17 млрд — результаты действительно сильные. Но P/E 110 уже учитывает высокие ожидания на 2027 год, а акции 6 и 9 ноября выросли за день на 11% и 13% соответственно — типичная бумага, движимая настроениями. Только краткосрочная торговля, прибыль фиксировать быстро.
Вторая группа — предсказуемость; докупаю на коррекции
TSMC, 396,48 доллара, P/E — 25,7. «Сборщик налогов с ИИ» с самой диверсифицированной клиентской базой — на ней не лежит ответственность за одного конкретного клиента или гендиректора. В моём списке это акция с лучшим соотношением цены и качества; буду докупать в диапазоне 370–380.
Broadcom, 331,98 доллара, P/E — 41. ASIC плюс сети, хорошая видимость заказов на будущее, но оценка недешёвая — подходит только для регулярных покупок, не для погони за ростом.
Третья группа — дисконт в оценке; мой приоритет № 1
Google, 287,38 доллара, P/E — 15. Единственная компания из «Великолепной семёрки», вернувшаяся к оценке 2022 года. Выручка за третий квартал выросла год к году на 25%, чистая прибыль снизилась на 25% — прибыль съедает амортизация. Но это также означает, что после завершения цикла капитальных затрат в 2027 году у компании будет наибольший потенциал роста прибыли.
Microsoft, 533,16 доллара, P/E — 27,8. Снизила прогноз капитальных затрат на 2026 год с 175 до 170 млрд. На рынке, где «чем больше тратишь, тем сильнее тебя наказывают», сдержанность сама по себе — позитивный фактор.
Четвёртая группа — защита от волатильности
Apple, 348,51 доллара, P/E — 38. Нет риска, связанного с капитальными затратами, самый чистый денежный поток — самая надёжная гавань в этом цикле. Но при P/E 38 акция годится только для защиты, а не для роста.
Ещё более надёжный вариант — электроэнергетика и газовые турбины: вычислительные мощности в конечном счёте упираются в электроэнергию, а потребление дата-центров — самая негибкая часть капитальных затрат. К тому же этот сектор не затронула переоценка акций ИИ-чипов.
Пятая группа — только наблюдаю, не трогаю
Meta, 641,39 доллара, P/E — 21,8. Свободный денежный поток в третьем квартале стал отрицательным: −2,12 млрд; компания также планирует привлечь 35 млрд за счёт выпуска акций. Это лучший стресс-тест «цикла капитальных вложений в ИИ» — подумаю о покупке, когда компания докажет, что способна превратить капитальные затраты в свободный денежный поток.
四、Как я буду действовать
Не буду покупать всё сразу. Порядок такой: сначала сформирую основу портфеля из Google и Microsoft, дождусь результатов событий 17–18 ноября, а затем докуплю Nvidia; на коррекции буду покупать TSMC, AMD — только для краткосрочной торговли.
Доля одной акции не превысит 15% портфеля, а в период событий с 17 ноября по 9 декабря общий размер позиции не превысит половины портфеля.
Ориентир для стоп-лосса — прогнозы по прибыли, а не цена. Если прогнозы прибыли на 2027 год начнут систематически снижаться, не буду покупать, даже если оценка станет ещё ниже.
Этот список — не о том, «что покупать», а о том, «когда покупать, сколько покупать и в каких случаях не покупать». В период волатильности половина доходности зависит от правильного выбора акций, а половина — от того, чтобы не вложить все деньги в неподходящий момент.
Какие акции есть в вашем списке? Обсудим в комментариях.
repost-content-media
  • 3
#OpenAI第三季度营收升至100亿美元 Оптимистично смотрю на ИИ, но розничные инвесторы не могут купить «компании, разрабатывающие модели»

I. Для начала внимательно изучим отчет OpenAI

Выручка за Q3 составила $10 billion, увеличившись почти на 50% по сравнению с предыдущим кварталом. Годовой темп выручки теперь составляет около $50 billion; в предыдущем квартале выручка была $6.7 billion.

Но есть и другая сторона того же отчета: ожидаемые убытки в размере около $14 billion в 2026 году, а совокупные инвестиции, по прогнозам, достигнут примерно $115 billion к 2029 году. Сам Альтман говорил, что для продолжен
ThisIsTranslateContent:
#OpenAI第三季度营收升至100亿美元 Я верю в ИИ, но «компании, разрабатывающие модели» — это не то, что может купить розничный инвестор
一、Для начала разберём отчёт OpenAI целиком
Выручка в третьем квартале составила 10 млрд долларов, почти на 50% больше, чем в предыдущем; в пересчёте на годовой темп она уже достигла примерно 50 млрд. В предыдущем квартале выручка составляла 6,7 млрд.
Но у этого отчёта есть и другая сторона: в 2026 году ожидается убыток примерно в 14 млрд долларов, а совокупные инвестиции к 2029 году, по прогнозам, составят около 115 млрд. Сам Альтман говорил, что для сохранения таких темпов роста потребуются «триллионы» инвестиций в инфраструктуру.
Оценка компании говорит ещё больше: в мартовском раунде она привлекла 122 млрд долларов при оценке после инвестиций в 852 млрд — это рекорд по объёму одного раунда финансирования среди стартапов по всему миру. Целевая оценка в новом раунде составляет 1,25 трлн, но на первом этапе удалось привлечь только 11 млрд долларов. И объём раунда, и ожидаемая оценка ниже, чем в предыдущем.
Портрет компании таков: выручка растёт экспоненциально, убытки увеличиваются такими же темпами, а чем быстрее рост, тем сильнее зависимость от дальнейших вливаний капитала. Это самый дорогой в мире «недостроенный продукт».
二、Главный вопрос: можете ли вы её купить?
OpenAI не торгуется на бирже. В мартовском раунде впервые появилась возможность инвестировать через банковские каналы для частных инвесторов: у них привлекли более 3 млрд долларов, а компанию также включили в несколько ETF ARK.
Иными словами, у обычного инвестора есть только два пути получить доступ к OpenAI: купить долю через банковский канал, если вы соответствуете требованиям к квалифицированным инвесторам, либо приобрести ETF, владеющий её акциями, или акции компании-акционера.
Поэтому для большинства выбор между «компаниями, разрабатывающими модели» и «цепочкой поставок» — ложный. Вам остаётся выбирать компании из цепочки поставок или использовать оболочку публичной компании, чтобы получить доступ к акциям разработчика моделей.
三、По-настоящему важно сделать ставку на то, куда по цепочке перемещается прибыль
Сейчас основная часть прибыли достаётся производителям оборудования. На сектор инфраструктуры ИИ приходится половина прироста прибыли компаний из S&P 500, а выручка Nvidia по-прежнему растёт на 100%. По цепочке «чипы — вычислительная инфраструктура — большие модели — приложения» прибыль на каждом следующем этапе сокращается.
Однако среднесрочные прогнозы институциональных инвесторов противоположны: доля прибыли производителей оборудования будет уменьшаться, а выручка моделей и приложений с 2026 по 2030 год может вырасти в 26,9 раза (облачных сервисов — в 12,5 раза). На модели и приложения придётся почти две трети прироста прибыли.
Эти два утверждения не противоречат друг другу: они относятся к разным моментам времени.
«Продавать лопаты» — лучший бизнес сейчас, а модели — лучший бизнес будущего. Это не два лагеря, а разные звенья одной цепочки. По сути, ваша ставка — на то, в какую её часть переместится прибыль.
四、Как я распределяю инвестиции: 70% — цепочка поставок, 30% — доступ к моделям
В цепочке поставок я покупаю только компании с контрактами, обеспечивающими предсказуемый спрос, и невысокой оценкой:
Nvidia — 168,89 доллара, P/E 21. У неё самая высокая видимость заказов, но отчётность 17 ноября и слушания в Конгрессе 18 ноября — два важных события. Поэтому ставить всё на одну карту не стоит.
TSMC — 396,48 доллара, P/E 25,7. Её клиентская база наиболее диверсифицирована, поэтому ей не приходится зависеть от одного клиента.
Oracle — ставка на «отдалённую отдачу»: контракты на 300 млрд долларов с мощностями, которые будут вводиться поэтапно в течение 5–6 лет. Основная часть начнёт действовать только в 2028 году. Покупая её акции, вы покупаете терпение.
У AMD есть соглашения на 6 гигаватт вычислительных мощностей, но P/E 110 уже учитывает все ожидания. Подходит только для краткосрочной торговли.
Для доступа к моделям я не покупаю их напрямую, а использую оболочку публичных компаний:
Microsoft — 533,16 доллара, P/E 27,8. Один из крупнейших акционеров OpenAI, к тому же сама владеет платформой.
Amazon — 270,87 доллара, P/E 21,7. Инвестировала в OpenAI 50 млрд долларов и также владеет долей в Anthropic.
Google — 287,38 доллара, P/E 15. У неё есть доля в Anthropic и собственные модели; среди «Великолепной семёрки» это самая дешёвая компания.
Общее у всех трёх компаний то, что их денежный поток покрывает инвестиции в ИИ: им не нужно постоянно привлекать финансирование, чтобы выжить. Покупая их, вы получаете «оболочку публичной компании + опцион на компанию, разрабатывающую модели». Для розничного инвестора это единственный реально доступный путь.
五、Когда этот ответ изменится
IPO Anthropic. В третьем квартале её выручка была на 70% выше, чем у OpenAI; верхняя граница оценки перед IPO — около 1,41 трлн долларов. Инвестиции Amazon в размере 18 млрд долларов могут вырасти в стоимости до 270 млрд, а вложения Google на 33,3 млрд — до 139 млрд.
Как только компания выйдет на биржу, у компаний, разрабатывающих модели, впервые появится ориентир для оценки на публичном рынке. Тогда вопрос «модели или цепочка поставок» наконец станет выбором, а не просто темой для наблюдений.
Самая распространённая ошибка тех, кто верит в рост ИИ, — считать, что «верить в отрасль» означает «покупать самый чистый актив». Самые чистые активы чаще всего недоступны для покупки, а то, что можно купить, часто не является самым чистым.
Пока прибыль перемещается по цепочке, важнее соотношение риска и потенциальной доходности, а не чистота актива.
Вы бы купили долю в непубличной компании ради «чистоты» или акции компаний из цепочки поставок ради «соотношения риска и доходности»? Обсудим в комментариях#Gate股票畅聊季
repost-content-media
  • 2
#美股AI概念股普跌 Индустрия ИИ продолжает расти, но рынок начинает закладывать в цены ожидания «неограниченных инвестиций».
5 ноября Nasdaq упал на 5.52%, а индекс полупроводников Филадельфийской биржи — на 12.25%. Сильнее всего подешевели акции производителей чипов, тогда как акции облачных провайдеров, таких как Microsoft и Amazon, снизились гораздо меньше. Это показывает, что инвесторы пересматривают оценки компаний, а не то, что спрос на ИИ внезапно исчез.

Почему на этот раз рынок упал?
Изменились ожидания относительно политики: после промежуточных выборов могут ужесточиться правила одобрения ст
ThisIsTranslateContent:
#美股AI概念股普跌 Индустрия ИИ продолжает расти, но рынок начинает скептически оценивать перспективы «бесконечных инвестиций».
5 ноября индекс Nasdaq упал на 5.52%, а индекс полупроводниковых компаний Филадельфийской фондовой биржи — на 12.25%. Сильнее всего подешевели акции производителей чипов, тогда как падение акций облачных компаний вроде Microsoft и Amazon было гораздо менее значительным. Это говорит о том, что инвесторы заново оценивают компании, а не о внезапном исчезновении спроса на ИИ.
Почему произошёл спад
Изменились ожидания в отношении политики: после промежуточных выборов правила одобрения строительства центров обработки данных и регулирование ИИ могут ужесточиться.
Возникли вопросы к доходности: свободный денежный поток Google, Meta и других компаний стал отрицательным, и на первый план вышли проблемы больших вложений и медленной окупаемости.
Процентные ставки давят на оценку: доходность казначейских облигаций США растёт, и первыми под удар попадают технологические компании с высокими оценками.
Переполненные позиции привели к паническим продажам: массовое сокращение позиций в ETF с кредитным плечом и количественных фондах усилило падение.
Какие признаки указывают на настоящее охлаждение рынка
Прогнозы прибыли существенно не снизились, а падение акций в основном связано с сокращением коэффициента P/E. Это говорит о том, что рынок снижает оценки.
Чем больше капитальные затраты компании, тем сильнее падают её акции: рынок начал учитывать отдачу от вложений.
У чисто концептуальных компаний и компаний с высокой долговой нагрузкой, сдающих в аренду вычислительные мощности, заметнее давление, связанное с уходом с рынка.
Bernstein считает, что долгосрочная логика не нарушена, но до полноценного восстановления ещё далеко.
В перспективе в краткосрочном периоде рынок продолжит колебаться. Чтобы говорить о переходе к фазе охлаждения, нужно следить за тем, замедлится ли фактически строительство центров обработки данных, сократят ли облачные компании расходы и будут ли доходы от ИИ стабильно реализовываться. Пока ситуация скорее напоминает переход от «рассказов» к «проверке результатов», а не лопнувший пузырь в духе 2000 года.#WCTCS9
repost-content-media
NDAQ-0,29%
MSFT-2,28%
AMZN-1,73%
GOOGL+2,15%
  • 3
#直通IPO第三期Anthropic Я больше всего оптимистичен в отношении продаж Anthropic решений Claude для корпоративных рабочих процессов. Выручка в основном зависит от объёма использования, а по мере перехода клиентов от пробного использования к долгосрочным покупкам потенциал роста значительно выше, чем просто продажи моделей.

Наиболее перспективные драйверы роста

Существующие клиенты используют сервисы всё активнее: на конец сентября насчитывалось 11 900 клиентов, ежегодно платящих более $100 000, а чистое удержание выручки составляло около 900%.

Агенты стимулируют использование: Claude Code и Cowo
ThisIsTranslateContent:
#直通IPO第三期Anthropic Больше всего мне нравится, как Anthropic внедряет Claude в корпоративные рабочие процессы. Выручка в основном формируется за счёт оплаты по объёму использования: клиенты переходят от пробного периода к долгосрочным закупкам, поэтому потенциал роста здесь намного выше, чем при простой продаже моделей.
Наиболее перспективные драйверы роста
Существующие клиенты используют сервис всё активнее: на конец сентября насчитывалось 11 900 клиентов с годовыми платежами свыше 100 000 долларов США, а коэффициент чистого удержания выручки составлял около 900%.
Агенты увеличивают объём использования: Claude Code и Cowork могут непрерывно выполнять задачи; сложные задачи требуют больше вычислительных ресурсов, что ведёт к росту выручки.
Доля расходов на Anthropic в корпоративных бюджетах пока низкая: крупнейшие компании тратят на Anthropic в среднем менее 0,1% от общих расходов, поэтому пространство для расширения остаётся значительным.
Повышение эффективности инференса: в первом полугодии 2026 года расходы на вычислительные мощности и инфраструктуру составляли около 55% выручки — меньше, чем 201% за аналогичный период прошлого года.
План участия в размещении
Anthropic планирует установить цену размещения в диапазоне 70–78 долларов США за акцию; оценка компании с учётом полного разводнения может достичь примерно 1,405 трлн долларов США. Цена будет установлена 18 ноября, торги начнутся 19 ноября, тикер — «ANT».
Я собираюсь участвовать в этом размещении, но лишь с небольшой наблюдательной позицией. Высокая оценка уже предполагает очень высокие темпы роста, и в дальнейшем нужно будет следить, подтвердятся ли ожидания по росту выручки, операционной прибыли и денежному потоку.
Основные риски также очевидны: долгосрочные обязательства по закупке вычислительных мощностей составляют около 900,9 млрд долларов США, причём почти половину этой суммы нужно выплатить до конца 2030 года; около 48% выручки проходит через облачные маркетплейсы, что также влечёт расходы на каналы сбыта.
Итак, моя оценка такова: бизнес-модель привлекательна, но это актив с высокими ожиданиями и высокой волатильностью, поэтому разумнее ограничить размер позиции уровнем, который можно себе позволить.
repost-content-media
  • 3
#直通IPO第三期Anthropic IPO на $69.3 млрд: пузырь ИИ или начало масштабного бычьего ралли следующего десятилетия?

Роуд-шоу Anthropic перед IPO может стать самым драматичным событием на рынках капитала в 2026 году.
За день до этого рынок обсуждал план размещения, призванный привлечь около $69.3 млрд при оценке, приближающейся к $2 трлн; на следующий день регистрационные документы отозвали и заменили более сдержанным ценовым диапазоном — $70–$78 за акцию, а максимальный объем привлечения средств в ходе публичного размещения скорректировали примерно до $64.4 млрд. С учетом частного размещения на $26
ThisIsTranslateContent:
#直通IPO第三期Anthropic IPO на 69,3 млрд долларов: пузырь ИИ или начало главного ралли следующего десятилетия?
Роуд-шоу Anthropic перед IPO может стать самой драматичной историей на рынках капитала в 2026 году.
Ещё вчера рынок обсуждал план размещения с привлечением около 69,3 млрд долларов и оценкой компании почти в 2 трлн долларов. На следующий день этот документ отозвали, заменив более сдержанным диапазоном цены размещения — 70—78 долларов. Максимальный объём привлечения в ходе публичного размещения скорректировали примерно до 64,4 млрд долларов, а с учётом частного размещения на 26 млрд долларов общая сумма может составить до 90,4 млрд долларов. Ожидаемая оценка также снизилась с 2 трлн до 1,1—1,4 трлн долларов. Это не просто ошибка в определении цены, а переоценка рынком активов в сфере ИИ.
В проспекте Anthropic половина — миф, половина — счета.
Миф впечатляет: на конец октября 2026 года годовая выручка составляла около 81 млрд долларов; в третьем квартале выручка достигла 16,96 млрд долларов, увеличившись более чем в 11 раз год к году; число корпоративных клиентов, ежегодно платящих более 100 000 долларов, достигло 11 900. От 41 млн долларов в 2023 году до нынешних 81 млрд — эта кривая роста почти обогнала темпы Google и Meta до их выхода на биржу.
Но счета тоже впечатляют: компания уже взяла на себя обязательства по закупке вычислительных мощностей и инфраструктуры примерно на 900,9 млрд долларов, из которых около 70,7 млрд долларов должны быть выплачены в ближайшие 12 месяцев. В третьем квартале из-за срочной закупки дорогих вычислительных мощностей операционная прибыль компании сменилась убытком: вместо 974 млн долларов она составила 567 млн долларов.
Сложнее ситуацию делает структура участников: семь гигантов — Google, Nvidia, AMD, Broadcom, Micron, Microsoft и TSMC — вместе подписались на частное размещение на 26 млрд долларов. Они одновременно клиенты и акционеры Anthropic, а также поставщики вычислительных мощностей и чипов. Получается замкнутый круг: Anthropic обменивает долю в компании на вычислительные мощности, поставщики этих мощностей — свои акции на заказы, а участники отрасли поддерживают друг друга.
Так что это — пузырь или новый цикл? Точнее будет сказать, что, возможно, и то и другое одновременно.
Пузырь — это оценка, которая по-прежнему основана на предположении о «продолжительном сверхбыстром росте в будущем».
Если цены на модели ИИ продолжат снижаться, модели с открытым исходным кодом будут догонять лидеров, а корпоративные бюджеты сократятся, оценка в триллион долларов покажется чрезмерной. Особенно теперь, когда темпы роста выручки квартал к кварталу снизились со 144% до 47% и рынок уже начал заново оценивать запас прочности.
Новый цикл — это то, что ИИ перестал быть просто концепцией и вошёл в рабочие процессы компаний.
Claude Code, Claude API, корпоративные базы знаний и автоматизированные рабочие процессы переходят от «пробного использования» к «оплате». Когда годовая выручка компании превышает 80 млрд долларов, её уже нельзя просто назвать «акцией-историей».
Главный вопрос не в том, есть ли у ИИ ценность, а в том, кому она достанется.
В последние два года рынки капитала вознаграждали тех, у кого «модель мощнее». Теперь рынок будет больше интересоваться тем, «кто зарабатывает больше». Удастся ли снизить затраты на вычислительные мощности? Сохранится ли удержание клиентов? Смогут ли приложения обеспечить стабильный денежный поток? Именно это определит, войдёт ли ИИ в фазу главного ралли или столкнётся с очисткой оценок.
Для обычных людей более реалистичный подход — воспринимать это как индикатор направления цикла ИИ: если Anthropic в итоге установит взвешенную цену и воспользуется опцией дополнительного размещения, это будет означать, что рынок по-прежнему верит в ведущие активы ИИ, а цепочки поставок вычислительных мощностей, чипов и облачных услуг могут продолжить получать выгоду; если цена размещения опустится, а спрос будет слабым, это может означать, что сектор ИИ проходит этап стресс-тестирования, и гнаться за хайповыми идеями станет опаснее; если после выхода на биржу акции будут резко колебаться, обычным людям тем более стоит избегать эмоциональных покупок на росте, особенно с использованием кредитного плеча или ставок на один актив.
Большинству инвесторов вместо того, чтобы гнаться за ореолом «крупнейшего IPO в истории», лучше обратить внимание на приложения ИИ, которые действительно приносят денежный поток, снижают затраты и повышают эффективность.
Возможности следующего этапа развития ИИ могут оказаться не в компаниях с моделями, оцениваемых дороже всех, а на уровне приложений, превращающих ИИ в инструмент повышения производительности.
Это IPO Anthropic — не просто эксперимент с оценкой на рынках капитала, но и переломный момент, когда отрасль ИИ переходит от «рассказов о будущем» к «финансовой отчётности». Оценка в триллион долларов может воодушевить, но по-настоящему важно всегда следить за денежным потоком, платежами клиентов и путём к прибыльности. Попутный ветер не исчезнет, но больше всего денег на нём обычно теряют те, кто видит только оценку и не замечает счетов.
👇Что вы об этом думаете? Давайте обсудим в комментариях~$ANTHROPIC
repost-content-media
GOOGL+2,15%
NVDA+2,99%
AMD+7,27%
AVGO+4,05%
  • 3
#Gate全球合规版图扩展 Способность обеспечивать соблюдение требований становится не менее важным барьером, чем ликвидность.

Почему соблюдение требований приобретает всё большее значение
Институциональные фонды выходят только на лицензированные платформы: без лицензий США и возможности проводить аудит хранения активов отделы комплаенса не одобрят их.
Возможности для офшорного арбитража сокращаются: европейский регламент MiCA уже полностью вступил в силу, а Ближний Восток и Юго-Восточная Азия также ужесточают регулирование.
Первыми вытесняются небольшие платформы: например, AscendEX приостановила работу
ThisIsTranslateContent:
#Gate全球合规版图扩展 Комплаенс становится таким же важным условием, как и ликвидность.
Почему комплаенс становится всё важнее
Институциональный капитал поступает только на лицензированные платформы: без лицензии в США и поддающегося аудиту хранения активов комплаенс-отделы не дадут разрешения.
Возможностей для арбитража в офшорных юрисдикциях становится меньше: регламент ЕС MiCA вступил в полную силу, а Ближний Восток и Юго-Восточная Азия тоже ужесточают регулирование.
Небольшие платформы первыми вытесняют с рынка: AscendEX прекратила работу из-за проблем с лицензированием и соблюдением нормативных требований.
Как оценивать присутствие Gate
Широкий охват: 81 юрисдикция в таких сферах, как торговля криптовалютами, хранение активов и платежи.
Главное — получить лицензии с высокой ценностью на нескольких ключевых рынках, причем отдельно в каждой юрисдикции. Это весомее, чем просто большое количество лицензий.
Лицензии с высокой ценностью: лицензия MiCA Мальты, лицензия VARA Дубая, лицензия FSA Японии и регистрация в AUSTRAC Австралии.
Отдельные лицензии в каждом регионе: в Европе есть и регистрация в Литве, и лицензия MiCA Мальты — это повышает устойчивость к регуляторным рискам.
Широкое покрытие лицензиями штатов США: Gate US получила около 30 лицензий на перевод денежных средств в штатах, охватывающих 40 юрисдикций.
Высокая прозрачность резервов: общий коэффициент резервирования составляет около 127%; данные раскрываются с помощью доказательств с нулевым разглашением. По показателю прозрачности RootData занимает второе место в мире.
Эти лицензии помогают Gate выходить на новые рынки и привлекать институциональный капитал.
repost-content-media
  • 4
Преимущества конвертации и автоинвестирования, этап 12: бонус 300 USDT за первую сделку, до 1 300 USDT https://www.gate.com/campaigns/6966?ch=9597&ref=BQNGUwoL&ref_type=132
post-image
  • 3
  • 1
AI Tech в центре внимания: приглашайте друзей попробовать торговать акциями и разделите $52,000 в наградах NVDAG https://www.gate.com/campaigns/6931?ch=9522&ref=BQNGUwoL&ref_type=132&utm_cmp=YrkWJvZl
post-image
  • 2
  • 1
Старт для новых пользователей: получите бесплатный ваучер и заработайте до 213 USDT наличными https://www.gate.com/campaigns/6960?ref=BQNGUwoL&ref_type=132&utm_cmp=kDxpk7oY
post-image
  • 3
  • 1
Конвертируйте: марафон счастливых розыгрышей — открывайте загадочные коробки за $1 и выигрывайте до $1,888 в SOL https://www.gate.com/campaigns/6943?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Зарегистрируйтесь и получите 5 USDT, до 240 USDT на пользователя https://www.gate.com/campaigns/event/6930?ref=BQNGUwoL&ref_type=132
post-image
  • 1
Награды для вернувшихся трейдеров Gate ETF уже доступны. Получите 10 USDT за первую сделку с ETF на сумму не менее 100 USDT, а также 2 USDT за каждые 3 000 USDT совокупного торгового объёма — до 5 раз. Разделите дополнительный призовой пул в размере 30 000 USDT и получите до 100 USDT на пользователя. Все три награды можно суммировать. https://www.gate.com/campaigns/6938?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Увеличьте свои вознаграждения, торгуя фьючерсами, и держите GT, чтобы разделить 3 000 GT https://www.gate.com/campaigns/6932?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Я торгую на Gate — ведущей бирже с 13-летней историей. Присоединяйтесь ко мне и участвуйте в самых горячих событиях прямо сейчас! https://www.gate.com/campaigns/6925?ref=BQNGUwoL&ref_type=132
post-image
  • 1
  • 1
Загрузить больше