$JPN225 Доходность 30-летних государственных облигаций Японии в понедельник поднялась до рекордных 4,235% — максимального уровня с момента первой продажи страной 30-летнего долга в 1999 году. В мае доходность впервые превысила 4% и с тех пор не отступала. Доходность 10-летних облигаций держится около 2,8% — на уровне, который в последний раз наблюдался в 1996 году. Это не постепенный пересмотр оценок. Это структурный сдвиг в том, как крупнейшая в мире страна-кредитор финансирует себя, и происходит он в момент, когда Банк Японии по-прежнему официально привержен ключевой ставке всего в 1%.
Непосредственным триггером движения в понедельник стали ожидания. Премьер-министр Санаэ Такаити должна была выступить с программной речью в парламенте, и рынок ждал, как она согласует два конкурирующих приоритета: свою ключевую концепцию «ответственной, проактивной бюджетной политики» и необходимость сохранять устойчивость государственных финансов. Рекордная доходность стала способом, которым рынок облигаций дал понять, что пока не убеждён. В выступлении, состоявшемся в понедельник днём, Такаити вновь подтвердила намерение провести снижение налога на потребление для решения проблемы роста цен, одновременно заявив, что не будет откладывать необходимые реформы. Рынок ясно услышал первую часть. Вторую он всё ещё ждёт увидеть реализованной.
Этот момент отличается от предыдущих эпизодов напряжённости на японском рынке облигаций тем, что Банк Японии прямо связал рост долгосрочной доходности с глобальным бумом искусственного интеллекта. Заместитель управляющего Банка Японии Синъити Утида заявил в понедельник, что, хотя ИИ способствовал росту цен на акции и смягчению финансовых условий, масштабная волна выпуска облигаций компаниями, связанными с ИИ, оказала повышательное давление на долгосрочные процентные ставки. Это важное признание. Банк Японии признаёт, что неподконтрольная ему сила повышает внутреннюю стоимость заимствований. Утида также предупредил, что неспособность ИИ-пректов принести прибыль может привести к коррекции рынка. Он предположил, что устойчивый спрос на ИИ способен изменить естественную процентную ставку Японии — теоретическую ставку, при которой экономика стабильно растёт без ускорения инфляции.
Именно на валютном рынке наиболее заметно проявляется напряжённость между денежно-кредитной политикой и бюджетными реалиями. USD/JPY торгуется на уровне 157,86, удерживаясь выше отметки 157 даже после того, как японские власти вмешались в валютный рынок в конце июля. Интервенция была призвана поддержать иену, но не развернула тренд. Причина — разница в доходностях. Ключевая ставка Японии составляет 1%, тогда как ставка по федеральным фондам США находится в диапазоне от 3,75% до 4%, оставляя разрыв примерно в 275 базисных пунктов. Этот разрыв является главным фактором слабости иены, и интервенция не может его закрыть. GBP/JPY торгуется на уровне 208,85, а EUR/JPY — на уровне 176,94, отражая ту же динамику. Когда разрыв в доходностях настолько велик, капитал направляется в валюты с более высокой доходностью, и иена остаётся под давлением независимо от официальных мер.
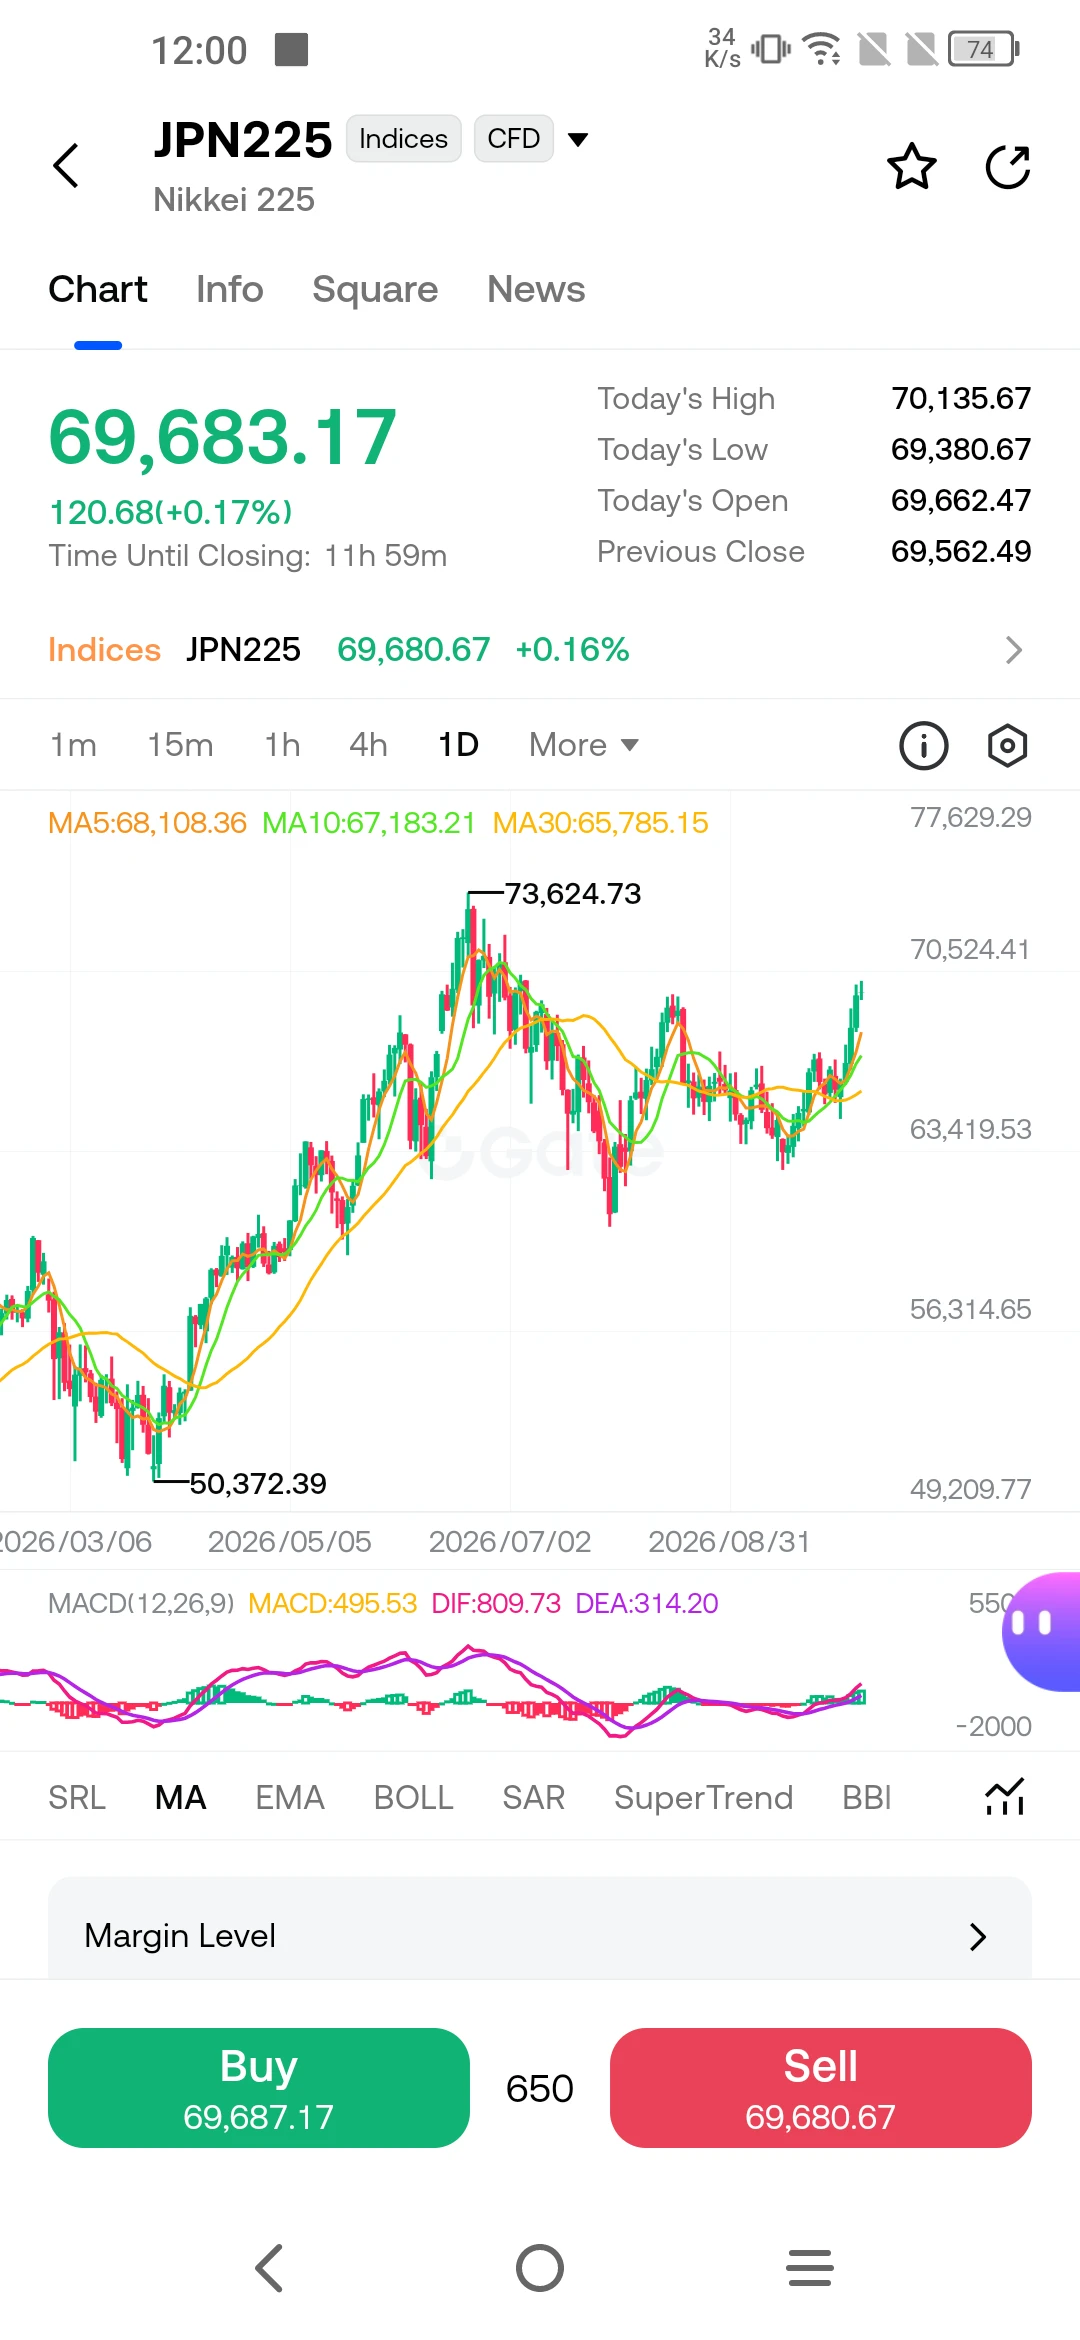
Nikkei 225 торгуется на уровне 69 683, удерживаясь выше ключевых скользящих средних, находящихся в диапазоне от 65 785 до 68 108. Индекс проявил устойчивость, несмотря на распродажу облигаций, отчасти потому, что акции компаний, связанных с ИИ и определяющих динамику мировых фондовых рынков, также представлены на японском рынке. Однако расхождение между оптимизмом фондового рынка и осторожностью рынка облигаций заслуживает внимания. В котировках акций заложено продолжение роста за счёт ИИ. В котировках облигаций — стоимость финансирования этого роста. Когда они настолько сильно расходятся, одному из них придётся скорректироваться.
Собственные прогнозы Банка Японии демонстрируют сложность дальнейшего пути. В апрельском обзоре центральный банк резко повысил прогноз базовой инфляции CPI на 2026 финансовый год — с 1,9% до 2,8%, одновременно снизив прогноз роста реального ВВП с 1% до 0,5%. Такое сочетание — более высокая инфляция и более медленный рост — является определением стагфляции. Новый показатель инфляции Банка Японии, исключающий разовые факторы, такие как субсидии на образование и энергию, в апреле достиг 2,8%, значительно превысив целевой показатель в 2% и оказавшись выше правительственного базового показателя. Центральный банк оказался зажат между необходимостью нормализовать политику для контроля инфляции и риском того, что дальнейшее повышение ставок задушит и без того слабое восстановление.
За чем следует следить дальше? Первая переменная — бюджет Такаити. Если она представит заслуживающий доверия план бюджетной консолидации одновременно со снижением налогов, длинный конец кривой может стабилизироваться. Если рынок сочтёт бюджетный курс неустойчивым, доходность 30-летних облигаций может приблизиться к 4,5% или подняться выше. Вторая переменная — цикл выпуска облигаций компаниями, связанными с ИИ. Предупреждение Утиды о коррекции не является теоретическим. Если компании, связанные с ИИ, продолжат наводнять рынок облигаций новыми выпусками, долгосрочная доходность останется под давлением независимо от действий Банка Японии. Третья переменная — иена. Устойчивый прорыв выше 160 усилит давление на Банк Японии с целью нового повышения ставки, но каждое повышение рискует ещё больше дестабилизировать рынок облигаций. Центральный банк находится в сложном положении, и рынок это знает. Ближайшие несколько недель покажут, смогут ли бюджетные обещания Такаити убедить инвесторов в том, что Япония способна вырасти и избавиться от долгового бремени, или рынок облигаций первым вынудит решать этот вопрос.
Эта статья не является инвестиционной рекомендацией. Анализ основан на общедоступной информации и не гарантирует будущих результатов.
$EURJPY $USDJPY #ShareWeekly #PlanYourTradesThisWeek