#英伟达股价新高 #OneGate见证计划 NVIDIA снова достигла исторического максимума: за капитализацией в 5,76 триллиона долларов — настоящий бум или пузырь ИИ
Когда вычислительная мощность становится нефтью новой эпохи, тот, кто владеет нефтеперерабатывающим заводом, получает право устанавливать цены.
Три месяца назад Уолл-стрит коллективно призывала NVIDIA «остудить пыл». Летом 2026 года со всех сторон звучали заявления о том, что «пузырь ИИ вот-вот лопнет». Котировки NVIDIA с исторического максимума в мае неуклонно снижались, капитализация в пике сократилась примерно на 1 триллион долларов, а сомнения «большого медведя» Майкла Бьюрри, высказанные в начале года, продолжали набирать силу. Споры о том, окупятся ли капитальные расходы на ИИ, становились всё ожесточённее.
И что же дальше?
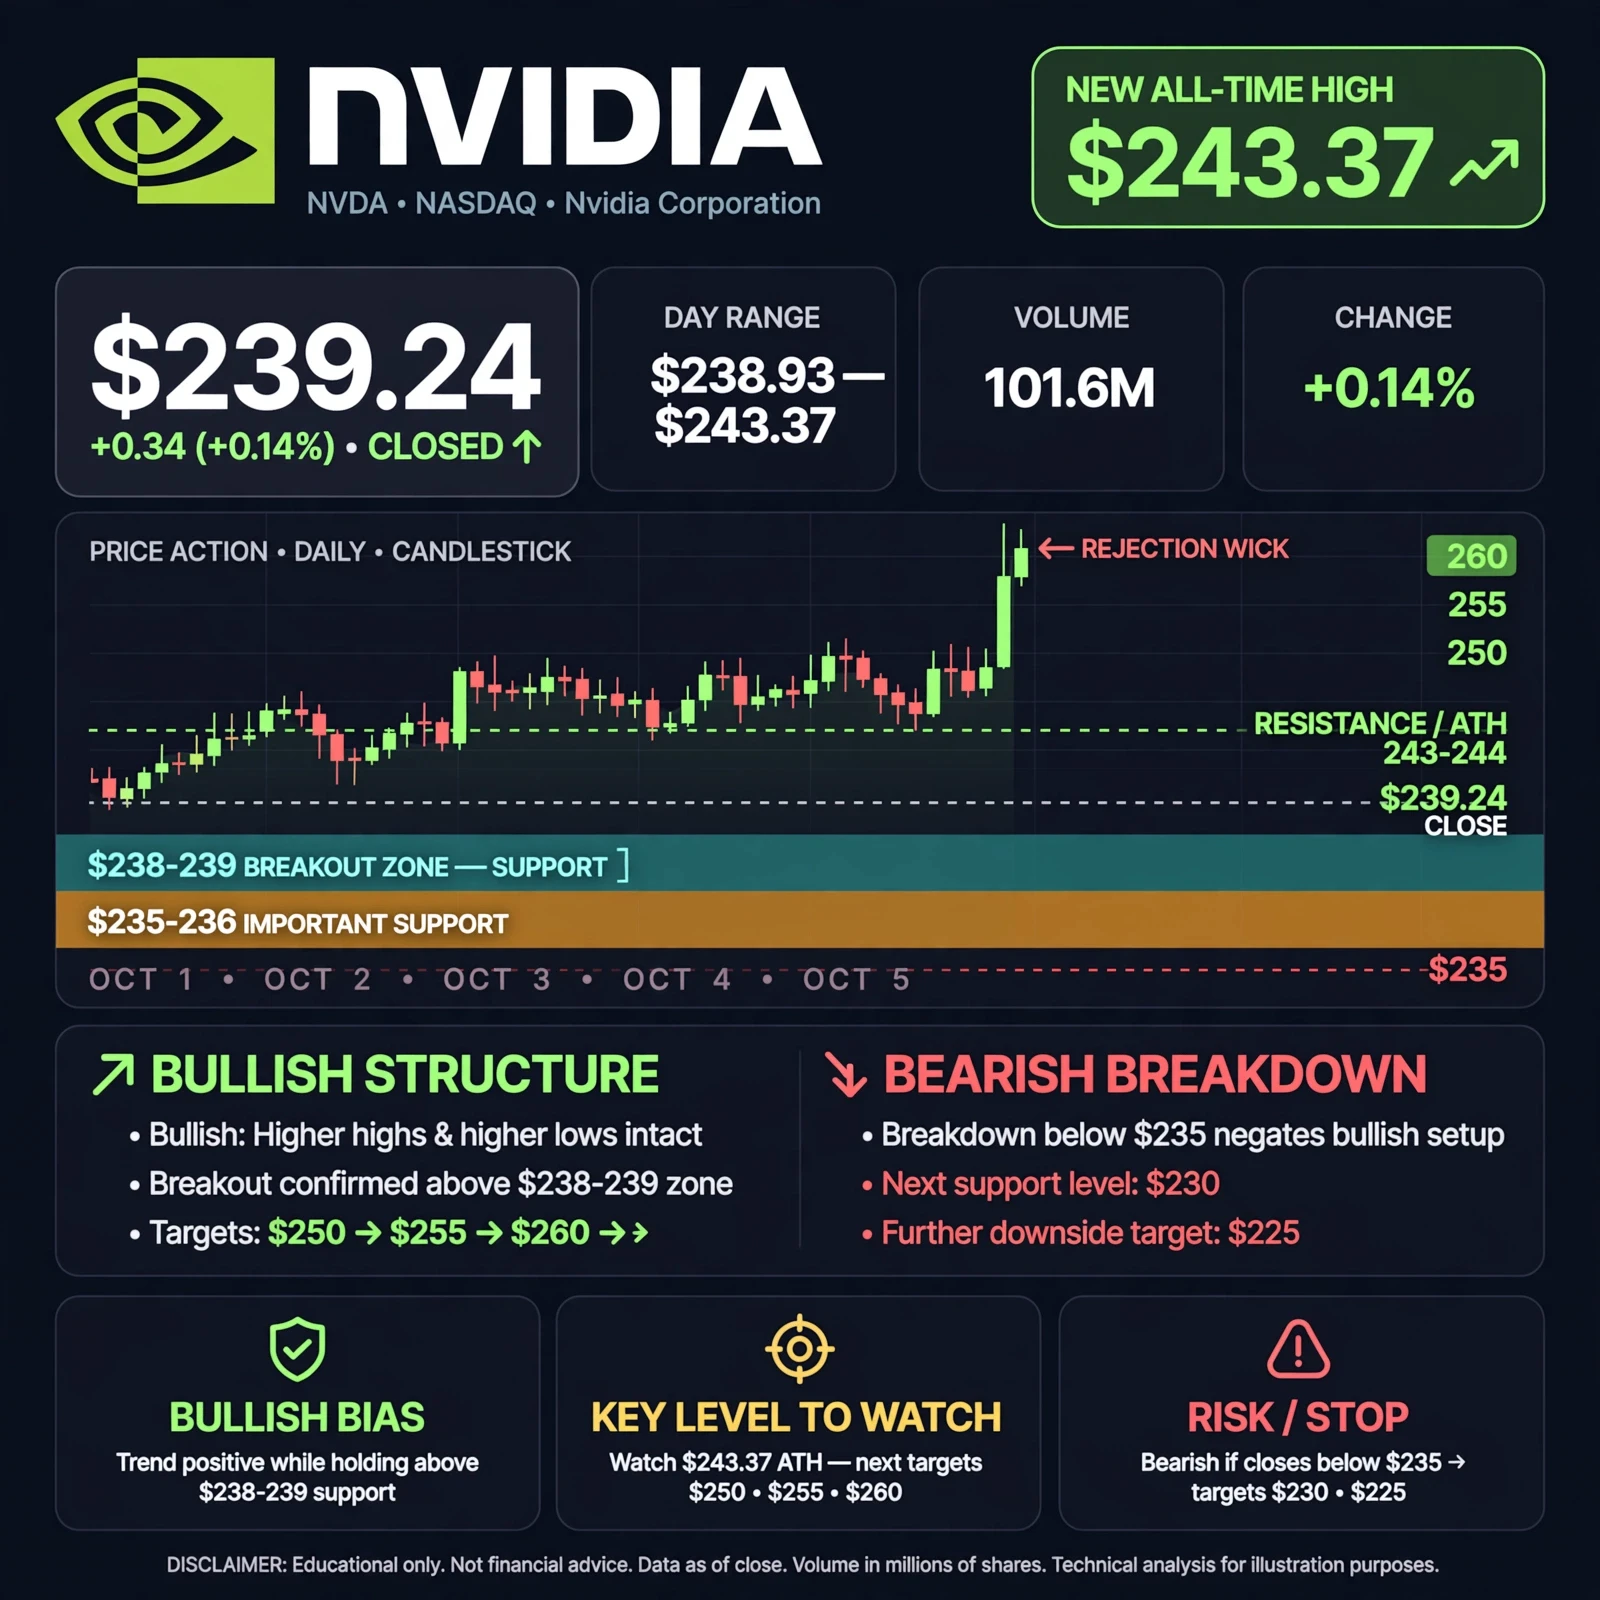
5 октября, в понедельник по восточному времени США, цена акций NVIDIA по итогам торгов составила 238,90 доллара, увеличившись за день на 2,12%. В ходе торгов котировки одним рывком превысили майский максимум, а цена закрытия установила новый исторический рекорд. Общая капитализация достигла 5,76 триллиона долларов, закрепив за компанией первое место среди публичных компаний мира. До отметки в 6 триллионов долларов — порога, которого ещё не достигала ни одна компания в истории человечества, — осталось около 230 миллиардов долларов.
От падения капитализации на 1 триллион до возвращения к пику прошло менее одного квартала. Это уже не впервые. В последние три года NVIDIA почти каждые полгода проходила через очередное испытание «теорией пузыря», а затем отвечала на сомнения очередным финансовым отчётом.
Но на этот раз фокус спора изменился. Все больше не спрашивают, «настоящий ли ИИ», а задаются вопросом: когда компания зарабатывает за квартал больше, чем многие страны получают за год в виде ВВП, где на самом деле находится потолок её роста?
01 От падения капитализации на 1 триллион до возвращения к пику: что произошло за эти три месяца
Чтобы понять значение нового рекорда, сначала нужно вспомнить, насколько драматичными были эти несколько месяцев. 14 мая этого года акции NVIDIA только что установили новый исторический максимум цены закрытия — 235,74 доллара, а рыночные настроения всё ещё были на пике. Но с наступлением июля ветер внезапно переменился.
Причин было несколько:
Во-первых, «большой медведь» Майкл Бьюрри ещё в феврале публично выразил сомнения: обязательства NVIDIA по закупкам подскочили с 16,1 миллиарда долларов годом ранее до 95,2 миллиарда долларов — это означало, что компания разместила большое количество невозвратных заказов ещё до того, как спрос стал очевидным. К лету эта логика неоднократно цитировалась рынком и продолжала набирать силу.
Во-вторых, финансовые отчёты таких крупных клиентов, как Amazon и Meta, показали, что их свободный денежный поток либо резко сократился, либо остановился в росте. Рынок начал задаваться вопросом: смогут ли технологические гиганты, потратившие сотни миллиардов на покупку GPU, в итоге отбить эти вложения?
В-третьих, темпы монетизации приложений ИИ постоянно отставали от темпов капитальных расходов на оборудование, а сомнения в «циклическом финансировании» становились всё громче — особенно после того, как в августе NVIDIA объявила о создании совместной платформы финансирования вычислительных мощностей объёмом более 500 миллиардов долларов с участием Apollo, BlackRock, Blackstone, Goldman Sachs, KKR и других организаций.
На фоне внешних факторов, включая напряжённую геополитическую ситуацию на Ближнем Востоке, под давлением сразу нескольких обстоятельств акции NVIDIA в конце июля однажды опустились ниже 190 долларов, откатившись примерно на 20% от майского максимума, а капитализация сократилась примерно на 1 триллион долларов. В тот момент теория «пузыря ИИ» была самым политически корректным выводом на Уолл-стрит. Перелом произошёл 26 августа. После закрытия торгов NVIDIA опубликовала отчёт за второй квартал 2027 финансового года — показатели оказались взрывными, и на постмаркете акции в моменте выросли примерно на 5%. Затем произошло то, что мы видим сейчас: котировки постепенно отыграли все потери, 5 октября на повышенных объёмах превысили майский максимум и закрылись на историческом рекорде в 238,90 доллара, а капитализация поднялась до 5,76 триллиона долларов. В тот же день индекс Nasdaq также установил новый исторический максимум. От «пузырь вот-вот лопнет» до исторического рекорда — сценарий развернулся гораздо быстрее, чем многие представляли. Каждый ряд светящихся стоек — это фабрика ИИ, прямо сейчас обрабатывающая токены.
02 59,7 миллиарда долларов за квартал: насколько невероятны эти цифры
Сначала несколько цифр, чтобы почувствовать, что такое «печатный станок ИИ». Ключевые показатели NVIDIA за второй квартал 2027 финансового года (по состоянию на 26 июля 2026 года): общая выручка — 96,22 миллиарда долларов, рост на 106% год к году и на 18% квартал к кварталу. Чистая прибыль — 59,69 миллиарда долларов, рост на 126% год к году. Валовая маржа — 75%. Что это означает? Валовая маржа Apple составляет около 45%, а TSMC — около 55%. Компания, продающая чипы, достигла валовой маржи в 75%, что говорит об отсутствии проблем со сбытом: право устанавливать цены полностью находится в её руках.
Но по-настоящему впечатляет структура бизнеса центров обработки данных. Выручка от центров обработки данных составила 89 миллиардов долларов, увеличившись на 117% год к году и на 18% квартал к кварталу, и превысила 90% общей выручки. За один квартал компания получает больше, чем многие технологические компании за целый год.
Если разобрать показатели: гиперскейлеры — то есть такие крупные клиенты, как Google, Microsoft и Amazon — принесли 48,7 миллиарда долларов, что на 102% больше, чем годом ранее. ИИ-облака, промышленные и корпоративные клиенты принесли 40,3 миллиарда долларов, показав рост на 138%. Обратите внимание на вторую цифру: темпы роста корпоративных клиентов и ИИ-облаков выше, чем у гиперскейлеров.
Что это означает? Спрос на вычислительные мощности ИИ распространяется от «нескольких технологических гигантов, вкладывающих деньги в создание базовой инфраструктуры» на большее число отраслей и компаний. Спрос не сокращается, а расширяется. Ключевым двигателем этого витка роста стали поставки чипов на архитектуре Blackwell Ultra. В то же время платформа следующего поколения Vera Rubin уже перешла к полномасштабному серийному производству и будет развёрнута у таких партнёров, как CoreWeave, Google Cloud, Microsoft Azure, Oracle OCI и Nebius.
Проще говоря: старые продукты всё ещё продаются, а новые уже подключаются.
Ещё более впечатляющим выглядит прогноз: компания ожидает, что выручка в третьем финансовом квартале достигнет 108 миллиардов долларов (±2%), впервые превысив отметку в 100 миллиардов долларов за квартал. На телефонной конференции по итогам отчётности Дженсен Хуанг заявил, что ИИ уже достиг «переломной точки», а «вычислительные мощности превращаются в выручку». На сентябрьской конференции Goldman Sachs по TMT он выразился ещё прямее: «Заявленная нами цель роста выручки на 70% — это ограничение предложения, а не спроса». В переводе: дело не в том, что рынок не хочет больше чипов, — мы просто не успеваем их производить. Именно в этом заключается фундаментальная логика дальнейшего роста котировок — спрос превышает предложение.
03 Пузырь или золотая эпоха? Уолл-стрит раскололась
Каждый новый рекорд NVIDIA сопровождается возвращением споров. Но на этот раз аргументы быков и медведей звучат острее, чем когда-либо.
Сначала посмотрим, что говорят быки.
5 октября главный инвестиционный директор DBS Group Хоу Вэйфу (Hou Wey Fook) публично заявил: форвардный коэффициент P/E NVIDIA составляет всего 17, тогда как рынок ожидает роста её прибыли в следующем году на 70%. Он сравнил ситуацию с интернет-пузырём: перед его крахом коэффициент P/E Cisco достигал примерно 100. «Если определить NVIDIA как компанию, представляющую сферу ИИ, а её текущий коэффициент P/E составляет всего чуть больше десяти, как можно говорить, что это пузырь?»
В своём последнем отчёте от 5 октября Morgan Stanley сохранил рекомендацию «покупать» по NVIDIA, установил целевую цену в 300 долларов и вновь назвал её главным выбором в полупроводниковой отрасли. Morgan Stanley также подсчитал: прогноз роста на 70% отражает ограничение предложения, а реальный темп роста спроса приближается к удвоению.
Дженсен Хуанг высказался ещё прямее: 10 сентября на конференции Goldman Sachs по TMT он напрямую ответил на сомнения в «циклическом финансировании»: «Я посмотрел на финансовые отчёты. Мы вкладываем 1 доллар и получаем обратно 100 долларов прибыли. Это называется циклическим финансированием? Если да, тогда мы будем делать этого больше». Он также подчеркнул, что перед инвестициями проверяет наличие у получателя реальных контрактов. Общая сумма таких контрактов с высокой степенью уверенности, которые он видел, уже достигла 100 миллиардов долларов; к 2030 году объём рынка ИИ-инфраструктуры достигнет 3–4 триллионов долларов.
Теперь о тревогах медведей — и у них есть основания.
Первое сомнение: резкий рост обязательств по закупкам. Майкл Бьюрри указал, что обязательства NVIDIA по закупкам выросли с 16,1 миллиарда долларов годом ранее до 95,2 миллиарда долларов. Его логика такова: настолько крупный объём невозвратных заказов означает, что NVIDIA делает ставку на ещё не подтверждённый спрос. Примечательно, что последний квартальный отчёт показал дальнейший рост долгосрочных обязательств NVIDIA по поставкам — примерно до 279 миллиардов долларов, тогда как кварталом ранее они составляли лишь 119 миллиардов долларов; главным образом это связано с закупками памяти.
Второе сомнение: денежные потоки крупных клиентов. Компании вроде Amazon и Meta, наиболее активно закупающие GPU, испытывают давление на свободный денежный поток. Если они сами не могут отбить затраты на покупку чипов, как долго сможет продержаться эта цепочка спроса?
Третье сомнение: монетизация приложений ИИ. На оборудование потрачены сотни миллиардов, но сколько компаний действительно зарабатывают на приложениях ИИ? Большинство ИИ-стартапов всё ещё находятся на стадии активного расходования средств.
На поверхности этот спор касается того, дорого ли стоит NVIDIA, но на деле его можно свести к двум более глубоким вопросам:
Во-первых, является ли создание ИИ-инфраструктуры циклом на десять лет или трёхлетним пузырём? Дженсен Хуанг считает его «одним из крупнейших инфраструктурных проектов в истории человечества», рассчитанным на десятилетия. Goldman Sachs также характеризует этот виток как «суперцикл инвестиций», а не пузырь. Но история показывает: в каждой технологической революции находятся люди, которые принимают долгосрочный тренд за краткосрочные результаты, а затем расплачиваются за эту ошибку.
Во-вторых, кто понесёт на себе риск концентрации, когда одна компания занимает настолько большую долю мирового рынка технологических акций? Капитализация NVIDIA превышает капитализацию фондового рынка многих стран целиком. Доля NVIDIA в индексе Nasdaq становится всё выше.
Это означает, что проблемы у NVIDIA вызовут потрясения на всём рынке. Делать выводы пока слишком рано. Но одно очевидно: эту историю нельзя просто описать словами «пузырь» или «золотая эпоха».
04 Почему это не просто история о котировках одной компании
Многие воспринимают NVIDIA лишь как акцию или инвестиционный актив. Но если отстраниться и взглянуть шире, станет ясно, что значение NVIDIA гораздо больше. Дженсен Хуанг в последнее время постоянно говорит о концепции «фабрики ИИ». Он переопределяет современный дата-центр как фабрику, GPU — как производственные машины, а продукт фабрики — как токены, минимальные вычислительные единицы, которые генерируют код и контент и приводят в действие приложения ИИ. «Каждый токен — это прибыль», — говорит он. Что это означает? ИИ уже превратился из концепции в лаборатории в промышленность, которая зарабатывает деньги. Подобно тому как 100 лет назад электричество пришло на фабрики, а 50 лет назад нефть стала двигателем всей промышленной системы, вычислительные мощности превращаются в базовую энергию новой эпохи. А NVIDIA — это тот, кто продаёт «оборудование для нефтепереработки». Сам Дженсен Хуанг сравнивает положение NVIDIA в цепочке поставок ИИ с TSMC. Сравнение очень точное: TSMC не производит телефоны и компьютеры, но все чипы проходят через её фабрики; NVIDIA не создаёт большие языковые модели и приложения, но почти все ИИ-компании строят свой бизнес на её платформе. В производственной цепочке самые большие деньги обычно зарабатывает не конечный бренд, а звено, контролирующее ключевое узкое место. Именно поэтому NVIDIA способна поддерживать валовую маржу в 75% — она держит за горло всю ИИ-индустрию. Для обычных людей значение этого процесса заключается в том, что ИИ больше не является абстрактной концепцией, парящей в небесах. Он превращается в инфраструктуру вроде воды, электричества и нефти и проникает в каждую отрасль. Вы можете не покупать акции NVIDIA, но за каждым используемым вами ИИ-инструментом, каждым процессом автоматизации, с которым вы сталкиваетесь в работе, и каждым увиденным вами материалом, созданным ИИ, стоят затраты на вычислительные мощности. А за вычислительными затратами стоит NVIDIA. Поэтому её котировки — это не только дело Уолл-стрит: они служат барометром состояния всей ИИ-индустрии.
05 На что действительно стоит обратить внимание дальше
Сейчас ещё слишком рано заявлять, что «пузырь ИИ лопнул», или что «NVIDIA будет расти вечно». Именно несколько следующих ключевых событий станут факторами, определяющими дальнейшее направление:
Во-первых, прогноз в следующем финансовом отчёте. В конце ноября NVIDIA опубликует отчёт за третий квартал 2027 финансового года. Рынок будет следить не только за тем, сколько компания заработала за квартал, но и за тем, сможет ли она выполнить прогноз: компания уже объявила о выручке в 108 миллиардов долларов в третьем квартале. Если руководство продолжит повышать ожидания, это будет означать действительно высокий спрос; если же начнёт проявлять осторожность, следует насторожиться.
Во-вторых, темпы капитальных расходов крупных клиентов. NVIDIA ожидает, что капитальные расходы пяти крупнейших облачных провайдеров вырастут примерно с 800 миллиардов долларов в этом году до 1,3 триллиона долларов в следующем. Изменения в планах капитальных расходов Google, Microsoft, Amazon и Meta напрямую определят видимость заказов NVIDIA.
В-третьих, наращивание производства Vera Rubin. Платформа следующего поколения только перешла к полномасштабному серийному производству. От того, насколько успешно будет наращиваться выпуск, какой окажется доля годных изделий и как быстро клиенты будут разворачивать системы, зависит траектория роста в 2027 году. В-четвёртых, отметка в 6 триллионов долларов. Сейчас до неё осталось всего около 230 миллиардов долларов. Сможет ли NVIDIA преодолеть этот уровень и когда именно, станет знаковым психологическим рубежом. В истории ещё не было компании, достигшей этой отметки.
В-пятых, фактор китайского рынка. Экспортные ограничения постоянно висят над NVIDIA дамокловым мечом. Последний квартальный отчёт показал, что доля поставок продуктов для центров обработки данных в Китай уже составляет менее 1%. Влияние выглядит ограниченным, но любые изменения в политике могут вызвать краткосрочную волатильность.
Любой перелом по одному из этих факторов способен изменить текущий консенсус рынка.
Каждый новый рекорд NVIDIA сопровождается спором о том, что «на этот раз всё иначе». Одни называют её нефтяным гигантом новой эпохи, другие — следующей Cisco, королём времён интернет-пузыря. После краха пузыря акции Cisco упали почти на 90%, а затем потребовалось целых 26 лет, чтобы в 2026 году они вновь достигли максимума 2000 года. История не повторяется буквально, но всегда рифмуется.
Так где сейчас находится NVIDIA — в начале десятилетнего суперцикла или накануне краха пузыря? Никто не может дать точного ответа. Но по крайней мере мы можем с уверенностью сказать одно: ИИ — это уже не вопрос «верить или не верить», а отраслевой тренд, который прямо сейчас перераспределяет богатство в масштабе триллионов долларов. А сможет ли NVIDIA всегда оставаться на вершине пирамиды, покажет время.
$NVDA