Square
Мои подписки
Трендовые
Новости
Профиль

BlockRider

vip
Возраст 1.6год
Максимальный уровень 0
Пока нет содержимого
32
Мои подписки
47
Подписчики
859
Понравилось
#GateStockInsightsChallenge +#NVIDIA
НЕДЕЛЯ ОТЧЁТНОСТИ NVDA: КОРОЛЬ ИИ СНОВА ВЫСТУПИЛ БЛЕСТЯЩЕ, А ЛУЧШЕЕ ЕЩЁ ВПЕРЕДИ

Момент, которого мы так ждали, наконец настал. 26 августа 2026 года Nvidia представила результаты за второй финансовый квартал, и эти цифры не просто оправдали заоблачные ожидания — они их с лихвой превзошли. Этот отчёт стал очередным мастер-классом по исполнению, масштабированию и чистому технологическому превосходству.

ЦИФРЫ ГОВОРЯТ САМИ ЗА СЕБЯ

Главная цифра: Nvidia получила за квартал выручку в размере 96,2 миллиарда долларов — ошеломляющий рост на 106% год к году и н
#NVIDIAEarnings
Отчёт NVIDIA: $221 — начало следующего крупного движения?
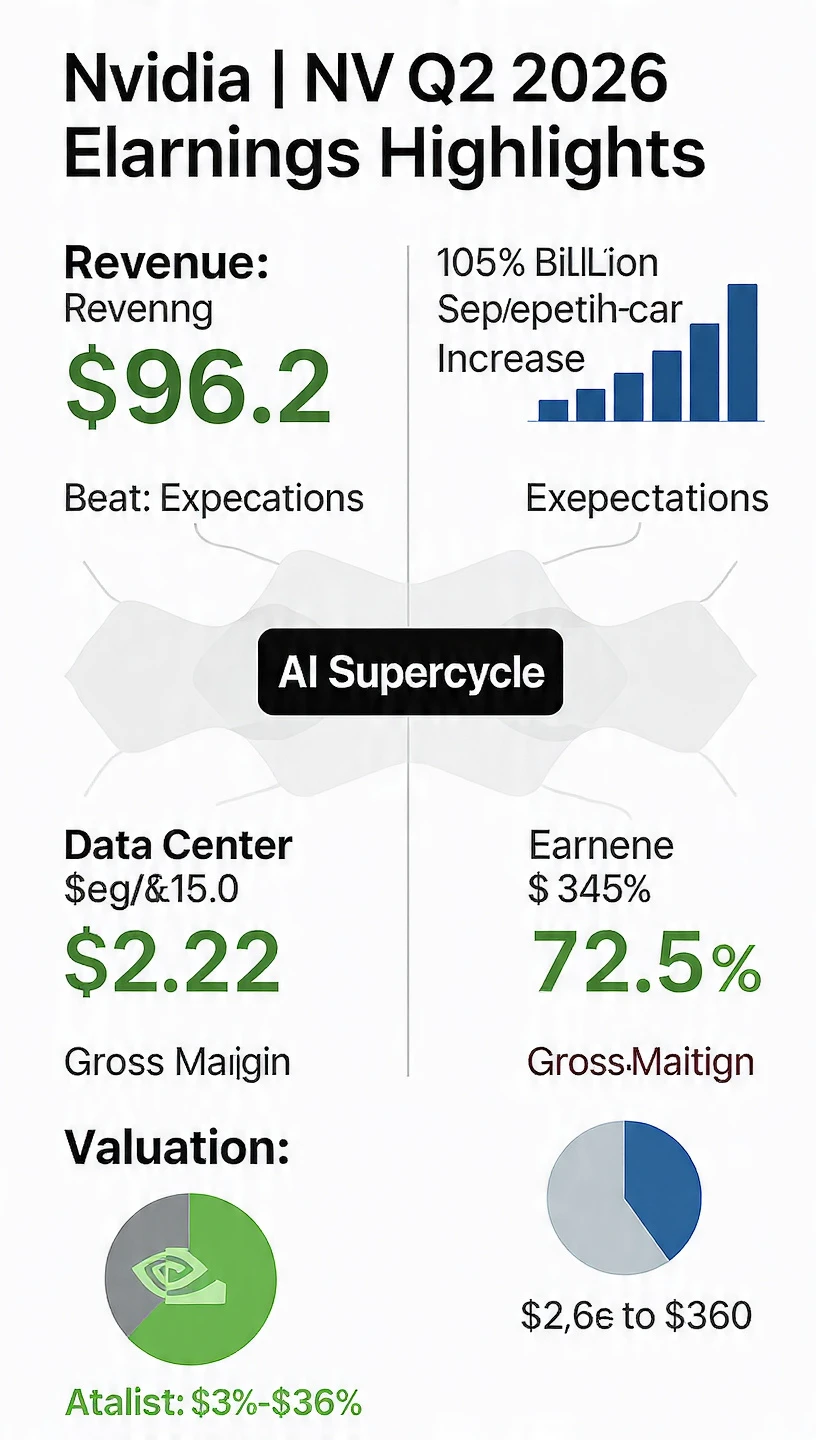
NVIDIA представила очередной выдающийся отчёт, показав, почему бум инфраструктуры ИИ остаётся одной из крупнейших тем на мировых рынках. Компания сообщила о квартальной выручке в размере 96,22 миллиарда долларов, что на 106% больше в годовом выражении и на 18% больше по сравнению с предыдущим кварталом. Чистая прибыль достигла около 59,69 миллиарда долларов, а скорректированная прибыль на акцию составила 2,22 доллара, превысив ожидания около 2,09 доллара. Главным показателем стала выручка Data Center в размере 89 миллиа
HighAmbition
#NVIDIAEarnings
Отчёт NVIDIA: станет ли 221 доллар началом следующего крупного движения?
NVIDIA представила очередной выдающийся отчёт, продемонстрировав, почему бум инфраструктуры ИИ остаётся одной из крупнейших тем на мировых рынках. Компания отчиталась о квартальной выручке в 96,22 миллиарда долларов, что на 106% больше по сравнению с аналогичным периодом прошлого года и на 18% больше по сравнению с предыдущим кварталом. Чистая прибыль достигла около 59,69 миллиарда долларов, а скорректированная прибыль на акцию составила 2,22 доллара, превысив ожидания на уровне около 2,09 доллара. Главным показателем стала выручка подразделения Data Center в размере 89 миллиардов долларов, увеличившаяся на 117% год к году. И выручка, и прибыль превысили ожидания, что сделало этот квартал ещё одним мощным результатом для NVIDIA.
Если бы мне пришлось оценивать этот отчёт, я бы поставил NVIDIA оценку A+. Но для трейдеров сильная отчётность — лишь начало. Главный вопрос заключается в том, сможет ли NVIDIA превратить эти финансовые показатели в ещё одно крупное движение акций от текущей ориентировочной цены в 221 доллар.
Показатель выручки в 96,2 миллиарда долларов впечатляет, поскольку NVIDIA больше не растёт с небольшой базы. Компания приближается к 100 миллиардам долларов квартальной выручки, сохраняя при этом трёхзначные темпы роста год к году. Это показывает, насколько агрессивно технологические компании инвестируют в вычисления для ИИ, центры обработки данных и ускоренную инфраструктуру.
Показатель Data Center в 89 миллиардов долларов ещё важнее. Теперь на Data Center приходится примерно 92% общей выручки, что доказывает: именно инфраструктура ИИ обеспечивает рост бизнеса. Подразделение выросло на 117% год к году и на 18% по сравнению с предыдущим кварталом, превысив ожидания примерно в 86,3 миллиарда долларов.
NVIDIA больше не является просто компанией по производству GPU. Её экосистема охватывает вычисления, сетевые технологии, системы и программное обеспечение. Эта более широкая платформа даёт значительное конкурентное преимущество, поскольку клиенты, создающие инфраструктуру ИИ, могут полагаться на NVIDIA в разных частях стека.
Рентабельность — ещё одна важная сильная сторона. NVIDIA получила около 59,7 миллиарда долларов чистой прибыли и сохранила валовую маржу на уровне около 75%.
Это означает, что компания не только наращивает продажи, но и превращает огромный объём выручки в прибыль. Высокая рентабельность позволяет NVIDIA активно инвестировать в исследования, производство, новые архитектуры и будущие платформы ИИ, продолжая генерировать значительный денежный поток.
Торговая стратегия
Текущая ориентировочная цена составляет 221 доллар. Я по-прежнему придерживаюсь фундаментально бычьего взгляда, но не стал бы бездумно покупать акции вслед за ростом. Сильные фундаментальные показатели создают основу, а движение цены определяет момент входа.
Первой важной зоной поддержки является диапазон 218–220 долларов. Если NVDA удержит эту область, краткосрочная бычья структура останется привлекательной. Первым важным подтверждением пробоя станет уровень 225 долларов.
Выше 225 долларов я бы следил за следующими уровнями:
228 → 232 → 236 → 240 → 245 → 250 долларов
Если уровень 225 долларов будет пробит на высоком объёме, первой целью станет 228 долларов. Движение выше 228 долларов может открыть путь к диапазону 232–236 долларов. Если уровень 236 долларов будет уверенно пробит, следующей крупной зоной станет диапазон 240–245 долларов.
Выше 245 долларов внимание сосредоточится на психологическом уровне 250 долларов.
План на случай отката
Вместо того чтобы покупать на уровне 221 доллара, более консервативный трейдер может дождаться диапазона 214–218 долларов. Если цена достигнет этой области, стабилизируется и покупатели вернутся, бычий разворот может предложить более выгодную точку входа с точки зрения соотношения риска и доходности.
Если NVDA потеряет уровень 214–215 долларов на фоне сильного давления продавцов, краткосрочная структура ослабнет. Следующей важной зоной станет диапазон 210–211 долларов. Уверенный пробой ниже 210–211 долларов будет серьёзным предупреждением и может сигнализировать о более глубокой коррекции.
В рамках управления рисками размер позиции должен оставаться контролируемым. Даже сильная компания может столкнуться с резким снижением. Фиксацию прибыли можно рассматривать в районе 225–228 долларов, затем 232–236 долларов и снова в районе 240–245 долларов. Если уровень 250 долларов будет пробит на фоне сильного импульса, оставшейся небольшой позицией можно управлять с помощью трейлинг-стратегии.
Что важно дальше
Инвесторы следят за расходами на инфраструктуру ИИ, капитальными затратами гипермасштабируемых компаний, спросом со стороны Data Center, внедрением Blackwell, спросом на Rubin, маржой, затратами на память и компоненты, доступностью поставок, Китаем и конкуренцией со стороны альтернативных ускорителей ИИ.
Прогноз NVIDIA на следующий квартал имеет особое значение. Компания ожидает выручку примерно в 108 миллиардов долларов, а руководство обозначило рост выручки примерно на 70% к 2028 финансовому году.
Основные риски столь же очевидны: ожидания чрезвычайно высоки, затраты на память и компоненты могут давить на маржу, а любое замедление капитальных расходов на ИИ может повлиять на будущий рост. Текущий прогноз NVIDIA также не предполагает выручку от вычислений Data Center в Китае, что делает этот рынок ещё одной важной переменной.
Итоговый прогноз
От уровня 221 доллар моя базовая цель составляет 232–245 долларов, при этом 250 долларов возможны, если уровни 236 и 245 долларов будут пробиты на высоком объёме.
Поддержка: 218–220 долларов
Защитная поддержка: 214–215 долларов
Основное предупреждение: 210–211 долларов
Пробой: 225 долларов
Цели: 228 → 232 → 236 → 240 → 245 → 250 долларов
За этот отчёт NVIDIA заслуживает оценки A+.
Рост выручки, прибыли и Data Center показывает, что спрос на ИИ остаётся мощным, а прогноз выручки на следующий квартал в размере 108 миллиардов долларов поддерживает позитивную историю будущего.
На уровне 221 доллар я сохраняю бычий настрой, но придерживаюсь дисциплины. Я бы не стал бездумно покупать вслед за ростом. Я бы следил за диапазоном 218–220 долларов как за поддержкой, а за уровнем 225 долларов — как за подтверждением. Выше 225 долларов путь к 228 долларам, диапазону 232–236 долларов, а затем к 240–245 долларам становится всё более интересным. Уверенный пробой выше 245 долларов напрямую сфокусирует внимание на уровне 250 долларов.
Главный вопрос теперь уже не в том, получает ли NVIDIA выгоду от ИИ. Очевидно, что получает. Вопрос в том, сможет ли спрос на инфраструктуру ИИ оставаться достаточно сильным, чтобы NVIDIA продолжала демонстрировать выдающийся рост уже с огромной базы выручки.
Если это произойдёт, 221 доллар со временем может выглядеть ещё одним этапом гораздо более крупного движения. Если ожидания станут слишком высокими, маржа ослабнет или расходы на ИИ замедлятся, волатильность может резко вырасти.
Мой план прост: уважать уровни поддержки, подтверждать пробои, частично фиксировать прибыль и контролировать риск снижения.
Достигнет ли NVDA сначала 230 долларов, сначала 240 долларов или сразу направится к 250 долларам?Это и есть основная бычья аргументация в данном случае.
#GateStockInsightsChallenge +#NVIDIA
repost-content-media
NVDA+0,23%
  • 1
#GateStockInsightsChallenge +#SPCX
Сможет ли SPCX восстановиться после разблокировки и вернуться к 150 долларам?
Главный вопрос для акций SpaceX заключается в том, сможет ли SPCX вернуть психологически важный уровень в 150 долларов после недавних разблокировок акций, или текущее восстановление — лишь временный отскок перед новым снижением. Ситуация необычно сбалансирована, поскольку технический импульс, оценка и будущее предложение акций подают противоречивые сигналы.
SPCX начала торговаться на Nasdaq 12 июня 2026 года по цене IPO 135 долларов. 16 июня акции резко выросли до исторического мак
HighAmbition
#GateStockInsightsChallenge +#SPCX
Сможет ли SPCX восстановиться после разблокировки акций и вернуться к 150 долларам?
Главный вопрос для акций SpaceX заключается в том, сможет ли SPCX вернуть психологически важный уровень в 150 долларов после недавних разблокировок акций, или текущее восстановление — лишь временный отскок перед новым снижением. Ситуация необычно сбалансирована, поскольку технический импульс, оценка и будущее предложение акций подают смешанные сигналы.
SPCX начала торговаться на Nasdaq 12 июня 2026 года по цене IPO 135 долларов. 16 июня акции достигли исторического максимума в 225,64 доллара, прибавив более 67% всего за четыре торговых дня. Затем ралли резко развернулось, и 3 августа акции упали до 104,83 доллара, что соответствует снижению примерно на 53,5% от пика до минимума. К закрытию 25 августа SPCX восстановилась до 137,95 доллара, поднявшись на 31,6% от августовского минимума и лишь немного превысив цену IPO. Однако акции по-прежнему примерно на 38,8% ниже рекордного максимума.
Главным катализатором стал поэтапный график разблокировки акций. 6 августа около 911 миллионов акций на сумму примерно 100 миллиардов долларов получили право на торговлю, что более чем вдвое увеличило объём акций в свободном обращении. Многие трейдеры ожидали масштабных продаж инсайдеров и серьёзного обвала, но произошло обратное: в день разблокировки SPCX прибавила более 6%, а на следующей сессии — почти 16%. Вторая партия примерно из 319 миллионов акций была разблокирована 20 августа и вновь не вызвала ожидаемого обвала, хотя в тот день акции упали примерно на 2,6%.
Однако проблема предложения ещё не решена.
В сентябре ожидается разблокировка ещё около 700 миллионов акций, а в октябре — примерно такого же объёма. В конечном итоге ожидается, что около 88% из примерно 13 миллиардов акций SpaceX получат право на торговлю к 2027 году.
Таким образом, сентябрь может принести потенциальное событие разблокировки на сумму 116 миллиардов долларов. Это означает, что рынок успешно поглотил две разблокировки, однако более крупные будущие партии по-прежнему представляют значительный риск.
Объём торгов — ещё один важный тревожный сигнал. 25 августа SPCX торговалась примерно 53 миллионами акций по сравнению со среднедневным объёмом около 118 миллионов. Это означает, что недавняя торговая активность составляет менее половины среднего уровня.
Ралли к 150 долларам на снижающемся объёме выглядит менее убедительно, чем прорыв, поддержанный активным участием институциональных инвесторов. Для устойчивого движения выше 150 долларов я хотел бы увидеть значительный рост объёма — в идеале выше среднего уровня в 118 миллионов акций.
Волатильность акций также делает ситуацию особенно интересной. При бете около 6,5 SPCX может двигаться значительно сильнее широкого рынка. Это создаёт возможности для трейдеров, но одновременно делает управление рисками крайне важным. Один крупный заголовок может потенциально вызвать двузначное процентное движение в любом направлении.
Другим важным источником недавнего восстановления был объём коротких позиций. Сообщается, что до первой разблокировки объём коротких позиций достигал примерно 34% акций в свободном обращении, то есть около 206–208 миллионов акций. К середине августа этот показатель снизился примерно до 11%, поскольку объём свободного обращения увеличился, а продавцы в короткую закрыли позиции. Это закрытие позиций создало дополнительное покупательское давление и помогло ускорить восстановление. Однако значительная часть этого топлива теперь исчезла. Поэтому будущий рост всё больше должен обеспечиваться реальными новыми покупателями, а не вынужденным закрытием коротких позиций.
Настроения аналитиков в целом остаются бычьими, хотя огромный диапазон ценовых ориентиров подчёркивает неопределённость вокруг SPCX.
Сообщается, что акции покрывают около 33 аналитиков, большинство из которых сохраняют рейтинги «Покупать» или «Настоятельно покупать». Средние целевые цены находятся примерно в диапазоне 216–232 долларов, а наиболее агрессивный прогноз достигает 450 долларов. Morgan Stanley сохранил целевую цену 300 долларов, а его бычий сценарий предполагает около 600 долларов, главным образом исходя из потенциальных возможностей в сфере ИИ.
JPMorgan недавно подтвердил рейтинг Overweight с целевой ценой 240 долларов, а Bernstein установил цель в 248 долларов.
С медвежьей стороны Phillip Securities установила цель в 75 долларов, DZ Bank присвоил рейтинг «Продавать» с целью 100 долларов, а оценка справедливой стоимости Morningstar составляет около 62 долларов.
Огромная разница между 62 и 450 долларами демонстрирует, насколько сильно рынок разделён во взглядах на будущую оценку SpaceX.
Фундаментальный спор выглядит достаточно просто. Медведи утверждают, что рыночная капитализация SPCX примерно в 1,8 триллиона долларов чрезвычайно высока по сравнению с прогнозируемой выручкой в 2026 году на уровне около 18,7 миллиарда долларов. Также ожидается, что в 2026 году компания останется убыточной: прогнозы предполагают убыток с возможным возвращением к прибыльности в 2027 году. С этой точки зрения в текущую цену акций уже заложен экстраординарный будущий рост.
Быки смотрят дальше сегодняшних показателей прибыли. Они считают, что рынок недооценивает амбиции SpaceX в сфере ИИ, расширение Starlink, доминирование в запусках, возможности, связанные с Grok, и планы по созданию орбитальных центров обработки данных. Сообщаемое партнёрство с Nvidia и ускорение запуска орбитальных центров обработки данных на базе ИИ к концу 2027 года укрепили долгосрочный бычий сценарий. Интерес институциональных инвесторов также оказывает поддержку: сообщается, что Harvard и University of California владеют значительными позициями, а ARK Invest также покупает акции.
Итак, сможет ли SPCX вернуться к 150 долларам?
При цене 137,95 доллара акциям нужен рост всего примерно на 8,7%, чтобы достичь 150 долларов. Учитывая экстремальную волатильность, такое движение вполне достижимо, потенциально даже за одну сильную сессию. В ходе предыдущих попыток восстановления SPCX уже поднималась в зону 146–148 долларов, показывая, что уровень 150 долларов находится в пределах досягаемости.
Проблема в том, что 150 долларов — это не просто ещё один ценовой уровень. Это важная психологическая и техническая зона сопротивления. Предыдущие попытки приблизиться к максимуму $140s не увенчались успехом, а текущее восстановление теряет часть импульса из-за слабого объёма. Поэтому временный выход выше 150 долларов автоматически не будет означать подтверждённый прорыв.
На мой взгляд, восстановление после разблокировки является реальным и более сильным, чем ожидали многие трейдеры. Тот факт, что SPCX пережила две крупные разблокировки без обвала, обнадёживает и указывает на то, что продажи инсайдеров могут быть более контролируемыми, чем опасались. Однако разблокировки в сентябре и октябре остаются нерешённым вопросом, а текущему ралли не хватает подтверждения объёмом, необходимого для мощного устойчивого прорыва.
Наиболее вероятным сценарием на ближайший период, на мой взгляд, являются продолжение волатильности и консолидация между примерно нижним уровнем $130s и зоной сопротивления 150–152 доллара. Уверенный прорыв выше 152 долларов может открыть путь к 160 долларам и потенциально выше. С другой стороны, отбой в районе 150 долларов может вернуть SPCX к 135 долларам, а более глубокая поддержка потенциально появится в нижней части диапазона 130 долларов.
Для формирования более сильного бычьего сценария я бы внимательно отслеживал три фактора: во-первых, превысит ли растущий объём средний уровень примерно в 118 миллионов акций; во-вторых, успешно ли SPCX переживёт сентябрьскую разблокировку, удержавшись выше цены IPO в 135 долларов; и в-третьих, продемонстрирует ли SpaceX ощутимый прогресс в сферах ИИ, Starlink и монетизации орбитальных центров обработки данных, а не будет полагаться исключительно на объявления.
Краткосрочные трейдеры, готовые принять экстремальную волатильность, могут рассмотреть покупки при укреплении выше 140 долларов с целями 150–152 доллара и затем потенциально 160 долларов, сохраняя строгий контроль рисков. Долгосрочные инвесторы могут предпочесть дождаться успешного прохождения сентябрьской разблокировки или более убедительных доказательств того, что возможности ИИ и орбитальных центров обработки данных способны трансформироваться в значительную выручку.
В заключение, восстановление SPCX реально, и рынок, похоже, был слишком пессимистичен относительно непосредственного влияния разблокировок. Возвращение к 150 долларам от уровня 137,95 доллара вполне возможно, однако для убедительного возврата выше 150 долларов потребуются более сильный объём и дальнейшие фундаментальные катализаторы. Разблокировки в сентябре и октябре остаются главными препятствиями.
Таким образом, SPCX представляет собой привлекательную, но чрезвычайно рискованную ситуацию. Бычий сценарий обладает огромным потенциалом, однако риски, связанные с оценкой и предложением акций, нельзя игнорировать. На данный момент 150–152 доллара — ключевое поле битвы: отбой может привести к новому откату, тогда как прорыв на высоком объёме способен сигнализировать о начале гораздо более масштабного восстановления к 160 долларам и выше.
repost-content-media
SPCX+0,42%
#CandyDrop1BTCForOldUsers
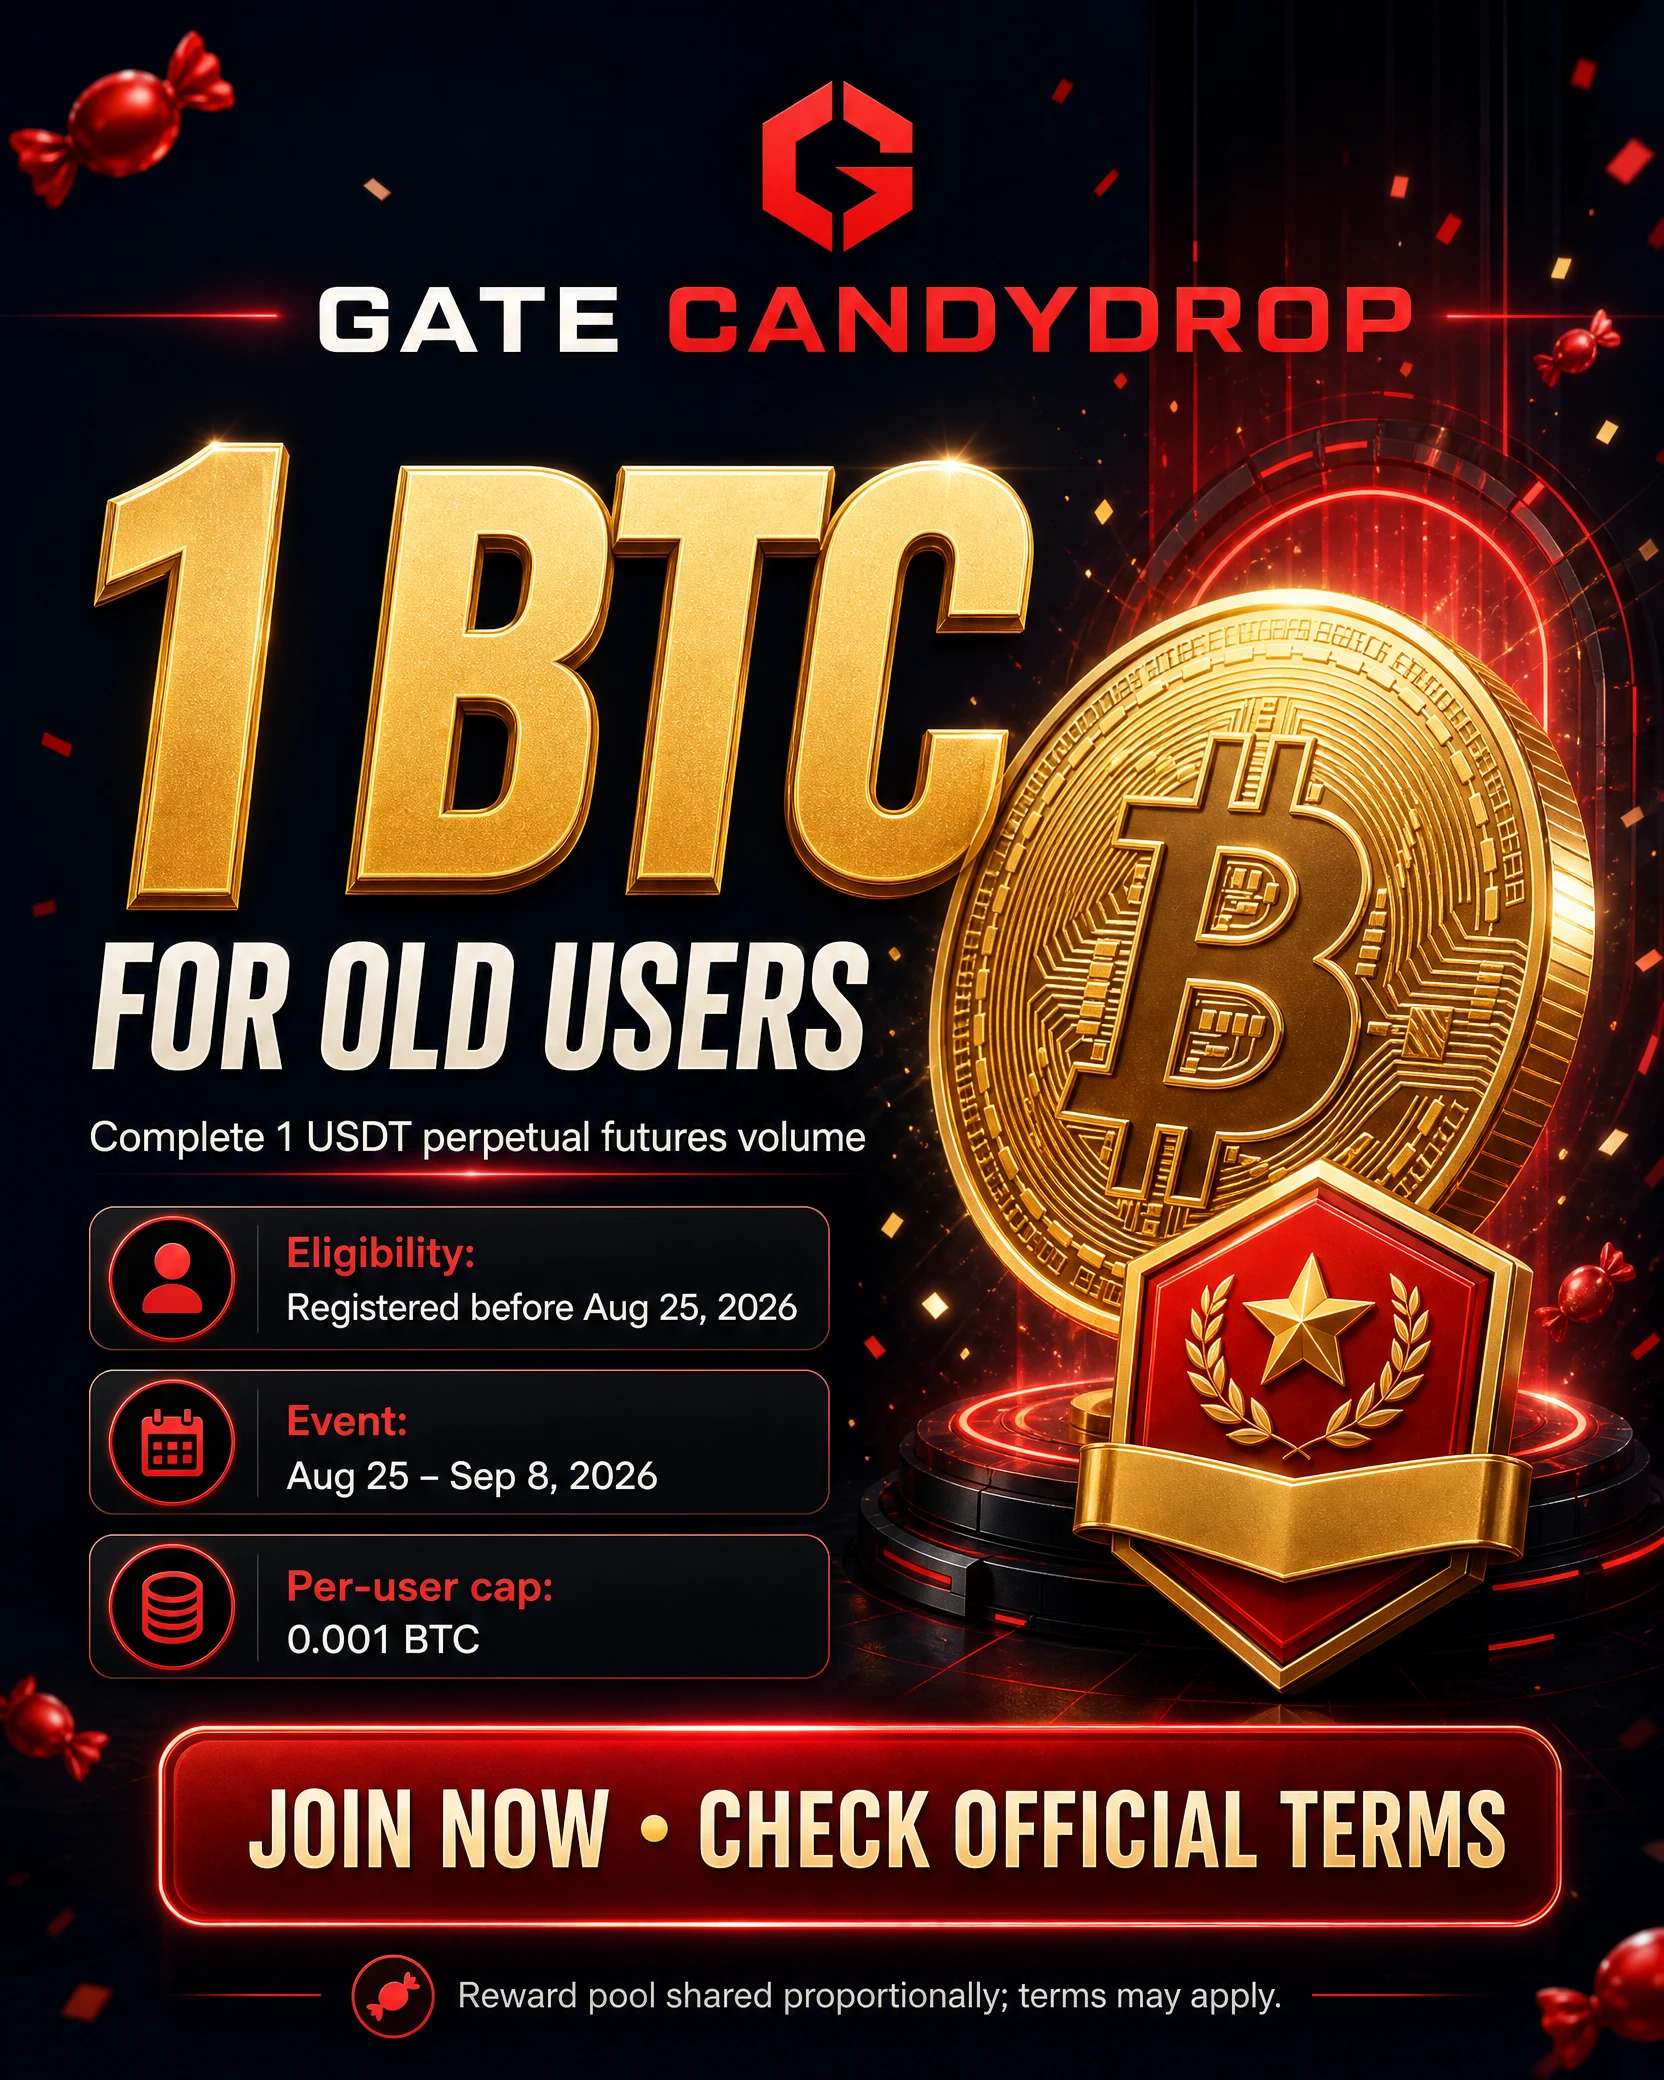
Gate запустила специальную кампанию CandyDrop для существующих пользователей с общим призовым фондом 1 BTC. Кампания привлекает внимание, поскольку требование для участия крайне небольшое по сравнению с размером призового фонда. Подходящим пользователям нужно лишь выполнить минимальное требование по торговому объёму бессрочных фьючерсов в период кампании. На мой взгляд, это интересная возможность для давних пользователей Gate, но фактическая ценность зависит от числа участников и итогового распределения фонда в 1 BTC.
CandyDrop — это система вознаграждений Gate на ос
HighAmbition
#CandyDrop1BTCForOldUsers
Gate запустила специальную кампанию CandyDrop для существующих пользователей, предлагая общий призовой фонд в размере 1 BTC. Кампания привлекает внимание, поскольку требование для участия крайне небольшое по сравнению с размером призового фонда. Подходящим пользователям нужно лишь выполнить минимальное требование по торговому объёму бессрочных фьючерсов в течение периода кампании. На мой взгляд, это интересная возможность для давних пользователей Gate, однако фактическая ценность зависит от числа участников и итогового распределения фонда в размере 1 BTC.
CandyDrop — это система вознаграждений Gate на основе заданий, в рамках которой пользователи выполняют определённые действия и получают конфеты, дающие право на промо-вознаграждения. В зависимости от кампании задания могут включать торговлю, депозиты или другие действия на платформе. У каждой кампании свои правила участия, период проведения и механизм вознаграждения, поэтому перед участием пользователям всегда следует проверять официальные условия.
Для кампании «1 BTC для старых пользователей» ключевое требование заключается в том, что аккаунт Gate должен быть зарегистрирован до 2026-08-25 00:00 UTC+8. Это означает, что промоакция предназначена именно для пользователей, у которых уже был аккаунт до указанного крайнего срока. Пользователи, зарегистрировавшиеся после этого времени, не могут участвовать в данной кампании. Подходит только основной аккаунт, а активность субаккаунтов не суммируется с активностью основного аккаунта автоматически. Использование нескольких аккаунтов или злоупотребление вознаграждениями также может привести к дисквалификации.
Мероприятие проходит с 2026-08-25 18:00 до 2026-09-08 18:00 UTC+8, что даёт подходящим пользователям примерно две недели на выполнение требования. Одна из наиболее важных деталей заключается в том, что пользователям следует присоединиться к кампании до совершения квалифицирующей сделки. Если сначала совершить сделку, а затем нажать «Join Now», эта активность может не засчитаться. Самая безопасная последовательность проста: открыть кампанию CandyDrop, присоединиться к мероприятию, а затем выполнить необходимую активность с бессрочными фьючерсами в течение официального периода мероприятия.
Минимальное квалифицирующее требование составляет всего 1 USDT торгового объёма бессрочных фьючерсов. По сравнению со многими торговыми промоакциями, требующими торгового объёма в сотни или тысячи долларов, это крайне мало. Однако требование относится именно к торговому объёму, а не просто к внесению 1 USDT. Перед совершением сделки пользователям всё же следует проверить минимальный размер ордера и точные условия кампании.
Теперь самое важное: призовой фонд в размере 1 BTC не означает, что каждый участник получит 1 BTC. Это общий призовой фонд, распределяемый между подходящими пользователями в соответствии с механизмом распределения конфет в рамках кампании. Если биткоин стоит около 78 700 долларов, весь фонд в размере 1 BTC эквивалентен примерно 78 700 долларов. Также предусмотрено максимальное вознаграждение в размере 0,001 BTC на пользователя, что при цене BTC 78 700 долларов составит примерно 78,70 доллара.
Однако максимальный эквивалент в 78,70 доллара не гарантирован. Итоговое распределение зависит от механизма распределения в рамках кампании и числа квалифицировавшихся участников. Если участников станет очень много, среднее вознаграждение может оказаться значительно меньше. Поэтому пользователям следует воспринимать показатель в 1 BTC как общий промо-фонд, а не как гарантированную индивидуальную выплату.
Сроки выплаты вознаграждения — ещё один важный момент. После выполнения квалифицирующей активности конфеты могут появиться примерно через 1–3 часа. Ожидается, что итоговое вознаграждение в BTC будет распределено в течение 14 рабочих дней после окончания кампании. Поэтому выполнение сделки не означает, что BTC поступят немедленно. Пользователям следует дождаться окончательного расчёта и официального распределения.
Рыночная ситуация также делает эту кампанию интересной. В последнее время биткоин торговался в районе 78 700 долларов, а общие настроения на крипторынке сместились в сторону сильного спроса на рискованные активы. Индекс страха и жадности находился около отметки 80, указывая на сильную жадность, а общая капитализация крипторынка составляла около 2,75 триллиона долларов. Согласно указанному рыночному срезу, биткоин также вырос примерно на 13,6% за предыдущие семь дней.
Доминирование биткоина на уровне около 59,6% указывает на то, что значительная часть рыночного капитала по-прежнему сосредоточена в BTC. Ethereum торговался около 2 490 долларов, а Solana — примерно по 101 доллару. Эти цены могут быстро меняться, поскольку крипторынки работают непрерывно, однако общая картина указывает на улучшение аппетита к риску и возобновление активности трейдеров.
С точки зрения Gate эта кампания имеет стратегический смысл. Когда рыночная активность растёт, биржи хотят вернуть неактивных пользователей, увеличить торговый объём и улучшить ликвидность. Предлагая призовой фонд в размере 1 BTC специально для давних пользователей, Gate даёт существующим пользователям причину вернуться и взаимодействовать с платформой.
Для подходящих пользователей это создаёт возможность заработать BTC при выполнении очень небольшого квалифицирующего требования.
Моё личное мнение положительное, но реалистичное. Я считаю это интересной промоакцией с низким порогом участия для подходящих пользователей Gate. Главная привлекательность заключается не в том, что каждый получит большое количество BTC, поскольку это явно не гарантируется. Привлекательность — в крайне низком пороге для участия. Если вы уже понимаете принцип работы бессрочных фьючерсов и можете ответственно выполнить требование, нет особых причин игнорировать эту возможность лишь потому, что индивидуальное вознаграждение может оказаться небольшим.
В то же время я бы не называл кампанию полностью безрисковой. Торговля бессрочными фьючерсами связана с рыночным риском, а кредитное плечо может превратить даже небольшую сделку в ощутимый убыток. Пользователям никогда не следует увеличивать размер позиции только потому, что доступно промо-вознаграждение. Если требование составляет всего 1 USDT квалифицирующего объёма, нет разумных причин создавать ненужную экспозицию или использовать чрезмерное кредитное плечо ради бонуса.
Ещё один важный фактор — число участников.
Призовой фонд в размере 1 BTC фиксирован. Если в мероприятии примет участие относительно небольшое число подходящих пользователей, потенциальное распределение может оказаться более привлекательным. Но если квалификацию пройдут тысячи или больше пользователей, тот же 1 BTC придётся распределить между гораздо более широкой базой участников. Это означает, что итоговое вознаграждение может оказаться значительно ниже, чем первоначально предполагает заголовочная цифра.
Мой подход был бы простым. Во-первых, убедиться, что ваш аккаунт Gate был зарегистрирован до крайнего срока 2026-08-25 00:00 UTC+8. Во-вторых, перейти в кампанию CandyDrop и нажать «Join Now» до начала торговли. В-третьих, выполнить только необходимый квалифицирующий объём по бессрочным фьючерсам. В-четвёртых, проверить, появились ли конфеты после квалифицирующей активности. Наконец, дождаться официального распределения BTC, а не рассчитывать на мгновенную выплату.
Я также настоятельно рекомендую не создавать большие торговые объёмы только потому, что вы считаете: больший объём автоматически принесёт гораздо большее вознаграждение. В кампании предусмотрены определённый механизм распределения и максимальная выплата в размере 0,001 BTC на пользователя. Чрезмерная торговля может привести к дополнительным комиссиям, рыночной экспозиции и потенциальным убыткам без пропорциональной выгоды.
Самый безопасный подход — воспринимать это как возможность получить бонус, а не как торговую стратегию. Не открывайте позицию, которую не стали бы открывать обычно, только потому, что существует кампания CandyDrop. Не используйте агрессивное кредитное плечо и не создавайте ненужный объём. Ответственно выполнить минимальное требование гораздо разумнее, чем принимать дополнительный риск ради неопределённого дополнительного вознаграждения.
При цене BTC около 78 700 долларов весь призовой фонд в размере 1 BTC составляет примерно 78 700 долларов, а максимальное теоретическое индивидуальное распределение в размере 0,001 BTC — около 78,70 доллара. Это помогает понять масштаб промоакции. Целью должно быть получение потенциального бонуса, а не ожидание выплаты, способной изменить жизнь.
Кампания особенно интересна для давних пользователей Gate, у которых уже есть аккаунт, но которые были неактивны. Вместо требования внести крупный депозит или взять на себя значительные торговые обязательства Gate даёт этим пользователям относительно простую причину вернуться. Одновременно Gate получает выгоду за счёт роста вовлечённости, торговой активности и ликвидности. В этом смысле кампания может быть выгодной для обеих сторон при ответственном подходе.
Моё итоговое мнение положительное, но я бы рекомендовал сохранять умеренные ожидания. Если вы соответствуете условиям, я считаю, что кампанию стоит проверить, поскольку минимальное квалифицирующее требование крайне мало по сравнению с общим призовым фондом в размере 1 BTC. Но я бы не стал агрессивно гоняться за вознаграждением. Сначала присоединитесь, аккуратно выполните минимальную квалифицирующую активность, избегайте ненужного кредитного плеча и объёма, а затем дождитесь итогового распределения.
Коротко говоря, CandyDrop-кампания Gate «1 BTC для старых пользователей» — это промоакция с низким порогом участия, а не гарантированная крупная выплата. Заявленный приз привлекателен, квалификационное требование очень небольшое, а текущая бычья ситуация на крипторынке делает промоакцию ещё интереснее. Но фактическое вознаграждение зависит от числа участников и механизма распределения в рамках кампании, при этом максимальная индивидуальная выплата составляет 0,001 BTC.
Если вы зарегистрировались на Gate до крайнего срока для участия, это мероприятие определённо стоит проверить. Ответственно выполните необходимую активность, получите предусмотренное для вас распределение BTC и воспринимайте его как бонус, а не как причину принимать ненужный торговый риск. На мой взгляд, это самый разумный способ подойти к данной кампании.
repost-content-media
#EventContracts1%Reward
🔥 Конкурс Gate Event Contract Carnival уже стартовал — призовой фонд 200 000 USDT ждёт победителей! 🚀
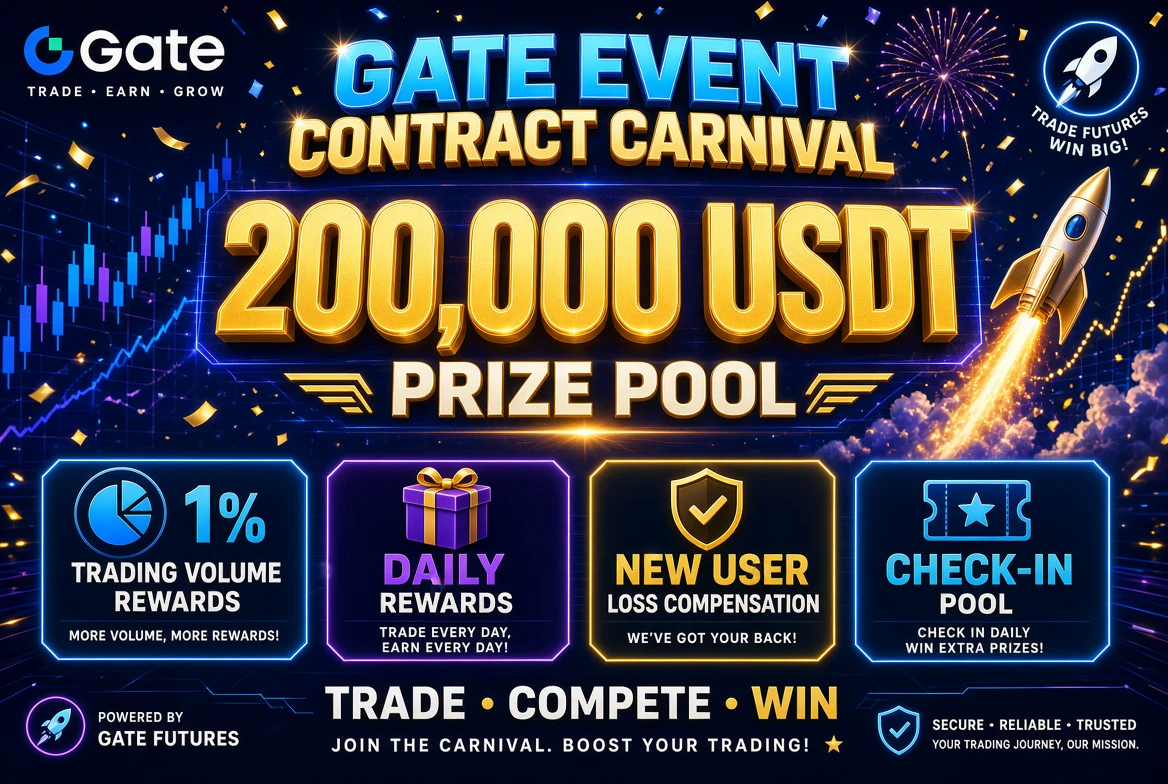
Gate официально запустила конкурс Event Contract Carnival, и эта кампания даёт трейдерам несколько разных способов получить награды вместо участия только в одном рейтинге. От компенсации убытка по первому ордеру для новых пользователей до наград в размере 1% от торгового объёма, ежедневных торговых бонусов и наград за ежедневные отметки — в период проведения события доступно множество возможностей.
📅 Период проведения: 26 августа, 14:00 — 2 сентября, 08:00 (UTC+8)
К
HighAmbition
#EventContracts1%Reward
🔥 Событие Gate Event Contract Carnival УЖЕ ЗАПУЩЕНО — призовой фонд 200 000 USDT ждёт участников! 🚀
Gate официально запустила конкурс Event Contract Carnival, и эта кампания предоставляет трейдерам несколько способов заработать награды вместо участия только в одной таблице лидеров. От компенсации убытка по первому ордеру для новых пользователей до наград в размере 1% от торгового объёма, ежедневных торговых бонусов и наград за ежедневные отметки — в период проведения события доступно множество возможностей.
📅 Период проведения: 26 августа, 14:00 — 2 сентября, 08:00 (UTC+8)
Кампания построена вокруг простой идеи: чем стабильнее вы участвуете и выполняете необходимые условия, тем больше у вас возможностей получить свою долю наград. Однако трейдерам всегда следует помнить, что награды ни в коем случае не должны быть причиной для принятия неоправданного торгового риска.
🌟 Стимул 1 — Новые пользователи получают компенсацию убытка по первому ордеру
Для новых пользователей Gate предлагает специальную защиту по первому ордеру. Первые 2 000 подходящих новых пользователей, чей первый ордер окажется убыточным, могут получить компенсацию в соответствии с фактическим убытком — максимум 5 USDT на человека.
Это может быть полезной возможностью для новичков, которые впервые пробуют Event Contracts.
Вместо того чтобы сразу стремиться к большому торговому объёму, новые пользователи могут начать с изучения принципов работы Event Contracts, осторожно совершить первую сделку и потенциально получить компенсацию, если первый ордер завершится соответствующим критериям убытком.
🏆 Стимул 2 — Награды в размере 1% от торгового объёма
Главная привлекательная особенность кампании — Peak Trading Competition с огромным призовым фондом 100 000 USDT. Награды распределяются по разным уровням торгового объёма, то есть трейдеры с большим подходящим объёмом могут претендовать на более крупные награды.
Одна из особенно важных целей — торговый объём в размере 1 000 000 USDT. Согласно правилам кампании, пользователи, достигшие торгового объёма не менее 1 миллиона USDT, гарантированно получают награду в размере 1%.
Также предусмотрен отдельный пул объёмом 50 000 USDT для распределения по торговому объёму. Подходящие пользователи, не получившие награды в таблице лидеров, всё ещё могут участвовать в распределении этого пула, а размер их награды определяется их долей подходящего торгового объёма. Максимальная награда составляет 500 USDT на человека.
💰 Стимул 3 — Награды за ежедневный торговый объём
Gate также вознаграждает трейдеров, поддерживающих стабильную ежедневную активность.
Уровень A требует ежедневного торгового объёма не менее 500 USDT и предлагает ежедневную награду в размере 2,5 USDT.
Уровень B требует ежедневного торгового объёма не менее 1 000 USDT и предлагает значительно большую ежедневную награду в размере 10 USDT.
Важно, что для получения соответствующих наград пользователи должны выполнить требования как минимум в течение 3 дней. Если вам удастся выполнять требования уровня B каждый день на протяжении всей кампании, потенциальная награда может составить до 70 USDT.
Это делает стабильность важнее одного дня с чрезвычайно большим торговым объёмом. Трейдерам, которые уже планируют регулярно участвовать, может быть проще организовать свою активность вокруг этих ежедневных порогов.
🎁 Стимул 4 — Награды за ежедневные отметки
Также предусмотрена возможность участия с меньшим объёмом через ежедневные отметки.
Чтобы выполнить условия для отметки, необходимо совершить как минимум 3 сделки и достичь минимального ежедневного торгового объёма в 20 USDT. Если вы выполните условия для отметки как минимум в течение 3 суммарных дней, то сможете принять участие в распределении призового фонда размером 10 000 USDT.
Это особенно интересно для трейдеров, которые не могут или не хотят конкурировать в таблице лидеров по большим объёмам. Вместо того чтобы гнаться за миллионами торгового объёма, участники могут сосредоточиться на выполнении относительно небольших требований к ежедневной активности и сохранять стабильность на протяжении всего события.
🔥 Моё мнение о кампании
На мой взгляд, главная сильная сторона этой акции заключается в том, что Gate создала несколько путей получения наград для разных типов пользователей. Трейдеры с большими объёмами могут нацелиться на призовой пул таблицы лидеров размером 100 000 USDT и награду в размере 1% от торгового объёма, тогда как другие участники могут сосредоточиться на пуле распределения 50 000 USDT по объёму, ежедневных торговых наградах или пуле отметок размером 10 000 USDT.
Если бы я участвовал, то в первую очередь сосредоточился бы на стабильном выполнении требований, а не на увеличении объёма исключительно ради получения наград. Например, трейдер, нацеленный на уровень B, мог бы планировать активность вокруг ежедневного требования в 1 000 USDT, а участник с меньшим объёмом — вокруг требования для отметки: 20 USDT и 3 сделки.
Важно понять условия кампании, подходящую торговую активность, расчёт наград и требования для их получения до начала участия. Простое увеличение объёма ради соответствия условиям получения награды может привести к неоправданным убыткам, поэтому управление рисками должно оставаться приоритетом.
🚀 Краткий обзор
💰 Общий призовой фонд: 200 000 USDT
🏆 Призовой фонд Peak Competition: 100 000 USDT
🔥 Пул распределения по объёму: 50 000 USDT
🎁 Пул отметок: 10 000 USDT
💵 Компенсация по первому ордеру для новых пользователей: до 5 USDT
📈 Уровень A: ежедневный объём 500 USDT → награда 2,5 USDT
🚀 Уровень B: ежедневный объём 1 000 USDT → награда 10 USDT
💎 Уровень B каждый день: до 70 USDT
🎯 Отметка: 3 сделки + ежедневный объём 20 USDT
🏅 Объём 1 миллиона USDT: гарантия награды в размере 1% согласно правилам кампании
⏰ Окончание события: 2 сентября, 08:00 (UTC+8)
👉 Зарегистрироваться и принять участие можно здесь: https://
gate.onelink.me/7pdk/830fdf479a8a6a77
Для пользователей Gate, которые уже торгуют Event Contracts, за этим событием определённо стоит следить.
Благодаря нескольким механизмам получения наград вам не обязательно быть крупнейшим трейдером в таблице лидеров, чтобы получить возможность заработать что-либо в рамках кампании.
Торгуйте стратегически, контролируйте свои риски и совершайте каждую сделку по чёткому плану. 🚀
repost-content-media
#TopFiveLeaguesPreMatchPredictor
⚽ ПРЕДМАТЧЕВЫЙ ПРОГНОЗ · ВЫПУСК 09 | BARCELONA vs ATHLETIC BILBAO
🔥 Barcelona vs Athletic Bilbao — Сможет ли Barça продолжить идеальный старт?
Нас ждёт один из самых интересных матчей Ла Лиги, и это не просто очередная встреча чемпионата. Barcelona готовится к своему первому домашнему матчу нового сезона, а Athletic Bilbao приезжает, чтобы реабилитироваться после разочаровывающего поражения в первом туре. Матч запланирован на 28 августа в 03:00 (UTC+8), и, по моему мнению, Barcelona подходит к этой встрече с явным преимуществом, однако у Athletic Bilbao доста
HighAmbition
#TopFiveLeaguesPreMatchPredictor
⚽ ПРЕДМАТЧЕВЫЙ ПРОГНОЗ · ВЫПУСК 09 | BARCELONA vs ATHLETIC BILBAO
🔥 Barcelona vs Athletic Bilbao — Сможет ли Barça продолжить идеальный старт?
Нас ждёт один из самых интересных матчей Ла Лиги, и это не просто очередная встреча чемпионата. Barcelona готовятся к своему первому домашнему матчу нового сезона, а Athletic Bilbao приезжает, стремясь реабилитироваться после разочаровывающего поражения в стартовом туре. Матч запланирован на 28 августа в 03:00 (UTC+8), и, на мой взгляд, Barcelona подходят к этой игре с явным преимуществом — однако Athletic Bilbao обладают достаточным качеством, чтобы создать действующим чемпионам проблемы на определённых отрезках встречи.
Мой прогноз — победа Barcelona, и я считаю, что наиболее реалистичный диапазон — победа со счётом 3-1 или 3-0. Однако я бы не стал полностью недооценивать Athletic, особенно если Barcelona позволят гостям находить пространство за своей линией обороны.
🔵🔴 BARCELONA — ОЧЕНЬ СИЛЬНЫЙ СТАРТ
Barcelona едва ли могли желать лучшего начала защиты титула. Команда Ханси Флика отправилась в Эльче и одержала убедительную победу со счётом 5-0, сразу показав, что их атакующая мощь остаётся главным оружием.
Результат впечатлил не только из-за пяти забитых мячей, но и благодаря тому, как Barcelona контролировали матч. Они создавали давление, быстро двигали мяч, атаковали с разных направлений и показали, что у них есть несколько игроков, способных решить исход встречи.
Рафинья стал одной из главных звёзд стартового матча, забив дважды, а Фермин Лопес также отличился два раза, и Карим Адейеми забил в дебютном матче. Энтони Гордон также сразу проявил себя, отдав две голевые передачи.
Это создаёт для Флика очень интересную ситуацию в атаке — но это хорошая проблема.
Теперь у Barcelona есть скорость, креативность и множество атакующих сочетаний. Ламин Ямаль может создавать опасность справа, Рафинья способен смещаться в центр или действовать слева, Фермин может атаковать пространство между полузащитой и обороной, а новички добавляют скорости и непредсказуемости.
И главный вопрос заключается в том, сможет ли Athletic остановить атакующее движение Barcelona на протяжении 90 минут.
Лично я считаю, что это будет чрезвычайно сложно.
🏟️ ДОМАШНЕЕ ПРЕИМУЩЕСТВО МОЖЕТ ОКАЗАТЬСЯ ОГРОМНЫМ
Это первый домашний матч Barcelona в новом сезоне, и поддержка трибун должна дать ещё одно важное преимущество.
Исторически Barcelona демонстрировали очень сильные результаты в домашних матчах против Athletic. Их недавняя статистика личных встреч явно в их пользу, и это психологическое преимущество нельзя игнорировать.
Barcelona также подходят к матчу после выездной победы со счётом 5-0, тогда как Athletic потерпели поражение от Sevilla со счётом 3-1.
Таким образом, Barcelona приезжают с уверенностью и атакующим импульсом, а Athletic сразу после поражения в стартовой игре предстоит встретиться с одной из сильнейших команд Испании.
С моей точки зрения, это создаёт для Athletic огромное давление с первой минуты.
🔴⚪ ATHLETIC BILBAO — ОПАСНЫЙ СОПЕРНИК, НО ЕГО ЖДЁТ СЕРЬЁЗНОЕ ИСПЫТАНИЕ
Athletic Bilbao не стоит оценивать только по поражению от Sevilla со счётом 3-1.
На их стартовый матч сильно повлияло раннее удаление Юри Берчиче, после которого Athletic играли вдесятером уже с 11-й минуты. Это полностью изменило тактическую ситуацию и крайне усложнило Athletic борьбу на равных.
Поэтому я не думаю, что счёт 3-1 отражает всю картину.
В составе Athletic есть талантливые игроки, способные создать Barcelona проблемы, особенно при быстрых атаках.
Нико Уильямс — очевидная угроза. Его скорость может оказаться чрезвычайно ценной против команды Barcelona, которая часто высоко поднимает линию обороны. Иñаки Уильямс также обладает скоростью и любит прямолинейные рывки, а Ойхан Сансет может добавить креативности между линиями.
Возвращение важных игроков также может придать Athletic больше баланса и уверенности.
Это означает, что Barcelona не могут просто считать этот матч лёгким.
Если Athletic выдержит стартовое давление Barcelona и найдёт возможности для контратак, они вполне могут забить.
⚔️ ГЛАВНАЯ БИТВА — АТАКА BARCELONA ПРОТИВ ОБОРОНЫ ATHLETIC
Для меня именно здесь, вероятно, и будет решён исход матча.
Скорее всего, Barcelona будут владеть мячом и постараются перемещать оборонительный блок Athletic из стороны в сторону. Цель будет заключаться в том, чтобы создавать разрывы, а затем использовать их с помощью быстрых комбинаций.
Ламин Ямаль будет одним из важнейших игроков в этом плане.
Если Ямаль получит мяч один на один с защитником, Barcelona сразу смогут создать опасность. Его способность смещаться в центр, взаимодействовать с полузащитниками и отдавать последний пас означает, что Athletic не могут сосредоточиться только на Рафинье.
Именно поэтому против Barcelona так сложно защищаться.
Если Athletic уделят слишком много внимания Ямалю, Рафинья сможет атаковать противоположный фланг.
Если они сосредоточатся на Рафинье, у Ямаля появится больше пространства.
Если они поднимут линию обороны выше, Barcelona смогут атаковать пространство за ней.
Если они сядут глубоко, у Barcelona будет достаточно технического мастерства, чтобы терпеливо разыгрывать мяч вокруг штрафной площади.
Именно эту тактическую задачу Athletic предстоит решить.
⚡ РАФИНЬЯ МОЖЕТ СТАТЬ КЛЮЧЕВЫМ ИГРОКОМ
Мой главный игрок для наблюдения — Рафинья.
Он уже забил дважды в стартовой победе Barcelona со счётом 5-0, а его смещения в центральные зоны делают его особенно опасным.
При значительной гибкости Barcelona в атаке способность Рафиньи смещаться в центр может стать важной частью атакующей системы Флика.
Ему не обязательно оставаться на фланге.
Он может опускаться глубже, комбинировать, атаковать штрафную и появляться на ударных позициях.
Из-за этого центральным защитникам Athletic сложнее решить, следовать ли за ним или сохранять структуру обороны.
Если Рафинья получит такую же свободу, как в матче против Эльче, я не удивлюсь, если он снова забьёт или отдаст голевую передачу.
🧠 ПЕДРИ И БИТВА В ПОЛУЗАЩИТЕ
Ещё одним важным фактором станет полузащита Barcelona.
Педри остаётся одним из важнейших игроков в системе Флика, поскольку Barcelona нужен футболист, способный контролировать темп, а не просто постоянно играть быстро.
Против Athletic важное значение будет иметь терпение.
Barcelona не нужно немедленно атаковать при каждом владении.
Они могут контролировать игру, перемещать Athletic по полю, ждать подходящего момента, а затем ускоряться.
Ожидается, что важную роль в полузащите также сыграет Марк Берналь, а возможное участие Родри добавляет матчу ещё одно интересное измерение.
Если Родри выйдет на поле, даже на ограниченный отрезок, его опыт и способность контролировать владение могут помочь Barcelona доминировать на последних минутах.
🚨 ГЛАВНЫЙ РИСК ДЛЯ BARCELONA
Несмотря на мою уверенность в Barcelona, есть одна серьёзная опасность, которую я бы не игнорировал: пространство за их линией обороны.
Barcelona часто играют с высокой линией, и это может стать опасным против быстрых нападающих Athletic.
Нико Уильямс и Иñаки Уильямс обладают скоростью, чтобы наказать даже за небольшую ошибку в обороне.
Если Barcelona потеряют мяч в полузащите, когда их крайние защитники будут выдвинуты вперёд, Athletic смогут немедленно провести контратаку.
Это главный путь, который я вижу к голу Athletic.
Поэтому Barcelona необходимо сохранять концентрацию в обороне, даже если они будут доминировать во владении.
🎯 КАК, ПО МОЕМУ ОЖИДАНИЮ, БУДЕТ РАЗВИВАТЬСЯ МАТЧ
Я ожидаю, что Barcelona начнут агрессивно.
Первые 15–20 минут могут иметь огромное значение.
Barcelona, вероятно, постараются прижать Athletic к своим воротам, сохранить владение и создать ранние моменты. Если они забьют быстро, думаю, матч может стать очень сложным для Athletic.
Больше всего меня беспокоит для Athletic то, что произойдёт, если Barcelona забьют до перерыва.
Если Athletic придётся раскрываться, Barcelona смогут использовать свободные зоны.
Это может очень быстро превратить счёт 1-0 в 2-0 или 3-0.
С другой стороны, если Athletic удастся долго сохранять счёт 0-0, их уверенность возрастёт. Barcelona могут стать немного нетерпеливее, и это способно создать возможности для Нико Уильямса и Иñаки Уильямса в контратаках.
Поэтому первый гол имеет чрезвычайно важное значение.
Если первыми забьют Barcelona, я решительно отдаю предпочтение Barcelona.
Если первыми забьют Athletic, весь прогноз изменится, поскольку Barcelona придётся отыгрываться.
📊 МОЯ ВЕРОЯТНОСТЬ ПОБЕДЫ
После учёта формы команд, домашнего преимущества, качества состава, атакующей мощи и недавних результатов личных встреч моя личная оценка вероятности такова:
Победа Barcelona — 72%
Ничья — 17%
Победа Athletic Bilbao — 11%
Это мои личные оценки вероятности, а не гарантированный исход.
Что касается голов, я ожидаю, что атакующая результативность Barcelona будет выше. Три или более голов вполне возможны, если матч раскроется после первого гола.
⭐ ИГРОК ДЛЯ НАБЛЮДЕНИЯ: РАФИНЬЯ
Если мне нужно выбрать одного игрока, который может оказать наибольшее влияние, я выбираю Рафинью.
Он уже начал сезон с двух голов и, похоже, готов продолжить свою сильную атакующую форму. Если Athletic не смогут помешать ему находить позиции в центре, он вновь может появиться на табло.
Но я также буду очень внимательно следить за Ламином Ямалем.
Его умение играть один на один может стать решающим, особенно против обороны, которой будет сложно закрыть всю ширину поля.
🚨 СМОЖЕТ ЛИ ATHLETIC СЕНСАЦИОННО ПОБЕДИТЬ?
Да, футбол всегда оставляет аутсайдеру шанс.
Если Athletic будут компактно обороняться, расстроят игру Barcelona, выиграют силовую борьбу и используют высокую линию обороны Barcelona через Нико и Иñаки Уильямсов, они могут создать серьёзные проблемы.
Но если смотреть на картину в целом, я не думаю, что вероятность достаточно высока, чтобы считать Athletic фаворитом.
У Barcelona слишком много атакующих инструментов, они играют дома, начали сезон с победы 5-0, а их недавняя статистика против Athletic чрезвычайно сильна.
Поэтому я по-прежнему доверяю действующим чемпионам.
🏁 ИТОГОВЫЙ ПРОГНОЗ
Победа Barcelona.
Мой основной прогноз: Barcelona 3-1 Athletic Bilbao.
Альтернативный прогноз: Barcelona 3-0 Athletic Bilbao.
Ожидаемый сценарий матча: владение Barcelona + постоянное давление + контратаки Athletic.
Ключевые игроки Barcelona: Рафинья, Ламин Ямаль, Педри и Фермин Лопес.
Главные угрозы Athletic: Нико Уильямс, Иñаки Уильямс и Ойхан Сансет.
Я больше всего ожидаю, что Barcelona в итоге сломят сопротивление обороны Athletic, и после первого гола хозяевам должно хватить качества, чтобы контролировать матч.
⚽ Мой итоговый прогноз — победа Barcelona, но я бы уважал угрозу контратак Athletic Bilbao и не назвал бы этот матч полностью безопасным с точки зрения риска.
#SKHynixSurgesOver5%
SK Hynix в настоящее время торгуется около 1 262 USDT на Gate, при этом последние ценовые движения указывают на бычью среднесрочную структуру, но краткосрочную консолидацию после сильного восстановления. Недавно цена поднялась примерно с 1 201 до 1 281 USDT, сформировав внутридневной диапазон почти в 6,7%. Согласно справочным данным, актив прибавил около 1,3% за 24 часа и примерно 3,2% за семь дней. Эта волатильность важна: покупатели сохраняют активность, но цена сейчас приближается к крупной зоне сопротивления, где может усилиться фиксация прибыли. Главный вопрос заключ
HighAmbition
#SKHynixSurgesOver5%
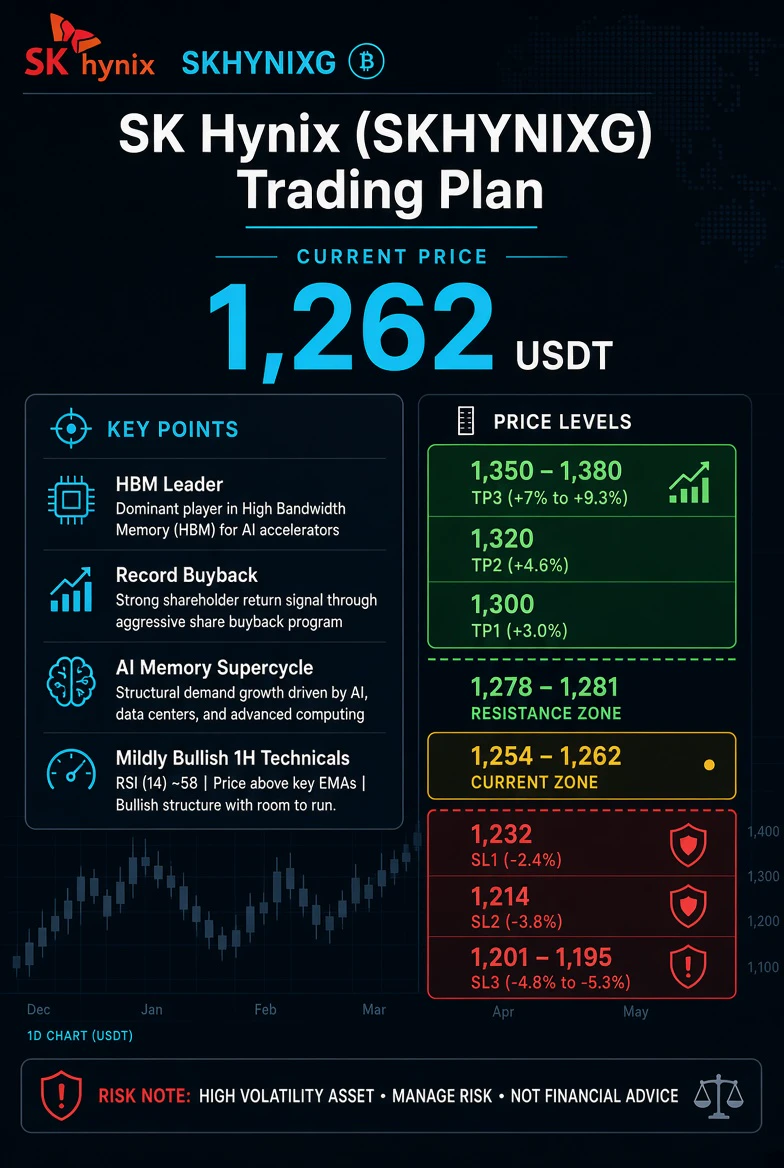
SK Hynix сейчас торгуется около 1 262 USDT на Gate, при этом последние ценовые движения указывают на бычью среднесрочную структуру, но краткосрочную консолидацию после сильного восстановления. Цена недавно поднялась примерно с 1 201 до 1 281 USDT, сформировав внутридневной диапазон почти в 6,7%. По справочным данным, актив прибавил около 1,3% за 24 часа и примерно 3,2% за семь дней. Эта волатильность важна: покупатели остаются активными, но цена приближается к важной зоне сопротивления, где может усилиться фиксация прибыли. Главный вопрос заключается в том, сможет ли SK Hynix пробить уровень 1 280–1 281 и продолжить движение к 1 300 и выше, или сначала откатится к 1 230–1 240.
Фундаментальная картина по-прежнему явно бычья. SK Hynix объявила о масштабной программе возврата капитала акционерам на сумму 40 триллионов корейских вон, то есть примерно 28–29 миллиардов долларов, включающей обратный выкуп и аннулирование акций, а также намерена направлять более 50% совокупного свободного денежного потока за 2025–2027 годы на выплаты акционерам. Рынок отреагировал резко: акции, торгующиеся в Корее, выросли примерно на 12% после объявления. Такой крупный обратный выкуп может поддержать прибыль на акцию, сократить количество акций в обращении и повысить доверие инвесторов. Что ещё важнее, это происходит в период, когда SK Hynix получает выгоду от высокого спроса на память, связанную с ИИ.
Крупнейшим структурным катализатором является память с высокой пропускной способностью, или HBM. SK Hynix остаётся одним из ведущих мировых поставщиков HBM, а её доля оценивается примерно в 56–60% в зависимости от сегмента и периода измерения. HBM необходима для современных ускорителей ИИ, что делает SK Hynix одним из главных бенефициаров продолжающегося расширения центров обработки данных для ИИ. Nvidia и другим производителям ИИ-чипов требуются всё большие объёмы высокопроизводительной памяти, а более крупные модели ИИ создают дополнительный спрос на пропускную способность и энергоэффективную память.
Это обеспечивает SK Hynix прямым доступом к одному из наиболее быстрорастущих направлений полупроводниковой отрасли.
Прогнозы для цикла памяти также остаются благоприятными. Bank of America назвал текущую ситуацию потенциальным суперциклом памяти и включил SK Hynix в число предпочтительных компаний сектора. Прогнозы указывают примерно на 51%-ный годовой рост выручки от DRAM и около 45%-ного роста выручки от NAND, а также на значительное увеличение средних отпускных цен. Если эти ожидания оправдаются, SK Hynix сможет получить выгоду от роста объёмов, более сильного ценообразования, улучшения маржи и увеличения генерации денежных средств. Компания также активно инвестирует в будущие мощности, включая запланированные инвестиции в память примерно на 54 триллиона вон, продолжая разработку передовых NAND-технологий, таких как продукты со 375 слоями.
Однако трейдерам не следует игнорировать риски. С начала года SK Hynix уже выросла примерно на 200–235% в зависимости от справочного листинга. После такого масштабного ралли резкие коррекции являются нормальным явлением. Фиксация прибыли, опасения по поводу оценки, изменения цен на память, рост предложения со стороны конкурентов, снижение расходов на ИИ или более широкая распродажа технологических активов могут вызвать значительное падение, даже если долгосрочные фундаментальные показатели остаются сильными. Главная опасность заключается в предположении, что сильные фундаментальные показатели означают возможность движения цены только вверх. При текущих уровнях оценки ожидания уже завышены, поэтому компании, возможно, потребуется и дальше превосходить прогнозы, чтобы сохранять сильную динамику.
С технической точки зрения часовой график остаётся конструктивным. Цена находится выше основных краткосрочных скользящих средних: средняя за 7 периодов расположена около 1 254–1 262, за 30 периодов — около 1 232, за 120 периодов — примерно на 1 219, а за 200 периодов — около 1 214. Такое расположение благоприятствует быкам, поскольку более короткие средние остаются выше более длинных.
Пока цена удерживается выше области 1 214–1 220, среднесрочная структура остаётся здоровой.
RSI находится около 58, что указывает на положительную динамику без экстремальной перекупленности. Это означает, что пространство для очередного движения вверх ещё сохраняется. Движение к 60–65 в сочетании с пробоем уровня 1 280 усилит бычий сценарий. MACD слегка положительный, что соответствует консолидации, а не подтверждённому развороту. Верхняя полоса Боллинджера находится около 1 278–1 280, а средняя — около 1 231. Таким образом, цена находится вблизи верхней границы недавнего диапазона, поэтому погоня за рынком менее привлекательна, чем ожидание либо подтверждённого пробоя, либо контролируемого отката. ADX около 19 также указывает на то, что более сильный направленный тренд ещё не сформировался в полной мере.
Первое крупное сопротивление находится на уровне 1 278–1 281. При движении от 1 262 к 1 281 рост составит примерно 1,5%. Подтверждённый пробой выше этой зоны может открыть путь к психологическому уровню 1 300. Движение от 1 262 до 1 300 составляет примерно 3,0%. Если покупатели закрепят 1 300 в качестве поддержки, следующей целью станет 1 320, что соответствует примерно 4,6%. Более сильное продолжение движения может привести цену к 1 350, или примерно к 7,0%, а расширение движения к 1 380 означало бы около 9,3% роста.
Снизу ближайшей точкой разворота является зона 1 254–1 262. Первая важная поддержка находится на 1 231–1 232, что примерно на 2,4% ниже уровня 1 262. Эта область объединяет 30-периодную скользящую среднюю и среднюю полосу Боллинджера, что делает её важной зоной для покупателей. Ниже расположена критическая структурная зона поддержки 1 214–1 220. Снижение к 1 214 составит примерно 3,8%. Если эта область устоит и покупатели вернутся, бычья структура останется в силе. Если уровень 1 214 будет уверенно пробит, вероятность более глубокой коррекции возрастёт.
Следующая зона снижения находится на 1 201–1 185. Движение к 1 201 означало бы снижение примерно на 4,8%, а уровень 1 185 — примерно на 6,1% от ориентира 1 262. Потеря 1 185 серьёзно ослабит текущую краткосрочную бычью гипотезу и может указывать на провал недавнего восстановления.
В рамках торговой стратегии я бы избегал слепой погони за ценой вблизи верхнего сопротивления. Предпочтительный сценарий пробоя — подтверждённое движение выше 1 280–1 281 при сильном импульсе и успешном удержании уровня. В таком случае TP1 составляет 1 300 (+3,0%), TP2 — 1 320 (+4,6%), а TP3 — 1 350–1 380 (+7,0% до +9,3%). Прибыль следует фиксировать поэтапно, а не ждать достижения конечной цели. Если цена вместо этого откатится, область 1 231–1 240 станет первой зоной для поиска бычьего разворота. Более глубокий тест 1 214–1 220 также может стать возможностью, если покупатели явно защитят этот уровень.
С точки зрения управления рисками, SL1 составляет 1 232, что примерно на 2,4% ниже ориентира 1 262.
Это подходит для агрессивных краткосрочных сделок, но может быть уязвимо к обычной волатильности. SL2 составляет 1 214, или примерно 3,8%, и больше подходит для свинг-сценария, поскольку находится ниже кластера основных скользящих средних. SL3 составляет 1 201–1 195, или примерно 4,8–5,3%. Поскольку этот стоп шире, размер позиции следует уменьшить. Трейдеру следует выбрать один подходящий стоп, а не рассматривать все три как одновременные уровни выхода.
Соотношение риска и доходности объясняет, почему время входа имеет значение. Вход на уровне 1 262 со SL2 на 1 214 предполагает риск примерно 3,8%, тогда как TP1 на 1 300 даёт лишь около 3,0% потенциала роста. TP2 повышает потенциальную доходность примерно до 4,6%, а TP3 на 1 350 даёт около 7,0%. Поэтому сценарий становится привлекательнее, если трейдер дождётся более выгодного входа после отката или подтвердит пробой перед входом. Небольшая позиция со структурно обоснованным стопом предпочтительнее крупной позиции с крайне тесным стопом, поскольку SK Hynix легко может пройти несколько процентных пунктов в условиях обычной волатильности.
Отсюда вероятны три сценария. Бычий сценарий — пробой выше 1 280–1 281 с последующим движением к 1 300, а затем к 1 320–1 350.
Если импульс останется сильным, возможен уровень 1 380. Нейтральный сценарий — консолидация примерно между 1 230 и 1 280, пока рынок переваривает недавнее ралли. Это не обязательно будет медвежьим сигналом: боковая консолидация может сформировать более сильную базу для последующего пробоя.
Медвежий сценарий начинается с устойчивого пробоя ниже 1 214, что открывает возможность движения к 1 201 и 1 185. Ниже 1 185 краткосрочная структура восстановления окажется серьёзно повреждена.
В перспективе следующих 6–12 месяцев я сохраняю конструктивный взгляд благодаря лидерству SK Hynix в HBM, присутствию в инфраструктуре ИИ, спросу, связанному с Nvidia, разработке передовых решений для памяти, масштабным инвестиционным планам и агрессивной политике возврата капитала акционерам. Если расходы на ИИ продолжат расти, а предложение HBM останется относительно ограниченным, прибыль и маржа могут сохраняться на высоком уровне. Основными долгосрочными рисками являются сокращение капитальных расходов на ИИ, падение цен на память, избыток предложения, усиление конкуренции и сжатие оценки.
Мой общий настрой бычий, но дисциплинированный, а не агрессивный. Выше 1 280–1 281 сценарий пробоя становится значительно сильнее, а уровня 1 300, 1 320 и 1 350–1 380 выступают основными ориентирами роста. Откат к 1 231–1 240 с последующим сильным разворотом может предоставить ещё более выгодную точку входа. Наиболее важная поддержка находится на 1 214–1 220. Пока 1 214 удерживается, я продолжу рассматривать слабость главным образом как коррекцию внутри более широкой бычьей структуры. Уверенный пробой ниже 1 214 потребует перехода к более защитному подходу.
Итоговая карта: TP1 1 300 (+3,0%), TP2 1 320 (+4,6%), TP3 1 350–1 380 (+7,0% до +9,3%). SL1 1 232 (-2,4%), SL2 1 214 (-3,8%), SL3 1 201–1 195 (-4,8% до -5,3%). Предпочтительная стратегия — дождаться либо подтверждённого пробоя выше 1 280, либо контролируемого отката к сильной поддержке. Не следует преследовать каждую зелёную свечу, особенно после роста более чем на 200% с начала года. Позвольте рынку подтвердить направление, контролируйте размер позиции и фиксируйте прибыль поэтапно.
Итоговый вердикт: SK Hynix сохраняет структурно бычий характер и остаётся одной из сильнейших ставок на память для ИИ, однако сейчас рынок находится в критической технической точке принятия решения. Фундаментальные показатели поддерживают более высокие цены, тогда как график требует терпения. Успешный пробой выше 1 280–1 281 может запустить следующую волну движения к 1 300, 1 320 и потенциально к 1 350–1 380.
Здоровый откат к 1 231–1 240 может предоставить более привлекательную точку входа с учётом риска и доходности, тогда как 1 214 остаётся ключевым уровнем, который быки должны защищать.
Тренд остаётся благоприятным, но управление рисками должно быть приоритетом, поскольку этот актив способен очень быстро измениться на 5–7%.
Это аналитическая схема рынка, а не гарантированный прогноз. Ориентир 1 262 USDT используется для расчётов процентных изменений, тогда как текущие цены могут быстро меняться. Неожиданные новости компании, отчётность, настроения в секторе полупроводников, расходы на ИИ, макроэкономические события и условия ликвидности могут сделать любую техническую модель недействительной.
repost-content-media
Gate Social | Привлечение стримеров и создателей контента
Один содержательный пост, один прямой эфир — заявите о своей экспертности и получите награду за творчество.
🎁 Награды для новых создателей контента
Новые стримеры могут получить пробные привилегии VIP5, выходя в эфир, а выдающиеся стримеры — заработать награды в размере до 100 долларов в GT. Создатели контента также могут получать до 60% комиссионных благодаря Content Mining.
🔥 Актуальные темы и бонусные награды
Создавайте посты и проводите прямые эфиры о финансовых результатах NVIDIA, чтобы получить шанс выиграть награды для создател
HighAmbition
Gate Social | Набирает стримеров и авторов
Один содержательный пост, один прямой эфир — привлеките внимание к своей экспертизе и получите вознаграждение за творчество.
🎁 Награды за рост для новых авторов
Новые стримеры могут получить преимущества пробного доступа VIP5, выходя в эфир, а выдающиеся стримеры — заработать вознаграждения в виде GT на сумму до 100 долларов. Авторы контента также могут получать комиссию до 60% через Content Mining.
🔥 Актуальные темы, бонусные награды
Создавайте посты и проводите прямые эфиры о финансовых результатах NVIDIA, чтобы получить шанс на NVDA Creator Rewards и Lucky Copy Trader Prize. Участвуйте в Gate Event Contracts Creator Challenge и выиграйте до 80 USDT наличными — новые тематические кампании и награды для авторов регулярно запускаются.
Превратите свои идеи во влияние, а творчество — в долгосрочную ценность.
👉 Выходите в эфир: https://www.gate.com/zh/live
👉 Создайте пост: https://www.gate.com/post
repost-content-media
GT+1,77%
NVDA+0,23%
#BitcoinETFNetInflow4038BTC
Заголовок: Приток в Bitcoin ETF в размере 4 038 BTC — что это на самом деле значит для следующего движения
Для начала убедимся, что правильно понимаем эту цифру, поскольку многие путают валовой объём покупок с чистым притоком. Когда мы говорим, что американские спотовые Bitcoin ETF зафиксировали чистый приток в размере 4 038 BTC, это не означает, что поступили новые деньги на сумму 4 038 BTC и ничего не вышло. Это означает, что после вычета всех погашений и оттоков из фондов за этот день чистое изменение их запасов Bitcoin составило плюс 4 038 BTC. При текущей спот
HighAmbition
#BitcoinETFNetInflow4038BTC
Заголовок: Приток в Bitcoin-ETF в размере 4 038 BTC — что это на самом деле означает для следующего движения
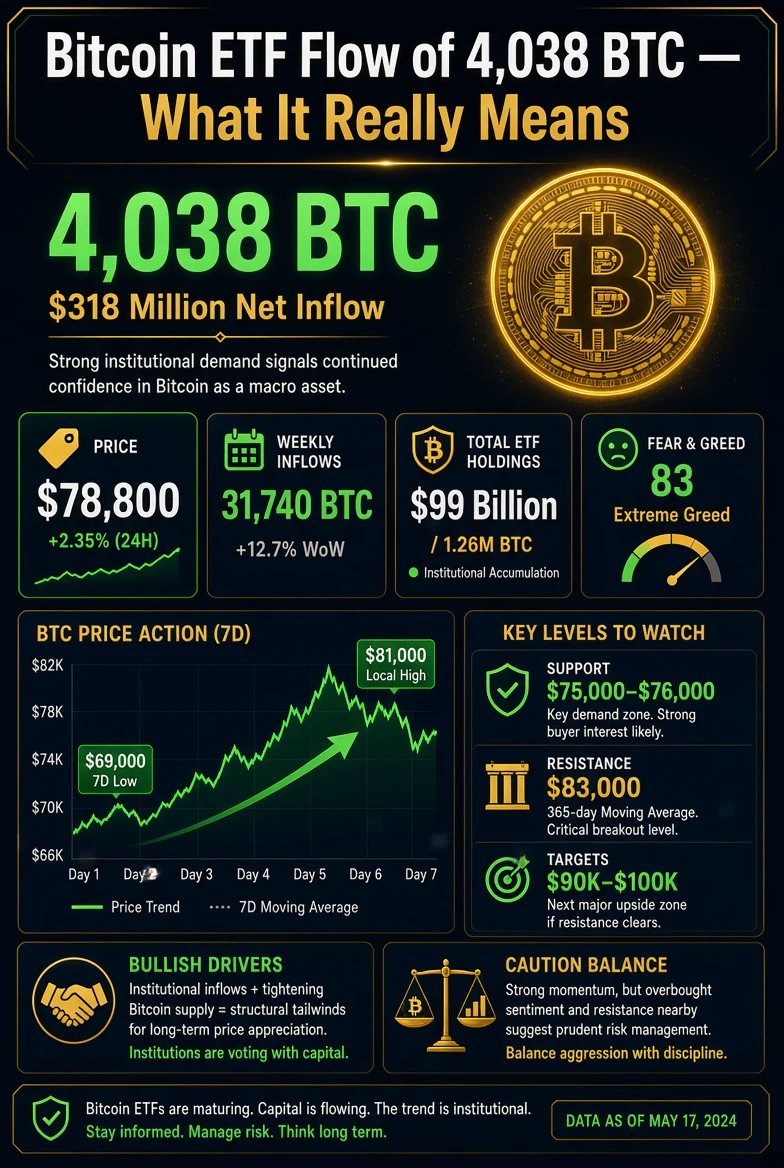
Сначала давайте правильно разберёмся с этой цифрой, поскольку многие путают валовые покупки с чистым притоком. Когда мы говорим, что американские спотовые Bitcoin-ETF зафиксировали чистый приток в размере 4 038 BTC, это не означает, что поступили новые деньги на сумму 4 038 BTC и ничего не вышло. Это означает, что после вычета всех погашений и оттоков из фондов за этот день чистое изменение их запасов Bitcoin составило плюс 4 038 BTC. При текущей спотовой цене около 78 800 долларов это примерно 318 миллионов долларов нового чистого спроса на продукт. Последние официальные данные по институциональным потокам, за которыми я слежу, показывают чистый приток примерно в 314 миллионов долларов, что в пересчёте на BTC составляет около 3 990 монет — очень близко к вашим 4 038, так что картина остаётся одинаковой, как ни считай.
Почему это вообще важно? Потому что спотовые Bitcoin-ETF — не продукты с кредитным плечом: они держат реальные Bitcoin. Когда эмитент ETF получает чистые новые подписки, он должен выйти на открытый рынок и купить Bitcoin для обеспечения этих акций. Это реальный, нехеджированный спотовый спрос, который физически сокращает предложение, доступное всем остальным. Поэтому день с таким заметным чистым притоком — это не просто настроения, а прямое покупательское давление на наличном рынке. Именно поэтому данные о потоках имеют больший вес, чем случайный твит или один кошелёк кита.
Теперь о более широкой картине. Речь не об одном изолированном дне. Недельная картина гораздо сильнее. Чистый приток в спотовые Bitcoin-ETF за прошлую неделю составил около 31 740 BTC — это был сильнейший недельный приток с октября 2025 года. Чтобы понять масштаб, совокупные активы американского комплекса спотовых Bitcoin-ETF сейчас составляют примерно 99 миллиардов долларов, то есть около 1,26 миллиона Bitcoin. Это огромный, устойчивый пул институционального капитала, который растёт только при положительной динамике потоков. На этом фоне ежедневный приток в 4 000 монет значителен, но не огромен — это примерно 0,3% совокупных запасов ETF. Суть не в том, что один день оказался взрывным; суть в том, что направление потоков явно развернулось после сильных оттоков, которые мы наблюдали в мае и июне, и снова перешло к устойчивым притокам.
Где находится цена и что уже сделали эти потоки? В данный момент Bitcoin торгуется примерно по 78 800 долларов, снизившись за день примерно на 0,2%, но прибавив около 13,9% за последние семь дней. Позвольте конкретизировать последовательность событий, поскольку она многое объясняет. Чуть больше недели назад Bitcoin находился около 69 000 долларов. Затем он поднялся выше 69 000, пробил уровни 72 000 и 75 000 долларов и на этой неделе достиг примерно 81 000 долларов, после чего откатился в текущий диапазон около 78 800 долларов. Это движение примерно на 15–17% от минимумов и более чем на 8 000–9 000 долларов за неделю — один из крупнейших недельных приростов в долларовом выражении за всю историю. Краткосрочное движение было драматичным, а откат от максимума в 81 000 до 78 800 долларов составляет всего около 2,7% — это нормальная и здоровая пауза, а не слом тренда.
Что всем этим движет? Потоки не возникли из ниоткуда — они реагируют на макроэкономический катализатор. Главным триггером стало объявление Министерства финансов США о том, что оно примерно вдвое увеличит операции по обратному выкупу долгосрочных облигаций — по сути, сигнал о готовности ведомства выйти на рынок и снизить долгосрочную доходность. Для Bitcoin это важно по двум причинам. Во-первых, когда доходность долгосрочных государственных облигаций ограничена, а доллар слабеет, капитал обычно перетекает в дефицитные твёрдые активы. Во-вторых, это прямой ответ на тот факт, что доходность 30-летних облигаций достигла максимума с 2007 года, оказывая давление на рискованные активы на протяжении всей первой половины этого года. Bitcoin месяцами отставал именно из-за этого дефицита ликвидности; сигнал об обратном выкупе частично снимает это давление. Вдобавок положительная регуляторная динамика — предложенное SEC правило по смягчению требований к криптовалютным предложениям и продвижение Clarity Act к голосованию в Сенате в сентябре — создаёт явный макроэкономический и политический попутный ветер.
Теперь позвольте дать мою честную оценку того, что именно меняет приток в ETF в размере 4 038 BTC, а чего он не меняет. В краткосрочной перспективе он меняет баланс спроса и предложения: больше институциональных долларов направляется на владение физическим Bitcoin, что сокращает объём свободного предложения, не заблокированного на биржах или у долгосрочных держателей. Это укрепляет техническую картину, поскольку устойчивые притоки обычно поглощают продажи и формируют основание для откатов. Но само по себе это не гарантирует прямолинейного роста. Нужно учитывать несколько вполне реальных встречных факторов. Рынок краткосрочно перегрет. Нереализованная прибыль трейдеров выросла примерно до 20,5% — это максимальный уровень с июня 2025 года, и исторически такие значения приводят к фиксации прибыли частью держателей. Краткосрочные держатели и новые киты уже начали фиксировать прибыль — за несколько дней на прошлой неделе они зафиксировали около 1,2 миллиарда долларов реализованной прибыли, включая рекордный однодневный результат примерно в 614 миллионов долларов. Притоки на биржи также резко выросли, что обычно сигнализирует о намерении распределять монеты, а не накапливать их.
Итак, сбалансированная картина выглядит так. Среднесрочный сценарий действительно улучшился: потоки стали положительными, настроения сменились на крайнюю жадность (индекс страха и жадности находится примерно на уровне 83), месячный спрос растёт самыми быстрыми темпами с конца прошлого года, а Bitcoin всего за четыре дня вернул ключевые скользящие средние — модель, исторически наблюдавшуюся в начале циклических бычьих рынков и напоминающую октябрь 2015 года, апрель 2020 года и октябрь 2023 года. Это действительно конструктивный сигнал, и я склоняюсь к мнению, что мы находимся на ранней стадии движения, которое может перерасти в новый бычий рынок, а не оказаться отскоком дохлой кошки.
Но если честно говорить о ближайшей перспективе: одна точка данных не меняет погоду. Ключевой уровень, за которым нужно следить, — скользящая средняя за 365 дней, находящаяся примерно на уровне 83 000 долларов. В прошлых циклах закрытие выше этой линии считалось «официальным» подтверждением разворота медвежьего тренда. Сейчас Bitcoin находится примерно на 5% ниже неё, на уровне 78 800 долларов. Пока мы не пробьём и не удержимся выше 83 000 долларов по итогам дневного закрытия, следует воспринимать текущее движение как обнадёживающую, но неподтверждённую смену тренда и быть готовыми к возможной коррекции на ранней стадии бычьего рынка. Реалистичный краткосрочный диапазон, который я вижу, составляет примерно 76 000–83 000 долларов: поддержка находится в районе 76 000–75 500 долларов, затем идёт психологический уровень 80 000 долларов и далее расположенная выше зона подтверждения на уровне 83 000 долларов.
Теперь вопрос прогноза — насколько высоко цена может подняться? При благоприятном сценарии, если программа обратного выкупа Минфина США сохранится, сентябрьские данные PCE и CPI окажутся мягкими, а Clarity Act будет принят, тезис о смягчении ликвидности, ослаблении доллара и реальном институциональном спросе может поднять Bitcoin значительно выше уровня подтверждения в 83 000 долларов. В таком сценарии следующими значимыми зонами сопротивления я бы назвал примерно 90 000 долларов, затем 95 000–100 000 долларов, а быки заговорят о тестировании области исторического максимума в диапазоне 120 000–124 000 долларов на более длительном горизонте. Помните, что Bitcoin всё ещё примерно на 36% ниже своего исторического максимума, а это означает, что возвращение к максимумам от уровня 78 800 долларов потребует движения примерно на 55% — это очень серьёзная задача, для которой макроэкономическая ситуация должна оставаться благоприятной месяцами, а не неделями. При неблагоприятном сценарии, если обратный выкуп окажется разовой акцией, инфляция сохранится на высоком уровне или ситуация между США и Ираном перерастёт в событие, вызывающее уход от риска, Bitcoin легко может повторно протестировать поддержку в районе 75 000–72 000 долларов, а слом тренда вновь откроет путь к зоне 69 000–70 000 долларов. Мой базовый сценарий — постепенный рост с консолидацией: я ожидаю, что в ближайшие недели Bitcoin будет переваривать движение в диапазоне от середины 70 000 до начала 80 000 долларов, прежде чем предпримет настоящую попытку пробить 83 000 долларов.
Что касается торговой стратегии, именно на этом большинство людей теряет дисциплину, поэтому скажу практично. Если вы уже держите Bitcoin или регулярно покупаете его по стратегии DCA, разумно не преследовать резкий рост. Рынок краткосрочно перегрет, и покупка прямо на вершине недельного движения в 14% — это способ оказаться выбитым на первом же откате. Дайте цене возможность сформировать новую базу. Самая чистая тактическая ситуация — дождаться одного из двух событий: либо решающего дневного закрытия выше скользящей средней на уровне 83 000 долларов — это будет подтверждением для наращивания позиции на росте вместе с импульсом, — либо отката в зону поддержки 75 000–76 000 долларов, что станет входом с меньшим риском, если тренд сохранится. Если вы хотите действовать более консервативно, набирайте позицию поэтапно: добавьте небольшую позицию при росте выше 80 000 долларов только в случае удержания этого уровня и докупайте на снижении, а не сразу на весь объём. Избегайте кредитного плеча при текущих условиях финансирования и ликвидаций, поскольку резкая двусторонняя волатильность — именно то, что уничтожает чрезмерно закредитованные позиции; сжатие коротких позиций уже выжгло значительную часть этого топлива, а оставшееся давление в основном связано с фиксацией прибыли, поэтому не стоит становиться ликвидностью для выхода других участников.
Моё мнение, если говорить прямо: приток в размере 4 038 BTC — это бычья точка данных, укрепляющая уже улучшающийся сценарий, но он подтверждает тренд, который всё ещё не доказал себя на уровне 83 000 долларов, а не даёт зелёный свет для полной закупки на вершине недельного движения. Воспринимайте текущее ралли как конструктивную фазу раннего цикла, а не как завершённый бычий рынок. Действуйте соответственно: учитывайте риски, держите резерв средств и позвольте цене дать вам подтверждение, прежде чем вы сами дадите ей своё доверие. Настоящая проверка состоится в ближайшие две–четыре недели на фоне публикации данных по инфляции и ситуации с ликвидностью после Дня труда, и это расскажет нам гораздо больше, чем показатель потока за любой отдельный день. Следите за уровнем 83 000 долларов, сентябрьскими данными PCE и тем, выполнит ли Минфин США обещание расширить программу обратного выкупа с 9 сентября. Эти три фактора определят, станет ли это началом чего-то масштабного или всего лишь очередным ралли медвежьего рынка.#BTC
repost-content-media
#TopFiveLeaguesPreMatchPredictor
Барселона — Атлетик Бильбао: мой прогноз на матч
Барселона — Атлетик Бильбао — один из тех матчей, где домашнее преимущество, текущая форма и статистика личных встреч указывают в одном направлении. На мой взгляд, у Барселоны больше шансов набрать все три очка на «Камп Ноу», и мой прогноз — победа Барселоны со счётом 3:1.
Барселона великолепно начала сезон Ла Лиги 2026/27, одержав убедительную победу над «Эльче» со счётом 5:0. Их атакующий футбол выглядел впечатляюще, а Рафинья, Фермин Лопес и Карим Адейеми оказали большое влияние на игру. «Атлетик Бильбао», на
HighAmbition
#TopFiveLeaguesPreMatchPredictor
Барселона — Атлетик Бильбао: мой прогноз на матч
Матч между Барселоной и Атлетик Бильбао — один из тех, где преимущество домашнего поля, текущая форма и статистика личных встреч указывают в одном направлении. На мой взгляд, у Барселоны больше шансов взять все три очка на «Камп Ноу», и мой прогноз — победа Барселоны со счётом 3-1.
Барселона великолепно начала свою кампанию в Ла Лиге сезона 2026/27, одержав уверенную победу над «Эльче» со счётом 5-0. Атакующий футбол команды выглядел остро, а Рафинья, Фермин Лопес и Карим Адейеми оказали сильное влияние на игру. Атлетик Бильбао, напротив, потерпел поражение со счётом 3-1 от «Севильи» в стартовом матче. Хотя на ход той игры сильно повлияла ранняя красная карточка, теперь Атлетику предстоит встретиться с гораздо более мощной атакующей командой — Барселоной.
Главная причина моего прогноза на Барселону — её недавнее доминирование в этом противостоянии. Барселона выиграла последние шесть встреч между этими командами, забив 17 голов и пропустив лишь один. Атлетику также было сложно забивать «Барсе»: в пяти из последних шести матчей команды не смогли поразить её ворота. Кроме того, Барселона не проигрывает в последних 15 домашних встречах с Атлетиком в Ла Лиге, что делает «Камп Ноу» крайне сложным местом для достижения результата гостями.
Я также ожидаю, что Ламин Ямаль и Рафинья станут главными угрозами. У Барселоны достаточно атакующего качества, чтобы создавать моменты с обоих флангов, а её полузащита может контролировать владение мячом и постоянно оказывать давление на Атлетик. Ещё одним интересным фактором является Родри: Ханси Флик подтвердил, что планирует выпустить его на поле.
Даже если он не выйдет в стартовом составе, его присутствие может добавить полузащите Барселоны ещё больше контроля.
Однако я не считаю, что Атлетик Бильбао следует недооценивать. В его составе есть опасные игроки, такие как Нико Уильямс, способные создать проблемы в контратаках, а новый тренер команды Эдин Терзич захочет добиться от своих подопечных реакции после разочаровывающего поражения в стартовом матче. Атлетик также обладает физической мощью и интенсивностью, которые способны осложнить игру, особенно если Барселона станет действовать слишком агрессивно и оставлять пространство за своей обороной.
Я ожидаю, что Барселона с самого начала будет контролировать владение мячом, создаст несколько моментов и в итоге взломает оборонительную структуру Атлетика. Думаю, у Атлетика будут отрезки, когда он сможет угрожать Барселоне, но на протяжении 90 минут, на мой взгляд, превосходство «Барсы» в атаке и преимущество домашнего поля сыграют решающую роль.
Мой итоговый прогноз: Барселона 3-1 Атлетик Бильбао
Победитель: Барселона 🔵🔴
Моя уверенность: 8/10
На мой взгляд, Барселона — явный фаворит в этом матче. Атлетик способен бороться и создавать проблемы, но с учётом текущего импульса Барселоны, её недавнего доминирования в этом противостоянии и выдающейся домашней статистики я ожидаю, что действующие чемпионы начнут домашнюю кампанию с ещё одной важной победы.
repost-content-media
#GateStockInsightsChallenge +#NVIDIA
Отчётность NVIDIA за 2-й квартал FY2027: бум ИИ только начинается?
Последний отчёт NVIDIA о результатах за второй квартал 2027 финансового года дал рынку ИИ ещё одну вескую причину обратить на себя внимание. 27 августа по пекинскому времени NVIDIA (NASDAQ: NVDA) отчиталась о квартальной выручке в размере 96,22 миллиарда долларов, что означает колоссальный рост на 106% по сравнению с аналогичным периодом прошлого года и на 18% по сравнению с предыдущим кварталом. Направление Data Center осталось бесспорным двигателем компании, обеспечив примерно 89 миллиард
HighAmbition
#GateStockInsightsChallenge +#NVIDIA
Финансовые результаты NVIDIA за 2-й квартал FY2027: бум ИИ только начинается?
Последний отчёт NVIDIA о финансовых результатах за второй квартал 2027 финансового года дал рынку ИИ ещё одну вескую причину обратить на себя внимание. 27 августа по пекинскому времени NVIDIA (NASDAQ: NVDA) сообщила о квартальной выручке в размере 96,22 миллиарда долларов, что означает колоссальный рост на 106% по сравнению с аналогичным периодом прошлого года и на 18% по сравнению с предыдущим кварталом. Подразделение Data Center осталось бесспорным двигателем компании, обеспечив примерно 89 миллиардов долларов выручки, что на 117% больше в годовом выражении и составляет около 92,5% общей выручки. Акции NVIDIA первоначально закрыли обычную торговую сессию на отметке 209,66 доллара, снизившись на 1,59%, но после публикации отчёта о результатах выросли на 4,71% во внебиржевой торговле, до 219,53 доллара. Однако, на мой взгляд, самой важной частью этого отчёта оказался не сам факт превышения квартальных прогнозов. Это был значительно более сильный сигнал NVIDIA в отношении будущего роста.
Рынок уже привык к тому, что NVIDIA показывает впечатляющие результаты, поэтому одного сильного квартала теперь недостаточно, чтобы полностью изменить настроения инвесторов. Этот отчёт отличается тем, что компания указала на возможность роста выручки в 2028 финансовом году примерно на 70%. Эта цифра особенно важна, поскольку ранее рынок ожидал роста ближе к 45%. Разрыв между этими двумя ожиданиями огромен. Это говорит о том, что руководство NVIDIA считает: текущий цикл инвестиций в инфраструктуру ИИ имеет значительно больший потенциал для продолжения, чем ранее предполагали многие инвесторы.
Структура бизнеса NVIDIA также рассказывает важную историю. Выручка Data Center в размере примерно 89 миллиардов долларов теперь составляет около 92,5% общей квартальной выручки, показывая, насколько глубоко ИИ интегрировался в финансовые результаты компании. На Gaming и Professional Visualization вместе пришлось лишь около 7,2 миллиарда долларов. NVIDIA больше не просто получает выгоду от ИИ как от одного из направлений бизнеса; инфраструктура ИИ фактически стала ядром всей компании. Это делает отчётность NVIDIA всё более важной не только для инвесторов в полупроводниковый сектор, но и для мирового технологического сектора в целом.
Ещё один обнадёживающий сигнал связан со структурой спроса на решения Data Center.
На гипермасштабируемых клиентов пришлось примерно 48,71 миллиарда долларов, а на облачные ИИ-сервисы, промышленных и корпоративных клиентов — около 40,31 миллиарда долларов. Сообщается, что вторая категория выросла на 138% в годовом выражении. Это чрезвычайно важно, поскольку указывает на постепенное распространение расходов на ИИ за пределы крупнейших облачных компаний. Если компании из сфер здравоохранения, финансов, производства, разработки ПО и других отраслей продолжат создавать инфраструктуру ИИ, NVIDIA сможет в ближайшие годы воспользоваться гораздо более широкой клиентской базой.
Прогноз на следующий квартал придаёт этой истории ещё большую убедительность. NVIDIA ожидает выручку в третьем квартале 2027 финансового года примерно на уровне 108 миллиардов долларов, с диапазоном отклонения в 2% в большую или меньшую сторону. Это сравнивается с рыночными ожиданиями примерно в 104,2 миллиарда долларов. В очередной раз NVIDIA устанавливает целевой показатель выручки выше уровня, уже заложенного инвесторами в цены. Однако компания также сталкивается с ограничениями со стороны предложения. Дефицит памяти и рост стоимости памяти остаются важными сдерживающими факторами. Это создаёт интересную ситуацию: спрос, похоже, чрезвычайно высок, но способность NVIDIA полностью удовлетворить его частично зависит от возможностей более широкой цепочки поставок полупроводников. Если эти узкие места будут устранены, в будущей выручке потенциально может появиться дополнительный потенциал роста.
Маржинальность — одна из областей, за которой инвесторам следует внимательно следить. NVIDIA ожидает скорректированную валовую маржу примерно на уровне 74% в третьем квартале, что немного ниже рыночного ожидания в 74,77%. Более высокие затраты на компоненты и память могут оказать определённое давление, даже несмотря на то, что выручка продолжает быстро расти. Ещё одним фактором неопределённости остаётся Китай, поскольку текущий прогноз не включает выручку от вычислений Data Center на китайском рынке.
Поэтому любое изменение регуляторных условий может повлиять на будущие оценки.
Картина оценки стоимости также меняется. Закрытие обычной торговой сессии NVIDIA на отметке 209,66 доллара обеспечило компании рыночную капитализацию примерно в 5,07 триллиона долларов. Однако, несмотря на эту огромную оценку, мультипликатор прибыли сократился по мере того, как прибыль росла беспрецедентными темпами.
Коэффициент P/E ниже 27x, исходя из представленных показателей, выглядит совершенно иначе, чем ситуация с оценкой стоимости на ранних этапах ралли ИИ. Это важное напоминание о том, что быстрый рост прибыли может снижать оценочные мультипликаторы, даже когда цена акций продолжает двигаться вверх.
Тем не менее инвесторам не следует воспринимать более низкий мультипликатор как гарантию того, что NVIDIA дёшева.
Рынок всё больше сосредотачивается на окупаемости инвестиций. Гипермасштабируемые компании тратят сотни миллиардов долларов на ИИ-чипы, центры обработки данных, сетевую инфраструктуру и энергоснабжение. В конечном итоге инвесторы захотят получить чёткие доказательства того, что эти инвестиции приносят достаточные выручку и прибыль. Если монетизация ИИ продолжит ускоряться, история роста NVIDIA может сохранить силу. Если же клиенты в конечном итоге сократят капитальные расходы из-за разочаровывающей доходности, весь цикл развития ИИ-полупроводников может оказаться под давлением.
Конкуренция — ещё один фактор, который нельзя игнорировать. В настоящее время NVIDIA занимает исключительное положение в сфере вычислений для ИИ, но AMD, создаваемые крупными технологическими компаниями специализированные ИИ-ускорители и будущие полупроводниковые архитектуры — всё это конкурирует за часть рынка. Поэтому NVIDIA необходимо продолжать выпускать более быстрые, эффективные и мощные платформы, сохраняя преимущество своей программной экосистемы. При нынешнем масштабе компании даже небольшое замедление в реализации стратегии может существенно повлиять на ожидания инвесторов.
Для меня главный вывод из слов Дженсена Хуанга и последнего отчёта о результатах заключается в том, что ИИ всё больше превращается в фундаментальный цикл развития вычислительной инфраструктуры, а не во временный технологический тренд. Компаниям требуются огромные вычислительные мощности для обучения и работы всё более сложных моделей ИИ, и NVIDIA остаётся одним из главных бенефициаров этого спроса.
Мой прогноз остаётся оптимистичным, но я бы не стал воспринимать отчёт о результатах как гарантию непрерывного роста. Зона 219–220 долларов теперь является важным краткосрочным уровнем после скачка во внебиржевой торговле. Если покупатели смогут сформировать сильную поддержку выше 220 долларов, следующими психологическими целями могут стать уровни около 225 и 230 долларов. С другой стороны, если ажиотаж после публикации результатов угаснет, зона 209–210 долларов станет важной областью поддержки, за которой последует психологический уровень в 200 долларов.
В целом я считаю, что этот отчёт укрепляет долгосрочную инвестиционную историю NVIDIA. Квартальная выручка в размере 96,22 миллиарда долларов, выручка Data Center в размере 89 миллиардов долларов, рост Data Center на 117% и ожидаемый темп роста в 2028 финансовом году на уровне 70% показывают, что цикл расходов на ИИ по-прежнему обладает значительным импульсом. Главный вопрос теперь заключается не в том, сможет ли NVIDIA быстро расти, а в том, сможет ли компания сохранять этот чрезвычайный темп по мере того, как ограничения предложения, конкуренция, ожидания относительно оценки стоимости и доходность инвестиций в ИИ становятся всё более важными.
Моё личное мнение: NVIDIA остаётся одной из сильнейших возможностей для инвестиций в инфраструктуру ИИ на рынке.
Отчёт о результатах даёт быкам ещё один весомый аргумент, но при оценке стоимости свыше 5 триллионов долларов инвесторы должны ожидать исключительного исполнения. На мой взгляд, истинное значение этого отчёта заключается в том, что NVIDIA дала рынку более веские основания полагать, что история роста ИИ может продолжаться ещё очень долго.
#NVIDIAEarnings
repost-content-media
NVDA+0,23%
AMD+0,19%
#WarshJacksonHolePreviewMarketsFocusOnRates
Джексон-Хоул 2026: дебютная речь Уорша сосредоточила всё внимание рынка на процентных ставках
Экономический симпозиум в Джексон-Хоуле начинается на этой неделе в Вайоминге и продлится с 27 по 29 августа под темой «Финансовые инновации: последствия для платежей и политики». Но официальная тема не является предметом внимания рынков. Главный фокус — председатель Федеральной резервной системы Кевин Уорш, который выступит с первой крупной речью в Джексон-Хоуле в пятницу, 28 августа. Трейдеры на рынках акций, облигаций, валют, золота и криптовалют ждут од
HighAmbition
#WarshJacksonHolePreviewMarketsFocusOnRates
Джексон-Хоул 2026: дебютное выступление Уорша сосредоточило всё внимание рынка на процентных ставках
Экономический симпозиум в Джексон-Хоуле начинается на этой неделе в Вайоминге и пройдет с 27 по 29 августа под темой «Финансовые инновации: последствия для платежей и денежно-кредитной политики». Но официальная тема — не то, за чем следят рынки. Основное внимание приковано к председателю Федеральной резервной системы Кевину Уоршу, который выступит с первой крупной речью в Джексон-Хоуле в пятницу, 28 августа. Трейдеры на рынках акций, облигаций, валют, золота и криптовалют ждут одного: более четкого сигнала о будущем направлении процентных ставок в США.
Уорш возглавил ФРС 22 мая 2026 года, сменив Джерома Пауэлла. Его выступление в Джексон-Хоуле состоится всего за несколько недель до заседания FOMC 15 сентября, что делает речь особенно важной. Сейчас рынки оценивают вероятность повышения ставки в сентябре примерно в один шанс из трех, около 33%.
Это означает, что инвесторы действительно разделились во мнениях, и даже небольшое изменение формулировок Уорша может спровоцировать масштабный пересмотр оценок на мировых рынках.
Главная проблема — инфляция. Последние данные по PCE за июль, предпочитаемому ФРС показателю инфляции, показали, что общая инфляция составила около 3,7% в годовом выражении, тогда как базовая инфляция оставалась на уровне около 3,3%. Оба показателя по-прежнему значительно превышают целевой уровень ФРС в 2%. Уорш оказался перед сложной задачей: инфляция остается устойчиво высокой, но экономический рост демонстрирует признаки замедления.
Ставка по федеральным фондам сейчас находится в диапазоне от 3,50% до 3,75% после того, как ФРС сохранила ставки без изменений в конце июля решением 9-3. Трое чиновников, выступивших против решения, предпочитали повысить ставку, что подчеркивает степень раскола в комитете. В то же время данные по рынку труда ухудшились: один из последних отчетов по занятости показал значительное сокращение числа рабочих мест. ВВП остается положительным, но опасения по поводу замедления роста и даже возможной мягкой рецессии инвесторам становится все труднее игнорировать.
Таким образом, рынок казначейских облигаций становится главным полем битвы перед Джексон-Хоулом. Доходность 10-летних казначейских облигаций составляет около 4,67%, а доходность 2-летних находится вблизи 4,23%. Доходность 30-летних облигаций остается выше 5%, в районе 5,18%-5,23%. Такие высокие долгосрочные доходности напрямую влияют на ипотечные кредиты, корпоративные заимствования, потребительские кредиты и общие финансовые условия.
Министр финансов США Скотт Бессент также оказался в центре внимания. Около 20 августа Министерство финансов объявило об увеличении обратного выкупа долгосрочных облигаций с целью улучшить ликвидность и снизить давление на длинном конце рынка казначейских облигаций. Этот шаг привел к снижению долгосрочных доходностей и способствовал ослаблению доллара, одновременно поддержав золото и биткоин. Инвесторы расценили вмешательство как попытку смягчить финансовые условия в момент, когда рынок облигаций становился все более напряженным.
Рынки прогнозов по-прежнему скептически оценивают вероятность исчезновения этого давления. Трейдеры Kalshi оценивают примерно в 56% вероятность того, что доходность 10-летних облигаций завершит 2026 год на уровне 4,75% или выше, тогда как трейдеры Polymarket видят примерно два шанса из трех на то, что доходность в какой-то момент этого года превысит 4,8%. Посыл очевиден: даже если доходности временно снизятся, инвесторы по-прежнему ожидают сохранения структурного давления.
Это подводит нас к доллару и золоту. Доллар США восстановил часть недавних потерь, но в августе по-прежнему остается под давлением. Опасения по поводу устойчивости государственного долга США, доходностей казначейских облигаций и вопросов независимости ФРС усилили то, что трейдеры все чаще называют «сделкой на обесценивание» — уходом от денежных средств и традиционных долларовых активов в пользу дефицитных или твердых активов.
Золото стало одним из главных бенефициаров. Спотовая цена золота составляет около 4 653 долларов за унцию, а с начала 2026 года оно подорожало более чем на 8%; только в августе рост превысил 14%. После резкого падения с предыдущего пика выше 5 300 долларов золото восстановилось примерно с 4 000 долларов в июне до района 4 650 долларов. Снижение реальных доходностей и слабость доллара помогли подпитать этот отскок.
Теперь Джексон-Хоул может определить, ускорится ли это ралли золота или развернется. Ястребиный настрой Уорша, вероятно, подтолкнет доходности и доллар вверх, создав давление на золото. Голубиный сигнал может дать противоположный эффект, побудив трейдеров увеличить вложения в золото на фоне возвращения ожиданий более мягкой денежно-кредитной политики и опасений по поводу устойчивости бюджета.
Биткоин реагирует на те же макроэкономические факторы, но с гораздо большей волатильностью. Недавно биткоин торговался в районе 78 694 долларов после приближения к 79 500 долларам и тестирования психологически важного уровня в 80 000 долларов. За последнюю неделю он вырос примерно на 23%, а за последний месяц — примерно на 20,5%. Однако общая картина остается волатильной: биткоин все еще значительно ниже предыдущего максимума цикла около 124 753 долларов и до этого последнего отскока пережил крупное падение к отметке 60 000 долларов.
Недавнее ралли биткоина было тесно связано с объявлением Министерства финансов, падением доллара и снижением долгосрочных доходностей. Спотовые ETF на биткоин также привлекли около 1,6 миллиарда долларов притока за неделю, а позиции с кредитным плечом на понижение подверглись принудительному закрытию по мере роста цен. Ethereum также участвовал в восстановлении, торгуясь в районе 2 486 долларов.
Именно поэтому Джексон-Хоул имеет такое большое значение для крипторынка. Биткоин все чаще торгуется как макроэкономический актив, а не исключительно под влиянием принятия, технологий или потоков в ETF. Доходности казначейских облигаций, сила доллара и политика ФРС теперь могут крайне быстро двигать BTC.
Если Уорш выступит с голубиным посылом и даст понять, что снижение ставок остается возможным, биткоин и золото могут получить новый сильный импульс. Ястребиный сигнал может вызвать противоположную реакцию: доходности и доллар вырастут, а рискованные активы окажутся под давлением. Поскольку биткоин уже резко вырос за короткий период, реакция может оказаться особенно агрессивной.
Так чего же инвесторам на самом деле ждать от Уорша?
Консенсус, по-видимому, склоняется к относительно нейтральной речи. Около 69% опрошенных управляющих фондами ожидают, что Уорш не станет напрямую сигнализировать о решении в сентябре, а вместо этого сосредоточится на инфляции, целевом уровне ФРС в 2%, долгосрочных принципах политики и независимости центрального банка. Если так и произойдет, непосредственная реакция может быть ограниченной, поскольку рынок уже заложил в цены нейтральный исход.
Настоящая возможность — и риск — заключаются в неожиданности.
Ястребиный Уорш может подчеркнуть, что инфляция выше 3% неприемлема и что ФРС должна сохранять готовность повышать ставки при необходимости. Такие формулировки могут подтолкнуть доходности казначейских облигаций вверх, укрепить доллар и оказать давление на акции, золото и биткоин.
Голубиный Уорш может заявить, что высокие долгосрочные доходности уже ужесточают финансовые условия и частично выполняют работу ФРС. Если он предположит, что ослабление динамики экономики требует большего внимания, рынки могут быстро сократить заложенный в цены риск повышения ставок. Это, вероятно, приведет к снижению доходностей, ослаблению доллара и новому укреплению золота и криптовалют.
Я считаю, что Уорш, скорее всего, намеренно оставит сентябрьский выбор открытым. Он известен жестким отношением к инфляции, поэтому не может позволить себе выглядеть беспечным, пока инфляция остается выше целевого уровня. Но ослабление рынка труда и замедление экономических условий дают ему повод не брать на себя обязательства по еще одному повышению ставки.
Есть и важный политический фон. Администрация Трампа открыто выступает за более низкие ставки, а вмешательство Министерства финансов на рынке облигаций добавило еще один уровень сложности. В преддверии промежуточных выборов немедленное повышение ставки имело бы значительную политическую чувствительность. Экономист Джереми Сигел также заявил, что не ожидает повышения ставок Уоршем до промежуточных выборов.
Для трейдеров это означает, что к выступлению следует относиться как к событию, способному изменить ожидания, а не как к решению по политике. Фактическое решение будет принято 15 сентября. Джексон-Хоул — это сигнал, который может изменить ожидания перед этим заседанием.
Ключевые уровни будут иметь значение. Для биткоина 80 000 долларов — ближайшее психологическое сопротивление. Уверенный пробой и удержание выше этого уровня после голубиной речи могут продлить текущий импульс роста. Ястребиная реакция может отправить BTC обратно в район 74 000-75 000 долларов.
Для золота складывается похожая ситуация. Поддержка в районе 4 050-3 960 долларов, а затем на уровне 3 930 долларов может стать важной, если доходности резко вырастут. Сверху голубиный сюрприз может подтолкнуть золото к новым максимумам выше 4 700 долларов.
За долларом также следует внимательно следить. Голубиный сигнал ФРС может ослабить доллар и поддержать EUR/USD, тогда как ястребиный сюрприз способен вызвать резкое восстановление доллара. USD/JPY особенно чувствителен к изменениям ожиданий по ставкам в США, поэтому волатильность здесь может быть значительной.
Самой большой ошибкой было бы торговать исключительно на основе заголовка. Первая реакция рынка после крупного выступления ФРС может быть крайне эмоциональной. Более важное движение часто формируется позднее, когда трейдеры успевают осмыслить весь посыл и сопоставить его с тем, что уже было заложено в цены облигаций и фьючерсов.
Именно поэтому важен размер позиции. В настолько чувствительном событии небольшие позиции и терпение могут оказаться ценнее попыток предсказать первую минутную свечу. Рынку не нужно, чтобы Уорш произнес слова «снижение» или «повышение». Иногда одного предложения об инфляции, финансовых условиях или рынке труда достаточно, чтобы полностью изменить ожидания.
Мой взгляд слегка смещен в голубиную сторону, главным образом потому, что рынок уже все больше обеспокоен возможностью повышения ставки, тогда как экономический рост демонстрирует признаки напряжения. Ослабление рынка труда, замедление активности на рынке жилья и высокие долгосрочные доходности дают Уоршу основания сохранять терпение. Однако его репутация в вопросах инфляции означает, что я не стал бы игнорировать ястребиный сценарий.
Проще говоря, я ожидаю, что Уорш постарается оставить открытыми обе двери. Он может подчеркнуть, что инфляция остается серьезной проблемой, одновременно признав, что финансовые условия являются ограничительными, а риски для роста увеличились. Такой подход оставит сентябрьское решение неопределенным и сохранит высокую волатильность.
Для трейдеров биткоина и золота это создает интересную ситуацию. Если Уорш прозвучит голубино, доллар может ослабнуть, доходности — снизиться, а сделка на обесценивание — ускориться. Если он займет ястребиную позицию, доходности могут вырасти, доллар — укрепиться, а недавние достижения BTC и золота окажутся под угрозой резкой коррекции.
Главный вывод заключается в том, что Джексон-Хоул — это не попытка предсказать точные слова Уорша. Речь идет о понимании разницы между ожиданиями и реальностью. Нейтральная речь может почти не сдвинуть рынки, поскольку нейтральность уже ожидается. Однако небольшой ястребиный или голубиный сюрприз может вызвать гораздо более сильную реакцию.
Таким образом, одно выступление в Вайоминге способно повлиять на направление движения облигаций, доллара, золота, акций и криптовалют до конца 2026 года. При инфляции все еще выше 3%, доходности 10-летних облигаций около 4,67%, доходности 30-летних облигаций выше 5%, золоте в районе 4 653 долларов и биткоине, тестирующем уровень 80 000 долларов, рынок уже подготовлен к масштабной реакции.
Для меня посыл прост: учитывайте обе стороны сделки, следите за доходностями казначейских облигаций и долларом наряду с биткоином и золотом и не путайте Джексон-Хоул с фактическим решением по ставке. Пятничная речь — это закуска. 15 сентября — главное блюдо.
Рынок не ждет от Уорша полной определенности. Он ждет небольшого изменения в его тоне, которое может подсказать трейдерам, в каком направлении ФРС, скорее всего, будет двигаться дальше.
repost-content-media
#NVIDIAEarnings
Отчёт NVIDIA за второй квартал: квартал на 96,2 миллиарда долларов, доказавший, что ИИ только начинает развиваться
Jensen Huang сделал это снова. 26 августа 2026 года NVIDIA (NASDAQ: NVDA) показала один из крупнейших квартальных результатов за всю историю среди компаний, а акции всё равно почти не изменились. Уже один этот факт говорит о том, насколько исключительно высокой стала планка для этой машины стоимостью 5,25 триллиона долларов. Я разберу цифры, объясню, в чём рынок ошибся, обозначу дальнейшее направление движения акций и предложу честный торговый план, которого сам б
HighAmbition
#NVIDIAEarnings
Квартальный отчёт NVIDIA за второй квартал: квартал на 96,2 миллиарда долларов, доказавший, что ИИ только начинает развиваться
Jensen Huang снова сделал это. 26 августа 2026 года NVIDIA (NASDAQ: NVDA) показала один из крупнейших квартальных результатов за всю историю компаний, а акции всё равно почти не изменились. Один этот факт говорит о том, насколько невероятно высокой стала планка для этой машины стоимостью 5,25 триллиона долларов. Я разберу цифры, объясню, в чём рынок ошибся, обозначу дальнейшее направление акций и дам честный торговый план, которого я бы придерживался сейчас.
Цифры, вошедшие в историю
NVIDIA сообщила о выручке в размере 96,2 миллиарда долларов за второй финансовый квартал, завершившийся 26 июля 2026 года. Это на 106% больше, чем 46,7 миллиарда долларов годом ранее, и на 18% больше последовательно. Для перспективы: NVIDIA добавила за один квартал больше выручки, чем большинство технологических гигантов получает за целый год. Уолл-стрит ожидала примерно 92,2 миллиарда долларов, поэтому NVIDIA превысила консенсус примерно на 4 миллиарда долларов, опередив прогноз чуть более чем на 4%.
Двигателем всей машины остаётся подразделение центров обработки данных, которое принесло 89,0 миллиарда долларов выручки — ошеломляющий рост на 117% в годовом выражении и на 18% последовательно. Это означает, что примерно 92,5% общей выручки компании теперь приходится на инфраструктуру ИИ. Чипы Blackwell пользуются чрезвычайно высоким спросом, и гиперскейлеры просто не могут купить их в достаточном количестве.
Именно прибыльность действительно отделяет NVIDIA от всех конкурентов. Скорректированная прибыль на акцию составила 2,22 доллара против 1,05 доллара годом ранее, увеличившись примерно на 111%. Это примерно на 6% выше консенсус-прогноза в 2,09 доллара. На основе GAAP прибыль на акцию составила 2,46 доллара. Валовая маржа сохранилась на очень здоровом уровне 75,0% как по GAAP, так и по non-GAAP, доказывая, что NVIDIA не жертвует ценовой силой даже при огромных масштабах.
Кроме того, компания вернула акционерам примерно 26 миллиардов долларов через обратные выкупы и дивиденды за квартал. В то время как многие компании, связанные с ИИ, с тревожной скоростью сжигают денежные средства, NVIDIA одновременно генерирует их и возвращает акционерам. Чистая прибыль также почти удвоилась в годовом выражении, подтверждая, что это действительно высокоприбыльный рост, а не выручка ради самой выручки.
Почему акции почти не изменились
Вот честная и немного раздражающая часть. Теперь NVIDIA падала после публикации отчётности в шести из последних восьми кварталов, включая четыре последних подряд. Несмотря на значительное превышение прогнозов и сильный прогноз, реакция после закрытия рынка была сдержанной, а акции немного снизились. Причина проста и крайне важна: рынок уже заложил идеальный результат в цену. Находясь примерно на уровне 213–216 долларов перед публикацией отчёта, акции уже учитывали огромный квартал. Когда компания показывает рост выручки на 106%, а акции не растут, дело не в плохих новостях, а в том, что все уже их знали. Премии за неожиданность больше не осталось.
Кроме того, на рынке идёт обоснованная дискуссия о круговом финансировании, устойчивости капитальных расходов и способности гиперскейлеров продолжать траты без замедления. NVIDIA также понизила прогноз по Китаю и не включила в прогноз поставки H20, что усилило геополитическое давление. Но суть остаётся прежней: отсутствие роста акций после настолько значительного превышения прогнозов на самом деле создаёт позитивную долгосрочную ситуацию, поскольку мультипликатор снизился, а прибыль резко выросла.
Оценка — подарок, о котором никто не говорит
Именно здесь тезис становится действительно интересным. NVIDIA торгуется примерно на уровне 23,6 форвардной прибыли, исходя из консенсус-прогноза прибыли на акцию за 2027 финансовый год в размере около 9,02 доллара. Это практически соответствует мультипликатору S&P 500, несмотря на рост выручки компании более чем на 100% в годовом выражении. Компания, удваивающая выручку, не должна торговаться по среднерыночному мультипликатору. Исторически NVIDIA переоценивается примерно до 35–40 форвардных прибылей к концу года.
Если к концу 2026 года NVIDIA вернётся к мультипликатору 35 форвардных прибылей, это предполагает цену около 315 долларов. При 40 форвардных прибылях акции будут стоить примерно 360 долларов — приблизительно на 67% выше текущих уровней. Аналитик UBS Tim Arcuri видит путь к прибыли на акцию выше 15 долларов в 2027 финансовом году и выше 20 долларов в 2028 финансовом году. Средняя 12-месячная целевая цена Уолл-стрит составляет примерно 305–317 долларов, что предполагает рост примерно на 43–49%. Целевые цены аналитиков варьируются от медвежьего минимума около 180 долларов до бычьих максимумов в 500 и даже 743 доллара. Консенсусный рейтинг по-прежнему уверенно Buy, при этом рекомендаций Sell практически нет.
Насколько высоко акции действительно могут вырасти?
Если гиперскейлеры реализуют планы по расходам на центры обработки данных, которые, как ожидается, превысят 1 триллион долларов в 2027 году и приблизятся к 3–4 триллионам долларов к 2030 году, возможности NVIDIA могут примерно увеличиться впятеро относительно уровней 2026 года, поддерживая рыночную капитализацию в 6–8 триллионов долларов в течение двух-трёх лет. В ближайшей перспективе возврат к 35 форвардным прибылям означает цену NVDA около 315 долларов. Для достижения рыночной капитализации в 6 триллионов долларов потребуется рост примерно на 14%. Агрессивный прогноз Уолл-стрит предполагает 500 долларов, то есть потенциал роста около 135%. Прогноз выручки за третий квартал в размере 108 миллиардов долларов — примерно на 12,3% выше последовательно и выше оценки около 104,2 миллиарда долларов — показывает, что двигатель не замедляется.
Мой честный прогноз: в следующие шесть–12 месяцев NVDA будет торговаться значительно выше, при этом 300 долларов — реалистичная первая крупная цель, а 360 долларов достижимы, если рынок вернётся к историческим нормам оценки. Базовый сценарий — постепенный рост, а не вертикальный скачок, поскольку при таком размере компании каждое движение требует огромного капитала.
Торговая стратегия, которая имеет смысл
Для трейдеров сдержанная реакция после публикации отчётности создаёт возможность. После снижения примерно на 5% с майской публикации отчётности акции консолидировались в нижней части диапазона $210s после. Если NVDA удержит зону поддержки 207–210 долларов, это разумная точка для свинг-сделки с целью 240–250 долларов в ближайшие недели по мере закрытия коротких позиций; стоп ниже 205 долларов позволит ограничить риск.
Долгосрочным инвесторам стоит наращивать позиции на снижении и сохранять их несмотря на волатильность. При 23,6 форвардной прибыли и росте более чем на 100% качественная инфраструктура ИИ продаётся со скидкой. Снижения к 200–210 долларам выглядят как зоны для накопления. Если отчётность за третий квартал подтвердит прогноз в 108 миллиардов долларов и динамика центров обработки данных сохранится, соотношение риска и доходности будет явно благоприятным для роста. Честный риск заключается в следующем: если капитальные расходы гиперскейлеров этой осенью окажутся ниже ожиданий или ограничения в отношении Китая ужесточатся, NVDA может повторно протестировать уровень 190–200 долларов, несмотря на сильные фундаментальные показатели.
Мой личный вердикт
Скажу прямо: NVIDIA сейчас является самой важной компанией в технологическом секторе, а её отчётность — референдумом по всей сделке на ИИ. Этот квартал доказал, что спрос реален, маржа сохраняется, а рост ускоряется. Падение акций после публикации отчётности в шести из восьми случаев — это поведенческая особенность рынка, оценивающего идеальный результат, а не признак проблем компании. Фундаментальные показатели сильнее, чем предполагает динамика цены. Я бы покупал на снижении, сохранял терпение и удерживал акции до следующего года с целью 300–360 долларов. Развитие ИИ — это многолетний инфраструктурный суперцикл, а NVIDIA — платная дорога, через которую должен пройти каждый доллар капитальных расходов. Это не финансовая рекомендация, но владение NVIDIA при 23 форвардных прибылях — одна из наиболее привлекательных структурных возможностей за последние годы. Следующие один, три и пять лет благоприятствуют терпеливому инвестору.
#GateStockInsightsChallenge +#NVIDIA
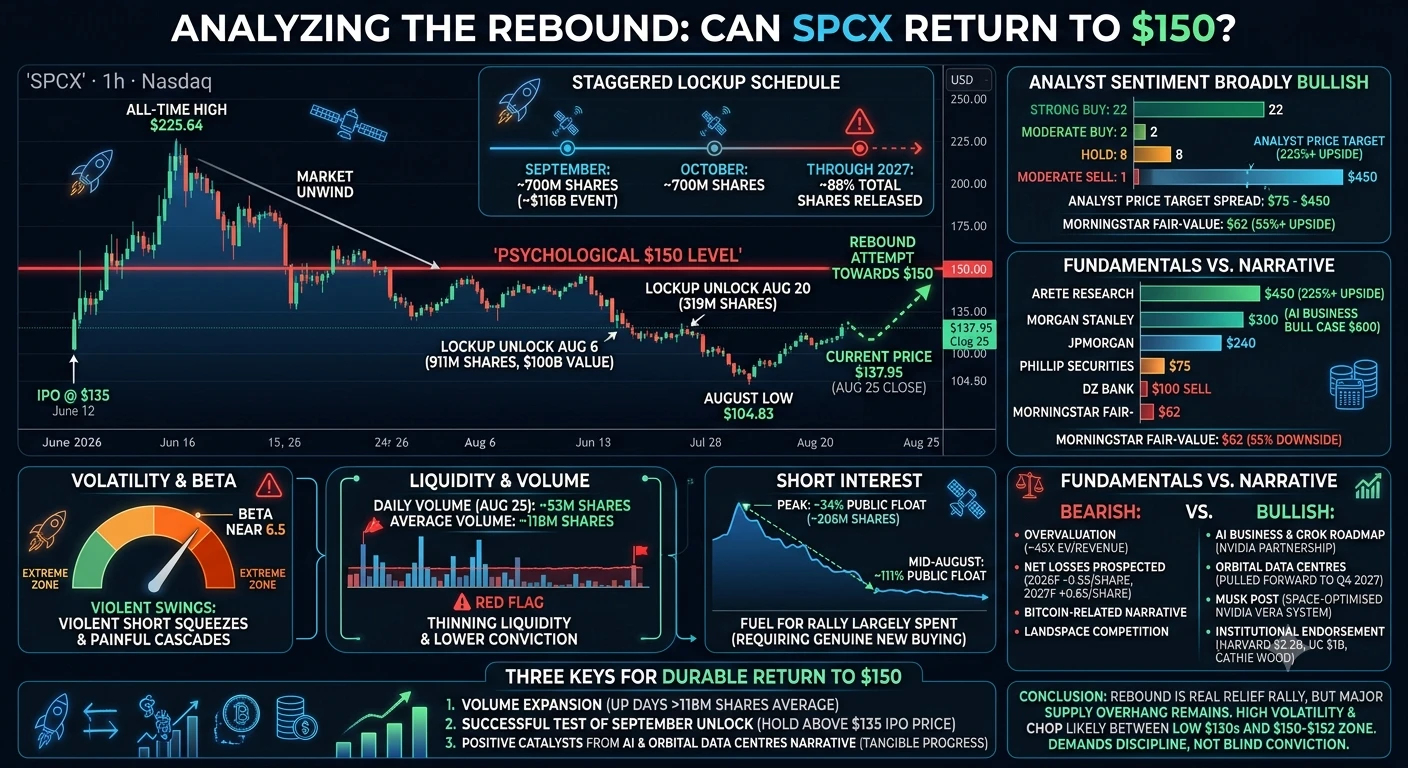
repost-content-media
#GateStockInsightsChallenge +#MRVL
Отчётность MRVL уже близко: сможет ли ралли AI-чипов продолжиться? Полный разбор

Marvell Technology (NASDAQ: MRVL) представит отчётность за II финансовый квартал 2027 года 27 августа после закрытия рынка — перед нами одна из самых взрывных ситуаций в полупроводниковом секторе. Акции уже продемонстрировали ошеломляющее ралли на 195,8% с начала года и прирост на 253,2% за последние двенадцать месяцев благодаря кастомным AI-ускорителям, оптическим сетям и одному из крупнейших новых партнёрств в отрасли. Главный вопрос заключается в том, сможет ли импульс опер
HighAmbition
#GateStockInsightsChallenge +#MRVL
Отчёт MRVL выйдет уже скоро: сможет ли ралли AI-чипов продолжиться? Полный разбор

Marvell Technology (NASDAQ: MRVL) опубликует отчёт о результатах за 2-й финансовый квартал 2027 года 27 августа после закрытия рынка — с одной из самых впечатляющих динамик среди полупроводниковых компаний. С начала года акции уже взлетели на ошеломляющие 195,8%, а за последние двенадцать месяцев прибавили 253,2% благодаря кастомным AI-ускорителям, оптическим сетям и одному из крупнейших новых партнёрств в отрасли. Главный вопрос заключается в том, сможет ли импульс опередить уже крайне высокие ожидания. Ниже — текущая цена, ключевые показатели, важные уровни и реалистичные сценарии.

ТЕКУЩАЯ ЦЕНА И НЕДАВНИЕ КОЛЕБАНИЯ

На последней сессии перед публикацией отчёта MRVL торговалась в диапазоне от $230 до $240, закрывшись примерно на $240 после сильного роста приблизительно на 4,8% в последние августовские торги; перед открытием рынка акции слегка откатились к $237–$238. Диапазон за 52 недели составляет от минимума $61,44 до внутридневного максимума $329,88: это означает, что акции выросли более чем в четыре раза от минимумов, но всё ещё находятся примерно на 27% ниже исторического максимума. В ходе этого движения волатильность была чрезвычайно высокой: в какой-то момент акции потеряли около 50% от максимумов во время встряски настроений вокруг AI-чипов, а затем мощно восстановились. За последний месяц MRVL подскочила примерно на 23%, а после объявления о сделке с Google 19 августа акции взлетели более чем на 12% на премаркете, достигли пика около $252, а затем откатились примерно к $230, поскольку инвесторы продавали на новости и ждали конкретных прогнозов.

СДЕЛКА С GOOGLE, ИЗМЕНИВШАЯ СИТУАЦИЮ

Крупнейшим отдельным катализатором стало расширение партнёрства Marvell с Google в сфере AI-чипов. В середине августа Marvell сообщила, что выдала Google варрант на покупку до 58,97 миллиона акций по цене исполнения $206,58 — примерно 6,7% выпущенных акций и около 12,2 миллиарда долларов при полном исполнении. Варрант вестируется в зависимости от выручки, которую Marvell получает от работ по кастомным чипам для Google до 2033 финансового года, включая AI-ускорители, сетевое оборудование и продукты для памяти; начиная с 3-го финансового квартала 2027 года дополнительные транши разблокируются за каждые 500 миллионов долларов выручки от кастомных продуктов, полученной от Google. Рик Шафер из Oppenheimer считает, что это подтверждает позицию руководства: продажи кастомных AI ASIC или XPU в следующем году могут удвоиться и превысить 4 миллиарда долларов, а к календарному 2028 году — превысить 10 миллиардов долларов. UBS повысила целевую цену до $310, затем снизила её до $300, а Susquehanna подняла цель с $230 до $265 всего за несколько дней до публикации отчёта.

ЧЕГО УОЛЛ-СТРИТ ОЖИДАЕТ ОТ ОТЧЁТА

Консенсус-прогноз по второму финансовому кварталу предполагает выручку примерно 2,71 миллиарда долларов, что примерно на 35% больше год к году, и скорректированную прибыль на акцию около $0,93, что примерно на 39% выше. Прогноз руководства находится в этом же диапазоне: 2,70 миллиарда долларов с отклонением в пределах пяти процентов и $0,93 с отклонением в пределах $0,05; особенно важно, что компания указала на квартальную выручку около 3 миллиардов долларов в 3-м финансовом квартале — на целый квартал раньше прежнего внутреннего прогноза. Компания превзошла ожидания в пяти из последних шести отчётов и не допустила ни одного промаха. На весь 2027 финансовый год аналитики прогнозируют прибыль на акцию около $3,07, что примерно на 42% выше показателя $2,16 в 2026 финансовом году. На дата-центры, двигатель этой истории, теперь приходится примерно 74–76% общей выручки, и именно здесь формируется спрос на кастомный кремний и оптические соединения.

ДВИЖЕНИЕ ЦЕНЫ, КОТОРОЕ ЗАКЛАДЫВАЕТ РЫНОК ОПЦИОНОВ

Рынок опционов закладывает сильное движение в любую сторону — около 12,4%, что соответствует колебанию примерно на $31. При базовой цене около $251 это означает рост примерно до $282 или падение примерно до $220. При бычьем сценарии сильное превышение прогнозов и повышение ориентиров могут отправить акции к зоне $280–$285. При медвежьем сценарии умеренное превышение прогнозов, снижение маржи или более медленный набор темпов кастомного кремния могут спровоцировать резкий откат к $220 или ниже, поскольку после почти 200%-ного роста с начала года оценка практически не оставляет места для разочарований.

КЛЮЧЕВЫЕ УРОВНИ, ПОДДЕРЖКА И СОПРОТИВЛЕНИЕ

Для трейдеров, которые оценивают ситуацию по конкретным цифрам, ближайшие технические уровни очевидны. Ближайшая поддержка находится в районе $234–$235, который служил краткосрочным дном во время отката от пика $252. Ниже следующая поддержка расположена в зоне $222–$220, соответствующей уровню снижения, который предполагает рынок опционов при разочаровывающем отчёте. Зона $206–$208, расположенная примерно на уровне цены исполнения варранта Google, станет психологическим и структурным дном при более глубокой распродаже. Сверху первое сопротивление находится в районе пика $252–$253, достигнутого после объявления сделки с Google; уверенный пробой выше открывает путь к зоне $265–$268, где сосредоточены средняя целевая цена аналитиков и прежнее сопротивление. Далее зона $282–$288 является целью бычьего сценария после публикации отчёта, а на дальнем горизонте находится исторический максимум около $329,88, который несколько оптимистичных моделей считают достижимым в перспективе нескольких лет, если темпы развития направления кастомного AI будут ускоряться в соответствии с прогнозами.

ПРОГНОЗЫ И ЦЕЛЕВЫЕ ЦЕНЫ АНАЛИТИКОВ

Аналитическое сообщество настроено однозначно оптимистично. Покрытие включает примерно 38 рекомендаций «Покупать» или «Активно покупать» против всего пяти рекомендаций «Держать» и нулевого числа рекомендаций «Продавать»; средняя целевая цена находится в диапазоне $256–$268, что предполагает рост примерно на 11–14%. Более агрессивные цели включают $300 от UBS и около $288 по модели 24/7 Wall Street, тогда как консенсусная цель на один год составляет примерно $266. Оценка дорогая: форвардный P/E находится около 82, а прогнозный P/E — примерно в диапазоне 58–62, однако рынок готов платить премию, поскольку потенциал роста исключителен. Акции торгуются с премией к аналогам: форвардный мультипликатор значительно выше примерно 20-кратного показателя Broadcom и примерно 26-кратного показателя NVIDIA, однако меньшая выручка компании означает, что каждый новый выигранный чиповый сокет обеспечивает непропорционально большой вклад в рост.

ТОРГОВАЯ СТРАТЕГИЯ И ДАЛЬНЕЙШИЕ ПЛАНЫ

Это высокобетовая акция с бинарным событием, и публикация отчёта действительно может стать краткосрочным подбрасыванием монетки, хотя долгосрочная инвестиционная история остаётся позитивной. Для долгосрочных инвесторов постепенное формирование позиции в MRVL на любом постотчётном снижении к поддержке $220 или ниже исторически было эффективным способом получить долю в структурном победителе AI-рынка с учётом прогноза роста годовой прибыли на акцию на 42% и канала, принадлежащего Google. Свинг-трейдерам разумно подождать первый час после публикации и посмотреть, где стабилизируются акции, вместо того чтобы преследовать первоначальный всплеск; уровень снижения $220 следует учитывать как стоп при разочаровывающем отчёте. Тем, кто уже владеет акциями, разумно частично фиксировать прибыль при любом скачке к зоне сопротивления $280–$288, сохраняя при этом основную позицию для долгосрочного роста.

НАСОльКО ВЫСОКО ОНА МОЖЕТ ПОДНЯТЬСЯ?

Если руководство реализует заявленную траекторию, а выручка от кастомных чипов для Google будет расти в соответствии с прогнозами, расчёты поддерживают возвращение акций к отметке $300 и потенциально её прохождение в течение следующих двенадцати месяцев; при этом самые оптимистичные модели аналитиков на многолетнем горизонте нацелены на $310–$330. Сценариев три. Бычий сценарий, при котором выручка достигает 3 миллиардов долларов в 3-м финансовом квартале, прогноз прибыли на акцию повышается выше $3,30, а сильные показатели дата-центров сохраняются, может подтолкнуть акции к зоне $280–$300 в течение нескольких месяцев. Базовый сценарий — уверенное превышение прогнозов при сохранении ориентиров — вероятно, удержит акции в торговом диапазоне $240–$265 по мере консолидации огромного роста. Медвежий сценарий, предполагающий снижение маржи или более медленный набор темпов в направлении кастомного кремния, может легко вернуть акции к уровню $220–$235, а серьёзное разочарование способно протестировать зону варранта $206–$208. При любом сценарии акции будут волатильными, поэтому размер позиции и чёткий план важнее любого отдельного прогноза.

ПОСЛЕДНИЕ СОВЕТЫ И РИСКИ, ЗА КОТОРЫМИ НУЖНО СЛЕДИТЬ

Следите за динамикой валовой маржи, поскольку сделки по кастомному кремнию, как правило, обеспечивают более низкую маржу, чем стандартные продукты, и рынок накажет её снижение даже при превышении прогноза по выручке. Следите за темпами роста дата-центров и любыми комментариями о наращивании выручки от Google. Следите за новыми победами в конкурсах на разработку решений за пределами круга гиперскейлеров, поскольку диверсификация снижает риск концентрации. Что касается рисков, бета акций составляет примерно 2,25 — около вдвое выше рынка, поэтому общие колебания в полупроводниковом секторе и макроэкономике сильно ударят по MRVL. Значительная часть роста с начала года уже отражает оптимизм, а реакция на бинарное событие в виде отчёта может стереть месячную прибыль за один день. При ожидаемом движении в 12,4% любой, кто удерживает позицию во время публикации отчёта, должен быть готов к существенным колебаниям в любую сторону. Мой честный вывод заключается в том, что долгосрочная структурная история Marvell в сфере AI остаётся целостной и позитивной, а при сильном отчёте возможен рост к зоне $280–$300, однако краткосрочное окно рискованно, и лучше всего проходить его дисциплинированно управляя размером позиции.
repost-content-media
#GateStockInsightsChallenge +#MRVL
$MRVL Превью отчётности: сможет ли ралли AI-чипов продолжиться после сделки с Google?
$MRVL Отчётность наконец наступила, и это одно из самых внимательно отслеживаемых событий недели в сфере AI-чипов. Marvell Technology планирует опубликовать результаты за 2-й квартал 2027 финансового года после закрытия американского рынка 27 августа. Рынок больше не ищет просто превышения прогноза по выручке. Трейдеры хотят понять, сможет ли Marvell превратить огромные возможности в сфере AI, особенно расширяющееся сотрудничество с Google, в более сильный будущий рост и пр
HighAmbition
#GateStockInsightsChallenge +#MRVL
$MRVL Превью отчётности: сможет ли ралли акций AI-чипов продолжиться после сделки с Google?
$MRVL Отчётность наконец выходит, и это одно из самых внимательно отслеживаемых событий недели в сфере AI-чипов. Marvell Technology должна представить результаты за второй финансовый квартал FY2027 после закрытия рынка США 27 августа. Рынок уже не просто ждёт превышения прогноза по выручке. Трейдеры хотят понять, сможет ли Marvell превратить огромные возможности в сфере AI, особенно расширяющиеся отношения с Google, в более быстрый будущий рост и повышенный прогноз.
На момент этого анализа я использую текущую цену MRVL около 257 долларов. Это важно, поскольку в этом году акции уже совершили огромный рывок. Согласно недавним обзорам рынка, Marvell выросла примерно на 180% с начала года, а значит, ожидания уже чрезвычайно высоки. Главный вопрос теперь не просто в том, «растёт ли Marvell?» Настоящий вопрос звучит так: «Сможет ли Marvell расти достаточно быстро, чтобы оправдать оценку в 257 долларов?»
Ключевой вопрос 1: сможет ли ралли акций AI-чипов продолжиться?
Мой ответ: да, но следующий этап роста требует подтверждения со стороны отчётности и прогноза.
Marvell находится непосредственно в центре расширения AI-инфраструктуры благодаря специализированным чипам, сетевым решениям, оптическим соединениям, решениям, связанным с памятью, и инфраструктуре дата-центров. Бизнес компании в сфере дата-центров уже формирует очень значительную долю выручки, а гипермасштабируемые компании продолжают активно инвестировать в AI-инфраструктуру. Это даёт MRVL сильную фундаментальную историю, выходящую за рамки простого следования циклу GPU Nvidia.
Последнее соглашение с Google делает эту историю ещё интереснее. Marvell и Google заключили коммерческое соглашение, связанное со специализированными полупроводниковыми продуктами Google. Google получила варранты на покупку до 58,97 миллиона акций Marvell по цене 206,58 доллара, при этом соглашение может принести до 120 миллиардов долларов выручки от специализированных продуктов к FY2033, если будут выполнены соответствующие условия.
Это важный долгосрочный катализатор, но трейдерам следует помнить об одном: будущая выручка — не то же самое, что немедленная выручка. Рынок может очень агрессивно закладывать будущий рост в цену ещё до фактической публикации отчётности.
Ключевой вопрос 2: вся ли позитивная информация уже заложена в цену?
Мой ответ: значительная её часть, вероятно, уже заложена в цену, но, возможно, не вся.
Именно здесь MRVL становится интересной.
Акции уже совершили впечатляющее ралли, а объявление о сделке с Google ещё сильнее повысило ожидания инвесторов. Недавнее ценообразование опционов указывало на то, что трейдеры готовились к движению примерно на 10% в любую сторону после публикации отчётности: потенциально до уровня около 261 доллара при росте и ниже 214 долларов при снижении.
Это говорит нам кое о чём очень важном: рынок ожидает сильной реакции.
Если Marvell представит именно то, чего инвесторы уже ожидают, акциям может быть трудно продолжить рост, поскольку позитивные новости уже отражены в цене. Однако если выручка, EPS и особенно прогноз на будущее превысят ожидания, краткосрочные трейдеры, играющие на импульсе, могут быстро подтолкнуть MRVL к новым максимумам.
Поэтому я бы не рассматривал одну лишь сделку с Google как причину покупать акции по 257 долларов.
Ключевой вопрос 3: чего трейдеры ожидают от отчётности?
Текущие консенсус-прогнозы составляют около 2,71 миллиарда долларов выручки и скорректированной EPS в размере 0,93 доллара за второй финансовый квартал FY2027. Собственный прогноз Marvell предполагает примерно 2,7 миллиарда долларов выручки с отклонением в пределах 5% и скорректированную EPS в размере 0,93 доллара с отклонением в пределах 0,05 доллара.
Это означает, что простого выполнения прогноза может быть недостаточно для сильного роста акций.
Рынок будет гораздо внимательнее следить за тремя показателями:
1. Превышение прогноза по выручке и EPS: явное превышение укрепит бычий сценарий.
2. Рост бизнеса дата-центров: инвесторы хотят увидеть доказательства ускорения спроса на AI-инфраструктуру, а не просто его сохранения на высоком уровне.
3. Прогноз на будущее: это может быть самым важным фактором. Сильный квартал в сочетании с консервативным прогнозом всё равно может привести к реакции «продавай на новостях».
В предыдущем квартале Marvell получила примерно 2,42 миллиарда долларов выручки, из которых около 1,83 миллиарда долларов пришлось на дата-центры, что на 27% больше по сравнению с аналогичным периодом прошлого года.
Техническая картина MRVL при цене 257 долларов
При цене 257 долларов акция входит в чрезвычайно важную зону.
Первым серьёзным психологическим сопротивлением является уровень 260 долларов. Это важно, поскольку позиции по опционам и ожидания рынка уже сконцентрированы в этой области. Уверенный прорыв выше 260 долларов может открыть путь к 270 долларам, а затем к 280–285 долларам.
Выше 280 долларов следующей крупной целью становится психологический уровень 300 долларов.
А если после публикации отчётности импульс станет экстремальным, нельзя исключать движение к 315–330 долларам. Предыдущий максимум Marvell за 52 недели и за всё время, согласно сообщениям, составлял около 329 долларов, поэтому эта область представляет собой крупную зону предложения, а не лёгкую цель.
Таким образом, мой бычий план выглядит так:
260 долларов → 270 долларов → 280 долларов → 300 долларов → 315 долларов → 329 долларов
Но это зоны сопротивления и цели, а не гарантированные цены.
Ключевые уровни поддержки
При снижении я бы следил за следующими зонами:
250 долларов: первая краткосрочная поддержка. Удержание выше этого уровня сохранит непосредственную бычью структуру.
240–245 долларов: важная зона технической поддержки. Возврат к ней после публикации отчётности может быть простым взятием прибыли, а не полным разворотом тренда.
230–235 долларов: более сильная поддержка. Потеря этой области будет означать, что реакция после отчётности становится более серьёзной.
215–220 долларов: важная зона снижения. Рынок опционов также указывал на нижний диапазон $210s как на возможную область реакции после публикации отчётности.
200–205 долларов: важная психологическая и структурная поддержка. Такое снижение значительно ухудшит краткосрочную бычью картину.
Перед публикацией отчётности техническая картина рынка в целом выглядела конструктивно: несколько скользящих средних подавали бычьи сигналы, хотя краткосрочные индикаторы были более неоднозначными.
RSI: находится ли MRVL в зоне перекупленности?
Это ещё один важный момент.
Последние технические значения для MRVL помещали RSI(14) примерно в диапазон от нижних до средних 50-х, в зависимости от источника данных и времени расчёта. Это означает, что импульс является положительным или нейтральным, а не находится в экстремальной зоне перекупленности выше 70.
На самом деле это здоровая ситуация, если отчётность создаст ещё один фундаментальный катализатор.
Если RSI поднимется выше 60–70 одновременно с прорывом выше 260 долларов, трейдеры, ориентированные на импульс, могут стать более агрессивными.
Однако если цена продолжит расти, а RSI не подтвердит движение, трейдерам следует следить за медвежьей дивергенцией и фиксацией прибыли.
Поэтому я бы не использовал только RSI для покупки или продажи MRVL. Прогноз руководства, динамика цены и подтверждение объёмами сегодня вечером гораздо важнее.
Что говорит настроения рынка?
Настроения явно бычьи, но рынок также переполнен покупателями.
Это различие имеет значение.
Настроения аналитиков остаются позитивными: недавние обзоры показывают, что большинство отслеживаемых аналитиков имеют рекомендации Buy, а средняя целевая цена находится в районе нижних 270 долларов. UBS также сохранила позитивный взгляд, одновременно снизив целевую цену с 340 до 300 долларов.
В то же время оценка становится серьёзным фактором. Недавний анализ отметил, что после огромного ралли MRVL торгуется с премией к оценке.
Это создаёт классическую ситуацию перед публикацией отчётности:
Хорошие результаты + сильный прогноз = потенциальный прорыв.
Хорошие результаты + неизменный прогноз = возможная реакция «продавай на новостях».
Слабые результаты или слабый прогноз = потенциально резкая коррекция.
Моя торговая стратегия по MRVL
Лично я бы не вкладывал всю позицию в MRVL непосредственно перед публикацией отчётности.
Почему?
Потому что отчётность может привести к гэпу, который проигнорирует обычные уровни поддержки и сопротивления.
Если бы MRVL уже была у меня куплена по более низким ценам, я бы рассмотрел фиксацию части прибыли вместо попытки угадать точную вершину.
Для новой позиции я бы предпочёл дождаться реакции.
Бычий сценарий
Если MRVL превысит ожидания, а прогноз окажется сильнее ожидаемого, сначала я бы следил за уровнем 260 долларов.
Уверенный прорыв и удержание выше 260 долларов могут открыть цели:
270 долларов → 280 долларов → 300 долларов
Если 300 долларов будет пробит на сильных объёмах, предыдущий максимум около 329 долларов станет более крупной целью роста.
Ключевое слово — подтверждение. Я предпочёл бы покупать подтверждённый прорыв, а не преследовать временный всплеск.
Нейтральный сценарий
Если результаты окажутся хорошими, но акция откроется в районе 255–265 долларов и не сможет установить новый максимум, я ожидаю консолидации.
В этой ситуации лучшей стратегией может быть ожидание отката к 245–250 долларам и наблюдение за тем, будут ли покупатели защищать эту область.
Медвежий сценарий
Если результаты разочаруют или прогноз окажется слабее ожидаемого, первой областью для наблюдения я бы выбрал 240–245 долларов.
Если она не удержится, следующими зонами станут 230–235 долларов, а затем 215–220 долларов.
Пробой ниже 215 долларов значительно ослабит краткосрочную бычью структуру и может привести к более глубокому откату к области 200 долларов.
Насколько высоко может вырасти MRVL?
Мой краткосрочный бычий прогноз:
Базовая бычья цель: 270–280 долларов
Сильная бычья цель: 300 долларов
Цель при экстремальном импульсе: 315–330 долларов
Движение с 257 до 300 долларов означало бы рост примерно на 17%.
Движение с 257 до 330 долларов означало бы рост примерно на 28%.
Но та же волатильность работает в обоих направлениях. Снижение к 230 долларам означало бы падение примерно на 10,5%, а движение к 215 долларам — коррекцию примерно на 16% от уровня 257 долларов.
Именно поэтому размер позиции важнее попыток угадать одно точное значение.
Итоговый взгляд
У MRVL сейчас одна из самых сильных историй, связанных с AI-инфраструктурой, во всём полупроводниковом секторе. Партнёрство с Google добавляет потенциально огромную долгосрочную возможность для роста выручки, а присутствие Marvell в сегментах специализированных AI-чипов, сетевых решений, оптических соединений и инфраструктуры дата-центров даёт инвесторам несколько способов заработать на продолжении расходов на AI.
Но акции уже совершили огромное ралли, и ожидания теперь чрезвычайно высоки.
При цене 257 долларов я бы охарактеризовал MRVL как бычью, но высокорискованную акцию в период публикации отчётности.
Мой важнейший уровень — 260 долларов.
Выше 260 долларов при сильной отчётности и прогнозе: 270 долларов → 280 долларов → 300 долларов — так выглядит бычий план.
Неудача в районе 260 долларов с последующим пробоем ниже 250 долларов: следить за уровнем 240–245 долларов.
Пробой ниже 235 долларов: риск возрастает в направлении 215–220 долларов.
RSI в районе нижних и средних 50-х сейчас не указывает на экстремальную перекупленность, но волатильность после публикации отчётности может полностью изменить импульс за считаные минуты.
Главный урок для трейдеров прост: не торгуйте только заголовком. Торгуйте реакцией на заголовок.
Партнёрство Google уже известно рынку. Теперь рынок хочет подтверждения через выручку, маржу, спрос на AI, объём заказов и прогноз на будущее.
Если Marvell предоставит это подтверждение, у ралли AI может начаться новый этап роста.
Если ожидания окажутся слишком высокими и руководство компании не поднимет планку, даже сильные результаты могут спровоцировать фиксацию прибыли.
Поэтому для меня план выглядит так: бычий настрой выше 260 долларов, осторожность в диапазоне 245–260 долларов и защитная позиция ниже 240 долларов.
repost-content-media
#GateStockInsightsChallenge + #NVIDIA
NVIDIA входит в одну из самых важных недель года: акции торгуются в районе $210–$215 перед публикацией отчёта о доходах за второй квартал, запланированной на 26 августа. Недавно NVDA отступила от максимума за 52 недели около $236,54 и закрылась около $214,72, оставив акции примерно на 9%–10% ниже пика, но всё ещё с приростом около 30% от минимума за 52 недели на уровне $164,07. Текущее снижение само по себе не указывает на разворот тренда. Напротив, динамика цены больше похожа на консолидацию после сильного роста, пока рынок ожидает следующего значимого к
HighAmbition
#GateStockInsightsChallenge + #NVIDIA
NVIDIA вступает в одну из важнейших недель года: перед публикацией отчёта о доходах за Q2, запланированной на 26 августа, акции торгуются в районе $210–$215. Недавно NVDA отступила от максимума за 52 недели около $236,54 и закрылась примерно на $214,72, оставив акции примерно на 9%–10% ниже пика, но всё ещё с ростом около 30% от минимума за 52 недели на уровне $164,07. Текущее отступление автоматически не указывает на разворот тренда. Напротив, динамика цены больше похожа на консолидацию после сильного роста, поскольку рынок ожидает следующего крупного катализатора.
Фундаментальный фон остаётся мощным.
NVIDIA продолжает получать выгоду от исключительного спроса на ИИ-инфраструктуру, ускоренные вычисления, системы Blackwell и грядущую платформу Vera Rubin. Сообщения о возможном повышении NVIDIA цен на серверные системы для ИИ более чем на 15% из-за роста стоимости памяти особенно важны, поскольку указывают на сохранение сильной ценовой власти компании, пока спрос на ИИ-инфраструктуру остаётся высоким. Более высокие цены на системы также могут помочь защитить маржу, если стоимость компонентов продолжит расти.
ТЕХНИЧЕСКАЯ СТРУКТУРА
На дневном графике сейчас отображается краткосрочная коррекция от $236,54. Цена находится возле важной технической зоны, поскольку 200-дневная скользящая средняя расположена примерно на $211,79. Удержание этого уровня сохранит общую бычью структуру. Между тем 20-дневная скользящая средняя находится примерно на $217,14, 50-дневная — около $221,25, а 100-дневная — около $219,97. Эти скользящие средние формируют непосредственно над текущей ценой значительную зону сопротивления.
Индикаторы импульса относительно сбалансированы. RSI около 51–54 находится в нейтральной зоне, то есть NVDA не является ни глубоко перекупленной, ни перепроданной. MACD остаётся выше нулевой линии, но теряет часть импульса. Stochastic около 54 и CCI около 17 также указывают на нейтральный рынок.
Это сочетание указывает на то, что акции ожидают катализатора, а не демонстрируют подтверждённый долгосрочный пробой вниз.
КЛЮЧЕВЫЕ УРОВНИ ПОДДЕРЖКИ
S1: $211–$212. Это первая и наиболее важная ближайшая зона поддержки, поскольку она тесно связана с 200-дневной скользящей средней около $211,79. Если покупатели защитят этот уровень и цена начнёт восстанавливаться, бычья структура сохранится.
S2: $205–$206. Это следующая крупная зона поддержки. Решительное дневное закрытие ниже $205 будет указывать на усиление контроля продавцов и может повысить вероятность более глубокой коррекции.
S3: $194–$196. Это основная зона глубокой поддержки. Снижение к этому диапазону будет означать существенную коррекцию от текущих уровней и значительно ослабит краткосрочную бычью конфигурацию.
КЛЮЧЕВЫЕ УРОВНИ СОПРОТИВЛЕНИЯ
R1: $218–$219. Это первое крупное препятствие. Оно находится в районе 20-дневной скользящей средней и представляет собой первый уровень подтверждения восстановления. Сильное дневное закрытие выше $219 будет бычьим сигналом.
R2: $224–$225. Это следующая зона сопротивления.
Пробой этого уровня на высоком объёме может подтвердить возвращение краткосрочного контроля покупателям и потенциально направить NVDA к $230+.
R3: $236–$237. Это основной уровень пробоя и недавний максимум за 52 недели. Решительный пробой выше $236,54 может открыть путь к новым максимумам и значительно более высоким ценовым целям.
БЫЧИЙ СЦЕНАРИЙ
Наиболее сильной конфигурацией будет удержание NVDA уровня $211–$212, возврат выше $218–$219, а затем пробой $224–$225. Если такая последовательность реализуется на высоком объёме после публикации отчёта о доходах, следующей крупной целью станет $228–$230, а затем $236–$242.
Уверенный пробой выше $236,54 будет особенно значимым, поскольку устранит недавний максимум как сопротивление и ознаменует начало нового бычьего этапа поиска цены. В таком сценарии следующей психологической целью может стать $250, а затем диапазон $260–$270.
МЕДВЕЖИЙ СЦЕНАРИЙ
Главным предупреждающим сигналом станет устойчивое дневное закрытие ниже $211,79. Если 200-дневная скользящая средняя не удержится, NVDA может направиться к $205–$206. Потеря уровня $205 повысит вероятность более глубокого отката к $194–$196.
Таким образом, $211 — ключевая граница между краткосрочным продолжением роста и увеличением риска снижения. Трейдерам не следует считать каждый откат возможностью для покупки, если основная структура поддержки будет нарушена.
ТОРГОВЫЙ ПЛАН
В рамках бычьего сценария трейдеры могут следить за зоной $212–$215 в поисках поддержки, но более сильное подтверждение даст дневное закрытие выше $218–$219. После возврата выше $219 первой целью роста станет $228, а затем $236–$242.
Для более агрессивной стратегии на пробой подтверждённое движение выше $224–$225 может дать дополнительное подтверждение возвращения импульса. Основное подтверждение пробоя остаётся выше $236,54.
SL1: $210,50 SL2: $204,50 SL3: $194,00
TP1: $228 TP2: $236–$242 TP3: $255–$260
РАСШИРЕННАЯ ЦЕЛЬ РОСТА
Если показатели доходов, прогноз и ожидания относительно спроса на ИИ останутся исключительно сильными, NVDA в ближайшие месяцы в конечном итоге может протестировать $260–$270. После этого актуальным становится более широкий диапазон аналитических целей около $300+. Однако эти долгосрочные цели не следует считать гарантированными уровнями, поскольку оценка акций и ожидания уже находятся на высоком уровне.
ПРОГНОЗ ПО ОТЧЁТУ О ДОХОДАХ
Отчёт о доходах 26 августа является крупнейшим ближайшим катализатором. Сильный рост выручки, устойчивый спрос на Blackwell, позитивный прогноз и свидетельства сохранения расходов на ИИ-инфраструктуру могут быстро вновь склонить настроения в пользу покупателей. Сильная реакция на отчёт может подтолкнуть NVDA выше $219, $225 и потенциально к $236.
С другой стороны, даже если основные показатели окажутся сильными, слабый прогноз, опасения по поводу маржи, ограничения поставок или более низкий, чем ожидалось, будущий спрос могут спровоцировать фиксацию прибыли. В таком случае первым критическим уровнем защиты станет $211, за ним последуют $205 и $194–$196.
ИТОГОВЫЙ ВЗГЛЯД
Мой общий взгляд — осторожно бычий выше $211.
Краткосрочный график сейчас находится в режиме коррекционной консолидации, но средне- и долгосрочная структура остаётся конструктивной. Наиболее важными уровнями подтверждения являются $219, $225 и, наконец, $236,54.
Выше $219 → бычий импульс усиливается.
Выше $225 → рост к $230–$236 становится более вероятным.
Выше $236,54 → становятся возможными новые максимумы и уровни $250+.
Ниже $211 → необходимость в осторожности возрастает.
Ниже $205 → риск более глубокой коррекции.
Ниже $194–$196 → текущая бычья структура столкнётся с серьёзным техническим давлением.
Таким образом, следующие несколько сессий крайне важны. NVDA не обязательно должна немедленно достичь $250, чтобы сохранять бычий настрой; ключевое требование заключается в том, чтобы покупатели защитили область $211–$212 и в конечном итоге вернули цену выше кластера сопротивления $218–$225. Если отчёт о доходах станет сильным катализатором, путь к $228, $236–$242 и в конечном итоге $255–$260 будет выглядеть всё более привлекательным.
repost-content-media
NVDA+0,23%
#GateStockInsightsChallenge +#BMNR
АНАЛИЗ РЫНКА BMNR | ТЕКУЩАЯ ЦЕНА: 23,54 доллара
BitMine Immersion Technologies (BMNR) демонстрирует сильную бычью динамику, однако после резкого роста к следующему движению нужно подходить осторожно. При текущей цене 23,54 доллара BMNR торгуется вблизи важной зоны пробоя, тогда как продолжающееся ралли Ethereum остаётся главным фундаментальным катализатором. Компания сообщила о владении 5,85 миллиона ETH на сумму около 14,3 миллиарда долларов по указанной цене ETH, что составляет примерно 4,8% от общего предложения ETH. Совокупный объём криптоактивов, денежн
HighAmbition
#GateStockInsightsChallenge +#BMNR
АНАЛИЗ РЫНКА BMNR | ТЕКУЩАЯ ЦЕНА: 23,54 доллара
BitMine Immersion Technologies (BMNR) демонстрирует сильную бычью динамику, но после резкого роста к следующему движению нужно подходить осторожно. При текущей цене 23,54 доллара BMNR торгуется вблизи важной зоны пробоя, тогда как продолжающийся рост Ethereum остаётся главным фундаментальным катализатором. Компания сообщила о владении 5,85 миллиона ETH на сумму около 14,3 миллиарда долларов при указанной цене ETH, что составляет приблизительно 4,8% от общего предложения ETH. Совокупный объём криптоактивов, денежных средств, рыночных ценных бумаг и других стратегических активов достиг около 14,9 миллиарда долларов.
BitMine также сообщила о стейкинге более 5,06 миллиона ETH, а текущая прогнозируемая годовая доходность от стейкинга составляет около 330 миллионов долларов.
Таким образом, фундаментальная история тесно связана с ETH. Если Ethereum продолжит рост, BMNR может выиграть как за счёт увеличения стоимости казначейских активов, так и благодаря улучшению настроений рынка в отношении акций, ориентированных на ETH. BitMine также приближается к заявленной цели — контролировать 5% предложения Ethereum, а руководство заявляет, что ETH вырос примерно на 30% за последнюю неделю.
Это создаёт мощный катализатор, хотя также означает, что BMNR может демонстрировать гораздо более высокую волатильность, чем сам ETH.
С технической точки зрения BMNR значительно восстановился. Недавно акции поднялись из диапазона 18–20 долларов к отметкам выше 23,50 доллара, чему способствовало более широкое ралли крипторынка. Более ранние технические данные показывали, что 200-дневная EMA находилась около 21,91 доллара, поэтому движение выше 22 долларов важно, поскольку переводит краткосрочную структуру в более бычью фазу. RSI на начальном этапе пробоя также был бычьим, а не находился в зоне глубокой перекупленности, тогда как MACD оставался положительным.
КЛЮЧЕВЫЕ УРОВНИ ПОДДЕРЖКИ:
22,00–22,20 доллара — первая важная поддержка. Удержание этой зоны сохранит структуру пробоя здоровой.
20,80–21,30 доллара — более сильная поддержка и область предыдущего сопротивления. Откат к этому региону может стать более удачной точкой входа с контролируемым риском, если покупатели защитят его.
19,50–20,00 доллара — основная поддержка снизу. Потеря этой области ослабит текущую бычью структуру и укажет на ослабление импульса недавнего ралли.
КЛЮЧЕВЫЕ УРОВНИ СОПРОТИВЛЕНИЯ:
23,90–24,20 доллара — ближайшее сопротивление. BMNR сейчас тестирует этот регион, поэтому чистый пробой на высоком объёме станет важным бычьим сигналом.
25,00–26,00 долларов — зона психологического и технического сопротивления. Устойчивое движение выше 25 долларов может ускорить импульс.
28,00–30,00 долларов — основная зона целей роста. Если ETH сохранит силу, а BMNR уверенно пробьёт 26 долларов, она станет следующей важной областью расширения движения.
32,00–35,00 долларов — расширенная бычья цель. Для этого потребуются продолжающаяся сила ETH, высокий торговый объём и устойчивый спрос со стороны инвесторов.
ТОРГОВЫЙ ПЛАН:
Более безопасный подход — не покупать на крупной зелёной свече. Если BMNR удержится выше 22 долларов, а затем успешно пробьёт 24 доллара на высоком объёме, сценарий продолжения роста станет более сильным. Подтверждённое движение выше 24 долларов может открыть путь сначала к 25–26 долларам, а затем к 28–30 долларам.
Для стратегии на откате более привлекательным является диапазон 21–22 доллара, поскольку он обеспечивает более ясное соотношение риска и доходности. Если цена достигнет этой зоны и покупатели вступят в рынок, сценарий станет сильнее.
Если BMNR потеряет 20,80 доллара и не сможет быстро вернуть этот уровень, более разумным решением будет сократить позицию.
ПРОГНОЗ:
Базовый бычий сценарий: 25–26 долларов.
Сильный бычий сценарий: 28–30 долларов.
Расширенный бычий сценарий: 32–35 долларов, если ETH продолжит мощное продвижение вверх, а BMNR сохранит сильный импульс.
Медвежий разворот станет более тревожным ниже 20,80 доллара, а следующей важной областью для защиты станет диапазон 19,50–20,00 доллара.
УРОВНИ СДЕЛКИ:
SL1: 21,80 доллара
SL2: 20,80 доллара
SL3: 19,40 доллара
TP1: 25,00 доллара
TP2: 28,00 долларов
TP3: 32,00 доллара
Ключевой уровень, за которым сейчас следует наблюдать, — 24 доллара. Если BMNR пробьёт и удержится выше 24 долларов, импульс может усилиться в направлении 25–26 долларов и потенциально 28–30 долларов. Если цена неоднократно не сможет преодолеть отметку 24 доллара и упадёт ниже 22 долларов, ожидайте консолидации или отката к 21–20,80 доллара перед следующей попыткой.
В целом BMNR сохраняет бычий настрой выше 22 долларов, тогда как 20,80 доллара является основным уровнем структуры. Главным катализатором по-прежнему остаётся Ethereum: огромный запас ETH на балансе BitMine означает, что устойчивый рост ETH может напрямую повысить стоимость активов компании и улучшить инвестиционный нарратив.
repost-content-media
BMNR-1,64%
ETH+0,23%
#GOOG
GOOG торгуется вблизи 344,5 доллара, отступив от максимума за 52 недели на уровне 408,61 доллара. За последние недели акции упали примерно на 3,8% на высоких объёмах, пробив вниз свои краткосрочные скользящие средние. Цена находится ниже 20-дневной и 50-дневной EMA, но остаётся значительно выше 200-дневной EMA вблизи 323,6 доллара, что означает: долгосрочный восходящий тренд технически всё ещё сохраняется, тогда как краткосрочный импульс развернулся вниз. В настоящее время акции торгуются с коэффициентом P/E около 17,9x — на самом низком уровне с 2019 года — при росте выручки бизнеса пр
HighAmbition
#GOOG
GOOG торгуется вблизи 344,5 доллара, откатившись от 52-недельного максимума в 408,61 доллара. За последние недели акция снизилась примерно на 3,8% при высоких объёмах, пробив свои краткосрочные скользящие средние. Цена находится ниже 20-дневной и 50-дневной EMA, но остаётся значительно выше 200-дневной EMA вблизи 323,6 доллара, что означает: долгосрочный восходящий тренд технически сохраняется, тогда как краткосрочный импульс ослаб. Сейчас акция торгуется с коэффициентом P/E около 17,9x — на минимальном уровне с 2019 года — при росте выручки бизнеса примерно на 24% год к году. Именно этот разрыв в оценке объясняет, почему большинство аналитиков с Уолл-стрит сохраняют позитивный настрой.
Фундаментальные факторы и прогноз цены
Бычий сценарий поддерживается Google Cloud. Выручка Cloud в Q1 выросла более чем на 60% год к году, до 20,03 миллиарда долларов, при огромном бэклоге примерно на 514 миллиардов долларов и операционной марже выше 32%. Alphabet также повысила прогноз капитальных расходов на 2026 год до 195–205 миллиардов долларов со 180–190 миллиардов долларов, что напугало рынок, поскольку маржа свободного денежного потока сократилась с 21% примерно до 9,2%. Рынок частично распродаёт акции из-за опасений по поводу этих капзатрат, опасаясь, что расходы на AI-инфраструктуру опережают её монетизацию. Однако аналитики указывают, что капзатраты обеспечены обязательствами клиентов по инфраструктуре, включая сделку с Anthropic на кампус на сумму 15 миллиардов долларов.
Целевые цены Уолл-стрит оптимистичны. Консенсус находится в районе 413–427 долларов, а индивидуальные цели варьируются от 475 долларов у TD Cowen до 370 долларов у Bank of America. Оптимистично настроенные компании ожидают, что GOOG превысит 400 долларов в Q4 2026 — начале 2027 года, а прогноз на 12 месяцев составляет около 461 доллара, что предполагает примерно 29% роста от недавних минимумов. Реалистичный краткосрочный сценарий предполагает сначала движение к 364 долларам, прежде чем произойдёт существенный прорыв, причём консолидация, вероятно, будет проходить вблизи этого уровня с учётом сигналов перекупленности RSI на более коротких таймфреймах.
Модель дневного графика и ключевые уровни
На дневном графике GOOG формирует сужающийся диапазон консолидации после отката: волатильность снижается, а цена сжимается выше кластера поддержки в районе 329–330 долларов. Такая модель часто предшествует попытке прорыва. Дневной pivot находится вблизи 345 долларов, RSI — около 54 (нейтральный уровень), MACD умеренно бычий, тогда как стохастические индикаторы показывают сигналы перекупленности — смешанная картина, благоприятствующая торговле в диапазоне до чёткого прорыва.
Ключевые уровни поддержки:
- Поддержка S1 на уровне 338,5 доллара (примерно на 1,74% ниже)
- Поддержка S2 на уровне 333,0 доллара (примерно на 3,34% ниже)
- Поддержка S3 на уровне 329,4 доллара (примерно на 4,38% ниже)
Ключевые уровни сопротивления:
- Сопротивление R1 на уровне 353,8 доллара (примерно на 2,70% выше)
- Сопротивление R2 на уровне 364,2 доллара (примерно на 5,72% выше)
- Сопротивление R3 на уровне 376,0 доллара (примерно на 9,14% выше)
Торговая стратегия и план
С учётом смешанных сигналов стратегия такова: покупать после подтверждённого возврата выше 346,5 доллара (чуть выше 10-дневного среднего), а не гнаться за ценой; для трейдеров, ориентированных на импульс, разместить стоп-вход на прорыве вблизи 373,6 доллара. Для консервативных трейдеров накопление позиции в районе S1–S2, около 338–333 долларов, предлагает более выгодное соотношение риска и доходности при условии удержания 200-дневной EMA на уровне 323,6 доллара.
Предлагаемая система управления рисками с тремя стопами и тремя целями:
- SL1 (защитный стоп) на уровне 338,5 доллара, примерно 1,74% риска ниже текущих уровней
- SL2 на уровне 333,0 доллара, примерно 3,34% риска
- SL3 на уровне 329,4 доллара, примерно 4,38% риска (при пробое сделка закрывается)
Цели по прибыли:
- TP1 на уровне 353,8 доллара, примерно 2,70% потенциала роста
- TP2 на уровне 364,2 доллара, примерно 5,72% потенциала роста
- TP3 на уровне 376,0 доллара, примерно 9,14% потенциала роста
#GateStockInsightsChallenge
GOOG+0,61%
#GateStockInsightsChallenge +#usdjpy
USD/JPY торгуется около 159,60, удерживая пару в непосредственной близости от психологически важной зоны 160,00. Краткосрочная структура остается нейтрально-бычьей, однако это также зона высокого риска, поскольку опасения относительно интервенции Японии и ожидания дальнейшего ужесточения политики Банка Японии могут вызвать резкие развороты. Недавний технический анализ определил 159,54–159,65 как важную зону пробоя, тогда как 160,50–160,85 — следующая крупная область сопротивления.
СТРУКТУРА РЫНКА И НАСТРОЕНИЯ
На уровне 159,60 быки по USD/JPY по-прежнему им
HighAmbition
#GateStockInsightsChallenge +#usdjpy
USD/JPY торгуется около 159,60, удерживая пару крайне близко к психологически важной области 160,00. Краткосрочная структура сохраняется нейтрально-бычьей, однако это также зона высокого риска, поскольку опасения по поводу интервенции Японии и ожидания дальнейшего ужесточения политики Банка Японии могут привести к резким разворотам. Недавний технический анализ определил 159,54–159,65 как важную область пробоя, а 160,50–160,85 — как следующую крупную зону сопротивления.
СТРУКТУРА РЫНКА И НАСТРОЕНИЯ
На уровне 159,60 быки по USD/JPY по-прежнему имеют преимущество, пока цена остается выше области 158,50. Устойчивый пробой выше 159,65 усилит бычий сценарий и потенциально откроет путь к 160,50–160,85. Выше 160,85 следующие цели роста могут сместиться к 161,60–162,00 и потенциально к 162,70+, если импульс усилится.
Однако трейдерам не следует бездумно преследовать пару вблизи 160. Иена недавно получила поддержку благодаря более высокой инфляции в Японии и растущим ожиданиям того, что BOJ может вновь повысить ставки. Июльская инфляция в Японии усилила основания для возможного повышения ставки в сентябре, в то время как рынки также отслеживают сигналы Федеральной резервной системы США и доходность казначейских облигаций.
ФУНДАМЕНТАЛЬНАЯ КАРТИНА
USD/JPY по-прежнему получает поддержку от сохраняющегося значительного дифференциала процентных ставок между США и Японией, что поддерживает аргументы в пользу кэрри-трейдинга. В то же время фундаментальный разрыв становится менее односторонним, поскольку инфляция в Японии выросла, а ожидания дальнейшего ужесточения политики BOJ усиливаются. На июльском заседании BOJ сохранил ключевую ставку около 1,0%, при этом один из членов руководства предпочитал более высокую ставку.
В США доллар недавно столкнулся с давлением из-за опасений, связанных с заимствованиями Казначейства, обратным выкупом облигаций и изменением ожиданий относительно будущей политики Федеральной резервной системы. Reuters сегодня сообщил, что доллар испытывал трудности с сохранением недавнего роста, тогда как иена немного укрепилась. Инвесторы также ожидают выступления председателя Федеральной резервной системы Кевина Варша в Джексон-Хоуле, чтобы получить подсказки о дальнейшем направлении политики.
КЛЮЧЕВЫЕ УРОВНИ ПОДДЕРЖКИ
Поддержка 1: 159,00–158,90
Это первая область, которую быкам необходимо защищать, если пара начнет откатываться от 159,60.
Поддержка 2: 158,50
Это основная краткосрочная структурная поддержка. Несколько недавних анализов определяют 158,45–158,50 как важный pivot-уровень. Устойчивое движение ниже него значительно ослабит бычий сценарий.
Поддержка 3: 157,30–157,40
Пробой ниже 158,50 может привлечь внимание к этой зоне. Ниже нее рынок может направиться к 156,70 и потенциально к 155,50.
КЛЮЧЕВЫЕ УРОВНИ СОПРОТИВЛЕНИЯ
Сопротивление 1: 159,65
Это непосредственная линия пробоя. Сильное закрытие H1/H4 выше нее станет бычьим сигналом.
Сопротивление 2: 160,50–160,85
Это основная целевая зона. Предыдущий технический анализ неоднократно выделял область примерно 160,50–160,85 как значимое сопротивление.
Сопротивление 3: 161,60–162,00
Если 160,85 будет уверенно пробит, импульс может ускориться к этой области.
Сопротивление 4: 162,70–163,00
Это становится более высокой бычьей целью, если сила доллара сохранится. Однако на повышенных уровнях риск интервенции приобретает все большее значение.
БЫЧИЙ СЦЕНАРИЙ
Предпочтительный бычий сценарий — НЕ преследовать 159,60 вслепую. Вместо этого трейдерам следует внимательно следить за 159,65. Если USD/JPY пробьет 159,65 и удержит этот уровень на базе H1/H4, продолжение роста станет более привлекательным.
Первой целью роста станет 160,50, затем 160,85. Если 160,85 будет пробит на сильном импульсе, следующей потенциальной зоной станет 161,60–162,00.
Таким образом, успешный пробой может обеспечить примерно 0,6%–1,5% дополнительного роста от текущей области 159,60 в зависимости от силы импульса.
МЕДВЕЖИЙ СЦЕНАРИЙ / СЦЕНАРИЙ ОТКАТА
Если цена неоднократно не сможет закрепиться в районе 159,65–160,00, а затем упадет ниже 158,90, краткосрочный бычий импульс ослабнет. Решительный пробой ниже 158,50 будет гораздо более важным, поскольку может сигнализировать о переходе контроля к продавцам.
Ниже 158,50 следующая область снижения находится примерно на 157,30–157,40. Более глубокое восстановление иены может затем открыть путь к 156,70 и в конечном итоге к 155,50.
ТОРГОВЫЙ ПЛАН
Агрессивная ПОКУПКА: Рассматривать только после подтвержденного пробоя выше 159,65. Не следует входить просто потому, что цена уже находится близко к 160.
ПОКУПКА НА ОТКАТЕ: Контролируемый откат к 159,00–158,90 с последующим бычьим ценовым движением может предложить более выгодную точку входа с точки зрения соотношения риска и доходности.
Глубокая ПОКУПКА: 158,50 — ключевой структурный уровень. Если покупатели уверенно защитят его, станет возможна еще одна попытка роста.
Сценарий ПРОДАЖИ: Отбой от 160,00–160,85 с последующим подтвержденным пробоем ниже 158,90 может создать краткосрочную медвежью возможность. Более сильный сигнал на продажу появится ниже 158,50.
SL1: 158,90 — защита агрессивной бычьей сделки
SL2: 158,45 — более безопасная структурная защита
SL3: 157,30 — более широкий уровень защиты для сценария глубокого движения
TP1: 160,50
TP2: 160,85
TP3: 161,60–162,00
ПРОГНОЗ
Базовый сценарий: USD/JPY сохраняет бычий настрой выше 158,50 и предпринимает еще одну попытку протестировать 160,00.
Сценарий бычьего пробоя: Выше 159,65 → 160,50 → 160,85 → 161,60/162,00.
Сценарий медвежьего разворота: Отбой в районе 160,00–160,85 → ниже 158,90 → 158,50 → 157,30.
Последние технические прогнозы также указывают на 160,68–160,85 как на ближайшую цель роста, если пара пробьет зону сопротивления 159,54–159,65.
ЧТО ДУМАЮТ ТРЕЙДЕРЫ?
Рынок фактически разделен между двумя силами. Быки по USD следят за дифференциалом процентных ставок и ожидают пробоя уровня 160. Тем временем быки по иене отслеживают инфляцию в Японии, возможное ужесточение политики BOJ и риск новой интервенции, если ослабление иены станет чрезмерным. Это делает 160 одним из важнейших психологических полей битвы на текущем рынке USD/JPY.
МОЕ МНЕНИЕ
На уровне 159,60 я бы оценил краткосрочные настроения как НЕЙТРАЛЬНО-БЫЧЬИ, а не агрессивно бычьи. Бычий сценарий становится значительно сильнее выше 159,65, тогда как 160,50–160,85 является основным испытанием.
Лучший план — набраться терпения: дождаться подтверждения, а не входить эмоционально на уровне 159,60. Выше 159,65 следует ожидать продолжения движения к 160,50–160,85. Ниже 158,50 следует перейти к защитной/медвежьей стратегии и следить за 157,30.
Что особенно важно, трейдерам следует снизить кредитное плечо в районе 160, поскольку новости об интервенции могут вызвать чрезвычайно быстрые движения. Область 160 следует рассматривать как зону высокой волатильности, а не как обычный уровень сопротивления.
Общий прогноз: БЫЧИЙ ВЫШЕ 159,65
НЕЙТРАЛЬНЫЙ В ДИАПАЗОНЕ 158,50–159,65
МЕДВЕЖИЙ НИЖЕ 158,50.
repost-content-media
USDJPY-0,96%
#GateStockInsightsChallenge +#US500
US500 находится в критической зоне принятия решения около 7 650 после отката примерно на 2,5% от недавнего рекордного максимума выше 7 700. Более широкий тренд по-прежнему бычий, но краткосрочный импульс ослаб, и индекс теперь вступает в период высокой зависимости от событий. Инфляция PCE, отчёт Nvidia о доходах и симпозиум Федеральной резервной системы в Джексон-Хоул состоятся в течение нескольких дней, а значит, волатильность может резко вырасти в любом направлении.
Ключевой вопрос сейчас заключается в том, сможет ли US500 вернуть уровень 7 750–7 785 и во
HighAmbition
#GateStockInsightsChallenge +#US500
US500 находится в критической зоне принятия решений около 7 650 после отката примерно на 2,5% от недавнего рекордного максимума выше 7 700. Более широкий тренд по-прежнему бычий, но краткосрочный импульс ослаб, и индекс вступает в период высокой зависимости от важных событий. Инфляция PCE, отчёт Nvidia о прибыли и симпозиум ФРС в Джексон-Хоуле состоятся в течение нескольких дней, а это означает, что волатильность может резко усилиться в любом направлении.
Теперь главный вопрос заключается в том, сможет ли US500 вернуть регион 7 750–7 785 и возобновить прорыв к новым рекордным максимумам или продавцы продавят индекс ниже зоны поддержки 7 460–7 400, спровоцировав более глубокую коррекцию.
РЫНОЧНЫЕ НАСТРОЕНИЯ
Текущие настроения: ОСТОРОЖНО БЫЧЬИ.
Долгосрочные инвесторы сохраняют позитивный настрой, поскольку более широкий тренд индекса по-прежнему направлен вверх, корпоративная прибыль остаётся относительно высокой, а капитальные расходы, связанные с ИИ, продолжают поддерживать технологический сектор. Однако краткосрочные трейдеры занимают более оборонительную позицию, поскольку оценки активов повышены, доходность казначейских облигаций растёт, а впереди несколько важных катализаторов.
Таким образом, рынок не демонстрирует такой уверенности, при которой трейдерам следует бездумно открывать длинные позиции. Вместо этого многие трейдеры ждут подтверждения от ценового движения и предстоящих экономических данных. Сильный отчёт по PCE может возродить ожидания смягчения денежно-кредитной политики и поддержать акции, тогда как более высокая инфляция способна подтолкнуть доходность облигаций вверх и усилить давление на US500.
ТЕХНИЧЕСКАЯ СТРУКТУРА
Первое важное сопротивление находится на 7 600. Поскольку текущая цена уже составляет около 7 650, индексу необходимо удержаться выше этого региона, а не просто коснуться его.
Следующее важное сопротивление — 7 750–7 785. Это наиболее важная зона прорыва. Уверенное дневное закрытие выше 7 785 значительно усилит бычью структуру и может открыть путь к 7 830, а затем к психологическому уровню 8 000.
Выше 8 000 следующая важная зона проекции находится примерно в районе 8 025–8 030. Если импульс останется исключительно сильным, нельзя исключать движение к 8 100+, хотя для этого потребуется мощное продолжение ралли под руководством ИИ и технологического сектора.
Снизу 7 578 является первой важной поддержкой. Ниже неё зона 7 460–7 475 становится гораздо более значимой, поскольку представляет собой крупную зону технического схождения.
Если уровень 7 460 будет уверенно пробит, следующей целью станет 7 400. Устойчивое движение ниже 7 400 ослабит среднесрочную структуру и повысит вероятность движения к 7 250.
Основная глубокая поддержка находится в районе 7 080–7 100. Это зона, где долгосрочные покупатели могут стать гораздо активнее, если разовьётся более крупная коррекция.
КЛЮЧЕВЫЕ УРОВНИ СОПРОТИВЛЕНИЯ
R1: 7 700
R2: 7 750–7 785
R3: 7 830
R4: 8 000–8 030
Расширенная цель: 8 100+
КЛЮЧЕВЫЕ УРОВНИ ПОДДЕРЖКИ
S1: 7 600
S2: 7 578
S3: 7 460–7 475
S4: 7 400
S5: 7 250
Основная поддержка: 7 080–7 100
БЫЧИЙ СЦЕНАРИЙ
Наиболее сильным бычьим сценарием станет устойчивое движение выше 7 750–7 785. Если US500 уверенно закроется выше этого региона и покупатели сохранят импульс, предыдущий максимум вновь окажется в центре внимания.
Дальнейший путь вверх будет выглядеть так:
7 785 → 7 830 → 8 000 → 8 030.
Движение от 7 650 до 8 000 означает рост примерно на 4,6%. Движение к 8 030 будет означать примерно 5,0% от текущего уровня.
Если уровень 8 030 будет пробит на высоком объёме при улучшении рыночных настроений, следующей психологической целью может стать 8 100+, но трейдерам не следует предполагать, что это произойдёт немедленно.
МЕДВЕЖИЙ СЦЕНАРИЙ
Медвежий сценарий начинается, если US500 теряет 7 578, а продавцы набирают импульс.
Более сильным предупреждающим сигналом станет уверенный пробой ниже 7 460. Это может направить индекс к 7 400 и потенциально к 7 250.
Если уровень 7 400 также не устоит по итогам дневного закрытия, коррекция может стать значительно глубже, а зона 7 080–7 100 превратится в основную область снижения.
Таким образом, 7 460–7 400 — ключевое поле битвы медведей и быков. Удержание выше него сохраняет более широкую бычью структуру, а потеря этого диапазона существенно изменит краткосрочный прогноз.
ТОРГОВАЯ СТРАТЕГИЯ
На уровне 7 650 лучшей стратегией является терпение, а не эмоциональные покупки.
Для агрессивных трейдеров бычий сценарий продолжения движения можно рассматривать только после подтверждения выше 7 750–7 785.
Трейдеры, работающие на откатах, могут следить за зоной 7 600–7 578 в поисках признаков возвращения покупателей.
Для более привлекательного соотношения риска и прибыли зона 7 460–7 475 является гораздо более важным уровнем поддержки при условии, что ценовое движение подтвердит защиту этой зоны покупателями.
Если цена достигнет 7 750–7 785, но неоднократно не сможет пробиться выше, трейдерам следует проявлять осторожность, поскольку отбой может привести к очередному откату к 7 600 и 7 578.
SL1: 7 575 — агрессивный сценарий для длинной позиции
SL2: 7 455 — структурная защита длинной позиции
SL3: 7 385 — более широкий защитный уровень для свинговой позиции
TP1: 7 750
TP2: 7 830
TP3: 8 000–8 030
При торговле на прорыве трейдерам следует рассмотреть перенос стоп-лосса к безубытку после TP1, вместо того чтобы позволить прибыльной позиции превратиться в убыточную.
МАКРОЭКОНОМИЧЕСКИЕ КАТАЛИЗАТОРЫ
Крупнейшим краткосрочным катализатором является инфляция. Более низкое значение PCE может снизить давление на доходность облигаций и поддержать рискованные активы, тогда как показатель выше ожиданий способен усилить обеспокоенность по поводу жёсткой политики ФРС.
Прибыль Nvidia является ещё одним важным фактором.
Поскольку Nvidia и другие технологические компании с мегакапитализацией имеют значительный вес в индексе, сильный отчёт о прибыли и позитивный прогноз могут мощно поддержать US500. И наоборот, слабый прогноз может оказать давление на весь технологический сектор и потенциально ускорить коррекцию индекса.
Джексон-Хоул — третий важный катализатор. Любое существенное изменение риторики Федеральной резервной системы относительно инфляции, процентных ставок или будущей денежно-кредитной политики может вызвать значительное движение доходности казначейских облигаций и фондовых индексов.
ЗА ЧЕМ СЛЕДЯТ ТРЕЙДЕРЫ?
По сути, трейдеры следят за тремя вещами: доходностью облигаций, технологическими акциями и зоной сопротивления 7 750–7 785.
Если доходность стабилизируется, Nvidia представит сильные результаты, а US500 пробьёт 7 785, вероятность возобновления бычьего движения значительно возрастёт.
Если доходность вырастет, Nvidia разочарует, а US500 потеряет 7 460–7 400, трейдеры, вероятно, станут гораздо более осторожными.
ПРОГНОЗ
Мой базовый прогноз — осторожно бычий, пока US500 остаётся выше 7 400.
Ожидаемый краткосрочный диапазон: 7 400–7 785.
Цель бычьего прорыва: 7 830.
Основная цель роста: 8 000–8 030.
Расширенная бычья цель: 8 100+.
Цели коррекции: 7 250, а затем 7 080–7 100.
Самый важный уровень для наблюдения сверху — 7 750–7 785, а снизу — 7 460–7 400.
МОЙ ВЗГЛЯД НА ТОРГОВЛЮ
На уровне 7 650 я бы не стал агрессивно преследовать движение рынка ни в одном направлении. Соотношение риска и прибыли становится гораздо более ясным после подтверждения.
Выше 7 785: продолжение бычьего движения становится предпочтительным сценарием с целями 7 830 и потенциально 8 000–8 030.
Между 7 578 и 7 785: ожидайте консолидацию и волатильность под влиянием новостных заголовков.
Ниже 7 460: осторожность существенно повышается.
Ниже 7 400: медвежья коррекция к 7 250 становится более вероятной.
В районе 7 080–7 100: основная долгосрочная поддержка вновь становится интересной, если рынок столкнётся с более масштабной распродажей.
Общие настроения: ОСТОРОЖНО БЫЧЬИ.
Более широкий тренд не был разрушен недавним откатом. Рынок лишь проверяет, достаточно ли у покупателей сил, чтобы вернуть US500 к рекордным максимумам. Следующее важное движение должно определиться сочетанием инфляции PCE, отчёта Nvidia о прибыли, доходности казначейских облигаций и риторики Федеральной резервной системы.
Главный урок для трейдеров на этой неделе прост: не торгуйте заголовком новости — торгуйте подтверждением. Позвольте цене подтвердить направление, контролируйте кредитное плечо, защищайте капитал и избегайте чрезмерно крупных позиций непосредственно перед важными экономическими публикациями.
US500 сохраняет бычий настрой выше 7 400, значительно усиливается выше 7 785 и входит в гораздо более серьёзную фазу коррекции ниже 7 400.
repost-content-media
US500+0,61%
NVDA+0,23%