Square
Мои подписки
Трендовые
Новости
Уведомления
Профиль

Alexx0

vip
Пока нет содержимого
Высший уровень VIP 01.9 год/лет
0
Мои подписки
19
Подписчики
107
Понравилось
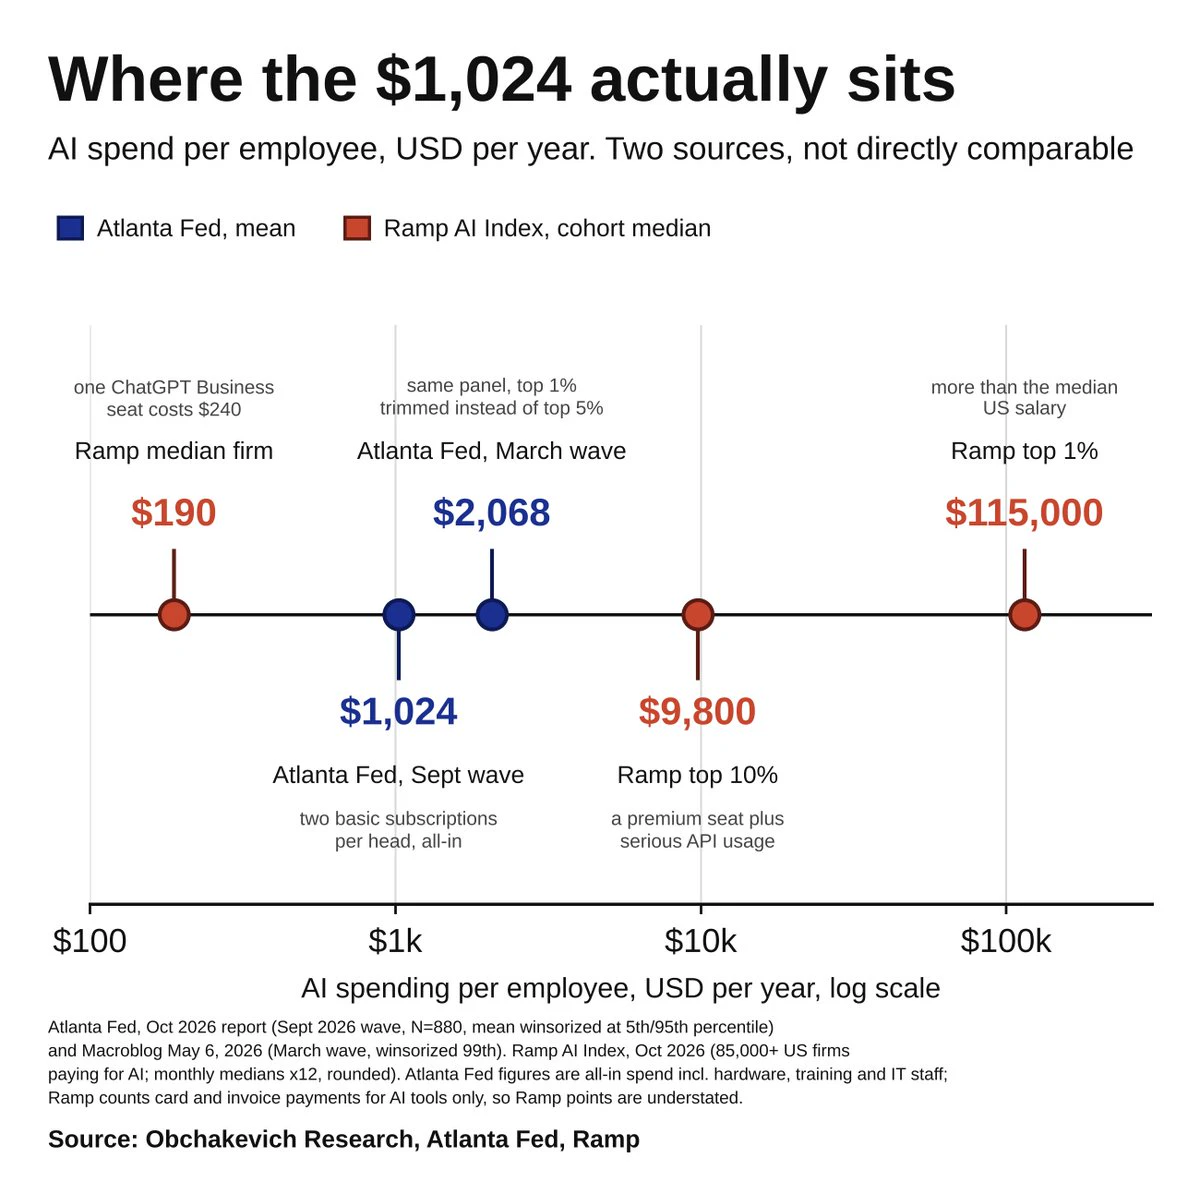
В своём отчёте за октябрь 2026 года @AtlantaFed сообщает, что компании в США тратят на ИИ около 1 024 долларов на сотрудника в год. Но если посмотреть на их майский пост, в том же опросе указана сумма 2 068 долларов.
Думаю, можно быть уверенными, что верны обе цифры. Разница лишь в том, сколько из крупнейших спонсоров учитывать. Если исключить верхние 5%, среднее значение падает вдвое. Небольшое число компаний обеспечивает почти все расходы, тогда как остальные просто покупают несколько подписок.
1 024 доллара в год — это примерно одна лицензия ChatGPT и одна Copilot, и всё. Ни агентов, ни API
post-image
все паникуют из-за нового алгоритма
я, в Twitter/X с 2018 года:
«малыш, мне всё равно»
post-image
@tradexyz: деньги не ушли — они закрепились

Все говорят об объеме бессрочных фьючерсов на RWA. Но объем не показывает, что люди делают с контрактами. Для этого нужны открытый интерес и один расчет: разделить первое на второе. Я так и сделал. Вот результат.
Недельный объем на @tradexyz вырос с $300M в ноябре 2025 года до пика в 36,4 миллиарда долларов за неделю с 27 июля. За неделю с 2 ноября он составил 13,4 миллиарда долларов — 37% от максимума. Если смотреть только на это, рынок остыл.
Открытый интерес двигался иначе: $59M в ноябре 2025 года, $1B в начале марта, $3B в конце июня, 4,37 м
Приложения для стейблкоинов, за которыми я слежу: продукт уже запущен, при этом о раундах венчурного финансирования с установленной оценкой не сообщалось:
(A+) @rio_latam — годовой объём операций со стейблкоинами в LATAM превышает 3 миллиарда долларов, подтверждено ончейн. При поддержке YC, с тех пор — ничего.
(A) @subyhq — шлюз MoR с расчётами в стейблкоинах, более 800 продавцов, партнёр Circle.
(A) @musepay_io — лицензии в Гонконге, Австралии и Сальвадоре. О привлечённом капитале не сообщалось.
(A) @cashi — карта с кэшбэком в стейблкоинах, публичная бета-версия в Гонконге с августа 2026 года
CRCL+1,87%
USDC+0,01%
Meta прекратила принимать карты ещё одного эмитента. На этой неделе некоторые рекламодатели, оплачивавшие рекламу @Meta картами необанка @slashapp, потеряли доступ к своим рекламным аккаунтам: Meta перестала принимать часть BIN-номеров кредитных карт Slash.
Slash подтвердила инцидент в сообщении клиентам и заявила, что 95% затронутых пользователей уже восстановили доступ; работающее решение — дебетовый BIN или оплата счетов через ACH.
Meta не объяснила причину. Но масштаб примечателен: по словам генерального директора Slash, почти 2% всей рекламы в Meta оплачивается картами Slash, а через кред
SEPA Instant делает почти всё то же, что и USDC, для внутриевропейских платежей.
Его преимущество становится заметным только на стыках: между юрисдикциями, валютами, организациями с несовместимыми системами, а также в коридорах со слабыми банками.
Иными словами, стейблкоины не заменяют платёжные системы, а служат связующим звеном между системами, которые плохо интегрируются друг с другом.
USDC+0,01%
Сколько компаний в сфере трансграничных B2B-платежей со стейблкоинами действительно получили финансирование?
Я изучил 589 компаний из списка @VerdaVentures Stablescape и по отдельности проверил все доступные источники на наличие подтверждённых раундов финансирования.
Я также исключил проекты, ошибочно отнесённые к этой категории, — осталось 568 настоящих компаний.
Результат: у 193 из 568 (34%) подтверждён раунд финансирования. У 375 (66%) нет публичных свидетельств привлечения внешнего капитала.
Из 193 компаний, получивших финансирование:
- 159 раскрыли сумму — $4b в общей сложности, медиана
Если вы хотите создать продукт с платежами в стейблкоинах, вам нужно лишь сделать стабильный продукт с хорошим сервисом, поддержкой и прозрачными комиссиями.
Вот и всё — не нужно маскировать слабый продукт сотнями новых функций, например ИИ там, где он не нужен, или ботами, которые должны облегчать жизнь, но вместо этого создают ещё больше хлопот для клиента и команды разработчиков.
Всё должно быть просто и понятно даже десятилетнему ребёнку.
STABLE-1,39%
⚠️ СРОЧНО: @1inch сворачивает выпуск карты 1inch.
Программа завершится 18 декабря 2026 года, а новые регистрации уже закрыты.
Владельцам карт рекомендуется потратить или вывести остаток средств до этой даты. Вопросы закрытия аккаунта, KYC и запросы данных обрабатывает эмитент карты Crypto Life (CL).
1INCH-0,84%
В настоящее время большинство продуктов для платежей в стейблкоинах — это интерфейсы, построенные поверх трёх лицензированных провайдеров вывода в фиат.
Платёж не заканчивается в блокчейне; он заканчивается, когда продавец получает фиатные средства на свой счёт.
Почти все передают этот последний этап на аутсорсинг @Stablecoin, @BVNKFinance, @zerohashx или местному банку-партнёру. Иными словами, маржа, комплаенс и валютный спред принадлежат не продукту, а провайдеру платёжной инфраструктуры.
В декабре 2025 года @ARKInvest добавил мой дашборд Crypto Cards в свой DAT Market Snapshot. @ether_fi был главным названием на том слайде, с $56M расходов по картам в том месяце.
Десять месяцев спустя, рассматривая EtherFi Cash отдельно: $1B совокупных расходов по картам, достигнутых 17 октября. $815M из них пришлись на период после того слайда.
Первому $500M потребовалось 18 месяцев с момента запуска. Второму $500M — четыре с половиной. Ежемесячный объём вырос с $56M в декабре до $129M в сентябре, при этом в октябре он составил около 140 миллионов долларов.
12,7 миллиона транзакций, 11
🔥 Непопулярное мнение: платежи в стейблкоинах — это депозитный бизнес, замаскированный под платёжный.
Вся экономика вращается вокруг остатков: тот, кто хранит баланс, зарабатывает на казначейских векселях. Платежи — это лишь способ притянуть баланс к себе.
Именно поэтому эмитенты и биржи одержат верх, тогда как чистые платёжные стартапы без доступа к остаткам будут не более чем посредниками с маржой, сокращающейся до нуля год за годом.
После трёх лет самостоятельной работы в Obchakevich Research — мои исследования цитировали Forbes, CoinDesk и The Block, а также их использовали a16z crypto, ARK invest, GSR, Keyrock, Polygon Labs, Avalanche, Flagship Advisory Partners и другие — я открываю одну позицию на полный рабочий день или долгосрочный контракт.
Я исследую платежи в стейблкоинах с 2023 года, ещё до того, как они стали отдельной категорией. Я знаю, как эти компании на самом деле работают изнутри: ончейн-потоки, расчёты, юнит-экономика — и как отличать реальные объёмы платежей от объявлений.
Что я ищу: Investment Analyst
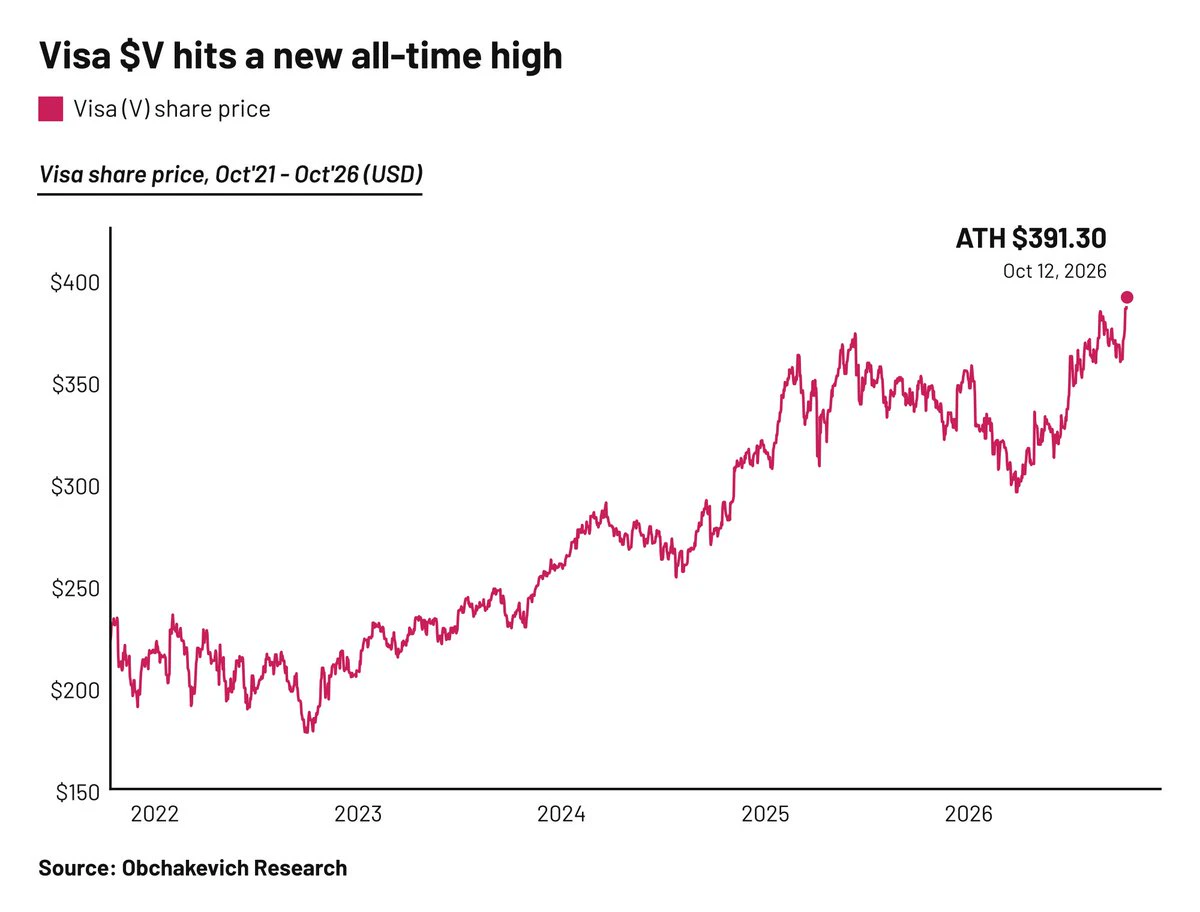
Тем временем @Visa ($V) достигает нового ATH, несмотря на скромный рост на 10% с начала года
post-image
V-0,21%
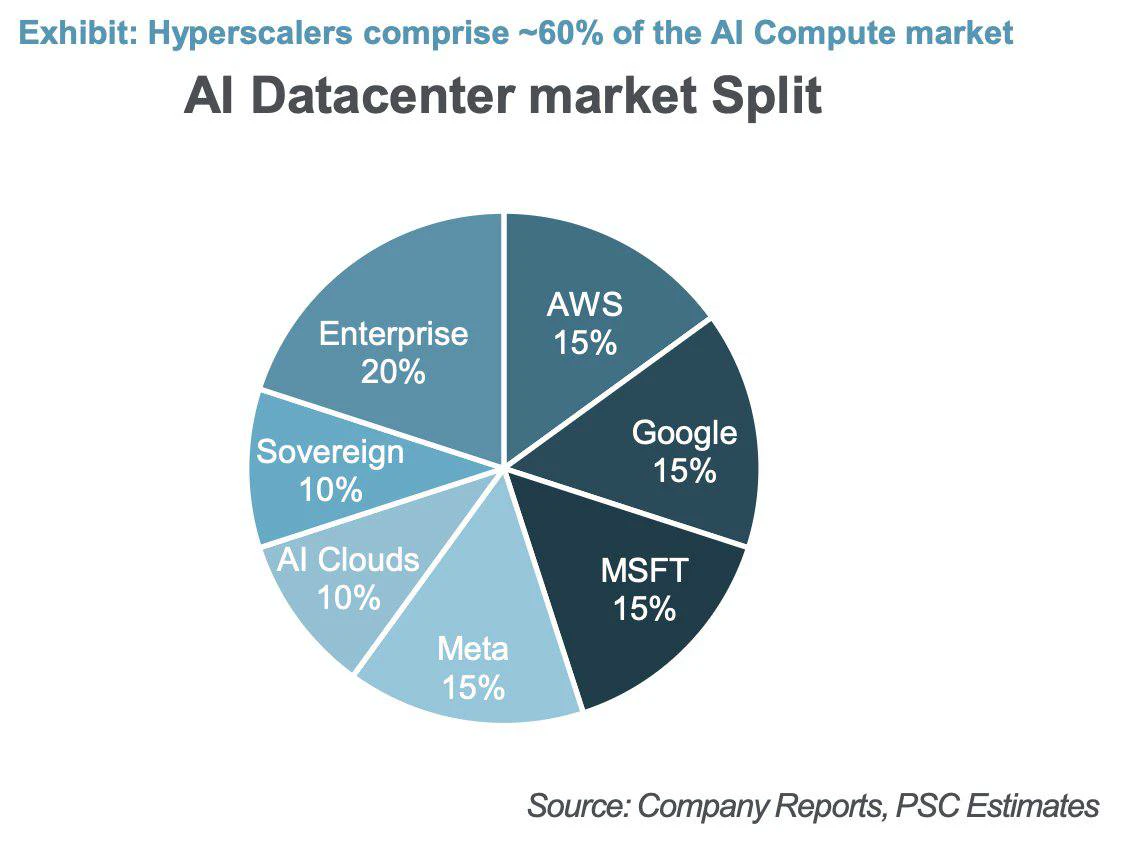
Четыре компании обеспечивают 60% всех закупок чипов: $AMZN, $GOOG, $MSFT, $META
Иногда мне кажется, что в моём портфеле недостаточно акций этих компаний 👀
post-image
AMZN+4,14%
GOOG+2,77%
MSFT+2,02%
META+4,71%
  • 1
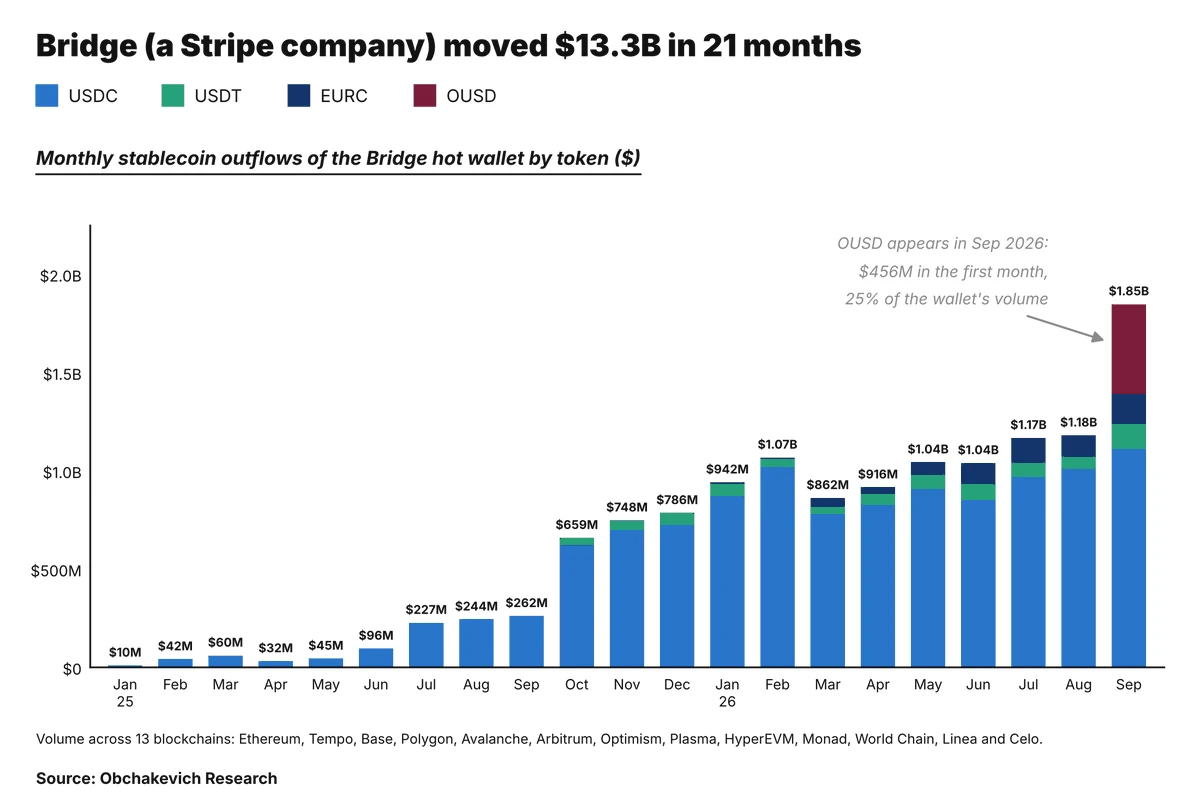
. @stripe заплатил 1,1 миллиарда долларов за Bridge (@Stablecoin). Вот что показывает ончейн-активность одного из его кошельков.
Один горячий кошелёк Bridge перевёл 13,3 миллиарда долларов в стейблкоинах через 13 EVM-сетей с января 2025 года по сентябрь 2026 года. Месячный объём вырос с $10M до 1,85 миллиарда долларов.
Большую часть этого времени это была история USDC: 11,4 миллиарда долларов, или 86% всего объёма, отправленного кошельком.
Сентябрь изменил картину. OUSD (@openstandard) прошёл путь от тестовых переводов до $456M за один месяц и занял 25% объёма. 99% этого объёма прошло через
post-image
USDC+0,01%
ETH-1,26%
SOL-0,77%
TRX+0,42%
Кто зарабатывает на мемкоинах @RobinhoodCrypto?
Я насчитал 373 тыс. уникальных кошельков среди девяти самых популярных мемкоинов сети (540 тыс. позиций, поскольку некоторые пользователи торговали несколькими мемкоинами) и ещё 160 тыс. позиций в случайных токенах с четырёх лаунчпадов. Краткий ответ: деньги зарабатывает лишь меньшинство.
1. Даже среди лучших результатов только 41% кошельков находятся в плюсе. Ни одна отдельная группа не достигает и половины этого показателя. Для случайных токенов процент ещё ниже: @Noxa_Fi — 36,7%, Doppler — 33,2%, @ponsdotfamily V1 — 14,7%.
2. Успешный токен за
MEME-0,94%
PONS+4,32%
TOKEN-0,16%
Платежи в стейблкоинах получат преимущество там, где существующая платёжная инфраструктура работает очень медленно, обходится дорого или сочетает оба этих недостатка. Там, где доступны такие сервисы, как Pix или SEPA Instant, у пользователей просто нет причин переходить на другое решение.
Именно поэтому привлечение аудитории, не связанной с криптовалютами, — это не просто вопрос упаковки. Нужно скрыть блокчейн «под капотом», но этого недостаточно: продукт, который выглядит как обычный финтех-сервис, конкурирует с Revolut или Wise.
Победителями станут те, кто скроет сложность, но продемонстриру
Многие платёжные проекты грешат искусственным завышением объёмов транзакций.
Разумеется, им нужно показать венчурным инвесторам, что проект развивается и деньги не были потрачены зря.
Но многие из них не понимают, что ончейн-объёмы транзакций можно детально разобрать, выявив, что реальной платёжной активности может вообще не быть.
Загрузить больше