Square
Мои подписки
Трендовые
Новости
Уведомления
Профиль

AiPeter

vip
Пока нет содержимого
Высший уровень VIP 51.0 год/лет
4
Мои подписки
3
Подписчики
36
Понравилось
Три заявления об уходе из крипты — и три точных попадания! Насколько же метко JS Big Shark предсказывает рынок?

В мире криптовалют и на рынке акций США много тех, кто раздаёт прогнозы. Но много ли тех, кто готов поставить на кон собственный уход из крипты?

В этом году один человек произвёл на рынок глубокое впечатление тремя публичными заявлениями об уходе.

Это KOL, за которым я давно слежу, — JS Big Shark/JS Большая акула@JS大鲨鱼

Вспомним три его классических прогноза в этом году:

Первый: в мае, когда ETH стоил около 2100 долларов, он открыто бросил вызо
ETH-1,26%
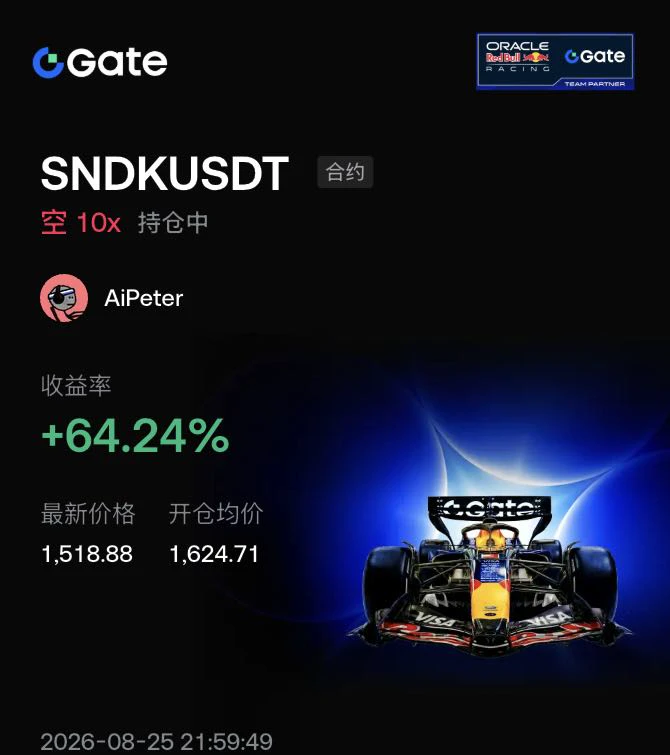
SNDK-15,99%
  • 1
Шорт по NVIDIA закрылся с прибылью, как и ожидалось. Спасибо наставнику «Большая акула» @JS大鲨鱼
Сейчас рынок переживает трудные времена: наступила зима и в реальной жизни, и на финансовых рынках. Нам нужно сохранить свои активы и вместе продержаться — рассвет уже не за горами.
NVDA-0,35%
Что сегодня за движ с Hype?
#Hype
HYPE+0,24%
2200 уже достигнуто!!!
Время всё докажет, Большая акула, без лишних слов@JS大鲨鱼
Крупное обновление
JsBigShark
Отмывание денег 1 | Как ваши украденные деньги начинают отмываться после попадания в блокчейн?
Как только деньги, выманенные у вас мошенниками, попадают в блокчейн, их дробят, обменивают на другие монеты, переводят между сетями и прогоняют через миксер, шаг за шагом отмывая их происхождение. В этом выпуске мы разберём каждый этап на основе реальных материалов дела, а во второй половине ещё раз объясним всё словами, понятными даже ученику начальной школы.
$BTC
Учиться
JsBigShark
Отмывание денег 2|Последняя миля ончейн-отмывания денег: как средства обналичиваются и как преступников ловят?
Как бы чисто ни отмывались средства в блокчейне, в итоге их всё равно приходится обменивать на наличные. Почти все пути проходят через несколько ворот, у которых дежурят правоохранительные органы. В этом выпуске разберём дело Lichtenstein и Morgan: как средства обналичивались и на каком этапе преступники допустили ошибку.
$BTC
Высококачественная серия 3
JsBigShark
Отмывание денег 3|Почему на счёте премьер-министра одной страны оказалось 700 миллионов долларов? (дело 1MDB — «Единая Малайзия»)
Днём 30 сентября 2009 года из Малайзии была переведена сумма в 700 миллионов долларов. Согласно иску Министерства юстиции США, эти деньги прошли через подставную компанию, сделали большой крюк и в итоге поступили на счёт «малайзийского чиновника № 1». В этом выпуске мы восстановим полный маршрут, изложенный в обвинениях, а в конце ещё раз кратко и простыми словами всё разберём.
$BTC
Второй выпуск с исключительно высокой ценностью
JsBigShark
Выпуск «Традиционные активы меняют траекторию» набрал более 30 миллионов просмотров по всему интернету
В том выпуске мы говорили о том, что капитал меняет траекторию
В этом выпуске мы поговорим о кое-чём более важном
AI движется от ответов на вопросы к замене людей на работе
Muse — лишь сигнал
По-настоящему переоценить, возможно, предстоит весь способ производства в мире
«Традиционные активы меняют траекторию II», продолжаем
Видео с невероятной ценностью снова обновилось!!
JsBigShark
Выпуск «Традиционные активы меняют траекторию» набрал более 30 миллионов просмотров по всему интернету
В том выпуске мы говорили о том, что капитал меняет траекторию
В этом выпуске мы поговорим о кое-чём более важном
AI движется от ответов на вопросы к замене людей на работе
Muse — лишь сигнал
По-настоящему переоценить, возможно, предстоит весь способ производства в мире
«Традиционные активы меняют траекторию II», продолжаем
Сократить количество транзакций
JsBigShark
Набор позиции в бычьем рынке уже завершён.
Отправляюсь в отпуск.
Увидимся через несколько дней.
Желаю всем удачи.
За это время я достаточно наторговался в краткосрок.
Оглянувшись назад и подсчитав всё, обнаружил.
Каждый день следил за графиками, метался между лонгами и шортами, терпел эмоции и давление.
В итоге это может оказаться не лучше, чем купить спот на дне медвежьего рынка.
А затем спокойно удерживать весь тренд и заработать ещё больше.
В торговле больше сделок не всегда означает больше прибыли.
Настоящие большие деньги.
Зачастую зарабатываются благодаря смелой покупке на низах.
Удержанию позиции в середине движения.
И готовности выйти на хаях.
Дальше пусть рынок движется сам.
Подожду, пока он действительно достигнет вершин.
Я вернусь и помогу всем вместе выйти на вершине.
repost-content-media
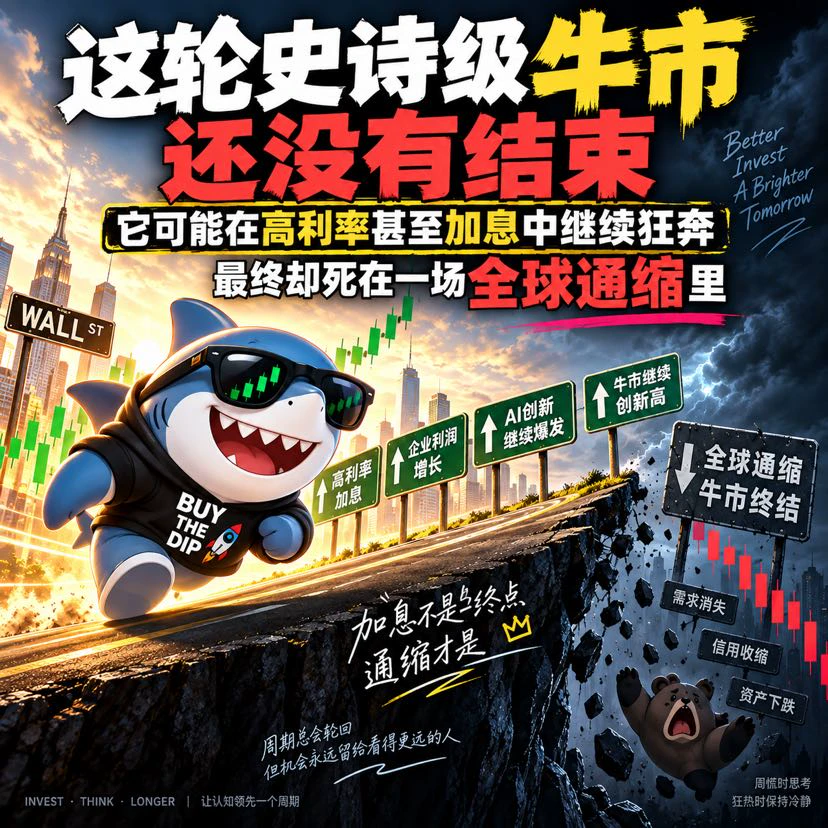
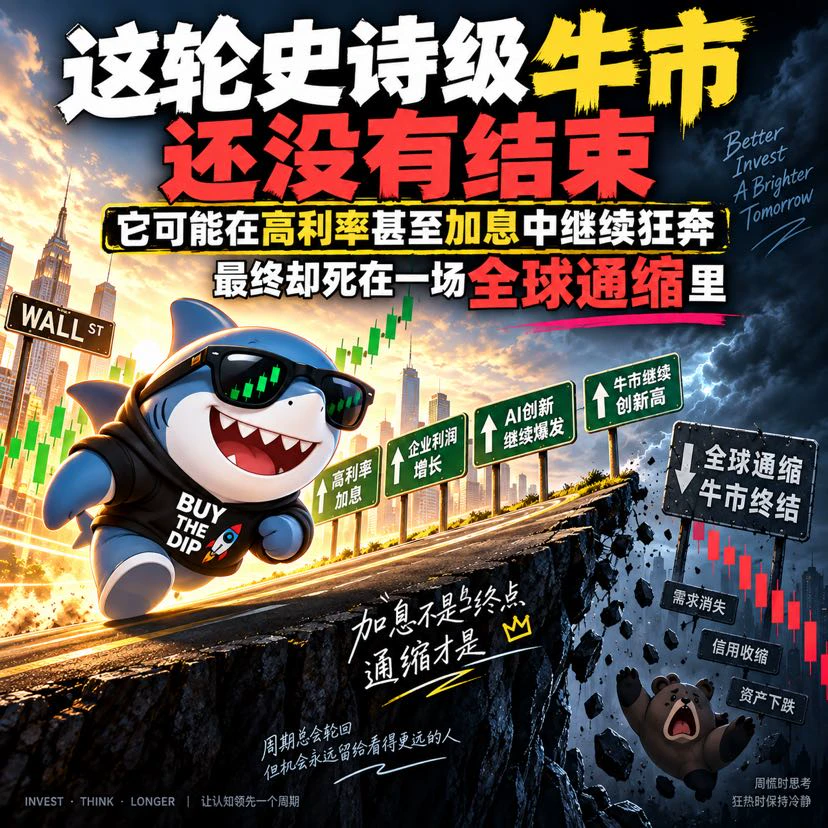
Повышение ставки не означает окончания бычьего рынка
JsBigShark
【Золотая яма уже близко】
История уже много раз это доказывала.
В 1994 году ФРС быстро повышала ставки.
В 2004—2006 годах ставки повышались 17 раз подряд.
В 2022 году мы снова столкнулись с самым быстрым циклом повышения ставок за несколько десятилетий.
Но само по себе повышение ставок не завершает бычий рынок немедленно.
Бычий рынок никогда не убивает само словосочетание «повышение ставок».
Его в конечном итоге убивает высокий уровень ставок, который разрушает прибыль, кредитование и капитальные расходы.
Сейчас ФРС уже повысила ставку на 25 базисных пунктов.
Дальше действительно нужно следить лишь за тремя вещами:
Не начали ли капитальные расходы на AI одновременно сокращаться.
Начали ли прогнозы корпоративной прибыли заметно снижаться.
Не появились ли трещины на кредитном рынке.
Если все три фактора не ухудшатся одновременно.
То следующая глубокая распродажа, напротив, может стать лучшей отправной точкой для нового масштабного движения рынка.
Сначала падает цена.
Сначала сокращается кредитное плечо.
Сначала охватывает паника.
Но фундаментальные показатели не ухудшаются.
Вот что такое золотая яма.
Если этот этап действительно наступит.
Следующее движение может оказаться не просто отскоком.
А новым циклом переоценки активов, в который одновременно войдут AI, системы хранения энергии, электроэнергетика, робототехника и аэрокосмическая отрасль.
Настоящий бычий рынок обычно начинается не тогда, когда всем комфортнее всего.
А стартует с самой болезненной точки. #MU #SNDK #FOMC $BTC ‌$ETH
repost-content-media
Риск сохраняется.
JsBigShark
Сейчас на этом рынке я всё больше чувствую, что что-то не так.
Не то чтобы он вот-вот рухнул.
Просто если посмотреть на многие макроэкономические показатели вместе, это совсем не похоже на среду, в которой рынок должен и дальше расти бездумно.
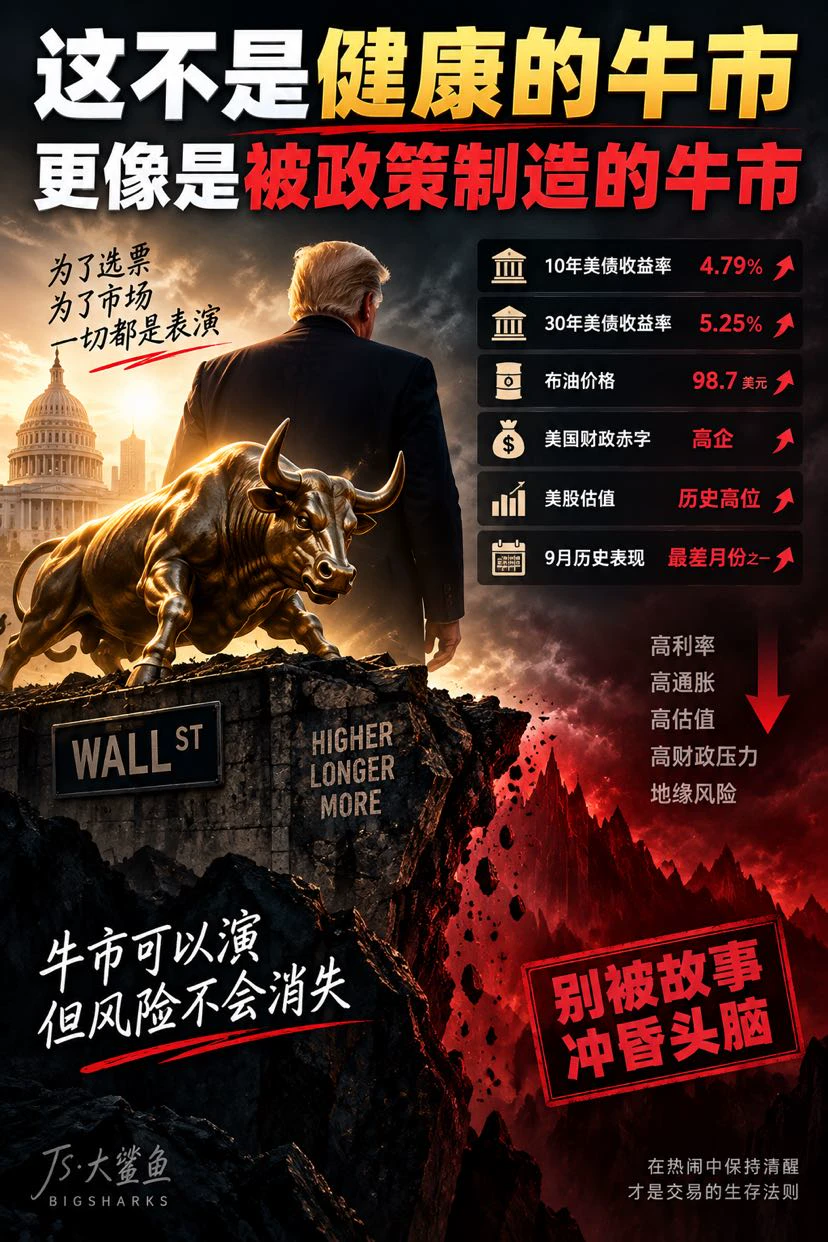
Доходности 10- и 30-летних казначейских облигаций США остаются на высоком уровне.
Глобальные долгосрочные ставки снова растут.
Цены на нефть держатся высоко.
Дефицит бюджета США и давление со стороны новых заимствований продолжают усиливаться.
Оценки акций уже очень высокие.
Сам сентябрь исторически является слабым месяцем.
В нормальных условиях такое сочетание не слишком благоприятно для технологических акций с высокими оценками.
Но индекс никак не может упасть.
Почему?
Потому что сейчас рынок торгует уже не только макроэкономическими фундаментальными факторами, но и ожиданиями политической поддержки, прибылей от AI и того, что США продолжат поддерживать процветание рынков активов.
Особенно по мере приближения электорального цикла промежуточных выборов в США.
Трамп, конечно, хочет видеть следующее:
Сильный фондовый рынок.
Стабильную занятость.
Рост пенсионных счетов.
Продолжающиеся инвестиции компаний.
Сохранение привлекательности американских активов для глобального капитала.
Поэтому сейчас это больше похоже на бычий рынок, который постоянно продлевается ожиданиями политической поддержки.
Обратите внимание: я говорю именно об «ожиданиях политической поддержки».
Я не говорю, что Трамп может напрямую контролировать фондовый рынок, и тем более не утверждаю, что кто-то может нажать кнопку и поднять индекс.
Рынок по-прежнему поддерживают прибыль компаний, капитальные расходы на AI, бюджетное стимулирование, потоки капитала и склонность к риску.
Но проблема как раз в этом.
Текущий бычий рынок полностью отличается от наиболее комфортного макроэкономического бычьего рынка.
Комфортный бычий рынок должен выглядеть так:
Снижение инфляции
↓
Снижение доходности казначейских облигаций США
↓
Снижение стоимости финансирования
↓
Рост прибыли компаний
↓
Расширение оценок
А сейчас всё выглядит так:
Высокая доходность долгосрочных облигаций
+
Высокие цены на нефть
+
Высокое бюджетное давление
+
Высокие оценки
+
Огромные капитальные расходы на AI
А акции тем временем продолжают обновлять максимумы.
Такое расхождение может сохраняться очень долго.
Рынок даже может продолжить выдавливать шортистов и обновлять максимумы.
Но для его поддержания требуются всё более сильные прибыли и всё более убедительная история.
Поэтому я сейчас не буду просто открывать короткие позиции из-за плохой макроэкономической ситуации.
Напротив, именно на таком рынке, который «не должен расти, но продолжает расти», шортистов легче всего полностью вытеснить.
По-настоящему опасный момент наступит тогда, когда даже последний шортист начнёт верить в бычий рынок.
Дальше я буду следить только за тремя сигналами:
Сможет ли доходность 30-летних казначейских облигаций США пробить 5,3% и даже 5,5%.
Не выйдут ли цены на нефть и инфляция снова из-под контроля.
Не замедлится ли впервые одновременно спрос на капитальные расходы AI, HBM, DRAM и корпоративные SSD.
Особенно за последним пунктом.
NVDA — мозг AI.
MU, SK hynix и SNDK — самые прямые термометры спроса на AI.
Пока заказы, цены и прибыль этих компаний продолжают расти, у рынка всё ещё есть основания продолжать эту историю.
Но если однажды мы увидим:
Доходность казначейских облигаций США продолжает расти
+
AI CapEx снижается
+
HBM/DRAM/SSD начинают остывать
+
Кредитные спрэды расширяются
Тогда это уже будет не обычная коррекция.
В 2007 году фондовый рынок тоже не рухнул сразу после роста ставок.
Настоящая проблема возникает, когда после достаточно длительного периода высоких ставок наконец не выдерживает самое уязвимое место.
Тогда первыми трещины пошли по рынку недвижимости и субстандартным ипотечным кредитам.
В этом цикле я буду следить за капитальными расходами AI и кредитным рынком.
Поэтому сейчас не стоит спешить угадывать вершину.
Этот рынок вполне может продолжить расти.
Чтобы сохранить ожидания бычьего рынка, он даже может показать последний очень красивый этап ускорения.
Но я буду одновременно зарабатывать на росте и следить за выходом.
Потому что текущая макроэкономическая среда говорит мне не «всё вот-вот рухнет».
А вот что:
Для дальнейшего роста этого бычьего рынка цена, которую придётся заплатить, становится всё выше.
repost-content-media
x Следующая ротация капитала
JsBigShark
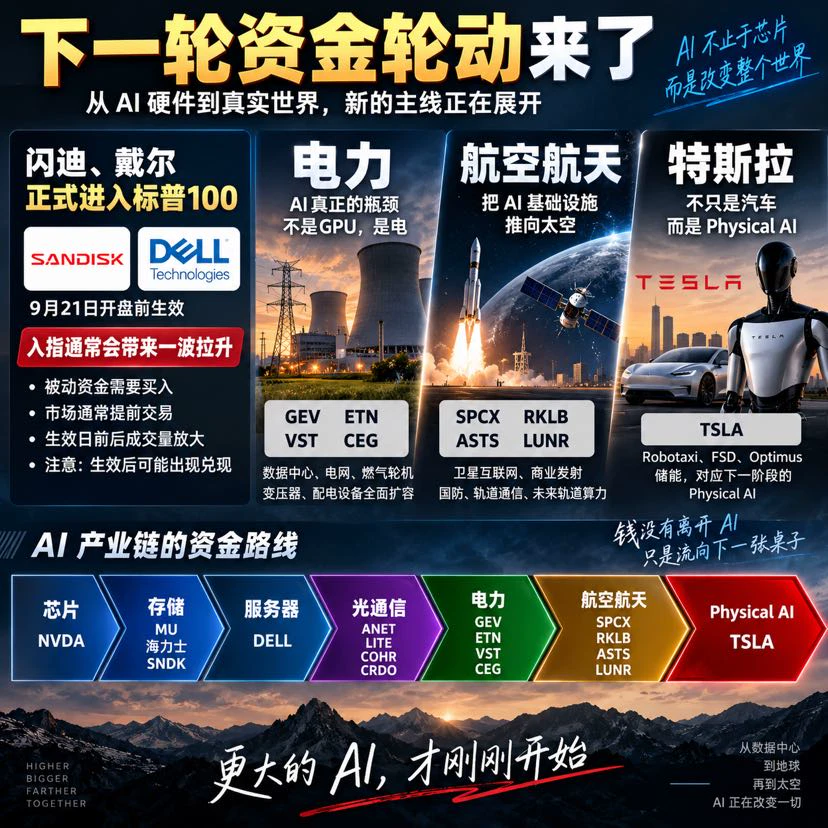
В следующей ротации капитала я в первую очередь слежу за: Tesla, аэрокосмической отраслью и электроэнергетикой.
Кроме того, есть ещё два старых знакомых, за которыми я продолжу следить:
SanDisk SNDK и Dell DELL.
Они скоро войдут в S&P 100.
Всё очень просто.
После включения в S&P 100 ETF и пассивные фонды, отслеживающие индекс, должны скорректировать свои позиции в соответствии с новыми весами.
Поэтому в период с публикации списка до официального вступления изменений в силу рынок обычно заранее отыгрывает ожидания покупок со стороны пассивных фондов.
Иными словами:
Публикация списка
↓
Активный капитал забегает вперёд
↓
Пассивные фонды ребалансируют позиции
↓
Объёмы торгов растут в районе даты вступления изменений в силу
Поэтому, на мой взгляд, в SNDK и DELL ещё есть смысл следить за «торговлей на включении в индекс».
Но по-настоящему осторожным нужно быть после вступления изменений в силу.
Потому что капитал, заранее занявший позиции, может воспользоваться приходом пассивных фондов, чтобы зафиксировать прибыль.
Поэтому я не собираюсь покупать на дату вступления изменений в силу.
Вместо этого я предпочитаю заранее отыграть ожидания, а по мере приближения официальной даты вступления в силу внимательнее следить за фиксацией прибыли на росте.
Если смотреть дальше, в следующей ротации капитала я в первую очередь рассматриваю три направления.
Первое — электроэнергетика.
Сейчас AI не хватает не только GPU — ему не хватает электричества.
GEV, ETN, VST, CEG.
Второе — аэрокосмическая отрасль.
SPCX, RKLB, ASTS, LUNR.
Спутниковый интернет, коммерческие запуски, оборона, орбитальная связь и даже будущие вычисления на орбите продолжают расширять инфраструктуру AI за пределы привычных рамок.
Третье — Tesla.
TSLA уже нельзя рассматривать только как автомобильную компанию.
Robotaxi, FSD, Optimus, накопители энергии.
Всё это относится к Physical AI следующего этапа.
Поэтому маршрут движения капитала становится всё яснее:
NVDA — чипы
↓
MU, SK hynix, SNDK — память
↓
DELL — серверы
↓
Оптическая связь
↓
Электроэнергетика
↓
Аэрокосмическая отрасль
↓
TSLA — Physical AI
Само включение SNDK и DELL в S&P 100 также является весьма интересным сигналом.
Деньги не ушли из AI.
Они просто движутся по всей цепочке отрасли в поисках следующего актива, который ещё не полностью учтён в цене.
В краткосрочной перспективе я слежу за движением SNDK и DELL на включении в индекс.
В следующей ротации я слежу за электроэнергетикой, аэрокосмической отраслью и Tesla.
Капитал никогда не останавливается.
Он просто перетекает из места, где уже наелся, к следующему столу.
repost-content-media
m — публикация о казначейских облигациях США
JsBigShark
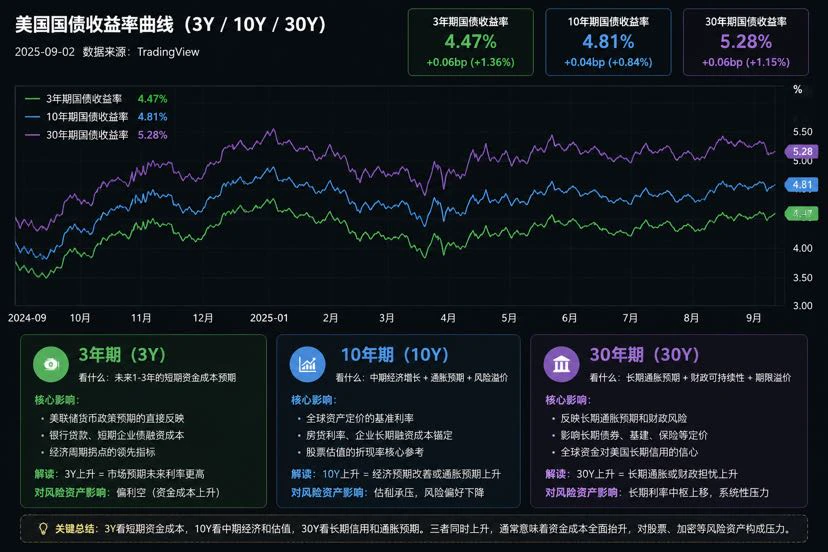
Казначейские облигации США говорят рынку: деньги становятся всё дороже
В последнее время действительно стоит следить не только за графиками американских акций и крипторынка.
А за доходностью 5-летних, 10-летних и 30-летних казначейских облигаций США.
Многие знают, что рост доходности казначейских облигаций США давит на рискованные активы. Но три срока отражают совершенно разные вещи.
5Y — финансирование компаний.
10Y — оценка акций.
30Y — долгосрочный кредит и бюджетная политика.
5Y ближе всего отражает условия финансирования компаний в ближайшие несколько лет.
Американские компании в значительной степени привлекают финансирование через корпоративные облигации, банковские кредиты и другие инструменты. После погашения многих долгов им нужно занимать заново, чтобы погасить старые.
Если раньше долг был под 3%, а безрисковая ставка всё время остаётся высокой, то новые облигации, возможно, придётся размещать под 5%, 6% или даже выше, чтобы на них нашлись покупатели.
Высокие ставки в течение нескольких дней — не проблема.
По-настоящему болезненно становится, когда они остаются высокими несколько месяцев или даже лет.
Всё больше старых долгов входит в цикл рефинансирования → проценты съедают прибыль → денежный поток снижается → сокращаются обратные выкупы и инвестиции → начинаются увольнения и продажа активов.
Поэтому высокая доходность 5Y давит на будущую прибыль и денежный поток компаний.
10Y — одна из линий, за которыми я слежу в американских акциях особенно внимательно.
Это один из важнейших якорей оценки рискованных активов во всём мире.
Когда доходность 10Y составляет всего 2%, инвесторы готовы оценивать AI-, полупроводниковые и технологические компании в десятки раз выше прибыли и даже дороже.
Когда 10Y приближается к 5%, рынку приходится пересчитывать всё заново.
Если покупка казначейских облигаций США уже приносит почти 5% номинальной доходности, зачем принимать на себя волатильность акций в 20–30%, чтобы покупать их по коэффициенту PE в несколько десятков?
Поэтому спрос на AI может продолжать расти, а финансовые отчёты могут оставаться отличными — и акции всё равно могут падать.
Компания не стала хуже.
Просто деньги больше не готовы платить такую высокую цену.
Поэтому высокая доходность 10Y убивает оценку.
Ещё сильнее меня настораживает 30Y.
Торговля 30Y — это уже не только вопрос о том, снизит ли Федеральная резервная система ставку в следующий раз.
За ним стоят долгосрочный бюджетный дефицит США, предложение государственных облигаций, инфляция, цены на энергоносители, а также то, по какой цене глобальные инвесторы готовы и дальше давать США деньги в долг.
Если 30Y надолго закрепится выше 5% или продолжит обновлять максимумы, это означает, что рынок требует более высокой долгосрочной премии за риск.
В конечном счёте это передастся долгосрочному финансированию компаний, рынку недвижимости, ипотеке, инфраструктуре и всей финансовой системе.
Поэтому высокая доходность 30Y давит на долгосрочные балансы и кредитную систему.
По-настоящему опасно вот что:
5Y↑ + 10Y↑ + 30Y↑
5Y говорит, что деньги для компаний становятся всё дороже.
10Y говорит, что поддерживать высокую оценку акций становится всё сложнее.
30Y говорит, что долгосрочное финансирование всей финансовой системы также становится всё дороже.
Если одновременно растут цены на нефть, цепочка становится ещё более полной.
Цены на нефть↑ → инфляционное давление↑ → пространство для снижения ставок↓ → доходность казначейских облигаций США↑ → доллар укрепляется → глобальная ликвидность снижается.
В конце концов это обязательно передастся крипторынку.
Потому что крипторынок живёт именно за счёт ликвидности.
Когда деньги дешёвые.
BTC → ETH → SOL → альткоины.
Капитал слой за слоем перетекает в более рискованные активы.
Когда деньги начинают дорожать, всё происходит наоборот.
Альткоины умирают первыми → ETH/SOL испытывают давление → BTC падает относительно меньше → ликвидность продолжает ухудшаться → BTC в конце концов догоняет падение.
Поэтому иногда кажется, что BTC ещё почти не упал, а среди альткоинов уже лежат одни трупы.
Дело не в том, что история внезапно закончилась.
Просто уровень воды начал снижаться.
В дальнейшем для анализа рынка достаточно помнить несколько вещей.
5Y — финансирование.
10Y — оценка.
30Y — долгосрочный кредит.
Доллар — глобальная ликвидность.
BTC/ETH — склонность к риску.
Акции могут продолжать обновлять максимумы, а BTC может продолжать держаться изо всех сил.
Но если 5Y, 10Y и 30Y одновременно продолжают обновлять максимумы,
я буду становиться всё осторожнее.
Потому что казначейские облигации США не скажут тебе, в какой именно день рухнет рынок.
Они лишь заранее сообщают: деньги становятся всё дороже.
Когда начнётся массовое погашение рефинансируемых долгов, а кредитное плечо начнёт сокращаться.
Акции убьёт переоценка.
Крипторынок убьёт ликвидность.
В конечном счёте погибнут одни и те же деньги.
repost-content-media
fВспомнил две精彩ные сделки, которые когда-то совершил вслед за боссом
Жёсткое заявление об уходе из крипты на ETH по 1500 и мгновенный обвал ZEC с вершины
Правильно угадать один большой тренд гораздо важнее, чем часто открывать сделки
А точность суждений босса о трендах уже не нуждается в лишних словах
Теперь, оглядываясь назад, понимаешь, насколько насмешливыми были тогдашние сомнения
В этой сфере много KOL, и мне очень повезло следовать за самым авторитетным, по моему мнению
Как я уже говорил, время докажет это, Большая акула @JS大鲨鱼
ZEC+1,16%
  • 1
История ZEC
JsBigShark
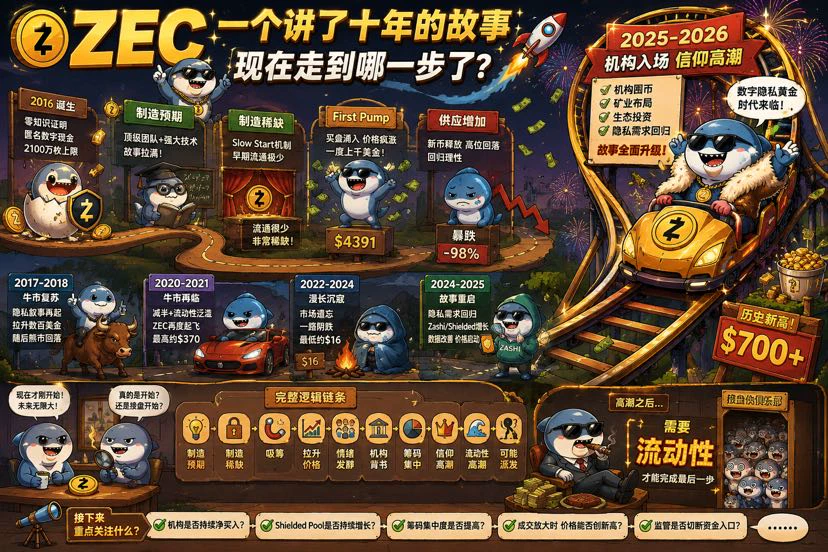
《ZEC: крупный игрок, неоднократно манипулировавший ZEC, рассказывает, до какого этапа всё дошло》
В 2016 году родился ZEC.
В то время рынку нужна была новая история.
BTC решил проблему децентрализации, но не решил проблему приватности.
И тогда появился ZEC.
Лимит в 21 миллион монет, доказательства с нулевым разглашением, анонимные цифровые деньги, известная команда криптографов…
История практически не имела изъянов.
Что ещё важнее, сразу после запуска в обращении находилось очень мало монет.
Достаточно большая история столкнулась с достаточно маленьким объёмом предложения в обращении.
Результат был предсказуем.
Цена стремительно взлетела до крайне завышенного уровня.
Многие впервые узнали о ZEC не потому, что изучали доказательства с нулевым разглашением, а потому что:
он безумно вырос.
И это действительно важно.
На финансовых рынках лучшая реклама — это никогда не white paper.
Это рост.
После роста цены естественным образом находятся люди, готовые объяснить, почему актив стоит столько денег.
Но по мере того как добывалось всё больше ZEC и объём предложения в обращении увеличивался, первоначальная редкость начала исчезать.
Вместе с ней рухнула и цена.
Первый акт завершился.
Но история не умерла.
В 2017 году пришёл бычий рынок.
Приватность снова стала частью истории.
ZEC вновь начал расти.
Бычий рынок завершился, и цена снова упала.
В 2020–2021 годах всё повторилось.
BTC рос, ликвидность на рынке переполняла всё вокруг, и капитал снова начал искать возможности среди альткоинов.
История, которую рассказывали уже много лет, была вновь извлечена на свет:
если в будущем все транзакции можно будет отслеживать, действительно ли человечеству понадобится настоящий приватный актив?
ZEC снова ожил.
Цена вновь поднялась с десятков до сотен долларов.
Затем бычий рынок завершился.
И рынок снова забыл о нём.
На самом деле интересны не эти взлёты.
А тишина 2022–2024 годов.
ZEC падал весь этот период.
В 2024 году цена опускалась всего примерно до 16 долларов.
О нём почти никто не говорил.
В него почти никто не верил.
Те, кто когда-то покупал по несколько сотен долларов, больше не хотели говорить о «революции приватности».
Наступил самый холодный период для актива.
Но если посмотреть под другим углом:
именно тогда лучше всего происходит перетасовка монет.
Потому что действительно дешёвые монеты никогда не появляются в тот момент, когда все верят в историю.
Обычно это происходит, когда:
никто не смотрит.
Никто не обсуждает.
Никто не хочет покупать.
И даже те, кто его ругает, уже слишком ленивы, чтобы продолжать это делать.
Затем начался 2025 год.
ZEC не стал напрямую повторять историю десятилетней давности.
Он сменил формулировку.
Раньше говорили:
«Анонимные цифровые деньги».
Позже стали говорить:
«В эпоху ИИ сама приватность является дефицитным активом».
Пространство для воображения стало заметно шире.
Одновременно Zashi, Shielded Pool и данные об использовании приватности стали предметом обсуждения на рынке.
И тогда история впервые получила данные, которые можно было измерить.
Затем цена начала двигаться.
Как только цена сдвинулась, вся рыночная память, дремавшая несколько лет, вернулась.
Именно дальше начинается по-настоящему захватывающая часть всей истории.
В капитал начал заходить капитал.
Появился Winklevoss Capital.
Cypherpunk Technologies начала формировать ZEC Treasury.
Речь шла не просто о словесной поддержке.
Началась реальная покупка ZEC за настоящие деньги.
Затем была публично заявлена крайне амбициозная цель:
в конечном итоге накопить 5% предложения ZEC.
После этих слов история полностью изменилась.
Раньше все покупали ZEC потому что:
«Приватная монета может вырасти».
Теперь это звучит так:
«Учреждения скупают цифровой актив приватности с ограниченным предложением».
Обратите внимание.
С этого момента отношения между ценой и историей поменялись местами.
Вначале:
история двигала цену.
Позже:
цена начала подтверждать историю.
Когда цена была на уровне 50 долларов, приватность никого не интересовала.
На уровне 100 долларов некоторые начали изучать вопрос.
На уровне 300 долларов рынок заговорил о возрождении сектора приватности.
На уровне 500 долларов начали обсуждать цифровое золото приватности.
Чем выше цена, тем легче людям верить в историю.
В этом и заключается самое интересное в финансовых рынках.
Многие думают:
цена растёт потому, что фундаментальные показатели становятся всё лучше.
Но очень часто реальная последовательность выглядит так:
цена растёт, поэтому всё больше людей начинают искать причины, по которым она должна быть ещё выше.
В 2026 году игра перешла на следующий уровень.
Капитал больше не удовлетворяется одной лишь покупкой монет.
Он начал входить в майнинг.
Cypherpunk начала формировать вычислительные мощности для майнинга ZEC.
Так щупальца капитала с вторичного рынка продолжили распространяться вверх по цепочке:
покупать монеты.
накапливать монеты.
инвестировать в экосистему.
входить в майнинг.
влиять на новое предложение.
Теперь рынок видит уже не обычный альткоин.
А всё более цельную историю:
предложение составляет всего 21 миллион.
Спрос на приватность возвращается.
Shielded Pool растёт.
Учреждения начинают накапливать монеты.
Капитал начинает входить в майнинг.
Эпохе ИИ нужна приватность.
Монет в обращении становится всё меньше.
Учреждения продолжают покупать.
Когда всё это складывается воедино, появляется самое мощное:
вера.
А когда вера сформирована, она создаёт очень красивую положительную обратную связь.
Цена растёт
↓
Всё больше людей верят, что учреждения скупают монеты
↓
Держатели всё меньше хотят продавать
↓
Количество монет в обращении сокращается
↓
Для более сильного роста требуется меньше денег
↓
Цена продолжает расти
↓
СМИ и социальные платформы начинают активно обсуждать актив
↓
Заходит новый капитал
↓
Цена снова растёт
На этом этапе уже не нужно, чтобы кто-то активно рассказывал историю.
Рынок расскажет её сам.
Её будут рассказывать держатели.
Её будут рассказывать те, кто заработал.
Её будут рассказывать KOL.
Её будут рассказывать СМИ.
И даже те, кто зашёл позже, сами начнут искать дополнительные доказательства правильности своей покупки.
Именно тогда актив находится в сильнейшем положении.
И именно тогда нужно проявлять наибольшую осторожность.
Потому что на рынке капитала есть вопрос, от которого невозможно уйти:
если крупный игрок набрал большое количество монет на низком уровне.
И в конечном итоге хочет зафиксировать прибыль.
Кому он их продаст?
Ответ состоит из двух слов:
ликвидность.
А когда ликвидность максимальна?
Обычно не тогда, когда рынок охвачен сильнейшей паникой.
А, напротив, когда все сильнее всего верят в историю.
Поэтому крупномасштабная раздача не обязательно сопровождается негативными новостями.
Во многих случаях происходит ровно обратное.
Позитивные новости выходят одна за другой.
СМИ постоянно сообщают об активе.
Целевые цены становятся всё выше.
Объёмы торгов растут.
Все обсуждают, насколько ещё может вырасти актив.
Потому что только в этот момент на рынке достаточно людей, готовых принять монеты, которые нужно продать для фиксации прибыли.
Если сжать десятилетнюю историю ZEC до нескольких пунктов, получится одна линия:
создание ожиданий
↓
создание дефицита
↓
запуск роста цены
↓
цена привлекает внимание
↓
внимание привлекает капитал
↓
капитал толкает цену вверх
↓
цена усиливает нарратив
↓
учреждения входят в рынок и обеспечивают доверие
↓
монеты концентрируются ещё сильнее
↓
объём предложения в обращении сокращается ещё больше
↓
рост цены ускоряется
↓
рынок формирует веру
↓
все ищут причины для более высокой оценки
↓
ликвидность достигает пика
↓
только после этого может начаться раздача
Обратите внимание.
Я говорю именно «может».
Потому что пока нет достаточных доказательств того, что ZEC уже вошёл в финальную стадию раздачи.
Именно это сейчас больше всего интересует меня в исследовании ZEC.
Меня уже не слишком волнует, вырос ли он сегодня на 5% или упал на 10%.
Я буду смотреть на другие вещи:
продолжают ли учреждения покупать.
продолжает ли расти Shielded Pool.
продолжается ли концентрация монет.
продолжает ли капитал входить в майнинг.
Не начинает ли регулирование перекрывать вход институциональному капиталу.
И самое главное:
сможет ли цена продолжать обновлять максимумы по мере роста объёмов торгов.
Если однажды возникнет весьма интересное явление:
новости становятся всё лучше.
Обсуждение становится всё более активным.
Объёмы торгов растут.
Все начинают верить в будущее ZEC.
Но скорость покупок со стороны учреждений начинает снижаться.
Концентрация монет прекращается.
Цена больше не может расти, несмотря на огромные объёмы торгов.
Именно тогда я по-настоящему насторожусь.
Потому что самый опасный момент на рынке — это никогда не ситуация, когда никто не верит в историю.
А момент, когда в неё наконец начинают верить все.
В 2016 году ZEC продавал ожидания от технологии.
В 2017 году — революцию приватности.
В 2021 году — возрождение бычьего рынка.
В 2025 году — новый пересмотр ценности приватности.
В 2026 году:
накопление монет учреждениями, концентрация капитала, развитие майнинга, приватность в эпоху ИИ, цифровое золото приватности…
Эта история становится всё более цельной.
На этом этапе конец истории становится всё яснее.
Главная проблема ZEC никогда не заключалась в том, обладает ли он ценностью приватности.
Вопрос в том, сможет ли эта ценность войти в основную финансовую систему.
За последние десять лет ZEC мог снова и снова проходить переоценку благодаря нарративу, дефициту, ликвидности бычьего рынка и концентрации капитала.
Но сейчас он сталкивается с совершенно другими обстоятельствами:
регулирование начинает перекрывать вход капитала.
Европейская система противодействия отмыванию денег уже напрямую включила anonymity-enhancing coins в перечень ограничений.
Пространство для банков, финансовых учреждений и регулируемых криптосервисов, работающих с активами, усиливающими анонимность, становится всё уже.
Что это означает?
Это означает, что ZEC может продолжить рост.
И даже из-за всё большей концентрации монет вполне может показать куда более безумное ралли с выдавливанием продавцов, чем обычный альткоин.
Но то, насколько высоко можно поднять цену, и наличие долгосрочных покупателей — это две разные вещи.
Чтобы актив мог долго удерживать оценку в несколько десятков миллиардов долларов и выше, одних розничных инвесторов абсолютно недостаточно.
Нужны банки.
Нужны фонды.
Нужны управляющие активами.
Нужны ETF.
Нужны маркетмейкеры.
Нужны кастодиальные учреждения.
Нужен постоянный приток регулируемого капитала.
Если эти каналы финансирования в конечном итоге один за другим перекроет регулирование, кто останется главным покупателем ZEC?
Розничные инвесторы.
А главная особенность розничных инвесторов в том, что они могут создавать эмоции, но не способны долго поддерживать огромный выход капитала.
Так десятилетняя история в конечном итоге формирует крайне ироничный замкнутый круг:
2016 год
создание ожиданий.
↓
создание дефицита.
↓
подъём цены.
↓
цена создаёт эмоции.
↓
бычьи рынки снова и снова возрождают нарратив.
↓
медвежьи рынки завершают смену владельцев монет.
↓
капитал снова концентрируется.
↓
поддержка со стороны учреждений.
↓
развитие майнинга.
↓
сокращение предложения в обращении.
↓
взрывной рост цены.
↓
вера достигает пика.
↓
регулирование начинает перекрывать вход институционального капитала.
↓
в итоге ликвидность остаётся поддерживать только розничным инвесторам.
Вот мой вывод относительно конечной судьбы ZEC:
Он не обязательно сразу упадёт.
Более того, при высокой концентрации монет и всё более тонком объёме предложения в обращении он ещё может показать крайне впечатляющий рост.
Но чем безумнее будет этот рост, тем больше ликвидности потребуется для его поддержания в конечном итоге.
А приватный актив, для которого основная финансовая система постепенно ограничивает вход капитала, не может вечно поддерживать всё более высокую оценку за счёт розничных инвесторов.
Без постоянного притока нового капитала даже самый красивый нарратив в конечном итоге утратит способность формировать цену.
Без институциональной ликвидности даже самая высокая цена в конце концов останется лишь богатством на бумаге.
Поэтому настоящий риск для ZEC заключается не в том, что однажды внезапно появится большая красная свеча.
А в том, что однажды вы обнаружите:
цена всё ещё здесь.
История всё ещё здесь.
Вера всё ещё здесь.
Но деньги больше не заходят.
Когда вход капитала перекрыт, остаётся лишь существующий капитал, переходящий от одного держателя к другому.
А розничные инвесторы не способны поддерживать рынок с высокой оценкой, от которого отказался институциональный капитал.
Поэтому мой долгосрочный прогноз не изменился:
ZEC может продолжать пользоваться спекулятивным спросом.
Может продолжать расти.
Может даже продолжать безумное движение вверх.
Но если приватные монеты в конечном итоге окажутся изолированы от основной регулируемой финансовой системы,
то конечной точкой этой десятилетней игры капитала станет не путь к звёздам.
А высыхание ликвидности.
Затем — обвал оценки.
И в конце — движение к нулю.
Для дна нужны монеты.
Для роста нужна история.
Для кульминации нужна вера.
Для раздачи нужна ликвидность.
А для обнуления
нужно лишь исчезновение последнего покупателя.
repost-content-media
ZEC+1,16%
Лучше упустить возможность — дисциплина превыше всего.
JsBigShark
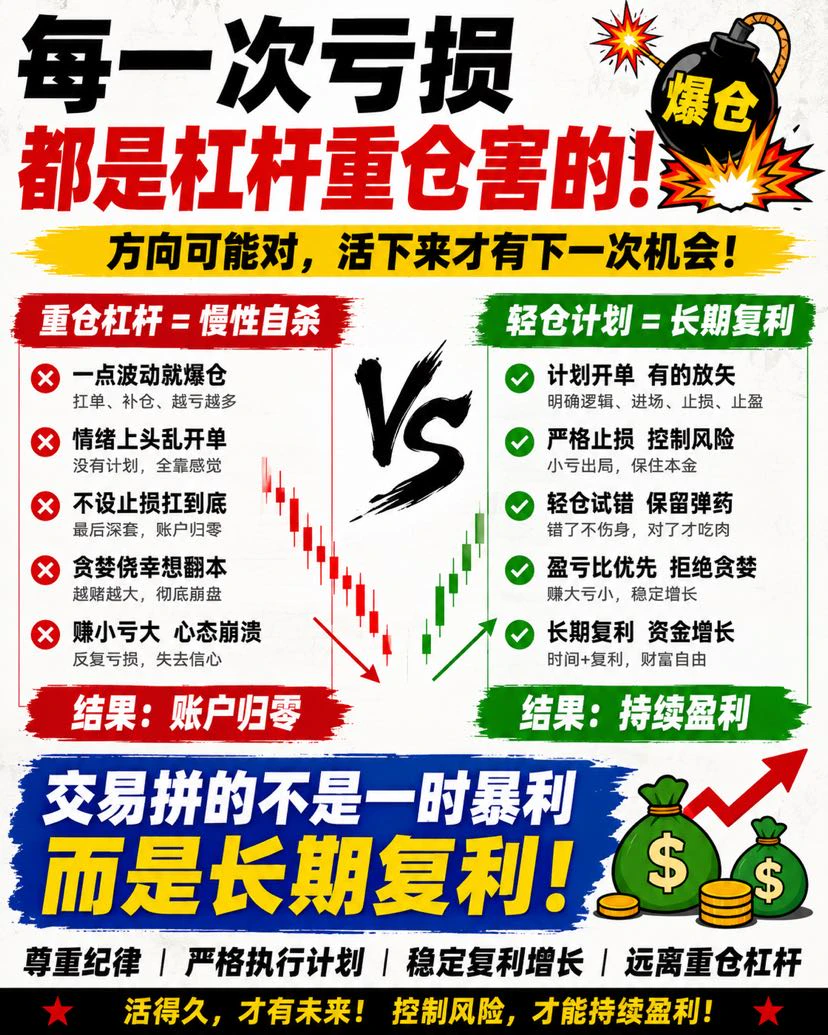
Я торгую уже довольно долго, и, оглядываясь назад на несколько случаев, когда действительно сильно терял, вижу одну и ту же причину:
слишком высокое плечо и слишком большая позиция.
Во многих случаях направление я даже определял правильно.
Рассчитывал на рост — и в итоге рынок действительно рос.
Рассчитывал на падение — и в итоге рынок действительно падал.
Но из-за обычного промежуточного движения слишком большая позиция начинала искажать всё.
Не желая фиксировать убыток, я начинал пересиживать позицию.
Когда пересиживать становилось невозможно, продолжал наращивать позицию.
Позиция становилась всё больше, а психологическое состояние — всё хуже.
В итоге рынок лишь слегка выносил ликвидность, и все с таким трудом заработанные ранее деньги разом возвращались рынку.
Поэтому я всё больше убеждаюсь в одном:
настоящая сложность в трейдинге заключается вовсе не в том, чтобы однажды много заработать, а в том, чтобы сохранить прибыль.
Чтобы стабильно наращивать капитал за счёт сложного процента, необходимо принять ограничения дисциплины.
Нет плана — не открываю сделку.
Нет чёткого стоп-лосса — не открываю сделку.
Соотношение риска и прибыли не подходит — не открываю сделку.
Позиция превышает запланированный размер — не открываю сделку.
Эмоции зашкаливают — тем более не открываю сделку.
Лучше упустить возможность, чем делать ставку крупной позицией.
Небольшая позиция позволяет тебе ошибаться.
Крупная позиция позволяет тебе быть правым только один раз.
В конечном счёте в трейдинге важна уже не смелость.
Важно, кто проживёт дольше, кто сможет сохранить каждую полученную прибыль, а затем продолжить наращивать капитал за счёт сложного процента.
repost-content-media
Анализ Wash
JsBigShark
Для шорта нужны макрооснования
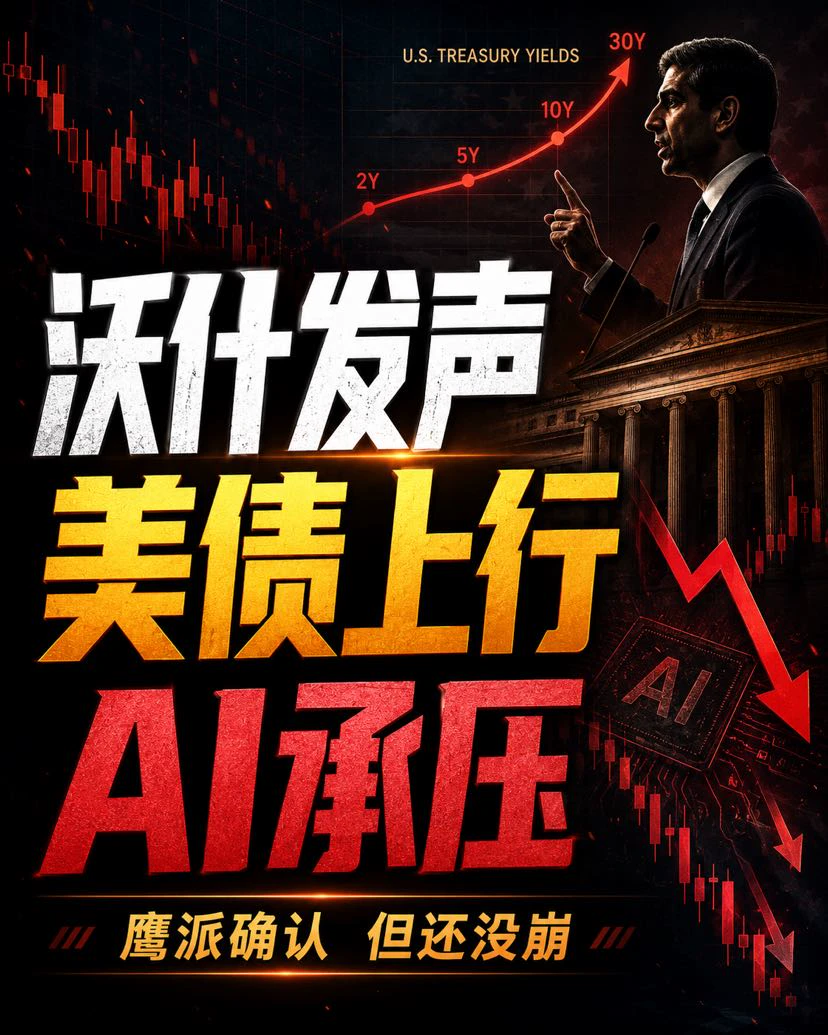
Выступление Уоша сегодня на самом деле не такое уж сложное.
Суть всего в трех вещах.
Инфляция не вернулась к 2%, поэтому не стоит слишком рассчитывать на снижение ставок.
Рынок труда еще не ослаб, так что у ФРС нет причин спасать рынок.
Инвестиции в AI и корпоративная прибыль все еще очень сильны, поэтому он также не стал описывать экономику как слабую.
Именно это сейчас создает наибольшие проблемы.
Экономика не слаба.
AI все еще активно расширяется, сжигая деньги.
Инфляцию снова не удается подавить.
А значит, ФРС может и дальше удерживать ставки на высоком уровне и даже сохранять возможность дальнейшего повышения.
Поэтому сегодня по-настоящему важно смотреть не на то, насколько ястребиным был Уош на словах, а на динамику US Treasuries.
Если вверх пойдет только доходность 2-летних бумаг, а 10-летние и 30-летние бумаги останутся стабильными, это лишь означает, что рынок заново оценивает краткосрочные ставки, и акции AI не обязательно сразу рухнут.
Если 2-летние, 10-летние и 30-летние бумаги одновременно резко пойдут вверх, особенно если доходность 10-летних бумаг снова превысит предыдущий максимум, ситуация будет совершенно иной.
Стоимость финансирования вырастет повсеместно, и первыми под удар попадут AI-компании с высокими оценками.
Моя текущая оценка очень проста.
Уош настроен ястребино, но до системного негатива еще не дошло.
Действительно опасно, если одновременно появятся три вещи:
ФРС продолжит придерживаться ястребиной позиции.
Доходность 10-летних US Treasuries превысит предыдущий максимум.
Рост прибыли AI-компаний начнет замедляться.
Если все три фактора столкнутся, то для AI-компаний с высокими оценками это будет уже не коррекция, а разгром оценок.
repost-content-media
Шорты приносят прибыль @JS大鲨鱼
post-image
  • 1
  • 1
Шортить ZEC — и всё, конец.
JsBigShark
Я явно настроен медвежьи в отношении средне- и долгосрочной динамики ZEC — обратный отсчёт до нуля.
Причина по сути только одна:
Капитал институциональных инвесторов, который в будущем будет больше всего нужен этому активу, перекрывается регулированием.
Реальное влияние AMLR ЕС окажет не на обычных трейдеров, а на всю регулируемую финансовую систему.
Банки.
Финансовые учреждения.
Компании по управлению фондами.
Инвестиционные компании.
Страховой капитал.
Организации по управлению активами.
Соответствующие требованиям CASP.
Кастодианы и связанные с ними финансовые посредники.
В будущем эти учреждения столкнутся с чёткими комплаенс-ограничениями при работе с анонимизированными, скрывающими детали транзакций и повышающими конфиденциальность криптоактивами.
Именно это является главной долгосрочной проблемой ZEC.
Потому что цену актива можно очень высоко поднять за счёт манипулирования.
Но чтобы долгосрочно поддерживать оценку в несколько миллиардов и свыше десяти миллиардов долларов, в конечном итоге необходим постоянный приток институционального капитала.
Нет банковской системы.
Нет крупных фондов.
Нет страхового капитала.
Нет крупных традиционных управляющих активами.
Нет стабильного спроса со стороны соответствующих требованиям институциональных инвесторов.
За счёт чего тогда эта капитализация сможет долго удерживаться?
За счёт того, что манипуляторы будут переливать активы из одной руки в другую?
За счёт ликвидации шортов по бессрочным контрактам?
За счёт погони розничных инвесторов за ростом?
Всё это может создать цену.
Но не может создать настоящий долгосрочный капитал.
Главное, что сейчас вводит людей в заблуждение относительно ZEC, — это восприятие «очень высокой цены» как «очень высокой признанности рынком».
На самом деле, если токены сильно сконцентрированы, а реальный объём обращения очень мал, цену можно поднять на крайне высокий уровень небольшим объёмом маржинального капитала.
500 долларов — возможно.
800 долларов — возможно.
1000 долларов и даже выше — тоже возможно.
Потому что капитализация — это всего лишь:
Последняя цена сделки × объём в обращении.
Она не означает, что в актив действительно вошёл капитал сопоставимого размера.
Поэтому огромная капитализация ZEC, которую мы видим сейчас, вполне может быть лишь балансовой цифрой, раздутой крайне малым объёмом в обращении.
Настоящая проблема находится дальше.
Когда основные держатели захотят зафиксировать прибыль, кто будет их контрагентом?
Раньше рынок ещё мог рассказывать историю о:
ETF в США.
Институциональном размещении.
Приходе традиционных финансовых игроков.
Но подача заявки на ETF не означает, что её обязательно одобрят.
Если сам базовый актив характеризуется высокой концентрацией токенов, недостаточной реальной ликвидностью, уязвимостью цены к влиянию небольшого числа счетов и при этом обладает свойствами конфиденциальности, регуляторы напрямую столкнутся с несколькими наиболее сложными вопросами:
Насколько достоверно формируется цена?
Насколько рынок подвержен манипуляциям?
Надёжен ли NAV?
Как маркет-мейкеры смогут эффективно хеджировать позиции?
Будет ли достаточно спотовой глубины при крупных заявках на создание и погашение паёв?
Сможет ли регулятор действительно увидеть структуру распределения базовых токенов?
Если эти вопросы не будут решены, так называемая «институционализация» останется лишь историей.
А то, что сейчас делает Европа, как раз ещё сильнее сужает пространство для вхождения ZEC в традиционную финансовую систему.
В результате формируется крайне опасная структура:
Цена становится всё выше.
Капитализация становится всё больше.
Но финансовых учреждений, способных законно, в соответствии с требованиями и в больших масштабах принимать этот актив, становится всё меньше.
Именно это заслуживает наибольшего внимания.
В краткосрочной перспективе ZEC всё ещё может продолжить рост.
Для актива, находящегося под серьёзным контролем, вершина никогда не определяется оценкой.
Пока манипуляторы не отпускают токены, свободный объём достаточно мал, а шортов достаточно много, актив вполне может продолжать расти, выдавливать шортистов и создавать всё большую капитализацию.
Но в долгосрочной перспективе всё неизбежно возвращается к базовой логике капитала:
Кто обеспечивает конечную ликвидность?
Если европейские финансовые учреждения постепенно выйдут из актива.
Если американские ETF и процесс институционализации снова столкнутся с препятствиями из-за концентрации, ликвидности и проблем с манипулированием рынком.
Тогда в конечном итоге ZEC будет решать не вопрос «сможет ли он продолжить рост».
А вот какой:
Кому в итоге продавать такой огромный объём токенов?
Манипуляторы могут контролировать цену.
Могут контролировать свободный объём.
Могут контролировать краткосрочную волатильность.
Они даже могут создать очень красивую на вид историю о капитализации в 100 миллиардов долларов.
Но единственное, что манипуляторы не могут контролировать, — это то, сколько настоящих денег внешний мир захочет потратить на покупку актива.
Именно такова главная логика, лежащая в основе моей средне- и долгосрочной медвежьей позиции по ZEC.
Цену можно создать.
Покупательную способность институциональных инвесторов создать нельзя.
Когда цена актива становится всё выше, а крупных капиталов, способных принять его в соответствии с требованиями, становится всё меньше, это расхождение в конечном итоге обязательно приведёт к переоценке рынком.
repost-content-media
ZEC+1,29%
Загрузить больше