Для эмитентов, трансфер-агентов, управляющих активами и инвесторов, работающих в соответствии с регулированием токенизированных акций, важно не просто то, что SEC признала технологию блокчейн. Предложение SEC направлено на интеграцию новых технологий в устоявшиеся функции трансфер-агента: ведение официальных реестров собственников, обработку переводов, защиту активов и средств, выполнение корпоративных действий и поддержку точного клиринга и расчетов.
Основные положения
-
SEC предложила новые правила для трансфер-агентов 1 сентября 2026 года, которые должны обновить нормативную базу, не пересматривавшуюся с конца 1970-х и начала 1980-х годов.
-
Зарегистрированные трансфер-агенты могут использовать электронный и блокчейн-учет, однако данная технология не освобождает их от обязанностей по федеральному законодательству о ценных бумагах.
-
Проект охватывает такие вопросы, как токенизированные ценные бумаги, технологии распределенного реестра, электронные коммуникации, отчетность, защиту, операционную устойчивость и киберриски.
-
Блокчейн может изменить место хранения информации о собственности и способ обработки переводов, но точность данных, доступность, защита интересов инвесторов и регуляторный контроль остаются приоритетными.
-
Проект вынесен на общественное обсуждение сроком 60 дней после публикации в Федеральном реестре.
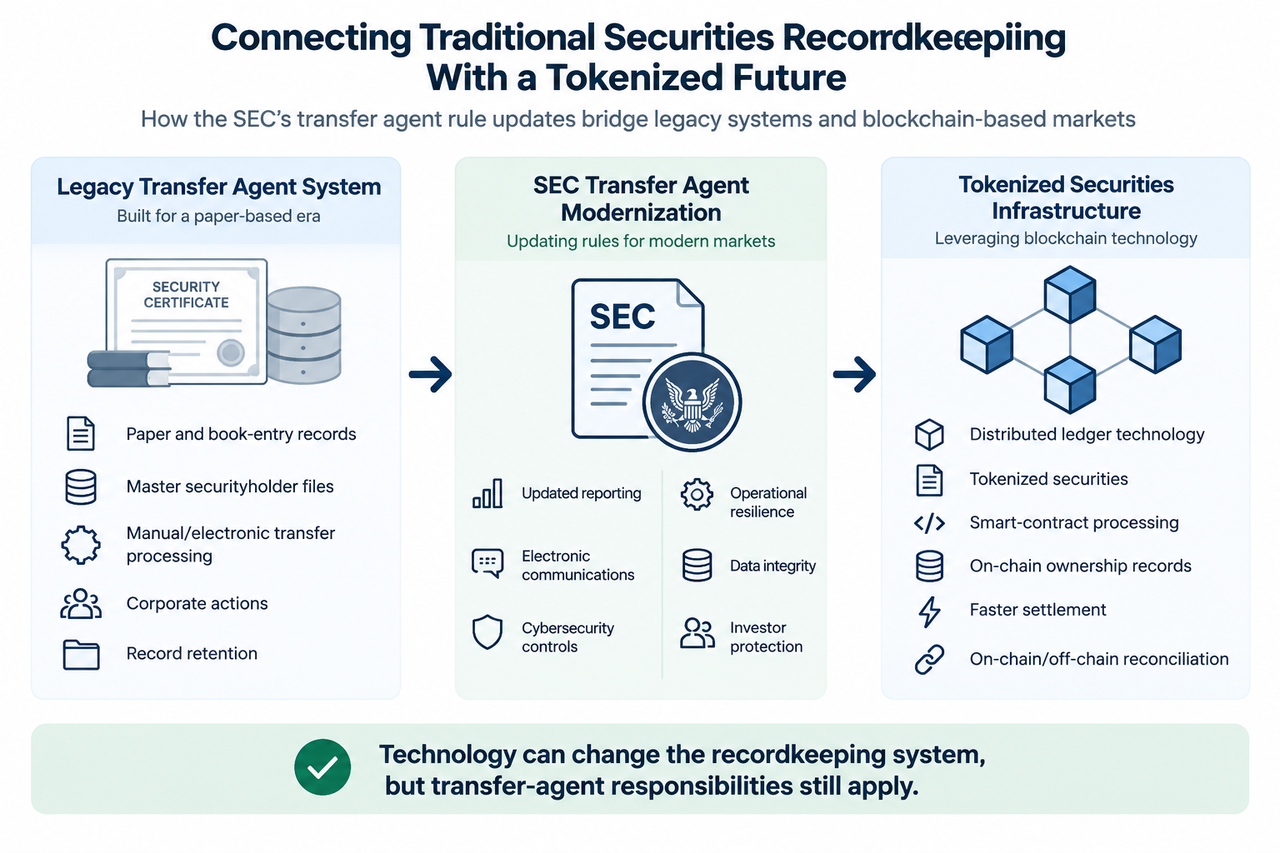
Зачем SEC модернизирует правила трансфер-агентов в отношении токенизированных ценных бумаг?
Ключевая проблема заключается в разрыве между устаревшими нормами и современной инфраструктурой рынка.
Большинство федеральных правил для трансфер-агентов разрабатывались в эпоху бумажных сертификатов, когда многие операции выполнялись вручную. Сегодня трансфер-агенты включены в сложную электронную инфраструктуру, могут вести учет в бездокументарной форме, распределять дивиденды, администрировать инвестиционные схемы, обрабатывать корпоративные события и предоставлять технологические услуги.
Трансфер-агенты занимаются критически важными для клиринга и расчетов функциями. Законодательство возлагает на них контрассигнацию бумаг при выпуске, предотвращение избыточного выпуска, регистрацию переводов, обмен или конвертацию бумаг и обновление данных о собственниках через учетные записи. Поэтому блокчейн-учет ценных бумаг — прежде всего вопрос инфраструктуры владения, а не только проблема крипторынка.
SEC беспокоит то, что процессы трансфер-агентов эволюционировали быстрее, чем регуляторные нормы. В докладе подчеркивается нарастающий разрыв между устаревшими правилами и новыми реалиями технологичных операций, учета, защиты и обработки данных.
Почему функции зарегистрированного трансфер-агента важны для современного рынка ценных бумаг
Трансфер-агент определяет, кого эмитент признает держателем бумаг, и фиксирует любые изменения. Дополнительно он управляет распределением выплат, поиском потерянных держателей, применяет ограничительные легенды и ведет иную операционную деятельность, связанную с учетом собственности.
Эти функции не исчезают при токенизации актива. Адрес блокчейна может стать частью учетной архитектуры, а, например, имя инвестора, налоговые и контактные сведения останутся вне блокчейна.
Еще до сентябрьской инициативы 2026 года SEC уточняла, что зарегистрированный трансфер-агент может использовать технологию распределенного реестра в качестве официального файла держателей или его части — при условии, что сохраняются все необходимые требования по учету, отчетности, проверкам, оперативности публикации записей и их защите. Одновременное создание офчейн-«цифрового двойника» не требуетcя.
Это принципиально: новые правила SEC не просто дают разрешение на использование блокчейна. Они модернизируют саму нормативную платформу, чтобы она отражала электронные и ончейн-модели работы.
Технические аспекты обновления записей владения, создания или сжигания токенов и контроля переводов определяют, как работают блокчейн-трансфер-агенты.
Как DLT трансформирует функции трансфер-агента
Технология распределенного реестра позволяет хранить на блокчейне такие данные, как адреса кошельков, балансы, даты выпуска токенов и идентификаторы транзакций. Трансфер-агент может связать эти записи с информацией о личности и собственной базе держателей.
Регуляторная задача становится сложнее, если переводы токенов осуществляются автоматически через блокчейн или смарт-контракты. Даже при ончейн-переводе трансфер-агент обязан удостовериться, что запись о собственности юридически и фактически корректна.
SEC отдельно рассматривает вопросы, каким образом должны быть связаны ончейн- и офчейн-базы данных, чтобы перевод токенизированных бумаг приводил к соответствующему изменению в основном файле держателей. Кроме того, поднимается проблема реестров, размещенных на блокчейне, который трансфер-агент не контролирует единолично.
На практике сверка данных становится регулятивной обязанностью, а не просто техническим инструментом. Связь ончейн-записей с юридически значимой картотекой определяет, почему реестры акций на блокчейне должны тщательно сверяться.
SEC вводит дополнительные требования к отчетности по цифровым активам
Еще одна причина модернизации практики трансфер-агентов — повышение прозрачности.
Действующая форма TA-2 позволяет SEC собирать информацию о деятельности трансфер-агентов: о количестве счетов, эффективности обработки, распределяемых средствах и потерянных держателях. Новая инициатива расширяет и уточняет эти требования.
Предлагается, чтобы новая форма TA-2 содержала категории для токенизированных ценных бумаг: по моделям, реализуемым как самим эмитентом, так и сторонними сервисами. Это даст SEC лучшую картину масштабов обслуживания токенизированных структур и темпов внедрения блокчейн-операций в регулируемую инфраструктуру ценных бумаг.
Это актуально для надзорных функций. Если формализованная отчетность не отражает реальное положение дел, регулятор не может полноценно контролировать цифровую отрасль.
Почему правила для расчетов и клиринга должны учитывать риски блокчейна
Блокчейн действительно способен повысить эффективность, но создает новые типы рисков, а не устраняет их полностью.
SEC отмечает: трансфер-агенты сталкиваются с задачами целостности блокчейн-данных, безопасности токенизированных бумаг, спецификой распределенных моделей и автоматизированных процессов на базе смарт-контрактов. Прежние правила практически не рассматривали вопросы информационной и кибербезопасности, экстренного восстановления и риска, связанного с электронными системами.
В связи с этим SEC предлагает внедрить комплексный риск-менеджмент: защита хранения активов, обеспечение операционной и киберустойчивости, непрерывность бизнес-процессов.
Так, смарт-контракт обеспечивает автоматический перевод собственности. Быстрота расчетов сокращает ручные операции, но при программной ошибке, нарушении доступа или рассинхронизации ончейн- и офчейн-данных итоговая запись может оказаться некорректной, несмотря на правильное выполнение кода.
Модернизация регулирования гарантирует защиту инвесторов, вне зависимости от используемой базы данных.
Федеральные законы по-прежнему применяются к токенизированным бумагам
Сам факт токенизации меняет только технологическую форму актива, но не его юридическую сущность.
Токен, отражающий ценную бумагу, остается объектом федеральных законов, даже если учет, владение или передачи фиксируются в блокчейне. Регуляторный анализ в этом случае отличается от оценки криптоактивов с точки зрения их признания как ценных бумаг или инвестиционных контрактов.
Это различие становится ключевым, так как SEC разрабатывает отдельные нормы для криптоактивов и совершенствует инфраструктуру классических и токенизированных ценных бумаг. В августе 2026 года, например, SEC предложила отдельный акт Regulation Crypto Assets, включающий исключения и условные гарантии для инвестиционных контрактов.
Что касается токенизированных акций, структуру владения необходимо четко отличать от продуктов, отслеживающих только цену. Например, раздел Gate.com «Токенизированные акции» демонстрирует продукты, связанные с движением цены, тогда как регулируемые токенизированные бумаги предполагают юридически значимое владение и учет у официального трансфер-агента. Сам термин «токенизированная акция» не определяет окончательно структуру продукта.
Такой же подход реализован в регулируемой рыночной инфраструктуре, включая пилотный проект SEC с Nasdaq по токенизированным бумагам, где токенизация встраивается в существующие рыночные механизмы, а не служит способом их обойти.
Как модернизация SEC может сказаться на токенизированных активах
Если проект будет одобрен в предложенной редакции, участники смогут пользоваться современной электронной инфраструктурой в рамках четко определенной регуляторной среды при сохранении традиционных функций трансфер-агента.
Это не означает полного признания SEC любых блокчейн-сетей или моделей токенизированных продуктов. Зарегистрированные трансфер-агенты по-прежнему должны отвечать всем обязательным требованиям по учету, обработке, защите, соблюдению законодательства и прохождению регуляторных проверок.
Подход основан на признании значимости технологий, а не обособлении от них. Отмечается, что блокчейн может быть частью официального учета, при этом решающими остаются вопросы целостности, доступности, безопасности и устойчивости системы.
Это важно, ведь количество эмитентов, использующих токенизированные активы, растет. Блокчейн обеспечивает возможность программируемых переводов собственности, смарт-контракты могут автоматизировать выпуск и распределение, электронные коммуникации — полностью заменить бумажные процессы. Тем не менее ответственность за корректность официального реестра и возможность защиты прав инвестора сохраняется.
Риски и нерешенные вопросы в новых правилах SEC
Часть проблем остается открытой, так как речь идет о проекте для обсуждения.
SEC собирает предложения, как удовлетворять требованиям по хранению и проверке информации с учетом блокчейн-записей, как синхронизировать сведения между ончейн- и офчейн-системами, и какие механизмы контроля применять, если блокчейн не находится под исключительным контролем трансфер-агента.
Сохраняются и практические компромиссы. Неизменяемость блокчейна повышает возможность аудита, однако затрудняет исправление ошибок. Быстрое проведение расчетов сокращает задержки, но оставляет меньше времени на выявление нарушений. Смарт-контракты автоматизируют логику комплаенса, однако отказы ПО могут стать источником операционного или киберриска.
Имеет значение и юрисдикция: правила SEC для трансфер-агентов применяются к рынку ценных бумаг США в рамках американского законодательства и не устанавливают глобальный стандарт регулирования токенизированных бумаг.
Вывод
SEC обновляет правила для трансфер-агентов, поскольку процессы учета и передачи ценных бумаг стали намного сложнее, чем в бумажную эпоху, когда создавались действующие нормы.
Проект от 1 сентября 2026 года интегрирует в регулятивную базу электронные коммуникации, распределенные реестры, токенизированные бумаги, новые стандарты отчетности и современные риски, сохраняя главные принципы: точность учетных данных, безопасность обработки, защиту интересов инвесторов и устойчивую систему расчетов.
Для токенизированных бумаг главное изменение заключается не в том, что блокчейн заменяет законы, а в том, что регулирование теперь более явно описывает, как традиционные функции могут работать, если основной реестр ведется полностью или частично на блокчейне.
Часто задаваемые вопросы
Вступили ли в силу новые правила SEC для трансфер-агентов?
Нет. Документ от 1 сентября 2026 года — проект, а не финальные нормы. Срок приема общественных комментариев — 60 дней после публикации в Федеральном реестре.
Могут ли трансфер-агенты уже использовать блокчейн?
Да. По разъяснениям SEC, технология распределенного реестра может использоваться в качестве официального файла держателей или его компонента при условии соблюдения всех требований федерального законодательства.
Признает ли SEC токенизированные ценные бумаги?
Да. Проект подробно анализирует вопросы токенизации, учета на блокчейне, распределенных реестров и смарт-контрактов, а форма TA-2 позволит собирать статистику о токенизированных бумагах, обслуживаемых трансфер-агентами.
Почему для блокчейн-трансфер-агентов особо важна кибербезопасность?
Трансфер-агент опирается на связанные IT-системы, частную инфраструктуру, блокчейн-сети и автоматизированные процессы. SEC рассматривает вопросы целостности данных, сохранности операций, непрерывности бизнеса и кибербезопасности наравне с традиционной защитой активов.
Снимает ли токенизация ценной бумаги ее регулирование?
Нет. Изменение системы учета или технологического отображения ценной бумаги не освобождает сам инструмент от действия законов. Необходимо анализировать все правовые аспекты, структуру выпуска и сделки по инструменту.