В ноябре 2026 года внимание привлекло исследование ончейн-данных, связанное с Wintermute, BitGo и токенами, относящимися к Robinhood. В течение длительного периода трейдер отслеживал кошельки маркет-мейкера, кастодиальную инфраструктуру и публичные обновления кода. Постепенно он выявил потенциальные рыночные события, связанные с cashcat и PONS, и заявил, что совокупно заработал на соответствующих сделках около $6 млн. Хотя эта прибыль и принадлежность некоторых адресов остаются личными утверждениями трейдера и не могут считаться независимо подтверждёнными фактами, этот случай демонстрирует заслуживающий внимания исследовательский подход: сопоставление разрозненной публичной информации для наблюдения за изменениями в деятельности институциональных участников.
Для обычных инвесторов ценность ончейн-мониторинга заключается не в копировании высокорисковых упреждающих сделок. Она состоит в понимании того, как данные блокчейна отражают движение средств, изменения ликвидности и работу смарт-контрактов. В этой статье рассматриваются идентификация адресов кошельков, кластеризация адресов, потоки средств маркет-мейкеров, одобрения контрактов и автоматизированный мониторинг. Также анализируется, как создать исследовательскую структуру на основе нескольких публичных сигналов и отличать реальные изменения на рынке от информационного шума, который легко приводит к ошибочным выводам.
Основные выводы
- Ончейн-мониторинг маркет-мейкеров использует транзакции кошельков, взаимодействия с контрактами и потоки средств для наблюдения за рыночной активностью, которую могут осуществлять институциональные участники.
- Метки адресов и кластеризация кошельков создают основу для исследования, однако переводы средств не обязательно означают, что два адреса принадлежат одной организации.
- Когда маркет-мейкеры переводят токены на торговые платформы, это может быть связано с корректировкой запасов, управлением ликвидностью или обслуживанием клиентов. Такую активность нельзя напрямую приравнивать к предстоящему листингу.
- Развёртывание смарт-контрактов, одобрения токенов и изменения белых списков могут отражать техническую подготовку, но не означают, что сделка обязательно состоится.
- Обновления GitHub, информация о поддержке кастодиального хранения и ончейн-транзакции можно сопоставлять между собой, но по отдельности они не могут доказать нераскрытое бизнес-решение.
- Автоматизированный мониторинг может повысить эффективность обработки информации, однако качество исследования по-прежнему зависит от точности атрибуции адресов, контекста транзакций и интерпретации сигналов.
- При ончейн-анализе следует учитывать ложные срабатывания, риски ликвидности и нормативные ограничения. Изменения в публичных данных не следует напрямую преобразовывать в окончательные торговые решения.
Почему стоит отслеживать ончейн-активность маркет-мейкеров?
Маркет-мейкер — это участник рынка, который обеспечивает ликвидность торговой деятельности, постоянно выставляя котировки на покупку и продажу, управляя торговыми запасами и принимая на себя определённый уровень рыночного риска. На криптовалютных рынках маркет-мейкинговые организации могут одновременно обслуживать торговые платформы, эмитентов токенов, проп-трейдинговые компании и других институциональных клиентов. Их деятельность может охватывать несколько блокчейн-сетей, торговых площадок и кошельков.
Поскольку блокчейны предоставляют публично проверяемые записи транзакций, часть деятельности маркет-мейкеров оставляет наблюдаемые данные. Например, известный институциональный адрес может перевести токены на торговую платформу, взаимодействовать с пулом ликвидности децентрализованной биржи или настроить разрешения на расходование токенов для определённого контракта. Эти действия могут быть связаны с подготовкой ликвидности, распределением запасов или исполнением сделок.
По сравнению с ценовыми индикаторами ончейн-данные дают другой ракурс. Цена и объём торгов главным образом отражают уже совершённые рыночные сделки, тогда как переводы средств между кошельками и операции с контрактами иногда могут указывать на изменения инфраструктуры до или после сделки. Например, маркет-мейкинговая организация может подготовить средства для расчётов, развернуть контракт или скорректировать торговые разрешения перед началом предоставления ликвидности.
Однако активность маркет-мейкера сама по себе не указывает на однозначное направление цены. Токены, переведённые на торговую платформу, могут предназначаться для продажи, но также могут использоваться для обеспечения двусторонней ликвидности, расчётов по клиентским сделкам или корректировки внутренних запасов. Поскольку маркет-мейкеры выставляют котировки как на покупку, так и на продажу, каждый перевод не следует воспринимать только как бычий или медвежий сигнал.
Действительно заслуживает внимания то, отклоняется ли поведение от исторических моделей и имеют ли несколько изменений обоснованную деловую связь. Если организация долгое время использовала фиксированные кошельки для управления ликвидностью, но внезапно вводит новые адреса, контракты или механизмы поддержки активов, такие изменения могут требовать дальнейшего изучения. Однако они не могут напрямую служить основанием для однозначного вывода о рыночном результате.
Как идентифицировать кошельки маркет-мейкеров и составить список адресов для мониторинга?
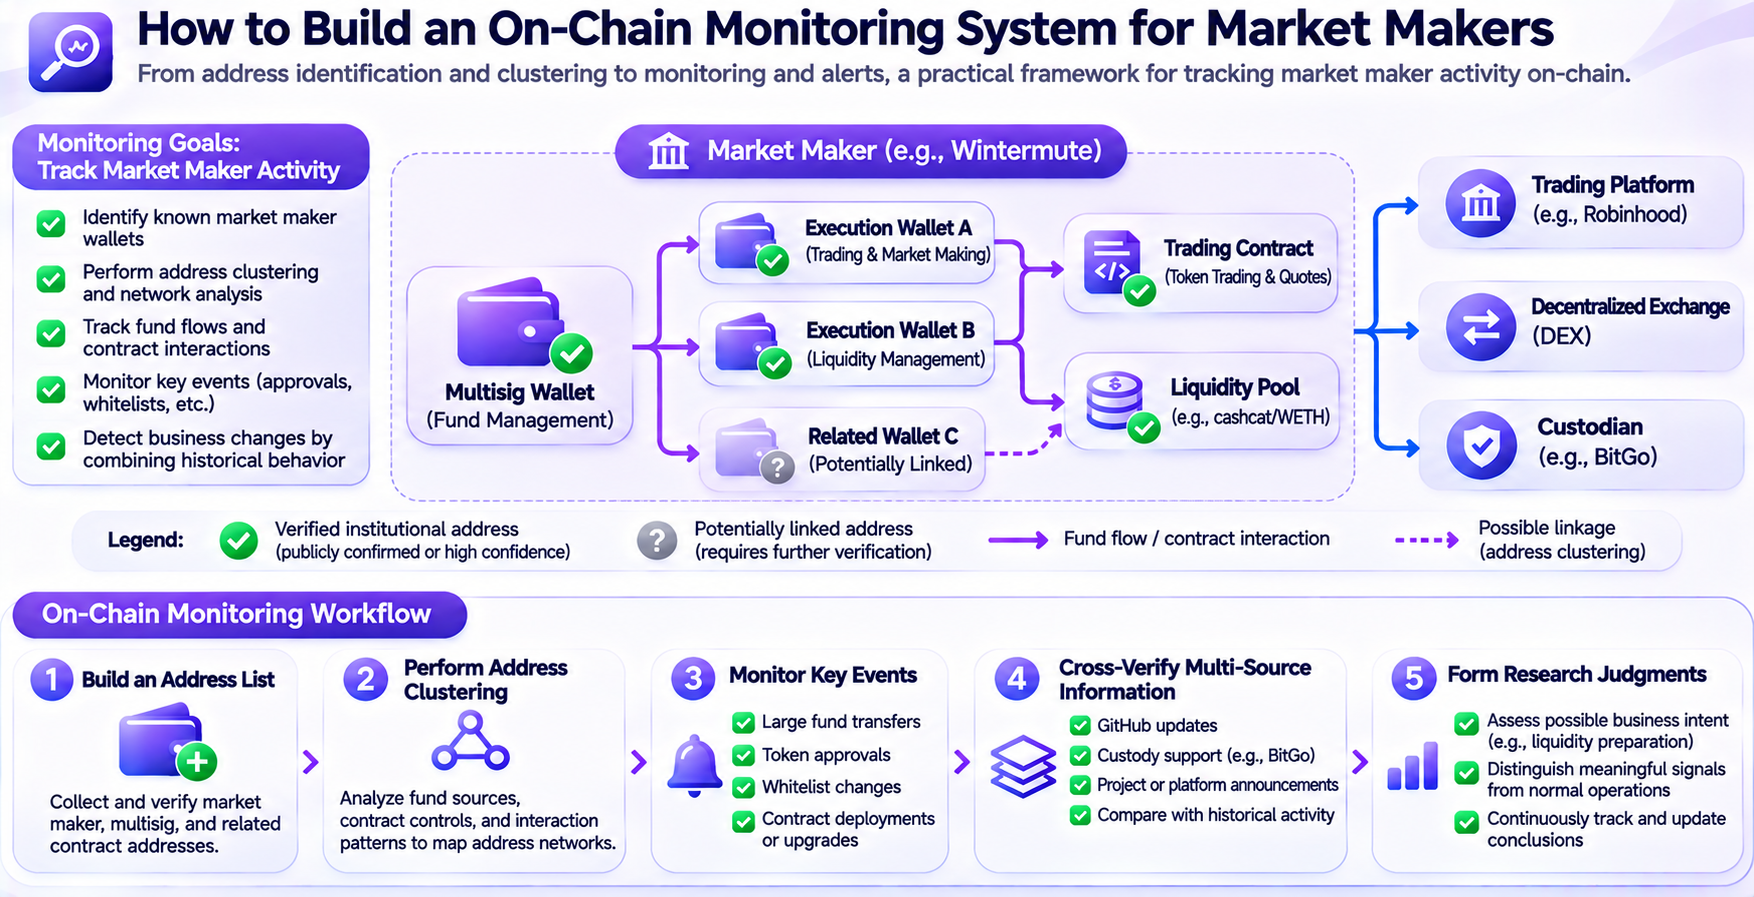
Первый шаг в отслеживании маркет-мейкеров — создать список адресов кошельков с обоснованной степенью надёжности. Адреса блокчейна обычно не содержат реальных идентификационных данных, поэтому исследователям необходимо постепенно оценивать связь адреса с конкретной организацией на основе публичных раскрытий, меток обозревателей блокчейна, верифицированных контрактов, исторических транзакций и общедоступной институциональной информации.
Наиболее прямой подход — начать с публично подтверждённых адресов. Например, в качестве исходных объектов исследования могут использоваться адреса, публично раскрытые организацией, верифицированные мультисиг-контракты и институциональные метки обозревателей блокчейна с ясными источниками. По сравнению с непроверенными слухами в социальных сетях такие адреса больше подходят в качестве основы для последующего анализа.
После получения исходных адресов исследователи могут изучить их исторических контрагентов, источники средств, основные активы и периоды активности. Необходимо различать внешне управляемые аккаунты (EOA), кошельки смарт-контрактов, мультисиг-аккаунты и торговые контракты, поскольку разные типы аккаунтов соответствуют разной логике работы.
Например, организация может управлять средствами через мультисиг-кошелёк и предоставлять нескольким торговым контрактам разрешение на выполнение определённых операций. Если исследователи отслеживают только прямые переводы мультисиг-кошелька, они могут пропустить последующую активность торговых контрактов. И наоборот, если считать каждый адрес, который совершал транзакции с мультисиг-кошельком, принадлежащим той же организации, можно ошибочно отнести к её собственным кошелькам клиентов, партнёров и внешних поставщиков услуг.
Поэтому список адресов должен включать источник адреса, основание для метки, дату первого обнаружения, основную функцию и уровень достоверности. Адреса с неясной принадлежностью можно сохранять как объекты, ожидающие проверки, а не сразу присваивать им окончательную институциональную идентичность.
Исследователи также могут использовать обозреватели блокчейна, такие как Etherscan и Blockscout, для изучения транзакций адресов, внутренних вызовов, переводов токенов и событий контрактов. Для организаций, требующих долгосрочного мониторинга, ручная проверка страниц обозревателя блокчейна относительно неэффективна. Исследователи могут дополнительно использовать публичные API или платформы ончейн-данных для создания автоматизированного мониторинга.
Как кластеризация адресов кошельков помогает восстановить сеть движения средств организации?
Кластеризация адресов — это связывание нескольких адресов, которые могут принадлежать одной организации или бизнес-системе, на основе транзакционных связей, структур контроля и поведенческих характеристик. Её цель заключается не просто в увеличении числа адресов, а в определении конкретной роли каждого кошелька в операционной деятельности организации.
В сетях, совместимых с EVM, организация может использовать кошельки управления средствами, кошельки исполнения, мультисиг-аккаунты, торговые контракты и контракты управления ликвидностью. Одни адреса получают активы, другие предоставляют разрешения на операции, а третьи активны только в определённых сценариях транзакций. Анализируя взаимодействие этих адресов, исследователи могут постепенно восстановить маршруты движения средств.
Например, подтверждённый мультисиг-кошелёк организации может перевести средства на новый адрес. Затем новый адрес может развернуть торговый контракт, а исходный мультисиг-аккаунт будет управлять операционными разрешениями этого контракта. Такая связь контроля имеет большую аналитическую ценность, чем обычный перевод токенов, поскольку она включает управление контрактом и операционные полномочия, а не только перемещение средств.
Однако кластеризация адресов не может основываться на одном переводе. Торговые платформы, кастодианы и маркет-мейкеры могут иметь широкие обычные деловые взаимодействия, а поступление средств на адрес не обязательно означает смену контроля над ним. Адреса с похожими источниками средств, схожим временем транзакций или одними и теми же контрактами также требуют анализа, который исключает ошибочную атрибуцию вследствие использования общих сервисов и автоматизированной инфраструктуры.
Более осторожный подход предполагает одновременное изучение нескольких аспектов: управляются ли адреса одним мультисигом, имеются ли чёткие разрешения на роли в контракте, повторно используются ли конкретные пути исполнения и соответствует ли поведение известным бизнес-моделям.
Постоянно обновляя сеть адресов, исследователи могут выявлять новые кошельки и направления деятельности. Однако кластеризация адресов всегда является основанным на доказательствах суждением об атрибуции. Если нет ясного публичного подтверждения, предполагаемые связи не следует представлять как подтверждённую институциональную идентичность.
Какие рыночные сигналы могут раскрыть переводы средств маркет-мейкеров?
Переводы средств относятся к наиболее легко наблюдаемым ончейн-операциям, но также являются одними из наиболее легко неверно интерпретируемых сигналов. Когда адрес маркет-мейкера переводит крупный объём токенов на торговую платформу, рынок может обеспокоиться потенциальным давлением продаж. Активы, выведенные с торговой платформы, могут интерпретироваться как накопление токенов организацией. Однако такие трактовки часто не учитывают сложность операций маркет-мейкинга.
Маркет-мейкерам необходимо распределять активы между различными торговыми площадками для поддержания способности выставлять котировки и управления запасами. Когда спрос на ликвидность на торговой платформе растёт, маркет-мейкинговая организация может заранее перевести соответствующие токены или стейблкоины. Такие переводы могут быть связаны с новой торговой деятельностью, но также могут представлять обычную балансировку запасов.
Поэтому потоки средств следует анализировать вместе с торговыми парами, историческим поведением и временем совершения транзакций. Если кошелёк стабильно предоставлял ликвидность нескольким торговым платформам, новый перевод может быть лишь рутинной операцией. Если ранее неактивный адрес внезапно получает средства и взаимодействует с торговым контрактом, которым никогда прежде не пользовался, его предыстория может требовать более тщательного изучения.
Размер транзакции также необходимо рассматривать в контексте ликвидности. Для активов с высокой капитализацией перевод на несколько миллионов долларов может быть обычным управлением запасами. Для токена с низкой ликвидностью изменение такого же размера может существенно повлиять на глубину рынка. Однако сумма перевода не равна фактическому объёму покупки или продажи и не может напрямую использоваться для расчёта рыночного спроса.
Исследователям также следует изучать временную связь между переводами и публичными событиями. Некоторые организации могут завершить техническую и финансовую подготовку перед запуском бизнеса, но временная корреляция не может напрямую доказать причинно-следственную связь. Даже если похожая модель проявлялась в прошлом, это не гарантирует, что каждый будущий перевод будет соответствовать такому же типу события.
Для обычных инвесторов потоки средств маркет-мейкеров больше подходят как отправная точка для дальнейшего исследования, а не как самостоятельные торговые инструкции. Только сочетая их с поведением контрактов, изменениями ликвидности и другой публичной информацией, исследователи могут сформировать относительно полную оценку их практической значимости.
Почему стоит отслеживать одобрения смарт-контрактов и изменения белых списков?
Одобрения смарт-контрактов — важная категория информации об ончейн-активности институциональных участников. В отличие от обычных переводов активов, операции одобрения могут менять набор действий, которые способен выполнять адрес или контракт, отражая настройку разрешений и подготовку инфраструктуры торговой системы.
Согласно стандарту токенов ERC-20, approve обычно используется для предоставления указанному адресу возможности использовать токены в пределах заданного лимита. Соответствующие события одобрения можно наблюдать через логи контрактов, однако одобрение не означает фактический перевод. Даже если адрес получает разрешение на использование токенов, он может не совершать никаких транзакций в течение длительного времени.
Кроме того, институциональный торговый контракт может поддерживать отдельный белый список активов, ограничивающий набор токенов, которые система может обрабатывать. Этот белый список отличается от одобрения токенов ERC-20. Первый обычно контролирует перечень активов, поддерживаемых бизнес-системой, тогда как второе управляет разрешениями на расходование на уровне токена и контракта.
Например, торговый контракт может включать функцию getAllApprovedTokens() для запроса одобренных активов. Когда список токенов, поддерживаемых контрактом, изменяется, исследователи могут сопоставить недавно добавленные активы с предыдущими записями транзакций, чтобы оценить, расширяет ли система сферу торговой деятельности.
В одном исследовательском случае, связанном с Wintermute, трейдер обнаружил, что определённые контракты контролировались одним мультисиг-кошельком, и постоянно отслеживал изменения их белых списков активов. Сначала контракты добавили WETH и USDG, после чего появилась торговая активность. Позднее ключевым событием, за которым следил трейдер, стали операции одобрения, связанные с пулом ликвидности cashcat/WETH. Эти сведения были получены трейдером при изучении публичной ончейн-активности. Конкретные отношения контроля всё равно следует проверять по исходным записям транзакций.
Цель анализа одобрений контрактов состоит не в том, чтобы рассматривать каждое новое разрешение как значимый сигнал, а в определении того, имеет ли изменение разрешений ясную деловую цель. Одобрение может поддерживать тестирование, развёртывание, корректировку ликвидности или другие операции, а в итоге за ним может не последовать никакой торговой активности.
Исследователи могут постоянно отслеживать изменения администраторов контрактов, одобрения токенов, белые списки активов, обновления контрактов и взаимодействия с пулами ликвидности. Однако им необходимо различать уже выполненные ончейн-операции, потенциальную подготовку бизнеса и ещё не подтверждённые ожидания рынка.
Как случаи Wintermute и BitGo демонстрируют перекрёстную проверку нескольких источников?
Исследовательская ценность случаев, связанных с Wintermute и BitGo, заключается в демонстрации того, как можно связать кошельки маркет-мейкера, публичные обновления кода кастодиана и активность торговой инфраструктуры вместо опоры на одну изолированную ончейн-запись.
В обзоре трейдера, опубликованном в ноябре 2026 года, исследователь описал, как в течение длительного времени отслеживал активность Wintermute в сетях, связанных с Robinhood, одновременно наблюдая за обновлениями GitHub BitGo. Сначала он искал повторяющиеся бизнес-модели в исторической активности кошельков, а затем сопоставлял новые контракты и информацию о поддержке активов с имеющимися зацепками.
Ключевые моменты этого случая:
| Дата |
Публичная исследовательская зацепка |
Наблюдаемая информация |
| 27 июля |
В обновление GitHub, связанное с BitGo, было включено hoodeth:cashcat |
Изменилась конфигурация поддержки актива |
| 29 июля |
cashcat появился в обновлении вместе с 99 связанными токенами акций |
Несколько конфигураций активов могли иметь деловую связь |
| 3 августа |
Исследователь обнаружил активность Wintermute по одобрению, связанную с пулом ликвидности cashcat/WETH |
В соответствующей торговой инфраструктуре появилась новая конфигурация разрешений |
| Следующие три дня |
cashcat пережил связанное с ним событие запуска |
Можно было проанализировать временную связь между ранними сигналами и фактическим событием |
| Конец августа — начало сентября |
Произошли изменения в поддержке кастодиального хранения и маркет-мейкинговой активности PONS |
Для наблюдения за другим активом использовался аналогичный подход |
Приведённая выше временная шкала составлена на основе публичного обзора трейдера и не является независимым аудитом каждой ончейн-записи. Трейдер заявил, что заработал более $4 млн на cashcat и около $2 млн на PONS. Однако суммы прибыли, полные торговые издержки и личности владельцев соответствующих кошельков нельзя независимо подтвердить лишь на основе обзорной статьи.
Наблюдения за тем, что кастодиан добавляет поддержку конкретного актива, недостаточно для подтверждения того, что определённое бизнес-событие вскоре произойдёт. Кастодиан может обслуживать нескольких клиентов, а один и тот же актив может одновременно использоваться несколькими платформами. Только сочетая подготовку средств маркет-мейкера, взаимодействия с контрактами и другую публичную бизнес-информацию, исследователи могут сформировать более полное понимание потенциальных связей.
Однако перекрёстная проверка сигналов из нескольких источников не означает, что событие неизбежно. Несколько сигналов могут происходить из одного внутреннего теста, который ещё не запущен, либо отражать связанные технические приготовления без торгового значения. Исследователям также необходимо учитывать альтернативные объяснения, а не искать только доказательства, подтверждающие существующий вывод.
Стоит отметить, что трейдер в этом случае также упомянул о постепенном уменьшении первоначального информационного преимущества по мере того, как всё больше участников рынка выявляли похожие модели поведения. Это отражает конкурентный характер исследований публичных данных: когда историческая модель начинает широко использоваться, её прогностическая ценность может измениться.
Перекрёстная проверка информации из нескольких источников может помочь исследователям сформировать более полное понимание ончейн-активности институциональных участников. Переводы между кошельками, одобрения контрактов и публичные обновления кода могут давать подсказки с разных точек зрения, однако ни один отдельный сигнал не достаточен для доказательства того, что деловое событие скоро произойдёт. Даже при совпадении нескольких сигналов исследователям необходимо осторожно оценивать их практическую значимость с учётом исторического поведения, рыночной ликвидности и другой публичной информации.
Как создать автоматизированную систему ончейн-мониторинга кошельков?
Основная ценность автоматизированного мониторинга заключается в том, что исследователям не нужно постоянно вручную обновлять страницы обозревателей блокчейна. Вместо этого они могут своевременно выявлять заранее определённые изменения данных. Базовая система ончейн-мониторинга может состоять из списка адресов, модуля сбора данных, правил определения событий и системы уведомлений.
-
Определите чёткие цели мониторинга. Исследователи могут начать с верифицированных институциональных кошельков, мультисиг-контрактов и торговых контрактов, фиксируя источник, функцию и уровень достоверности каждого адреса. Адреса без достаточных подтверждающих данных должны оставаться в статусе ожидающих проверки, чтобы спекулятивные метки не использовались напрямую в последующем анализе.
-
Выберите способ сбора данных. Сети EVM обычно предоставляют доступ к данным транзакций через API обозревателей блокчейна, RPC-узлы и интерфейсы логов событий. Для обычных переводов токенов исследователи могут отслеживать события ERC-20 Transfer. Для изменений одобрений они могут отслеживать события Approval. Для пользовательских торговых контрактов необходимо использовать ABI для анализа конкретных функций и событий.
-
Установите правила фильтрации событий. Не каждый перевод или вызов контракта требует уведомления. Например, мониторинг может быть сосредоточен на первой активности нового адреса, изменениях контрактов, контролируемых известными мультисигами, первом включении актива в диапазон поддерживаемых активов конкретного контракта или внезапном появлении существенных потоков средств у ранее неактивного кошелька.
-
Связывайте ончейн-информацию с другими публичными источниками. Обновления кода GitHub, публично раскрываемые изменения интерфейсов продуктов и объявления проектов могут помочь исследователям понять контекст ончейн-операций. Однако различные источники данных различаются по времени обновления, надёжности и деловой значимости. Одна лишь временная близость не может установить прямую связь.
-
Ведите отслеживаемые записи мониторинга. Каждое оповещение желательно дополнять хешем транзакции, высотой блока, временной меткой, адресом контракта, типом события и ссылкой на исходные данные. Исследователи могут использовать эту информацию для проверки точности оповещения, а не полагаться только на выводы, созданные ботом.
Инструменты ИИ также могут помогать в организации этих данных, например обобщая историческое поведение кошельков, сопоставляя события контрактов и создавая сводки необычной активности. Однако метки адресов и бизнес-выводы, сгенерированные ИИ, всё равно требуют проверки. В частности, предположение модели об институциональной идентичности нельзя рассматривать как установленный факт.
Автоматизированный мониторинг повышает эффективность сбора и организации данных, но не гарантирует точность сигналов автоматически. Будет ли система давать ценные результаты исследования, в конечном счёте зависит от качества данных, правил анализа и понимания исследователем бизнес-контекста.
Как отличить реальные ончейн-сигналы от рыночного шума?
Ончейн-данные публичны и отслеживаемы, однако публичная доступность не означает, что каждая запись имеет ясное рыночное значение. Большое количество транзакций является результатом обычных переводов, внутренних перемещений на биржах, тестирования контрактов и автоматизированных операций. Без достаточного бизнес-контекста исследователи могут легко принять обычную активность за значимое событие.
-
Восприятие метки адреса как подтверждённой идентичности. Частое взаимодействие адреса с кошельком маркет-мейкера не доказывает, что маркет-мейкер контролирует этот адрес. Аналогично, институциональные метки в обозревателях блокчейна могут быть устаревшими или неточными, поэтому их необходимо проверять на основе публичных раскрытий и отношений контроля.
-
Прямое приравнивание технической подготовки к исполнению делового решения. Развёртывание контрактов, обновления белых списков активов и расширение поддержки кастодиального хранения не означают, что актив обязательно будет размещён на торговой платформе. Технические команды могут заранее развернуть несколько возможных решений или отменить существующий план из-за результатов тестирования, контроля рисков или изменений коммерческих договорённостей.
-
Игнорирование систематической ошибки отбора выборки. Исследователи чаще замечают случаи, в которых удалось предсказать рыночное событие, и при этом упускают множество операций с контрактами, за которыми не последовало соответствующее событие. Анализ только успешных случаев может завышать эффективность конкретного вида ончейн-сигналов.
Чтобы сократить число ошибочных выводов, исследователи могут создать многоуровневую систему оценки:
| Категория сигнала |
Основное наблюдение |
Вопросы, требующие дополнительной проверки |
| Активность адреса |
Пополнение нового кошелька, необычные переводы |
Надёжна ли атрибуция адреса? |
| Потоки средств |
Активы переведены на торговые площадки или в контракты |
Является ли это обычным управлением запасами? |
| Операции с контрактами |
Одобрения, белые списки, обновления контрактов |
Это тестирование или фактическая подготовка бизнеса? |
| Изменения инфраструктуры |
Поддержка кастодиального хранения, публичные обновления кода |
Есть ли другие клиенты или варианты использования? |
| Рыночное поведение |
Изменения ликвидности, рост объёма торгов |
Есть ли независимая поддержка со стороны покупателей? |
| Публичное подтверждение |
Официальное объявление проекта или платформы |
Соответствует ли объявление предыдущей оценке? |
Исследователи также могут фиксировать фактические результаты после появления каждого типа сигнала и рассчитывать его историческую долю ложных срабатываний. Например, если контракт ранее добавил поддержку 10 активов, но только два из них в итоге соответствовали новой торговой деятельности, добавлению записи в белый список не следует придавать чрезмерный прогностический вес.
Ещё важнее то, что ончейн-мониторинг следует использовать для выдвижения и проверки гипотез, а не для постоянного поиска доказательств в поддержку заранее определённого вывода. При любой необычной активности исследователям необходимо учитывать обычные бизнес-операции, техническое тестирование и другие возможные объяснения.
Каковы риски и нормативные границы ончейн-мониторинга маркет-мейкеров?
Ончейн-исследования основываются на публичных данных, однако публичный характер данных не означает, что все торговые стратегии свободны от юридических или комплаенс-рисков. Когда исследование касается потенциальных листингов, подготовки институциональных сделок или предполагаемой инсайдерской активности, важно различать анализ публичной информации и использование неправомерно полученной существенной непубличной информации.
Наблюдение за публичными транзакциями через обозреватели блокчейна, анализ верифицированных контрактов и изучение публичных обновлений кода обычно входят в рамки исследований на основе публичных данных. Однако если информация получена из неавторизованной внутренней системы, конфиденциальных материалов или раскрытия, нарушающего обязательства, способ её получения и использования может повлечь иные юридические вопросы.
Также необходимо учитывать риск манипулирования рынком. На рынках токенов с низкой ликвидностью крупные покупки, концентрированное владение и распространение информации в социальных сетях могут существенно влиять на цены. Даже если исследовательская оценка в конечном итоге окажется верной, при исполнении сделки всё равно могут возникнуть проскальзывание, ценовое воздействие и недостаточная ликвидность для выхода из позиции.
Кроме того, выводы о личностях, стоящих за ончейн-адресами, могут создавать репутационные риски и риски для конфиденциальности. Публичное указание на то, что кошелёк принадлежит сотруднику торговой платформы, инсайдеру или трейдеру, совершающему неправомерные действия, без достаточной проверки может привести к ложным обвинениям. Поэтому исследователям следует чётко различать проверяемое ончейн-поведение и неподтверждённые предположения об идентичности.
Для обычных инвесторов ончейн-мониторинг лучше подходит для исследования рынка, наблюдения за ликвидностью и выявления рисков, чем для обоснования позиций с высоким кредитным плечом или высокой концентрацией. Даже при совпадении нескольких публичных сигналов нет гарантии, что цена будет двигаться ожидаемым образом.
Ончейн-данные могут повысить прозрачность рынка, но не могут устранить неопределённость в интерпретации информации, исполнении сделок или комплаенс-оценках. Установление чётких источников данных, стандартов проверки и границ риска является важной предпосылкой для долгосрочного проведения ончейн-исследований.
Заключение
Ончейн-мониторинг маркет-мейкеров — это исследовательский метод, сочетающий записи блокчейн-транзакций, адреса кошельков, взаимодействия со смарт-контрактами и публичную информацию об инфраструктуре. Наблюдая за потоками средств институциональных кошельков, отношениями контроля адресов, одобрениями контрактов и изменениями белых списков, исследователи могут понимать рыночную активность с позиций, выходящих за рамки цены и объёма торгов.
Случаи, связанные с Wintermute и BitGo, демонстрируют потенциальную ценность изучения нескольких публичных источников. Отдельный перевод с кошелька или обновление кода может предоставлять ограниченную информацию, но несколько взаимно подтверждающих деловых сигналов могут помочь исследователям сформировать более конкретные рыночные гипотезы. Однако успешный опыт одного трейдера не доказывает, что метод обеспечивает стабильную доходность, а исторические модели нельзя считать однозначным прогнозом будущих событий.
Для обычных инвесторов ончейн-мониторинг должен быть сосредоточен на перекрёстной проверке достоверности данных, атрибуции адресов, поведения контрактов и бизнес-контекста. Автоматизированные инструменты могут повысить эффективность сбора информации, но не способны заменить самостоятельное суждение. Только сочетание публичных ончейн-данных с рыночной ликвидностью, логикой институционального бизнеса и управлением рисками позволяет инвесторам точнее понимать изменения рынка, отражаемые ончейн-активностью.
Часто задаваемые вопросы
Что такое ончейн-мониторинг маркет-мейкеров?
Ончейн-мониторинг маркет-мейкеров использует публичные блокчейн-транзакции, адреса кошельков, события контрактов и потоки средств для наблюдения за торговой деятельностью и управлением ликвидностью, которые могут осуществлять маркет-мейкинговые организации.
Как найти адреса кошельков маркет-мейкеров, таких как Wintermute?
Можно начать с институциональных раскрытий, меток обозревателей блокчейна, верифицированных мультисиг-контрактов и исторических связей между транзакциями, а затем провести перекрёстную проверку атрибуции адреса.
Что означает перевод токенов маркет-мейкером на торговую платформу?
Это может быть связано с корректировкой запасов, подготовкой ликвидности, расчётами с клиентами или другой деловой деятельностью. Такой перевод нельзя напрямую приравнивать к предстоящей продаже токенов или листингу.
Означает ли событие одобрения ERC-20, что сделка уже состоялась?
Нет. Одобрение обычно используется для настройки разрешений на расходование токенов. Для фактического перевода активов требуется отдельная соответствующая операция.
Как смарт-контракты могут показать изменения в деятельности институциональных участников?
Можно отслеживать развёртывание контрактов, изменения администраторов, одобрения токенов, обновления белых списков активов и взаимодействия с пулами ликвидности, а затем оценивать их значимость с учётом исторического поведения.







