16 ноября 2026 года DBS и Kinexys by J.P. Morgan объявили о запуске решения для взаимодействия между банками в сфере токенизированных депозитов. Оно позволяет соответствующим требованиям учреждениям круглосуточно переводить средства в долларах США между аккаунтами в сетях с ограниченным доступом в США и Сингапуре. Первым клиентом сервиса стала Ant International. В то же время Swift развивает инфраструктуру трансграничных платежей на основе блокчейн-реестров, а проект Agorá Банка международных расчётов изучает возможность объединения токенизированных депозитов коммерческих банков и резервов центральных банков для повышения эффективности оптовых трансграничных платежей. Эти инициативы показывают, что банки постепенно переводят блокчейн-технологии из ранних пилотных проектов в практические сценарии управления денежными средствами.
Однако круглосуточные трансграничные расчёты не означают, что все международные платежи поступают мгновенно, как и не означают, что токенизированные депозиты полностью заменят стейблкоины. Эти две формы цифровых денег существенно различаются по эмитентам, юридическим правам, доступности сетей, механизмам погашения и управлению соблюдением нормативных требований. Понимание этих различий помогает объяснить, почему банкам необходима новая инфраструктура трансграничных расчётов и как различные формы цифровых денег могут совместно обслуживать глобальный платёжный рынок в будущем.
Основные выводы
- Традиционные трансграничные платежи зависят от часов работы банков, корреспондентских счетов, механизмов обеспечения ликвидности и проверок на соответствие требованиям. Доступность средств и окончательный расчёт могут наступать в разное время.
- Токенизированные депозиты обычно представляют собой требование по депозиту к коммерческому банку. Программируемые реестры могут повысить эффективность перевода средств, сверки операций и управления ликвидностью.
- Стейблкоины обычно обеспечены резервными активами, которыми владеет организация-эмитент. Они обращаются в публичных блокчейнах или других блокчейн-сетях и используют механизмы выпуска и погашения, отличающиеся от механизмов банковских депозитов.
- Новое решение DBS и J.P. Morgan поддерживает круглосуточные переводы долларов США между США и Сингапуром для соответствующих требованиям учреждений, хотя взаимодействие с традиционными банковскими системами по-прежнему имеет определённые ограничения.
- Токенизированные депозиты и стейблкоины не обязательно конкурируют как взаимозаменяемые инструменты. Они могут использоваться в разных сценариях, включая институциональное управление средствами, трансграничные платежи, торговлю цифровыми активами и программируемые финансы.
Почему традиционным трансграничным платежам сложно обеспечить полноценные круглосуточные расчёты?
Трансграничные платежи включают не только передачу информации между плательщиком и получателем. Они также предусматривают зачисление средств на банковские счета, клиринг между финансовыми учреждениями, конвертацию валют, проверки соблюдения требований и окончательный расчёт. Даже если пользователь может в любое время отправить платёжное поручение через интернет-банк, фактическое движение средств всё равно может зависеть от часов работы банков, доступности платёжных систем и процедур обработки у посредников.
В традиционной модели корреспондентского банкинга банк, не имеющий прямого доступа к платёжной системе страны получателя, может переводить средства через другие банки. Разные учреждения должны подтвердить информацию о счёте, провести проверки на соответствие требованиям, обновить остатки на корреспондентских счетах и скоординировать действия с платёжными системами разных стран. Поскольку страны находятся в разных часовых поясах, имеют различные праздничные дни и окна расчётов, трансграничный платёж может ожидать дальнейшей обработки даже после его инициирования банком-отправителем.
Такая структура влияет не только на скорость доступности средств, но и на сложность управления корпоративной ликвидностью. Многонациональным компаниям обычно требуется поддерживать банковские счета в нескольких странах или регионах и заранее обеспечивать ликвидность в местной валюте или долларах США для выплаты заработной платы, расчётов с поставщиками и покрытия ежедневных операционных расходов. Если средства нельзя своевременно перемещать между рынками, компаниям может потребоваться поддерживать более крупные денежные резервы, что увеличивает стоимость связанного капитала.
В последние годы системы мгновенных платежей и сети трансграничных платежей решили часть этих задач. Однако скорость передачи платёжной информации, момент доступности средств и время окончательного расчёта по-прежнему необходимо различать. Основная цель банков, изучающих круглосуточные токенизированные расчёты, заключается в дальнейшем сокращении временных ограничений и операционных этапов между различными системами, чтобы соответствующие требованиям средства можно было переводить и использовать в более широком временном диапазоне.
Что такое токенизированные депозиты? Как они представляют средства на банковском счёте в блокчейне?
Токенизированные депозиты представляют собой цифровое отображение депозитов в коммерческом банке. Их основой остаются депозитные отношения между клиентом и банком. Средства, хранящиеся у пользователя в банке, могут быть отображены в программируемом реестре с помощью определённой технической архитектуры. Это позволяет переводить, учитывать и управлять соответствующим балансом по заранее установленным правилам. В отличие от наличных денег или цифровых валют центральных банков, которыми пользователи владеют напрямую, токенизированные депозиты обычно по-прежнему представляют требование держателя к коммерческому банку. Их юридические характеристики, защита депозитов и применимые правила необходимо оценивать с учётом соответствующей юрисдикции и структуры продукта.
Например, если компания хранит в банке депозиты на сумму $1 млн, банк при соблюдении внутренних и нормативных требований может связать часть этого баланса с системой токенизированных депозитов. После этого компания сможет переводить средства через сеть с ограниченным доступом другим соответствующим требованиям участникам. При этом банковский реестр и ончейн-записи должны оставаться согласованными в соответствии с правилами системы. В такой модели блокчейн не создаёт новые доллары США из ничего. Вместо этого он предоставляет новый способ учёта и перевода существующих банковских депозитов.
Токенизированные депозиты обычно работают в сетях с контролем доступа. Банки могут ограничивать круг участников с учётом идентификации клиентов, соответствия бизнес-требованиям и нормативным требованиям, а также включать проверки соблюдения требований, разрешения на проведение транзакций и механизмы управления счетами в платёжный процесс. Такая конструкция помогает банкам связать новые технологии с существующими системами управления рисками. Это также означает, что токенизированные депозиты обычно нельзя свободно получать или переводить на любой кошелёк, как стейблкоины в открытом публичном блокчейне.
Технические структуры, используемые разными банками, не обязательно совпадают. Одни решения используют депозитные счета в блокчейне для перевода балансов, другие применяют переводимые депозитные токены, а третьи опираются на механизмы координации между системами. Поэтому токенизированные депозиты не являются единой полностью стандартизированной категорией продуктов. Конкретные права и правила перевода зависят от фактической организации банковского обслуживания.
Как DBS и J.P. Morgan обеспечивают круглосуточные межбанковские переводы долларов США?
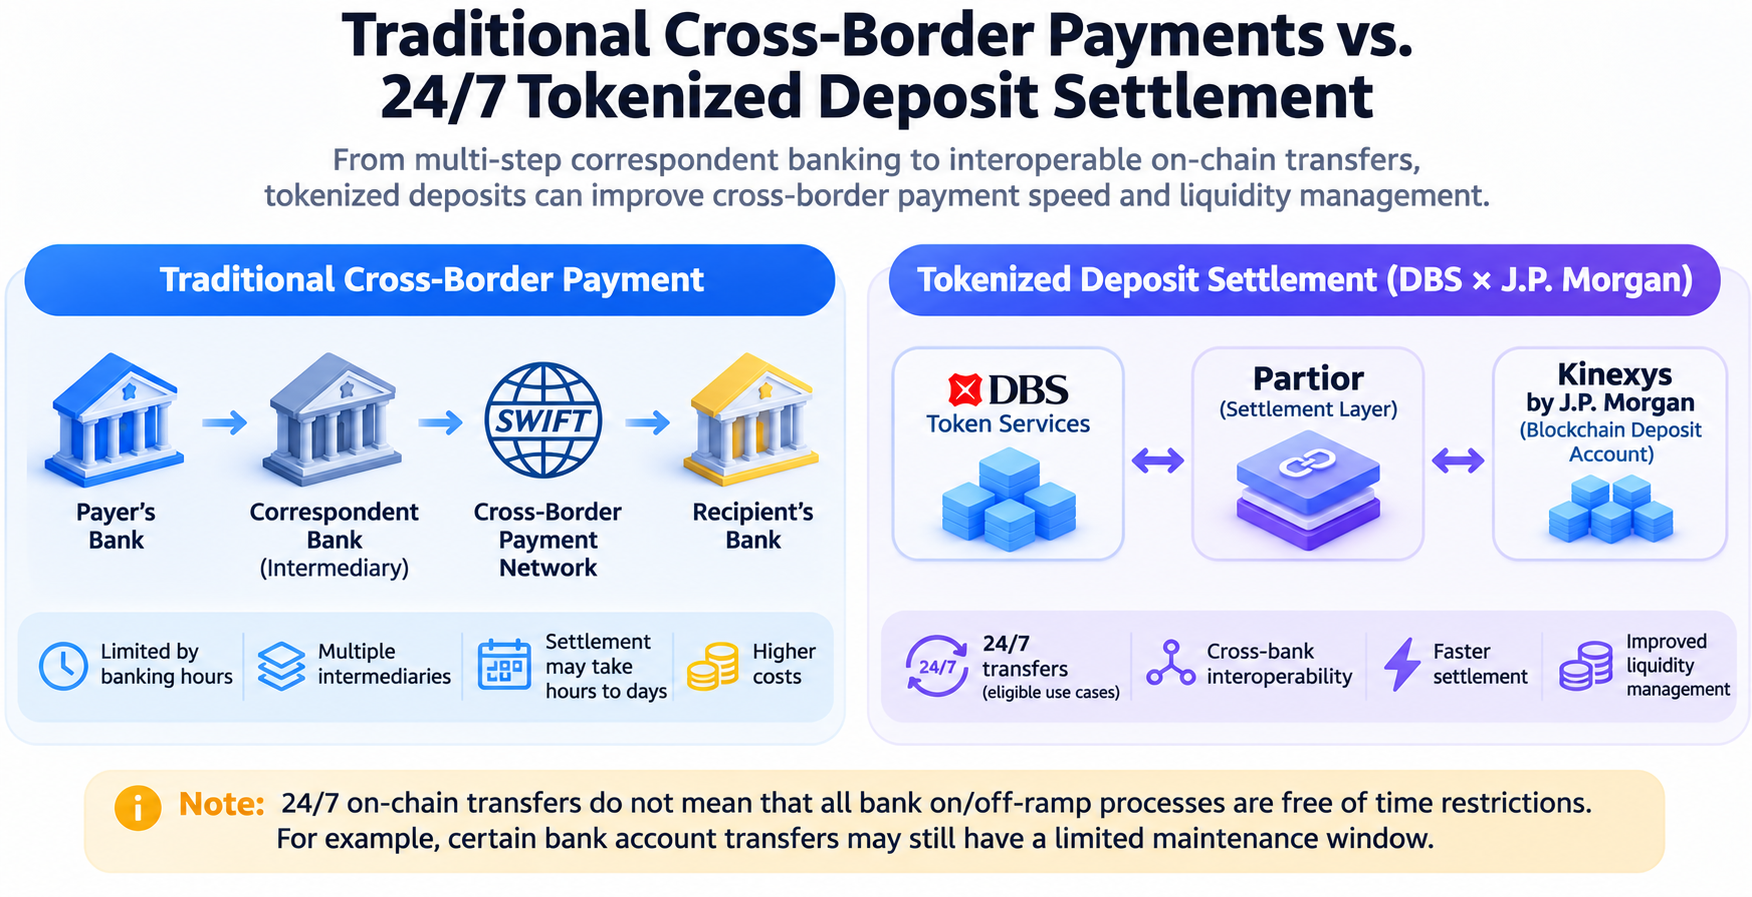
16 ноября 2026 года DBS и Kinexys by J.P. Morgan объявили о запуске решения для взаимодействия между банками в сфере токенизированных депозитов. Оно позволяет институциональным клиентам переводить средства в долларах США между системами аккаунтов двух банков в сетях с ограниченным доступом в США и Сингапуре. Решение объединяет DBS Token Services с сетью Blockchain Deposit Account от Kinexys и использует возможности координации расчётов, предоставляемые Partior. Таким образом, ранее предложенная концепция взаимодействия перешла на этап коммерческого использования.
Значение этого решения заключается в том, что оно не ограничивается переводами средств между счетами внутри одного банка. Оно направлено на соединение систем токенизированных депозитов двух разных банков. Для многонациональных компаний возможность круглосуточно перемещать средства между различными банковскими сетями может сократить часть задержек, вызванных часовыми поясами и традиционным графиком работы банков, а также улучшить управление глобальной денежной позицией. Первым пользователем решения стала Ant International, которая применяет его преимущественно для управления глобальной корпоративной ликвидностью в режиме реального времени.
Например, компания, работающая как в Сингапуре, так и в США, может нуждаться в корректировке распределения средств в долларах США в зависимости от платёжных потребностей на разных рынках. В традиционной модели некоторые трансграничные переводы средств должны ожидать открытия соответствующих банковских систем и платёжных окон. Сеть токенизированных депозитов может позволять соответствующим требованиям счетам переводить средства в выходные или вне обычного рабочего времени, обеспечивая большую гибкость распределения средств.
Однако круглосуточные возможности сервиса имеют чёткие границы. Сеть Blockchain Deposit Account от Kinexys работает 24/7/365, но переводы на традиционные текущие депозитные счета и с них, а также на счета Blockchain Deposit Account и с них, по-прежнему приостанавливаются примерно на три часа каждую субботу с 15:00 до 18:00 по восточному времени США для технического обслуживания системы. Поэтому круглосуточные переводы между ончейн-счетами не следует трактовать как непрерывную работу всех процессов пополнения и вывода средств в банках без перерывов.
Кроме того, текущее решение в первую очередь предназначено для соответствующих требованиям институциональных клиентов и определённых сетей счетов. Это не означает, что обычные розничные пользователи уже могут свободно использовать сервис для глобальных трансграничных переводов. Его первоначальная ценность заключается в институциональных переводах средств, управлении корпоративной ликвидностью и координации межбанковской ликвидности, а не в прямой замене всех каналов личных трансграничных платежей.
Чем токенизированные депозиты отличаются от платежей в стейблкоинах?
И токенизированные депозиты, и стейблкоины могут использовать блокчейн или технологию распределённого реестра для передачи стоимости, однако они представляют разные финансовые права. Токенизированные депозиты обычно соответствуют депозитам в коммерческом банке и формируют требование по депозиту между держателем и банком. Стейблкоины, напротив, обычно выпускаются специализированными эмитентами и обеспечиваются наличными средствами, краткосрочными государственными ценными бумагами или другими допустимыми резервными активами. Они поддерживают ценовую привязку к базовой валюте в соответствии с правилами выпуска и погашения.
USDC, стейблкоин в долларах США, предназначен для поддержания соотношения 1:1 с долларом США. Соответствующие требованиям клиенты могут выпускать и погашать его на условиях, установленных эмитентом, а другие пользователи могут получать его через торговые платформы или ончейн-рынки. Токенизированные депозиты банков, напротив, обычно теснее связаны с конкретной системой банковских счетов и требованиями к соответствию клиентов. Процессы их перевода и погашения регулируются правилами банковских счетов.
| Критерий сравнения |
Токенизированные депозиты |
Стейблкоины |
| Эмитент |
Коммерческие банки |
Эмитенты стейблкоинов |
| Базовое финансовое право |
Обычно требование по банковскому депозиту |
Определяется применимыми условиями выпуска и погашения |
| Обеспечение стоимости |
Банковские депозиты и баланс банка |
Резервные активы и механизмы выпуска и погашения |
| Тип сети |
Обычно сеть с ограниченным доступом или контролируемый реестр |
Могут работать в публичных блокчейнах или сетях с ограниченным доступом |
| Круг участников |
Клиенты банка и соответствующие требованиям учреждения |
Зависит от правил выпуска, сети и нормативных требований |
| Основные сферы применения |
Корпоративная ликвидность, межбанковские платежи и институциональные расчёты |
Торговля цифровыми активами, трансграничные платежи и ончейн-финансы |
| Ключевые риски |
Кредитный риск банка, риски совместимости систем и ликвидности |
Риски эмитента, резервных активов, погашения и сети |
Особенно важны различия в доступности и использовании. Стейблкоины можно переводить в поддерживаемых блокчейн-сетях и использовать через кошельки, торговые платформы и смарт-контракты в различных финансовых операциях. Это обеспечивает им широкую совместимость между платформами. Токенизированные депозиты в большей степени ориентированы на согласованность с банковскими счетами, нормативной идентификацией и системами внутреннего контроля финансовых учреждений. Они подходят для институциональной деятельности с жёсткими требованиями к соблюдению норм и отношениям по банковским счетам.
Однако нельзя просто считать, что токенизированные депозиты всегда безопаснее стейблкоинов или что стейблкоины всегда эффективнее банковских депозитных переводов. Безопасность каждого продукта зависит от его эмитента, юридической структуры, обеспечения активами, дизайна сети и механизмов контроля рисков. На фактическую эффективность платежей также влияют процессы пополнения и вывода средств, конвертация валют, проверки соблюдения требований и возможность получателя подключиться к соответствующей системе.
Почему банки уделяют больше внимания токенизированным депозитам, чем прямому использованию стейблкоинов?
Одна из важных причин, по которой банки изучают токенизированные депозиты, заключается в их стремлении повысить эффективность платежей, сохранив существующие депозитные отношения и возможности предоставления финансовых услуг. Банковские депозиты являются не только основой повседневных платежей и управления средствами клиентов, но и важной частью управления активами и обязательствами коммерческих банков. Если крупные объёмы корпоративных средств переместятся из банковской системы в стейблкоины, структура депозитов банков и управление их ликвидностью могут измениться. Поэтому банки заинтересованы в развитии формы цифровых денег, которая может обеспечить сопоставимую эффективность ончейн-переводов, оставаясь при этом основанной на системе банковских счетов.
Для крупных многонациональных компаний управление средствами не ограничивается быстрым проведением платежей. Оно также включает права доступа к счетам, консолидацию средств, внутренние согласования, прогнозирование ликвидности и ведение записей о соблюдении требований. Токенизированные депозиты могут интегрироваться с существующими банковскими сервисами управления корпоративной ликвидностью. Это позволит компаниям использовать программируемые платёжные функции в рамках привычных банковских отношений. Например, компания может организовать переводы средств на основе заранее заданных условий или автоматически выполнять переводы между связанными организациями по утверждённым правилам.
При этом банки не обязательно отвергают стейблкоины. Некоторые банки и финансовые учреждения также изучают выпуск стейблкоинов, управление резервами, хранение активов и связанные платёжные сервисы. Токенизированные депозиты и стейблкоины могут обслуживать разные группы клиентов и в будущем даже соединяться через инфраструктуру взаимодействия. Стейблкоины могут предлагать более гибкое использование пользователям, желающим получить доступ к открытым ончейн-финансовым экосистемам. Токенизированные депозиты могут лучше подходить компаниям, которым необходимо сохранять управление банковскими счетами и институциональные процедуры соблюдения требований.
Следовательно, цель развития токенизированных депозитов не сводится к воспроизведению функций перевода стейблкоинов. Она заключается в интеграции программируемых платёжных возможностей в существующие банковские сервисы, позволяя банкам и далее предоставлять услуги управления счетами, кредитного посредничества и ликвидности в рамках новой цифровой финансовой инфраструктуры.
Как Swift и проект Agorá модернизируют инфраструктуру трансграничных платежей?
Помимо сотрудничества между отдельными банками, модернизация инфраструктуры трансграничных платежей требует решения вопроса о совместимости разных банков, сетей и юрисдикций. В июле 2026 года Swift объявила, что её блокчейн-реестр готов к начальной стадии использования. 17 банков с шести континентов планируют провести пилотный проект трансграничных платежей с использованием токенизированных депозитов. Реестр в основном координирует системы токенизированных депозитов разных банков, позволяя участвующим учреждениям переводить средства вне традиционного рабочего времени и завершать последующие окончательные расчёты через существующие системы.
Исследования Swift показывают, что будущие трансграничные платежи могут не требовать перевода всех банковских средств в единый блокчейн. Альтернативный подход состоит в том, чтобы разные банки сохраняли собственные системы счетов и реестров, но использовали общий координационный уровень для перевода средств и синхронизации состояний. Эта модель может использовать существующую финансовую инфраструктуру, однако она также должна решать вопросы согласованности данных между системами, неуспешных транзакций, юридической окончательности расчётов и распределения обязанностей по соблюдению требований.
Проект Agorá, продвигаемый Банком международных расчётов, дополнительно изучает интеграцию токенизированных депозитов коммерческих банков с резервами центральных банков. Его цель заключается в создании программируемой платформы для поддержки оптовых трансграничных платежей в нескольких валютах. Она должна позволить депозитам коммерческих банков и деньгам центральных банков работать в скоординированных структурах реестров, одновременно исследуя такие механизмы, как атомарные расчёты, проверки соблюдения требований и управление трансграничной ликвидностью.
В 2026 году проект Agorá завершил проверку прототипа и начал тестирование транзакций с реальной стоимостью в контролируемой среде. В июльском тестировании приняли участие 28 финансовых учреждений и центральных банков из Азии, Европы и Северной Америки. Оно охватывало 17 сценариев транзакций, а общая стоимость транзакций составила примерно 800 000 швейцарских франков. Среднее время от инициирования платежа до расчёта составило около 80 секунд. Это подтвердило осуществимость архитектуры в определённых условиях, однако масштаб тестирования и контролируемая среда не означают, что глобальные коммерческие платёжные сети уже обладают такими же возможностями.
Эти два типа проектов представляют разные технические подходы. Swift в большей степени ориентирована на соединение существующих банковских реестров и платёжных сетей, тогда как проект Agorá изучает координацию расчётов с использованием токенизированных денег коммерческих банков и резервов центральных банков в общей архитектуре. Оба направления указывают на то, что конкуренция в трансграничных платежах может постепенно смещаться от скорости перевода в одной сети к способности соединять разные валюты, банки и расчётные системы.
Как круглосуточные трансграничные расчёты могут улучшить управление корпоративной ликвидностью?
Для многонациональных компаний ценность круглосуточных трансграничных расчётов заключается не только в сокращении времени платежей, но и в повышении доступности средств. Традиционное управление ликвидностью часто требует заранее распределять остатки на счетах с учётом часов работы разных рынков. Например, компании может потребоваться поддерживать определённый объём средств в США, Европе и Азии для удовлетворения местных платёжных потребностей. Если средства нельзя своевременно перевести через границу, такие денежные резервы могут увеличить общую потребность компании в денежных средствах.
Если компания может круглосуточно переводить средства между соответствующими требованиям счетами, она может динамически корректировать денежные позиции на основе реальных потребностей бизнеса. Например, компания, работающая в нескольких странах, может после завершения рабочего дня в Азии перевести часть свободных средств в долларах США на счёт в США. Эти средства можно использовать для оплаты местным поставщикам или других операционных потребностей без полной зависимости от традиционного банковского окна обработки на следующий рабочий день.
Программируемые платежи могут дополнительно сократить объём ручных операций. Компания может связать переводы средств с заранее заданными условиями, например инициировать пополнение, когда баланс счёта опускается ниже установленного порога, или провести платёж после выполнения обеими сторонами сделки согласованных условий. Эти функции могут повысить автоматизацию управления ликвидностью, однако их фактическая доступность зависит от возможностей банковского продукта, авторизации клиента и применимых нормативных правил.
Важно учитывать, что круглосуточные переводы средств не означают, что компании могут полностью отказаться от резервов ликвидности. На трансграничные средства по-прежнему могут влиять конвертация валют, рыночная ликвидность, платёжные лимиты, нормативные требования и способность получателя подключиться к соответствующей системе. Для компаний, работающих с несколькими валютами, возможность быстро переводить средства в долларах США не означает, что другие валюты всегда можно обменять с теми же издержками. Более точное значение круглосуточных расчётов заключается в повышении эффективности распределения средств, а не в устранении всех затрат на управление трансграничной ликвидностью.
Могут ли токенизированные депозиты и стейблкоины взаимодействовать?
По мере развития токенизированных депозитов и платёжных сетей стейблкоинов взаимодействие стало важным вопросом для цифровой финансовой инфраструктуры. Разные банки могут использовать разные системы сетей с ограниченным доступом, а стейблкоины могут работать в разных блокчейн-сетях, таких как Ethereum и Solana. Если эти системы останутся изолированными, пользователям всё равно могут потребоваться дополнительные операции обмена, хранения или работы с банковским счётом для перевода средств между сетями, даже если отдельная сеть поддерживает быстрые переводы.
Цель взаимодействия заключается в том, чтобы разные формы цифровых денег могли обмениваться стоимостью по чётко определённым правилам. Например, компания может хранить в банке токенизированные депозиты в долларах США, но ей необходимо оплатить поставщику, который использует стейблкоины. Теоретически соответствующий требованиям механизм обмена или расчёта может конвертировать стоимость банковских депозитов в стейблкоин, принимаемый получателем, и завершить платёж через поддерживаемую блокчейн-сеть. Однако такой процесс должен учитывать погашение активов, проверку личности, проверки на соблюдение требований по противодействию отмыванию денег и расчётные риски между разными сетями.
Атомарный расчёт является важным направлением связанных технических исследований. Его основная цель заключается в обеспечении одновременного завершения взаимозависимых переводов средств в рамках транзакции при согласованных условиях, чтобы предотвратить ситуацию, когда одна сторона выполняет платёж, а другая не исполняет свои обязательства. В трансграничных валютных операциях этот механизм может использоваться для изучения синхронизированного обмена между разными валютами. В операциях с токенизированными активами он также может координировать поставку активов и оплату.
Однако техническое взаимодействие не означает полного юридического признания во всех юрисдикциях. Разные формы цифровых денег могут предоставлять держателям разные права и регулироваться различными правилами выпуска и ограничениями. Даже при возможности подключения через технические интерфейсы окончательность транзакций, порядок действий при неисполнении обязательств и распределение ответственности всё равно должны быть чётко определены. Поэтому возможность широкого взаимодействия между токенизированными депозитами и стейблкоинами в будущем будет зависеть от технических стандартов, коммерческого сотрудничества и координации регулирования.
С какими рисками сталкиваются токенизированные депозиты и платежи в стейблкоинах?
Одним из основных рисков токенизированных депозитов является кредитный риск банка. Поскольку они обычно продолжают представлять требование по депозиту к коммерческому банку, держателям необходимо учитывать финансовое состояние банка, условия депозитов и применимый режим защиты. Токенизация может изменить способ учёта и перевода депозитов, но она не устраняет автоматически кредитный риск банка и не означает, что все токенизированные депозиты получают одинаковый уровень страховой защиты вкладов.
Технологические и операционные риски не менее важны. Банки должны обеспечивать согласованность между ончейн-записями и своими основными банковскими системами, а также создавать надёжные механизмы управления идентификацией, разрешениями на транзакции, кибербезопасностью и непрерывностью деятельности. Если между различными банковскими сетями возникают сбои связи, рассогласование состояний или ошибки обработки, доступность средств может пострадать. Трансграничные операции также должны учитывать нормативные требования и юридическую окончательность расчётов в разных юрисдикциях.
Стейблкоины сталкиваются с рисками, связанными с их эмитентами, резервными активами и механизмами погашения. Даже если стейблкоин ориентирован на соотношение 1:1 с долларом США, на его рыночную цену могут влиять качество и ликвидность резервных активов, доверие рынка и ликвидность на торговых платформах. Пользователи, покупающие или продающие стейблкоины на вторичных рынках, также могут нести расходы в виде торговых спредов, сетевых комиссий и воздействия рыночной волатильности. Кроме того, блокчейн-сети, смарт-контракты и сервисы хранения, поддерживающие стейблкоины, могут создавать дополнительные технологические риски.
Для фактических трансграничных платежей обе модели должны учитывать проверки соблюдения требований, конвертацию валют и способность получателя получить доступные для использования средства. Возможность быстро перевести форму цифровых денег в блокчейне не означает, что получатель может немедленно конвертировать её в доступные средства на местном банковском счёте. Поэтому при сравнении токенизированных депозитов и стейблкоинов недостаточно учитывать скорость подтверждения ончейн-транзакций. Необходимо также оценивать весь процесс, от инициирования платежа до фактического доступа получателя к пригодным для использования средствам.
Будут ли токенизированные депозиты или стейблкоины определять будущее трансграничных платежей?
В будущем на рынке трансграничных платежей может не доминировать полностью одна форма цифровых денег. Токенизированные депозиты, стейблкоины и традиционные банковские платёжные сети имеют разные институциональные основы и преимущества, поэтому могут дополнять друг друга в различных бизнес-сценариях. Для крупных многонациональных компаний и финансовых учреждений токенизированные депозиты могут интегрироваться с существующими банковскими счетами, управлением ликвидностью и системами соблюдения требований. Это делает их подходящими для переводов средств, требующих чёткой идентификации участников и банковской поддержки.
Стейблкоины, напротив, обеспечивают обращение между платформами и интеграцию с ончейн-приложениями. Они могут использоваться в торговле цифровыми активами, открытых платёжных сетях и некоторых трансграничных коммерческих сценариях. Для пользователей, которым необходимо напрямую взаимодействовать со смарт-контрактами, цифровыми активами или ончейн-финансовыми протоколами, стейблкоины могут предоставлять более гибкий способ оплаты, хотя их использование по-прежнему зависит от условий выпуска, погашения, сети и местного регулирования.
С точки зрения развития банковской инфраструктуры по-настоящему важным вопросом может быть не простая конкуренция между токенизированными депозитами и стейблкоинами, а возможность соединять разные формы денег с помощью надёжных механизмов взаимодействия. Межбанковское сотрудничество DBS и J.P. Morgan, блокчейн-реестр Swift и исследование многовалютных расчётов в рамках проекта Agorá направлены на решение вопросов координации между разными счетами, банками и расчётными сетями в традиционной финансовой системе.
Следовательно, будущие трансграничные платежи могут предусматривать одновременное использование нескольких форм цифровых денег, а подходящий метод расчёта будет выбираться с учётом типа клиента, нормативных требований и сценария платежа. Возможность круглосуточной работы, сокращение объёма связанного капитала, повышение прозрачности транзакций и поддержание юридической и операционной надёжности станут важными критериями оценки долгосрочной ценности этой инфраструктуры.
Заключение
Банки изучают круглосуточные трансграничные расчёты прежде всего для устранения ограничений традиционных трансграничных платежей, связанных с часами работы, переводами средств, координацией систем и управлением ликвидностью. Перенося стоимость банковских счетов в программируемые реестры, токенизированные депозиты позволяют финансовым учреждениям изучать более гибкие способы перевода средств при сохранении существующих депозитных отношений и механизмов соблюдения требований.
Сервис межбанковских переводов долларов США, запущенный DBS и J.P. Morgan в ноябре 2026 года, показывает, что токенизированные депозиты начали переходить от пилотных проектов к практическому применению в определённых институциональных сценариях. Инициативы Swift и проекта Agorá дополнительно демонстрируют возможность взаимодействия между различными банковскими реестрами, формами денег и расчётной инфраструктурой. Однако эти проекты по-прежнему ограничены кругом участников, связью с традиционными системами и коммерческим масштабом. Их не следует трактовать как доказательство того, что глобальные трансграничные платежи уже достигли всеобъемлющих расчётов в реальном времени.
Различие между токенизированными депозитами и платежами в стейблкоинах заключается не только в использовании блокчейн-технологии, но и в представляемых ими финансовых правах, механизмах выпуска и структурах сетей. В будущем оба инструмента могут развиваться параллельно в таких сферах, как институциональное управление ликвидностью, открытые платежи и расчёты по цифровым активам. Взаимодействие между сетями, управление соблюдением требований и окончательная доступность средств будут иметь ключевое значение для следующего этапа модернизации инфраструктуры трансграничных платежей.
Часто задаваемые вопросы
Что такое круглосуточные трансграничные расчёты?
Круглосуточные трансграничные расчёты означают, что соответствующая платёжная или расчётная сеть может работать непрерывно, включая выходные дни и традиционные нерабочие часы банков. Однако отдельные сервисы по-прежнему могут иметь ограничения, связанные с пополнением и выводом средств, конвертацией валют и окнами обработки в других банковских системах.
Чем токенизированные депозиты отличаются от стейблкоинов?
Токенизированные депозиты обычно представляют требование клиента по депозиту к коммерческому банку и связаны с системой банковских счетов. Стейблкоины обычно выпускаются эмитентом, который поддерживает их стоимость с помощью резервных активов и механизмов погашения. Они различаются по юридическим правам, кругу участников и структурам сетей.
Уже ли DBS и J.P. Morgan обеспечили трансграничные платежи в реальном времени?
В ноябре 2026 года два банка запустили сервис межбанковских переводов токенизированных долларов США для соответствующих требованиям учреждений. Он поддерживает круглосуточные переводы средств между соответствующими аккаунтами в сетях с ограниченным доступом в США и Сингапуре. Однако это не означает, что все традиционные банковские процессы пополнения и вывода средств не имеют временных ограничений.
Распространяется ли страхование вкладов на токенизированные депозиты?
Единого ответа нет. Применимость страхования вкладов зависит от юридической структуры продукта, соответствия держателя требованиям, банка-эмитента и правил соответствующей юрисдикции. Одного названия «токенизированный депозит» недостаточно, чтобы определить наличие страховой защиты.
Заменят ли токенизированные депозиты стейблкоины, такие как USDC?
Не обязательно. Токенизированные депозиты могут лучше подходить для определённых сценариев использования банковских счетов и институционального управления средствами, тогда как стейблкоины могут использоваться в поддерживаемых блокчейн-сетях, при торговле цифровыми активами и в других платёжных сценариях. В будущем оба инструмента могут развиваться совместно через соответствующие требованиям механизмы взаимодействия.







