Рынок криптоактивов продолжает расширяться, а токены уже давно используются не только для простых платежей и перевода стоимости, которые были их первоначальными сценариями применения. Сегодня одна и та же технология блокчейна может использоваться для предоставления учетных данных доступа к сети, цифровых предметов коллекционирования, инструментов со стабильной стоимостью, прав управления и даже цифровых ценных бумаг, представляющих традиционные финансовые активы. Эти активы могут использовать схожие технические стандарты или обращаться на одной торговой платформе либо в одном кошельке, однако их экономические характеристики и правовые отношения различаются.
Поэтому классификация токенов является важным связующим звеном между криптоиндустрией и традиционным финансовым регулированием. Регуляторам необходимо определить, какие права представляет актив, какой механизм формирует его стоимость и предполагают ли соответствующие механизмы выпуска и торговли размещение ценных бумаг, инвестиционные контракты или регулирование товарных рынков. Для участников рынка классификация влияет не только на требования к выпуску и раскрытию информации, но и на то, как торговые платформы, кастодианы, команды проектов и инвесторы понимают свои обязанности по соблюдению нормативных требований.
В марте 2026 года SEC выпустила разъяснение о применении федерального законодательства о ценных бумагах к отдельным видам криптоактивов и связанным с ними сделкам. CFTC участвовала в подготовке разъяснения и заявила, что будет применять положения Закона о товарных биржах согласованно с интерпретацией SEC. В разъяснении криптоактивы подразделяются на пять видов: цифровые товары, цифровые предметы коллекционирования, цифровые инструменты, стейблкоины и цифровые ценные бумаги. В нем также рассматривается, как криптоактивы, не являющиеся ценными бумагами, могут подпадать под понятие инвестиционного контракта при определенных условиях сделок. Разъяснение служит важным ориентиром для понимания подхода к регулированию в США, однако конкретные выводы по-прежнему требуют учета характеристик актива, фактических обстоятельств сделки и применимого законодательства.
Основные выводы
-
Наименование токена не определяет его правовой статус напрямую: актив, называемый токеном, может представлять функциональность сети, коллекционную ценность, платежную функцию или права по ценным бумагам.
-
Классификация требует оценки фактической функциональности и прав: на анализ могут влиять источник стоимости актива, права держателей, способ выпуска и текущие обязательства, принимаемые командой проекта.
-
Необходимо различать статус ценной бумаги и инвестиционный контракт: сам актив может не быть ценной бумагой, однако схема его выпуска или продажи может представлять собой инвестиционный контракт.
-
SEC и CFTC имеют разные направления регулирования: SEC в основном занимается вопросами ценных бумаг и инвестиционных контрактов, тогда как CFTC применяет Закон о товарных биржах в отношении товаров и связанных с ними сделок, входящих в ее юрисдикцию.
-
Классификация не является постоянной: при изменении функциональности сети, роли команды проекта, прав по токену или схемы сделок может потребоваться повторная правовая оценка.
Почему система классификации токенов SEC/CFTC важна?
Ранее обсуждение регулирования криптоактивов часто сводилось к кажущемуся простым вопросу: является ли конкретный токен ценной бумагой? Однако на практике анализ не ограничивается присвоением токену статуса «ценной бумаги» или «не ценной бумаги». Токен может с технической точки зрения быть нативным активом сети, с экономической точки зрения выполнять платежную или утилитарную функцию и одновременно формировать у покупателей ожидание прибыли в рамках определенной схемы выпуска. Характеристики разных уровней могут существовать одновременно, поэтому при регуляторном анализе необходимо отличать сам актив от схем сделок с этим активом.
Разъяснение SEC от 2026 года предлагает более структурированный подход: сначала криптоактив классифицируется на основе его характеристик, назначения и функциональности, а затем оценивается, подпадает ли он под определение ценной бумаги в соответствии с федеральным законодательством о ценных бумагах и предполагают ли связанные с ним выпуск и торговля инвестиционный контракт. В разъяснении перечислены пять категорий: цифровые товары, цифровые предметы коллекционирования, цифровые инструменты, стейблкоины и цифровые ценные бумаги. Эта классификация не означает, что каждому активу можно просто и навсегда присвоить одну категорию. Вместо этого она создает общую отправную точку для понимания основных экономических характеристик актива.
Эта система имеет практическое значение для команд проектов, инвесторов и торговых платформ. Командам проектов необходимо понимать правовые последствия, которые может повлечь выпуск токенов и разработка их функциональности. Инвесторам нужно различать, приобретают ли они утилитарный актив сети, предмет коллекционирования или цифровую ценную бумагу с финансовыми правами. Торговым платформам необходимо учитывать характеристики различных активов при оценке листинга, раскрытия информации, торговых механизмов и управления рисками. Ценность классификации заключается не в упрощении всех сложных вопросов, а в том, что она помогает участникам точнее выявлять вопросы, требующие дополнительного рассмотрения.
Что представляют собой пять видов криптоактивов?
В разъяснении SEC криптоактивы подразделяются на пять основных видов. Категории определяются не сетью блокчейна, стандартом токена или рыночной капитализацией. Вместо этого они основаны на характеристиках, назначении и функциональности актива. Чтобы понять эти пять видов, прежде всего следует определить, какую задачу решает каждый из них и что держатели могут получить, владея токеном или используя его.
Цифровые товары обычно тесно связаны с криптосистемой, которая уже обладает функциональностью. Их стоимость преимущественно формируется за счет запрограммированной работы системы, а также рыночного спроса и предложения, а не ожидания прибыли, возникающего вследствие постоянного выполнения ключевых управленческих функций конкретной стороной. В разъяснении в качестве примеров активов этой категории приводятся BTC, ETH, SOL и XRP. Цифровые товары могут использоваться в сети для оплаты комиссий за транзакции, участия в работе сети или выполнения других системных функций. Однако они не предоставляют автоматически права на капитал, долговые обязательства или распределение коммерческой прибыли.
Цифровые предметы коллекционирования в первую очередь используются для коллекционирования, демонстрации или выражения ценности определенного культурного и цифрового контента. К ним могут относиться произведения искусства, музыка, видео, внутриигровые предметы, карточки или символы интернет-культуры. NFT являются распространенной технической формой цифровых предметов коллекционирования, однако такие предметы не обязательно являются NFT, и не все NFT имеют одинаковые правовые характеристики. Если предмет коллекционирования разделен на дробные доли либо его структура и схема продажи предоставляют покупателям форму инвестиционного интереса, может потребоваться дополнительный анализ для определения наличия признаков ценной бумаги.
Цифровые инструменты в основном предназначены для предоставления практической функциональности, такой как членство, билеты, учетные данные, права доступа или другие услуги внутри системы. В отличие от финансовых активов, ориентированных на инвестиционный доход, цифровые инструменты обычно делают акцент на вариантах использования и предоставлении функциональности. При анализе следует учитывать, какими услугами держатели могут фактически пользоваться, являются ли соответствующие права передаваемыми и формирует ли эмитент у покупателей ожидание прибыли посредством других механизмов.
Стейблкоины обычно создаются для поддержания стабильной стоимости относительно базового актива, например токены, привязанные к доллару США. Однако «стейблкоин» не является обозначением, которое само по себе определяет правовой статус актива. На регуляторный анализ могут влиять состав резервов, механизм погашения, эмитент, механизмы получения доходности и использование средств. В разъяснении SEC также проводится различие между платежными стейблкоинами и другими стейблкоинами, которые могут иметь иные правовые характеристики. Самого наличия механизма ценовой привязки недостаточно для вывода о том, что все стейблкоины относятся к одной регуляторной категории.
Цифровые ценные бумаги представляют собой ценные бумаги, зафиксированные или представленные в форме криптоактивов. Базовым активом могут быть акции, облигации или другой финансовый инструмент, соответствующий определению ценной бумаги, в то время как блокчейн преимущественно используется для выпуска, передачи или ведения учета прав собственности. Важно учитывать, что права держателей токенизированных ценных бумаг могут отличаться от прав держателей традиционных базовых ценных бумаг. Например, права голоса, права на дивиденды или другие экономические интересы могут не совпадать. Поэтому для анализа цифровой ценной бумаги недостаточно определить представляемый ею актив. Необходимо также изучить конкретные юридические документы и соглашения, регулирующие права держателей.
Как тест Хоуи влияет на анализ признаков ценной бумаги у токена?
Согласно законодательству США о ценных бумагах, инвестиционный контракт является важным понятием для определения того, связаны ли отдельные схемы сделок с ценными бумагами. Тест Хоуи основан на соответствующем решении Верховного суда США. Он рассматривает, предполагает ли схема вложение денежных средств в общее предприятие и имеют ли покупатели обоснованное ожидание прибыли, получаемой за счет существенных управленческих или предпринимательских усилий других лиц. Это не таблица технической классификации, специально созданная для блокчейнов или токенов, а правовой метод анализа, позволяющий определить наличие инвестиционного контракта на основе конкретных обстоятельств сделки.
В отношении криптоактивов анализ часто сосредоточен не только на технической структуре токена, но и на причинах его покупки, способах его продвижения эмитентом, использовании средств и на том, продолжает ли команда проекта выполнять управленческие обязанности, оказывающие существенное влияние на успех или неуспех проекта. Например, если проект еще не достиг своей основной функциональности и покупатели преимущественно полагаются на команду в вопросах завершения разработки, создания рынка или содействия росту экосистемы, соответствующая схема сделки может требовать дополнительной проверки для определения того, представляет ли она инвестиционный контракт. Напротив, если сеть уже имеет практическую функциональность, стоимость токена в основном определяется работой системы и спросом и предложением, а покупатели не рассчитывают на то, что конкретная сторона будет постоянно создавать прибыль, анализ может проводиться по иному подходу.
В предыдущей системе SEC для анализа инвестиционных контрактов с цифровыми активами подробно рассматривались такие факторы, как вложение денежных средств, общее предприятие и зависимость от усилий других лиц. Однако эта страница теперь прямо отмечена как отозванная и заменена разъяснением 2026 года. Поэтому понимание исторического анализа по тесту Хоуи может помочь читателям разобраться в правовой логике, но отозванную систему не следует считать действующим самостоятельным руководством по регулированию. Более осмотрительный подход заключается в анализе вопроса на основе текущей интерпретации, соответствующей судебной практики и конкретных схем выпуска и продажи.
Почему один и тот же токен может требовать различного регуляторного анализа?
Характеристики актива не всегда полностью соответствуют способу его выпуска, продажи и торговли. Токен, не являющийся ценной бумагой и первоначально предназначенный для участия в сети, все же может быть связан с инвестиционным контрактом, если в рамках конкретного размещения он тесно увязан с обязательствами команды проекта по финансированию, ожиданиями прибыли или постоянными обязанностями по управлению. Иными словами, отнесение токена к цифровым товарам или цифровым инструментам не означает, что любая сделка с ним автоматически находится вне сферы действия законодательства о ценных бумагах.
И наоборот, тот факт, что токен был связан с инвестиционным контрактом на раннем этапе выпуска, не означает, что он обязательно сохранит тот же статус всегда или в любой торговой среде. По мере развития функциональности сети, уменьшения ключевой управленческой роли команды проекта и изменения способов использования токена экономическая сущность соответствующих сделок может отличаться от сущности сделок на раннем этапе выпуска. В разъяснении SEC от 2026 года отдельно рассматривается, как криптоактивы, не являющиеся ценными бумагами, могут подпадать под понятие инвестиционного контракта и как отношения в рамках инвестиционного контракта могут измениться после исполнения соответствующих обязательств или прекращения соблюдения определенных условий.
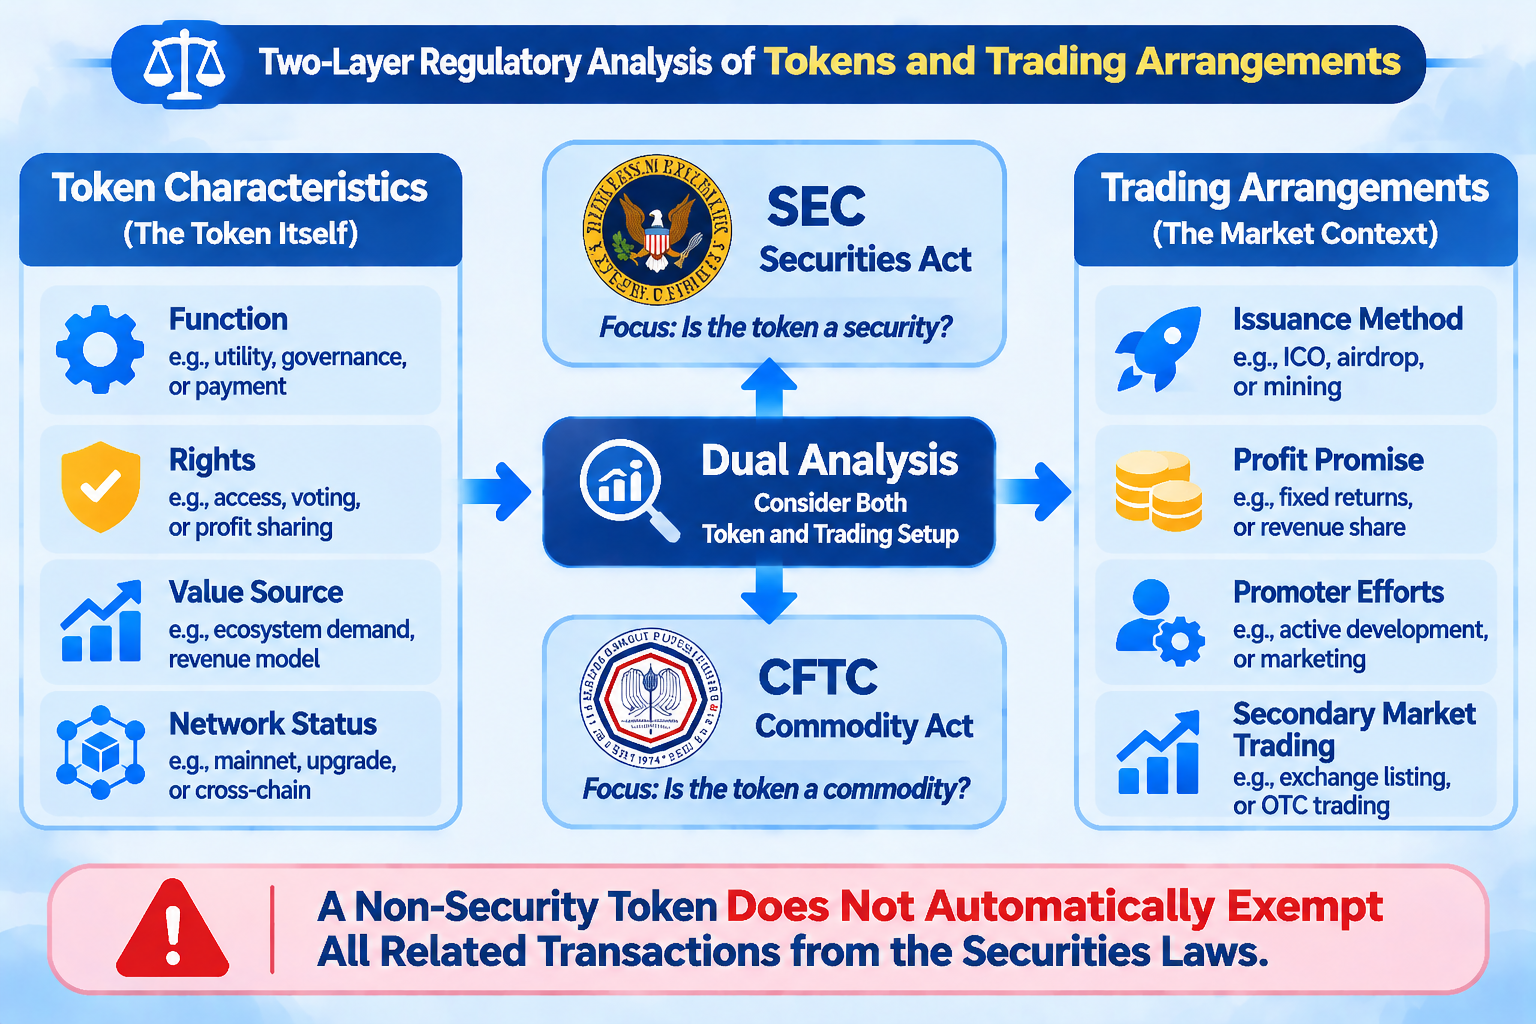
Это означает, что регуляторный анализ должен как минимум разграничивать три уровня: что представляет собой сам токен, как он выпускается или продается и как он торгуется на вторичном рынке. Эти уровни взаимосвязаны, но не могут заменять друг друга. Анализа только кода токена, функциональности, описанной в техническом документе, или наименования актива, отображаемого на торговой платформе, недостаточно для полного определения правового статуса схемы сделки.
Как следует понимать регуляторные границы между SEC и CFTC?
Одной из ключевых обязанностей SEC является обеспечение соблюдения федерального законодательства о ценных бумагах. Поэтому ее анализ обычно сосредоточен на том, связаны ли актив или схема сделки с размещением ценных бумаг, сделкой с ценными бумагами или инвестиционным контрактом. В отношении цифровых ценных бумаг основным вопросом является определение того, соответствует ли актив определению ценной бумаги. В отношении других криптоактивов также необходимо оценить, создает ли процесс выпуска и продажи инвестиционный контракт в соответствии с законодательством о ценных бумагах. Объектом регулирования может быть не только сам актив, но и такие виды деятельности, как выпуск, продажа и посреднические услуги.
CFTC регулирует товарные рынки и связанные с ними рынки деривативов в соответствии с Законом о товарных биржах. Тот факт, что криптоактив не является ценной бумагой, не означает, что он полностью находится вне финансового регулирования. Он все еще может иметь признаки товара, быть связанным со сделками с деривативами, торговлей с кредитным плечом или другой деятельностью, регулируемой CFTC. Разъяснение, выпущенное SEC и CFTC в 2026 году, отражает скоординированный подход к регулированию. CFTC заявила, что будет применять положения Закона о товарных биржах согласованно с интерпретацией SEC, и отметила, что отдельные криптоактивы, не являющиеся ценными бумагами, могут соответствовать определению товара в соответствии с этим Законом.
Следовательно, участникам рынка не следует рассматривать соотношение регулирования SEC и CFTC как простой выбор между двумя взаимоисключающими вариантами. Правовой анализ признаков ценных бумаг и товаров не находится полностью в одной плоскости, а конкретные виды деятельности могут влечь различные регуляторные требования. В частности, в контексте деривативов, торговли с кредитным плечом, токенизированных ценных бумаг и трансграничных сделок необходимо отдельно определять классификацию самого актива и регуляторные границы, применимые к торговой деятельности.
Что система классификации токенов означает для торговых платформ и инвесторов?
Для торговых платформ система классификации токенов помогает создать более системный процесс оценки активов. При оценке актива платформе необходимо учитывать не только техническую безопасность, ликвидность и рыночный спрос, но и эмитента токена, фактическую функциональность, права держателей, раскрытие информации и связанные схемы сделок. Для различных категорий активов могут потребоваться разные раскрытия рисков, подходы к оценке листинга и методы постоянного мониторинга. В частности, цифровые ценные бумаги не следует рассматривать так же, как обычные утилитарные токены сети, только на основании торгового интерфейса или наименования токена.
Для инвесторов система классификации предоставляет более структурированный метод исследования. Перед покупкой токена инвесторы могут сначала определить, представляет ли он доступ к сети, цифровой контент, платежную функциональность или финансовый интерес. Затем они могут оценить, зависит ли стоимость токена от работы самой сети или от постоянных усилий эмитента либо команды проекта. Наконец, они могут проверить, имеют ли держатели права на погашение, дивиденды, голосование, распределение прибыли или другие права. Такой анализ надежнее, чем опора исключительно на такие обозначения, как «токен управления», «утилитарный токен» или «токен экосистемы», используемые при продвижении проекта.
Торговые платформы, такие как Gate, предоставляют пользователям доступ к торговле и информации на рынке криптоактивов. Однако возможность просматривать актив или торговать им на платформе не представляет собой регуляторное определение его правового статуса. При совершении спотовых сделок на Gate или изучении других продуктов с цифровыми активами пользователям следует самостоятельно оценивать риски на основе описания актива, правил торговли и требований, действующих в применимой к ним юрисдикции. В отношении продуктов, связанных с токенизацией традиционных финансовых активов, пользователям также следует различать базовый актив, структуру токенизации, права держателей и торговые механизмы платформы. Токенизированную сделку не следует считать эквивалентной владению базовой ценной бумагой.
Часто задаваемые вопросы
Какие категории криптоактивов включает система классификации токенов SEC/CFTC?
Разъяснение SEC от 2026 года разделяет криптоактивы на пять категорий: цифровые товары, цифровые предметы коллекционирования, цифровые инструменты, стейблкоины и цифровые ценные бумаги. Эти категории анализируются преимущественно на основе характеристик, назначения и функциональности активов. Они не означают, что каждому токену можно навсегда присвоить категорию только на основании его названия.
Являются ли цифровые товары полностью нерегулируемыми?
Нет. Цифровые товары, как правило, сами по себе не являются ценными бумагами, однако связанные с ними сделки все равно могут подпадать под действие других законов и нормативных требований. Например, сделки с товарными деривативами, торговля с кредитным плечом или другие регулируемые виды деятельности могут по-прежнему входить в сферу регулирования CFTC.
Может ли токен, не являющийся ценной бумагой, подпадать под действие законодательства о ценных бумагах?
Да. Тот факт, что сам токен не является ценной бумагой, не означает, что схема выпуска или продажи с его участием не может включать инвестиционный контракт. Анализ по-прежнему требует учета таких факторов, как вложение денежных средств, общее предприятие, ожидание прибыли и существенные управленческие усилия других лиц.
Применяется ли тест Хоуи ко всем криптоактивам?
Тест Хоуи является важным правовым стандартом для анализа инвестиционных контрактов в США, однако он не является контрольным списком, который можно использовать для прямого присвоения статуса каждому токену. Наличие инвестиционного контракта необходимо определять на основе конкретной схемы сделки и соответствующих фактов.
Означает ли листинг токена на торговой платформе, что регулятор одобрил его классификацию?
Нет. Предоставление торговой площадки платформой и определение регулятором правовой классификации являются разными вопросами. Пользователям по-прежнему следует самостоятельно изучать характеристики актива, схемы выпуска, права держателей и применимые правовые требования.