RWA (активы реального мира) — это категория активов, при которой токены на блокчейне представляют, удерживают и передают экономические права на реальные финансовые активы, такие как государственные облигации, фонды денежного рынка, частный кредит и недвижимость. По мере того как токенизация активов постепенно выходит за рамки выпуска и хранения и распространяется на финансирование под залог, интеграция ончейн-гособлигаций с протоколами DeFi-кредитования становится важным направлением развития институционального рынка цифровых активов. Токенизированные активы могут служить не только инвестиционными инструментами, приносящими доход, но и потенциальной основой для ончейн-финансирования, управления маржой и распределения ликвидности.
Традиционное DeFi-кредитование в основном сосредоточено на криптоактивах, таких как ETH, BTC и стейблкоины, а процентные ставки по займам обычно динамически корректируются в зависимости от использования пула. Эта модель отвечает гибким потребностям крипторынков в финансировании. Однако для учреждений, владеющих государственными облигациями, фондами денежного рынка или продуктами частного кредитования, неопределенные расходы на финансирование могут не соответствовать относительно стабильной структуре доходности базовых активов. Если ставки по займам растут или условия финансирования не совпадают с циклами погашения активов, заемщики могут столкнуться с давлением на денежные потоки, даже если по базовым активам не произошло кредитного дефолта.
По мере расширения использования ончейн-гособлигаций, токенизированных фондов денежного рынка и продуктов частного кредитования рынок RWA выходит за пределы токенизации активов в сферу финансирования под залог и институционального кредитования. Поэтому кредитование с фиксированной ставкой и фиксированным сроком постепенно становится важной инфраструктурой, соединяющей RWA и DeFi. Его развитие связано не только с управлением стоимостью финансирования, но и с оценкой залога, погашением активов, ликвидностью при ликвидации и внесудебным правовым принуждением.
Основные выводы
-
Кредитование с фиксированной ставкой позволяет сделать расходы на финансирование RWA более предсказуемыми. По сравнению с плавающими ставками, которые меняются в зависимости от использования пула, фиксированные ставки помогают учреждениям заранее зафиксировать стоимость финансирования и лучше согласовать ее со структурой доходности и периодами удержания базовых активов.
-
Ончейн-гособлигации развиваются из активов, приносящих доход, в залог для финансирования. Допущенные инвесторы могут использовать токенизированные государственные облигации или паи фондов денежного рынка в качестве залога для заимствования стейблкоинов и получения ликвидности без немедленной продажи активов.
-
Согласование процентных ставок и сроков погашения — важный вопрос на рынке кредитования RWA. Когда доходность залога остается относительно стабильной, а расходы на финансирование постоянно меняются, заемщики могут столкнуться с сокращением процентного спреда, давлением на денежные потоки и риском рефинансирования.
-
Morpho и Aave Horizon развивают кредитование под залог RWA. Протоколы различаются по структуре рынков, изоляции рисков, институциональному доступу и управлению залогом, однако поддержка залога RWA не означает предоставление фиксированных процентных ставок.
-
Фиксированные ставки не могут устранить все риски при кредитовании RWA. Оценка активов, циклы погашения, ликвидность при ликвидации, безопасность смарт-контрактов и правовое принуждение остаются ключевыми факторами устойчивости ончейн-кредитования.
Почему RWA необходимо кредитование с фиксированной ставкой?
Основная причина, по которой RWA необходимо кредитование с фиксированной ставкой, заключается в том, что реальные финансовые активы обычно имеют относительно четко определенные структуру доходности и сроки удержания, тогда как стоимость заимствований в традиционном DeFi часто колеблется в зависимости от спроса и предложения финансирования на рынке. Например, в случае токенизированных казначейских облигаций США инвесторы могут владеть паями фонда, который инвестирует в краткосрочные казначейские облигации. На его доходность главным образом влияют ставки по казначейским облигациям, комиссии фонда и изменения в портфеле активов. В отличие от криптоактивов со значительной ценовой волатильностью, для этих продуктов обычно более важны стабильная доходность, сохранение капитала и управление денежными потоками. Поэтому предсказуемые расходы на финансирование важны для институциональных схем привлечения средств.
Учреждение, которому нужна ликвидность без продажи активов в казначейских облигациях, может предоставить в залог допущенные токенизированные паи фонда и занять стейблкоины, например USDC. Это позволяет сохранить экономическую экспозицию к базовым активам и использовать заемные средства для операционной деятельности, расчетов или иной инвестиционной активности. Однако при плавающей ставке расходы на заимствование могут увеличиваться по мере роста спроса на финансирование на рынках DeFi. Например, предположим, что ожидаемая годовая доходность токенизированного продукта на основе казначейских облигаций составляет 4,5%, а учреждение первоначально занимает стейблкоины под 3,5%. Разница между ставками составляет положительный спред в 1 процентный пункт. Если ставка по займу вырастет до 7%, расходы на финансирование превысят доходность базового актива, что может превратить стратегию с положительным спредом в стратегию с отрицательным спредом.
Кредитование с фиксированной ставкой может смягчить эту проблему. Устанавливая процентную ставку, срок и условия погашения в начале финансирования, заемщики могут оценивать расходы на привлечение средств на весь период финансирования и планировать денежные потоки на основе доходности базового актива. Для учреждений, которым необходимо продолжать удерживать облигации или паи фондов, такая определенность помогает снизить влияние колебаний процентных ставок на операционные бюджеты и управление активами и обязательствами. Поэтому основная ценность кредитования с фиксированной ставкой заключается не в получении более высокой доходности, а в снижении неопределенности расходов на финансирование и лучшей адаптации ончейн-кредитования к управлению реальными финансовыми активами.
В чем разница между плавающими и фиксированными ставками в DeFi?
Плавающие ставки в DeFi обычно динамически корректируются в зависимости от использования пула. Когда в пуле доступно больше стейблкоинов для кредитования, а спрос на заимствования низкий, протоколы обычно поддерживают более низкие ставки, чтобы стимулировать заимствования. Когда спрос на займы растет, а объем доступных средств сокращается, ставки по займам повышаются, чтобы привлечь новые депозиты и сдержать чрезмерное заимствование. В таких кредитных протоколах, как Aave, кривые процентных ставок обычно имеют определенную точку перегиба по уровню использования. После превышения этого уровня стоимость заимствования может расти значительно быстрее. Этот механизм помогает протоколам динамически управлять ликвидностью, однако заемщикам приходится нести постоянно меняющиеся расходы на финансирование.
Кредитование с фиксированной ставкой заранее устанавливает расходы на финансирование, позволяя заемщикам точнее прогнозировать процентные расходы в течение согласованного по договору срока. Для инвесторов RWA, которым необходимо удерживать активы месяцами или даже годами, фиксированные ставки помогают снизить влияние изменений стоимости финансирования на прогнозы доходности. Ни одна из этих моделей не является изначально лучшей. Плавающие ставки больше подходят заемщикам, для которых важна гибкость финансирования, а фиксированные ставки — учреждениям, которым необходимо заранее планировать бюджеты финансирования и графики погашения.
| Параметр сравнения |
Кредитование с плавающей ставкой |
Кредитование с фиксированной ставкой |
| Определение ставки |
Динамически корректируется в зависимости от таких факторов, как использование пула |
Устанавливается в начале финансирования |
| Расходы на финансирование |
Меняются в зависимости от спроса и предложения финансирования на рынке |
Относительно стабильны в течение согласованного срока |
| Срок займа |
Обычно не имеет установленного срока |
Обычно имеет определенную дату погашения |
| Гибкость финансирования |
Относительно гибкое заимствование и погашение |
Может предусматривать ограничения на досрочное погашение или выход |
| Сценарии использования |
Криптотрейдинг, краткосрочные потребности в финансировании |
Финансирование под залог RWA, управление институциональными казначейскими средствами |
| Основные риски |
Рост процентных ставок, риск ликвидации |
Несоответствие сроков, риски ликвидности и кредитные риски |
Важно отметить, что фиксированные ставки и фиксированные сроки — не одно и то же. Фиксированная ставка описывает способ определения расходов на финансирование, тогда как фиксированный срок определяет дату погашения займа. Они могут использоваться вместе или по отдельности в разных продуктах. Кроме того, фиксированные ставки не устраняют волатильность цены залога или риск дефолта. Даже если расходы на финансирование зафиксированы, заемщику может потребоваться внести дополнительный залог или он может столкнуться с ликвидацией, если стоимость залога снизится, а соотношение займа к стоимости залога превысит лимиты протокола. Для RWA по-настоящему важно выбирать подходящую структуру процентной ставки и срока погашения с учетом доходности активов, периодов удержания и потребностей в денежных потоках.
Что такое ончейн-государственные облигации и почему они могут служить залогом по займам DeFi?
Ончейн-государственные облигации обычно представляют собой токенизированные структуры, в которых экономические права на казначейские облигации США или паи фондов, инвестирующих в государственные облигации, представлены токенами на блокчейне. Такие продукты обычно выпускают компании по управлению активами, управляющие фондами или специализированные эмитенты. Ончейн-токены представляют паи фонда или экономические права в рамках определенной правовой структуры. Это не означает, что Министерство финансов США напрямую выпускает эти токены в публичном блокчейне. Такие продукты, как BUIDL от BlackRock и OUSG от Ondo, используют токенизированные структуры, позволяющие допущенным инвесторам владеть правами, связанными с традиционными финансовыми активами, приносящими доход, через блокчейн.
В отличие от криптоактивов, изначально существующих в криптосреде, таких как ETH, стоимость токенизированных продуктов на основе казначейских облигаций обычно связана с базовыми ценными бумагами, стоимостью чистых активов фонда и накопленной доходностью. Для институциональных инвесторов эти активы могут не только приносить доход, но и потенциально служить залогом для финансирования, повышая эффективность капитала. Например, предположим, что учреждение владеет токенизированными паями фонда казначейских облигаций стоимостью $1 млн. Если кредитный протокол допускает финансирование при соотношении займа к стоимости залога (LTV) 70%, учреждение может занять до приблизительно $700 000 в стейблкоинах при соблюдении соответствующих условий. Это позволяет учреждению получить дополнительную ликвидность без немедленной продажи базовых активов, в то время как протокол или связанные с ним механизмы хранения управляют залогом.
Однако ончейн-государственные облигации не означают, что все права на активы могут свободно передаваться. Некоторые токенизированные фонды устанавливают ограничения на соответствие инвесторов требованиям, включение в список разрешенных адресов, сроки погашения и юрисдикцию. Даже если актив выпущен в публичном блокчейне, его передача и ликвидация могут по-прежнему регулироваться внесетевыми юридическими документами. Поэтому возможность использования ончейн-гособлигаций в качестве залога DeFi зависит не только от поддержки токенов смарт-контрактами, но и от того, разрешает ли эмитент использовать их в качестве залога, может ли протокол точно оценить их стоимость и имеют ли ликвидаторы право получать и реализовывать их. Это важное отличие финансирования под залог RWA от обычного кредитования под залог криптоактивов.
Как ончейн-государственные облигации могут интегрироваться с DeFi-кредитованием с фиксированной ставкой?
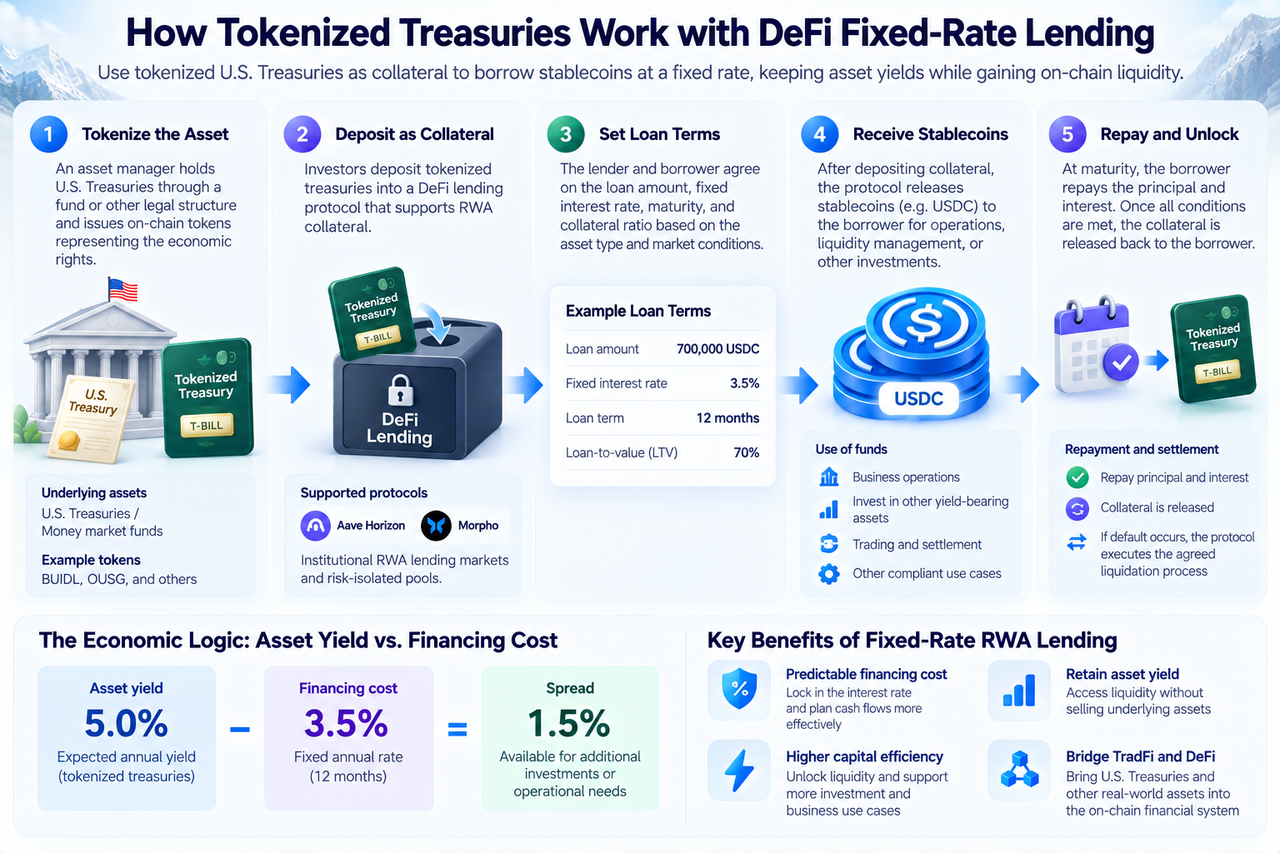
Суть объединения ончейн-гособлигаций с кредитованием с фиксированной ставкой заключается в том, чтобы реальные финансовые активы с относительно стабильной доходностью могли обеспечивать ончейн-финансирование с более четко определенными расходами и сроками. В этой модели токенизированные государственные облигации используются в качестве залога, кредитные протоколы DeFi управляют соотношением займа к стоимости залога, условиями финансирования и процессами погашения, а стейблкоины предоставляют заемные средства и расчетные инструменты. Процесс обычно начинается с токенизации активов: эмитент удерживает казначейские облигации США через фонд или другую юридическую структуру и выпускает соответствующие ончейн-токены для допущенных инвесторов. Документы выпуска и условия продукта определяют конкретные права, представленные токенами.
Когда инвестор запрашивает финансирование, кредитный протокол или компания по управлению рисками должны оценить юридические права по токену, ликвидность, источники ценообразования, цикл погашения и ограничения на передачу, чтобы определить возможность его использования в качестве залога. Затем заемщик и поставщик финансирования согласовывают сумму финансирования, фиксированную процентную ставку, срок займа, соотношение займа к стоимости залога и процедуры при дефолте. После блокировки или передачи на хранение подходящих токенов RWA в соответствии с условиями соглашения заемщик может получить USDC или другой согласованный стейблкоин. В дату погашения заемщик возвращает основную сумму и проценты, а затем получает залог обратно после выполнения всех договорных условий. Если заемщик не может погасить долг вовремя, протокол или соответствующий поставщик услуг действует в соответствии с согласованными процедурами дефолта.
Эта модель похожа на традиционное финансирование под залог ценных бумаг, однако блокчейн может обеспечить более прозрачный учет залога, программируемые расчеты средств и автоматизацию части процессов управления рисками. В то же время финансирование под залог ончейн-гособлигаций по-прежнему зависит от внесетевой финансовой инфраструктуры. Хранение казначейских облигаций, расчет стоимости чистых активов фонда, обработка погашений и юридическое взыскание, как правило, не могут осуществляться исключительно с помощью смарт-контрактов. Поэтому кредитование RWA с фиксированной ставкой не полностью заменяет традиционные финансы. Вместо этого оно использует блокчейн для повышения эффективности обращения финансовых активов и получения финансирования, позволяя традиционным активам, приносящим доход, участвовать в более гибком распределении ончейн-капитала.
Как кредитование RWA с фиксированной ставкой может повысить эффективность капитала за счет стратегий процентного спреда?
Процентный спред — важный показатель для понимания экономической ценности кредитования RWA с фиксированной ставкой. Учреждения, владеющие активами, приносящими доход, при принятии решений о финансировании обычно сравнивают доходность активов со стоимостью заимствования. Если ожидаемая доходность актива превышает расходы на финансирование, учреждение может повысить эффективность капитала за счет финансирования под залог. Если расходы на финансирование превышают доходность актива, может возникнуть отрицательный спред. Преимущество фиксированной ставки заключается в том, что заемщики могут заранее определить процентные расходы на согласованный срок, что позволяет точнее рассчитывать точки безубыточности и потребности в финансировании.
Предположим, что учреждение владеет токенизированными паями фонда казначейских облигаций стоимостью $1 млн с ожидаемой годовой доходностью 5% и занимает $700 000 в стейблкоинах по фиксированной годовой ставке 3,5%. При таких предположениях ожидаемый годовой доход от базовых активов составляет $50 000, процентные расходы по займу — $24 500, а разница — $25 500.
| Показатель |
Предполагаемое значение |
| Стоимость залога |
$1,000,000 |
| Ожидаемая годовая доходность актива |
5% |
| Сумма займа в стейблкоинах |
$700,000 |
| Фиксированная годовая ставка по займу |
3,50% |
| Ожидаемый доход от актива за один год |
$50,000 |
| Процентные расходы на финансирование за один год |
$24,500 |
| Доход от актива за вычетом процентов по финансированию |
$25,500 |
Эти цифры приведены исключительно для иллюстрации механизма финансирования и не отражают фактические рыночные ставки или инвестиционную доходность. Следует учитывать, что $25 500 — это лишь доходность залога за вычетом процентов по финансированию, а не конечная чистая прибыль стратегии с использованием заемных средств. Использование заемных $700 000, получение ими дополнительной доходности, а также любые связанные комиссии и возможные убытки должны рассчитываться отдельно.
Если учреждение использует занятые стейблкоины для покупки дополнительных активов, приносящих доход, а затем предоставляет эти новые активы в залог для получения дальнейшего финансирования, создается циклическая структура. Такая стратегия может увеличить экспозицию к активам, но также усиливает риск. Снижение стоимости чистых активов базовых активов, увеличение дисконтов к стоимости залога или невозможность рефинансирования в дату погашения могут вынудить учреждение досрочно продать активы для погашения долга. Даже если номинальная доходность активов превышает ставку финансирования, конечная прибыльность не гарантирована. Поэтому ценность фиксированных ставок главным образом заключается в повышении предсказуемости расходов на финансирование, а не в устранении риска кредитного плеча или создании безрисковых арбитражных возможностей.
Почему циклы погашения RWA влияют на ликвидации в DeFi?
Ключевая проблема финансирования под залог RWA заключается во временном разрыве между ончейн-транзакциями и внесетевыми расчетами по активам. Крупные криптоактивы, такие как ETH и BTC, обычно могут торговаться на рынках, работающих круглосуточно. Однако токенизированные государственные облигации, фонды денежного рынка и продукты частного кредитования могут быть привязаны к рабочим дням фондов, процедурам погашения активов и проверкам соответствия требованиям. Для погашения некоторых фондовых продуктов может потребоваться один или несколько рабочих дней, тогда как возврат средств по активам частного кредитования может занимать больше времени. В отличие от этого, кредитные протоколы DeFi обычно должны непрерывно отслеживать стоимость залога и быстро проводить ликвидацию, когда соотношение займа к стоимости залога превышает установленный порог.
Если залог состоит из ликвидных криптоактивов, ликвидаторы могут продать эти активы на ончейн-рынках и вернуть средства. Однако если залог представляет собой RWA с ограничениями на передачу или задержками погашения, ликвидаторы могут не иметь возможности немедленно получить соответствующие денежные средства. Это создает несоответствие ликвидности между немедленной ончейн-ликвидацией и отложенным внесетевым погашением. Даже при займе с фиксированной ставкой протокол все еще может столкнуться с риском безнадежной задолженности, если залог нельзя быстро продать или погасить. Таким образом, финансирование с фиксированным сроком может помочь заемщикам планировать погашение, но не способно самостоятельно решить вопросы реализации залога.
Чтобы снизить эти риски, рынкам кредитования RWA обычно необходимы более консервативные соотношения займа к стоимости залога, профессиональные ликвидаторы, буферы ликвидности и механизмы погашения, согласованные с эмитентами активов. Для токенизированных активов с ограничениями списка разрешенных адресов ликвидаторы также должны иметь законное право получать и удерживать токены. Кроме того, протоколы должны учитывать оценку активов, рыночные дисконты и трансграничное правовое принуждение в экстремальных условиях. Поэтому управление рисками при кредитовании под залог RWA не может опираться только на ончейн-ценовые оракулы и автоматическую ликвидацию. Необходимо также учитывать правила торговли и юридические ограничения, применимые к реальным активам.
Как Morpho развивает кредитование под залог RWA и рынки фиксированных ставок?
Morpho — это кредитная инфраструктура в экосистеме Ethereum. Одна из ее важных особенностей — возможность создавать рынки кредитования с независимыми параметрами риска. В традиционной модели общего пула к различным залоговым активам может применяться единая система управления рисками. Изолированная рыночная структура Morpho, напротив, позволяет настраивать соотношения займа к стоимости залога, ценовые оракулы, параметры ликвидации и модели процентных ставок для конкретного залога. Такое решение особенно важно для RWA, поскольку токенизированные государственные облигации, фонды денежного рынка и продукты частного кредитования имеют разные кредитные риски, циклы погашения и рыночную ликвидность. Применение одинаковых соотношений займа к стоимости залога и правил ликвидации может неточно отражать характеристики рисков каждой категории активов.
Через изолированные рынки профессиональные управляющие рисками могут разрабатывать условия финансирования с учетом характеристик разных активов, предоставляя более индивидуальную поддержку кредитования под залог для соответствующих требованиям RWA. Однако изолированные рынки и фиксированные ставки — два разных понятия. Архитектура изолированных рынков Morpho обеспечивает изоляцию рисков и настройку параметров, но рынки кредитования, использующие эту архитектуру, не обязательно предлагают фиксированные ставки. На некоторых рынках расходы на заимствование по-прежнему динамически корректируются в зависимости от использования финансирования. Для институционального финансирования RWA механизмы с фиксированной ставкой и фиксированным сроком могут дополнительно сочетаться со структурой изолированных рынков, позволяя заемщикам управлять расходами на финансирование с учетом доходности активов и периодов удержания.
В долгосрочной перспективе ценность модульной кредитной инфраструктуры, такой как Morpho, заключается в том, что разные виды залога и потребности в финансировании могут использовать дифференцированные решения, а не требовать от всех заемщиков принятия одинаковых правил пула. Ее фактическое развитие по-прежнему зависит от ликвидности стейблкоинов, качества управления рисками, возможности реализации залога и готовности поставщиков финансирования участвовать в соответствующих рынках. Если в будущем больше токенизированных государственных облигаций и институциональных кредитных продуктов получат надежную поддержку оценки и ликвидации, изолированные рынки кредитования могут стать важной частью финансирования RWA.
Как Aave Horizon соединяет институциональные RWA с кредитованием DeFi?
Aave Horizon — это рынок кредитования, разработанный для потребностей институционального финансирования под залог RWA. Его цель — позволить допущенным участникам использовать токенизированные государственные облигации, фонды денежного рынка и другие соответствующие требованиям реальные активы в качестве залога для получения ликвидности в стейблкоинах. Основная ценность этой модели заключается в соединении активов учреждений, приносящих доход, с ончейн-рынками кредитования. В традиционных финансах учреждения могут получать средства через финансирование под залог ценных бумаг, однако этот процесс обычно включает множество посредников, схемы хранения и расчетные системы. Токенизация RWA может перенести часть учета прав на активы и залога в блокчейн, упрощая для кредитных протоколов определение статуса залога и управление заимствованием по заранее установленным правилам.
Однако институциональное кредитование RWA существенно отличается от обычных рынков DeFi. Некоторые токенизированные фонды ограничивают соответствие инвесторов требованиям, поэтому кредитные протоколы должны учитывать KYC, списки разрешенных адресов и разрешения на передачу активов. В то же время оценка и погашение базовых активов могут не происходить в реальном времени, что требует от протоколов создания надежных источников ценообразования и механизмов ликвидации. Учреждения также обычно уделяют больше внимания стоимости привлечения средств, условиям финансирования, рисковой экспозиции и юридической ответственности. Поэтому ончейн-продукты кредитования должны быть совместимы с традиционными практиками управления активами и обязательствами.
Важно, что возможность Aave Horizon поддерживать кредитование под залог RWA не означает, что все его механизмы финансирования используют фиксированные ставки. Приемлемость RWA в качестве залога и финансирование с фиксированной ставкой — это два отдельных параметра продукта. Рынок может поддерживать ончейн-государственные облигации в качестве залога, продолжая использовать плавающие ставки по займам. Поэтому при выборе таких продуктов учреждения должны отдельно подтверждать приемлемость залога, механизм ставки по займу, условия займа, правила ликвидации и требования соответствия. Не следует предполагать, что продукт предлагает фиксированные ставки только потому, что он относится к рынку RWA.
В чем разница между Morpho и Aave Horizon?
Morpho и Aave Horizon оба способствуют развитию кредитования под залог RWA, однако их позиционирование продуктов и рыночные структуры различаются. Morpho больше ориентирован на модульный дизайн рынков, позволяя профессиональным участникам создавать рынки кредитования с независимыми параметрами для разных залоговых активов. Это подходит для категорий активов, требующих дифференцированного управления рисками. Aave Horizon более конкретно сосредоточен на институциональном финансировании под залог RWA, уделяя особое внимание доступу соответствующих требованиям реальных активов к ончейн-рынкам кредитования в стейблкоинах с учетом институциональных требований к участникам и передаче активов.
| Параметр сравнения |
Morpho |
Aave Horizon |
| Основное позиционирование |
Модульная кредитная инфраструктура |
Рынок кредитования для институциональных RWA |
| Структура рынка |
Изолированные рынки кредитования |
Рынок, предназначенный для финансирования под залог RWA |
| Управление залогом |
Настраиваемые параметры риска для разных активов |
Фокус на соответствующих требованиям токенизированных реальных активах |
| Основные пользователи |
Пользователи DeFi, учреждения и профессиональные управляющие рисками |
Институциональные заемщики и связанные с ними участники рынка |
| Механизм процентной ставки |
Зависит от дизайна конкретного рынка |
Зависит от правил конкретного рынка кредитования |
| Основные преимущества |
Гибкая настройка, изоляция рисков |
Доступ к RWA, сценарии институционального финансирования |
| Основные сложности |
Фрагментированная рыночная ликвидность, управление параметрами |
Соответствие активов требованиям, оценка и внесетевая ликвидация |
Эти решения не являются простыми заменителями друг друга. Структура изолированных рынков Morpho может поддерживать несколько типов активов и моделей финансирования, тогда как Aave Horizon демонстрирует, как протоколы DeFi разрабатывают продукты для институциональных потребностей RWA. Для заемщиков выбор протокола зависит не только от бренда или размера рынка. Более важны такие факторы, как поддержка конкретного залога, приемлемость стоимости заимствования и возможность беспрепятственной ликвидации или погашения в условиях рыночного стресса. По мере развития рынка RWA модульное кредитование и специализированные институциональные рынки могут продолжать сосуществовать, обслуживая разные виды потребностей в финансировании.
С какими рисками сталкивается кредитование RWA с фиксированной ставкой?
Фиксированные ставки могут снизить неопределенность расходов на финансирование, но не могут устранить другие риски кредитования RWA. Первый из них — кредитный риск. Качество базовых активов значительно различается между RWA: казначейские облигации США, фонды денежного рынка и частный кредит имеют разные источники риска. Их нельзя считать одинаково надежным залогом только потому, что все они существуют в токенизированной форме. Второй риск — риск ликвидности. Некоторые продукты RWA имеют ограниченный объем торгов на вторичном рынке, а погашение может зависеть от временных ограничений и соответствия требованиям. Когда кредитному протоколу необходимо быстро реализовать залог, фактическая цена продажи может оказаться ниже его учтенной стоимости чистых активов.
Риск оценки также требует внимания. Стоимость чистых активов некоторых реальных финансовых активов не обновляется в реальном времени. Если ончейн-ценовые оракулы используют данные оценки с задержкой, протокол может не выявить изменения стоимости залога своевременно. Кроме того, кредитные протоколы, токен-контракты, ценовые оракулы и другая связанная инфраструктура могут содержать уязвимости смарт-контрактов или сталкиваться с операционными сбоями, что влияет на безопасность залога и расчеты средств. Для продуктов, зависящих от внесетевых управляющих активами, операционные проблемы у кастодианов, управляющих фондами или связанных поставщиков услуг могут дополнительно повлиять на возможность погашения активов.
Кроме того, несоответствие сроков и юридический риск являются ключевыми факторами, которые учреждениям необходимо оценивать. Даже при фиксированной ставке по займу заемщик может не суметь погасить его вовремя, если срок займа наступает до того, как базовые активы могут быть погашены. Права держателей токенов на базовые активы, процедуры взыскания после дефолта и право ликвидаторов удерживать активы зависят от юридической структуры конкретного продукта. Циклическое и заемное финансирование может усилить эти риски. Когда активы одного типа многократно предоставляются в залог, изменения рыночных цен или снижение ликвидности могут вызвать каскадные ликвидации. Поэтому оценка кредитования RWA с фиксированной ставкой требует не только сравнения доходности активов со ставками заимствования. Она также требует комплексного анализа соотношений займа к стоимости залога, условий финансирования, возможностей погашения и механизмов выхода в экстремальных рыночных условиях.
Как кредитование с фиксированной ставкой повлияет на будущее RWA и DeFi?
Развитие RWA выводит DeFi за пределы кредитования под залог криптоактивов в сторону более диверсифицированного рынка финансового залога. На раннем этапе кредитование DeFi в основном опиралось на ETH, BTC и стейблкоины, а спрос на финансирование был тесно связан с торговой активностью на рынке криптоактивов. По мере токенизации государственных облигаций, фондов денежного рынка и частного кредита ончейн-рынки кредитования получают доступ к реальным финансовым активам с разными источниками доходности и структурами сроков погашения. Однако токенизация активов — лишь первый шаг. Если ончейн-государственные облигации можно только удерживать и нельзя эффективно использовать для финансирования под залог, управления ликвидностью или маржинальных операций, их эффективность капитала остается ограниченной.
Кредитование с фиксированной ставкой может обеспечить более предсказуемые условия финансирования для этих активов, позволяя ончейн-кредитованию постепенно адаптироваться к потребностям институционального управления активами и обязательствами. В будущем больше токенизированных государственных облигаций и фондовых продуктов могут получить поддержку кредитных протоколов, расширяя перечень приемлемого залога. По мере укрепления сотрудничества между эмитентами активов, кастодианами и кредитными протоколами применение финансирования RWA может выйти за пределы небольшого числа специализированных рынков и распространиться на более широкий спектр институциональных сценариев. Одновременно продукты с фиксированной ставкой и фиксированным сроком могут получить дальнейшее развитие, позволяя учреждениям планировать финансирование на основе денежных потоков активов и периодов удержания, а не полностью полагаться на стоимость заимствования, колеблющуюся в зависимости от использования пула.
Еще одно важное направление — интеграция ончейн- и внесетевой инфраструктуры ликвидности. Механизмы мгновенного погашения, профессиональные ликвидаторы, соответствующие требованиям сети передачи активов и надежные сервисы оценки станут важными условиями масштабирования кредитования RWA. Однако зрелость рынка RWA не следует измерять только совокупной стоимостью токенизированных активов. Фактический спрос на заимствования, расходы на финансирование, убытки от дефолтов, эффективность оборота залога и доходность с поправкой на риск также определяют, может ли рынок развиваться устойчиво. Только когда ончейн-финансирование обеспечивает ощутимую ценность с точки зрения эффективности, затрат и контроля рисков, кредитование с фиксированной ставкой может стать долгосрочной инфраструктурой, соединяющей традиционные финансы и DeFi.
Итоги
RWA необходимо кредитование с фиксированной ставкой не потому, что модели с плавающей ставкой не могут функционировать, а потому, что реальные активы имеют иные характеристики доходности, сроков погашения и ликвидности по сравнению с криптоактивами, изначально существующими в криптосреде. Ончейн-государственные облигации, фонды денежного рынка и частный кредит обычно имеют относительно четко определенные структуры доходности, однако их погашение и расчеты могут занимать несколько рабочих дней. В то же время ставки финансирования в традиционных пулах кредитования DeFi могут быстро меняться в зависимости от использования средств, потенциально подвергая учреждения риску роста расходов на финансирование и несоответствия сроков активов и обязательств.
Кредитование с фиксированной ставкой и фиксированным сроком может помочь учреждениям заранее определить расходы на финансирование и лучше согласовать сроки займов с периодами удержания залога. Такие протоколы, как Morpho и Aave Horizon, развивают кредитование под залог RWA, однако продукты различаются по структуре рынков, институциональному доступу и механизмам процентных ставок. Поддержка залога RWA не означает автоматического предоставления фиксированных ставок.
В долгосрочной перспективе интеграция RWA и DeFi может помочь ончейн-финансам выйти за рамки торговли криптоактивами под залог и стать комплексным рынком финансирования, поддерживающим государственные облигации, фонды и институциональный кредит. Однако фиксированные ставки не могут устранить кредитные риски, риски ликвидности или риски ликвидации. По-настоящему зрелому рынку кредитования RWA по-прежнему необходимы надежная оценка активов, ликвидация в соответствии с требованиями, стабильные источники финансирования и надежная система внесетевого правового принуждения.
Часто задаваемые вопросы
Почему RWA необходимо кредитование с фиксированной ставкой?
Поскольку многие RWA имеют относительно четко определенные структуры доходности и сроки удержания, фиксированные ставки помогают заемщикам заранее определять расходы на финансирование, снижать неопределенность, связанную с ростом плавающих ставок, и лучше согласовывать схемы финансирования с денежными потоками активов.
Могут ли ончейн-государственные облигации служить залогом в DeFi?
Да, однако это зависит от юридической структуры токенизированного продукта, ограничений на передачу, методов о