29 октября 2026 года кошелек, управляемый Binance, подвергся крупной краже цифровых активов, в результате которой были затронуты активы примерно на $6,3 млрд. После инцидента несколько эмитентов стейблкоинов, торговых платформ и других участников отрасли приняли меры по замораживанию средств, перехвату переводов и отслеживанию активов в блокчейне. 18 ноября Суды глобального рынка Абу-Даби (ADGM Courts) также выдали постановления о замораживании и возврате активов, обязав отдельные организации сохранять ограничения и содействовать последующим судебным разбирательствам. Этот инцидент привлек широкое внимание к взаимосвязи между техническим контролем в блокчейне и традиционной судебной властью.
Если организация технически способна заморозить средства, получает ли она право определять их владельца? Как следует обеспечивать баланс между защитой активов, правами пользователей и надлежащей правовой процедурой, если эмитент принимает экстренные меры до вынесения судом официального решения? В этой статье рассматриваются различные роли технического принуждения и судебного разбирательства в управлении безопасностью цифровых активов. Основное внимание уделяется механизмам замораживания стейблкоинов, полномочиям торговых платформ по хранению активов, судебным постановлениям, трансграничному исполнению и процедурам возврата активов.
Основные выводы
-
Транзакции в блокчейне сложно отменить, однако это не означает, что все активы в блокчейне невозможно заморозить. Некоторые контракты стейблкоинов поддерживают ограничение адресов, а торговые платформы могут контролировать активы на кастодиальных счетах.
-
После крупной кражи криптоактивов 29 октября 2026 года сообщалось о замораживании или перехвате связанных с ней активов примерно на $2,85 млрд. Это не означает, что активы были возвращены или взысканы в судебном порядке.
-
Эмитенты стейблкоинов могут вводить ограничения на основании применимого законодательства, судебных постановлений или специальных экстренных политик безопасности. Однако техническая заморозка сама по себе не является окончательным решением о праве собственности на активы.
-
Суды могут устанавливать правовые ограничения посредством постановлений о замораживании, обеспечительных мер в отношении активов, распоряжений о раскрытии информации и процедур возврата. Однако возможность прямого воздействия судебного постановления на активы в блокчейне по-прежнему зависит от доступных технических и правовых механизмов исполнения.
-
Степень вмешательства различается в зависимости от цифрового актива. К USDC, USDT, BTC, ETH и балансам на кастодиальных счетах нельзя применять одинаковую логику замораживания.
-
Более устойчивый подход к управлению предполагает четкое разграничение полномочий, стандартов доказывания, требований к прозрачности и средств правовой защиты между экстренным реагированием и судебными процедурами.
Почему активы в блокчейне также можно заморозить в экстренной ситуации?
Неизменяемость блокчейна прежде всего означает, что подтвержденные записи о транзакциях обычно не могут быть произвольно изменены одним участником. Однако необратимость записей о транзакциях с активами не означает, что последующие переводы этих активов полностью не ограничены. Разные цифровые активы используют различные механизмы выпуска и функционирования, поэтому их структуры контроля могут существенно отличаться.
В случае некоторых стейблкоинов с централизованным выпуском токены функционируют через смарт-контракты, а эмитенты могут управлять отдельными разрешениями в соответствии с архитектурой контракта и применимыми правилами. После внесения адреса в черный список связанные с ним токены могут перестать быть доступными для перевода на этот адрес или с него. Завершенные ранее переводы при этом не исчезают, однако возможность адреса совершать последующие операции с конкретным токеном может быть ограничена.
Другая ситуация связана с централизованными торговыми платформами. Цифровыми активами на счете пользователя платформы обычно управляет сама платформа через кастодиальные кошельки и внутренние учетные системы. Если счет связан с кражей, мошенничеством или иным риском, платформа может ограничить вывод средств или торговлю в соответствии с применимым законодательством и правилами обслуживания. В таком случае платформа контролирует возможность операций с активами в своей кастодиальной системе, а не напрямую изменяет правила консенсуса публичного блокчейна.
Кроме того, некоторые протоколы смарт-контрактов содержат функции экстренной приостановки, которые ограничивают отдельные операции контракта при обнаружении уязвимостей или аномальных транзакций. Эти механизмы отличаются от черных списков стейблкоинов и не равнозначны замораживанию всей сети блокчейна.
Поэтому, чтобы определить, можно ли заморозить актив в блокчейне, сначала необходимо ответить на три вопроса: кто выпустил актив, кто в настоящее время его контролирует и может ли соответствующий смарт-контракт или кастодиальная система ограничить переводы актива.
Что показала крупная кража криптоактивов в 2026 году?
29 октября 2026 года кошелек, управляемый Binance, подвергся крупной краже цифровых активов, в результате которой были затронуты активы примерно на $6,3 млрд. После инцидента соответствующие организации отслеживали движение средств с помощью анализа данных в блокчейне и взаимодействовали с эмитентами стейблкоинов, торговыми платформами и правоохранительными органами, чтобы предотвратить дальнейшее перемещение украденных активов.
К середине ноября сообщалось о замораживании или перехвате связанных активов примерно на $2,85 млрд. Необходимо различать замораживание активов, перехват средств и окончательное возвращение. Замораживание означает, что переводы соответствующих активов ограничены. Перехват может включать меры контроля на различных платформах или счетах. Окончательное возвращение обычно также требует установления законного владельца и завершения процедуры возврата активов. Разные методики отчетности могут пересекаться, поэтому суммы замороженных, изъятых и возвращенных активов нельзя просто складывать.
18 ноября ADGM Courts выдали связанные с инцидентом судебные постановления в отношении 18 криптокомпаний, включая Circle и World Liberty Financial. Соответствующие организации были обязаны продолжать поддерживать ограничения на затронутые активы. В ходе разбирательства им также запрещалось без разрешения предоставлять соответствующие токены в кредит, обменивать их или объединять с другими активами. Суд прямо указал, что компании, упомянутые в постановлениях, не обвиняются в неправомерных действиях.
Важно отметить, что некоторые технические меры по замораживанию были введены до выдачи судебных постановлений. Эмитенты стейблкоинов и другие участники отрасли могут быстро вводить ограничения в пределах своих полномочий и политик, тогда как официальные судебные процедуры регулируют дальнейшее замораживание, раскрытие доказательств и возврат активов.
Этот процесс отражает важную тенденцию в управлении безопасностью цифровых активов: технические меры контроля могут помочь организациям быстро реагировать на риск дальнейшего перевода средств, однако вопрос о том, должны ли активы оставаться замороженными, кто имеет законные права на них и как их следует вернуть, по-прежнему требует надлежащих правовых оснований и процедурной поддержки.
Почему эмитенты стейблкоинов могут замораживать средства в блокчейне?
Возможность эмитентов стейблкоинов замораживать активы обычно основана на смарт-контрактах выпускаемых ими токенов и связанных с ними административных разрешениях. Для стейблкоинов с механизмами черного списка эмитенты могут использовать авторизованные аккаунты для вызова специальных функций контракта, ограничивающих переводы между целевым адресом и токеном.
USDC является одним из стейблкоинов с четко определенным механизмом ограничения адресов. Политики Circle предусматривают, что при определенных юридических, регуляторных условиях и условиях безопасности компания может ограничить возможность адреса отправлять или получать USDC. Эти ограничения не отменяют уже завершенные транзакции в блокчейне. Вместо этого они влияют на возможность адреса использовать USDC в дальнейшем. После снятия правовых ограничений или устранения рисков безопасности Circle может оценить возможность отмены ограничений в соответствии со своими политиками.
USDT также имеет механизмы замораживания, связанные с защитой активов эмитента. Tether может ограничивать отдельные адреса в некоторых поддерживаемых сетях и контрактах, однако техническая реализация может различаться между блокчейнами. Поэтому не следует считать, что все активы, называемые стейблкоинами, обладают одинаковыми возможностями замораживания.
Возможность эмитента стейблкоина замораживать определенные токены не означает, что он полностью контролирует кошелек пользователя. Например, адрес может хранить USDC, ETH и другие токены. Даже если USDC на этом адресе ограничены, эмитент обычно не может напрямую заморозить нативный ETH на этом адресе, используя только разрешения своего контракта USDC.
Это означает, что технический контроль эмитента стейблкоина имеет четко определенные границы. Эмитент может влиять на выпускаемые и управляемые им токены, но не получает вследствие этого общего контроля над всеми активами в блокчейне.
В чем принципиальное различие между технической заморозкой и судебным решением?
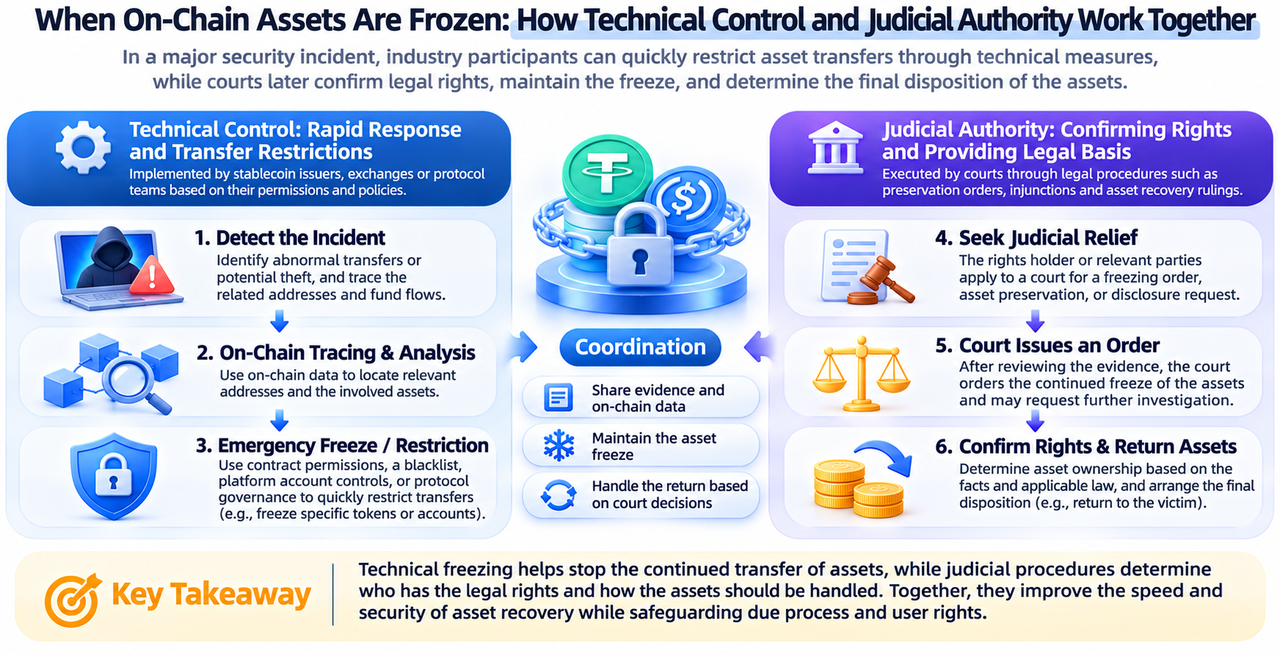
Главное различие между технической заморозкой и судебным решением заключается в том, что они отвечают на разные вопросы. Техническая заморозка прежде всего определяет, можно ли предотвратить дальнейшие переводы активов. Судебное разбирательство должно установить, обоснованно ли ограничение активов с правовой точки зрения, кто обладает соответствующими правами и как в конечном итоге следует распорядиться активами.
Например, если эмитент стейблкоина обнаруживает, что адрес может быть связан с крупной кражей, он может оценить необходимость введения экстренных ограничений в соответствии с применимым законодательством, условиями обслуживания и политиками безопасности. Поскольку средства в блокчейне могут быстро перемещаться между несколькими адресами, техническая заморозка имеет очевидную ценность с точки зрения оперативности. Если бы меры можно было принять только после полного завершения судебного разбирательства, активы могли бы уже переместиться на другие счета или в другие сети.
Однако техническая возможность не наделяет эмитента полномочием самостоятельно принимать окончательное решение о праве собственности на активы. Средства на адресе могут иметь сложную историю, а активы могли неоднократно переводиться. Даже если анализ данных в блокчейне указывает на связь с инцидентом, контекст транзакций, фактический контролирующий субъект и соответствующие правовые права требуют дополнительной оценки.
Судебные процедуры обеспечивают институциональную основу для продолжения замораживания и возврата активов путем исследования доказательств, заслушивания позиций сторон, применения закона и вынесения судебных постановлений. Суды могут обязать соответствующие организации раскрыть информацию, сохранить активы или предпринять конкретные действия. Однако вопрос о признании и исполнении судебного постановления в конкретной юрисдикции также требует учета местного законодательства и фактического контроля, которым располагают соответствующие организации.
| Критерий сравнения |
Техническая заморозка |
Судебное решение |
| Основная цель |
Быстро ограничить переводы активов |
Установить юридическую ответственность и права |
| Исполняющие стороны |
Эмитенты, кастодиальные платформы, администраторы протоколов и другие стороны |
Суды и юридически уполномоченные организации |
| Основное основание |
Разрешения контрактов, правила обслуживания, применимое законодательство и политики безопасности |
Нормы права, доказательства и судебные процедуры |
| Скорость реагирования |
В некоторых обстоятельствах может быть реализована относительно быстро |
Зависит от судебных процедур и механизмов экстренной правовой защиты |
| Основные ограничения |
Объем полномочий, точность идентификации и риск ошибочной заморозки |
Юрисдикция, стандарты доказывания и возможности исполнения |
| Последующие действия |
Сохранение или снятие технических ограничений |
Решение о дальнейшем обеспечении, возврате и других средствах защиты |
Эти механизмы не обязательно противоречат друг другу. Более подходящая институциональная модель заключается в соединении экстренных технических мер с судебными процедурами, чтобы средства можно было оперативно защитить без замены необходимой проверки прав техническим контролем.
Почему судебные постановления по-прежнему важны для возврата цифровых активов?
Даже если активы были технически заморожены, для дальнейших действий все равно может потребоваться судебное постановление. Причина в том, что заморозка лишь ограничивает движение средств, но не решает автоматически вопросы собственности, определения убытков или законного возврата.
Для эмитентов стейблкоинов повторный выпуск замороженных токенов для конкретной стороны или принятие иных мер, изменяющих правовой статус активов, обычно связано со значительными юридическими рисками. Эмитенты должны подтвердить, имеет ли запрашивающая сторона законные права на активы и соответствует ли предлагаемое действие применимому законодательству и собственным условиям обслуживания. Если бы эмитент передавал активы исключительно по запросу частной организации, это могло бы привести к ошибочному возврату, спорам о правах третьих лиц или трансграничной юридической ответственности.
Соответствующие постановления ADGM Courts, выданные в ноябре 2026 года, демонстрируют роль судебных процедур в возврате цифровых активов. Помимо ограничения дальнейшего движения активов, правовые меры создали процессуальные возможности для последующего раскрытия информации, продолжения обеспечительных мер и возврата активов. Для эмитентов и платформ, уже применивших заморозку, судебные постановления помогли уточнить, какие действия они обязаны продолжать выполнять.
Судебные постановления также защищают права. Меры по замораживанию могут затрагивать пользователей счетов, контрагентов и других третьих лиц, поэтому необходимо определить объем и срок ограничений, а также доступные способы получения правовой защиты. Особенно при наличии большого числа адресов и сложных потоков средств судебные процедуры помогают отличить предположительно незаконные средства от законных активов, которые могли быть ошибочно связаны с инцидентом.
Однако судебное постановление не означает, что всю украденную криптовалюту можно вернуть. Если средства были переведены на кошельки, которые соответствующие организации не могут напрямую контролировать, или перемещены в другие юрисдикции, практическое исполнение по-прежнему может быть затруднено. Установление правовых прав и получение технического контроля над активами являются отдельными вопросами.
Почему возможности замораживания разных цифровых активов так различаются?
Структура контроля цифрового актива определяет, можно ли применить экстренные меры замораживания. Для стейблкоинов, управляемых эмитентами, соответствующие смарт-контракты могут предусматривать функции черного списка и ограничения активов. Для активов, находящихся на хранении у централизованных торговых платформ, платформы могут ограничивать операции через внутренние системы управления счетами и кошельками. Ситуация существенно отличается для нативных активов блокчейна, не имеющих соответствующих функций замораживания.
Например, для обычных переводов BTC не существует глобального механизма черного списка, который мог бы использовать эмитент стейблкоина. Если владелец соответствующих приватных ключей может сформировать действительную транзакцию и соблюсти правила сети, он может попытаться отправить ее в сеть. Суд может обязать конкретную сторону передать активы или ограничить ее действия, но не может напрямую изменить состояние консенсуса сети Bitcoin только путем выдачи постановления.
Аналогичная ситуация существует с нативным ETH в Ethereum. Обычный ETH не контролируется разрешениями контракта токена эмитента USDC. Однако если ETH размещен на централизованной торговой платформе, внесен в определенный смарт-контракт или находится в иной кастодиальной системе, возможность его практического использования может зависеть от правил этих систем.
Кроме того, кроссчейн-мосты, протоколы кредитования и другие приложения DeFi могут иметь разрешения на приостановку, обновление или администрирование. Эти разрешения могут влиять на операции с активами в конкретном протоколе, но не означают, что администраторы протокола могут замораживать активы пользователя во всех блокчейнах.
Поэтому возможность замораживания цифровых активов не сводится к бинарному вопросу о централизации или децентрализации. Она зависит от структуры выпуска актива, механизма хранения, разрешений смарт-контракта и фактических отношений контроля. При оценке безопасности активов пользователям необходимо понимать, владеют ли они нативным активом, токеном, выпущенным эмитентом, балансом на кастодиальном счете или правом требования на актив, созданным через другой протокол.
Как трансграничная юрисдикция влияет на замораживание и возврат активов в блокчейне?
Сети блокчейна работают без границ, однако правовые полномочия обычно ограничены юрисдикцией. В транзакции с цифровыми активами могут участвовать пользователи, эмитенты, торговые платформы и поставщики кастодиальных услуг из разных стран. Если средства украдены или стали предметом спора, соответствующие организации должны определить применимое право, юрисдикцию суда и возможность признания и исполнения постановления в других регионах.
Например, эмитент стейблкоина может быть зарегистрирован в одной юрисдикции, пользователь может проживать в другой стране, а затронутые средства могут обращаться через торговую платформу в третьем регионе. Даже если суд в одной стране выдает постановление о замораживании, необходимо определить, может ли это постановление быть обязательным для соответствующего эмитента или платформы. В разных странах могут действовать различные правила в отношении прав собственности на цифровые активы, раскрытия доказательств и трансграничной судебной помощи.
Хотя техническая заморозка в отдельных случаях способна относительно быстро ограничить переводы активов, ее законность и продолжительность по-прежнему регулируются применимым законодательством. Эмитент может одновременно сталкиваться с регуляторными требованиями, судебными постановлениями и требованиями пользователей о защите прав из нескольких юрисдикций и должен оценивать возможные противоречия между этими обязательствами.
Масштабные усилия по возврату активов в ноябре 2026 года демонстрируют важность правового сотрудничества в трансграничном управлении цифровыми активами. Суды, правоохранительные органы, эмитенты стейблкоинов, торговые платформы и компании, занимающиеся аналитикой данных в блокчейне, могут располагать различными ресурсами. Одна организация обычно не может самостоятельно завершить весь процесс отслеживания средств, введения технической заморозки и законного возврата активов.
Поэтому важный вопрос будущего регулирования цифровых активов заключается не только в том, следует ли наделить конкретную организацию более широкими полномочиями по замораживанию. Необходимо создать понятные, исполнимые и защищающие права законных владельцев механизмы сотрудничества между различными юрисдикциями.
Подрывают ли механизмы экстренного замораживания принцип децентрализации блокчейна?
Между механизмами экстренного замораживания и принципом децентрализации действительно существует противоречие. Одной из ключевых причин первоначального интереса к блокчейну была возможность пользователей контролировать активы с помощью приватных ключей и совершать транзакции без одобрения традиционных финансовых посредников. Однако, когда эмитенты стейблкоинов, кастодиальные платформы или администраторы протоколов могут ограничивать переводы активов, контроль пользователей над этими активами уже не является полностью независимым от таких организаций.
Сторонники механизмов экстренного замораживания утверждают, что рынку цифровых активов необходима возможность реагировать на кражи, мошенничество и крупные инциденты безопасности. Эмитенты стейблкоинов с четко определенными эмитентами сами должны нести ответственность за соблюдение требований и управление рисками. Если бы они вообще не имели возможности вмешательства, часть украденных средств могла бы быстро перемещаться, усложняя их возврат потерпевшим.
Другие опасаются, что полномочия по замораживанию могут привести к чрезмерной концентрации контроля и недостаточной процедурной прозрачности. Если небольшое число организаций способно ограничивать активы пользователей без достаточного внешнего надзора, возникают риски ошибочных заморозок, избирательного применения мер или злоупотребления полномочиями. В частности, когда потоки активов затрагивают несколько добросовестных контрагентов, определение объема заморозки и условий ее отмены может оказаться сложнее самой технической реализации.
Поэтому для оценки приемлемости механизма экстренного замораживания недостаточно определить, обладает ли он централизованными характеристиками. Необходимо также оценить, четко ли определен объем полномочий, являются ли условия активации строгими, подлежат ли операционные записи аудиту и могут ли затронутые пользователи получить пересмотр решения и судебную защиту.
Разные виды цифровых активов также не обязаны использовать одинаковую модель управления. Нативные децентрализованные активы, регулируемые стейблкоины и централизованные кастодиальные сервисы имеют разные характеристики продуктов и ожидания пользователей. Главное, чтобы пользователи могли ясно понимать соответствующие полномочия по контролю и риски до владения активом.
Как будущие механизмы замораживания цифровых активов должны обеспечивать баланс между эффективностью и защитой прав?
Основная задача управления безопасностью цифровых активов заключается в достижении надлежащего баланса между быстрым реагированием и защитой прав. Поскольку средства в блокчейне могут за короткое время перемещаться между несколькими адресами и сетями, крупные инциденты безопасности часто требуют оперативных действий. Однако без четких стандартов и внешних ограничений экстренные полномочия также могут стать новым источником риска.
-
Полномочия по замораживанию должны иметь четко определенный объем. Эмитенты и платформы должны разъяснять, какие обстоятельства могут привести к введению ограничений, например действительное судебное постановление, обязательства по санкционному регулированию, крупный инцидент безопасности или другое обстоятельство, предусмотренное их политиками. Для различных уровней риска можно установить разные внутренние процедуры одобрения и проверки, чтобы не применять автоматически одинаковый уровень ограничений к каждой аномальной транзакции.
-
Технические меры должны быть связаны с сохранением доказательств и судебными процедурами. Хеши транзакций в блокчейне, анализ взаимосвязей адресов, время транзакций и потоки средств могут помочь подтвердить факт инцидента, однако сами по себе эти данные могут не доказывать личность фактического контролирующего субъекта или законное право собственности на средства. Поэтому при принятии решений о продолжении заморозки и возврате активов необходимо учитывать другие доказательства и применимое законодательство.
-
Следует установить понятные механизмы отмены заморозки и получения правовой защиты. Если пользователи считают, что их активы были ограничены неправомерно, они должны иметь возможность определить подходящий канал связи, предоставить подтверждающие материалы и обратиться за пересмотром решения или судебной защитой в пределах, разрешенных применимым законодательством. Раскрытие информации может быть ограничено, если затрагиваются коммерческая тайна или продолжающееся уголовное расследование, однако это не означает, что соответствующие решения должны полностью освобождаться от надзора.
-
Отрасли также необходимо повысить прозрачность разрешений на контроль. Для функций черного списка, приостановки и обновления в смарт-контрактах аудит кода, раскрытие сведений о разрешениях и проверяемые записи об операциях в блокчейне могут помочь пользователям понять соответствующие риски. Кастодиальные платформы должны создать соответствующие механизмы внутреннего контроля и управления соблюдением требований.
Более зрелое управление цифровыми активами не означает ни неограниченное расширение технического контроля, ни полное исключение экстренного вмешательства. Напротив, технические меры должны иметь четко определенные границы и подлежать надлежащим правовым и институциональным ограничениям.
Как замораживание активов в блокчейне меняет структуру власти в криптофинансах?
По мере развития стейблкоинов, институционального хранения и финансовых услуг, соответствующих требованиям регулирования, на крипторынке формируется более сложная структура власти. Ранние представления о блокчейне подчеркивали передачу ценности без разрешений, однако на практике экосистема цифровых активов включает нативные криптоактивы, токены с централизованным выпуском, кастодиальные счета и обновляемые смарт-контракты. Разные продукты в различной степени зависят от технического контроля и правового вмешательства.
В этой структуре эмитенты стейблкоинов контролируют возможности управления контрактами конкретных токенов, торговые платформы контролируют кастодиальные счета и торговые сервисы, компании по аналитике данных в блокчейне предоставляют сведения о потоках средств, правоохранительные органы проводят расследования, а суды разрешают споры о замораживании, правах собственности и возврате активов посредством судебных процедур. Обязанности этих сторон могут быть взаимосвязаны, но их нельзя просто считать одним и тем же видом полномочий.
Крупная кража криптоактивов в 2026 году показала, что возврат цифровых активов развивается от процесса, основанного исключительно на отслеживании в блокчейне, к процессу, включающему технические меры контроля, отраслевое сотрудничество и судебные процедуры. Техническая заморозка может повысить эффективность предотвращения дальнейших переводов средств, а судебные постановления могут создать правовую основу для продолжения ограничений и последующего возврата. Это не означает, что судебная власть была заменена частными организациями. Напротив, традиционные правовые процедуры должны координироваться с новыми формами контроля над активами.
В будущем наибольшего внимания заслуживают вопросы о том, можно ли достаточно ограничить технический контроль и способны ли судебные процедуры адаптироваться к быстрому перемещению и трансграничному обращению цифровых активов. Если техническая заморозка не имеет четких правовых границ, она может подорвать доверие пользователей к их возможности контролировать свои активы. Если судебные процедуры не способны оперативно реагировать на риски в блокчейне, защита активов может стать менее эффективной.
Поэтому изменение структуры власти в криптофинансах лучше понимать как обновленную координацию между возможностями технического принуждения и механизмами судебного разбирательства, а не как простой переход от децентрализации обратно к централизации. Установление баланса между безопасностью, эффективностью, прозрачностью и правами пользователей станет важным условием долгосрочного развития инфраструктуры цифровых активов.
Заключение
Экстренное замораживание активов в блокчейне подчеркивает важное, но часто упускаемое из виду различие в управлении безопасностью цифровых активов: сложность отмены записей о транзакциях в блокчейне не означает, что все токены не подвержены ограничениям, а техническая возможность замораживать активы не означает, что соответствующая организация вправе принимать окончательное решение о собственности.
Крупная кража криптоактивов в 2026 году и последующие судебные процедуры продемонстрировали сотрудничество между эмитентами стейблкоинов, торговыми платформами, компаниями по аналитике данных в блокчейне и судами. Некоторые активы можно быстро ограничить в экстренной ситуации, однако продолжение заморозки, законный возврат и возвращение средств по-прежнему требуют четкого правового основания и надлежащих процедур.
Будущий рынок цифровых активов может сохранять разные уровни децентрализации и вмешательства. Действительно важно не только определить, противоречат ли механизмы замораживания принципам блокчейна, но и уточнить, кто обладает полномочиями контроля, когда они могут быть использованы, как они контролируются и могут ли пользователи получить эффективную защиту, если их права затронуты. Четкое разграничение технических возможностей и судебной власти поможет создать более надежную систему управления безопасностью цифровых активов.
Часто задаваемые вопросы
Можно ли действительно заморозить активы в блокчейне?
Некоторые активы можно заморозить. Стейблкоины с функциями черного списка могут позволять эмитентам ограничивать переводы с участием конкретных адресов, а централизованные торговые платформы также могут ограничивать операции на своих кастодиальных счетах. Однако цифровые активы имеют различные технические структуры, и не все криптовалюты можно заморозить напрямую.
Могут ли эмитенты USDT и USDC заморозить кошелек пользователя?
Эмитенты могут ограничивать определенные токены в пределах, разрешенных соответствующими контрактами и политиками, однако это не означает, что они контролируют весь кошелек. Другие нативные активы или токены, не управляемые соответствующими контрактами, обычно не подпадают автоматически под те же ограничения только потому, что один стейблкоин был заморожен.
Можно ли напрямую вернуть замороженные стейблкоины потерпевшим?
Не обязательно. Заморозка лишь ограничивает переводы активов. Возврат активов также требует определения законного владельца, установления применимого права и создания конкретного операционного механизма. В зависимости от обстоятельств процесс может включать судебное постановление, уничтожение и повторный выпуск активов или другое решение, соответствующее требованиям регулирования.
Могут ли суды напрямую заморозить Bitcoin или Ethereum?
Суды могут выдавать юридические постановления, обязывающие организации в пределах их юрисдикции вводить ограничения, раскрывать информацию или передавать активы. Однако суд не может напрямую изменить правила консенсуса сетей Bitcoin или Ethereum только путем выдачи постановления. Фактическое исполнение зависит от лица или организации, контролирующих активы, механизма хранения и соответствующих правовых механизмов.
Означает ли экстренная заморозка, что блокчейн больше не является децентрализованным?
Не обязательно. Сети блокчейна, выпуск токенов и кастодиальные сервисы могут иметь разные структуры контроля. Наличие у эмитента полномочий по замораживанию конкретного стейблкоина не означает, что весь публичный блокчейн, в котором он функционирует, имеет такую же централизованную структуру контроля.
Как определить, связан ли цифровой актив с рисками замораживания?
Вы можете проверить, содержит ли контракт токена функции черного списка, приостановки или административные разрешения, ознакомиться с условиями обслуживания эмитента и механизмами хранения актива, а также определить, проходили ли эти разрешения аудит и были ли они публично раскрыты. Для активов, хранящихся на централизованных платформах, также следует изучить правила платформы по ограничению счетов и соблюдению требований.







