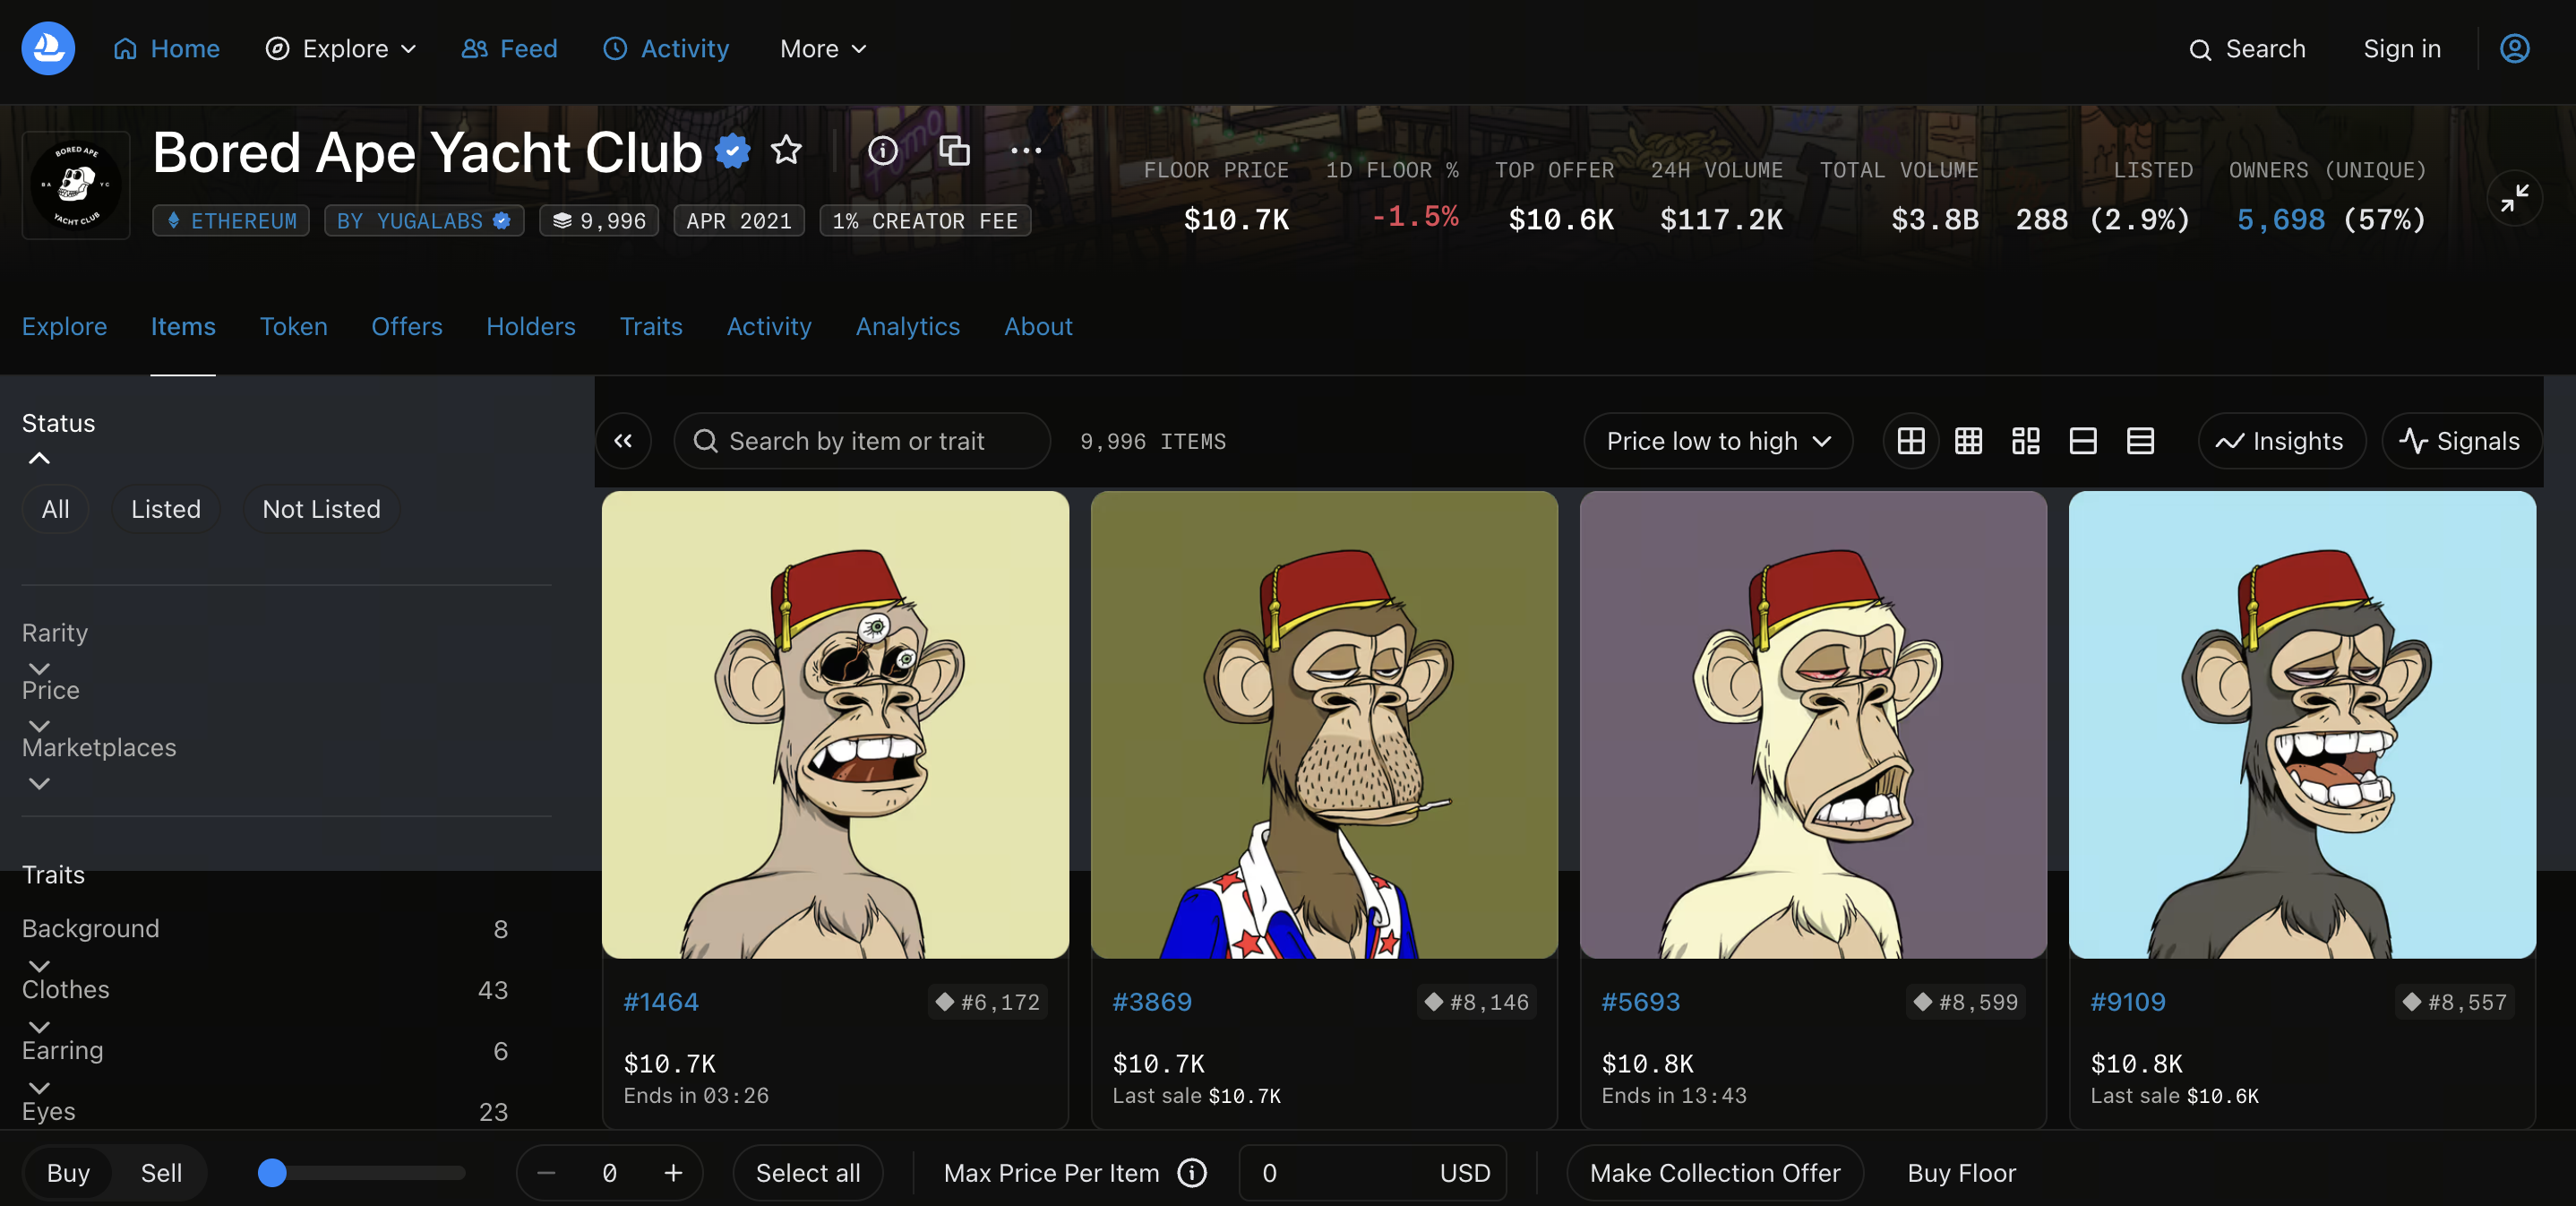
Коллекции цифровых аватаров, такие как CryptoPunks и Bored Ape Yacht Club (BAYC), достигли чрезвычайно высоких оценок благодаря ограниченному выпуску, идентичности сообщества и влиянию знаменитостей. Некоторые отдельные NFT продавались за миллионы долларов. Некоторое время цифровые аватары превращались из интернет-коллекционных предметов в символы богатства, идентичности и криптокультуры.
Однако бум на рынке NFT не продлился долго. По мере сокращения ликвидности крипторынка, снижения спекулятивного спроса и несоответствия проектов ожиданиям в сфере коммерциализации некогда популярные «голубые фишки» среди NFT постепенно вошли в затяжную фазу коррекции. В ноябре 2026 года минимальные цены некоторых NFT категории «голубых фишек» кратковременно восстановились, однако большинство известных коллекций оставались значительно ниже исторических максимумов. Рынок вновь столкнулся с вопросом: что должно определять стоимость NFT, когда влияние знаменитостей, ожидания роста благосостояния и интерес сообществ постепенно ослабевают?
Рост и спад рынка NFT отражают не только ценовой цикл криптоактивов. Они также показывают сложную взаимосвязь между цифровым дефицитом, культурным потреблением и финансовыми спекуляциями. В этой статье рассматривается развитие рынка NFT от стремительного роста до стагнации, анализируются причины несостоятельности системы оценки NFT категории «голубых фишек», влияние ликвидности на ускорение снижения цен, а также возможность формирования более устойчивой основы стоимости цифровых коллекционных предметов после завершения спекулятивного бума.
Основные выводы
-
NFT стремительно выросли в 2021–2022 годах под влиянием роста благосостояния на крипторынке, спроса на цифровую идентичность, участия знаменитостей и расширения ликвидности.
-
Высокая оценка NFT категории «голубых фишек» основывалась не только на техническом дефиците, но и на консенсусе сообщества, культурном влиянии и ожиданиях будущего спроса.
-
NFT являются невзаимозаменяемыми активами с нерегулярными сделками и ограниченной глубиной рынка. Минимальные цены не могут напрямую отражать реализуемую стоимость всей коллекции.
-
Объем торгов NFT достиг примерно $57,2 млрд в 2022 году, а затем снизился примерно до $13,7 млрд в 2024 году, что указывает на существенное сокращение рыночной активности.
-
Минимальные цены некоторых NFT категории «голубых фишек» недавно выросли, однако краткосрочный рост цен не означает восстановления числа покупателей, глубины торгов и долгосрочного спроса.
-
Будущее NFT может в большей степени зависеть от цифровой культуры, коммерциализации интеллектуальной собственности, коллекционного спроса и осязаемых прав, а не только от дефицита и спекулятивных нарративов.
Почему NFT стали глобальным явлением крипторынка в 2021 году?
Стремительный рост NFT не был результатом одного технологического нововведения. Его обеспечило сочетание бычьего рынка криптоактивов, распространения цифровой культуры и спекулятивного капитала. В 2020–2021 годах на мировых финансовых рынках наблюдалась высокая ликвидность, тогда как цены криптоактивов резко росли, а некоторые инвесторы накопили значительное благосостояние в блокчейне. Одновременно DeFi, ончейн-торговля и цифровые кошельки становились все популярнее, создавая технологическую и финансовую основу для выпуска, покупки и перепродажи NFT.
NFT сформировали новый нарратив об активах на крипторынке. В отличие от взаимозаменяемых токенов, таких как Bitcoin и Ethereum, каждый NFT может иметь уникальный идентификатор, метаданные и историю транзакций. Для цифровых художников такая структура позволяет публично фиксировать происхождение произведения и переходы права собственности. Для коллекционеров NFT объединяют цифровое коллекционирование, демонстрацию идентичности и ончейн-торговлю активами, придавая цифровым изображениям, которые в противном случае можно бесконечно копировать, различимую ончейн-идентичность.
Что еще важнее, NFT быстро вышли за пределы простых сделок с цифровым искусством. Коллекции аватаров, такие как CryptoPunks и BAYC, связали владение NFT с идентичностью сообщества. Некоторые владельцы размещали свои аватары в социальных сетях, чтобы показать принадлежность к криптокультуре. Покупки знаменитостей, партнерства с брендами и освещение в социальных сетях дополнительно расширили внимание рынка, превратив NFT из нишевых коллекционных предметов в тему массового обсуждения.
Рыночные данные отразили скорость этого роста. В 2021 году объем торгов на крупных NFT-маркетплейсах быстро увеличивался, а такие платформы, как OpenSea, стали важными площадками для операций с цифровыми коллекционными предметами. В 2022 году годовой объем торгов NFT достиг примерно $57,2 млрд, что стало историческим максимумом. Однако этот рост включал сочетание реального коллекционного спроса, спекулятивной торговли и рыночных стимулов. Его нельзя однозначно интерпретировать как доказательство того, что каждая сделка отражала намерение долгосрочного владения.
Главное изменение этого периода заключалось в том, что NFT превратились из технологии учета цифровых активов в спекулятивный рынок коллекционных предметов, способный воплощать ожидания роста благосостояния и социальной идентичности.
Как CryptoPunks и BAYC сформировали премию за идентичность для NFT категории «голубых фишек»?
Под NFT категории «голубых фишек» обычно понимаются коллекции с высокой узнаваемостью на рынке, длительной историей торгов, сильным влиянием сообщества и относительно высокой рыночной оценкой. CryptoPunks и BAYC являются характерными примерами. Однако термин «голубые фишки» не означает прибыльность или стабильность, свойственные компаниям категории «голубых фишек» на фондовом рынке, и не гарантирует защиту цен активов.
CryptoPunks был запущен в 2017 году и состоит из 10 000 персонажей в пиксельном стиле. Благодаря раннему появлению в экосистеме Ethereum NFT, фиксированному предложению и узнаваемым визуальным характеристикам коллекция постепенно приобрела исторический статус цифрового культурного объекта коллекционирования. Для некоторых коллекционеров ценность CryptoPunks заключается не только в самих изображениях, но и в их статусе ранних символов ончейн-культуры.
BAYC был запущен в 2021 году и также состоит из 10 000 лимитированных аватаров, однако проект уделял больше внимания организации сообщества, продвижению бренда и преимуществам для владельцев. В определенный период владение BAYC воспринималось как символ входа в конкретный криптосоциальный круг. По мере роста числа покупок знаменитостями и повышения узнаваемости бренда рыночные цены NFT начали включать существенную премию за идентичность. Некоторые покупатели приобретали не просто цифровые изображения, а ожидания статуса в сообществе, будущих преимуществ и потенциальной прибыли от перепродажи.
Этот механизм ценообразования имеет некоторое сходство с традиционным рынком предметов коллекционирования. Произведения искусства, лимитированные кроссовки и товары класса люкс могут продаваться с премией благодаря дефициту, культурному статусу и общественному признанию. NFT отличаются тем, что их цены могут отображаться в реальном времени через ончейн-транзакции и листинги на маркетплейсах, что облегчает финансиализацию коллекционных предметов. По мере дальнейшего роста рыночных цен эффект роста благосостояния владельцев привлекал новых покупателей, создавая положительную обратную связь между повышением цен, ростом внимания и новыми покупками.
Проблема заключается в том, что премия за идентичность требует устойчивого общественного внимания и культурного признания. Когда интерес рынка снижается и меньше покупателей готовы платить высокую цену за символ идентичности, одного ограниченного предложения недостаточно для сохранения первоначальной оценки.
Почему технический дефицит NFT не обеспечил стабильную долгосрочную стоимость?
Один из наиболее распространенных нарративов о стоимости NFT связан с цифровым дефицитом. Технология блокчейна может фиксировать уникальный идентификатор NFT, объем выпуска и историю передачи, поэтому предложение токенов конкретной коллекции регулируется правилами смарт-контракта. Например, коллекция с общим предложением 10 000 NFT может сохранять относительно четко определенное количество токенов, пока правила ее выпуска остаются неизменными.
Однако технический дефицит и экономический дефицит не являются одним и тем же понятием. Технический дефицит указывает, что идентификатор токена обладает проверяемой уникальностью. Это не означает, что соответствующее изображение, культурный символ или полезность незаменимы. Сами цифровые изображения, как правило, все еще можно копировать и распространять, а новые NFT-коллекции могут продолжать появляться. Даже если предложение конкретного проекта фиксировано, общее число доступных на рынке цифровых коллекционных предметов может продолжать расти.
Еще важнее то, что цена дефицитного актива требует наличия спроса. Даже если предмет существует в единственном экземпляре в мире, он не может получить высокую оценку только благодаря дефициту, если никто не готов его купить. Во время бычьего рынка NFT некоторые проекты использовали ограниченный выпуск, белые списки и маркетинг через сообщества для формирования ожиданий дефицита. Это приводило к тому, что покупатели считали, будто в будущем больше людей будут готовы приобрести эти активы по более высоким ценам. Однако когда число новых покупателей уменьшается, такая логика ценообразования, основанная на ожиданиях перепродажи, может быстро перестать работать.
NFT также не обязательно создают устойчивый денежный поток. Акции могут формировать основу для оценки за счет прибыли компаний и дивидендов, а облигации могут приносить доход через проценты и погашение основной суммы. Однако большинство NFT-аватаров не представляют собой прямую долю в компании, право на распределение дохода или юридически исполнимое требование на денежный поток. Их стоимость ближе к стоимости предметов коллекционирования и культурных активов, поскольку она в основном зависит от рыночных предпочтений, исторического статуса и ожиданий покупателей и продавцов относительно будущего спроса.
Таким образом, ключевой вопрос, выявленный коррекцией рынка NFT, заключается не в том, что блокчейн не способен создавать дефицит. Дефицит не может автоматически создавать экономическую ценность. Он может стать частью долгосрочной оценки только при сохранении коллекционного спроса, культурного признания или осязаемых прав.
Почему ликвидность рынка NFT более уязвима, чем ликвидность обычных криптовалют?
Важная особенность рынка NFT заключается в невзаимозаменяемости. Даже NFT из одной коллекции могут иметь разную стоимость из-за редких характеристик, визуальных особенностей, истории транзакций и профилей владельцев. Это затрудняет формирование непрерывных рыночных цен NFT через единую книгу ордеров, как в случае с взаимозаменяемыми активами, такими как BTC и ETH.
На большинстве NFT-маркетплейсов минимальная цена обычно означает самую низкую публично доступную цену листинга в конкретной коллекции. Это не средняя цена продажи всех NFT и не означает, что владельцы могут немедленно продать все свои активы по этой цене. Например, предположим, что коллекция включает 10 000 NFT, а ее текущая минимальная цена составляет 10 ETH. Если лишь небольшое число покупателей действительно готово покупать около этой цены, масштабные продажи могут привести к быстрому снижению цен сделок.
Такую структуру ликвидности легко не заметить на растущем рынке. Во время бычьего рынка стабильный приток новых покупателей может поглощать ордера на продажу, а рост минимальной цены укрепляет представление о повышении стоимости всей коллекции. Однако при оттоке капитала котировки на покупку могут быстро исчезнуть, вынуждая продавцов постоянно снижать цены листинга для завершения сделок. Поскольку NFT не обладают достаточной глубиной непрерывных торгов, небольшое число продаж по низким ценам может существенно изменить рыночную оценку всей коллекции.
NFT также характеризуются расхождением между минимальными ценами и фактическим объемом торгов. Если минимальная цена коллекции выросла на 20%, но за тот же период было проведено лишь несколько сделок и число уникальных покупателей существенно не увеличилось, рост мог быть обусловлен только отменой низкоценовых листингов или покупками небольшого числа участников. Это не обязательно указывает на восстановление общего рыночного спроса.
Поэтому при анализе цен NFT необходимо одновременно учитывать минимальные цены, фактические цены продаж, объем торгов, спреды между ценами покупки и продажи, объем листингов и количество уникальных торговых адресов. Для коллекций с ограниченной ликвидностью минимальная цена больше подходит в качестве индикатора рыночных настроений, чем в качестве полной основы для оценки активов.
Как разрушился консенсус на рынке NFT: от интереса знаменитостей до сокращения объема торгов?
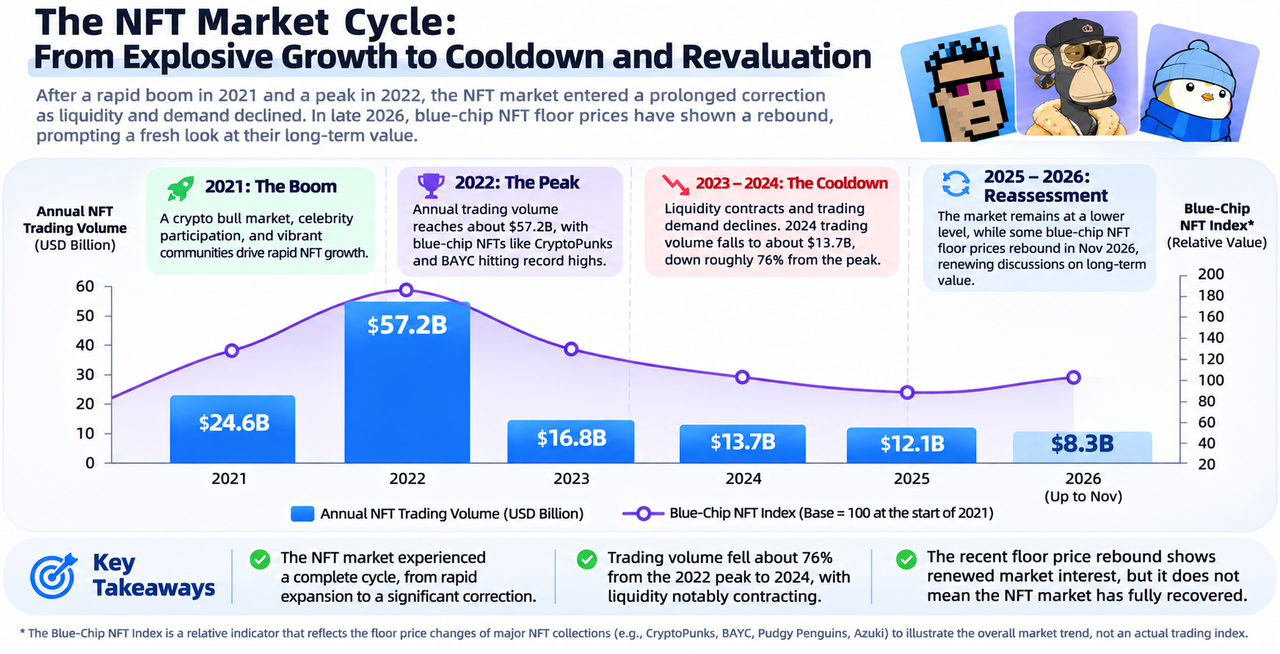
Первоначально спад рынка NFT был связан с изменениями макроэкономической среды ликвидности. В 2022 году мировые финансовые рынки вошли в период ужесточения денежно-кредитной политики, цены криптоактивов существенно скорректировались, а склонность инвесторов к риску снизилась. Для NFT, которые в значительной степени зависели от рыночных настроений и притока нового капитала, сокращение ликвидности означало, что меньше покупателей были готовы принимать на себя риски высокоценных предметов коллекционирования. Рынок начал переходить от стремления покупать дефицитные активы к переоценке их реальной стоимости.
Одновременно постепенно стали заметны трудности коммерциализации NFT-проектов. Во время бычьего рынка многие проекты разрабатывали долгосрочные планы, связанные с метавселенной, играми, преимуществами для сообщества и партнерствами с брендами. Однако такие направления часто требовали постоянных инвестиций и операционных ресурсов. Некоторые проекты не смогли запустить продукты в запланированные сроки, а другие представили приложения, которые не привлекли достаточного количества пользователей. Это заставило владельцев переосмыслить долгосрочный спрос на свои NFT.
Рыночные торговые данные отразили эти изменения. Годовой объем торгов NFT составил примерно $57,2 млрд в 2022 году, снизился примерно до $16,8 млрд в 2023 году и сократился еще больше, до примерно $13,7 млрд в 2024 году. По сравнению с 2022 годом объем торгов в 2024 году уменьшился примерно на 76%. Это указывает, что рынок NFT пережил не просто краткосрочную ценовую коррекцию. Общая торговая активность и участие капитала существенно сократились.
Механизмы торгового стимулирования также повлияли на интерпретацию некоторых исторических объемов торгов. Некоторые NFT-маркетплейсы ранее привлекали трейдеров наградами в токенах, поэтому торговая активность могла быть обусловлена не только коллекционным спросом, но и ожиданиями дохода от стимулов. По мере сокращения стимулов часть торгового спроса также могла исчезнуть. Следовательно, исторически высокие объемы торгов не обязательно полностью соответствуют устойчивому спросу на коллекционирование со стороны конечных пользователей.
Разрушение рыночного консенсуса не произошло внезапно за один день. Оно постепенно развивалось по мере снижения цен активов, появления сомнений в способности проектов выполнять свои обязательства и сокращения числа новых покупателей. Когда владельцы обнаружили, что дорогостоящие NFT сложно быстро продать, рыночная уверенность, изначально основанная на эффекте роста благосостояния, оказалась под дополнительным давлением.
Почему одни NFT-проекты постепенно исчезли, а другие сохранили влияние бренда?
Общая коррекция рынка NFT не означает, что каждый проект прошел совершенно одинаковый путь. Известные коллекции, такие как CryptoPunks, BAYC и Pudgy Penguins, существенно различаются по историческому статусу, управлению брендом и бизнес-модели. Понимание этих различий может помочь оценить, способна ли долгосрочная стоимость NFT стать независимой от простых торговых цен.
Ключевые преимущества CryptoPunks в первую очередь связаны с историческим статусом и культурным дефицитом. Будучи ранней ончейн-коллекцией аватаров, она имеет высокую узнаваемость в истории NFT. Такая логика стоимости в определенной степени похожа на традиционное коллекционирование искусства, где акцент делается на происхождении, культурном влиянии и консенсусе коллекционеров, а не на постоянном выпуске большого числа новых продуктов.
BAYC пытался создать вокруг NFT более широкую экосистему бренда и развлечений, включая мероприятия для сообщества, игры и виртуальные миры. Эта модель может расширить коммерческий потенциал проекта, но также повышает рыночные ожидания в отношении операционных результатов. Если рост пользователей и коммерческие доходы от связанных продуктов не соответствуют ожиданиям, рыночная цена NFT может пострадать.
Pudgy Penguins демонстрирует другой путь развития. Проект постепенно расширил использование персонажей-пингвинов на физические игрушки, розничные каналы и лицензирование бренда, стремясь превратить NFT-персонажей в интеллектуальную собственность для массового потребителя. По сравнению с моделью, которая в основном опирается на ончейн-торговлю, такая стратегия может охватить пользователей, не владеющих криптокошельками, и сделать влияние бренда менее зависимым от вторичного рынка NFT.
Однако успешная коммерциализация бренда не означает, что владельцы NFT могут напрямую участвовать во всех экономических выгодах. Возможность передачи в цены NFT доходов от продаж игрушек, лицензирования и оценки бренда зависит от фактических прав владельцев, механизма распределения доходов проекта и рыночного спроса. Даже если NFT-бренд добивается прогресса в коммерческом секторе реального мира, это не означает автоматически, что его цифровые коллекционные предметы заслуживают более высокой оценки.
Поэтому ключевые различия между NFT-проектами в будущем могут больше не ограничиваться размером сообщества и минимальной ценой. Вместо этого они могут зависеть от устойчивости их культурного влияния, возможностей продукта и прав владельцев в долгосрочной перспективе.
Означает ли недавний рост минимальных цен NFT категории «голубых фишек» восстановление рынка?
В ноябре 2026 года некоторые NFT категории «голубых фишек» продемонстрировали краткосрочное восстановление минимальных цен, вновь привлекая внимание к этому длительное время находившемуся под давлением классу активов. Однако краткосрочный рост следует оценивать на более длительном временном горизонте. Данные композитного ценового индикатора NFT категории «голубых фишек» на 18 ноября показали, что соответствующий индекс вырос примерно на 0,85% за один день, но при этом оставался ниже примерно на 12,60%, 25,71% и 46,08% за последние 7 дней, 30 дней и один год соответственно. Это демонстрирует явное различие между локальным восстановлением и долгосрочной тенденцией.
Разные NFT-коллекции также показали различную динамику. CryptoPunks, BAYC, Pudgy Penguins и Azuki могли демонстрировать рост или снижение разной величины в один и тот же период, что отражает различия в рыночных предпочтениях в отношении исторического статуса, управления брендом и ликвидности. Поэтому роста нескольких отдельных коллекций недостаточно, чтобы сделать вывод о начале нового бычьего рынка для всего рынка NFT.
Для определения того, действительно ли рынок NFT восстановился, необходимо наблюдать за продолжением роста объема торгов. Если повышение минимальной цены сопровождается ростом числа уникальных покупателей, количества сделок и глубины спроса, изменение цены может иметь более прочную основу в виде спроса. Напротив, если рост вызван главным образом несколькими дорогостоящими продажами или отменой низкоценовых листингов, рыночная ликвидность может оставаться уязвимой.
Показатели в ETH также следует сравнивать с показателями в долларах. Минимальные цены NFT обычно выражаются в ETH, однако инвесторов в конечном итоге может больше интересовать стоимость актива в долларах. Например, если минимальная цена коллекции повышается с 2 ETH до 2,2 ETH, то есть на 10%, но цена ETH в долларах США за тот же период снижается на 15%, минимальная цена NFT в долларах фактически уменьшится примерно на 6,5%. Следовательно, рост цены в ETH не обязательно означает, что владельцы получили доход в долларах.
Также необходимо отслеживать, распространяется ли рыночная активность с небольшого числа коллекций категории «голубых фишек» на более широкий спектр NFT. Если восстанавливаются только несколько исторически заметных проектов, тогда как общий объем торгов, число уникальных покупателей и спрос на новые проекты остаются слабыми, такое изменение скорее представляет собой структурное движение рынка, а не широкое восстановление.
Должны ли NFT выйти за рамки цифровых аватаров и спекулятивных нарративов?
После длительной коррекции рынка одним из важных изменений стало усиление внимания к границе между технологическими применениями и спекуляциями с активами. NFT могут использоваться для учета цифровых коллекционных предметов, внутриигровых предметов, членств и других активов с уникальной идентификацией. Однако коммерческая ценность таких применений должна определяться реальным спросом на использование, а не возможностью торговли самими токенами.
Цифровые коллекционные предметы все еще могут иметь долгосрочную культурную ценность. Цены на традиционные произведения искусства, лимитированные коллекционные карточки и исторические памятные предметы также могут зависеть прежде всего от предпочтений коллекционеров, культурного влияния и дефицита, а не от прямого денежного потока. Поэтому NFT не обязательно должны становиться активами, ориентированными на финансовую доходность, чтобы демонстрировать свою ценность. Для коллекций с уникальным историческим статусом и устойчивой базой коллекционеров сама культурная ценность может обеспечивать важную поддержку цены.
NFT также могут сочетаться с реальными услугами и правами. Например, NFT членства может выступать в качестве учетных данных для доступа к определенным мероприятиям или услугам, игровой NFT может представлять конкретный цифровой предмет, а NFT бренда может быть связана с взаимодействием потребителей и преимуществами сообщества. Однако такие применения должны обеспечивать реальный опыт и решать проблемы, которые традиционные базы данных или стандартные системы членства не могут адекватно решить. В противном случае использование технологии NFT само по себе не создаст дополнительной ценности.
Для бизнеса коммерциализация NFT также требует учета пользовательского опыта, технических затрат и регуляторной ответственности. Если обычным потребителям необходимо сначала научиться пользоваться кошельком, оплачивать сетевые комиссии и управлять приватными ключами, прежде чем воспользоваться цифровым преимуществом, внедрение продукта может усложниться. Поэтому будущее развитие NFT-приложений может быть в большей степени ориентировано на снижение барьеров для пользователей. Блокчейн может стать внутренним инструментом для учета активов и проверки прав, а не сложной технологией, с которой каждый пользователь должен взаимодействовать напрямую.
С этой точки зрения следующему этапу развития рынка NFT не обязательно требуется возвращение к ажиотажной спекуляции аватарами, характерной для 2021 года. Более устойчивым направлением может стать применение NFT в конкретных сферах цифровой культуры, игр, брендинга и управления активами с поддержанием стоимости за счет реального спроса, а не краткосрочных спекуляций.
Как следует переоценивать долгосрочную стоимость NFT категории «голубых фишек»?
После значительных ценовых коррекций оценка NFT категории «голубых фишек» должна сместиться от исторических максимумов и краткосрочных рыночных настроений к более конкретным источникам ценности. Для цифрового искусства и исторических предметов коллекционирования ключевыми факторами являются культурный статус проекта, влияние создателя, стабильность базы коллекционеров и его долгосрочная история торгов. Для NFT, построенных вокруг управления брендом, также необходимо анализировать наличие у проекта устойчивого участия пользователей, коммерческих продуктов и четко определенных прав владельцев.
Рыночная ликвидность является еще одним важным показателем. Даже если NFT-коллекция хорошо узнаваема, ее рыночная цена может оставаться нестабильной при низком фактическом объеме сделок, широких спредах между ценами покупки и продажи или недостаточной глубине листингов. Инвесторам не следует считать минимальную цену, умноженную на общее предложение, рыночной стоимостью, которую может реализовать вся коллекция, поскольку масштабные продажи обычно изменяют саму цену.
При оценке NFT также необходимо учитывать способность проекта к непрерывной операционной деятельности. Некоторые проекты используют доходы от первоначального выпуска и роялти на вторичном рынке для финансирования развития, однако снижение объема торгов может сократить эти источники дохода. Если проект не имеет самостоятельных коммерческих доходов или стабильных резервов, дальнейшая разработка продуктов и работа с сообществом могут оказаться под давлением. Напротив, проекты, которые способны сформировать диверсифицированные источники доходов, поддерживать влияние бренда и четко определять права владельцев, могут иметь более прочную основу для долгосрочного развития.
Тем не менее оценка NFT остается в высокой степени субъективной. В отличие от бизнеса с предсказуемыми денежными потоками, культурную ценность и рыночные предпочтения, связанные с цифровыми коллекционными предметами, трудно точно количественно оценить. Поэтому даже у высокоузнаваемого проекта цена не обязательно имеет четко определенный нижний уровень оценки. Инвесторам следует рассматривать NFT как активы со значительным риском ликвидности и неопределенным спросом, а не предполагать, что NFT обязательно вернется к историческому максимуму только потому, что ранее считался «голубой фишкой».
Заключение
Путь рынка NFT от глобального криптоажиотажа 2021 года к длительной стагнации отражает сложную взаимосвязь между цифровым дефицитом, рыночной ликвидностью и ожиданиями инвесторов. Коллекции категории «голубых фишек», такие как CryptoPunks и BAYC, некогда достигли чрезвычайно высокой рыночной оценки благодаря ограниченному выпуску, идентичности сообщества и культурной известности. Однако по мере вывода спекулятивного капитала, изменения ожиданий в отношении коммерциализации проектов и снижения торгового спроса модель ценообразования, основанная исключительно на дефиците и эффекте роста благосостояния, постепенно стала неустойчивой.
Снижение рынка NFT не означает, что технология на основе блокчейна для учета цифровых активов утратила свое значение. Напротив, оно показывает, что технологическая уникальность не может автоматически превращаться в долгосрочную экономическую ценность. Факторами, способными действительно поддерживать цену цифровых коллекционных предметов, остаются устойчивый коллекционный спрос, культурное влияние, проверяемые права и достаточная рыночная ликвидность.
Краткосрочное восстановление некоторых NFT категории «голубых фишек» в ноябре 2026 года дает возможность переоценить этот класс активов. Однако для определения того, вступили ли NFT в новую фазу роста, недостаточно наблюдать за повышением минимальных цен. Необходимо также отслеживать фактические продажи, число покупателей, глубину рынка и дальнейшее развитие коммерческих применений. Будущая переоценка NFT может зависеть не от того, смогут ли цифровые аватары вновь устанавливать рекордные цены продаж, а от того, смогут ли цифровые активы найти более устойчивую основу спроса после спекулятивного бума.
Часто задаваемые вопросы
Почему NFT внезапно стали популярны в 2021 году?
Стремительное развитие NFT было обусловлено бычьим рынком криптоактивов, высокой ликвидностью, спросом на цифровые коллекционные предметы, участием знаменитостей и культурой идентичности сообществ. Развитие маркетплейсов и инфраструктуры кошельков также снизило барьер для участия в рынке NFT.
Почему цены BAYC и CryptoPunks так резко снизились?
На коррекцию цен NFT повлияли сокращение рыночной ликвидности, снижение спекулятивного спроса, волатильность цен криптоактивов и изменение долгосрочных ожиданий в отношении проектов. Поскольку глубина торгов NFT обычно ограничена, сокращение числа покупателей может быстро привести к снижению минимальных цен.
Означает ли восстановление минимальных цен NFT категории «голубых фишек», что бычий рынок вернулся?
Не обязательно. Минимальная цена является лишь текущей самой низкой ценой листинга и не может напрямую отражать фактический уровень продаж всей коллекции. Для определения восстановления рынка также необходимо оценивать объем торгов, число уникальных покупателей, глубину спроса и показатели в долларах.
Почему дефицит NFT не может гарантировать рост цен?
Дефицит может ограничивать предложение конкретного актива, но не может гарантировать рыночный спрос. Даже если предложение NFT-коллекции фиксировано, ее цена может продолжать снижаться при недостаточном количестве заинтересованных покупателей.
Почему Pudgy Penguins развивался иначе, чем другие NFT категории «голубых фишек»?
Pudgy Penguins расширил использование своих NFT-персонажей на физические игрушки, розничную торговлю и брендовую интеллектуальную собственность, стремясь сформировать офчейн-спрос со стороны потребителей. Однако возможность преобразования результатов коммерциализации бренда в доход для владельцев NFT по-прежнему зависит от конкретных прав и рыночного ценообразования.
Сохраняют ли NFT инвестиционную и прикладную ценность?
NFT могут продолжать использоваться в цифровых коллекционных предметах, культурной интеллектуальной собственности, игровых активах и преимуществах членства, однако основа их стоимости существенно различается между проектами. Инвесторам следует уделять внимание реальному спросу, рыночной ликвидности, правам владельцев и операционным возможностям проекта, а не полагаться исключительно на исторические цены или статус «голубой фишки».







