Спуфинг, также известный как фиктивное размещение заявок, — это торговая практика, при которой создаются ложные сигналы о спросе и предложении на рынке путем выставления заявок на покупку или продажу без реального намерения их исполнить. Обычно трейдер размещает большое количество заявок на одной стороне книги заявок, чтобы повлиять на оценку другими участниками глубины рынка и направления цены, одновременно совершая реальные сделки на другой стороне, а затем отменяя ранее размещенные заявки.
28 октября 2026 года необычная торговая активность по бессрочным контрактам Hyperliquid на сырую нефть привлекла внимание рынка. Компания Solidus Labs, занимающаяся мониторингом рынков, проанализировала торговые данные за период с 8 по 10 марта и выявила подозрительные признаки, связанные с двумя аккаунтами, включая размещение крупных заявок, их быструю отмену и сделки в противоположном направлении. Объем аномальных заявок превысил $170 млн. Однако имеющийся анализ пока не позволяет однозначно установить, что аккаунты действовали с намерением манипулировать рынком.
Спор касается не только торговой активности отдельных аккаунтов. Он также отражает новые вызовы для рынка ончейн-деривативов. Технология блокчейна может предоставлять публичные торговые записи, но достаточно ли прозрачности данных для доказательства манипулирования рынком? Где проходит граница между отменой заявок и спуфингом? Какие технологические и правовые различия необходимо учитывать при применении регуляторных стандартов традиционных финансовых рынков к ончейн-бессрочным контрактам?
Основные выводы
-
Подозрительное размещение заявок было выявлено по бессрочным контрактам Hyperliquid на сырую нефть. Согласно анализу рынка, опубликованному 28 октября 2026 года, два аккаунта за предыдущие три дня разместили аномальные заявки на сумму более $170 млн.
-
Суть спуфинга заключается в отсутствии реального намерения исполнить заявку. Размещая заявки, которые планируется отменить до исполнения, трейдеры могут создавать ложное давление покупателей или продавцов и влиять на решения других участников рынка.
-
Частая отмена заявок не обязательно является манипулированием рынком. Маркет-мейкинг, управление рисками и рыночные условия могут приводить к обоснованной отмене заявок. Ключевой вопрос заключается в том, имел ли трейдер реальное намерение исполнить заявку на момент ее размещения.
-
Ончейн-прозрачность повышает возможности для проверки торговой активности. Публичные записи о заявках, отменах и исполнениях помогают восстановить ход торгов, но сами по себе могут не доказывать манипулятивное намерение.
-
Подозрительные торговые паттерны необходимо отличать от правонарушений. Системы мониторинга рынка могут выявлять аномальную активность, но окончательная правовая оценка требует рассмотрения всей совокупности доказательств, применимых норм и регуляторных процедур.
Что произошло с бессрочными контрактами Hyperliquid на сырую нефть?
Hyperliquid — это децентрализованная торговая инфраструктура, известная прежде всего своей ончейн-книгой заявок и торговлей бессрочными контрактами. В отличие от децентрализованных торговых протоколов, которые в основном используют автоматизированных маркет-мейкеров (AMM), Hyperliquid применяет механизм книги заявок, позволяющий трейдерам размещать лимитные заявки. Цены формируются путем сопоставления заявок на покупку и продажу.
Анализ рынка, опубликованный 28 октября 2026 года, был посвящен торговой активности по бессрочным контрактам, связанным с сырой нефтью, которая происходила с 8 по 10 марта того же года. В тот период международные энергетические рынки испытывали значительную волатильность, а такие активы, как нефть Brent и нефть WTI, привлекали внимание рынка.
Согласно анализу Solidus Labs, два торговых аккаунта, связь между которыми и общее управление еще требуют дополнительного подтверждения, за три дня разместили аномальные заявки на общую сумму более $170 млн. Аккаунты неоднократно размещали и отменяли крупные заявки на одной стороне книги заявок, одновременно совершая реальные сделки на другой стороне.
В анализе были раскрыты несколько заметных показателей:
| Наблюдение |
Раскрытые сведения |
| Период торгов |
8–10 марта 2026 года |
| Дата публикации |
28 октября 2026 года |
| Задействованные аккаунты |
2 аккаунта |
| Объем подозрительных заявок |
Более $170 млн |
| Соотношение стоимости отмененных заявок к стоимости сделок в противоположном направлении |
Примерно 30:1 |
| Оценочная торговая прибыль за три дня |
Примерно $119 000 |
| Основные затронутые рынки |
Бессрочные контракты на нефть Brent, а также контракты, связанные с нефтью WTI и природным газом |
Особое внимание привлекла группа сделок 9 марта. Сообщается, что аккаунты отменили заявки на продажу примерно на $17 млн, одновременно совершив сделки на покупку примерно на $425 000.
Такая модель может создавать впечатление, что в книгу заявок поступило большое количество заявок на продажу, и побуждать других трейдеров полагать, что существует сильное давление продавцов. Затем задействованные аккаунты могут использовать реакцию рынка для покупки актива в противоположном направлении.
Однако важно отметить, что $170 млн — это объем выявленных аномальных заявок. Эта сумма не равна фактически исполненному объему, рыночным потерям или подтвержденной прибыли от манипулирования рынком. Оценочная прибыль в размере примерно $119 000 также была указана в анализе и сама по себе не может доказать, что она получена в результате манипулирования рынком.
Solidus Labs заявила, что торговая активность имела типичные признаки спуфинга, однако намерение манипулировать рынком все еще требует дополнительной проверки. Hyperliquid Labs подчеркнула, что записи платформы о заявках, отменах и исполнениях доступны для публичной проверки, что позволяет участникам рынка и регуляторам проводить независимый анализ на основе соответствующих данных.
Что такое спуфинг? Как фиктивное размещение заявок может влиять на рыночные цены?
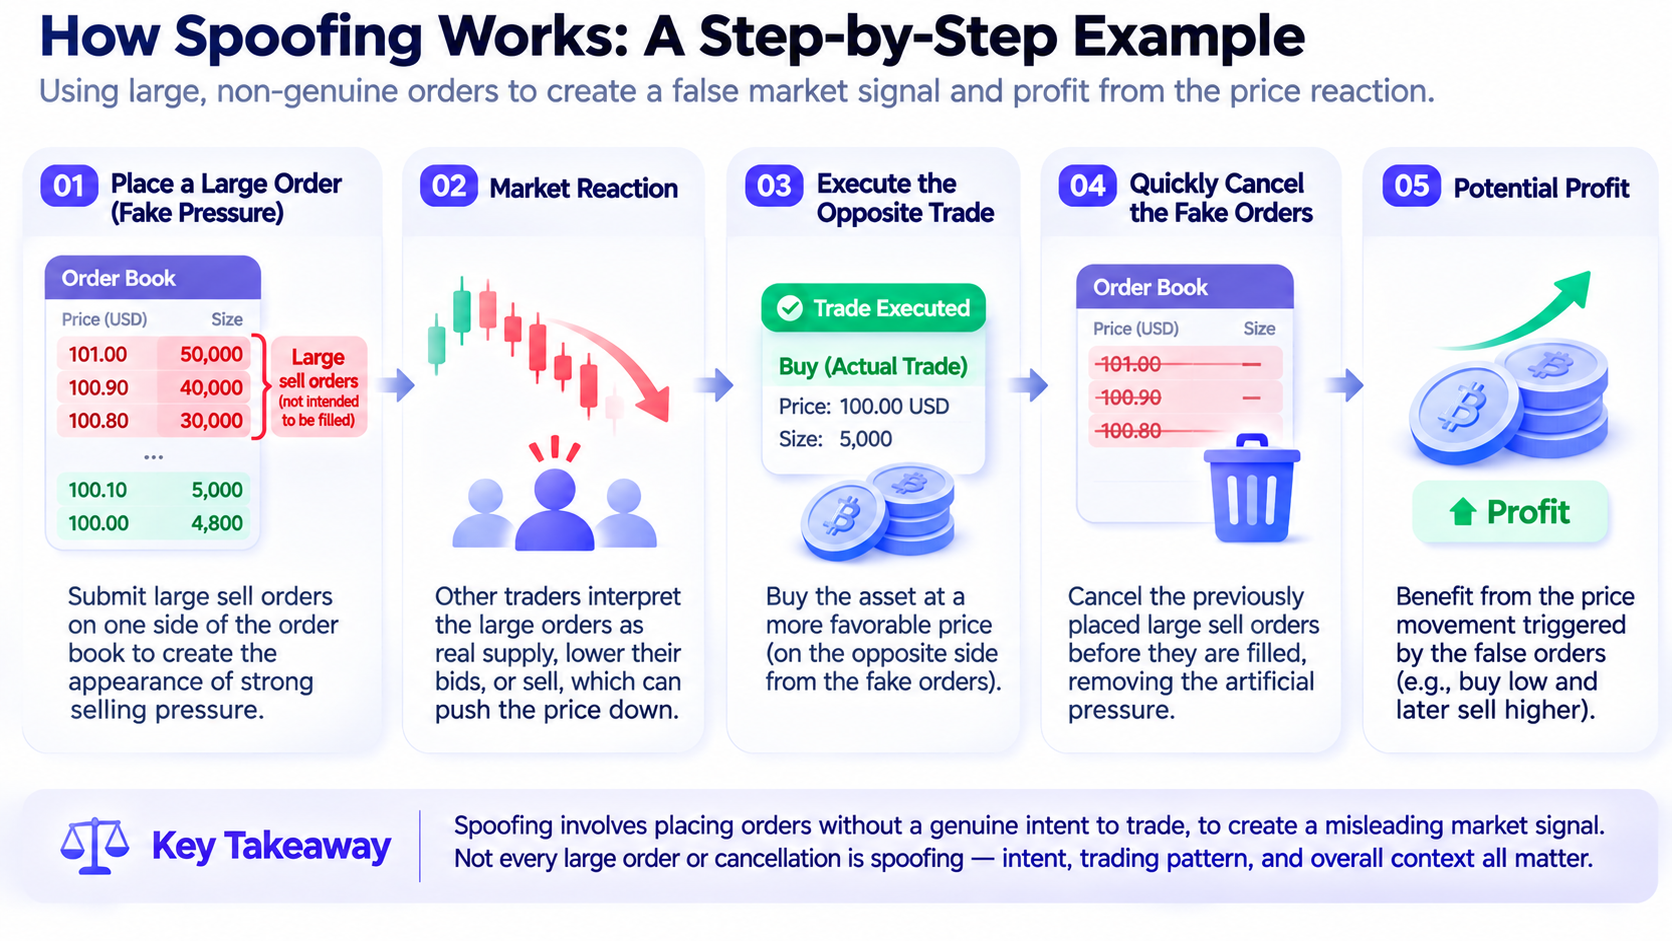
Суть спуфинга заключается не в размещении крупных заявок. Она заключается в намерении трейдера на момент подачи заявки отменить ее до исполнения, чтобы создать вводящие в заблуждение сигналы о спросе и предложении на рынке. На рынках, основанных на книге заявок, покупатели и продавцы выражают свои торговые намерения посредством лимитных заявок. Заявки на покупку обычно отражают потенциальный спрос, а заявки на продажу — потенциальное предложение.
Другие трейдеры оценивают краткосрочный спрос и предложение на рынке, наблюдая за глубиной книги заявок, распределением цен покупки и продажи, а также изменениями крупных заявок. Если в книге заявок внезапно появляется большое число заявок на покупку, участники рынка могут решить, что около определенного ценового уровня существует сильная поддержка покупателей. Если появляется много заявок на продажу, их могут интерпретировать как потенциальное сопротивление цене или давление продавцов.
Спуфинг использует этот механизм передачи информации. Предположим, что бессрочный контракт торгуется по цене $100, а трейдер хочет купить его дешевле. Трейдер может разместить большое количество заявок на продажу вблизи текущей цены, создавая в книге заявок видимость значительного давления продавцов. Увидев рост числа заявок на продажу, другие трейдеры могут снизить свои котировки, продать позиции или скорректировать торговые стратегии. Затем трейдер может совершить реальные сделки на покупку и быстро отменить ранее размещенные крупные заявки на продажу.
Если заявки на продажу никогда не предназначались для исполнения и были размещены для влияния на восприятие рынка, такое поведение может считаться спуфингом. Его потенциальные последствия в основном проявляются в трех аспектах.
-
Фиктивные заявки могут искажать глубину рынка. Ликвидность, отображаемая в книге заявок, может казаться достаточной, но к моменту, когда другие трейдеры попытаются исполнить сделки по этим заявкам, они уже могут быть отменены.
-
Фиктивные заявки могут менять краткосрочные ценовые ожидания. Трейдеры или автоматизированные торговые системы могут воспринимать крупные заявки как реальное давление покупателей или продавцов и соответствующим образом корректировать котировки.
-
Манипулятор может получать прибыль от сделок в противоположном направлении. Фиктивные заявки используются для создания рыночного сигнала, тогда как фактическая прибыль может быть получена от реальных исполнений на другой стороне.
Однако вопрос о том, были ли фактически затронуты рыночные цены, получили ли задействованные аккаунты вследствие этого неправомерную выгоду и отсутствовало ли у заявок реальное намерение исполнения, должен решаться на основе конкретных доказательств.
Чем спуфинг отличается от обычной отмены заявок?
На рынках с книгой заявок отмена заявок является обычной и необходимой торговой операцией. Трейдеры могут корректировать неисполненные заявки в зависимости от изменения цены, финансовых условий, риска позиции и рыночной ликвидности. Например, маркет-мейкеры обычно размещают заявки и на покупку, и на продажу, чтобы обеспечивать двустороннюю ликвидность. При быстром изменении цен существующие котировки могут перестать быть актуальными, поэтому маркет-мейкерам необходимо отменять или обновлять заявки, чтобы не принимать на себя риск, превышающий ожидаемый.
Высокочастотные торговые системы также могут размещать, изменять и отменять большое количество заявок за короткий период. Такое поведение не обязательно указывает на манипулирование рынком. Поэтому для разграничения спуфинга и обычной отмены заявок недостаточно учитывать только количество отмен или размер заявок.
| Сравнение |
Обычная отмена заявки |
Подозрительная активность, связанная со спуфингом |
| Цель размещения заявок |
Стремление к реальному исполнению |
Возможное намерение создать ложные сигналы о покупках или продажах |
| Намерение исполнить заявку |
Готовность к исполнению на применимых условиях в момент размещения заявки |
Возможный план отменить заявку до исполнения |
| Причина отмены |
Изменения рынка, управление рисками или корректировка стратегии |
Возможная отмена побуждающих заявок после реакции рынка |
| Распределение заявок |
Соответствует фактическим котировкам и управлению рисками |
Возможна повторяющаяся концентрация крупных заявок на одной стороне |
| Сделки в противоположном направлении |
Могут быть частью обычной двусторонней торговли |
Могут быть скоординированы с фиктивными заявками |
| Основание для оценки |
Контекст торговли и реальное намерение исполнения |
Доказательства, основанные на последовательности заявок, исполнениях и манипулятивном намерении |
Комиссия по торговле товарными фьючерсами США (CFTC) в своем разъяснении спуфинга акцентирует внимание на том, намеревался ли трейдер отменить заявку до исполнения в момент ее размещения. Добросовестные изменения и отмены заявок не должны считаться спуфингом только потому, что заявка в итоге не была исполнена.
CFTC также указывает, что даже частичное исполнение заявки не исключает автоматически возможность спуфинга. При оценке необходимо по-прежнему учитывать торговую среду, активность по заявкам, особенности исполнения и другие значимые факты.
Это показывает, что между отменой заявок и незаконным манипулированием не существует простой прямой зависимости. Для ончейн-рынков с книгой заявок, таких как Hyperliquid, также необходимо отличать обычные торговые стратегии от поведения, направленного на создание фиктивной ликвидности.
Почему крупные заявки и сделки в противоположном направлении легко вызывают подозрения в спуфинге?
Системы мониторинга рынка обычно не делают вывод о том, что аккаунт занимается манипулированием, только потому, что он разместил одну крупную заявку. Важно временное соотношение между разными заявками и то, формируют ли размещение, отмена и фактическое исполнение заявок повторяющиеся схожие паттерны. В типичной подозрительной последовательности сделок трейдер сначала может разместить крупные заявки на продажу в книге заявок, создавая впечатление значительного давления продавцов. Затем другие трейдеры могут скорректировать свои котировки, а аккаунт совершает сделки на покупку. После завершения покупок аккаунт быстро отменяет первоначальные крупные заявки на продажу.
Если этот процесс повторяется, а крупные заявки редко исполняются, система мониторинга рынка может определить его как аномальную активность. В инциденте с Hyperliquid соотношение стоимости отмененных заявок к стоимости сделок в противоположном направлении составляло примерно 30:1. Это означает, что номинальная стоимость отмененных аккаунтами заявок значительно превышала стоимость их сделок в противоположном направлении. Такое соотношение может служить сигналом для мониторинга рисков, но не может напрямую считаться количественным доказательством манипулирования.
Это связано с тем, что стоимость заявок и стоимость исполненных сделок — разные понятия. Лимитная заявка на $10 млн может быть исполнена лишь частично или полностью отменена из-за изменения цены. Размер заявки отражает потенциальный объем торговли, заявленный в момент размещения, а не сумму средств, которая была фактически переведена.
Кроме того, маркет-мейкеры и системы количественной торговли могут часто корректировать крупные котировки в периоды высокой волатильности. Если не учитывать ликвидность рынка, ценовую волатильность и торговые стратегии на тот момент, оценка только по стоимости отмененных заявок может легко привести к ошибочному выводу.
Поэтому выявление спуфинга обычно требует изучения взаимосвязи нескольких показателей, включая расстояние между заявками и лучшими ценами покупки и продажи, время нахождения заявок в книге, вероятность их исполнения, время сделок в противоположном направлении и повторяемость аналогичного поведения. В разъяснении CME Group о спуфинге также подчеркивается, что создание ложного давления покупателей или продавцов посредством крупных заявок на одной стороне и использование заявок на другой стороне для исполнения сделок представляет собой паттерн поведения, заслуживающий особого внимания.
Могут ли ончейн-данные о заявках доказать манипулирование рынком?
Ончейн-данные о заявках могут предоставлять важные доказательства при расследовании манипулирования рынком, но одни лишь публичные записи не доказывают манипулятивное намерение. Полные данные о заявках на традиционных централизованных торговых платформах, как правило, хранятся внутри биржи. Внешние исследователи могут иметь доступ лишь к записям об исполнениях, частичным снимкам книги заявок или другим публичным рыночным данным.
Напротив, ончейн-архитектура книги заявок Hyperliquid делает более широкий объем торговой активности доступным для публичной проверки. Исследователи могут использовать доступные исторические данные для анализа размещения заявок, отмен, исполнений и изменений позиций на уровне аккаунтов, а также пытаться восстановить соответствующие последовательности торговых действий. Такая прозрачность имеет как минимум три важных преимущества.
-
Исследователи могут более непосредственно наблюдать активность аккаунтов, не полагаясь полностью на статистику, предоставленную торговой платформой.
-
Разные исследовательские организации могут независимо анализировать одни и те же исторические записи и сопоставлять методы выявления аномальной торговли.
-
Публичные записи помогают формировать цепочку доказательств, которую можно неоднократно проверить. Например, по соответствующей истории заявок можно изучить, совершал ли аккаунт сделки на покупку после размещения крупных заявок на продажу и были ли эти заявки на продажу быстро отменены.
Однако ончейн-данные по-прежнему имеют очевидные ограничения в интерпретации.
Записи о заявках не могут напрямую раскрыть субъективное намерение трейдера. Даже если аккаунт неоднократно отменяет крупные заявки, эти записи сами по себе не позволяют установить, решил ли трейдер уже в момент размещения заявок не допускать их исполнения.
Ончейн-адрес не обязательно соответствует одному уникальному реальному трейдеру. Трейдер может контролировать несколько аккаунтов, а для установления общего контроля над разными аккаунтами обычно требуются дополнительные доказательства. На рыночную активность также может влиять офчейн-информация. Новостные события, цены на других биржах, внешние сделки хеджирования и параметры автоматизированных стратегий могут объяснять часть заявок и отмен, которые выглядят аномальными.
Полнота данных и хронологическая последовательность также имеют важное значение. Следователи должны подтвердить, что используемые данные полностью охватывают жизненный цикл соответствующих заявок и точно устанавливают порядок различных торговых событий и отмен. Следовательно, ончейн-прозрачность прежде всего отвечает на вопрос о том, можно ли наблюдать и реконструировать торговую активность. Она не решает автоматически вопросы мотива или юридической ответственности.
Как выявлять подозрительную торговую активность через ончейн-книгу заявок?
Для ончейн-торговых платформ, использующих механизмы книги заявок, мониторинг рынка обычно должен выходить за рамки анализа отдельных сделок и охватывать полную активность по заявкам.
-
Крупные заявки можно отслеживать, чтобы определить, появляются ли они регулярно на определенной стороне спроса или предложения. Если аккаунт часто размещает вблизи лучших доступных котировок заявки, значительно превышающие обычные объемы торгов, и вскоре после этого отменяет их, такая активность может требовать дополнительного внимания.
-
Можно анализировать связь между размещением заявок и исполнением сделок в противоположном направлении. Когда аккаунт размещает большое количество заявок на продажу, совершает ли он также сделки на покупку? Отменяются ли заявки на продажу после завершения сделок на покупку? Повторяется ли такое поведение в разное время?
-
Активность по заявкам можно сопоставлять с движениями рыночной цены. Если после появления крупных заявок изменяется рыночная цена или котировки других трейдеров, а аккаунт затем получает выгодные исполнения в противоположном направлении, такая корреляция может усилить обеспокоенность системы мониторинга аномальной активностью. Однако временная последовательность не доказывает автоматически причинно-следственную связь. Исследователи должны также учитывать общие рыночные тенденции, изменение цен на других торговых платформах и возможное совместное влияние внешних событий на цены.
-
Аккаунты можно проверять на предмет скоординированной активности. Когда несколько аккаунтов примерно в одно время размещают взаимодополняющие заявки, следователям может потребоваться дополнительный анализ источников их финансирования, торговой активности и отношений контроля. Однако схожая активность двух адресов сама по себе не доказывает, что ими управляет одно и то же лицо.
-
Наблюдаемую активность можно сопоставлять с нормальным рыночным поведением. Например, средняя доля отмен, время нахождения заявок в книге и коэффициент исполнения по той же торговой паре при схожих условиях волатильности могут служить ориентирами для оценки степени аномальности.
Важно подчеркнуть, что эти показатели главным образом используются для выявления активности, требующей расследования, а не для прямого определения того, что аккаунт нарушил закон. Высокая доля отмен может быть сигналом риска, но не существует единого порога доли отмен, применимого ко всем рынкам и торговым стратегиям.
Как определяется спуфинг на традиционных финансовых рынках?
Спуфинг не является явлением, характерным исключительно для рынков криптовалют. Подобное поведение давно привлекает внимание на рынках акций, фьючерсов и других финансовых рынках, использующих механизмы книги заявок. В США Закон Додда — Франка 2010 года внес изменения в Закон о товарных биржах и запретил спуфинг, предполагающий конкретное намерение отменить заявки.
Разъяснения, опубликованные CFTC в 2013 году, дополнительно пояснили, что при определении факта нарушения необходимо учитывать намерение трейдера в момент подачи заявки, а не только то, была ли заявка в итоге отменена. В разъяснениях также перечислены действия, которые могут быть связаны со спуфингом, включая использование заявок для создания ложной видимости глубины рынка и попытки вызвать искусственное движение цен.
Правило CME Group 575 также ограничивает торговую активность, нарушающую рыночный порядок, и прямо запрещает поведение, направленное на отмену или изменение заявок до исполнения во избежание исполнения. Его правила не идентичны законодательным стандартам CFTC, поэтому их конкретное применение необходимо разграничивать. В ходе фактических расследований регуляторы могут оценивать характер поведения с учетом истории заявок, связей между аккаунтами, торговых коммуникаций, структуры стратегии и других материалов. В отношении рынков ончейн-бессрочных контрактов регуляторы также должны учитывать правовую структуру торговой платформы, местонахождение участников, характер контрактов и регуляторные полномочия соответствующих юрисдикций.
Это означает, что правила о спуфинге на традиционных финансовых рынках могут служить важным ориентиром для понимания аномальной ончейн-торговли, но конкретный ончейн-аккаунт нельзя считать нарушившим определенное регулирование без завершения анализа применимого законодательства.
Что касается инцидента с Hyperliquid, имеющаяся публичная информация позволяет охарактеризовать активность как подозрительный торговый паттерн с признаками спуфинга, а не как уже юридически установленный случай манипулирования рынком.
Какие проблемы для рынков ончейн-деривативов выявляет инцидент с Hyperliquid?
Значение инцидента с Hyperliquid заключается не только в вопросе о том, участвовали ли отдельные аккаунты в подозрительной торговле. Он также показывает, что рынки ончейн-деривативов сталкиваются с проблемами торговых заявок, схожими с теми, что существуют на традиционных финансовых рынках. По мере того как ончейн-бессрочные контракты постепенно выходят за пределы криптоактивов, ценовая экспозиция к сырой нефти, драгоценным металлам и другим традиционным финансовым активам также входит в ончейн-торговую среду. Эти продукты могут расширять часы торговли и способы участия в рынке, но также создают новые требования к ликвидности книги заявок, ценообразованию и мониторингу рынка.
-
Ончейн-прозрачность торговли не может автоматически предотвращать манипулирование. Публичные записи могут снизить сложность анализа после совершения операций, но не могут гарантировать, что все трейдеры имеют реальное намерение исполнить заявки.
-
Ончейн-книги заявок требуют более комплексных систем мониторинга аномальной торговли. Для высокочастотного размещения заявок, необычных отмен, исполнений в противоположном направлении и скоординированной активности между аккаунтами системам мониторинга рынка необходимо проводить комплексный анализ, используя данные в реальном времени и исторические паттерны поведения.
-
Ончейн-деривативы могут формировать более тесные ценовые связи с традиционными финансовыми рынками. Когда ончейн-бессрочный контракт на сырую нефть ориентируется на цены внешних рынков, исследователям необходимо одновременно изучать ончейн-книгу заявок, внешние референсные цены и изменения ликвидности на связанных рынках, чтобы лучше понимать потенциальное влияние аномальной торговли.
-
Взаимосвязь между открытостью ончейн-рынков и регуляторной ответственностью все еще требует согласования. Публичная и прозрачная торговая инфраструктура может предоставлять регуляторам больше данных, однако торговые правила, надзор за рынком и юридическая ответственность по-прежнему требуют четких институциональных механизмов.
Инцидент с Hyperliquid показывает, что прозрачность рынка и его справедливость — не одно и то же. Прозрачность повышает наблюдаемость активности, тогда как справедливость также требует эффективных торговых правил, мониторинга рисков и соответствующих механизмов правоприменения.
Заключение
Спуфинг — это торговая практика, при которой заявки, размещенные без реального намерения исполнения, используются для создания ложных сигналов о спросе и предложении на рынке. Ключевыми критериями являются не размер заявок или частота отмен, а то, планировал ли трейдер отменить заявки в момент их размещения и было ли такое поведение направлено на введение рынка в заблуждение.
Спор вокруг бессрочных контрактов Hyperliquid на сырую нефть представляет конкретный пример для понимания мониторинга рынка в ончейн-книгах заявок. Аномальные заявки на сумму более $170 млн, высокое соотношение отмененных заявок к исполнениям в противоположном направлении и повторяющиеся паттерны размещения и отмены заявок могут служить основаниями для дальнейшего расследования. Однако сами по себе они недостаточны для доказательства манипулятивного намерения.
Преимущество ончейн-прозрачности заключается в том, что исследователи могут использовать публичные данные для восстановления торговой активности и независимого анализа подозрительных паттернов. Однако отношения контроля над аккаунтами, контекст торговых стратегий, субъективное намерение и применение права по-прежнему требуют оценки на основе дополнительных доказательств.
По мере дальнейшего расширения рынков ончейн-деривативов создание эффективных механизмов выявления аномальной активности, надзора за рынками и управления рисками в открытой торговой среде станет важной задачей для развития торговой инфраструктуры.
Часто задаваемые вопросы
Что такое спуфинг?
Спуфинг — это практика размещения заявок на покупку или продажу с намерением отменить их до исполнения и потенциального использования таких заявок для создания вводящих в заблуждение сигналов о спросе и предложении на рынке.
Подтверждено ли манипулирование рынком на Hyperliquid?
По состоянию на 2 ноября 2026 года доступные публичные анализы выявили подозрительную активность по заявкам с признаками спуфинга. Однако они не подтвердили намерение задействованных аккаунтов манипулировать рынком и не позволяют установить, что манипулирование рынком в юридическом смысле действительно имело место.
Почему частая отмена заявок не обязательно является спуфингом?
Обычный маркет-мейкинг, управление рисками и рыночные условия могут приводить к отмене большого числа заявок. Ключевым фактором при определении того, является ли поведение спуфингом, выступает реальное намерение трейдера исполнить заявку в момент ее размещения, а не количество отмен само по себе.
Могут ли ончейн-записи о торгах доказать спуфинг?
Ончейн-записи могут помочь восстановить процесс размещения, отмены и исполнения заявок, а также предоставить доказательства для расследования. Однако манипулятивное намерение, отношения контроля над аккаунтами и контекст активности обычно требуют подтверждения дополнительными доказательствами.
В чем разница между спуфингом и фиктивной торговлей?
Спуфинг главным образом предполагает размещение и отмену заявок без реального намерения исполнения. Фиктивная торговля обычно предполагает фактические сделки, предназначенные для создания ложной видимости торгового объема или рыночной активности. Оба вида поведения могут вводить рынок в заблуждение, но их конкретные механизмы различаются.
Как обычным трейдерам выявлять аномальную книгу заявок?
Трейдеры могут отслеживать, часто ли появляются и быстро исчезают крупные заявки, аномально ли изменяется глубина спроса и предложения и существенно ли размещение заявок не соответствует фактическим исполнениям. Однако эти признаки могут служить только индикаторами риска и не могут напрямую доказывать, что аккаунт манипулирует рынком.







