Deutsche Bank является одним из крупнейших международных коммерческих банков Германии. Его деятельность охватывает корпоративный и инвестиционный банкинг, частное банковское обслуживание и управление активами. 16 сентября 2026 года Deutsche Bank объявил о планах запустить до конца года решение для хранения цифровых активов, предоставляя европейским институциональным и корпоративным клиентам услуги по безопасному хранению криптоактивов. 16 октября банк дополнительно сообщил, что рассчитывает запустить первые услуги в ближайшие недели и планирует выйти в крупные финансовые центры Азии в 2027 году. Для этого направлению ещё необходимо завершить применимые регуляторные процедуры и техническую подготовку.
По мере того как Bitcoin, Ethereum, стейблкоины и токенизация реальных активов (RWA) всё активнее используются в институциональном инвестировании и управлении корпоративным казначейством, хранение цифровых активов превращается из базовой защиты приватных ключей в важную инфраструктуру, соединяющую традиционные финансы с блокчейн-сетями. Для банков, фондов и международных компаний возможность безопасно хранить цифровые активы, соблюдать внутренние процедуры согласования и интегрировать активы в действующие системы финансового управления и риск-менеджмента часто важнее, чем простой доступ к ончейн-транзакциям.
Выход Deutsche Bank на рынок хранения криптоактивов не только показывает, что крупные коммерческие банки начинают напрямую участвовать в создании инфраструктуры цифровых активов, но и отражает развитие институциональных финансовых услуг в ончейн-среде. Чтобы понять эту стратегию, необходимо рассмотреть различия между институциональным хранением и обычными кошельками, подходы банков к управлению приватными ключами и защите активов, роль европейской нормативной базы MiCA, а также возможности дальнейшей связи хранения криптоактивов со стейблкоинами, токенизированными депозитами и рынками RWA.
Основные выводы
-
Deutsche Bank планирует запустить услуги хранения цифровых активов в 2026 году. На первом этапе они будут доступны институциональным и корпоративным клиентам в Европе. Конкретные сроки запуска зависят от прохождения регуляторных процедур и технической готовности.
-
К активам, которые планируется поддерживать на первом этапе, относятся Bitcoin, Ether и отдельные стейблкоины. Услуги будут сосредоточены на хранении приватных ключей, сегрегации активов, согласовании переводов и управлении безопасностью институционального уровня, а не на прямом предоставлении розничным пользователям услуг торговли криптовалютами.
-
Выход банков на рынок хранения криптоактивов отражает растущий институциональный спрос на соответствующую требованиям инфраструктуру цифровых активов. Традиционные финансовые организации также стремятся интегрировать блокчейн-услуги в существующие операционные процессы.
-
Deutsche Bank планирует постепенно расширять услуги, связанные со стейблкоинами, токенизированными депозитами и поддержкой выпуска цифровых ценных бумаг. Хранение активов будет позиционироваться как инфраструктура, связывающая платежи, управление казначейством и RWA.
-
Банковское хранение не означает отсутствия рисков. Управление приватными ключами, смарт-контракты, операционные сбои, кредитоспособность контрагентов и изменения регулирования остаются ключевыми факторами, которые должны оценивать организации.
Почему Deutsche Bank выходит на рынок хранения криптоактивов в 2026 году?
Выход Deutsche Bank на рынок хранения криптоактивов не является внезапным поворотом к услугам, связанным с криптовалютами. Это результат постепенного развития стратегии банка в области цифровых активов.
Ещё в 2023 году Deutsche Bank заключил партнёрство со швейцарским поставщиком инфраструктуры цифровых активов Taurus для изучения услуг хранения криптоактивов и токенизации. В 2025 году в последующих рыночных отчётах сообщалось о планах банка запустить услуги хранения криптоактивов в 2026 году. Согласно этим сообщениям, в разработке также участвует технологическое направление Bitpanda.
В 2026 году проект начал переходить к практической реализации. В сентябре Deutsche Bank официально объявил о решении для хранения цифровых активов. В октябре руководство уточнило ближайшие планы по запуску на немецком рынке и расширению в Азии.
Эта последовательность событий показывает, что Deutsche Bank переходит от исследования технологий к коммерческим услугам для институциональных клиентов.
Главным фактором такого перехода является растущий институциональный спрос на цифровые активы. Всё больше управляющих активами компаний, предприятий и финансовых посредников получают доступ к Bitcoin, Ether, стейблкоинам и токенизированным ценным бумагам. Однако они могут не располагать возможностями для самостоятельного управления приватными ключами, развертывания инфраструктуры кошельков и поддержания систем ончейн-безопасности.
Одновременно хранение цифровых активов тесно связано с действующими компетенциями традиционных банков. Банки давно предоставляют услуги хранения ценных бумаг, расчётов по активам, ведения счетов и контроля рисков. Хранение цифровых активов позволяет дополнить эти устоявшиеся процессы поддержкой блокчейн-активов.
Для Deutsche Bank выход на этот рынок может создать новые источники дохода от хранения и сопутствующих услуг, а также способствовать поддержанию долгосрочных отношений с институциональными клиентами.
Банк также включил услуги в сфере цифровых активов в стратегию развития корпоративного банкинга и планирует расширять линейку услуг за счёт цифровой финансовой инфраструктуры. Поэтому хранение криптоактивов является не отдельным новым продуктом, а частью расширения корпоративных финансовых услуг на цифровые активы.
Что такое хранение криптоактивов и почему организациям недостаточно обычных кошельков?
Хранение криптоактивов означает, что профессиональные поставщики услуг обеспечивают защиту и управление приватными ключами, правами доступа к кошелькам и процессами исполнения транзакций, связанными с цифровыми активами. Это помогает клиентам безопасно хранить и переводить активы.
В блокчейн-сетях активы обычно учитываются по ончейн-адресам, а приватные ключи дают право подтверждать соответствующие транзакции. Частные пользователи могут самостоятельно управлять приватными ключами через аппаратные или программные кошельки, однако такой подход часто не отвечает сложным требованиям крупных финансовых организаций к внутреннему управлению.
Например, управляющей компании может потребоваться одновременно администрировать несколько портфелей и распределять запросы на транзакции, проверку рисков и окончательное утверждение между разными подразделениями. Если один сотрудник контролирует кошелёк, в котором хранятся все активы, это может привести к концентрации полномочий и операционным рискам.
Основная задача институциональных услуг хранения состоит в объединении управления приватными ключами, авторизации транзакций, учёта активов и внутренних согласований в единую систему контроля.
| Параметр сравнения |
Личный кошелёк для самостоятельного хранения |
Институциональное хранение цифровых активов |
| Управление приватными ключами |
Ответственность несёт пользователь |
Осуществляется кастодианом и связанными системами безопасности |
| Согласование транзакций |
Обычно авторизуется владельцем кошелька |
Поддерживаются несколько утверждающих лиц и многоуровневые права доступа |
| Управление активами |
В основном предназначено для индивидуальных счетов |
Поддерживает управление корпоративными счетами, фондами и несколькими счетами |
| Механизмы безопасности |
Аппаратные кошельки, сид-фразы и аналогичные инструменты |
HSM, горячее и холодное хранение, контроль доступа и аудит |
| Управление соблюдением требований |
Пользователь самостоятельно отвечает за применимые обязательства |
Может интегрировать верификацию личности, мониторинг транзакций и процессы соблюдения требований |
| Основные риски |
Утрата приватного ключа, фишинг и безопасность устройств |
Риски кастодиана, сбои систем и риски операционного управления |
Преимущество институционального хранения заключается не в устранении риска, связанного с приватными ключами, а в снижении вероятности единой точки отказа с помощью технологий, процессов и разделения обязанностей.
Однако использование услуг профессионального кастодиана означает, что клиентам необходимо оценивать операционные возможности поставщика, порядок сегрегации активов, техническую архитектуру и юридическую ответственность. Сами по себе услуги хранения не гарантируют рыночную стоимость цифровых активов.
Как сервис хранения цифровых активов Deutsche Bank защищает приватные ключи и активы?
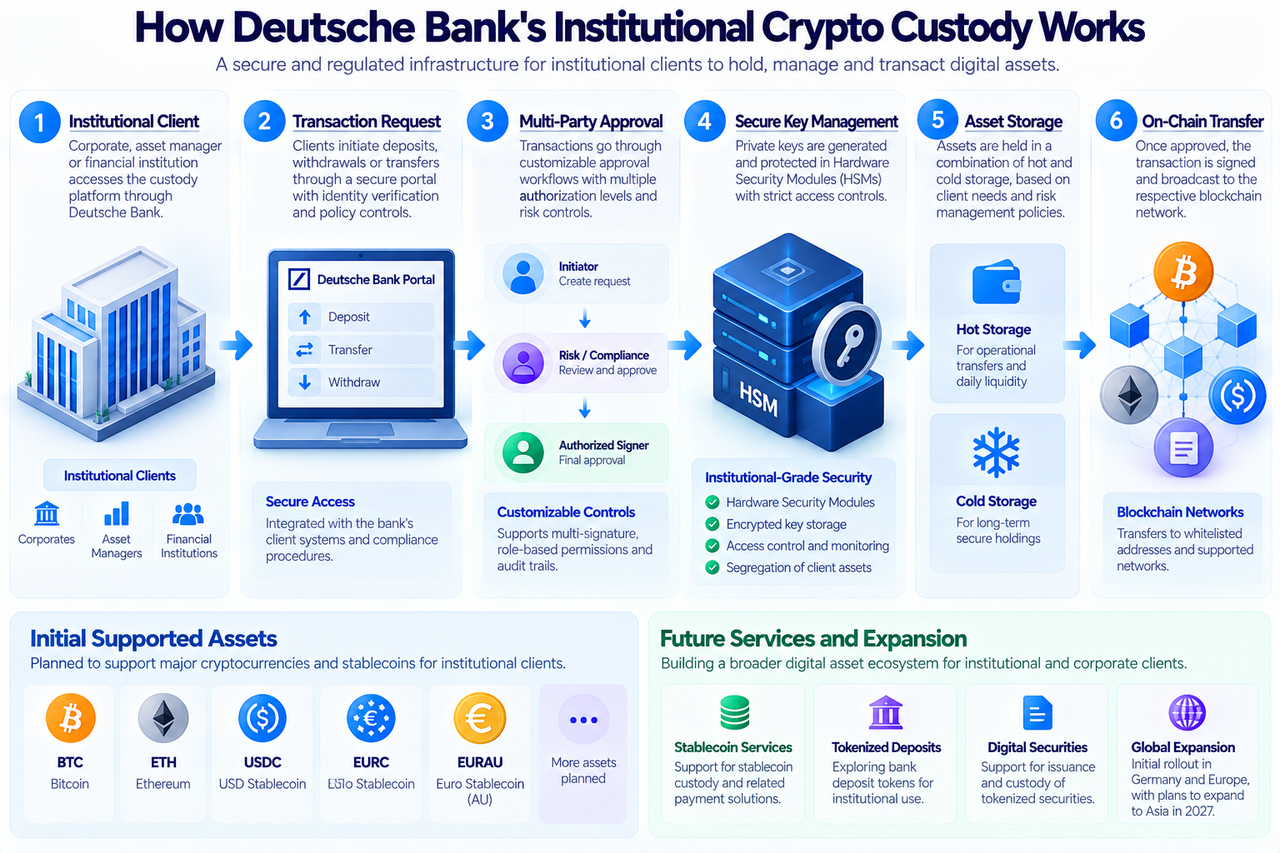
Решение Deutsche Bank для хранения активов использует архитектуру безопасности институционального уровня, которая объединяет защиту приватных ключей, управление кошельками и согласование транзакций.
Важным компонентом являются аппаратные модули безопасности (HSM). HSM — это защищённое устройство, специально разработанное для генерации, хранения и использования криптографических ключей. Оно позволяет ограничить критически важные операции с ключами защищённой средой, снижая риск раскрытия приватных ключей в компьютерных системах общего назначения.
Deutsche Bank также планирует предлагать варианты горячего и холодного хранения. Горячее хранение обычно сохраняет определённое подключение к сети для упрощения повседневных переводов. Холодное хранение, напротив, делает акцент на изоляции и безопасном долгосрочном хранении, поэтому подходит для активов, которые используются в сделках реже.
Организациям необходимо сочетать эти подходы с учётом назначения активов и частоты переводов средств, а не просто выбирать один из них.
Для согласования транзакций Deutsche Bank поддерживает настраиваемые рабочие процессы авторизации клиентских переводов, включая многофакторную аутентификацию и многоуровневое утверждение. Организации могут назначать различным сотрудникам разные права в соответствии со своими требованиями к управлению, предотвращая самостоятельный контроль крупных переводов активов одним оператором.
Платформа также делает акцент на сегрегации клиентских активов и обеспечивает доступ через корпоративную финансовую платформу Deutsche Bank Autobahn. Это позволяет институциональным клиентам управлять цифровыми активами в привычной банковской среде.
К активам, которые планируется поддерживать на первом этапе, относятся Bitcoin (BTC), Ether (ETH), USDC, EURC и EURAU. Фактическая доступность по-прежнему зависит от запуска продукта, соответствия клиентов требованиям и применимых регуляторных требований.
Важно учитывать, что HSM, холодное хранение и множественные согласования являются мерами контроля рисков. Они не могут полностью устранить уязвимости систем, внутренние операционные ошибки или внешние атаки. Организациям по-прежнему необходимо оценивать возможности поставщика по аварийному восстановлению, аудиту и распределению ответственности.
Какую роль играют партнёрства Deutsche Bank с Bitpanda и Taurus?
Хотя крупные коммерческие банки обладают развитыми возможностями в управлении счетами и соблюдении требований, блокчейн-инфраструктура включает специализированные технологии, такие как управление приватными ключами, исполнение ончейн-транзакций, поддержка нескольких сетей и выпуск цифровых активов.
Поэтому традиционные банки, выходящие на рынок хранения криптоактивов, часто выбирают сотрудничество с устоявшимися поставщиками технологий цифровых активов вместо самостоятельной разработки каждой базовой системы.
Taurus — швейцарский поставщик инфраструктуры цифровых активов. Его деятельность включает хранение цифровых активов, выпуск токенизированных активов и связанные финансовые технологии. Deutsche Bank заключил партнёрство с Taurus в 2023 году и также участвовал в его финансировании.
Bitpanda предоставляет финансовым учреждениям инфраструктуру цифровых активов через связанное с ней технологическое направление. В рыночных отчётах за 2025 год Bitpanda и Taurus были названы технологическими партнёрами, участвующими в проекте Deutsche Bank по хранению активов.
Такая модель партнёрства позволяет банкам объединять отношения с клиентами, процессы соблюдения требований и возможности риск-менеджмента с блокчейн-инфраструктурой специализированных технологических компаний.
Однако передача технологий на аутсорсинг не означает, что банк может переложить все риски на партнёров. Институциональным клиентам по-прежнему необходимо понимать, кто отвечает за управление приватными ключами, работу систем, обработку нестандартных транзакций и восстановление активов.
Deutsche Bank ранее сообщал, что внешние поставщики технологий и инфраструктуры будут предоставлять отдельные технические компоненты его платформы хранения активов. Фактическое распределение ответственности должно определяться формальными соглашениями об обслуживании и операционными договорённостями после запуска.
Почему нормативная база MiCA важна для услуг хранения криптоактивов европейских банков?
MiCA (Markets in Crypto-Assets Regulation) — нормативная база Европейского союза для рынков криптоактивов. Она охватывает отдельные виды деятельности по выпуску криптоактивов, поставщиков услуг и связанные направления деятельности.
До вступления MiCA в силу регулирование услуг, связанных с цифровыми активами, различалось между европейскими странами. Для финансовых организаций, планирующих трансграничную деятельность, такие различия могли повышать затраты на соблюдение требований и усиливать неопределённость бизнеса.
MiCA устанавливает более единообразные правила для услуг, связанных с криптоактивами, которые соответствуют применимым условиям. Среди них защита клиентских активов, корпоративное управление, раскрытие информации и обязанности поставщиков услуг.
Для Deutsche Bank эта нормативная база важна не только для получения необходимых разрешений на работу, но и для интеграции хранения цифровых активов в существующие системы соблюдения требований и контроля рисков банка.
Например, институциональным клиентам обычно необходимо подтверждать, отделены ли активы, находящиеся на хранении, от собственных активов поставщика, как обрабатываются операционные сбои и соответствуют ли трансграничные переводы применимым нормативным требованиям.
Чёткая нормативная база способствует созданию более стандартизированных процедур для решения этих вопросов.
Однако MiCA не означает, что все цифровые активы и услуги регулируются совершенно одинаково. Токенизированные ценные бумаги могут подпадать под действие других норм регулирования финансовых рынков, а банки также должны соблюдать применимые пруденциальные требования и требования по противодействию отмыванию денег.
Поэтому направление хранения активов Deutsche Bank всё ещё должно завершить соответствующие регуляторные процедуры. По состоянию на 21 октября 2026 года банк объявил о планах запуска в ближайшей перспективе, что не следует описывать как полностью доступную услугу.
Почему Deutsche Bank планирует расширить услуги хранения на стейблкоины и токенизированные депозиты?
Хранение криптоактивов решает вопрос безопасного владения цифровыми активами организациями. Однако для коммерческих банков потенциальная ценность услуг, связанных с цифровыми активами, выходит за рамки защиты Bitcoin и Ether.
Стейблкоины и токенизированные депозиты могут дополнительно связать корпоративные платежи, управление казначейством и расчёты по финансовым активам.
Стейблкоины обычно выпускаются специализированными эмитентами и обеспечиваются денежными средствами, краткосрочными государственными облигациями или другими разрешёнными резервными активами. Они уже широко используются для ончейн-платежей, торговли криптоактивами и переводов средств.
Токенизированные депозиты представляют собой цифровое отображение депозитов коммерческих банков и обычно сохраняют право требования по депозиту к банку-эмитенту. Их основа стоимости, права доступа и условия погашения отличаются от характеристик типичных стейблкоинов.
| Параметр сравнения |
Стейблкоины |
Токенизированные банковские депозиты |
| Эмитент |
Эмитент стейблкоина |
Коммерческий банк |
| Обеспечение стоимости |
Резервные активы, которыми управляет эмитент |
Обязательства банка по депозитам и связанная банковская система |
| Основные способы использования |
Ончейн-торговля, платежи и переводы средств |
Корпоративные платежи, институциональные расчёты и управление казначейством |
| Доступ |
Обычно доступен более широкому кругу пользователей |
Обычно ограничен требованиями банка к соответствию клиентов |
| Основные риски |
Риски резервов, погашения и эмитента |
Риски кредитоспособности банка, операционные риски и риски юридической структуры |
Помимо первоначальных услуг хранения, Deutsche Bank планирует постепенно развивать услуги по конвертации средств, связанные со стейблкоинами, токенизированные депозиты и поддержку выпуска цифровых ценных бумаг.
Для корпоративных клиентов эти услуги обеспечивают определённую непрерывность между разными видами деятельности. Например, компания сможет сначала хранить цифровые активы через платформу Deutsche Bank, а затем использовать стейблкоины для платежей в рамках применимых условий или участвовать в институциональных расчётах через токенизированные депозиты.
Однако эти направления всё ещё находятся на стадии планирования или поэтапного развития. Запланированные услуги по токенизированным депозитам и выпуску цифровых ценных бумаг не следует считать уже официально запущенными.
Как хранение криптоактивов может стать инфраструктурой для рынков RWA и цифровых ценных бумаг?
Токенизация реальных активов (RWA) означает представление и управление облигациями, паями фондов, правами, связанными с акциями, и другими традиционными активами с использованием блокчейн-технологий.
Для институциональных финансовых рынков токенизация активов требует не только развертывания смарт-контрактов. Необходимо также решить вопросы хранения активов, управления идентификацией инвесторов, расчётов по сделкам и подтверждения юридических прав.
Хранение цифровых активов может обеспечить базовую поддержку этих функций.
Например, после выпуска управляющей компанией токенизированной облигации инвесторам необходим способ хранения токенов, соответствующий их внутренним требованиям к управлению. Кастодианы могут предоставлять услуги управления кошельками, согласования переводов и учёта активов, помогая традиционным инвесторам получать доступ к ончейн-рынкам ценных бумаг.
В более продвинутых сценариях цифровые ценные бумаги также могут сочетаться со стейблкоинами или токенизированными депозитами для более тесной координации поставки активов и платежа.
Такой механизм обычно называется поставкой против платежа (DvP). Он использует структуру сделки для снижения риска того, что одна сторона поставит активы, а другая не завершит оплату.
Однако техническая возможность одновременно проводить переводы активов и средств не гарантирует юридическую окончательность расчётов. Такие продукты всё равно должны соответствовать требованиям регулирования ценных бумаг, правилам хранения и договорённостям с контрагентами.
Выход Deutsche Bank на рынок хранения цифровых активов создаёт для него возможность расширить традиционное хранение ценных бумаг до услуг для токенизированных финансовых активов. Однако фактический масштаб бизнеса по-прежнему будет зависеть от рыночного спроса и последующих запусков продуктов.
С какими рисками и вызовами сталкивается Deutsche Bank при выходе на рынок хранения криптоактивов?
Участие банков в хранении цифровых активов может сделать такие услуги более доступными для институциональных клиентов, но это не означает, что основные риски рынка цифровых активов устранены.
Первый риск связан с приватными ключами и кибербезопасностью. Даже при использовании HSM, горячего и холодного хранения, а также множественных согласований платформы хранения могут сталкиваться с кибератаками, уязвимостями программного обеспечения и внутренними операционными ошибками.
Второй риск связан со сторонними технологиями. Если банки полагаются на внешних поставщиков инфраструктуры, им необходимо убедиться в стабильности операционных возможностей этих поставщиков и создать чёткие механизмы аудита безопасности и реагирования на сбои.
Третий риск относится к правовым и регуляторным вопросам. Разные цифровые активы могут подпадать под действие разных правовых норм. В частности, правила выпуска, хранения и перевода стейблкоинов, криптоактивов и токенизированных ценных бумаг различаются.
Четвёртый риск связан с рыночным спросом. Хотя интерес организаций к цифровым активам растёт, не каждой компании необходимо напрямую владеть криптовалютой. Возможность хранения активов генерировать устойчивый доход по-прежнему зависит от числа клиентов, объёма активов на хранении и фактической активности транзакций.
Наконец, существует риск трансграничной деятельности. Deutsche Bank планирует расшириться в Азию после запуска услуг в Германии, однако нормативные требования, критерии соответствия клиентов и рыночная инфраструктура различаются в зависимости от юрисдикции. Для масштабирования бизнеса могут потребоваться дополнительные инвестиции в соблюдение требований и технологии.
Поэтому оценка зрелости направления хранения цифровых активов банка требует не только подсчёта поддерживаемых токенов. Необходимо также анализировать историю безопасности, фактическое использование услуг клиентами, объём активов на хранении и стабильность сопутствующих сервисов.
Что выход Deutsche Bank на рынок хранения криптоактивов означает для Bitcoin, Ethereum и отрасли?
Выход Deutsche Bank на рынок хранения криптоактивов прежде всего отражает стремление традиционных финансовых организаций развивать возможности для прямого обслуживания клиентов, работающих с цифровыми активами.
Для Bitcoin и Ethereum большее число услуг хранения институционального уровня может снизить часть операционных барьеров, с которыми сталкиваются традиционные инвесторы при получении доступа к этим активам. Организации могут получать инфраструктурную поддержку через привычных поставщиков финансовых услуг, не создавая полностью самостоятельно системы управления кошельками и приватными ключами.
Однако запуск услуг хранения не означает, что банк будет напрямую покупать крупные объёмы BTC или ETH. Это также не означает, что институциональный капитал обязательно будет поступать на крипторынок.
Последствия могут быть шире для стейблкоинов и RWA. Банки могут объединять хранение цифровых активов, переводы средств, токенизированные депозиты и услуги для цифровых ценных бумаг, создавая более комплексную инфраструктуру для организаций, участвующих в ончейн-финансовой деятельности.
Одновременно может усилиться конкуренция между традиционными банками и кастодианами, ориентированными на криптоактивы. Банки располагают сложившимися отношениями с клиентами и опытом соблюдения требований, тогда как криптокомпании накопили компетенции в ончейн-технологиях, развитии продуктов и поддержке нескольких сетей.
В будущем эти два типа организаций могут как конкурировать, так и сотрудничать.
С отраслевой точки зрения стратегический переход Deutsche Bank показывает, что услуги, связанные с цифровыми активами, постепенно развиваются от самостоятельного направления крипторынка к форме финансовой инфраструктуры, которую традиционные финансовые организации могут интегрировать в свою деятельность.
Заключение
Deutsche Bank планирует запустить институциональные услуги хранения цифровых активов в 2026 году. На первом этапе будут поддерживаться Bitcoin, Ether и отдельные стейблкоины. В дальнейшем банк планирует постепенно расширять услуги на связанные платежные решения, токенизированные депозиты и цифровые ценные бумаги.
Основой этой стратегии является растущий институциональный спрос на инфраструктуру цифровых активов, соответствующую требованиям регулирования, а также стремление традиционных банков интегрировать цифровые активы в существующие системы управления счетами, расчётов и контроля рисков.
По сравнению с обычными криптокошельками банковское хранение в большей степени ориентировано на защиту приватных ключей, несколько утверждающих лиц, сегрегацию активов, управление соблюдением требований и операционные процессы институционального уровня. Эти возможности могут снизить сложность самостоятельного создания организациями инфраструктуры цифровых активов, но не могут полностью устранить технические, операционные и кредитные риски.
В долгосрочной перспективе значение хранения цифровых активов может выйти за пределы защиты криптовалют. По мере развития рынков стейблкоинов, токенизированных депозитов и RWA услуги хранения могут стать важным связующим звеном между традиционными банками и ончейн-финансами.
Выход Deutsche Bank на рынок хранения криптоактивов не означает, что криптовалюта заменяет традиционный банкинг. Напротив, банки начинают включать блокчейн-активы в собственные финансовые услуги. Ключевыми аспектами для наблюдения остаются ход официального запуска, использование услуг институциональными клиентами и способность услуг, связанных со стейблкоинами и токенизированными активами, достичь значимого масштаба бизнеса.
Часто задаваемые вопросы
Почему Deutsche Bank выходит на рынок хранения криптоактивов?
Основные причины включают растущий институциональный спрос на цифровые активы, постепенное развитие европейской нормативной базы и стремление банка объединить хранение цифровых активов с существующими услугами корпоративного финансирования, управления казначейством и обслуживания ценных бумаг.
Запущена ли услуга хранения криптоактивов Deutsche Bank?
По состоянию на 21 октября 2026 года Deutsche Bank планировал запустить первые услуги в ближайшие недели, однако официальный запуск по-прежнему зависел от применимых регуляторных процедур и технической готовности.
Какие криптоактивы Deutsche Bank будет поддерживать на первом этапе?
Объявленный перечень включает Bitcoin, Ether и отдельные стейблкоины, такие как USDC, EURC и EURAU. Фактическая доступность активов и объём услуг будут зависеть от условий официального запуска.
Чем банковское хранение криптоактивов отличается от обычного хранения на бирже?
Банковское хранение обычно уделяет больше внимания управлению институциональными счетами, требованиям соблюдения норм, сегрегации активов и внутренним согласованиям. Хранение на бирже часто интегрировано с исполнением сделок, ликвидностью и услугами для пользовательских аккаунтов. Фактический уровень безопасности по-прежнему зависит от операционных и правовых механизмов каждого поставщика.
Означает ли использование банковского хранения, что криптоактивы полностью защищены?
Нет. Банковское хранение может снизить отдельные риски благодаря профессиональной инфраструктуре безопасности и процессам управления, однако риски, связанные с приватными ключами, системами, операционной деятельностью, рынком и правовыми вопросами, могут сохраняться.
Выпустит ли Deutsche Bank собственный стейблкоин?
Deutsche Bank планирует расширять услуги, связанные со стейблкоинами, и операции с токенизированными депозитами, однако это не означает, что банк подтвердил планы по выпуску собственного публично доступного стейблкоина. Конкретные структуры продуктов и условия запуска ещё требуют дальнейшего подтверждения.
Приведёт ли выход Deutsche Bank на рынок хранения криптоактивов к росту цен BTC и ETH?
Не обязательно. Институциональные услуги хранения могут улучшить рыночную инфраструктуру, однако цены BTC и ETH по-прежнему зависят от таких факторов, как макроэкономическая ситуация, рыночный спрос и предложение, потоки капитала и ожидания инвесторов.
Как связаны хранение криптоактивов и RWA?
Продуктам RWA необходима безопасная инфраструктура для хранения, перевода и расчётов по токенам. Институциональное хранение может помочь традиционным финансовым организациям управлять токенизированными ценными бумагами и другими ончейн-активами, что делает его важной частью развития рынка RWA.