Глобальная финансовая система находится на пороге масштабного перехода к технологии распределенного реестра (DLT). На протяжении многих лет традиционные системы управления частным капиталом и институционального управления активами ограничивались двойными рамками «времени» и «пространства». Банковские часы работы, окна трансграничных расчетов и клиринга (T+1 или T+2), а также многочисленные сложности сверки, возникающие в сетях корреспондентских банков, стали препятствиями для повышения эффективности ликвидности современных активов. Даже сегодня, несмотря на высокий уровень цифровизации торговых процессов, институциональным инвесторам по-прежнему сложно осуществлять крупные переводы между организациями в режиме реального времени или ребалансировать портфели вне рабочих часов и в выходные дни.
По мере развития проекта Ensemble Денежно-кредитного управления Гонконга и его архитектурной модели Ensemble TX расчеты по токенизированным депозитам коммерческих банков в режиме 24/7 с использованием оптовой цифровой валюты центрального банка (wCBDC) и программируемых реестров вышли на новый исторический этап. Запуск пилотных программ токенизированных депозитов ведущими международными расчетными банками, такими как Standard Chartered, знаменует переход токенизированных депозитов от доказательства концепции к базовой расчетной инфраструктуре для реального коммерческого применения. В этой статье подробно рассматривается масштабное влияние токенизированных депозитов на глобальное институциональное управление капиталом: трансформация подходов к управлению капиталом, эффективность ликвидности средств в режиме 24/7, интеграция ончейн- и офчейн-расчетных архитектур, а также синергия спотового рынка Gate и экосистемы инновационных активов.
Основные выводы
-
Подробный анализ базовых архитектурных различий между токенизированными депозитами, традиционными депозитами коммерческих банков и регулируемыми стейблкоинами, а также их кредитных характеристик как «ончейн-аналогов фиатной валюты институционального уровня»
-
Систематическое рассмотрение механизмов технической реализации круглосуточных атомарных расчетов в режиме реального времени и расчетов поставка против платежа (DvP) в рамках проекта Ensemble и архитектуры Ensemble TX
-
Подробное рассмотрение того, как расчеты в режиме 24/7 устраняют препятствия и повышают эффективность капитала в институциональном управлении капиталом, распределении средств частного капитала, погашении токенизированных фондов и управлении ликвидностью
-
Объяснение тенденции к межархитектурной интеграции между сетями токенизированных расчетов традиционных ведущих банков и пулами доходности децентрализованных финансов (DeFi)
-
Анализ путей распределения активов, позволяющих инвесторам воспользоваться преимуществами токенизации активов институционального уровня, на основе ликвидности спотового рынка Gate и матрицы инновационных активов
Узкие места эффективности управления активами и базовая реструктуризация благодаря токенизированным депозитам
В традиционных операциях институционального управления капиталом скорость исполнения распределения активов часто ограничена задержками на базовом уровне расчетов денежными средствами. Ребалансировка портфелей облигаций и фондов на публичных рынках, а также завершение запросов на внесение капитала и распределения прибыли на частных рынках требуют расчетных каналов, основанных на традиционных системах валовых расчетов в реальном времени (RTGS) или шлюзах обмена сообщениями SWIFT. В традиционной модели движения денежных средств передача средств и переход права собственности на актив являются отдельными процессами, то есть не происходят атомарно. В результате организациям необходимо поддерживать существенные буферы ликвидности на ночь для снижения риска расчетного контрагента, пока сделки ожидают завершения расчетов.
Появление токенизированных депозитов фундаментально меняет логику объединения «банковского кредита» и «ончейн-программируемости». В отличие от децентрализованных стейблкоинов, которые преимущественно выпускаются частными протоколами и обеспечиваются хранением резервных активов, токенизированные депозиты представляют собой прямое отображение депозитов клиентов, уже учтенных на балансе коммерческого банка, в распределенном реестре.
Чтобы наглядно показать ключевые различия между различными инструментами передачи стоимости в ончейн-среде, их структуру можно сравнить по следующим параметрам:
| Характеристика расчетного актива |
Традиционные фиатные депозиты коммерческих банков |
Регулируемые ончейн-стейблкоины (USDC/USDT) |
Токенизированные депозиты коммерческих банков |
| Базовое кредитное обеспечение |
Кредитоспособность баланса коммерческого банка и страхование депозитов |
Резервы частных эмитентов, включая казначейские облигации и банковские депозиты |
Кредитоспособность баланса коммерческого банка и обеспечение расчетами центрального банка |
| Расчетное окно |
Ограничено рабочими днями банков и временем работы систем RTGS |
Ончейн-переводы в режиме 24/7 |
Межорганизационные и межсетевые атомарные расчеты в режиме 24/7 |
| Программируемость и встроенная функциональность |
Невозможно напрямую привязать смарт-контракты для автоматического выполнения условных действий |
Высокая программируемость и поддержка взаимодействия с DeFi-контрактами |
Поддержка нативных для смарт-контрактов расчетов поставка против платежа (DvP) и потоковых платежей |
| Окончательность расчетов |
Зависит от периодической сверки межбанковских реестров по модели T+1/T+2 |
Зависит от подтверждения через механизм консенсуса публичного блокчейна |
Немедленная юридическая окончательность на основе wCBDC или архитектуры разрешенного реестра |
Сочетание кредитоспособности активов коммерческих банков и программируемости DLT делает эту архитектуру наиболее соответствующим нормативным требованиям и защищенным «ончейн-эквивалентом денежных средств» для институциональных инвесторов, управляющих значительными средствами.
Атомарные расчеты в режиме 24/7: новое определение ликвидности в управлении капиталом
В ходе тестирования и развития проекта Ensemble Денежно-кредитного управления Гонконга и его архитектуры Ensemble TX наиболее значительным технологическим прорывом стала реализация круглосуточных межорганизационных атомарных расчетов. Атомарный расчет означает, что при исполнении сделки активная часть, например токенизированный фонд, облигация или процент по RWA, и платежная часть, представленная токенизированными депозитами, одновременно передают право собственности под контролем ончейн-смарт-контракта, по модели платеж против платежа или поставка против платежа. Если инструкция одной из сторон не выполняется, вся транзакция автоматически отменяется, что исключает риск неисполнения обязательств контрагентом на промежуточном этапе.
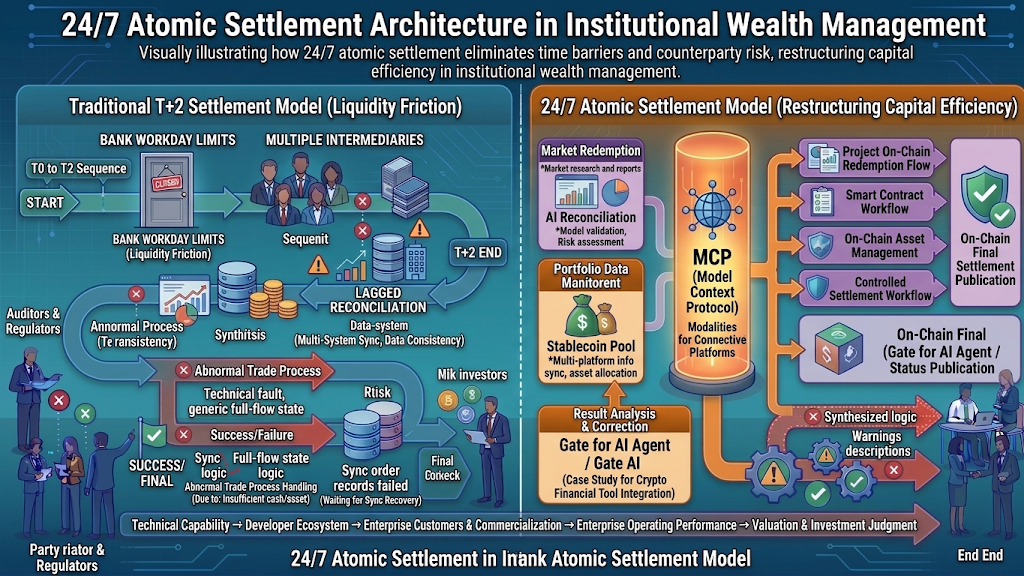
Этот технологический прорыв приводит к трем фундаментальным изменениям в институциональном управлении капиталом:
-
Устранение ночного простоя ликвидности и препятствий для движения капитала: в традиционной системе управления капиталом управляющие фондами должны поддерживать высоколиквидный денежный резерв в размере 5–10% для обработки непредвиденных погашений и переводов активов в праздничные дни или вне рабочего времени. Расчеты в режиме 24/7 делают возможным распределение средств в реальном времени, позволяя направлять все неиспользуемые средства в доходные активы с точностью до миллисекунд.
-
Реструктуризация модели погашения токенизированных фондов: ранее инвесторам, погашающим паи или подписывающимся на фонды денежного рынка (MMF), приходилось проходить сложные циклы подтверждения и перевода средств. Благодаря токенизированным депозитам подписчики могут инвестировать сразу и начать получать доход в течение нескольких секунд, а средства при погашении могут быть возвращены на банковские счета за считанные секунды. Это значительно улучшает опыт инвесторов и эффективность использования ликвидности.
-
Автоматизированное распределение дохода и потоковые дивиденды малой стоимости: дивиденды от традиционных фондов прямых инвестиций или фондов недвижимости часто распределяются ежеквартально или ежегодно после ручной сверки, что приводит к высоким затратам на расчеты и переводы. Благодаря программируемости токенизированных депозитов смарт-контракты могут использовать денежный поток от базовых активов в реальном времени, например ежедневную выручку от выработки электроэнергии токенизированным проектом зеленой энергетики, и направлять доход непосредственно на счета токенизированных депозитов инвесторов посекундно или ежедневно.
Межархитектурная интеграция между институциональными расчетными сетями и децентрализованной экосистемой Web3
В течение многих лет существовало четкое разделение между закрытыми расчетными сетями традиционной ведущей банковской системы и децентрализованными рынками криптоактивов. Из-за требований соблюдения нормативных требований традиционным организациям было сложно использовать децентрализованные стейблкоины публичных блокчейнов для внутренних расчетов по активам. В то же время инвесторы, ориентированные на Web3, не могли пользоваться возможностями расширения кредитования и страховой защитой традиционной банковской системы.
Внедрение архитектур токенизированных депозитов коммерческих банков, представленных проектом Ensemble, создает соответствующий нормативным требованиям мост между этими двумя мирами. По мере токенизации депозитов коммерческих банков международными карточными организациями и крупными расчетными провайдерами, такими как Standard Chartered, традиционные регулируемые средства могут беспрепятственно преобразовываться в ончейн-ликвидность.
На этом фоне модель формирования ликвидности в децентрализованных финансах (DeFi) проходит этап модернизации:
-
Сближение регулируемой и не требующей разрешений ликвидности: токенизированные депозиты коммерческих банков в разрешенных DLT-сетях могут взаимодействовать с соответствующими нормативным требованиям пулами ликвидности в экосистемах публичных блокчейнов, таких как Ethereum, через децентрализованные кроссчейн-мосты с взаимной верификацией или разрешенные мосты.
-
Расширение систем обеспечения несколькими активами: поскольку ончейн-токенизированные депозиты обеспечены базовой кредитоспособностью коммерческих банков и центральных банков, они будут постепенно заменять традиционные активы-ориентиры и станут предпочтительным обеспечением, соответствующим нормативным требованиям, для высокозащищенных DeFi-протоколов кредитования и маржи по деривативам на бессрочные контракты.
Этот процесс значительно сближает регулируемый финансовый капитал и криптоактивы, создавая для глобальных инвесторов среду распределения активов, которая сочетает нормативную защищенность с ликвидностью на основе блокчейна.
Распределение активов в условиях обновленной институциональной парадигмы и преимущества экосистемы Gate
По мере того как проект Ensemble Денежно-кредитного управления Гонконга приближает систему расчетов по токенизированным депозитам в режиме 24/7 к практическому внедрению, глобальные финансовые учреждения получают значительно больше возможностей для поддержки токенизированных активов, включая RWA, токенизированные фонды и цифровые облигации. Ончейн-трансформация традиционных финансовых активов не только выводит на глобальные рынки реальную стоимость в триллионы долларов, но и устанавливает новые стандарты глубины инфраструктуры и возможностей отбора активов для платформ торговли криптоактивами.
В условиях этой исторической миграции финансов институционального уровня ведущие платформы торговли криптоактивами играют важнейшую роль в соединении капитала, ориентированного на Web3, с регулируемыми токенизированными активами. Gate, например, является ведущей глобальной платформой для торговли криптоактивами и управления активами с комплексной матрицей спотовой торговли, инновационным механизмом листинга активов и развитой экосистемой хранения активов и управления капиталом.
На фоне растущего институционального интереса к токенизации экосистема Gate предлагает заметную синергетическую ценность:
-
Раннее выявление качественных RWA и токенизированных активов: благодаря глубокому пониманию рынка Gate продолжает выявлять и добавлять в листинг для пользователей по всему миру базовые инфраструктурные активы, формируемые тенденциями токенизации институционального уровня, токены высокопроизводительных публичных блокчейнов и активы экосистем регулируемых приложений.
-
Глубокая спотовая ликвидность и резервы ликвидности стейблкоинов: Gate предлагает глубокую ликвидность и торговые пары со стейблкоинами с низкими издержками на торговлю, обеспечивая инвесторам надежную поддержку ликвидности при конвертации между традиционными токенизированными расчетными активами и криптоактивами.
-
Разнообразные инструменты управления активами и хеджирование деривативами: при распределении средств в новые активы, связанные с токенизацией, пользователи могут сочетать спотовую сеточную торговлю Gate, структурированные продукты управления капиталом и бессрочные контракты, чтобы гибко хеджировать риски на разных рынках, участвуя в преимуществах внедрения технологий институционального уровня.
Сочетание «высокозащищенной основы управления активами», «широкого охвата инновационных активов» и «высокой эффективности ликвидности» делает Gate надежным мостом для глобальных инвесторов, стремящихся адаптироваться к тенденции институциональной токенизации и участвовать в следующей трансформации управления капиталом.
Часто задаваемые вопросы
Что такое токенизированные депозиты? Чем они отличаются от регулируемых стейблкоинов?
Токенизированные депозиты представляют собой программируемые токенизированные формы существующих фиатных депозитов на балансе коммерческого банка, созданные непосредственно в распределенном реестре (DLT). В отличие от стейблкоинов, выпускаемых частными организациями, токенизированные депозиты напрямую обеспечены кредитоспособностью коммерческого банка, поддерживаются механизмами расчетов центрального банка и покрываются действующим страхованием депозитов. Они преимущественно используются для мгновенных высокостоимостных расчетов в режиме 24/7 и расчетов DvP между организациями.
Какую практическую ценность для управления капиталом предлагают проект Ensemble Денежно-кредитного управления Гонконга и Ensemble TX?
Они обеспечивают атомарную поставку в реальном времени между организациями в режиме 24/7 по модели DvP. Это устраняет временные препятствия, вызванные традиционным закрытием банков и задержками расчетов T+1/T+2, позволяя организациям и инвесторам в любое время, включая праздничные дни, мгновенно подписываться на токенизированные фонды и облигации, погашать их, а также автоматически распределять доход. Это значительно снижает затраты на использование капитала.
Как частные инвесторы на Gate могут участвовать в преимуществах растущего внедрения токенизированных расчетов институционального уровня?
Инвесторы могут использовать спотовый рынок Gate и разделы инновационных активов для соответствующего распределения средств в токены инфраструктуры RWA, высокопроизводительные расчетные активы Layer 1 и Layer 2, а также экосистемы стейблкоинов, которые могут получить выгоду от внедрения институциональной токенизации. Они также могут использовать инструменты управления капиталом и автоматизированной торговли Gate для эффективного управления активами и стремиться к получению дохода.