4 ноября 2026 года Circle опубликовала финансовые результаты за третий квартал. Общая выручка и доход от резервов составили $865 млн, увеличившись на 17% в годовом выражении, а чистая прибыль от продолжающейся деятельности достигла $226 млн, увеличившись на 5%. Однако доход от резервов USDC, основного источника выручки компании, снизился примерно на 8% в годовом выражении, тогда как около $182 млн квартальной выручки было получено от предварительной продажи токенов ARC. При этом объем ончейн-транзакций USDC вырос на 49%, а публичный блокчейн Arc официально запустил основную сеть в сентябре. Одновременное наличие финансового роста, давления на доход от резервов и расширения в новые направления бизнеса усложняет подход к оценке Circle.
Для инвесторов ключевой вопрос заключается не в том, выиграет ли Circle от роста индустрии стейблкоинов, а в том, какую часть этого роста компания сможет в конечном итоге превратить в устойчивую прибыль. В этой статье на основе финансовых результатов за третий квартал рассматриваются формирование дохода от резервов USDC, влияние изменений процентных ставок на прибыльность, устойчивость доходов от токенов ARC, а также возможность Arc и платежной сети сформировать для Circle новые источники выручки. Также представлены подходы к оценке акций CRCL.
Ключевые выводы
-
Общая выручка Circle и доход от резервов за третий квартал 2026 года составили $865 млн, увеличившись на 17% в годовом выражении, в то время как доход от резервов USDC снизился примерно на 8% в годовом выражении.
-
Предварительная продажа токенов ARC принесла около $182 млн выручки. Этот показатель следует рассматривать отдельно при оценке устойчивой прибыльности.
-
Средний объем USDC в обращении вырос на 8% в годовом выражении, однако доходность резервных активов снизилась на 61 базисный пункт, что оказало давление на доход от резервов.
-
Рост объема ончейн-транзакций USDC не обязательно приводит к пропорциональному росту выручки. Более прямое влияние на доход от резервов оказывают объем средств в обращении и доходность резервов.
-
Основная сеть Arc уже запущена, однако активность сети, доход от токенов и устойчивую операционную прибыль следует оценивать как отдельные показатели.
-
При оценке CRCL необходимо учитывать бизнес, связанный с доходом от резервов, рост платежной инфраструктуры, ожидания рынка в отношении процентных ставок и риск размытия акционерного капитала.
-
P/E, P/S и сценарный анализ могут дополнять друг друга, однако разовую выручку от токенов не следует напрямую использовать как основу для оценки долгосрочной прибыли.
Какими были результаты Circle за третий квартал 2026 года?
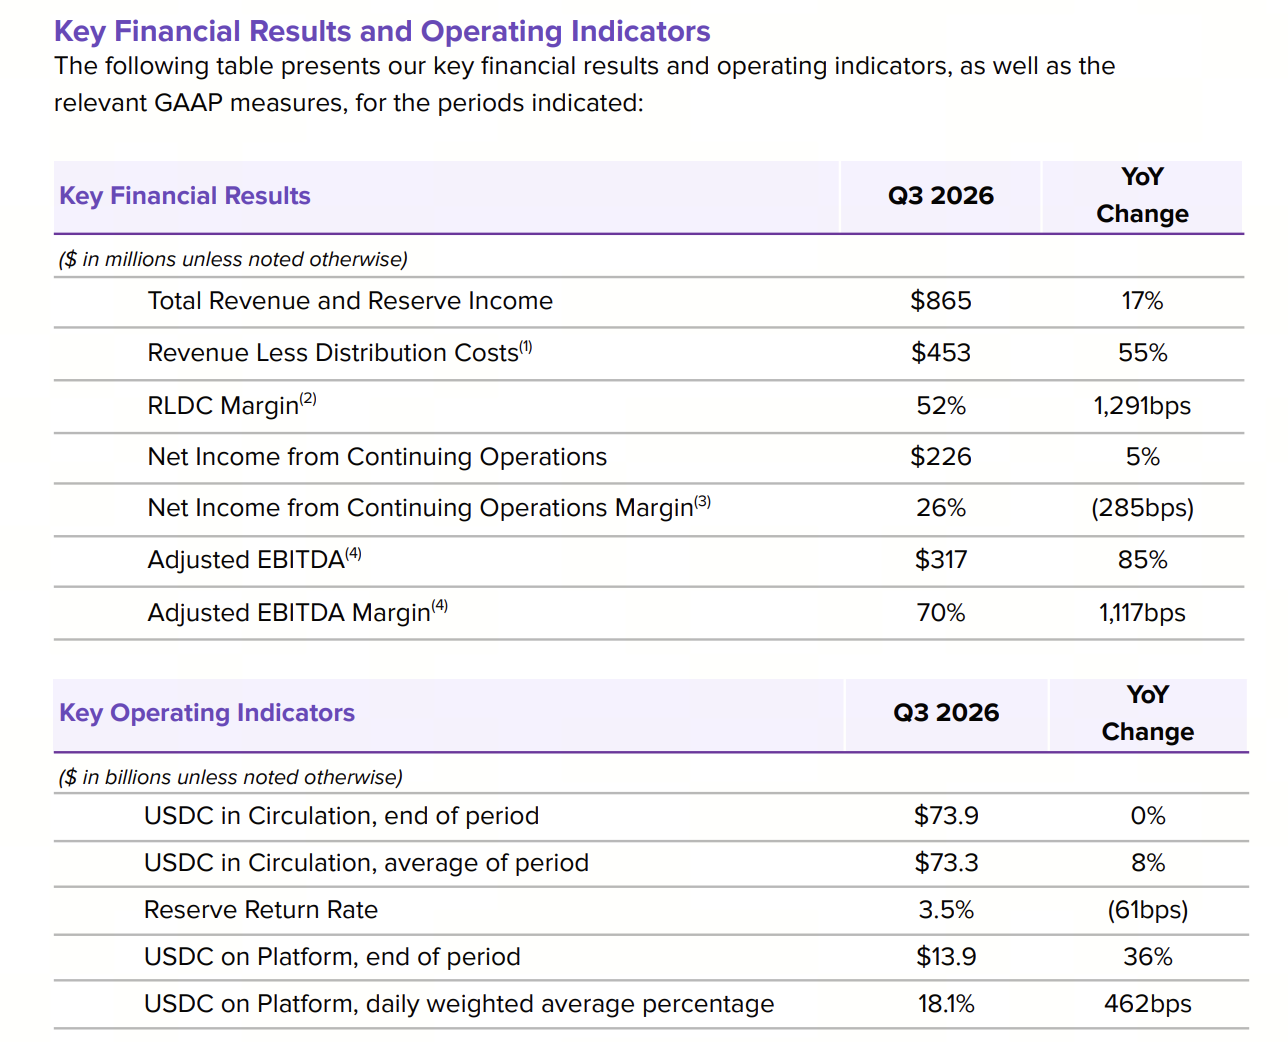
Финансовые результаты Circle за третий квартал показали сочетание роста выручки и снижения основного дохода от резервов. Общая выручка и доход от резервов достигли $865 млн, увеличившись примерно на 17% в годовом выражении. Чистая прибыль от продолжающейся деятельности составила $226 млн, увеличившись примерно на 5% в годовом выражении. Скорректированная EBITDA достигла $317 млн, увеличившись примерно на 85% в годовом выражении.
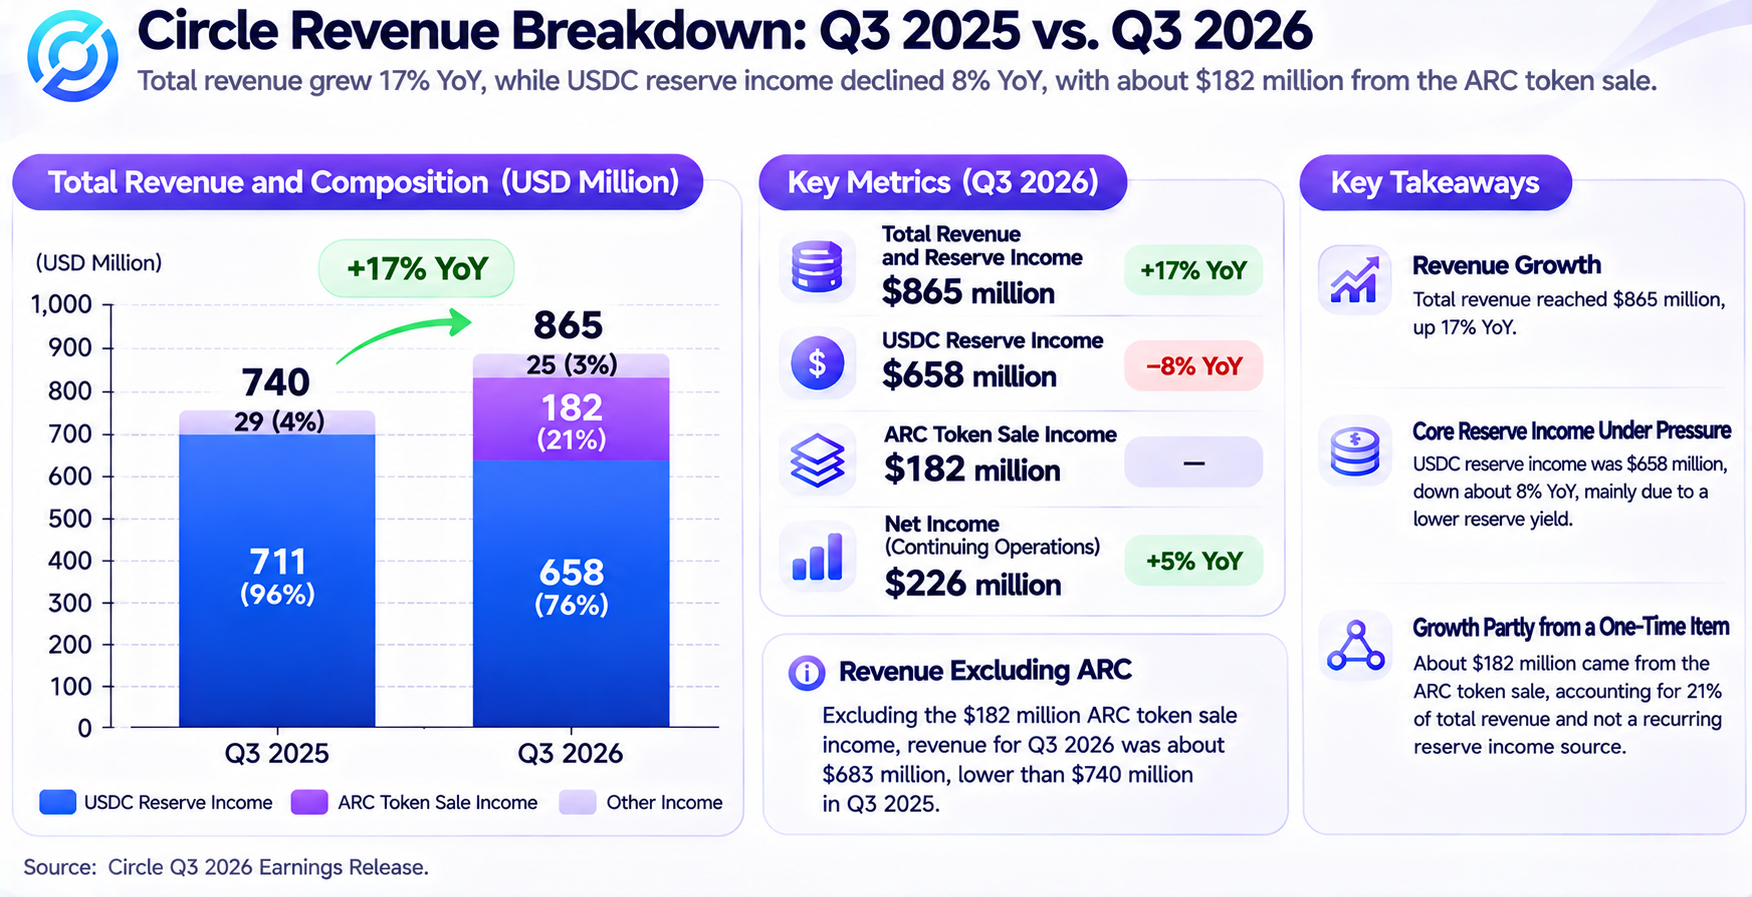
На первый взгляд Circle сохранила устойчивую прибыльность. Однако структура ее выручки требует дополнительного анализа. Прочая выручка за квартал составила около $207 млн, из которых примерно $182 млн пришлось на признанную выручку от предварительной продажи токенов ARC. Без учета этой статьи общая выручка и доход от резервов составили бы около $683 млн, что ниже примерно $740 млн за аналогичный период прошлого года.
Это не означает, что выручка от ARC не имеет экономической ценности. Это указывает на то, что метод ее признания отличается от метода признания регулярного дохода от резервов USDC. При оценке акций инвесторам необходимо различать регулярную операционную выручку, выручку от отдельных проектов и ожидания будущей коммерциализации, которые еще не реализованы.
Еще один значимый показатель — объем ончейн-транзакций USDC. В третьем квартале объем транзакций достиг $13,9 трлн, увеличившись на 49% в годовом выражении, в то время как объем USDC в обращении на конец периода составил около $73,9 млрд, практически не изменившись по сравнению с аналогичным периодом прошлого года. Это означает, что активность использования USDC и объем резервов не росли синхронно.
Такое расхождение показывает, что увеличение частоты использования стейблкоина не обязательно напрямую повышает доход эмитента от резервов. Прибыльность Circle по-прежнему зависит от того, какой объем USDC остается в обращении в течение длительного времени и какую доходность способны приносить его резервные активы.
Почему доход от резервов USDC играет центральную роль в оценке Circle?
USDC — это стейблкоин, разработанный для поддержания привязки к доллару США. Пользователи могут конвертировать доллары в USDC через доступные каналы выпуска и погашения или обменивать USDC обратно на доллары. Circle обязана хранить соответствующие резервные активы под USDC, находящиеся в обращении. Эти резервы преимущественно состоят из денежных средств и краткосрочных высоколиквидных активов в долларах США.
Важным источником выручки Circle являются проценты и связанный с ними инвестиционный доход, получаемые от резервных активов. По мере увеличения объема USDC в обращении компания в целом может управлять более крупным пулом резервных активов. При высоких краткосрочных процентных ставках резервы одинакового размера могут приносить больший доход.
Таким образом, на доход Circle от резервов прежде всего влияют два фактора: средний объем USDC в обращении и доходность резервных активов. По сравнению с ежедневным объемом транзакций эти две переменные имеют более прямую связь с доходом от резервов.
В третьем квартале 2026 года средний объем USDC в обращении достиг около $73,3 млрд, увеличившись на 8% в годовом выражении. Однако доходность резервов снизилась примерно до 3,54%, сократившись на 61 базисный пункт в годовом выражении. В результате квартальный доход от резервов снизился примерно с $711 млн за аналогичный период прошлого года до $658 млн.
Эти показатели отражают важную особенность бизнес-модели Circle: даже если средний объем USDC в обращении продолжает расти, основная выручка может снижаться, если доходность резервов падает быстрее.
Однако доход от резервов не равен полной прибыли, которую Circle в конечном итоге сохраняет. Компании необходимо выплачивать комиссии отдельным партнерам по дистрибуции, а также покрывать расходы на транзакции, технологии, соблюдение нормативных требований и операционную деятельность. Поэтому для анализа прибыльности CRCL также необходимо оценить, какая часть дохода остается после вычета из дохода от резервов расходов на дистрибуцию.
Это означает, что Circle нельзя оценивать только на основе темпов роста объема стейблкоинов в обращении. Расширение базы USDC важно, однако расходы на дистрибуцию, изменения доходности и операционные расходы также влияют на экономическую выгоду, доступную акционерам.
Как изменения ставок Федеральной резервной системы повлияют на прибыльность CRCL?
Процентные ставки — важная макроэкономическая переменная, влияющая на прибыльность Circle. Поскольку резервы USDC преимущественно инвестируются в денежные средства и краткосрочные активы в долларах США, изменения краткосрочных процентных ставок постепенно отражаются на доходе от резервов.
При повышении процентных ставок Circle может получать больше дохода от резервных активов. При снижении ставок новые размещения или реинвестированные резервные активы, как правило, получают более низкую доходность. Даже если объем USDC в обращении остается относительно неизменным, доход от резервов может существенно колебаться.
Если провести простой анализ чувствительности на основе среднего объема USDC в обращении в третьем квартале, составлявшего около $73,3 млрд, то снижение средней доходности резервов на 100 базисных пунктов при неизменности прочих условий теоретически уменьшило бы годовой доход от резервов примерно на $733 млн. Это лишь статическая оценка, основанная на среднем балансе. Она не является прогнозом прибыли компании и не учитывает распределение активов, задержку передачи изменений доходности или изменения расходов на дистрибуцию.
Инвесторам также необходимо учитывать взаимосвязь между процентными ставками и спросом на стейблкоины. Более низкие ставки могут сокращать доход, генерируемый каждой единицей USDC, однако они также могут улучшать ликвидность финансовых рынков и стимулировать рост платежей в стейблкоинах, торговой активности и трансграничных расчетов. Оба эффекта могут проявляться одновременно. Итоговый результат зависит от того, сможет ли рост балансов USDC компенсировать снижение доходности.
Изменение процентных ставок также может повлиять на оценку самих акций CRCL. При снижении рыночных процентных ставок давление дисконтирования будущих денежных потоков некоторых растущих компаний может ослабнуть. Однако если фактическая прибыль Circle одновременно снижается, улучшение оценки может не компенсировать сокращение прибыли.
Поэтому не следует считать, что снижение ставок однозначно негативно или позитивно для CRCL. Более обоснованный подход заключается в совместной оценке политики Федеральной резервной системы, доходности краткосрочных казначейских облигаций США, среднего объема USDC в обращении и чистой доходности резервов Circle, чтобы определить совокупное влияние изменений процентных ставок на выручку и оценку.
Почему рост объема транзакций USDC не обязательно приводит к повышению выручки?
Объем стейблкоинов в обращении и объем транзакций — это разные понятия. Объем в обращении показывает, сколько USDC существует на рынке в определенный момент времени. Объем транзакций отражает количество переводов за период и их совокупную стоимость.
Например, если USDC на сумму $100 последовательно переводится между разными кошельками десять раз, совокупный объем ончейн-переводов может составить $1 000. Однако это не приведет к появлению на рынке дополнительных резервных активов USDC на сумму $1 000.
Следовательно, рост объема ончейн-транзакций не означает, что Circle может взимать комиссии пропорционально стоимости транзакций. Переводы USDC в блокчейнах обычно обрабатываются соответствующими сетями и приложениями, и эмитент может не получать выручку напрямую с каждого перевода.
В третьем квартале объем ончейн-транзакций USDC достиг $13,9 трлн, увеличившись на 49% в годовом выражении, тогда как объем USDC в обращении на конец периода составил около $73,9 млрд и практически не изменился по сравнению с аналогичным периодом прошлого года. Это указывает на существенный рост ончейн-активности USDC, который не привел к увеличению конечного объема резервов.
Одновременно доля USDC на рынке снизилась примерно до 27%, сократившись на 183 базисных пункта в годовом выражении. Снижение рыночной доли не обязательно означает уменьшение полезности USDC, однако оно показывает, что Circle продолжает сталкиваться с конкуренцией со стороны других стейблкоинов в долларах США и платежных решений.
Для оценки компании объем транзакций может использоваться как показатель активности экосистемы, спроса пользователей и потенциала платежной сети, но не может напрямую заменять показатели выручки. Инвесторам необходимо дополнительно оценивать, способствует ли транзакционная активность долгосрочному хранению USDC пользователями, увеличению балансов на платформах или формированию платежных сервисов, за которые можно стабильно взимать комиссию.
Если объем транзакций продолжает расти без увеличения объема резервов или формирования новой выручки от услуг, его прямой вклад в прибыльность Circle может быть ограниченным. Напротив, если транзакционная активность побуждает больше компаний использовать USDC для расчетов и поддерживать определенные балансы в долгосрочной перспективе, это может сформировать более стабильную основу для выручки.
Почему выручка от предварительной продажи токенов ARC влияет на качество прибыли Circle?
Одной из статей финансовых результатов Circle за третий квартал, требующих отдельного анализа, является выручка от предварительной продажи токенов ARC. В течение квартала компания признала около $182 млн соответствующей выручки, при том что общая выручка и доход от резервов составили около $865 млн.
В третьем квартале Circle завершила запуск основной сети публичного блокчейна Arc и выпустила первоначальный общий объем в 10 млрд токенов ARC. ARC был разработан как нативный механизм координации для безопасности сети, полезности и управления. Он связан с планом будущего перехода сети к механизму консенсуса proof-of-stake.
Общий объем предварительной продажи токенов ARC, раскрытый компанией, составил около $242 млн, из которых примерно $182 млн были признаны в третьем квартале. Признание выручки было связано с поставкой токенов, запуском основной сети и выполнением соответствующих условий. Это не означает, что выручка от предварительной продажи аналогичного объема будет повторяться в каждом будущем квартале.
С финансовой точки зрения такая выручка может повысить операционную прибыль и скорректированную EBITDA за текущий период, однако ее устойчивость существенно отличается от устойчивости дохода от резервов стейблкоинов. Доход от резервов зависит от того, остается ли USDC в обращении, и от доходности активов, в то время как выручка от предварительной продажи токенов зависит от конкретных условий проекта и соответствующих условий бухгалтерского признания.
Поэтому инвесторам не следует просто умножать прибыль третьего квартала на четыре и делать вывод о том, что компания сформировала соответствующий уровень устойчивой годовой прибыльности. Более обоснованный подход заключается в отдельном анализе заявленной прибыли, включающей выручку от предварительной продажи ARC, и операционных результатов без учета этой статьи.
Важно отметить, что исключение выручки от ARC предназначено для анализа структуры выручки. Это не означает, что $182 млн можно напрямую вычесть из чистой прибыли. На окончательную прибыль влияют налоги, связанные расходы и порядок бухгалтерского учета, поэтому для точного расчета скорректированной чистой прибыли необходимо изучить полную финансовую отчетность.
С точки зрения оценки выручка от предварительной продажи токенов ARC имеет реальное финансовое значение. Однако признание выручки в одном квартале само по себе не доказывает, что Arc сформировал зрелую и устойчивую бизнес-модель. Для оценки долгосрочной стоимости Arc также необходимо анализировать фактический спрос на сеть, активность разработчиков и будущую операционную выручку.
Может ли публичный блокчейн Arc стать для Circle вторым драйвером роста?
Arc — это блокчейн-сеть уровня Layer 1, запущенная Circle и ориентированная на платежи в стейблкоинах, расчеты с цифровыми активами и программируемые финансовые приложения. По сравнению с выпуском USDC и управлением резервами Arc ближе к базовой финансовой инфраструктуре. Его потенциальная ценность заключается в дальнейшем развитии использования сети, экосистемы разработчиков и финансовых приложений.
16 сентября 2026 года Arc официально запустил публичную основную сеть. Circle сообщила, что на момент запуска основной сети в нем участвовало более 100 учреждений и участников экосистемы, а сообщество разработчиков также достигло определенного масштаба. Токен ARC был включен в будущую архитектуру безопасности, полезности и управления сетью.
Это развитие означает, что Arc перешел от ранней стадии технологической разработки к фактической эксплуатации сети. Однако запуск основной сети и формирование зрелой бизнес-модели остаются отдельными этапами. Для инвесторов в акции ключевой вопрос состоит в том, сможет ли Arc создать устойчивую выручку, независимую от процентов по резервам USDC.
Потенциальную коммерческую ценность Arc можно рассматривать в трех аспектах:
-
Платежи в стейблкоинах и расчеты с активами могут стимулировать рост использования сети.
-
Приложения, разрабатываемые учреждениями и разработчиками, могут повысить спрос на USDC в соответствующей экосистеме.
-
Если Circle сможет предоставлять связанные с сетью услуги с четкими механизмами взимания комиссий, это может создать новые источники выручки.
Однако объем транзакций в сети, стоимость токена ARC и прибыль Circle как публичной компании нельзя считать эквивалентными показателями. Даже при росте активности Arc инвесторам необходимо анализировать, кто получает комиссии за транзакции, кто несет расходы на эксплуатацию сети и какая часть итоговой экономической выгоды в конечном счете достается акционерам Circle.
Arc также сталкивается с проблемами, связанными с привлечением разработчиков, кроссчейн-совместимостью, безопасностью, управлением валидаторами и конкуренцией в экосистеме. Способность сети привлекать долгосрочные приложения зависит не только от ее технических характеристик, но и от готовности компаний вести в ней реальную деятельность в течение длительного времени.
Поэтому при оценке CRCL Arc можно рассматривать как новое направление бизнеса с потенциалом роста. Однако при отсутствии стабильных операционных данных к нему не следует применять те же предположения о прибыльности, что и к зрелой платежной сети.
Может ли платежная сеть Circle снизить зависимость от дохода от резервов?
Circle Payments Network (CPN) — это инфраструктурная сеть, которую Circle развивает для институциональных платежей и трансграничных потоков средств. Ее цель — соединять финансовые учреждения, поставщиков платежных услуг и связанных участников бизнеса для поддержки перевода и расчетов средств с использованием стейблкоинов.
В отличие от модели выпуска USDC, которая преимущественно зависит от процентов по резервным активам, платежная инфраструктура может генерировать выручку через транзакционные услуги, доступ к сети и другие коммерческие соглашения. Однако фактическая выручка зависит от модели ценообразования, объема транзакций и стоимости услуг, поэтому ее нельзя определить только на основе объема платежей.
В третьем квартале годовой объем платежей CPN достиг примерно $41,3 млрд. Circle также объявила о заключении окончательного соглашения о приобретении Tazapay, сингапурской B2B-платформы для трансграничных платежей, чтобы дополнительно расширить охват своей сети трансграничных платежей. Ожидается, что сделка будет завершена в 2027 году при выполнении ряда условий, включая получение одобрения регулирующих органов.
Для Circle потенциальная ценность платежной сети заключается не только в обработке большего числа транзакций, но и в интеграции USDC в управление корпоративной ликвидностью, трансграничные расчеты и коммерческие платежи. Если компании будут продолжать использовать USDC как расчетный актив, это может повысить спрос на стейблкоин и дополнительно поддержать резервный бизнес.
Однако объем платежей CPN нельзя напрямую приравнивать к выручке Circle. Различные платежные сервисы могут использовать разные бизнес-модели, а потоки средств внутри сети могут обрабатываться партнерами. Инвесторам необходимо продолжать отслеживать фактически признанную выручку платежного бизнеса, его валовую маржу и удержание клиентов.
С точки зрения долгосрочной оценки, если Circle сможет создать платежную инфраструктуру со стабильной способностью генерировать комиссионный доход, структура ее выручки может постепенно диверсифицироваться. Однако пока вклад новых направлений бизнеса не станет более существенным, доход от резервов будет сохранять центральное значение для понимания финансовых результатов компании.
Какие методы оценки подходят для акций Circle (CRCL)?
Circle сочетает характеристики эмитента стейблкоинов, бизнеса, получающего доход от резервов, и поставщика инфраструктуры финансовых технологий. Поэтому ни один отдельный показатель оценки не может полностью отразить ее операционную модель.
Коэффициент цена/прибыль (P/E) показывает цену, которую инвесторы платят за прибыль компании, однако предполагает определенную степень устойчивости этой прибыли. Для Circle такие проекты, как предварительная продажа токенов ARC, могут существенно влиять на прибыль в конкретном квартале. Поэтому инвесторам необходимо анализировать как заявленную чистую прибыль, так и нормализованный потенциал прибыли.
Коэффициент цена/выручка (P/S) может использоваться для оценки того, как рынок оценивает масштаб выручки компании. Однако структура выручки Circle включает значительный доход от резервов и расходы на дистрибуцию. Рентабельность может существенно различаться между источниками выручки, поэтому коэффициент P/S Circle не следует напрямую сравнивать с коэффициентом компании, работающей по модели подписки на программное обеспечение.
Соотношение стоимости предприятия к EBITDA (EV/EBITDA) предоставляет еще один ракурс оценки, однако инвесторам по-прежнему необходимо определить, включает ли скорректированная EBITDA неустойчивую выручку, а также оценить особенности денежных средств, обязательств и других статей баланса компании.
Также можно использовать сегментный подход к оценке, разделив бизнес Circle на зрелый бизнес по доходам от резервов, платежную инфраструктуру и новые направления, такие как Arc. Первый сегмент следует оценивать преимущественно на основе объема USDC в обращении, доходности резервов и расходов на дистрибуцию. Для двух последних необходима оценка на основе фактической выручки, прогресса коммерциализации и будущих инвестиционных потребностей.
| Метод оценки |
Ключевые показатели |
Что следует учитывать |
| P/E |
Чистая прибыль, EPS |
Разовая выручка может влиять на прибыль |
| P/S |
Общая выручка, рост выручки |
Рентабельность различается между источниками выручки |
| EV/EBITDA |
Операционная прибыльность |
Корректировки и структура капитала |
| Сегментная оценка |
Доход от резервов, CPN, Arc |
Оценка новых направлений бизнеса связана с неопределенностью |
| Сценарный анализ |
Масштаб USDC, процентные ставки, рентабельность |
Изменения предположений могут существенно влиять на результаты |
Для CRCL более обоснованным подходом является использование нормализованного потенциала прибыли в качестве базы оценки с последующей оценкой потенциала роста на основе фактического прогресса коммерциализации новых направлений бизнеса, а не определение окончательной справедливой цены акции по финансовым показателям одного квартала.
Какие операционные показатели инвесторам следует продолжать отслеживать у Circle?
Оценка акций Circle зависит не только от опубликованных финансовых результатов, но и от рыночных ожиданий в отношении будущего роста стейблкоинов, процентных ставок и развития новых направлений бизнеса. Поэтому создание системы постоянного мониторинга имеет больше смысла, чем изолированный анализ прибыли одного квартала.
-
Инвесторам следует отслеживать средний объем USDC в обращении и объем USDC в обращении на конец периода. Средний объем более напрямую связан с доходом от резервов, тогда как конечный показатель помогает оценить базу активов на конец квартала. Совместный анализ этих показателей позволяет избежать оценки операционных тенденций только по объему USDC в обращении в один конкретный день.
-
Инвесторам следует отслеживать доходность резервов и чистую доходность резервов. Первый показатель отражает способность резервных активов генерировать доход. Второй также учитывает такие факторы, как расходы на дистрибуцию, и ближе к экономической выгоде, которую компания может сохранить от резервного бизнеса.
-
Инвесторам следует отслеживать изменения структуры выручки. Такие статьи, как выручка от предварительной продажи токенов ARC, могут влиять на финансовые результаты конкретного квартала. Способность CPN, Arc и других сервисных направлений генерировать регулярную выручку будет определять, сможет ли Circle постепенно снизить зависимость от процентов по резервам.
-
Инвесторам следует отслеживать расходы и изменения акционерного капитала. Технологическая инфраструктура, инвестиции в соблюдение нормативных требований, вознаграждение сотрудников и выплаты на основе акций влияют на прибыль и EPS. Даже если общая прибыль компании растет, быстрое увеличение числа акций в обращении может ограничить рост прибыли, доступной каждому акционеру.
Наконец, в анализ необходимо включать макроэкономические процентные ставки и отраслевую конкуренцию. Рост рынка стейблкоинов не обязательно означает увеличение доли Circle на рынке. Новые эмитенты стейблкоинов, банковские платежные сети и другая цифровая финансовая инфраструктура могут изменить конкурентную структуру отрасли.
Отслеживая одновременно объем USDC в обращении, доходность резервов, расходы на дистрибуцию, выручку новых направлений бизнеса и EPS, инвесторы могут сформировать более полную систему оценки CRCL, а не судить о стоимости акций только по истории роста индустрии стейблкоинов.
Как торговать акциями Circle (CRCL) на Gate
После анализа финансовых результатов и оценки Circle инвесторы также могут использовать доступные торговые продукты, чтобы наблюдать, как цена акций CRCL отражает объем USDC в обращении, ожидания в отношении процентных ставок и развитие бизнеса Arc. В разделах Gate Stocks и TradFi доступны торговые продукты, связанные с CRCL. Подходящий метод торговли доступен пользователям в зависимости от их региона, разрешений учетной записи и доступности продуктов.
Пользователи могут войти в Gate, пройти необходимую верификацию личности и активировать торговые разрешения, затем найти CRCL на странице торговли акциями или TradFi, чтобы просмотреть доступные продукты, рыночные данные и правила торговли. Gate поддерживает использование USDT для участия в торговле связанными с акциями продуктами. Конкретные способы размещения ордеров, часы торговли и комиссии определяются информацией, отображаемой на соответствующей странице.
Обратите внимание, что акции CRCL, контракты на разницу цен (CFD) на акции CRCL, бессрочные контракты на акции и токенизированные акции CRCLX являются разными продуктами. Прямая торговля акциями и торговля деривативами различаются с точки зрения прав собственности, маржи, кредитного плеча и уровня риска. В частности, CFD и бессрочные контракты, как правило, не предоставляют прямого права собственности на акции Circle, а кредитное плечо может увеличить убытки, вызванные колебаниями цены.
В ходе торговли инвесторы могут учитывать квартальные финансовые результаты Circle, объем USDC в обращении, краткосрочные процентные ставки в долларах США, развитие экосистемы Arc и изменения регулирования стейблкоинов. Эти факторы следует рассматривать вместе с динамикой цены CRCL, объемом торгов и оценкой. Улучшение фундаментальных показателей не обязательно приводит к немедленному росту цены акций, а краткосрочный рост цены акций не означает, что долгосрочная прибыльность компании изменилась соответствующим образом.
Независимо от выбранного способа торговли инвесторам следует подтвердить тип продукта, торговые издержки, требования к финансированию и правила управления рисками до размещения ордера. Не следует напрямую приравнивать мнение о долгосрочном росте бизнеса Circle к краткосрочным движениям цены акций.
Заключение
Финансовые результаты Circle за третий квартал 2026 года демонстрируют сложную взаимосвязь между ростом и прибыльностью, с которой сталкиваются эмитенты стейблкоинов. Общая выручка и доход от резервов компании увеличились на 17% в годовом выражении, однако доход от резервов USDC снизился примерно на 8%, а выручка от предварительной продажи токенов ARC внесла значительный вклад в финансовые результаты текущего периода. Это означает, что инвесторам необходимо различать устойчивую операционную выручку и выручку от конкретных проектов, чтобы точнее оценивать базу прибыли компании.
Объем USDC в обращении и доходность резервов остаются важными переменными для основного бизнеса Circle. В то же время запуск основной сети Arc, расширение CPN и развитие инфраструктуры трансграничных платежей предоставляют компании новые направления коммерциализации. Однако возможность преобразования использования сети и объема платежей в устойчивую прибыль еще должна быть подтверждена последующими финансовыми результатами.
Следовательно, оценка акций CRCL не должна основываться исключительно на традиционных показателях P/E или полностью строиться на ожиданиях долгосрочного роста индустрии стейблкоинов. Сочетание нормализованного дохода от резервов, чувствительности к процентным ставкам, расходов на дистрибуцию и прогресса коммерциализации новых направлений бизнеса может помочь инвесторам сформировать более полное представление об операционной стоимости Circle и неопределенностях, с которыми она сталкивается.
Часто задаваемые вопросы
Что такое акции Circle (CRCL)?
Circle Internet Group — компания в сфере цифровой финансовой инфраструктуры, чьи акции котируются на Нью-Йоркской фондовой бирже под тикером CRCL. Ее основной бизнес включает стейблкоин USDC и связанную с ним платежную инфраструктуру.
Откуда поступает большая часть выручки Circle?
Важным источником выручки Circle является доход от резервных активов, обеспечивающих USDC в обращении. Компания также получает выручку от других услуг и направлений деятельности.
Почему доход Circle от резервов может снижаться даже при росте объема USDC в обращении?
На доход от резервов влияют как средний объем USDC в обращении, так и доходность резервных активов. Если снижение доходности превышает вклад от роста объема в обращении, доход от резервов все равно может уменьшиться.
Является ли выручка от предварительной продажи токенов ARC регулярной выручкой?
Выручка от предварительной продажи токенов ARC связана с конкретным проектом и условиями выполнения обязательств. Ее не следует напрямую рассматривать как регулярную выручку, которая может повторяться каждый квартал.
Означает ли запуск основной сети Arc, что прибыль Circle будет продолжать расти?
Не обязательно. Запуск Arc означает прогресс в создании инфраструктуры, однако способность активности сети генерировать устойчивую выручку и прибыль по-прежнему зависит от фактических результатов ее коммерциализации.
Следует ли инвесторам использовать P/E или P/S для оценки акций Circle?
Оба показателя могут быть полезны, однако их следует рассматривать вместе с качеством прибыли, доходностью резервов, расходами на дистрибуцию и структурой выручки новых направлений бизнеса. Вывод об оценке не следует строить только на одном показателе.







