Square
A seguir
Quente
Notícias
Perfil

discovery

vip
Nível máximo 5
Caçador de Memecoin
Mãos de diamante
Serei paciente para vencer.
247
A seguir
2.1k
Fãs
212.7k
Gostei
O meu momento One Gate: Guarde tudo. Testemunhe comigo a maior evolução da Gate em 13 anos. Uma Gate, todo o dinheiro. #Gate #OneGate #HoldAnything https://www.gate.com/activities/everything-money-ceremony?ref_type=165&ch=Direct&ref=BVIRBA8M&utm_cmp=BIPdAc5p
post-image
  • 6
Não se trata apenas de uma liquidação de obrigações. Trata-se do preço do dinheiro na maior economia do mundo a atingir um nível que uma geração de investidores nunca teve de enfrentar.
A yield das Treasuries a 30 anos subiu para 5,595% na terça-feira, o nível mais elevado desde 2002. A obrigação de longo prazo subiu agora durante seis sessões consecutivas, ultrapassando a marca de 5,6% que antes parecia ser um teto e transformando-a num piso. O movimento não está a acontecer isoladamente. A yield a 10 anos está próxima dos 5,27%, o nível mais elevado em 19 anos. A taxa média de uma hipoteca f
User_any
Não se trata apenas de uma liquidação de obrigações. Trata-se do preço do dinheiro na maior economia do mundo a atingir um nível que uma geração de investidores nunca teve de enfrentar.
A yield das Treasuries a 30 anos subiu para 5,595% na terça-feira, o nível mais elevado desde 2002. A obrigação de longo prazo subiu agora durante seis sessões consecutivas, ultrapassando a marca dos 5,6%, que em tempos parecia ser um teto, e transformando-a num piso. Este movimento não está a acontecer isoladamente. A yield a 10 anos está próxima dos 5,27%, o nível mais elevado em 19 anos. A taxa média de juro fixa das hipotecas a 30 anos já ultrapassou os 7,45%. Trata-se de uma reavaliação dos custos de financiamento de longo prazo em toda a economia, e está a acontecer rapidamente.
Duas forças estão a impulsioná-la e a reforçarem-se mutuamente. A primeira é a energia. Os preços elevados do petróleo, associados ao conflito no Médio Oriente, estão a alimentar diretamente as expectativas de inflação. Os custos energéticos mais elevados repercutem-se nos transportes, na indústria transformadora e nos preços no consumidor, o que torna mais difícil a descida da inflação e o afastamento da Fed de uma política restritiva. A segunda é a oferta. As empresas norte-americanas estão a emitir dívida a um ritmo recorde, e essa vaga de emissões está a competir com as Treasuries pelo mesmo conjunto de capitais. As empresas com grau de investimento venderam cerca de 1,68 biliões de dólares em obrigações até agosto, mais 27% do que no ano anterior. Quando o setor privado está a contrair empréstimos de forma tão agressiva, o Governo tem de oferecer yields mais elevadas para atrair compradores.
Existe um terceiro fator, mais difícil de quantificar, mas igualmente importante. Os analistas da RBC Capital Markets observaram que não existem níveis técnicos reais nos quais os investidores possam apoiar-se nesta zona. O mercado está num vazio. Quando não existe um suporte claro, as vendas podem acelerar, porque nada as impede. É assim que se passa de 5,3% para 5,6% numa questão de dias.
O que significa isto para além do mercado obrigacionista? Para quem tem uma hipoteca, um cartão de crédito ou um empréstimo automóvel, significa que os custos de financiamento estão novamente a subir. Para os investidores em ações, significa que a taxa de desconto utilizada para avaliar lucros futuros está a aumentar, comprimindo as avaliações. Quando a taxa sem risco é de 5,6%, torna-se mais exigente manter uma ação que não paga dividendos. É por isso que o S&P 500 caiu 0,5% no mesmo dia em que a yield a 30 anos ultrapassou os 5,6%.
Os dados dos inquéritos sugerem que o mercado considera que isto ainda não terminou. Mais de metade dos inquiridos numa sondagem da Bloomberg espera que a yield a 30 anos atinja os 6% antes do final de 2026. A BlackRock adotou uma baixa alocação a Treasuries de longo prazo nas suas perspetivas mais recentes. A mensagem é clara: o extremo longo da curva não é um lugar onde os investidores queiram estar neste momento, e cabe aos dados provar que essa situação deve mudar.
O relatório de emprego de sexta-feira e os próximos dados de inflação determinarão se este é o pico ou mais um passo em alta. Por agora, o mercado está a incorporar a possibilidade de que a era do dinheiro barato de longo prazo não regresse tão cedo. E isso altera os cálculos para tudo, desde a habitação às despesas de capital das empresas, passando pela valorização de todos os ativos que dependem de uma taxa de desconto.
Faça a sua própria pesquisa 🔎 Não constitui aconselhamento financeiro ✔
#US30-YearTreasuryYieldHits5.595%,HighestSince2002
repost-content-media
US500+0,22%
BLK-0,54%
  • 4
$QNT / USDT - 300.70 +22.90% - Líder de RWA
A QNT acabou de atingir um novo máximo local em 327.41, após a mecha até 373.21 em 27 de setembro. É agora o ativo de RWA com melhor desempenho.
Spot 300.70 +22.90%, perp 300.18 +22.36%, máximo de 24h 327.41, mínimo 243.17, volume 89.80K QNT, volume de negócios 25.78M. Na sua captura de ecrã anterior estava em 164.16; agora está em 300.70, o que representa +83% num dia entre as duas capturas de ecrã.
O desempenho é extremo: hoje 12.69%, 7 dias 324.72%, 30 dias 390.94%, 90 dias 346.14%, 180 dias 289.46%, 1 ano 196.61%. Isto supera todas as principais
post-image
QNT+9,79%
  • 4
$NEAR USDT - 5.367 +9.37%
A NEAR está a liderar a subida das altcoins hoje.
Spot a 5.367 +9.37%, perp a 5.3652 +9.37%, máxima de 24h 5.500, mínima 4.763, volume de 8.00M NEAR, volume negociado 41.15M. Este movimento é uma continuação do que começou em meados de setembro.
De 1 a 15 de setembro, a NEAR oscilou entre 2.28 e 2.82. Depois rompeu. A 15 de setembro estava em 2.34, e a 18 de setembro atingiu 3.45, um movimento de 45% em três dias. O impulso completo foi de 2.29 a 16 de setembro para 4.8 a 23 de setembro, uma subida de 110% em menos de 10 dias, níveis não vistos desde fevereiro. O ca
post-image
NEAR+4,64%
  • 5
$BTC
• BTC a 84,312.4 dólares, +1.36% em 24h, máximo de 85,632.2, mínimo de 82,953.5, volume de 7.47K BTC.
• Perp a 84,282.7 dólares, +1.48%, volume transacionado de 628.89M dólares. A saída de 5.14M dólares do mercado spot indica menor pressão vendedora.
• Resistência em 84,777 - 87,401 dólares, suporte no cluster de EMA em 83,800 - 82,625 dólares.
O BTC recuperou do mínimo de 82,953 dólares até 84,312 dólares hoje. A entrada de fundos em produtos spot de grande capitalização manteve-se forte na semana passada, ajudando o preço a permanecer acima de 83,800 dólares.
Os dados on-chain mostr
BTC+0,20%
  • 11
  • 1
$SUI — O preço poderá recuperar se o suporte se mantiver.
Compra $SUI
Entrada: 1.14–1.16
SL: 1.09
TP1: 1.184
TP2: 1.24
TP3: 1.29
Se o suporte entre 1.10–1.14 se mantiver, os compradores poderão levar o preço até 1.184–1.24.
Negociar $SUI aqui 👇 ‌$NVDA ‌$MU ‌$USDJPY ‌
Conteúdo original já não visível
SUI+0,33%
NVDA+1,52%
MU+0,64%
  • 13
  • 1
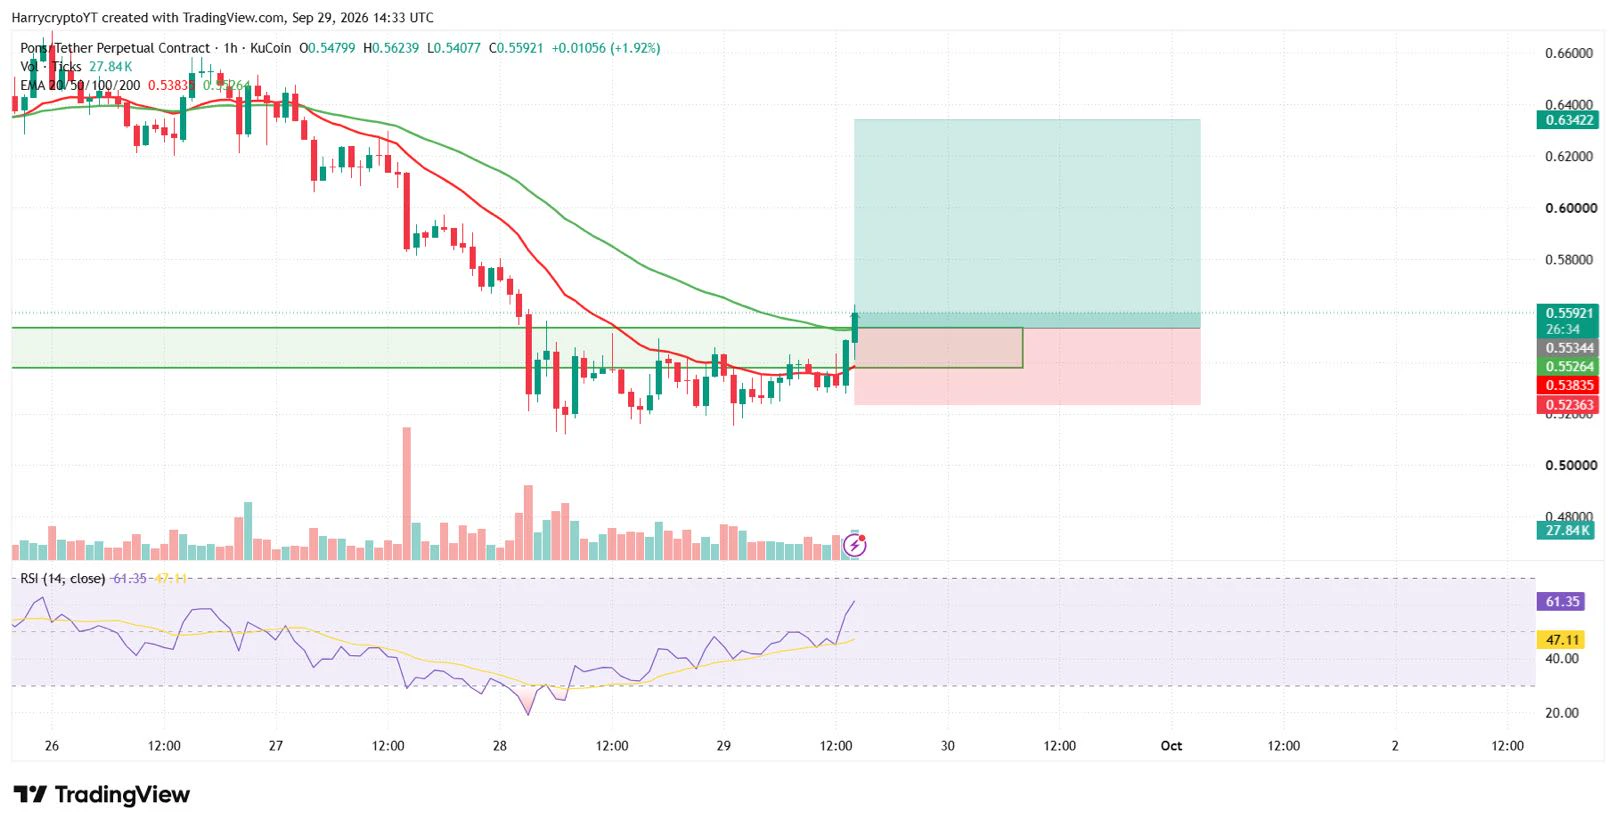
🚀 CONFIGURAÇÃO DE TRADE LONG PONS/USDT 🚀
📍 Entrada: 0.55 – 0.56
🛑 SL: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Risco: Apenas 1%
Faça trading com uma gestão de risco adequada. Faça a sua própria pesquisa e gere o tamanho da sua posição com prudência. 📊🔥
#Crypto #Trading #Long #Futures
HarryCrypto
🚀 CONFIGURAÇÃO DE OPERAÇÃO LONG EM PONS/USDT 🚀
📍 Entrada: 0.55 – 0.56
🛑 SL: 0.525
🎯 TP1: 0.574
🎯 TP2: 0.581
🎯 TP3: 0.600
🎯 TP4: 0.628
⚠️ Risco: Apenas 1%
Negocie com uma gestão de risco adequada. Faça a sua própria pesquisa e gira o tamanho da sua posição de forma ponderada. 📊🔥
#Crypto #Trading #Long #Futures
repost-content-media
PONS-0,73%
  • 18
  • 1
#AReceitaAnualRecorrenteDaOpenAIAproxima$70B
-se de outro marco importante para o setor da IA, destacando a rapidez com que a procura por IA generativa se está a traduzir em receitas comerciais.
A taxa de receitas anualizada da OpenAI está a aproximar-se dos 70 mil milhões de dólares, segundo fontes citadas pela Reuters e pela Axios. A taxa de receitas reportada aumentou mais de 70% desde o início do T3, enquanto as vendas empresariais mais do que duplicaram desde julho.
A dimensão dessa aceleração é significativa porque a adoção empresarial está a tornar-se um dos mais importantes campos de b
PrinceMagsi786
#OpenAIAnnualRecurringRevenueNears$70B
está a tornar-se outro marco importante para a indústria da IA, destacando a rapidez com que a procura por IA generativa se está a traduzir em receitas comerciais.
A taxa de receita anualizada da OpenAI está a aproximar-se dos 70 mil milhões de dólares, de acordo com fontes citadas pela Reuters e pela Axios. A taxa de receita divulgada aumentou mais de 70% desde o início do T3, enquanto as vendas empresariais mais do que duplicaram desde julho.
A dimensão dessa aceleração é significativa porque a adoção empresarial está a tornar-se um dos mais importantes campos de batalha da inteligência artificial. As empresas estão a utilizar cada vez mais a IA para desenvolvimento de software, apoio ao cliente, investigação, análise de dados, automatização, produtividade e outros fluxos de trabalho empresariais. O aumento divulgado das receitas empresariais da OpenAI sugere que a IA continua a passar da experimentação para uma implementação comercial mais ampla.
A procura dos consumidores também está a desempenhar um papel importante. De acordo com a fonte citada pela Reuters, a OpenAI gerou mais receitas de consumidores durante o T3 do que tinha gerado durante todo o ano anterior. Isto constitui outra indicação da rapidez com que a utilização e a monetização estão a expandir-se tanto entre clientes individuais como empresariais.
Mas existe uma distinção importante entre a taxa de receita anualizada e a receita anual efetiva.
Uma taxa anualizada é uma extrapolação do desempenho atual das receitas ao longo de um ano completo. Isto não significa que a OpenAI já tenha recebido 70 mil milhões de dólares em receitas durante 2026. A Reuters salientou especificamente que esta métrica pode, por vezes, ser enganadora, porque pode ser calculada anualizando um período de vendas mais curto.
Essa distinção torna-se particularmente importante ao avaliar uma empresa que opera numa indústria em crescimento excecionalmente rápido.
A OpenAI está simultaneamente a aumentar as receitas e a investir fortemente em infraestruturas informáticas. Os modelos avançados de IA exigem enormes quantidades de GPUs, memória de alta largura de banda, equipamento de rede, capacidade de centros de dados e eletricidade. À medida que a utilização dos modelos aumenta, os requisitos de infraestrutura podem aumentar em paralelo com as receitas.
Isto cria uma das maiores questões em torno do modelo de negócio da IA:
Que quantidade de receitas podem as empresas de IA gerar em relação ao enorme custo de operar e expandir a infraestrutura de IA?
O rápido crescimento das receitas é uma parte importante da equação, mas a rentabilidade e a geração de caixa dependem, em última análise, também dos custos.
O valor da OpenAI também é significativo para o ecossistema tecnológico mais amplo, porque a OpenAI depende de uma vasta rede de parceiros de infraestrutura e tecnologia. A Oracle, por exemplo, é um importante parceiro de computação, e a Reuters noticiou que as ações da Oracle subiram 5,3% na sequência da notícia. O analista Gil Luria afirmou que a OpenAI representa cerca de metade da carteira de computação da Oracle, ilustrando como o desempenho financeiro das empresas de modelos de IA pode estar estreitamente ligado aos fornecedores de centros de dados e de infraestrutura de cloud.
Isto cria uma cadeia de investimento mais ampla na IA.
Modelos de IA → computação na cloud → GPUs → memória → redes → centros de dados → eletricidade
Quando a procura por aplicações de IA aumenta, os efeitos podem espalhar-se por todo esse ecossistema.
É por isso que a aceleração divulgada das receitas da OpenAI é relevante para além da própria empresa. Os investidores estão cada vez mais atentos às empresas de modelos de IA como indicadores de se os enormes gastos em infraestrutura de IA estão a traduzir-se em procura comercial real.
A concorrência também está a intensificar-se.
A OpenAI está a competir com empresas como a Anthropic e outros grandes fornecedores de IA por clientes empresariais, programadores e utilização por parte dos consumidores. A The Information noticiou que o ritmo de receita anualizado da OpenAI se aproximava dos 70 mil milhões de dólares depois de ter crescido cerca de 70% desde o início do T3, enquanto o ritmo anualizado da Anthropic tinha, segundo notícias, ultrapassado os 65 mil milhões de dólares em julho.
O ambiente competitivo significa que os preços, o desempenho dos modelos, a adoção por parte dos programadores e a integração empresarial continuarão a ser fatores críticos.
A OpenAI também tem vindo a reduzir os preços dos modelos nos últimos meses, de acordo com a The Information, enquanto as melhorias na eficiência dos modelos e o crescente interesse em produtos de programação como o Codex contribuíram para o seu dinamismo comercial.
Preços mais baixos podem potencialmente expandir o mercado endereçável, tornando as ferramentas de IA mais acessíveis para empresas e programadores, mas também podem pressionar as receitas por unidade de utilização. A economia a longo prazo depende, portanto, de saber se o crescimento da utilização pode superar as reduções de preços e o aumento dos custos de infraestrutura.
É aqui que a próxima fase do ciclo da IA se torna especialmente interessante.
A primeira fase da IA generativa centrou-se fortemente no desenvolvimento dos modelos e na adoção por parte dos utilizadores. A próxima fase está cada vez mais relacionada com a monetização: transformar a utilização da IA em contratos empresariais recorrentes, subscrições, receitas de programadores e fluxos de trabalho empresariais integrados.
Os números divulgados pela OpenAI sugerem que esta fase de comercialização está a acelerar.
O crescimento empresarial é particularmente importante porque os clientes empresariais podem gerar receitas recorrentes através de subscrições de software, consumo de API e implementações em grande escala. Quando a IA fica integrada nos sistemas internos, ambientes de programação, operações de atendimento ao cliente ou fluxos de trabalho de dados, a utilização pode tornar-se muito mais profundamente incorporada nas operações de uma empresa.
Isto cria potencial para uma procura recorrente, embora a durabilidade dessa procura ainda tenha de ser demonstrada ao longo do tempo.
As próximas divulgações financeiras das principais empresas de IA poderão fornecer ao mercado mais informações sobre esta relação entre o crescimento das receitas e os gastos.
Tanto a OpenAI como a Anthropic estão a preparar-se para uma potencial atividade nos mercados públicos, o que poderá eventualmente proporcionar aos investidores uma visibilidade significativamente maior sobre as suas receitas, despesas, necessidades de capital e fluxos de caixa.
Até lá, os valores das receitas de empresas privadas devem ser tratados como estimativas divulgadas, e não como o mesmo tipo de divulgação financeira auditada disponível para empresas cotadas.
Para os investidores que acompanham o setor da IA, várias métricas continuarão, por isso, a ser importantes:
Crescimento das receitas — A procura comercial continua a acelerar?
Adoção empresarial — As empresas estão a aumentar os seus gastos em IA?
Monetização dos consumidores — Podem grandes bases de utilizadores traduzir-se em receitas recorrentes sustentáveis?
Preços dos modelos — Os preços mais baixos estão a expandir a utilização suficientemente depressa para compensar as menores receitas por unidade?
Custos de computação — Quanto investimento em infraestrutura é necessário para suportar cada dólar adicional de receitas?
Margens brutas e fluxo de caixa — O crescimento das receitas poderá eventualmente traduzir-se numa maior eficiência financeira?
Concorrência — Como irão a OpenAI, a Anthropic, a Google e outros fornecedores de IA competir pela procura empresarial e dos programadores?
Estas questões determinarão a forma como o mercado interpreta o valor anunciado de 70 mil milhões de dólares.
O número divulgado é, ainda assim, uma indicação notável da velocidade a que a economia da IA está a desenvolver-se.
Há apenas alguns anos, a IA generativa era discutida sobretudo como uma tecnologia emergente. Atualmente, as empresas de IA estão a construir negócios de receitas recorrentes de grande escala, ao mesmo tempo que impulsionam a procura de milhares de milhões de dólares em infraestrutura informática.
Isto cria um ciclo de retroalimentação em todo o setor tecnológico.
Mais utilizadores criam mais cargas de trabalho de IA.
Mais cargas de trabalho exigem mais computação.
Mais computação exige mais chips, memória, redes e centros de dados.
E uma maior capacidade de infraestrutura permite às empresas de IA servir ainda mais clientes.
A sustentabilidade desse ciclo será uma das questões determinantes para o mercado tecnológico nos próximos anos.
Por agora, #OpenAIAnnualRecurringRevenueNears$70B fornece outro importante ponto de dados que demonstra que a procura comercial por IA está a expandir-se a uma velocidade extraordinária.
O título é impressionante, mas a história mais profunda é ainda mais importante: a IA está a tornar-se cada vez mais uma indústria de infraestrutura comercial de grande escala, e não apenas uma tendência de software.
A próxima fase consistirá em provar com que eficiência essa enorme procura pode ser convertida em receitas duradouras, margens sustentáveis e valor empresarial a longo prazo.
#OpenAIAnnualRecurringRevenueNears$70B #OpenAI #AI
repost-content-media
ORCL+0,31%
  • 22
  • 5
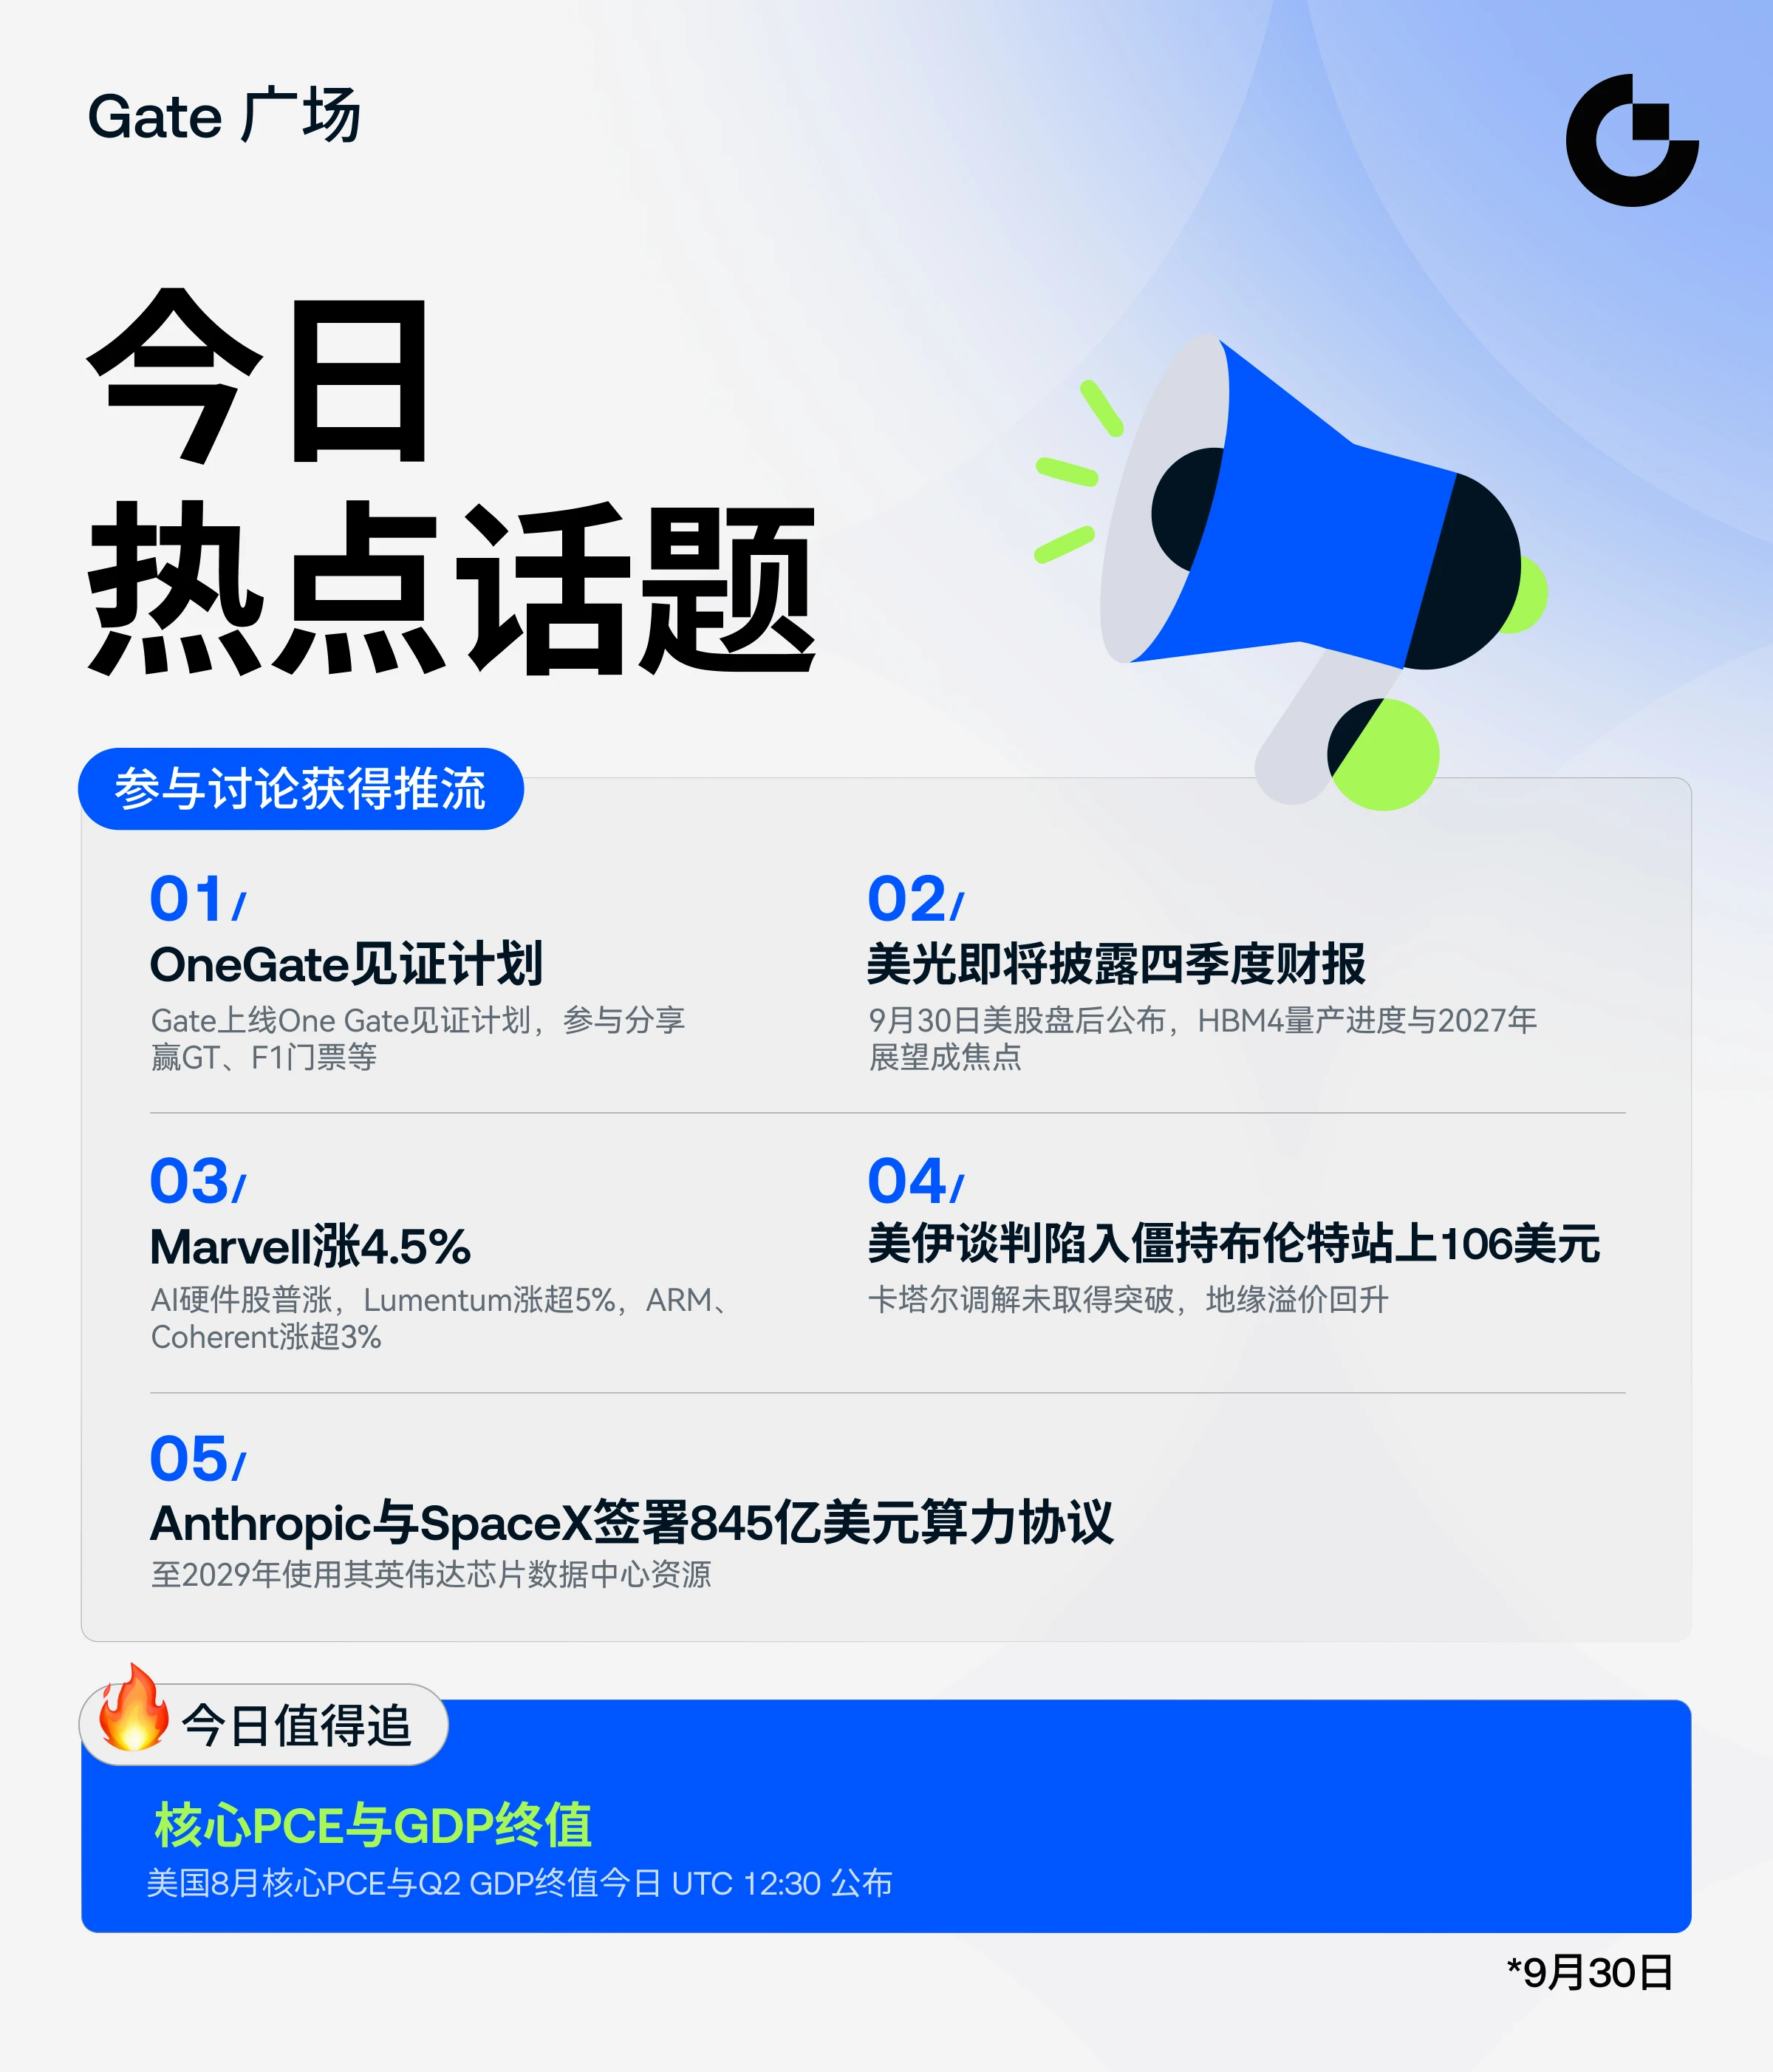
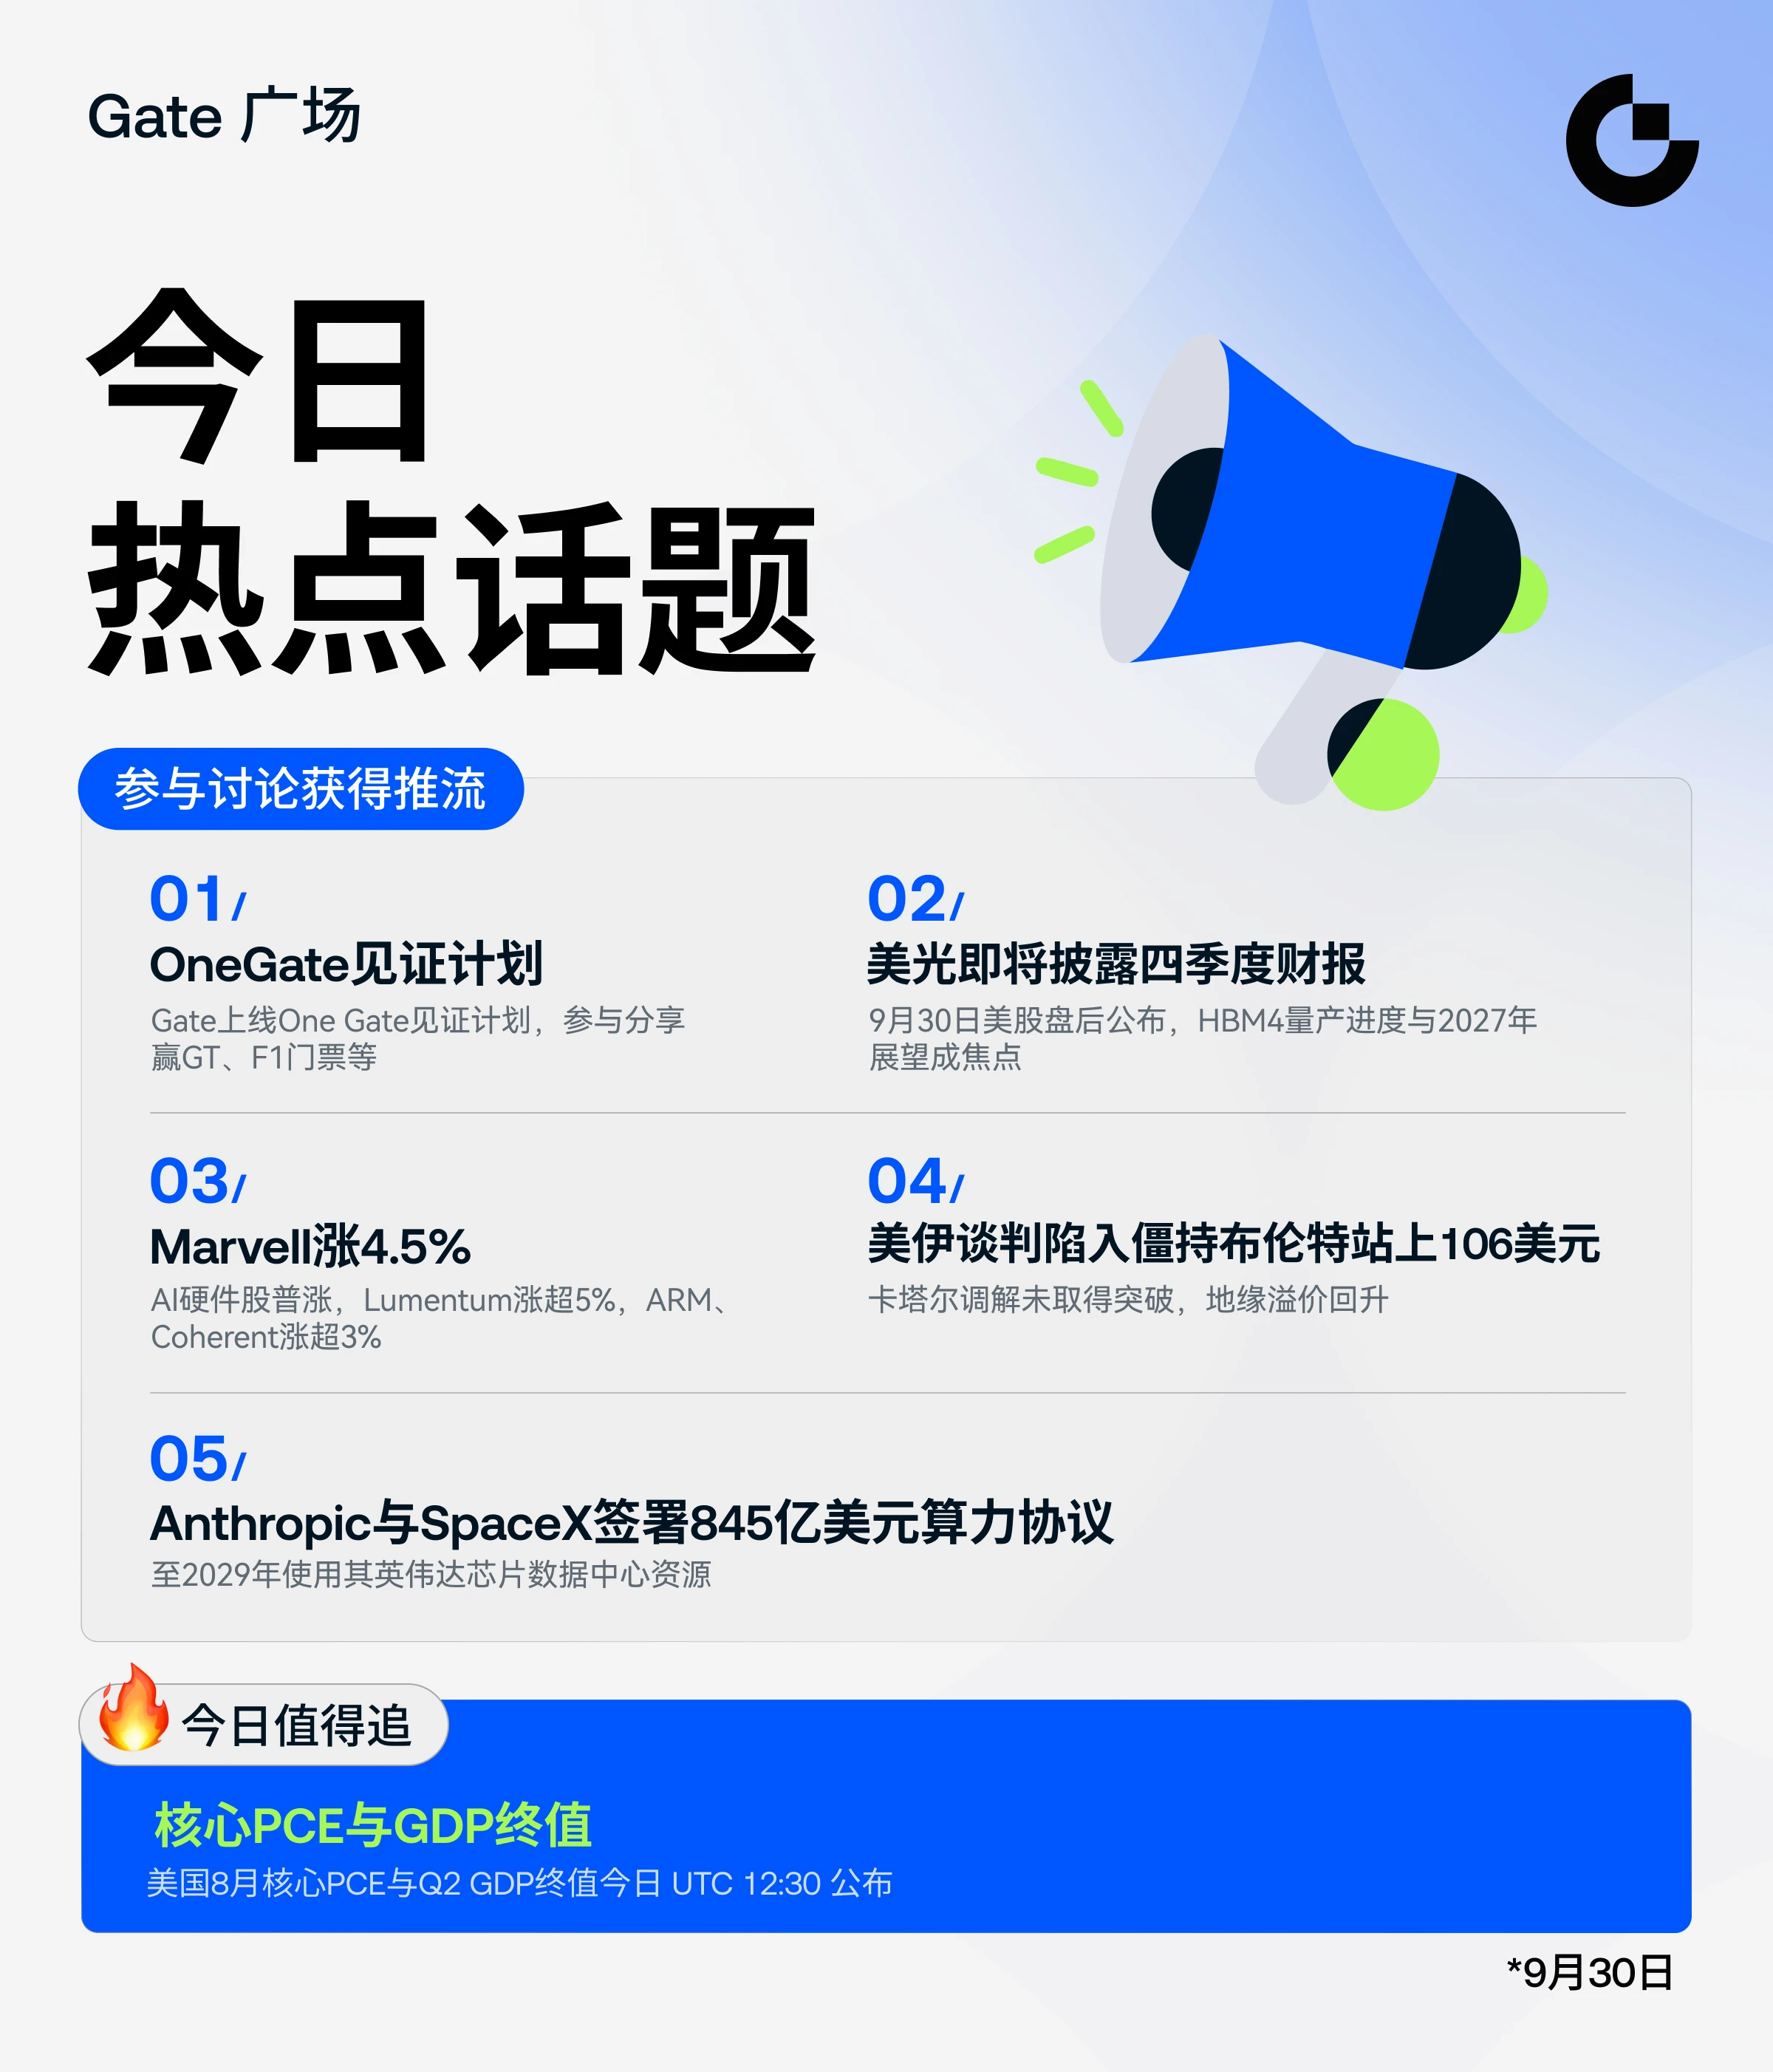
🔥 Sobre o que falamos hoje? Os tópicos em destaque da Gate Square foram atualizados!
🔹 O PCE subjacente dos EUA e a leitura final do PIB do 2.º trimestre serão divulgados esta noite! Irão os sinais de inflação e crescimento alterar as expectativas de cortes nas taxas?
🔹 O relatório de resultados da Micron será divulgado após o fecho do mercado esta noite, com o HBM4 e as perspetivas para 2027 em foco. Poderá a recuperação da memória para IA continuar?
🔹 $MRVL sobe 4.5%, com as ações de hardware para IA a valorizarem de forma generalizada! Estarão os fundos a continuar a passar dos chips p
CryptoSpecto
🔥 Sobre o que vamos falar hoje? Os tópicos em destaque da Gate Square foram atualizados!
🔹 O PCE subjacente dos EUA e a leitura final do PIB do 2.º trimestre serão divulgados esta noite! Os sinais de inflação e crescimento irão alterar as expectativas de cortes nas taxas?
🔹 O relatório de resultados da Micron será divulgado esta noite, após o fecho do mercado, com o HBM4 e as perspetivas para 2027 em foco. Poderá a subida das ações de memória para IA continuar?
🔹 $MRVL sobe 4,5%, com as ações de hardware para IA a valorizarem de forma generalizada! Os fundos continuam a espalhar-se dos chips para os módulos óticos e os centros de dados?
🔹 As negociações entre os EUA e o Irão chegaram a um impasse, enquanto o Brent sobe acima dos 106 dólares! Com os preços do petróleo a regressarem a níveis elevados, poderá a pressão inflacionista voltar a aumentar?
Publique conteúdos com tópicos em destaque para receber apoio de tráfego e recomendações em destaque para conteúdo de elevada qualidade, e participe nas recompensas de mineração de conteúdo.
💰 Dados, resultados, IA e geopolítica estão todos em movimento — se tem uma opinião, junte-se à discussão:
https://www.gate.com/post/topic$BTC ‌$SOL ‌
repost-content-media
MU+0,64%
MRVL+0,06%
BTC+0,21%
SOL-0,85%
  • 31
  • 2
#Anthropic与SpaceX签署845亿美元算力协议 Gastar 84,5 mil milhões de dólares para garantir capacidade computacional! A Anthropic aposta na infraestrutura fundamental de IA à medida que a corrida pela capacidade computacional aquece
O pedido de admissão à cotação da Anthropic revelou um contrato de aluguer de capacidade computacional com a SpaceX no valor máximo de 84,5 mil milhões de dólares, em vigor até 2029. Prevê-se que a empresa responsável pelo grande modelo linguístico Claude invista pelo menos 518 mil milhões de dólares em infraestrutura de IA ao longo da próxima década. A corrida ao armamento em
ThisIsTranslateContent:
#Anthropic与SpaceX签署845亿美元算力协议 Apostar 84,5 mil milhões em capacidade de computação! A Anthropic aposta na infraestrutura de base da IA, e a guerra pela capacidade de computação intensifica-se
Documentos do IPO da Anthropic revelam um acordo de aluguer de capacidade de computação com a SpaceX no valor máximo de 845 mil milhões de dólares, válido até 2029. A empresa por detrás do grande modelo Claude prevê investir pelo menos 5180 mil milhões de dólares em infraestrutura de IA ao longo da próxima década. A corrida ao armamento computacional intensifica-se, e prevê-se uma subida dos preços da memória HBM.
A competição na indústria da IA parece, à superfície, ser uma disputa pela capacidade dos modelos e pela experiência dos produtos, mas, na realidade, é uma batalha interminável pelo poder computacional.
Os documentos mais recentes do IPO da Anthropic lançaram uma verdadeira bomba: a empresa assinou com a SpaceX um acordo de aluguer de capacidade de computação, cujo valor máximo pode chegar aos 845 mil milhões de dólares, com validade até 2029. 
A Reuters noticiou, com base nos documentos da oferta pública, que este contrato de capacidade de computação de valor astronómico é muito superior aos 450 mil milhões de dólares anteriormente estimados pelo mercado. Os documentos mostram também que o investimento total da Anthropic em infraestrutura de IA ao longo dos próximos dez anos deverá ser de, pelo menos, 5180 mil milhões de dólares.
Estes números impressionantes ilustram claramente o enorme investimento das empresas líderes de grandes modelos em recursos computacionais. 
O que está realmente a ser comprado neste acordo de capacidade de computação no valor de 845 mil milhões?
Este acordo consiste essencialmente no aluguer de recursos computacionais: a Anthropic aluga clusters de GPUs da NVIDIA instalados nos centros de dados da SpaceX, para o treino e a inferência dos grandes modelos da série Claude, bem como para o funcionamento das suas operações de agentes de IA.
O acordo inclui uma cláusula de flexibilidade: qualquer uma das partes pode rescindir a parceria mediante um aviso prévio de 90 dias.
 
Porque é que a Anthropic não constrói os seus próprios centros de dados e opta por alugar capacidade de computação à SpaceX?
Construir clusters computacionais de grande escala exige muito tempo e implica uma enorme pressão financeira, desde a aquisição dos terrenos e o fornecimento de energia até à construção das instalações e à compra do hardware. O modelo de aluguer de capacidade de computação permite obter rapidamente enormes recursos de GPU, expandir a capacidade com rapidez e acompanhar o crescimento explosivo dos negócios de grandes modelos. Num contexto de grande volatilidade da procura de IA, o aluguer flexível permite evitar o risco de deixar o hardware subutilizado. 
No entanto, este modelo também tem desvantagens. O custo total de um aluguer de longo prazo pode, acumulado, exceder em muito o custo da construção própria; além disso, o controlo dos recursos computacionais não está nas mãos da empresa, pelo que qualquer alteração na parceria pode afetar diretamente a estabilidade dos serviços dos modelos. Para as empresas líderes, construir a sua própria infraestrutura e, simultaneamente, alugar grandes volumes de capacidade a fornecedores externos, através de uma implementação híbrida, tornou-se a solução dominante. 📌 📈 Prevê-se uma subida dos preços da memória HBM, trazendo mudanças à cadeia de hardware
A corrida ao armamento computacional continua a intensificar-se, impulsionando diretamente a procura de hardware a montante. A TrendForce prevê que o preço médio da memória HBM de elevada largura de banda suba significativamente em 2027. A HBM é um componente essencial das GPUs, e tanto o treino de grandes modelos como a inferência concorrente de agentes de IA dependem fortemente dela. Os principais fabricantes de modelos estão a competir ferozmente pela capacidade de computação, mantendo as GPUs e a HBM num estado de oferta e procura apertadas. No passado, a atenção estava centrada sobretudo nas capacidades de software dos grandes modelos; agora, cada vez mais pessoas compreendem que, sem capacidade de computação suficiente e estável, nem os melhores algoritmos de modelos conseguem ser implementados e executados. A capacidade de computação tornou-se um recurso estratégico de produção para as empresas de IA. 📌 ⚖️ Corrida ao armamento computacional: vantagens e preocupações coexistem
O enorme investimento em capacidade de computação traz benefícios muito claros. Uma capacidade suficiente permite suportar modelos com mais parâmetros e janelas de contexto mais longas, bem como executar em paralelo um grande número de agentes de IA, aumentando a velocidade de iteração dos modelos. Quanto maiores forem as reservas de capacidade de computação, maior será a margem das empresas para aperfeiçoar continuamente as capacidades dos modelos e responder rapidamente às necessidades do mercado. 
Mas o elevado investimento em capacidade de computação também cria preocupações para o setor. Os custos astronómicos do hardware elevam as barreiras à entrada e fazem com que os recursos se concentrem cada vez mais num pequeno número de empresas líderes. O consumo de grandes volumes de capital na aquisição de hardware pode gerar uma enorme pressão financeira caso as receitas de comercialização fiquem aquém das expectativas. Além disso, o consumo de eletricidade e as emissões de carbono resultantes do funcionamento de grandes clusters de GPUs são questões que a indústria global de IA terá de enfrentar em conjunto. 
Estado atual do setor e direções de desenvolvimento futuro
Atualmente, as principais empresas de IA a nível mundial estão a garantir recursos computacionais através de múltiplos canais.
A lista de parceiros da Anthropic inclui vários fornecedores de capacidade de computação, como a SpaceX, a Google, a Amazon e a Microsoft, reduzindo o risco de depender de um único fornecedor.
No futuro, o mercado de capacidade de computação tornar-se-á mais diversificado, com a coexistência de vários modelos: construção de centros de dados próprios, aluguer a fornecedores de cloud e serviços de capacidade de computação prestados por terceiros. A capacidade de computação não pode expandir-se indefinidamente. A longo prazo, o setor não poderá depender apenas da acumulação de hardware para melhorar as capacidades da IA. Técnicas de compactação de modelos, otimização da inferência e esparsificação podem reduzir o consumo de recursos computacionais. A evolução simultânea do hardware e dos algoritmos é o caminho para um desenvolvimento saudável.
A capacidade de computação é a fundação, mas o valor final da IA continuará a depender da capacidade de os cenários de aplicação gerarem valor real.
Há quem diga que a competição na IA é, na sua essência, uma competição pela capacidade de computação, enquanto outros consideram que os algoritmos e os cenários de aplicação são o elemento central. Com qual destas perspetivas concorda mais? Partilhe a sua opinião na secção de comentários. $SPCX ‌
repost-content-media
  • 15
  • 3
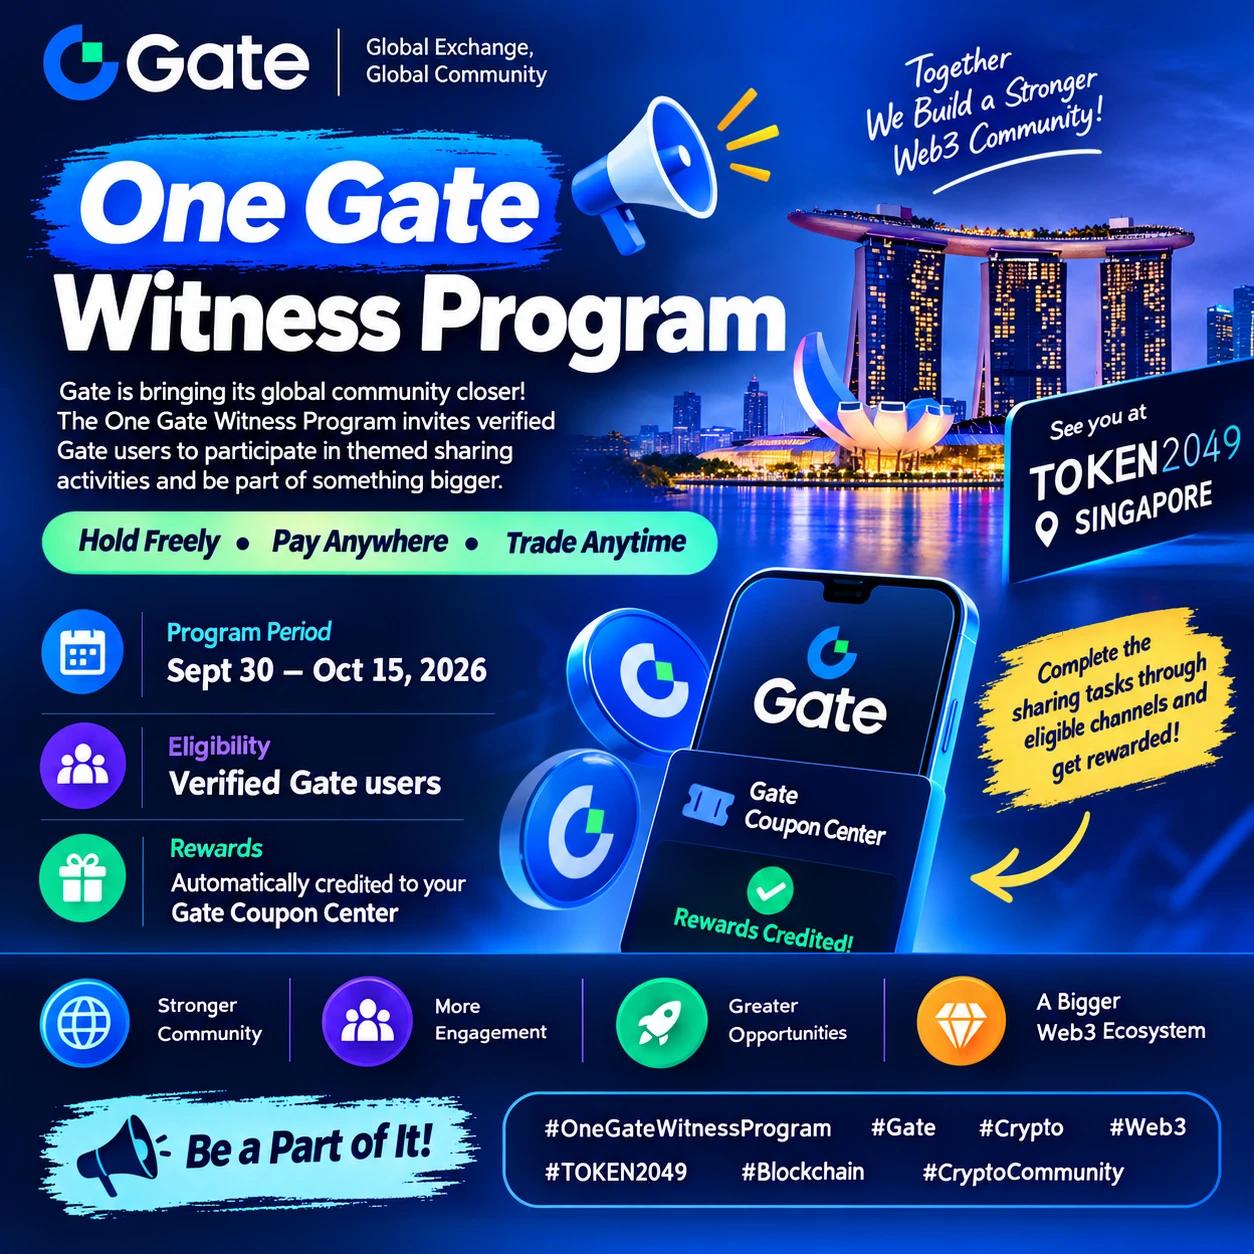
A maior evolução da Gate nos seus 13 anos de história — junte-se a nós para a testemunhar!
Programa de Testemunhas One Gate
Mantenha os seus ativos livremente, pague em qualquer lugar e negoceie a qualquer momento.
Não é necessário efetuar depósitos ou negociar. Inicie sessão na Gate, escolha o seu tema de partilha, conclua uma partilha válida e reclame a recompensa correspondente.
Desbloqueie os números de testemunha 1, 11, 111, 1.111, 11.111 e 111.111 para ganhar 100 GT, bilhetes para corridas de F1 e produtos autografados pelos pilotos.
Passe de testemunha a parte integrante desta evolução.
post-image
GT+1,30%
  • 13
  • 1
🚀 #OneGateWitnessProgram | Gate liga-se à sua comunidade global
A Gate lançou o Programa One Gate Witness, que decorre de 30 de setembro a 15 de outubro de 2026, antes do TOKEN2049 Singapura. A iniciativa convida os utilizadores verificados da Gate a participarem em atividades de partilha temáticas, baseadas na mensagem «Guardar livremente, pagar em qualquer lugar, negociar a qualquer momento».
Os participantes que concluírem as tarefas de partilha designadas através dos canais elegíveis podem receber recompensas creditadas automaticamente no seu Gate Coupon Center.
O programa destaca o foco
MissNovaCrypto
🚀 #OneGateWitnessProgram | A Gate liga-se à sua comunidade global
A Gate lançou o One Gate Witness Program, que decorre de 30 de setembro a 15 de outubro de 2026, antes da TOKEN2049 Singapura. A iniciativa convida os utilizadores verificados da Gate a participar em atividades temáticas de partilha baseadas na mensagem “Guardar livremente, pagar em qualquer lugar, negociar a qualquer momento”.
Os participantes que concluírem as tarefas de partilha designadas através dos canais elegíveis podem receber recompensas creditadas automaticamente no seu Centro de Cupões da Gate.
O programa destaca o foco da Gate na participação da comunidade e no envolvimento dos utilizadores a nível global, criando simultaneamente oportunidades adicionais para os utilizadores interagirem com a plataforma e o seu ecossistema.
🔹 Programa: One Gate Witness Program
🔹 Período: 30 de setembro – 15 de outubro de 2026
🔹 Elegibilidade: Utilizadores verificados da Gate
🔹 Recompensas: Centro de Cupões da Gate
🔹 Tema: Guardar livremente • Pagar em qualquer lugar • Negociar a qualquer momento
#OneGateWitnessProgram #Gate #TOKEN2049 #Blockchain
repost-content-media
  • 8
  • 1
🔥 Sobre o que vamos falar hoje? Os temas em destaque da Gate Square foram atualizados!
🔹 O PCE subjacente dos EUA e a leitura final do PIB do 2.º trimestre serão divulgados esta noite! Irão os sinais de inflação e crescimento reformular as expectativas de cortes nas taxas?
🔹 O relatório de resultados da Micron será divulgado após o fecho do mercado esta noite, com o HBM4 e as perspetivas para 2027 em destaque. Poderá a valorização da memória para IA continuar?
🔹 $MRVL sobe 4,5%, com as ações de hardware para IA a fortalecerem-se de forma generalizada! Estarão os fundos a continuar a trans
post-image
MU+0,64%
MRVL+0,06%
  • 8
#美伊谈判陷入僵持布伦特站上106美元 As conversações entre os EUA e o Irão continuam num impasse, dando ao petróleo uma variável de compensação, enquanto o ouro continua a enfrentar a pressão das taxas de juro
Com a entrada no último dia de negociação de setembro, os Estados Unidos e o Irão continuam envolvidos num padrão de confronto acompanhado por negociações indiretas. O Catar e várias outras partes continuam a mediar, mas a distância entre as principais exigências dos dois lados permanece significativa, tornando improvável uma reconciliação abrangente a curto prazo. Por um lado, os riscos para o transport
HighAmbition
#美伊谈判陷入僵持布伦特站上106美元 As negociações entre os EUA e o Irão continuam num impasse, dando ao petróleo uma variável de compensação, enquanto o ouro continua a enfrentar a pressão das taxas de juro
Com setembro a entrar no seu último dia de negociação, os Estados Unidos e o Irão continuam envolvidos num padrão de confronto, a par de negociações indiretas. O Catar e várias outras partes continuam a mediar, mas a distância entre as principais exigências dos dois lados permanece significativa, tornando improvável uma reconciliação abrangente a curto prazo. Por um lado, os riscos para o transporte marítimo no estreito de Ormuz ainda não foram totalmente resolvidos, com os prémios geopolíticos a continuarem a sustentar os preços do petróleo bruto; por outro, os Estados Unidos anunciaram a libertação de reservas estratégicas de petróleo, aplicando uma “injeção de arrefecimento” aos preços elevados do petróleo. Com estas duas forças a compensarem-se mutuamente, o petróleo bruto entrou num período de elevada volatilidade. O ouro, entretanto, continua preso entre o sentimento de aversão ao risco e as elevadas taxas de juro reais. As oscilações repetidas do mercado deixaram muitos investidores incertos quanto à sua direção.
A formação do preço do petróleo bruto nunca dependeu exclusivamente de uma eventual escalada do conflito; é moldada conjuntamente pela interação entre os riscos para a oferta e a intervenção política.
Como artéria energética global, o estreito de Ormuz transporta aproximadamente um quinto do petróleo bruto mundial transportado por via marítima. Enquanto o impasse entre os EUA e o Irão continuar, o mercado continuará a incorporar o potencial risco de perturbações nesta via marítima, proporcionando um suporte aos preços do petróleo. Em 30 de setembro, o Departamento de Energia dos EUA anunciou oficialmente um programa de troca de petróleo bruto que envolve a libertação de até 40 milhões de barris das reservas estratégicas de petróleo. Prevê-se que o petróleo bruto seja entregue em novembro e dezembro, com o objetivo de compensar os aumentos dos preços do petróleo causados pelos riscos geopolíticos no Médio Oriente e conter a inflação energética.
Uma força “aumenta a oferta”, enquanto a outra “mantém o risco”; após a colisão destas duas forças, é improvável que o petróleo bruto inicie uma subida unidirecional.
Se as negociações subsequentes enviarem sinais conciliatórios e as expectativas de reabertura da passagem pelo estreito se fortalecerem, com a libertação do petróleo bruto das reservas a produzir também efeitos, o prémio de risco do petróleo cairá rapidamente; se as negociações fracassarem e as fricções marítimas voltarem a intensificar-se, as preocupações com a oferta recuperarão o controlo e os preços do petróleo subirão rapidamente. Durante algum tempo, as amplas oscilações em níveis elevados deverão ser o principal tema do petróleo bruto, com os preços fortemente influenciados pelas notícias e reversões a ocorrerem a uma velocidade extremamente elevada.
Muitas pessoas partem instintivamente do princípio de que as tensões geopolíticas farão inevitavelmente o ouro subir acentuadamente, mas o mercado demonstrou repetidamente, no final de setembro, que esta lógica nem sempre se verifica.
O ouro é um ativo sem rendimento, e as yields reais dos títulos do Tesouro dos EUA e a força do dólar frequentemente sobrepõem-se às compras de curto prazo motivadas pela procura de ativos de refúgio. A persistência dos preços elevados do petróleo está a alimentar preocupações com uma recuperação da inflação, levando o mercado a reavaliar a política monetária da Reserva Federal. As expectativas de cortes nas taxas de juro estão a ser adiadas, as yields dos títulos do Tesouro permanecem elevadas e o custo de oportunidade de deter ouro está a aumentar diretamente, continuando a limitar o potencial de subida do ouro.
Naturalmente, isto não significa que o apelo do ouro como ativo de refúgio se tenha tornado ineficaz. É necessário avaliar a situação por cenários: se o atual impasse de “fricção limitada + mediação diplomática contínua” persistir, as taxas de juro continuarão a ser o principal motor dos preços do ouro, deixando pouco espaço para uma recuperação; se a situação se deteriorar acentuadamente, o conflito se expandir, o pânico irromper no mercado e os fundos sistémicos de refúgio afluírem, os fatores geopolíticos recuperarão o domínio e o ouro registará uma forte subida.
Por outras palavras, o ouro está agora à espera de um “sinal de mudança qualitativa”. Antes de esse sinal se materializar, continuará a oscilar dentro de um intervalo.
Por enquanto, apenas precisamos de acompanhar atentamente dois indicadores fundamentais.
Em primeiro lugar, o progresso das negociações indiretas entre os EUA e o Irão, com especial atenção para a existência de progressos substanciais na reabertura do estreito de Ormuz e no levantamento das sanções, o que determinará diretamente durante quanto tempo o prémio geopolítico do petróleo bruto poderá persistir.
Em segundo lugar, os dados da inflação dos EUA e as declarações dos responsáveis da Reserva Federal. As alterações nas expectativas relativas às taxas de juro são o fator mais importante para determinar a direção do ouro a médio prazo.$XAUUSD
XAU-0,42%
XAUUSD-0,68%
  • 12
#ETHBackAbove2700
ETH Ultrapassa Novamente os 2700 $ Pela Primeira Vez Desde Janeiro
A Ethereum voltou às luzes da ribalta. A ETH recuperou os 2700 $ pela primeira vez desde janeiro de 2026, sendo negociada a 2716 $ após uma subida de 5,7% em 24 horas. Este movimento coloca o segundo maior ativo digital por capitalização de mercado novamente acima de um nível que tinha funcionado como forte resistência durante meses e abre caminho para uma subida até aos 3000 $.
1. A Rutura Que Fez a Diferença
O nível dos 2700 $ tem funcionado como um teto desde o inverno. A ETH tocou nos 2703 $ durante o di
post-image
BTC+0,20%
ETH-0,75%
SOL-0,82%
ARTY+9,17%
  • 59
  • 4
#USDTEarningsUpto11%APR
COMO O RENDIMENTO DE USDT OFERECE ATÉ ONZE POR CENTO 📈
O USDT continua a ser a moeda indexada ao dólar mais utilizada para negociação, transferência e liquidação. Um produto de rendimento que oferece até cerca de onze por cento ao ano permite aos detentores manter os fundos denominados em dólares, continuando a procurar crescimento.
Ao contrário de um saldo à vista inativo, o rendimento coloca o capital a trabalhar através de empréstimos, liquidez e outras atividades de mercado com pouca fricção. O rendimento é pago no mesmo ativo ou noutras moedas, consoante a conceç
post-image
  • 39
  • 3
#StrategyAndStriveAdded2,305BTCCombinedThisWeek
ACUMULAÇÃO COMBINADA DE BITCOIN EM FOCO 💼
Duas empresas conhecidas com participações adicionaram uma grande quantidade de Bitcoin esta semana. Juntas, compraram cerca de dois mil trezentas e cinco moedas. Este movimento reforça uma tendência contínua em que os balanços mantêm Bitcoin como ativo de reserva principal, e não apenas para negociação.
A dimensão é relevante. Uma compra deste tamanho numa única semana demonstra elevada convicção e acesso imediato a capital. Também mostra que as fases de queda são vistas como janelas de entrada, e não
post-image
BTC+0,20%
  • 38
  • 4
$NVDA O Sinal de $235 Mil Milhões: O Que a Recompra Recorde da Nvidia Revela Sobre o Ciclo da IA
Existe um tipo particular de confiança que se revela não numa previsão ou no lançamento de um produto, mas numa decisão do conselho de administração de mobilizar um quarto de bilião de dólares para recomprar ações da própria empresa. A Nvidia transmitiu esse sinal na segunda-feira, anunciando um aumento de $150 mil milhões no seu programa de recompra de ações. A autorização adicional eleva o montante total ainda disponível para recompras para $235 mil milhões, que a empresa espera executar até ao
User_any
$NVDA O Sinal dos $235 Mil Milhões: O Que a Recompra Recorde da Nvidia Revela Sobre o Ciclo da IA
Existe um tipo particular de confiança que se revela não numa previsão ou no lançamento de um produto, mas numa decisão da administração de investir um quarto de bilião de dólares na recompra das ações da própria empresa. A Nvidia transmitiu esse sinal na segunda-feira, ao anunciar um aumento de $150 mil milhões ao seu programa de recompra de ações. A autorização adicional eleva o montante total ainda disponível para recompras para $235 mil milhões, que a empresa espera executar até ao exercício fiscal de 2028. É o maior aumento individual de uma autorização de recompra de que há registo e surge num momento em que o setor tecnológico em geral atravessa um contexto macroeconómico mais cauteloso.
A Mecânica da Autorização
A aprovação da administração acrescenta $150 mil milhões a um programa existente que já tinha $99 mil milhões disponíveis no final do segundo trimestre do exercício fiscal de 2027. Esse trimestre, terminado a 26 de julho, foi um dos mais lucrativos da história empresarial. A Nvidia comunicou receitas de $96,2 mil milhões, um aumento de 106 por cento face ao ano anterior, com as receitas dos centros de dados a atingirem, por si só, $89 mil milhões. As margens brutas mantiveram-se nos 75 por cento. Durante o trimestre, a empresa devolveu aproximadamente $26 mil milhões aos acionistas através de recompras e dividendos.
O programa de recompra não é uma estratégia nova. A Nvidia tem vindo a expandir constantemente o seu programa de retorno de capital à medida que a geração de liquidez acelera. No exercício fiscal de 2023, as recompras totalizaram aproximadamente $10 mil milhões. No exercício fiscal de 2025, esse valor tinha subido para quase $34 mil milhões. Em maio de 2026, a administração autorizou mais $80 mil milhões e aumentou o dividendo trimestral 25 vezes, de $0,01 para $0,25 por ação. O aumento mais recente é o maior dessa sequência e reflete um balanço que agora gera liquidez a um ritmo que ultrapassa até as consideráveis necessidades de investimento da empresa.
O Motor de Geração de Liquidez
A dimensão da recompra é uma função direta da dimensão das receitas da Nvidia. O segundo trimestre do exercício fiscal de 2027 marcou a primeira vez que as receitas trimestrais da empresa ultrapassaram os $96 mil milhões, e as previsões da administração para o terceiro trimestre apontam para $108 mil milhões. As receitas dos centros de dados, que agora representam a esmagadora maioria das vendas da empresa, cresceram 117 por cento em termos homólogos. A procura é impulsionada pela expansão da infraestrutura de IA em várias frentes: laboratórios de fronteira a aumentar a escala em paralelo, um ecossistema de modelos abertos e o surgimento de aplicações de IA física.
Jensen Huang, fundador e diretor executivo da empresa, enquadrou a autorização no contexto da transformação mais ampla em curso. «O crescimento da Nvidia está a ser impulsionado por uma mudança de plataforma única numa geração para a IA e a computação acelerada», afirmou. «A nossa geração de liquidez dá-nos capacidade para investir nas tecnologias que fazem avançar esta transformação e devolver capital aos acionistas.» A declaração é notável pelo que considera já estabelecido. Huang não está a defender que o ciclo da IA continuará. Está a tratá-lo como o pressuposto operacional em que se baseia a recompra.
A Reação do Mercado e o Contexto Mais Amplo
As ações da Nvidia subiram 1,9 por cento nas negociações da manhã de segunda-feira, contrariando a queda generalizada do setor tecnológico. A ação tinha fechado a $224,55 na sexta-feira, e o movimento no pré-mercado refletiu um mercado que interpretou a recompra como um sinal positivo. A reação foi moderada, em vez de eufórica, o que é adequado. As recompras reduzem mecanicamente o número de ações em circulação, o que aumenta o lucro por ação, mas uma autorização desta dimensão é, fundamentalmente, uma declaração sobre a avaliação que a administração faz do valor intrínseco.
É importante observar o momento do anúncio. Este surge enquanto a Reserva Federal mantém uma orientação de política monetária restritiva, com a taxa de referência fixada em 3,65 por cento e a yield das obrigações do Tesouro a 10 anos acima dos 5 por cento. Taxas mais elevadas pressionam as avaliações das empresas de crescimento ao aumentarem a taxa de desconto aplicada aos resultados futuros. Uma autorização de recompra desta magnitude constitui uma forma de proteção contra essa pressão, porque reduz o número de ações que o mercado tem de avaliar. Não altera a taxa de desconto, mas altera o denominador.
A comparação com os pares é elucidativa. A Apple, a Microsoft e a Alphabet realizaram todas grandes programas de recompra, mas nenhuma anunciou um aumento individual de autorização desta dimensão. O aumento de $150 mil milhões, por si só, excede a capitalização bolsista total da maioria das empresas do S&P 500. É uma medida da concentração da criação de valor na cadeia de fornecimento da IA e da posição central da Nvidia nesse processo.
O Que Deve Acompanhar
A autorização de recompra é uma declaração de intenção, não um compromisso com um ritmo específico de compras. A empresa afirmou que espera executar os $235 mil milhões ainda disponíveis no programa até ao exercício fiscal de 2028, o que implica uma aplicação trimestral média de aproximadamente $20 mil milhões. Esse ritmo poderá acelerar ou abrandar consoante as condições de mercado e as restantes necessidades de capital da empresa.
As variáveis que vale a pena acompanhar são os valores trimestrais do fluxo de caixa, que determinam quanto capital está disponível para recompras depois do investimento em investigação, desenvolvimento e capacidade de fabrico. As despesas de capital da Nvidia são substanciais e estão a crescer, e a empresa comprometeu-se a investir nas tecnologias que sustentam a sua plataforma de IA. A recompra é financiada pela liquidez que resta depois desses investimentos. Enquanto o crescimento das receitas continuar ao ritmo atual, a recompra poderá prosseguir sem limitar a atividade operacional. Se o crescimento abrandar, o cálculo muda.
O contexto mais amplo do mercado também é relevante. A recompra é um sinal de confiança, mas não é uma garantia de valorização. As ações da Nvidia são sensíveis às mesmas forças macroeconómicas que afetam todos os ativos de risco: taxas de juro, dados de inflação e desenvolvimentos geopolíticos. A autorização de $235 mil milhões dá à empresa uma ferramenta para apoiar o preço das suas ações durante períodos de volatilidade. A suficiência dessa ferramenta dependerá de fatores que nenhum anúncio isolado pode controlar.
Faça a Sua Própria Pesquisa 🔎 Não Constitui Aconselhamento Financeiro ✔️
repost-content-media
NVDA+1,52%
AAPL+1,95%
MSFT+1,71%
  • 43
  • 2
$BTC
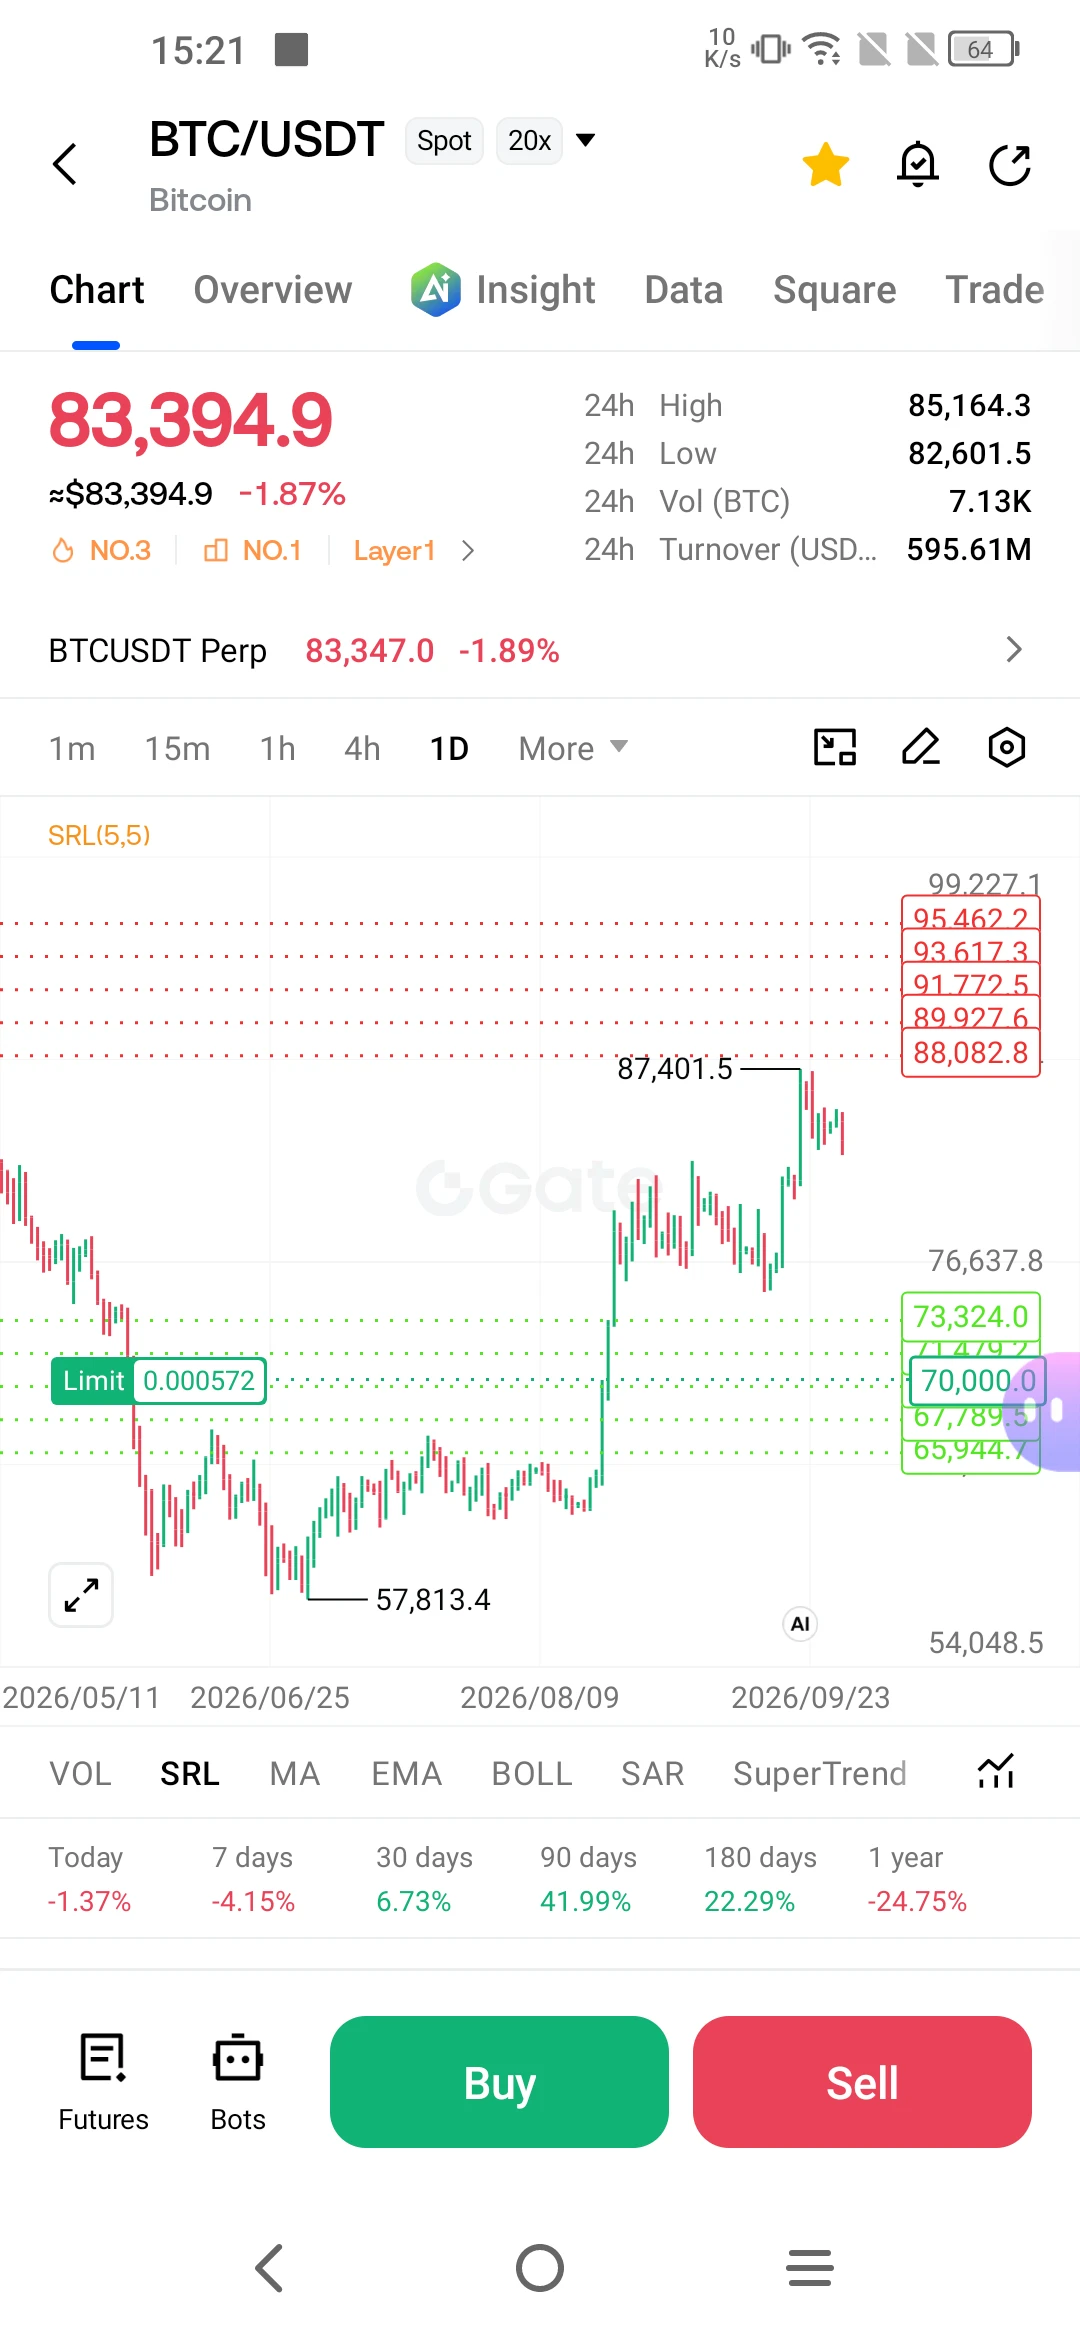
A subida da Bitcoin de 57 000 $ para 87 000 $ em 2026 parece dramática num gráfico, mas as razões por detrás dela são mais comuns do que a evolução do preço sugere. Não se tratou de um único evento nem de uma súbita onda de especulação. Foi uma acumulação constante de capital, uma mudança na forma como as instituições encaram o ativo e um contexto macroeconómico que, contraintuitivamente, levou dinheiro para a Bitcoin em vez de o afastar. Deixe-me explicar-lhe o que realmente aconteceu.
A primeira coisa a compreender é o ponto de partida. A Bitcoin terminou junho de 2026 nos 58 558,86 $,
User_any
$BTC
A subida da Bitcoin de $57.000 para $87.000 em 2026 parece dramática num gráfico, mas as razões por detrás dela são mais comuns do que a evolução do preço sugere. Não se tratou de um único acontecimento nem de uma vaga súbita de especulação. Foi uma acumulação constante de capital, uma mudança na forma como as instituições encaram este ativo e um contexto macroeconómico que, contraintuitivamente, direcionou dinheiro para a Bitcoin em vez de o afastar. Permita-me explicar-lhe o que realmente aconteceu.
A primeira coisa a compreender é o ponto de partida. A Bitcoin terminou junho de 2026 nos $58.558,86, depois de ter passado meses num intervalo difícil. O inverno cripto que começou no final de 2025 tinha feito os preços cair acentuadamente desde o máximo histórico de outubro de 2025, acima dos $126.000, com uma queda de 48% para $65.265 em meados de julho. O sentimento era negativo, as vendas por parte de detentores de longo prazo tinham dominado a narrativa durante meses e o mercado procurava um fundo. Esse fundo foi encontrado na zona entre os $57.000 e os $59.000 e, a partir daí, a recuperação começou em julho.
Seguiu-se uma sequência de três meses de ganhos, a primeira do género desde 2012. A Bitcoin subiu 7,27% em julho, para $62.813,75, e acelerou em agosto, com um ganho de 25,05% para $78.548,63. Em 24 de setembro, era negociada a $84.379,06, mais 7,42% face ao fecho de agosto. A subida acima dos $87.000 no final de setembro marcou o nível mais elevado desde janeiro de 2026, eliminando efetivamente as perdas acumuladas durante a primeira metade do ano.
O fator mais concreto por detrás deste movimento foram as entradas em fundos cotados em bolsa. Os ETF spot de Bitcoin nos EUA tinham passado a maior parte de 2026 em território de saídas líquidas, com as saídas acumuladas a atingirem $5,8 mil milhões em meados de julho. Isso mudou em setembro. No último mês, as entradas líquidas tornaram-se positivas pela primeira vez este ano, absorvendo aproximadamente $4,6 mil milhões e fazendo passar o valor acumulado desde o início do ano de um défice de $5,8 mil milhões para cerca de $800 milhões em entradas líquidas. Os valores diários foram impressionantes: $998,95 milhões entraram nos fundos apenas em 21 de setembro, o melhor desempenho em quase um ano, seguido de cerca de $715 milhões no dia seguinte. Estas não são entradas de investidores particulares. Representam fundos de pensões, gestores de patrimónios e investidores institucionais que obtêm exposição através de um veículo regulado, sem terem de gerir carteiras, chaves privadas ou exchanges de criptomoedas diretamente.
A base de compradores institucionais expandiu-se de forma significativa. Os ativos líquidos totais dos ETF spot de Bitcoin nos EUA atingiram cerca de $101 mil milhões no início de setembro, com entradas líquidas acumuladas desde o lançamento de aproximadamente $55,6 mil milhões. O iShares Bitcoin Trust da BlackRock representou uma parte substancial da procura recente. A acumulação por parte de empresas acrescentou outra camada. A Strategy comprou mais 950 Bitcoin por $75,7 milhões em setembro, elevando as suas participações para 846.000 Bitcoin, e os grandes detentores aumentaram os seus saldos de aproximadamente 2,87 milhões de BTC em dezembro de 2025 para cerca de 3,06 milhões de BTC, com as compras a intensificarem-se depois da queda abaixo dos $60.000 em junho.
Os dados on-chain confirmaram esta mudança. A investigação da Galaxy Digital indicou que a “Grande Distribuição”, o período prolongado de vendas por parte de detentores de longo prazo que tinha pesado sobre o mercado ao longo de 2026, tinha chegado ao fim. As carteiras inativas há vários anos reduziram significativamente a sua atividade e a oferta dormente permaneceu, em grande medida, imóvel. A CryptoQuant identificou um cruzamento raro on-chain no final de setembro: a base de custo dos detentores de curto prazo ultrapassou a base de custo dos detentores de longo prazo ativos. Este sinal surgiu apenas cinco vezes na história da Bitcoin e os analistas consideram que confirma uma nova fase de mercado em alta, à medida que o momentum passa a favorecer os compradores mais recentes. Mais de 3,5 milhões de BTC detidos há mais de 10 anos continuaram inativos, com a oferta dormente a aumentar, em média, entre cerca de 8.000 e 30.000 BTC por mês.
O contexto macroeconómico desempenhou um papel que surpreendeu muitos observadores. A Reserva Federal aumentou as taxas de juro pela primeira vez em três anos em meados de setembro, elevando o intervalo-alvo para 3,75%-4,00%. A yield das obrigações do Tesouro dos EUA a 10 anos aproximou-se dos 5% e as preocupações com a dívida pública e a sustentabilidade orçamental passaram para o centro das atenções dos investidores. Em teoria, yields mais elevadas deveriam tornar um ativo sem rendimento, como a Bitcoin, menos atrativo. Em vez disso, a Bitcoin subiu 30% durante o aumento das taxas, uma votação legislativa fracassada e a yield das obrigações do Tesouro a 5%.
A explicação reside numa mudança na forma como os investidores estão a enquadrar o ativo. Blue Macellari, responsável pelos ativos digitais na T. Rowe Price, observou que a Bitcoin se tornou cada vez mais parte da “estratégia de desvalorização”, ou seja, da procura por ativos escassos ou difíceis de replicar que possam preservar o seu valor caso a confiança nas moedas fiduciárias se deteriore. O aumento da dívida pública, as yields de longo prazo elevadas e as preocupações com a sustentabilidade orçamental constituem fatores favoráveis a esta estratégia. Dovile Silenskyte, da WisdomTree, acrescentou que as regras de oferta da Bitcoin são predeterminadas, a sua emissão segue um calendário fixo e o protocolo não pode ser alterado por um banco central que procure apoiar a atividade económica nem por um governo que procure financiar um défice. Esta narrativa oferece uma proposta diferente da perspetiva de ativo de risco de elevada beta que dominou os ciclos anteriores.
Os desenvolvimentos regulatórios, embora mistos, contribuíram para a melhoria do sentimento. A CLARITY Act, um projeto de lei histórico destinado a estabelecer um quadro regulatório para os ativos digitais, não avançou no Senado em meados de setembro. No entanto, a Securities and Exchange Commission emitiu uma isenção de inovação que proporciona uma janela de alívio regulatório de cinco anos, permitindo às plataformas de negociação oferecer negociação de ativos tokenizados sem se registarem formalmente como bolsas de valores nacionais ou corretoras. Os analistas observaram que, embora o revés no Senado tenha sido dececionante, a atividade regulatória da SEC sob a atual liderança demonstrava que o progresso regulatório continuava através de outros canais. Para os investidores institucionais, esta distinção é importante: não precisam necessariamente que todas as questões sejam respondidas pelo Congresso antes de alocarem capital, mas precisam de clareza suficiente em torno da custódia, da estrutura de mercado e da conformidade para o poderem justificar.
O cenário técnico reforçou a mudança fundamental. A evolução do preço da Bitcoin formou uma “cruz dourada”, na qual a média móvel de 50 dias ultrapassou a média móvel de 200 dias, acrescentando momentum técnico à subida. Os analistas da CryptoQuant observaram que a procura spot funcionou em conjunto com as entradas nos ETF, resultando na liquidação de bem mais de $340 milhões em posições curtas, num clássico short squeeze. Houve pouca resistência na subida, porque a atividade histórica entre os $80.000 e os $85.000 era escassa, permitindo que a Bitcoin atravessasse rapidamente essa zona.
O que é que isto lhe diz sobre a natureza desta subida? James Butterfill, responsável pela investigação na CoinShares, descreveu-a como “impulsionada por fluxos e não por acontecimentos”. O movimento não foi desencadeado por uma única manchete nem por uma mudança súbita no sentimento. Foi construído sobre a acumulação constante por parte de grandes detentores, entradas persistentes nos ETF e uma reavaliação gradual do papel da Bitcoin numa carteira. Butterfill alertou que “algumas sessões resilientes não são suficientes para estabelecer um novo regime”, e esse é um ponto válido. Três semanas de entradas fortes são evidência de procura, não prova de que essa procura seja permanente. No início de 2026, os fundos registaram saídas substanciais e as compras de setembro não foram totalmente lineares.
A sustentabilidade deste movimento dependerá da continuidade da procura spot orgânica depois de desaparecer o efeito da cobertura de posições curtas e da persistência das entradas nos ETF. Os analistas identificaram a zona entre os $82.500 e os $85.000 como um suporte fundamental que precisa de se manter para que a tendência continue saudável, com os $81.500 como nível de suporte mais profundo. Em sentido ascendente, os $87.000 a $88.000 foram assinalados como resistência de curto prazo, com os $90.000 como o próximo nível psicológico importante.
A conclusão honesta é esta: a subida da Bitcoin de $57.000 para $87.000 foi impulsionada por forças identificáveis e mensuráveis. As entradas nos ETF, a acumulação institucional, a dinâmica da oferta on-chain e uma narrativa macroeconómica que posicionou a Bitcoin como proteção contra a deterioração orçamental contribuíram para o movimento. Não se tratou de um frenesim especulativo. Foi um reposicionamento de capital. Mas os reposicionamentos podem inverter-se e as próximas semanas de dados sobre os fluxos dos ETF e a atividade on-chain dirão mais sobre a durabilidade desta tendência do que qualquer nível de preço isolado.
Este artigo não constitui aconselhamento de investimento. A análise da estrutura de mercado, dos fluxos e dos dados on-chain baseia-se em informações publicamente disponíveis e não garante resultados futuros.
repost-content-media
  • 35
Os mercados petrolíferos começaram a semana com força, e os números contam a história antes de qualquer comentário. O petróleo bruto WTI fixou-se em $93.55 por barril, uma subida de $1.14 ou 1.23% no dia. O Brent subiu para $107.75, um ganho de $3.43 ou 3.29%. O petróleo bruto Murban, a referência de Abu Dhabi que acompanha o mercado físico no Golfo, era negociado em torno de $113.12 no fecho anterior, com os preços dos futuros acima de $117 na atividade inicial de segunda-feira. O gás natural moveu-se na direção oposta. Os futuros norte-americanos para entrega em outubro caíram mais de 3%, pa
User_any
Os mercados petrolíferos abriram a semana com força, e os números contam a história antes de qualquer comentário. O petróleo bruto WTI fixou-se nos $93.55 por barril, uma subida de $1.14 ou 1.23% no dia. O Brent subiu para $107.75, um ganho de $3.43 ou 3.29%. O petróleo bruto Murban, a referência de Abu Dhabi que acompanha o mercado físico no Golfo, transacionava em torno de $113.12 no fecho anterior, com os preços dos futuros acima de $117 na atividade inicial de segunda-feira. O gás natural moveu-se na direção oposta. Os futuros norte-americanos para entrega em outubro caíram mais de 3%, para $3.125 por milhão de BTU, com alguns contratos a recuarem 4.01%, para $3.07. A divergência entre o petróleo bruto e o gás reflete dois conjuntos diferentes de forças em ação.
Nas bombas de combustível, a situação para os consumidores norte-americanos continua difícil. A média nacional da gasolina normal situa-se em $4.4798 por galão, segundo dados da AAA, com a média de setembro a atingir $4.48. O gasóleo, o combustível que alimenta camiões, comboios, tratores e equipamentos de construção, tem uma média nacional entre $6.50 e $6.53 por galão. Há um mês, o gasóleo custava $5.61. Algumas estações na Baía de São Francisco estão a vender acima de $9 por galão. Para um camionista que abasteça um depósito de 143 galões, a diferença entre o ano passado e hoje mede-se em centenas de dólares por abastecimento, e esse custo percorre toda a cadeia de abastecimento.
O contexto diplomático explica por que razão os preços estão a movimentar-se desta forma. O Presidente Trump afirmou que os preços do petróleo vão colapsar quando o Irão ceder. Depois, rejeitou a proposta do Irão de reabrir o Estreito de Ormuz no prazo de sete dias, sob condições específicas. O ministro dos Negócios Estrangeiros do Irão tinha apresentado condições que incluíam a cessação das hostilidades e a libertação de ativos congelados. Washington não as aceitou. Trump prometeu mais conversações, mas deixou indefinidos o momento e as condições. O petróleo respondeu imediatamente. O Brent chegou a ultrapassar os $108 durante a sessão. Quando um presidente faz com que a guerra e a paz pareçam decisões que irá improvisar mais tarde, os operadores não esperam pela próxima manchete. Incorporam hoje a incerteza no preço do barril.
O que torna este movimento particularmente notável é o facto de ter ocorrido num contexto de melhoria da oferta física. As exportações de petróleo bruto dos principais produtores do Médio Oriente recuperaram para 12.8 milhões de barris por dia em setembro, o nível mais elevado desde o início da guerra israelo-americana com o Irão em fevereiro, segundo dados da Kpler. As exportações através do Estreito de Ormuz deveriam atingir cerca de 7.4 milhões de barris por dia este mês. A Arábia Saudita, o maior exportador da região, estava a caminho de embarcar cerca de 5.4 milhões de barris por dia em setembro, mais do dobro dos 2.446 milhões de barris por dia registados em agosto. Os carregamentos a partir do porto de Ras Tanura, no Golfo, aumentaram para cerca de 3.6 milhões de barris por dia, face aos 929,000 barris por dia em agosto. Dezanove navios petroleiros de muito grande porte, cada um transportando 2 milhões de barris de petróleo saudita, saíram do Estreito de Ormuz na semana passada.
Trata-se de uma recuperação significativa. A Arábia Saudita desviou mais petróleo bruto através do Estreito de Ormuz para compensar a perturbação no seu Oleoduto East-West, que foi danificado em ataques e tinha interrompido as exportações a partir do porto de Yanbu, no Mar Vermelho. O reino adaptou-se. Os barris estão a ser transportados. Os operadores conseguem vê-los. E, ainda assim, os preços estão a disparar. A razão é que o mercado não está a avaliar a oferta que existe hoje. Está a avaliar o risco de a rota de abastecimento voltar a fechar amanhã. Quando a via diplomática se estreita e a ameaça militar permanece aberta, os barris físicos em trânsito não proporcionam o conforto que normalmente proporcionariam.
A situação no mercado do gasóleo acrescenta outra camada de complexidade. O Presidente Trump afirmou no domingo que continua a considerar "muito seriamente" a implementação de uma proibição norte-americana às exportações de gasóleo para combater os preços elevados. A administração avançou com a possibilidade de uma proibição de 90 dias, embora um responsável da Casa Branca tenha dito à CNN que a administração não estava a considerar uma proibição das exportações, nem sequer restrições às exportações. O antigo secretário da Energia de Trump, Dan Brouillette, classificou a ideia como "uma má ideia" que irá sair pela culatra, observando que o gasóleo provém do mesmo barril de petróleo que a gasolina e que interromper a refinação de gasóleo também limita a oferta de gasolina. O atual secretário da Energia, Chris Wright, afirmou que a "medida brusca de proibir as exportações de gasóleo definitivamente não funciona". Os Estados Unidos são o maior exportador mundial de gasóleo, e bloquear os 1.5 milhões de barris que saem diariamente poderia inicialmente baixar os preços ao longo da Costa do Golfo, mas acabaria por reduzir a atividade das refinarias e apertar o mercado tanto do gasóleo como da gasolina. A Europa já está a pagar prémios recorde pelo gasóleo. Outra intervenção repentina poderia espalhar os danos pelos mercados de combustíveis sem resolver a escassez subjacente.
O mercado do gás natural está a contar uma história diferente. Os futuros norte-americanos caíram à medida que as infraestruturas de gasodutos recuperaram mais rapidamente do que o esperado, aliviando as preocupações com a oferta que se tinham acumulado no início do mês. Os preços do gás na Europa, contudo, moveram-se na direção oposta, subindo acima de €74 por megawatt-hora, enquanto as perturbações prolongadas no fornecimento de GNL do Catar e a incerteza em torno do Estreito de Ormuz mantinham o mercado em alerta. A diferença entre os preços do gás nos EUA e na Europa reflete o facto de os Estados Unidos estarem em grande medida protegidos do risco associado a Ormuz pela produção doméstica, enquanto a Europa depende de GNL transportado por via marítima, que tem de atravessar a mesma via navegável.
Se está a tentar antecipar o próximo movimento, as variáveis relevantes são claras. A primeira é saber se Washington responde à proposta do Irão através de mediadores. A segunda é saber se as condições do Irão são tratadas como um ponto de partida ou como uma posição final. A terceira é saber se a proibição das exportações de gasóleo passa da retórica à política. Cada uma destas questões acarreta o seu próprio conjunto de consequências. Uma abertura diplomática poderia aliviar rapidamente o prémio de risco. Uma escalada militar poderia levar o Brent para $115 ou mais. Uma proibição das exportações de gasóleo poderia baixar os preços nas bombas durante algumas semanas e depois aumentá-los para todos. O mercado está a avaliar em tempo real a probabilidade de cada resultado, e o preço do petróleo bruto é a expressão mais honesta desse cálculo.
Este artigo não constitui aconselhamento de investimento. A análise de mercado baseia-se em informação publicamente disponível e não garante resultados futuros.
repost-content-media
NG+0,10%
GAS+1,76%
  • 27