Square
A seguir
Quente
NotĂ­cias
Perfil

Tindorr🚱

vip
Idade 3.4Ano
NĂ­vel mĂĄximo 0
Ainda sem conteĂșdo
0
A seguir
28
FĂŁs
236
Gostei
A Citrini incluiu @LayerZero_Core no seu artigo como uma das apostas na interoperabilidade de RWA.
Mas penso que a $ZRO tese estĂĄ a tornar-se muito mais abrangente do que apenas a interoperabilidade:
‱ Emissão → OFT
‱ Distribuição → LayerZero
‱ Negociação → ATLAS
‱ Liquidação → Zero
O aspeto interessante é que a LayerZero estå a tentar assumir uma posição subjacente a uma parte maior de todo o ciclo de vida de um ativo onchain, em vez de apenas o mover entre chains.
Comecemos pela emissĂŁo.
A OFT proporciona aos emissores um padrĂŁo Ășnico para ativos que precisam de existir em vĂĄrias chains.
Ist
ZRO+7,56%
CORE+0,84%
RWA-0,39%
STG0,00%
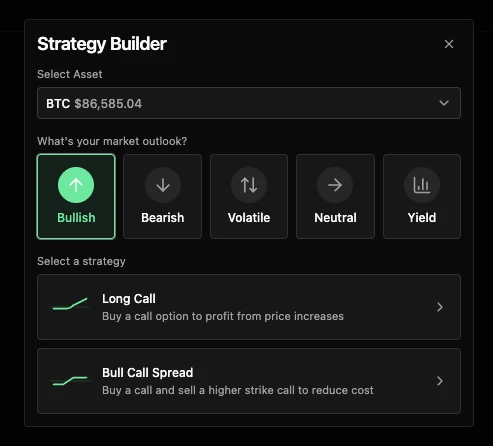
Posso ter uma opinião contråria ao nível de um tio sobre as opçÔes on-chain:
A UI NÃO é o maior problema que estå a impedir a adoção em massa.
Uma boa interface pode, sem dĂșvida, reduzir a fricção, integrar novos utilizadores e fazer com que as opçÔes pareçam menos intimidantes.
Pode até levar mais pessoas a experimentar primeiro o lado degen, como comprar calls de 1 dia porque o potencial de retorno parece divertido.
Mas não acho que seja daí que vem a verdadeira base da adoção das opçÔes.
Os primeiros utilizadores que importam sĂŁo traders dispostos a aprender os conceitos bĂĄsicos:
‱ como fun
post-image
HYPE+1,38%
  • 1
O mais perigoso num mercado em alta Ă© que todos se sentem mais inteligentes.
Isso infla a nossa confiança. Até os nossos erros podem dar lucro quando é a época das altcoins.
E é precisamente aí que o ego começa a sair caro.
O ciclo perigoso começa:
‱ Faz algumas boas escolhas.
‱ Começa a aumentar o tamanho das posiçÔes e a assumir mais riscos.
‱ Pensa que os retornos provĂȘm inteiramente da sua capacidade de escolher tokens.
JĂĄ passei por isto. Houve perĂ­odos em que quase tudo em que tocava funcionava, e comecei genuinamente a pensar que me tinha tornado muito melhor a encontrar v
Os mercados volåteis são precisamente a razão pela qual a alocação de ativos é importante.
É uma das coisas mais importantes para sobreviver a um mercado em alta sem estar constantemente a perseguir pumps e a entrar naquilo que já valorizou.
No caso das criptomoedas, pessoalmente prefiro manter mais de 50% em $BTC , com mais de 20% em posiçÔes de grande capitalização nas quais tenho maior convicção, como $ETH ou $HYPE .
Depois, uso a alocação restante para apostas de beta mais elevado nas quais continuo a ter verdadeira convicção, como $LIT ou $DRV + o restante para entrar em modo ape
O objetivo
BTC+0,39%
ETH+0,42%
HYPE+1,37%
LIT-2,70%
DRV-6,64%
  • 1
Este Ă© um dos piores ambientes para operar com uma alavancagem de 3x+, especialmente se tiveres mĂŁos fracas ou nĂŁo compreenderes totalmente aquilo que estĂĄs a negociar.
O mercado estå extremamente inståvel neste momento e parece que tanto as posiçÔes longas como as curtas estão a ser eliminadas.
Também não vai ser fåcil manter posiçÔes durante esta volatilidade.
Por isso, faz a tua pesquisa, ganha convicção e compreende realmente os tokens em que estås a investir.
Quanto a mim, prefiro manter-me maioritariamente em spot, ignorar o ruĂ­do de curto prazo e manter os ativos em que acredito durante
Uma vela verde pode fazer com que praticamente qualquer tese pareça inteligente.
Esse Ă© provavelmente um dos maiores perigos de um mercado em alta.
Algo valoriza 50% e, de repente, toda a gente consegue explicar exatamente por que era Ăłbvio:
‱ “nova narrativa”
‱ “fundamentos subvalorizados”
‱ “adoção institucional”
‱ “o próximo grande ecossistema”
‱ “reavaliação estrutural”
Mas, por vezes, nada disso foi realmente a razĂŁo pela qual o ativo se valorizou.
O preço mexeu-se primeiro. Depois, as pessoas construíram a narrativa em torno do preço.
E, quando o grĂĄfico continua a su
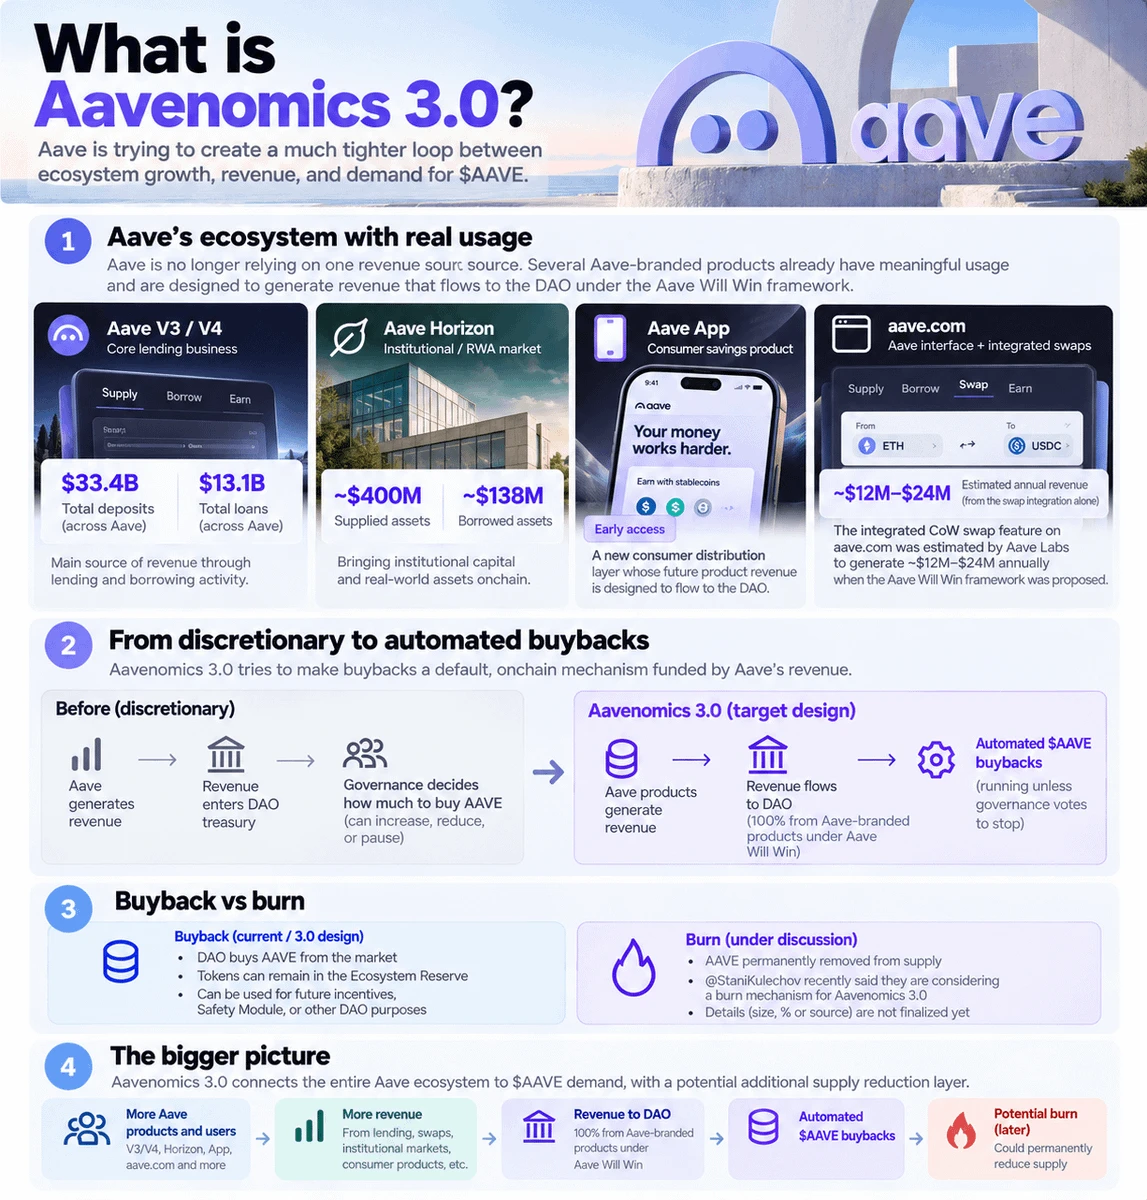
O que Ă© a Aavenomics 3.0?
Aave estĂĄ a tentar criar um ciclo muito mais estreito entre o crescimento do ecossistema, as receitas e a procura por $AAVE .
O antigo modelo de recompra era mais discricionårio. Essas recompras podiam ser aumentadas, reduzidas ou suspensas dependendo das condiçÔes.
A Aavenomics 3.0 estå a tentar tornar essa relação mais estrutural.
E isto Ă© ainda mais importante agora porque a Aave jĂĄ nĂŁo depende de uma Ășnica fonte de receitas.
Jå existem vårias partes do ecossistema com utilização real:
‱ Aave V3/V4 → o negĂłcio principal de emprĂ©stimos, com cerca de $33B em depĂłsito
post-image
AAVE-2,97%
RWA-0,39%
  • 1
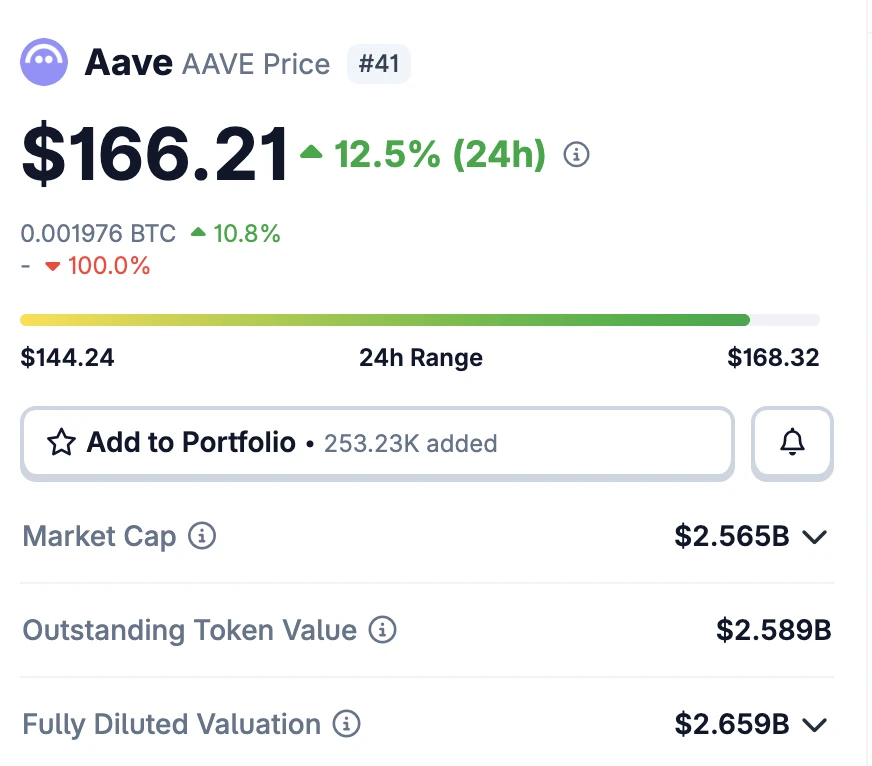
É bom ver $AAVE a subir novamente.
@Aave é um excelente exemplo de como o preço de um token altera a forma como vemos um projeto.
Quando o preço desce, tendemos a sobrestimar o quão danificado estå algo.
Quando o preço sobe, tendemos a sobrestimar o quão bem tudo estå a correr.
Pensem no primeiro trimestre.
A ACI anunciou que estava a abandonar a Aave apĂłs uma disputa de governação muito pĂșblica.
De repente, a conversa passou a ser:
- Isto cria mais risco com a aproximação da V4?
- A governação da Aave estå a desmoronar-se?
- Quem vai assumir estas responsabilidades?
E quando o token também e
post-image
AAVE-2,97%
USDC+0,01%
COINON-0,06%
NVDA-0,67%
META-0,42%
Parece treta, mas isto foi real:
Estava a ganhar mais de ~50% de APR em sUSDe através de @pendle_fi.
Basicamente, estavam a pagar-me para deixar uma ordem limitada para comprar YT a uma yield com que jĂĄ estava satisfeito.
Foi assim que funcionou:
- Obter USDe através de @ethena e fazer staking em sUSDe
- Ir a @pendle_fi e colocar uma ordem limitada de YT dentro do intervalo incentivado
- Manter a ordem ativa e ganhar incentivos de $PENDLE maker
Isto provavelmente dĂĄ trabalho a mais para 99% de nĂłs, lol, e Ă© precisamente por isso que oportunidades como esta podem existir.
Na altura, os incentiv
PENDLE+1,45%
USDE0,00%
ENA+1,09%
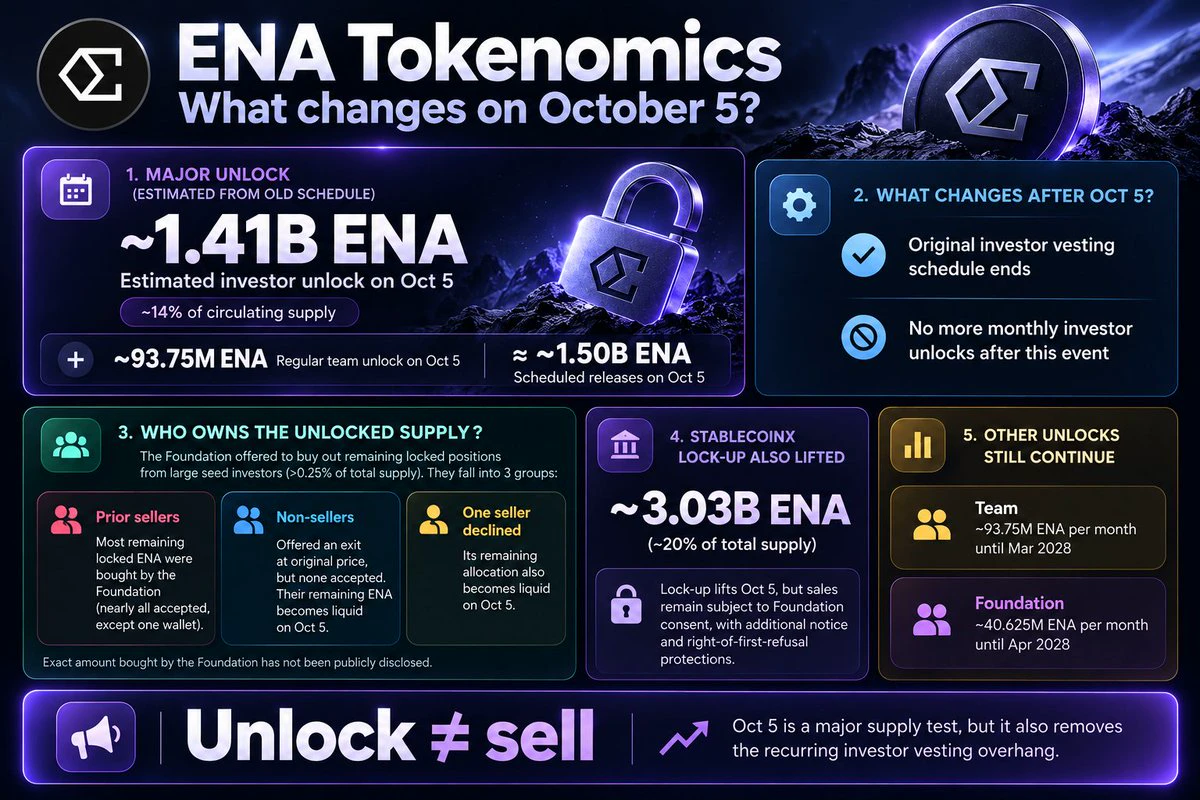
$ENA terå uma das suas maiores alteraçÔes de tokenomics a 5 de outubro.
E penso que Ă© necessĂĄrio compreender ambos os lados.
RESUMO: Desbloqueios ≠ pressão vendedora
Segundo o calendårio original, $ENA deveria continuar a desbloquear tokens mensalmente até março de 2028.
Em vez disso, @ethena estå a antecipar para 5 de outubro a restante alocação original dos investidores.
Com base no antigo calendårio de aquisição publicado, isso corresponde a cerca de ~1.41B ENA, aproximadamente 14% da oferta atualmente em circulação, a ficar desbloqueada de uma só vez.
Portanto, sim, existe aqui um evento d
post-image
ENA+1,09%
  • 1
  • 1
O dia 25 de setembro deve estar no seu radar, especialmente se tiver grandes ganhos nĂŁo realizados.
Estå a aproximar-se um dos maiores vencimentos de opçÔes de criptomoedas do trimestre.
A 21 de setembro, só o BTC tinha cerca de 16,2 mil milhÔes de dólares em OI de opçÔes com vencimento a 25 de setembro, aproximadamente:
‱ 10,3 mil milhĂ”es de dĂłlares em calls
‱ 5,9 mil milhĂ”es de dĂłlares em puts
‱ Rácio OI put/call: cerca de 0,57
Assim, o livro estĂĄ fortemente inclinado para as calls. Dependendo do momento em que entraram, muitos desses titulares de calls poderĂŁo estar sentados sobre ganho
BTC+0,40%
ETH+0,42%
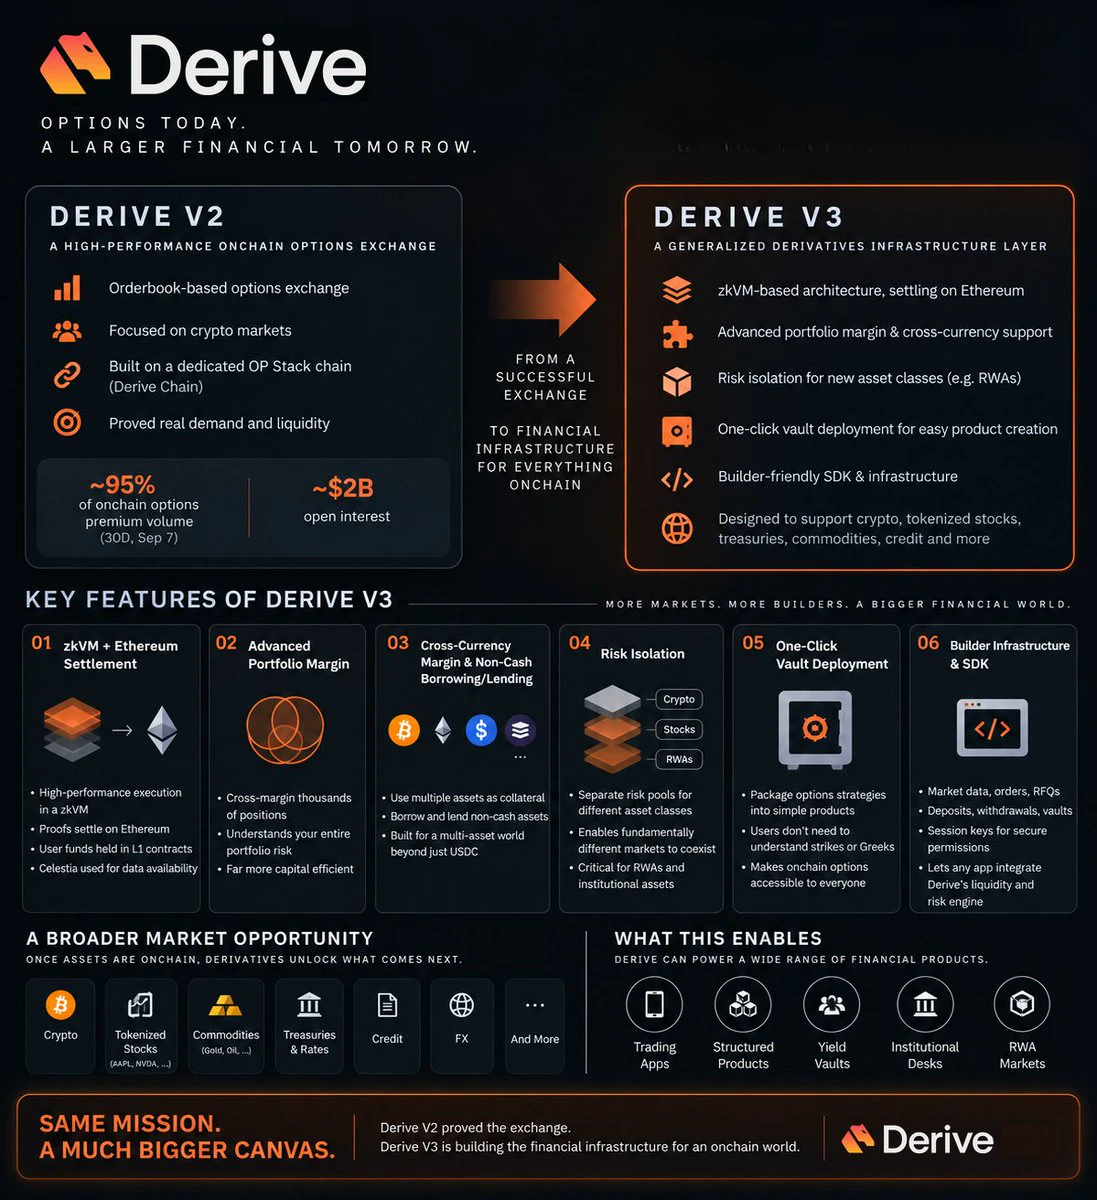
Estou a fazer esta publicação porque cada vez mais pessoas estão interessadas em perceber como é, na realidade, a Derive V3.
A V3 estĂĄ, basicamente, a reconstruir @DeriveXYZ como uma infraestrutura para um mercado financeiro muito mais abrangente.
A forma mais simples de a compreender é através destas 6 novas funcionalidades:
1. zkVM + liquidação na Ethereum
A execução e os cålculos de risco ocorrem de forma eficiente na zkVM, enquanto as provas são liquidadas na Ethereum.
Isto permite à Derive manter um desempenho semelhante ao de uma exchange, aproximando simultaneamente a liquidação
post-image
DRV-6,64%
ETH+0,42%
BTC+0,39%
USDC+0,01%
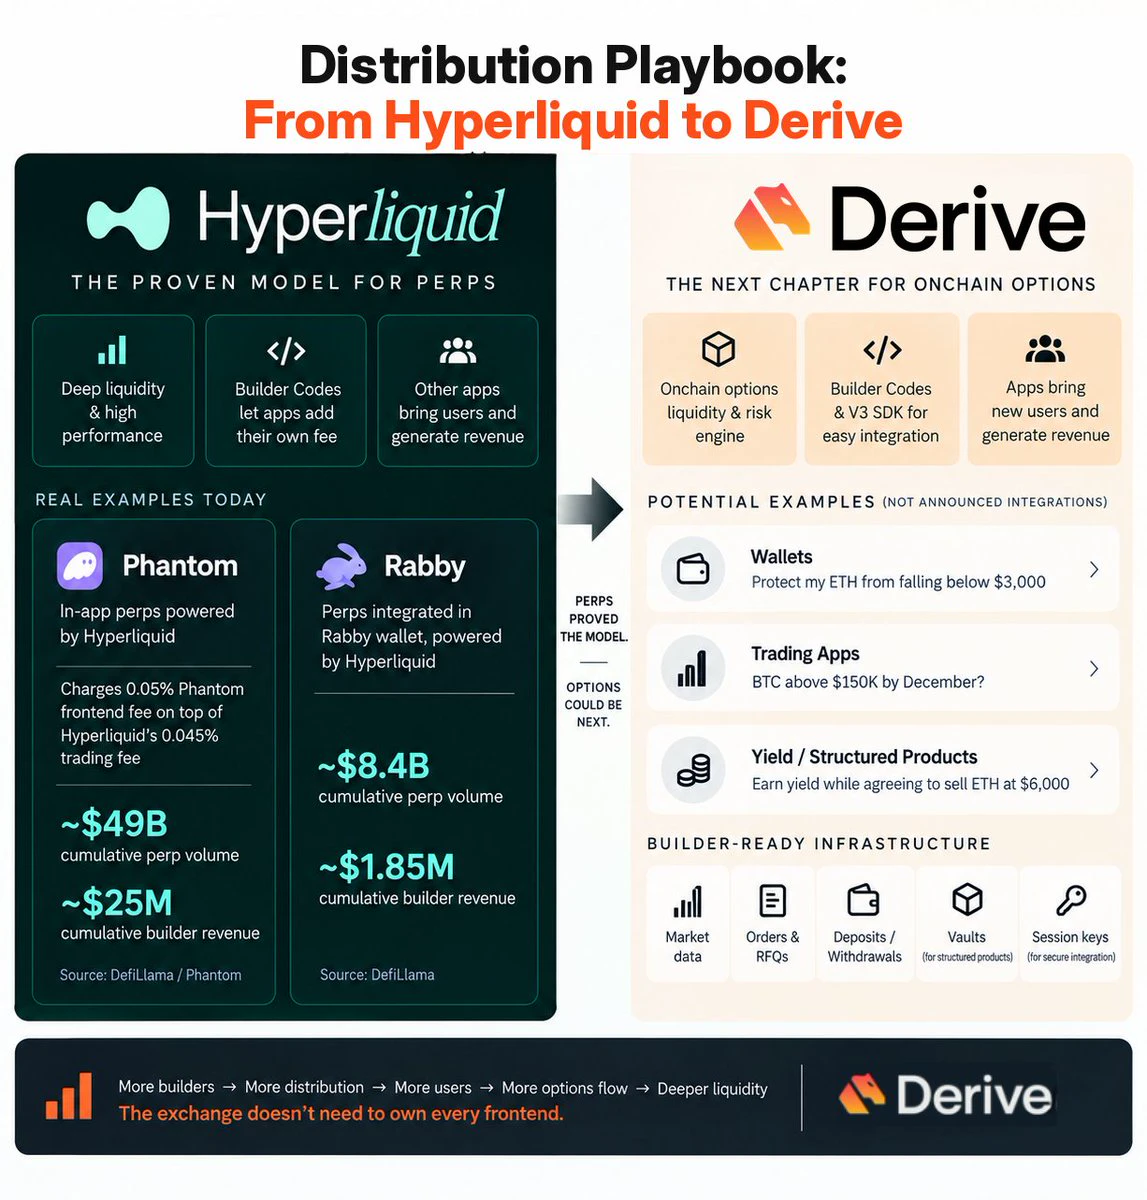
A parte mais interessante do @DeriveXYZ V3 tem muito pouco a ver com as pessoas negociarem diretamente na Derive.
É uma questão de distribuição.
A Hyperliquid jå mostrou o que pode acontecer quando uma exchange se torna infraestrutura para outras aplicaçÔes:
‱ Carteiras como a Phantom e a Rabby controlam o frontend e a relação com o utilizador.
‱ A Hyperliquid fornece a infraestrutura de negociação.
‱ As aplicaçÔes sĂŁo pagas por trazerem esse fluxo.
E penso que esta Ă© uma das formas mais interessantes de encarar a Derive V3.
A Derive também não precisa necessariamente que todos os futuros trad
post-image
DRV-6,64%
HYPE+1,38%
ETH+0,42%
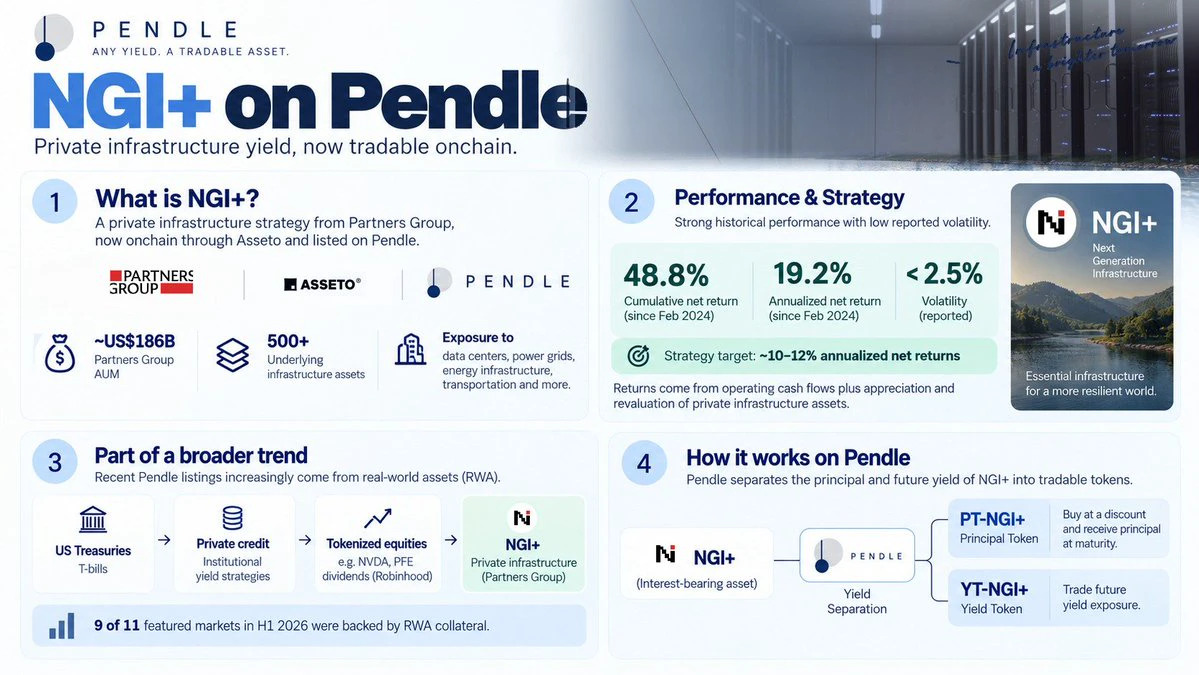
Penso que começou discretamente uma nova fase da @pendle_fi.
O mais recente mercado NGI+ Ă© o sinal.
A Pendle acaba de trazer a estratégia Next Generation Infrastructure da Partners Group para a blockchain através da Asseto.
A NGI+ proporciona exposição a uma estratégia de infraestruturas privadas que abrange mais de 500 ativos subjacentes em centros de dados, redes elétricas, infraestruturas energéticas, transportes e outras infraestruturas essenciais.
Desde fevereiro de 2024, a estratégia subjacente rendeu 48,8% líquidos, com uma volatilidade comunicada inferior a 2,5%. O seu objetivo de long
post-image
PENDLE+1,45%
RWA-0,39%
Acho que o mercado estå a reavaliar os ativos, e as pessoas precisam de deixar de ficar obcecadas com as métricas dos protocolos.
A certa altura, perguntar “Como Ă© que este protocolo tem uma capitalização de mercado de X, enquanto gera apenas Y de receita com Z utilizadores?” deixa de ser uma pergunta Ăștil.
Essa abordagem foi criada para o mercado em baixa.
Nessa altura, o jogo consistia em encontrar os protocolos mais fortes, comprar durante a acumulação e esperar que os fundamentos fossem reconhecidos.
Acho que essa fase terminou.
Agora, o mercado Ă© cada vez mais impulsionado por narrativas,