Square
A seguir
Quente
Notícias
Notificações
Perfil

WhyFay

vip
Estou de volta
VIP 0 de escalão máximoMãos de diamanteInvestigador de mercado de criptomoedas
91
A seguir
40
Fãs
1.9k
Gostei
🚨 ÚLTIMA HORA: A FTX de Sam Bankman-Fried terá investido 500 MILHÕES DE DÓLARES na Anthropic $ANT, uma participação que valeria agora MAIS DE 40 MIL MILHÕES DE DÓLARES, após a sua alegada entrada em bolsa. 📈
A FTX vendeu o investimento por apenas 1,34 MIL MILHÕES DE DÓLARES durante o processo de falência.
Com base na avaliação divulgada, isso representa potencialmente mais de 38 MIL MILHÕES DE DÓLARES em ganhos perdidos.
BlockNews
🚨 ÚLTIMA HORA: A FTX, de Sam Bankman-Fried, terá investido $500 MILHÕES na Anthropic $ANT, uma participação que agora valeria MAIS DE $40 MIL MILHÕES após a sua alegada IPO. 📈
A FTX vendeu o investimento por apenas $1.34 MIL MILHÕES durante o processo de falência.
Com base na avaliação divulgada, isso representa potencialmente mais de $38 MIL MILHÕES em ganhos perdidos.
repost-content-media
ANT-13,13%
Cinco ativos tiveram os seus stop-losses acionados na mesma noite? A SanDisk caiu abaixo do mínimo anterior até aos 749 e depois recuperou para 797, enquanto a Bitcoin rompeu os 62,275 e recuperou esse nível numa hora — será uma sacudidela ou uma verdadeira quebra? Em 5 minutos, começando pelos candlesticks, pelo volume e pelos stop-losses, vamos ajudar-te a perceber que sinal está o operador à espera de ver 👇
JsBigShark
Cinco ativos tiveram os stops de perda varridos na mesma noite? A SanDisk caiu abaixo do mínimo anterior até aos 749 e recuperou para 797; a Bitcoin furou os 62,275 e recuperou numa hora — foi uma limpeza de stops ou uma verdadeira quebra? Em 5 minutos, começamos pelas velas, pelo volume e pelos stops para perceber o sinal que os operadores estão à espera de ver👇
BTC-0,67%
Já espreitou os projetos Launchpool em curso?

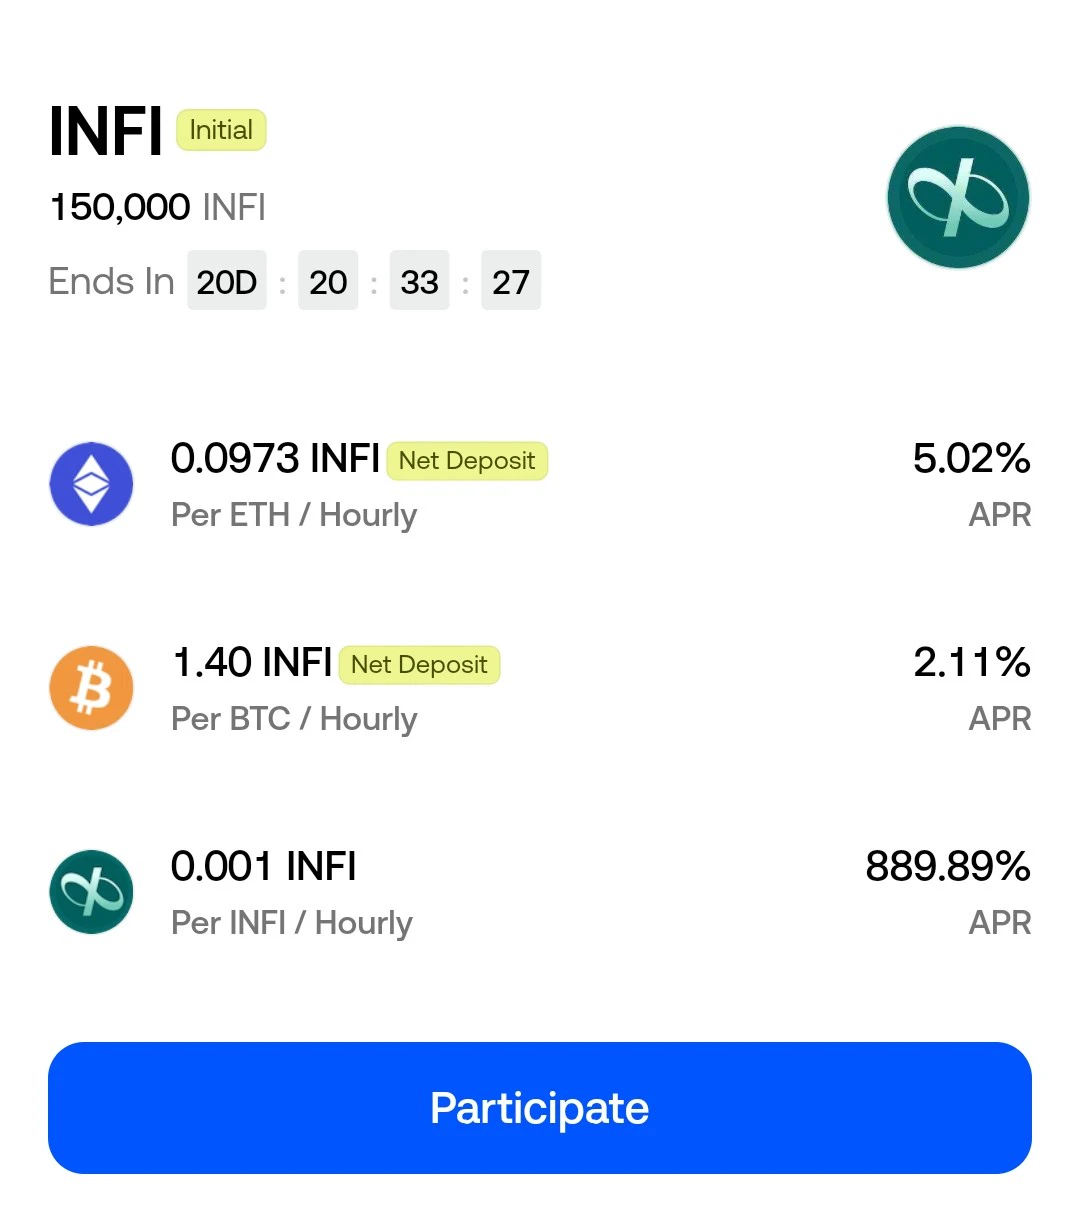
Há atualmente vários projetos Launchpool a decorrer em simultâneo na Gate, com opções adequadas a diferentes perfis de risco. Pode ganhar recompensas ao fazer staking de ativos — como USDT, BTC, ETH, GT ou os respetivos tokens nativos — em projetos como KOR, VLX e o recém-listado INFI.

Ao decidir qual o projeto mais adequado para si, recomendo que vá além das taxas APR e tenha também em conta a dinâmica subjacente do projeto e a duração de staking exigida. Então, em que pool está atualmente ou qual está a considerar? 👇

👉https://www.gate.com/la
User_any
Já deste uma vista de olhos aos projetos Launchpool em curso?
Atualmente, há vários projetos Launchpool a decorrer em simultâneo na Gate, com opções adequadas a diferentes perfis de risco. Podes ganhar recompensas ao fazer staking de ativos — como USDT, BTC, ETH, GT ou os respetivos tokens nativos — em projetos como KOR, VLX e o recém-listado INFI.
Ao decidires qual o projeto mais adequado para ti, recomendo que não te foques apenas nas taxas APR; considera também a dinâmica subjacente do projeto e a duração de staking exigida. Em que pool estás atualmente ou em qual estás a pensar participar? 👇
👉https://www.gate.com/launchpool
VLX👉 https://www.gate.com/share/act/2441e7f5
KOR👉 https://www.gate.com/share/act/1581ee1b
INFI 👉 https://www.gate.com/share/act/796e1e44
#GateSquare #Launchpool #Crypto #Staking
Isto não é aconselhamento financeiro.
repost-content-media
BTC-0,67%
ETH-1,26%
GT-2,41%
IN-6,89%
VLX+0,00%
  • 1
Até o investidor mais famoso do mundo pode deixar escapar uma oportunidade

Masayoshi Son é conhecido no mundo dos investimentos por assumir riscos. Pensa em grande e joga em grande. No entanto, num evento em Tóquio, a 18 de novembro de 2026, fez uma declaração que apanhou todos de surpresa: admitiu que não ter investido na Anthropic foi um dos seus erros.

Esta declaração é significativa porque Son não escondeu o seu arrependimento. Todos os investidores deixam escapar oportunidades, mas nem todos o admitem abertamente. É aqui que a história de Son começa verdadeiramente — não como uma histór
User_any
Até o investidor mais famoso do mundo pode deixar escapar uma oportunidade
Masayoshi Son é conhecido no mundo do investimento por correr riscos. Pensa em grande e aposta em grande. No entanto, num evento em Tóquio, a 18 de novembro de 2026, fez uma declaração que apanhou todos de surpresa: admitiu que não ter investido na Anthropic foi um dos seus erros.
Esta declaração é significativa porque Son não escondeu o seu arrependimento. Todos os investidores deixam escapar oportunidades, mas nem todos o admitem abertamente. É aqui que a história de Son verdadeiramente começa — não como um relato de fracasso, mas como uma história de escolhas.
Tudo começou em 2023
Em 2023, Son reuniu-se pessoalmente com Dario Amodei, fundador da Anthropic. Ficou profundamente impressionado com Amodei, que considerava uma pessoa extraordinária. Na altura, a avaliação da Anthropic era uma fração do que é hoje — cerca de $4.1 mil milhões.
Por outras palavras, Son tinha identificado a oportunidade. Houve uma conversa, mas esta nunca se traduziu num investimento. Para perceber porquê, é preciso olhar para aquilo em que a SoftBank se estava a concentrar na altura.
A explicação de Son é bastante simples: a SoftBank já tinha começado a investir na OpenAI. Ele não queria apostar em dois cavalos na mesma corrida — ou, nas suas próprias palavras, é difícil perseguir duas lebres ao mesmo tempo.
No total, Son investiu aproximadamente $64.6 mil milhões na OpenAI, garantindo uma participação de cerca de 13 por cento. Canalizou todo o seu capital, atenção e energia para uma única empresa. O seu raciocínio era que, ao concentrar-se inteiramente numa entidade, se fica mais forte. No entanto, esta abordagem teve um preço: deixar escapar outra oportunidade. A Anthropic não ficou parada. Cresceu rapidamente com o seu assistente de conversação, Claude. As suas receitas multiplicaram-se num curto espaço de tempo. Em novembro de 2026, começou a dar passos rumo a uma oferta pública inicial (IPO). Inicialmente, o preço por ação foi discutido na faixa dos $70–$78, mas acabou por subir para $83. A avaliação total da empresa começou a ser discutida em valores que chegavam aos $1.4 biliões.
Por outras palavras, uma empresa avaliada em cerca de $4.1 mil milhões em 2023 estava, no espaço de três anos, a caminho de se tornar uma das empresas de inteligência artificial mais valiosas do mundo. Perante este panorama atual, Son comentou: «Gostava de ter investido naquela altura.» É daí que vem o seu arrependimento. Não está a dizer que escolheu a empresa errada; lamenta, sim, ter deixado escapar uma segunda empresa que tinha corretamente identificado como uma forte aposta.
Anthropic ou OpenAI?
É essa a pergunta que todos fazem. Se tivesse de escolher hoje, qual escolheria? A resposta não pode resumir-se a uma única frase, pois as duas empresas têm pontos fortes diferentes.
A Anthropic está mais focada nos clientes empresariais, numa IA segura e controlada e em receitas recorrentes. O seu crescimento é rápido e a sua responsabilização aumenta à medida que avança rumo a uma IPO. Já a OpenAI tem uma base de utilizadores mais ampla, maior força de marca e mais capital. No entanto, as suas despesas também são enormes, e a sua IPO foi adiada para mais tarde.
A curto prazo, o modelo de negócio da Anthropic parece mais coerente e bem estruturado. A longo prazo, a dimensão da OpenAI poderá revelar-se uma vantagem maior. Em última análise, a questão não é saber qual é «melhor», mas sim qual conseguirá alcançar primeiro uma rentabilidade sustentável. Por agora, a Anthropic parece ter uma ligeira vantagem nesta corrida — mas ainda está longe de terminar.
Do arrependimento de Son podem retirar-se três lições simples. Em primeiro lugar, reconhecer uma boa oportunidade não basta; é preciso dar-lhe espaço. Qualquer pessoa consegue identificar uma grande empresa, mas poucas estão dispostas a alocar-lhe capital.
Em segundo lugar, comprometer-se com uma única opção pode ser uma estratégia poderosa, mas também tem um custo de oportunidade. Dizer «sim» a uma coisa significa dizer «não» a outra — uma realidade que deve ser reconhecida ao tomar uma decisão.
Em terceiro lugar, deixar escapar uma oportunidade não é o fim do mundo. Ao investir na OpenAI, ainda é possível continuar no jogo. Pode ter deixado escapar a Anthropic, mas não perdeu a corrida da inteligência artificial. Por outras palavras, o verdadeiro erro não seria apostar no cavalo errado, mas ficar de fora da corrida.
Se tivesse de escolher hoje, qual escolheria: o crescimento constante e ponderado da Anthropic ou a visão grandiosa e de grande escala da OpenAI? A sua resposta revela muito sobre a sua própria personalidade enquanto investidor.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
#MasayoshiSonRegretsMissingAnthropic
$ANT ‌
repost-content-media
ANT-13,13%
#TetherPushesBackOnSPRating 🤔

A USDT é a maior stablecoin do mundo, concebida para se manter indexada a $1. A 18 de novembro, uma agência de notação manteve a classificação mais baixa possível para esta paridade — 5 em 5, o que indica uma situação «fraca».

Esta não é uma notação de crédito. A questão central é: quão segura é a capacidade da USDT para manter a paridade de $1?

Esta classificação não significa que a USDT tenha colapsado; continua a ser negociada perto de $1 e os resgates continuam a ser processados.

No entanto, também não significa que seja «segura». A agência considera que
User_any
#TetherPushesBackOnSPRating 🤔
A USDT é a maior stablecoin do mundo, concebida para manter a paridade com 1 $. A 18 de novembro, uma agência de notação manteve a classificação mais baixa possível para esta paridade — 5 em 5, indicando um estatuto «fraco».
Esta não é uma notação de crédito. A questão central é: com que segurança consegue a USDT manter a paridade com 1 $?
Esta classificação não significa que a USDT tenha colapsado; continua a ser negociada perto de 1 $, e os resgates continuam a ser processados.
No entanto, também não significa que seja «segura». A agência argumenta que a composição das reservas não é suficientemente sólida para sustentar a paridade.
A agência observou um aumento da percentagem de ativos que considera «de risco» nas reservas — de 24% há um ano para 28% atualmente.
Esta categoria de ativos «de risco» inclui ouro, Bitcoin, ações, empréstimos garantidos e obrigações empresariais — todos sujeitos a uma elevada volatilidade dos preços.
A avaliação foi divulgada a 18 de novembro, com base em dados de 30 de setembro.
Nessa altura, a Tether declarou ativos de aproximadamente 191,5 mil milhões de dólares, face a passivos de 183,5 mil milhões de dólares, o que resultou num excedente de 7,95 mil milhões de dólares.
A Tether defende que o problema não está nas suas reservas, mas na metodologia de avaliação da agência.
A sua defesa é simples: as reservas excedem os passivos e a empresa tem conseguido satisfazer pedidos de resgate há anos.
A agência, porém, sustenta que a dimensão, por si só, não é suficiente; a composição das reservas e o nível de transparência são igualmente importantes. As questões relacionadas com a auditoria, a custódia dos ativos e a segregação das reservas continuam a ser motivo de preocupação.
Não encare uma stablecoin simplesmente como «dólares num cofre»; trate-a como um produto financeiro.
Não dependa apenas de uma stablecoin. Avalie-a analisando as suas reservas, a transparência e o historial de resgates.
Esta classificação não é um aviso de colapso iminente, mas sim um alerta — suficiente para o ajudar a compreender os riscos envolvidos. Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
repost-content-media
USDT+0,00%
BTC-0,67%
XAUUSD-1,47%
A maior oferta pública inicial (IPO) da história chegou acompanhada da mensagem mais invulgar.

A Anthropic tocou o sino de abertura, angariando $107 mil milhões naquela que é a maior IPO da história. No entanto, não foi o montante angariado que atraiu mais atenção, mas sim as palavras dirigidas aos investidores no dia da oferta.

Normalmente, uma IPO é uma ocasião para falar de crescimento, lucros e quota de mercado. A Anthropic fez precisamente o contrário. Afirmou que poderia abrandar, que poderia dizer «não» e que pararia por completo, se necessário — sentimentos quase nunca ouvidos na est
User_any
A maior oferta pública inicial (IPO) da história surgiu acompanhada da mensagem mais invulgar.
A Anthropic tocou a campainha de abertura, angariando 107 mil milhões de dólares naquela que é a maior IPO da história. No entanto, não foi o montante angariado que despertou mais atenção, mas sim as palavras dirigidas aos investidores no dia da oferta.
Normalmente, uma IPO é uma ocasião para falar de crescimento, lucros e quota de mercado. A Anthropic fez exatamente o contrário. Afirmou que poderia abrandar, que poderia dizer «não» e que pararia por completo, se necessário — ideias que quase nunca se ouvem na estreia em bolsa de uma empresa tecnológica.
A primeira mensagem foi clara: não cederiam às pressões empresariais nem à influência política.
É fácil dizê-lo, mas difícil pô-lo em prática. Quando uma empresa entra em bolsa, fica sujeita às expectativas de milhares de investidores — resultados trimestrais, desempenho das ações e uma pressão incessante para crescer. A Anthropic estabeleceu limites desde o início, declarando que não pode ser pressionada a agir mais depressa. Não se trata de um desafio, mas de um princípio orientador: a sua prioridade é a segurança, não a velocidade.
A segunda mensagem foi ainda mais marcante: se necessário, abrandarão o treino e o lançamento dos seus modelos de inteligência artificial, dedicando todo o tempo necessário para garantir que são seguros.
Na atual corrida pela IA — em que todos correm para ser mais rápidos, apostando em modelos maiores, lançamentos mais rápidos e anúncios mais antecipados — esta é uma posição invulgar. A Anthropic afirma que ser rápido não é mais importante do que ser seguro. Se um modelo não passar num teste de segurança, não será lançado. Isto não é «lentidão»; é responsabilidade.
A Anthropic é uma empresa de benefício público. Isto significa que, por lei, tem a obrigação de ter em conta o interesse público, e não apenas os rendimentos dos seus acionistas.
É fundamental compreender esta estrutura: numa empresa convencional, as decisões são motivadas exclusivamente pelo lucro. Neste caso, acrescenta-se uma segunda pergunta ao processo de tomada de decisões: isto também é bom para a sociedade? Esta estrutura oferece à Anthropic proteção e um sentido de responsabilidade; torna muito mais difícil justificar a adoção de medidas arriscadas em nome do lucro.
Um modelo de negócio específico também está integrado nesta estrutura. A Anthropic rejeitou o modelo baseado na publicidade que financia grande parte da internet — o que significa que optou por não participar num sistema que converte os dados dos utilizadores em receitas publicitárias. Embora esta escolha possa limitar os rendimentos a curto prazo, promove uma maior confiança a longo prazo.
Ao falar de segurança, a Anthropic não se limitou a generalidades; apresentou exemplos concretos. Por exemplo, quando um novo modelo demonstrou uma capacidade excecional para identificar vulnerabilidades de segurança, não o lançou de imediato. Em vez disso, partilhou-o primeiro com especialistas em ciberdefesa, garantindo que os defensores pudessem reforçar as suas posições antes de potenciais atacantes aprenderem a explorar as mesmas falhas.
A empresa também expôs claramente os riscos: utilização indevida por indivíduos ou Estados, perturbações económicas e a potencial perda de controlo sobre sistemas de IA. Reconheceu que o trabalho mais desafiante em matéria de segurança ainda está por fazer — por outras palavras, não afirma ter resolvido tudo; pelo contrário, indica que a parte mais difícil ainda está para vir.
E há um ponto que não deve ser ignorado: mais de metade das grandes empresas já utilizam o Claude. Só em agosto, profissionais de saúde acederam 42 milhões de vezes a um recurso médico baseado no Claude. Além disso, a recente angariação de capital colocou a Anthropic numa posição financeira mais sólida.
A ambição da Anthropic é grandiosa: sugere que a IA, a trabalhar em conjunto com os seres humanos, poderia condensar um século de progresso científico e médico em apenas uma década. Concretizar esta visão exige tanto tecnologia poderosa como uma confiança profunda.
Em última análise, embora a Anthropic tenha angariado capital, o que realmente garantiu foi uma promessa — o compromisso de abrandar, de dizer «não» quando necessário e de dar prioridade à segurança acima de tudo. Agora, o mercado estará atento para ver se essa promessa é cumprida. Angariar 107 mil milhões de dólares é difícil, mas cumprir essa promessa é ainda mais difícil.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$ANT
#AnthropicIPOPricesAt83
repost-content-media
ANT-13,13%
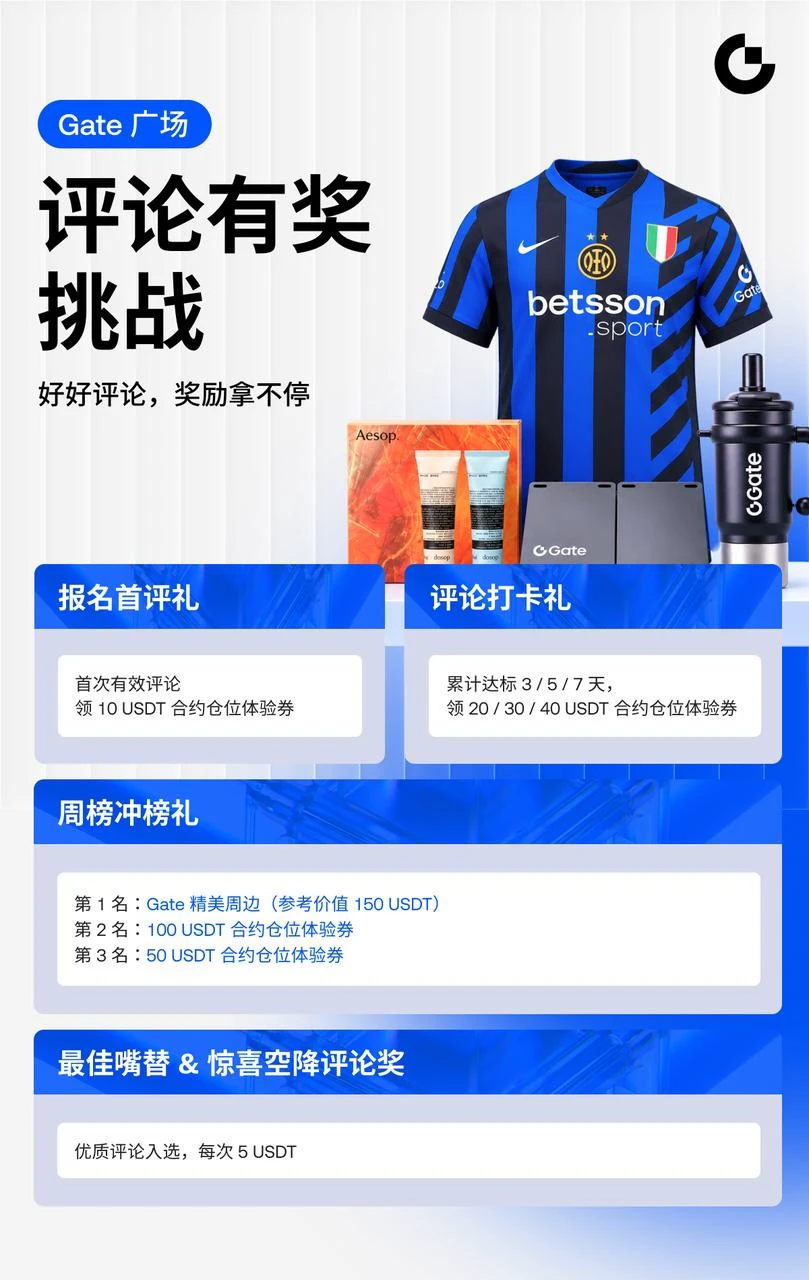
⏰ Último dia para subir na tabela de classificação e ganhar artigos da Gate no valor de 150 USDT!
O desafio de comentários da Gate Square com prémios termina hoje. Deixe a sua opinião nos comentários e aproveite a última oportunidade para participar 👇

🏆 Suba na tabela de classificação para ganhar artigos: o 1.º lugar semanal pode receber artigos premium da Gate com um valor estimado de 150 USDT
⭐ Os melhores comentários ganham dinheiro: cada comentário de qualidade selecionado recebe uma recompensa de 5 USDT
🎉 Recompensa para participantes pela primeira vez: depois de se inscrever, publiqu
GateSquare
⏰ Último dia para subir no ranking e ganhar merchandising Gate avaliado em 150 USDT!
O desafio de comentários premiados na Praça Gate termina hoje. Deixe a sua opinião nos comentários e aproveite a última oportunidade para participar 👇
🏆 Suba no ranking e ganhe merchandising: o 1.º lugar do ranking semanal recebe merchandising exclusivo Gate, avaliado em 150 USDT
⭐ Comentários de qualidade valem dinheiro: cada comentário selecionado recebe uma recompensa de 5 USDT
🎉 Oferta para novos participantes: após a inscrição, publique o seu primeiro comentário válido na publicação de outra pessoa e receba um cupão de experiência de posição de futuros de 10 USDT
💬 Acrescente as suas opiniões, partilhe a sua experiência e coloque as suas dúvidas. No último dia, faça com que os seus comentários ponderados sejam vistos!
👉 Inscreva-se primeiro, comente depois e participe já
https://www.gate.com/campaigns/6881
Escreva o seu comentário. A opção «Comentar com um clique» não será contabilizada nem considerada para seleção.
‍#Gate广场 #评论有奖
repost-content-media
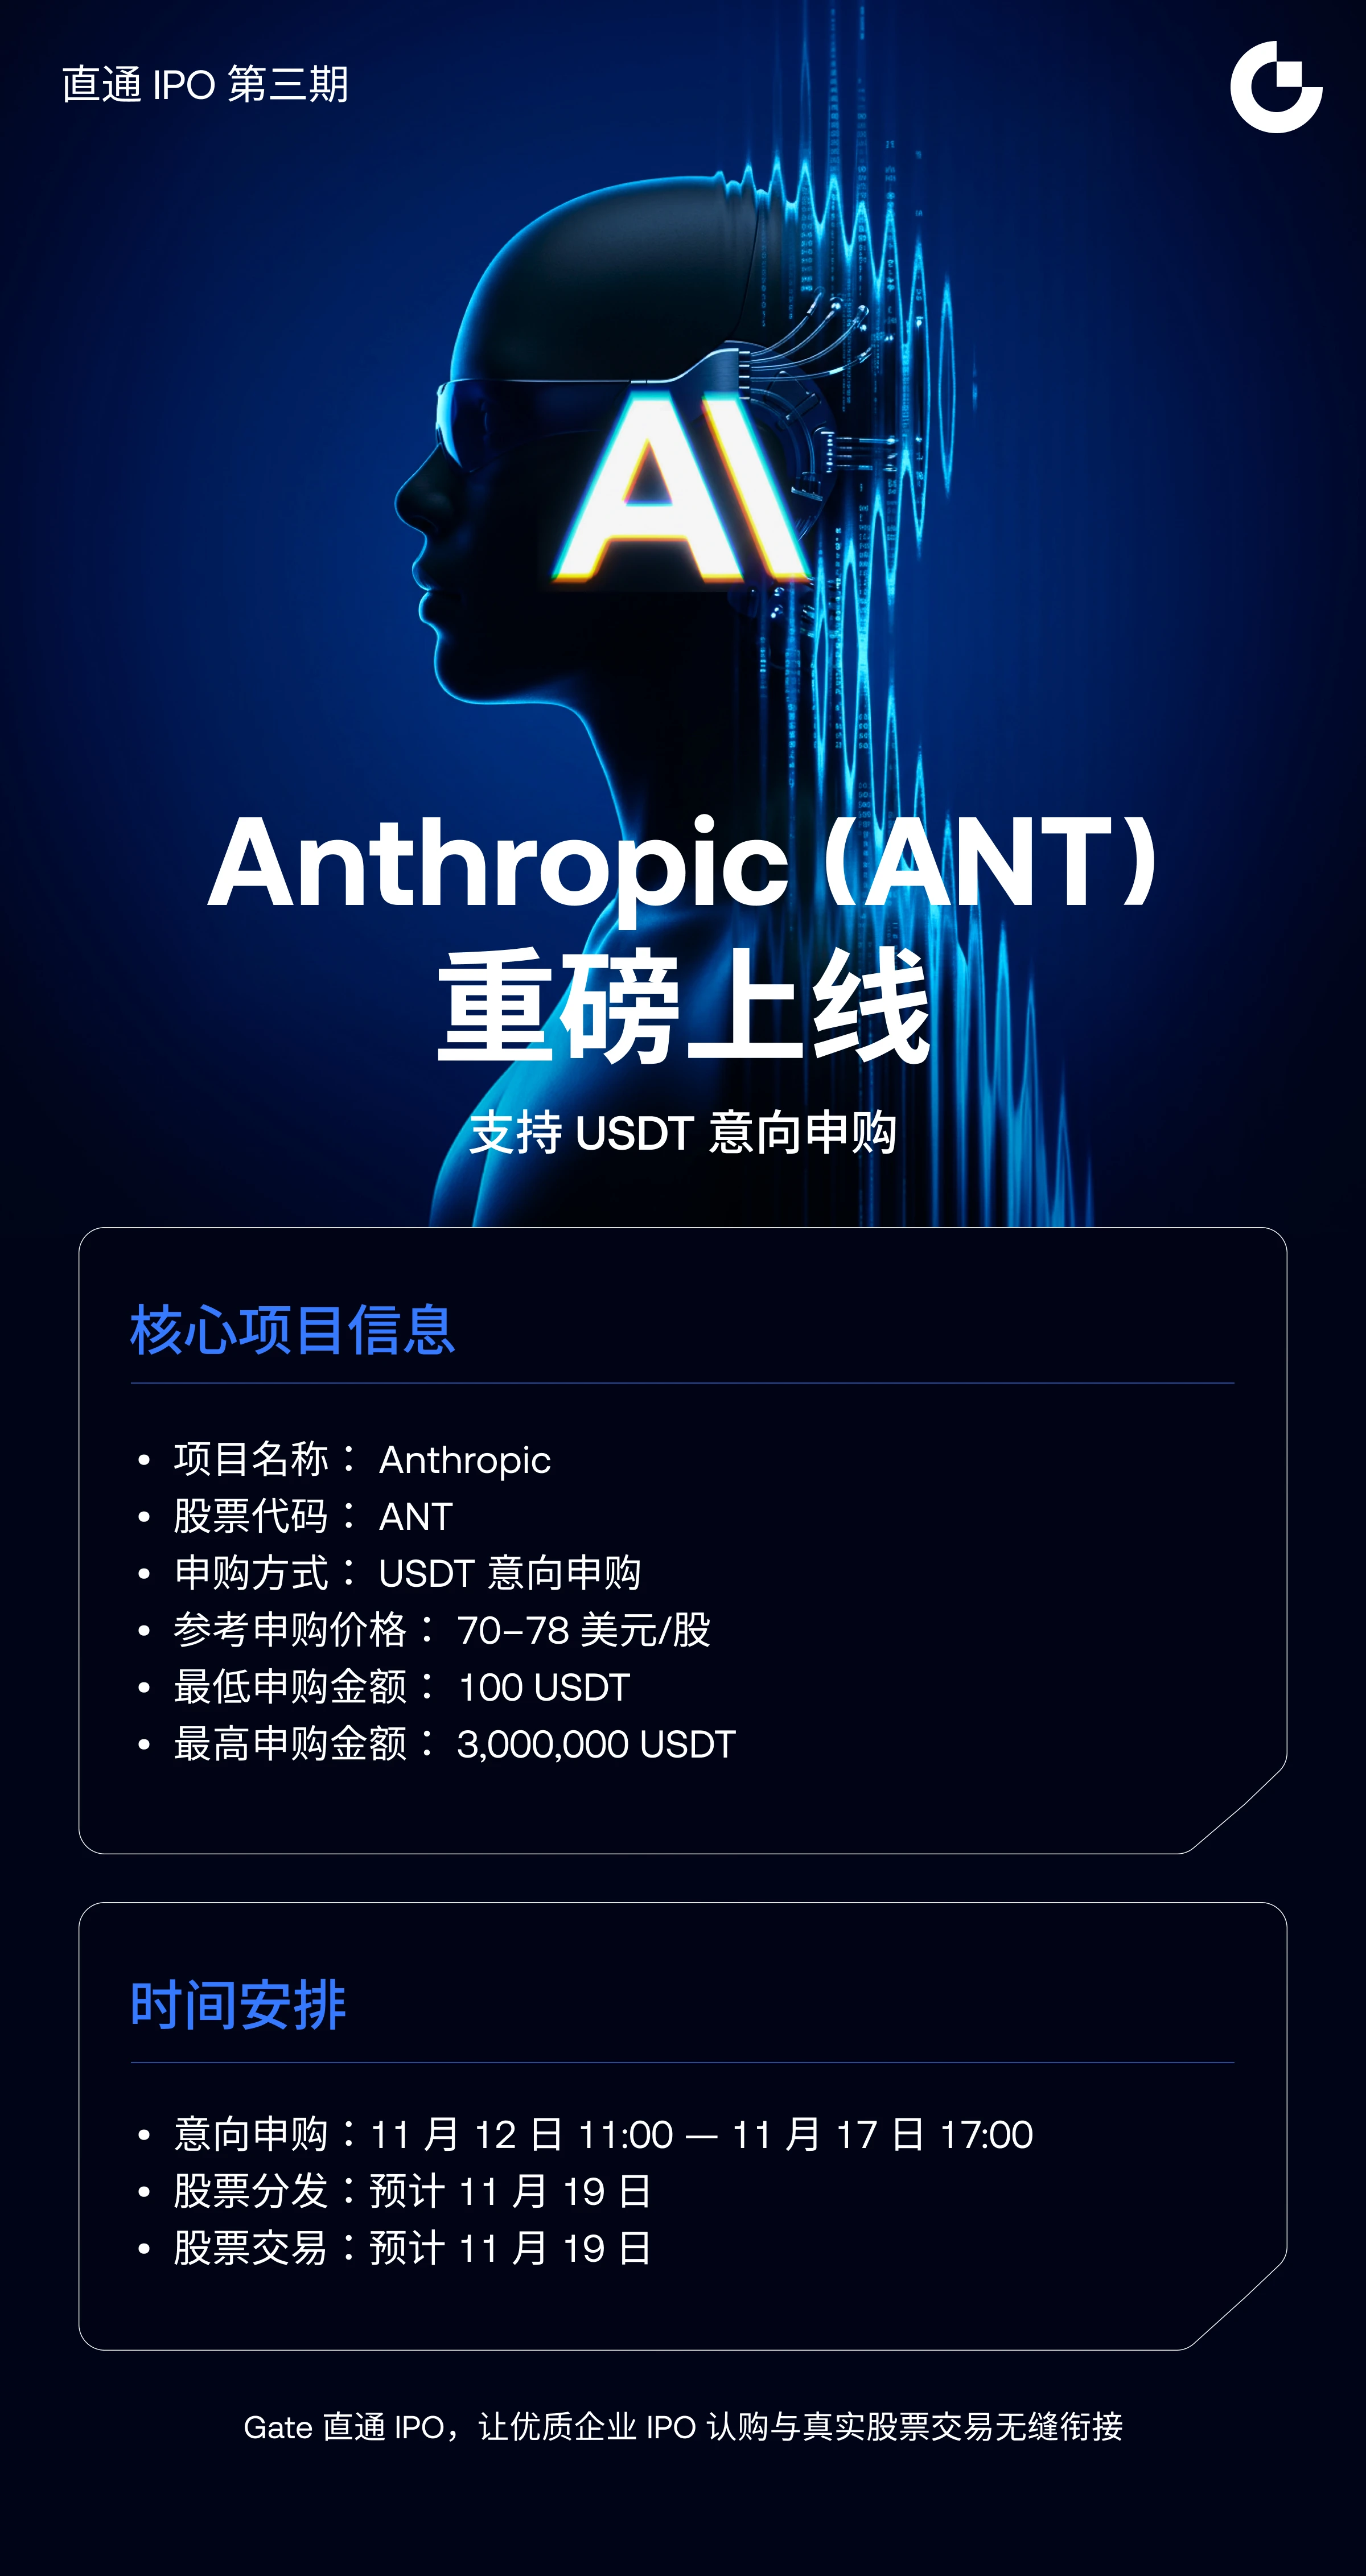
#Gate直通IPO第三期Anthropic
Intervalo de $70-78: Este valor é elevado ou o preço está a comprar o futuro?

No caso da Anthropic, a questão já não é se vai abrir o capital. A questão é a que preço vai estrear-se em bolsa.

O intervalo indicativo é claro: $70 a $78 por ação. No limite superior, uma oferta de cerca de $64.4 mil milhões. Na noite anterior, o documento preliminar ainda indicava $69.3 mil milhões. Cerca de $5 mil milhões desapareceram antes de o roadshow sequer começar.

A avaliação conta a mesma história. Há duas semanas, o mercado falava em $2 biliões. Agora, e
YamahaBlue
#Gate直通IPO第三期Anthropic
Intervalo de $70-78: Esta avaliação é elevada ou o preço está a comprar o futuro?
No caso da Anthropic, a questão já não é se vai abrir o capital. A questão é a que preço vai estrear-se em bolsa.
O intervalo indicativo é claro: $70 a $78 por ação. No limite superior, uma oferta de cerca de $64.4 mil milhões. Na noite anterior, o documento preliminar ainda apontava para $69.3 mil milhões. Desapareceram cerca de $5 mil milhões antes mesmo de começar o roadshow.
A avaliação conta a mesma história. Há duas semanas, o mercado falava em $2 biliões. Agora, está perto de $1.4 biliões. Uma descida de cerca de 30%. Abaixo da SpaceX, avaliada em cerca de $1.77 biliões na sua IPO.
Então, este preço é elevado? A resposta não cabe numa frase simples. Porque este preço não está a comprar o presente, está a comprar 2028.
O que dizem os números?
Vamos simplificar a tabela. Das 825 milhões de ações, cerca de 801 milhões são novas, emitidas pela empresa. Ao preço médio de $74, essa parte gera cerca de $59.3 mil milhões para a empresa. As restantes 23.648 milhões de ações são antigas. Vão todas para os 7 fundadores. No total, cerca de $1.75 mil milhões. Cerca de $250 milhões para cada um.
A isto soma-se a colocação privada. $26 mil milhões ao preço da IPO, subscritos por sete grandes empresas tecnológicas. A Google e a Nvidia investem $10 mil milhões cada. A AMD, a Broadcom, a Micron, a Microsoft e a TSMC dividem os restantes $6 mil milhões. A IPO mais a colocação privada aproxima-se dos $100 mil milhões.
Esta é a segunda maior oferta da história. Não bate o recorde. A SpaceX fez uma oferta de $75 mil milhões, cerca de $85.7 mil milhões com a opção de ações adicionais. A Anthropic mantém-se perto dos $74 mil milhões, mesmo com essa opção.
A escala é, portanto, enorme, mas não bate um recorde. O verdadeiro debate não é sobre a escala, mas sobre a avaliação.
Porque é que a avaliação parece elevada?
Os argumentos a favor de uma avaliação elevada são fortes. A empresa prevê receitas de $190 a $200 mil milhões em 2028. A taxa anualizada de receitas no final de outubro é de cerca de $81 mil milhões. Por isso, para o preço atual se manter, as receitas têm de mais do que duplicar em dois anos.
O crescimento também está a abrandar. Aumentou 144% em relação ao trimestre anterior no Q2, e depois 47% no Q3. O Q2 registou $974 milhões de lucro operacional, pela primeira vez. No Q3, passou para um prejuízo de $567 milhões. O custo de computação subiu de 48% das receitas para 58%. A empresa teve de comprar cerca de $5 mil milhões em capacidade de computação a curto prazo, a preços elevados. Os cortes de preços e os descontos reduziram as receitas do Q3 em cerca de $600 milhões.
Há também perto de $900 mil milhões em contratos de computação. Contratos de compra e aluguer a longo prazo com a Google, a Amazon, a Broadcom e outras empresas. Mesmo que as receitas estagnem, os pagamentos continuam. A empresa tem cerca de $132 mil milhões em caixa e aplicações de curto prazo. Esta diferença mostra por que motivo esta IPO está a acontecer agora.
O risco de concentração também pesa. Nos primeiros nove meses, os cinco principais compradores representaram cerca de um quarto das receitas. Mais de 80% das receitas do Q3 vieram de modelos lançados nos seis meses anteriores. Por isso, a empresa tem de continuar a superar todos os concorrentes. Uma única geração de modelos ficar para trás pode fazê-la perder clientes rapidamente.
Visto deste ângulo, até $1.4 biliões parece elevado. Porque o preço pressupõe um futuro sem sobressaltos.
Porque é que a avaliação pode parecer baixa?
Os argumentos a favor de uma avaliação baixa também são fortes.
As receitas são reais. $386 milhões em 2024, $4.585 mil milhões em 2025, e cerca de $17 mil milhões só no Q3. A taxa anualizada de receitas era de cerca de $81 mil milhões no final de outubro. O mesmo comprador gasta cerca de 9 vezes mais um ano depois. A retenção líquida de receitas é de cerca de 900%. O fluxo de caixa das operações foi de cerca de $3.9 mil milhões no primeiro semestre.
Não se trata de um salto pontual. Os gastos dos compradores transformam-se num padrão recorrente. Um comprador não usa o produto uma vez e vai-se embora; usa-o cada vez mais.
O produto também reforça este argumento. O Fable 5.2 foi lançado um dia antes do roadshow. É até 30% mais rápido do que a geração anterior. Um novo modo rápido é ainda 2.5 vezes mais rápido. O preço é de $8 por milhão de tokens de entrada e $40 por milhão de tokens de saída, cerca de 20% abaixo do preço da geração anterior. Obteve 65 no índice de inteligência da Artificial Analysis, ficando em primeiro lugar, à frente do Google Gemini 4 Carbon, com 60. No FrontierCode 2.0, obteve 49.1%, acima dos 32.4%, e à frente do OpenAI GPT-6 Astra.
Há também uma corrida para ser o primeiro. Entre as grandes empresas de modelos, a Anthropic é a primeira a abrir o capital. Há muito capital à espera, em todo o mundo, de uma ação de IA pura. As três empresas somam mais de $4 biliões em valor, mas o capital disponível no mercado é limitado. Quem se estrear primeiro capta-o primeiro.
Visto deste ângulo, $1.4 biliões parece um desconto em relação aos $2 biliões. Porque a empresa lidera em receitas, produto e timing.
O que nos diz a venda de ações pelos fundadores?
A parte mais debatida desta questão é a venda de ações pelos fundadores.
Vender não é, por si só, um crime. Os fundadores podem vender uma parte do negócio que construíram ao longo de anos. Mas o momento escolhido levanta uma questão no mercado. Enquanto a avaliação é reduzida, vendas de $250 milhões por cada fundador enfraquecem a mensagem de «acreditamos».
A minha leitura é esta: não é correto interpretar a venda como um sinal de alerta isolado. Mas também não é correto ignorá-la. Esta venda mostra que há margem para negociar o preço. O mercado interpreta as vendas dos fundadores como um sinal do limite máximo da avaliação.
Há também uma rubrica preocupante nas contas. Nos primeiros nove meses, 5% a 7% das receitas, cerca de $1.7 a $2.3 mil milhões, vieram de compradores que mais tarde se descobriu terem violado os termos de utilização ou comerciais. A maioria eram utilizadores fora dos EUA cujas contas foram encerradas. Encerrar contas sem reembolso é uma prática antiga. O facto de isso aparecer como uma fonte de receitas recorrente levanta uma questão de confiança.
As perdas contabilísticas também têm de ser interpretadas corretamente. Em nove meses, o prejuízo líquido contabilístico chegou aos $104 mil milhões. O prejuízo operacional efetivo foi de apenas cerca de $1.26 mil milhões. O restante resultou de reavaliações contabilísticas associadas à subida da avaliação. O financiamento inicial usou um mecanismo de «pagar agora, receber ações mais tarde». À medida que a avaliação subia, essas ações futuras também se valorizavam, e essa valorização tinha de ser registada como prejuízo. É um efeito contabilístico sem impacto de caixa, não uma queima de caixa. Mas torna as contas menos claras.
Plano: passo a passo, não tudo de uma vez
A minha posição é clara: nada de investir tudo de uma vez. Passo a passo.
Esta IPO pode oscilar fortemente em ambas as direções. A procura é forte. As encomendas preencheram o intervalo de preços de imediato, e os grandes compradores demonstraram mais apetite do que pela SpaceX. Mas o sentimento é fraco. Em 5 de novembro, as ações dos EUA caíram 5.5% num só dia. Foi a pior queda em 19 meses, e as ações de empresas de chips de IA caíram a pique.
As vendas no primeiro dia também são um risco. Alguns administradores, executivos e funcionários podem vender até 10% logo no primeiro dia. Muitos detêm ações desde quando a avaliação era muito baixa, por isso vender permitir-lhes-ia garantir um grande ganho. Se muitos venderem ao mesmo tempo, o preço cai.
Por isso, divido o plano em três partes:
Primeira parte: uma pequena posição na IPO. A parte «se este preço for o mínimo, não quero ficar de fora». Mantê-la pequena. O objetivo não é entrar na euforia, mas continuar à mesa.
Segunda parte: comprar depois do período de proteção de 30 dias. Para sustentar o preço, os bancos coordenadores obtiveram uma opção de 30 dias para comprar ações adicionais. Se necessário, podem comprar até 123.75 milhões de ações adicionais ao preço da oferta. Quando esse período terminar, o preço a que as ações estiverem será o verdadeiro teste. A SpaceX teve a mesma proteção, mas, ainda assim, as suas ações caíram abaixo do preço da oferta em meados de julho. A segunda parte fica à espera que esse período termine.
Terceira parte: comprar numa descida. Se o preço ficar abaixo do preço da oferta, esta é uma oportunidade para comprar segundo o plano, não em pânico. Se a empresa continuar perto do objetivo para 2028, avanço com a terceira parte. Se o crescimento abrandar mais, não a utilizo. Esperar também é uma estratégia.
Uma regra para cada parte: o risco total deve ser suficientemente pequeno para que uma única operação não abale a conta. O nível de saída é definido antes da compra. Uma subida no primeiro dia não é motivo para alargar esse limite.
Conclusão: elevada, mas não sem motivo
A minha resposta é: «elevada, mas não sem motivo».
Elevada, porque o preço já incorpora grande parte do futuro. As receitas têm de mais do que duplicar em dois anos. Os custos de computação, os fluxos circulares de dinheiro, a concentração de compradores e os contratos de $900 mil milhões tornam essa tarefa difícil.
Não sem motivo, porque o negócio é real. As receitas crescem, os compradores gastam mais e os resultados do produto sustentam essa tese. A OpenAI enfrenta mais pressão: prevê-se uma queima de caixa de cerca de $278 mil milhões entre 2026 e 2030. A OpenAI fechou uma ronda de $11 mil milhões com uma avaliação de $1.25 biliões em 6 de novembro. Em setembro, afirmou que não faria uma IPO em 2026, invocando a segurança da IA. Os consultores tinham apresentado duas opções: reduzir a avaliação e avançar já, ou esperar. A empresa recusou a redução. A Anthropic escolheu abrir o capital mesmo com uma avaliação reduzida, porque as suas contas parecem estar prontas para serem divulgadas.
Por isso, olho para esta IPO com disciplina, não com euforia. A dimensão do investimento mantém-se controlada. No curto prazo, manda o sentimento; no longo prazo, mandam os resultados. Uma subida no primeiro dia, por si só, não prova o sucesso.
A Anthropic pode ser uma IPO histórica. Isso não faz dela um bom negócio a qualquer preço. Um bom negócio exige o preço certo, a dimensão certa e o horizonte certo. Sem estes três elementos, nem a história mais forte protege um comprador.
#WCTCS9
#ShareWeekly
A revolução da IA está a ser testada não só nos laboratórios de tecnologia, mas também na maior corrida ao capital de Wall Street. A procura pela oferta pública inicial (IPO) da Anthropic destaca o apetite do mercado pela IA, mas a verdadeira questão não é apenas o enorme interesse que está a gerar: é saber se esse interesse justifica realmente a gigantesca avaliação da empresa, de 1,4 biliões de dólares. Segundo uma notícia da Reuters datada de 13 de novembro, a procura duplicou inicialmente no primeiro dia e, nos dias seguintes, aumentou para seis vezes a oferta inicial. As alegações que cir
M谋ngYueZen
A revolução da IA está a ser testada não só nos laboratórios de tecnologia, mas também na maior corrida ao capital de Wall Street. A procura pela oferta pública inicial (IPO) da Anthropic destaca o apetite do mercado pela IA, mas a verdadeira questão não é apenas o enorme interesse que está a gerar; é saber se esse interesse justifica realmente a enorme avaliação da empresa, de $1.4 trillion. Segundo uma reportagem da Reuters datada de 13 de novembro, a procura duplicou inicialmente no primeiro dia e, nos dias seguintes, aumentou para seis vezes a oferta inicial. As alegações de que a procura chegou a 10-20 vezes a oferta, que circulam nas redes sociais, ainda não foram confirmadas oficialmente, mas mesmo uma procura seis vezes superior é suficiente para fazer desta IPO um dos acontecimentos financeiros mais falados do ano.
Então, o que significa exatamente esta procura seis vezes superior? Em termos simples, significa que os investidores colocaram ordens para seis vezes o número de ações disponíveis. A empresa está a oferecer 825 million de ações, cotadas na Nasdaq sob o símbolo «ANT», a um intervalo de preços de $70-78. Isto aponta para uma avaliação de aproximadamente $1.4 trillion numa base totalmente diluída. A agressividade dos investidores institucionais deve-se ao facto de a IA já não ser uma «experiência», mas sim uma infraestrutura indispensável para as empresas. No entanto, há aqui uma distinção fundamental: a elevada procura pode gerar entusiasmo, mas os retornos sustentáveis dependem, em última análise, dos lucros, do fluxo de caixa e do preço pago pelo investidor. Ser uma grande empresa não é necessariamente o mesmo que ser um investimento atrativo.
Em suma, a IPO da Anthropic representa muito mais do que a entrada em bolsa de uma única empresa; é um enorme teste à confiança do capital institucional na viabilidade económica da IA a longo prazo. Neste momento, o mercado procura uma resposta à pergunta: «Estamos a comprar o futuro hoje ou será que a IA vai realmente gerar um aumento das receitas que justifique estes preços?» A elevada procura não significa automaticamente que o preço das ações subirá após a cotação; a verdadeira oportunidade não está em conseguir uma participação nesta IPO tão procurada, mas em avaliar corretamente se o crescimento futuro da empresa consegue sustentar esta avaliação. Acha que esta enorme procura marca o início de uma nova era de investimento em IA ou é simplesmente o resultado de os investidores atribuírem um preço excessivo a um futuro que ainda não chegou?
Partilhe a sua opinião nos comentários abaixo. 👇
👉 Subscreva agora:https://www.gate.com/zh/ipos/ipo-access/anthropic-ipo-access/69
📝 Detalhes do evento:https://www.gate.com/announcements/article/102761
👉 Explore os futuros de ANT:https://www.gate.com/futures/USDT/ANT_USDT
‍#ANTPreMarketFuturesNowLive
#GateIPOAccessPhase3Anthropic
#GateIPOAccessAnthropic
#Gate股票畅聊季
#ShareWeekly
NFA ✔️ DYOR 🔎
Um teste de liquidez de 1,91 mil milhões de dólares para a Bitcoin: um obstáculo temporário ou uma redefinição institucional?

O nível de preço de $64,732 que aparece atualmente nos ecrãs é mais do que uma mera correção técnica; é um retrato da pressão incessante que as condições financeiras globais estão a exercer sobre as criptomoedas. Tendo perdido 20% do seu valor nos últimos 30 dias, a Bitcoin afastou-se significativamente do seu máximo de $87,000. Embora as enormes saídas dos ETF e as expectativas em mudança quanto às taxas de juro da Reserva Federal possam parecer, à primeira vista, não
M谋ngYueZen
Um teste de liquidez de $1.91 mil milhões para Bitcoin: um obstáculo temporário ou uma reconfiguração institucional?
O nível de preço de $64,732 que aparece atualmente nos ecrãs é mais do que uma simples correção técnica; é um retrato da pressão implacável que as condições financeiras globais estão a exercer sobre as criptomoedas. Depois de perder 20% do seu valor nos últimos 30 dias, o Bitcoin afastou-se significativamente do seu pico de $87,000. Embora as enormes saídas dos ETF e as alterações nas expectativas quanto às taxas de juro da Reserva Federal possam parecer, à primeira vista, não estar relacionadas, na realidade convergem num único denominador comum: o custo global do capital e a contração da liquidez.
A verdadeira questão não é simplesmente: «Porque está o Bitcoin a cair?» É antes: esta descida representa uma retirada temporária de capital de risco ou marca o início de uma mudança estrutural no comportamento dos investidores institucionais?
Analisemos, passo a passo e à luz dos dados, o panorama mais amplo que se desenrola nos bastidores.
📉 O choque inflacionista e a mudança de posição da Fed
Tudo começou com os dados do Índice de Preços no Consumidor (CPI) dos EUA relativos a outubro, divulgados a 10 de novembro. A inflação mensal foi de 0.4% — acima da previsão de 0.3% — e a inflação subjacente também superou as expectativas, fixando-se em 0.3%. Estes dados indicaram que a inflação não se limitava apenas aos alimentos e à energia, mas estava firmemente enraizada na economia em geral. A reação do mercado foi imediata: as yields das obrigações dispararam, o dólar valorizou-se e os ativos de risco foram alvo de vendas.
Um pormenor essencial é que o mercado está a incorporar cada vez mais nos preços uma subida das taxas de juro em dezembro. Segundo os dados do CME FedWatch, a probabilidade de uma subida de 25 pontos base — que era de 88.8% a 10 de novembro — atingiu valores entre 92.9% e 100% em vários indicadores de mercado nos dias seguintes. Estes valores, próximos dos 98%, não representam uma decisão definitiva da Fed; antes, indicam até que ponto o mercado acredita num cenário de taxas de juro «mais altas durante mais tempo». O verdadeiro perigo não é uma única subida das taxas, mas sim a possibilidade de estas se manterem elevadas até 2027, o que exerceria uma pressão persistente sobre a liquidez.
💸 Uma saída silenciosa de $1.91 mil milhões
Os ETF de Bitcoin à vista — a principal tábua de salvação do mercado cripto — registaram saídas líquidas totais de $1.91 mil milhões ao longo de sete sessões consecutivas, a partir de 5 de novembro. Só a 13 de novembro, saíram $143.5 milhões do fundo IBIT da BlackRock.
Estes valores representam mais do que simples operações rotineiras de realização de lucros. Os ETF são a ligação mais importante entre as finanças tradicionais e o ecossistema cripto; os fundos de pensões, os gestores de ativos e os investidores institucionais recorrem a estes produtos para obter exposição ao Bitcoin. Esta saída contínua durante sete dias assinala um enfraquecimento significativo da procura marginal por parte do setor institucional. No entanto, isso não significa que «todos os investidores institucionais tenham abandonado o Bitcoin» — indica apenas que, por enquanto, o apetite pelo risco foi posto de lado.
⚙️ O mecanismo invisível que acelera a queda: a alavancagem
Então, porque caiu o preço tão acentuadamente? Porque há várias forças a atuar simultaneamente no mercado. As expectativas de subida das taxas de juro e a valorização do dólar estão a levar os investidores que precisam de liquidez a vender ativos de risco. A isto juntam-se as dinâmicas internas do próprio mercado cripto. A 13 de novembro, foram liquidadas posições em criptomoedas no valor de aproximadamente $1.64 mil milhões num período de 24 horas — 88.7% das quais eram posições longas (otimistas).
Por outras palavras, grande parte da queda não se deve a os investidores terem concluído que «o Bitcoin perdeu o seu valor a longo prazo», mas sim à liquidação forçada de posições alavancadas, desencadeada pela descida dos preços. A alavancagem transforma efetivamente a queda numa bola de neve.
O que importa é a direção dos fluxos de capital, não o preço
O que estamos a assistir não é ao colapso da tese monetária de longo prazo do Bitcoin; trata-se, antes, de um ativo altamente sensível às condições de liquidez que está a ser posto à prova num contexto de taxas de juro elevadas.
Se a inflação abrandar, as yields das obrigações estabilizarem e o dólar perder força, os fluxos para os ETF poderão voltar a ser positivos, o que poderá levar a uma recuperação do Bitcoin. Pelo contrário, se a inflação se mantiver elevada, a Reserva Federal apertar ainda mais a política monetária e as saídas dos ETF persistirem, o Bitcoin poderá entrar num período mais prolongado de procura fraca.
Enquanto investidor individual, deve evitar encarar automaticamente uma descida do preço como uma «oportunidade de compra», mas também ter o cuidado de não confundir cada recuperação com o início de um «novo mercado em alta». Neste momento, não estou apenas a acompanhar o gráfico de preços; estou também a observar de perto os fluxos de capital para os ETF, as yields reais das obrigações do Tesouro dos EUA a 10 anos e o índice do dólar. Na sua opinião, esta saída de $1.91 mil milhões é apenas uma redução temporária do risco por parte dos investidores institucionais ou é o primeiro sinal de uma mudança estrutural mais profunda nas suas alocações de Bitcoin? Se a Fed mantiver as taxas de juro elevadas até 2027, poderá o Bitcoin registar uma recuperação sustentada antes de a liquidez global melhorar?
Partilhe a sua opinião nos comentários! ✍️
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC ‌ ‌#BTCBreaksKeySupportAsFearDeepens
#BTC
#WCTCS9 #ShareWeekly
BTC-0,67%
IBIT-0,79%
  • 1
M谋ngYueZen
🚨 A contagem decrescente já começou!
$ANT HROPIC está a dar o seu próximo passo na GATE.
Está pronto para entrar desde o início? 👀
Participaria na oferta pública ou esperaria pelo dia de abertura? 🤔 Últimas horas para o IPO da Anthropic 📊
As subscrições da Anthropic (ANT) encerram hoje; pode participar com 100 USDT, e a negociação começa a 19 de novembro.
Partilhe a sua resposta — o «porquê» é o que realmente importa.
Não perca esta oportunidade. ⏳🔥
👉 Subscreva agora:https://www.gate.com/zh/ipos/ipo-access/anthropic-ipo-access/69
📝 Detalhes do evento:https://www.gate.com/announcements/article/102761
👉 Explore os futuros de ANT:https://www.gate.com/futures/USDT/ANT_USDT
‍#FuturosANTPreMarketAgoraAoVivo
#AcessoIPOdaGateFase3Anthropic
#GateIPOAccessAnthropic
Apenas para fins informativos; não constitui aconselhamento de investimento.
$ANTHROPIC
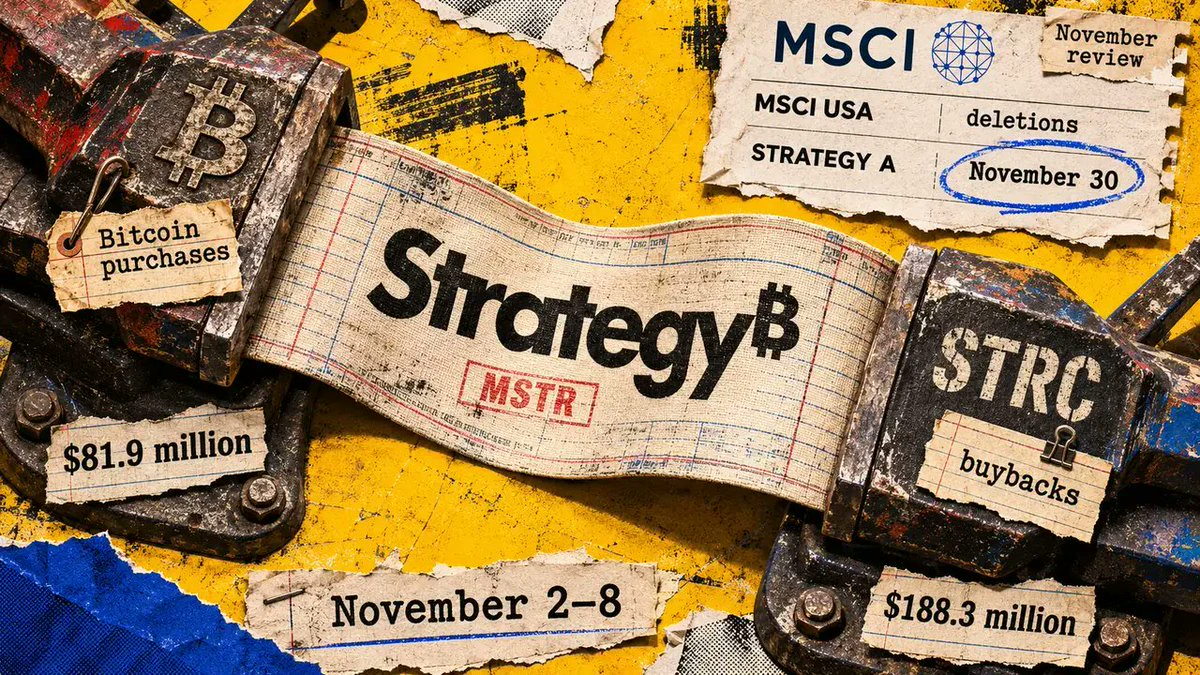
Strategy gastou 2x mais em ações preferenciais do que em Bitcoin e agora sai do MSCI
A MSCI agendou a exclusão da Strategy do Índice MSCI USA para o fecho de 30 de novembro, fixando uma data para um teste de financiamento da empresa que mantém Bitcoin na tesouraria. As vendas recentes de ações ordinárias da MSTR financiaram tanto compras de Bitcoin como uma recompra maior de ações preferenciais.
Entre 2 e 8 de novembro, a Strategy destinou 188 milhões de dólares dos fundos obtidos com a venda de ações ordinárias à recompra de ações preferenciais STRC e 82 milhões de dólares à compra de Bitcoin
134Ceros
A Strategy gastou duas vezes mais em ações preferenciais do que em Bitcoin e agora sai do MSCI
A MSCI agendou a exclusão da Strategy do Índice MSCI USA para o fecho de 30 de novembro, fixando uma data para um teste de financiamento da empresa de tesouraria de Bitcoin. Recentemente, as vendas de ações ordinárias da MSTR financiaram tanto compras de Bitcoin como uma recompra de ações preferenciais de maior dimensão.
Entre 2 e 8 de novembro, a Strategy destinou 188 milhões de dólares das receitas da venda de ações ordinárias à recompra de ações preferenciais STRC e 82 milhões de dólares à compra de Bitcoin. A disputa por esse dinheiro torna a futura captação de fundos da MSTR central para determinar a rapidez com que a empresa poderá continuar a aumentar as suas reservas de Bitcoin.
⚠️ Apenas análise pessoal do mercado. NFA — faça a gestão do risco e DYOR.
Conteúdo educativo, não constitui aconselhamento de investimento nem recomendação para comprar, vender, depositar ou levantar qualquer ativo. Sem promoção paga nem links de referência/afiliados.
repost-content-media
BTC-0,67%
MSCI-1,93%
MSTR-4,66%
STRC-1,65%
#JensenHuangResigns
A pergunta de 2.13 mil milhões de dólares a que o conselho de administração da NVIDIA não consegue responder com um comunicado de imprensa

Dois dos maiores acionistas da NVIDIA acabaram de fazer algo que raramente se vê em Wall Street: pediram ao conselho de administração que abrande.

Brad Gerstner, da Altimeter Capital, e Gavin Baker, da Atreides Management — que detêm, em conjunto, 2.13 mil milhões de dólares em ações da NVDA — enviaram uma carta a pedir ao conselho que não se apresse a nomear um CEO permanente e mantenha aberta a possibilidade de um regresso de Jensen
KatyPaty
#JensenHuangResigns
A questão dos 2.13 mil milhões de dólares a que o conselho de administração da NVIDIA não consegue responder com um comunicado de imprensa
Dois dos maiores acionistas da NVIDIA acabaram de fazer algo que raramente se vê em Wall Street: pediram ao conselho de administração que abrande.
Brad Gerstner, da Altimeter Capital, e Gavin Baker, da Atreides Management — detentores, em conjunto, de 2.13 mil milhões de dólares em ações da NVDA — enviaram uma carta a instar o conselho de administração a não apressar a nomeação de um CEO permanente e a manter aberta a possibilidade do regresso de Jensen Huang. É de salientar que não exigiram a sua reintegração imediata. Pediram um «processo lento, ponderado e deliberado», porque, nas suas palavras, «há mais perguntas do que respostas sobre os acontecimentos recentes».
Esta distinção é importante. Não se trata de um golpe nem de uma disputa por procurações. É um apelo à paciência institucional, precisamente no momento em que a NVIDIA enfrenta o seu primeiro verdadeiro vazio de liderança em 33 anos.
Huang demitiu-se a 12 de novembro, na sequência de notícias sobre relações pessoais e de uma investigação independente do conselho de administração. Colette Kress, diretora financeira de longa data, assumiu o cargo de CEO interina — uma escolha segura e estável. Mas ser seguro e estável não é o mesmo que operar em modo fundador.
E esse é o receio não declarado que se esconde por detrás da carta: o fosso competitivo da NVIDIA nunca se resumiu aos seus chips. Foi a rede de contactos de Jensen Huang, os acordos feitos num aperto de mão e a sua capacidade de agir como banqueiro central do Vale do Silício para as startups de IA. O próprio Elon Musk observou que «muitos desses acordos foram fechados num aperto de mão com Jensen, e não através de um contrato escrito». Um novo CEO — por mais competente que seja — não pode simplesmente herdar essas relações.
O que nos leva à próxima semana.
A NVIDIA tem prevista a divulgação dos resultados do terceiro trimestre do ano fiscal de 2027 na terça-feira, 17 de novembro — apenas cinco dias depois da saída de Huang. É quase certo que os números serão fortes. A expansão da infraestrutura de IA não parou por causa de um drama na administração.
Mas a chamada será diferente. Kress terá de responder a perguntas que nunca enfrentou antes: Os compromissos de fornecimento continuam garantidos? Os hiperescaladores estão a proteger-se? O «prémio Jensen» incorporado na ação começou a desaparecer?
As ações já caíram quase 24% desde o final de outubro. Parte dessa queda deve-se a fatores macroeconómicos. Outra parte, ao choque da mudança de liderança. O relatório de resultados será o primeiro teste claro para perceber se a instituição NVIDIA consegue suportar o peso que antes recaía sobre o seu fundador.
Gerstner e Baker não estão a pedir um regresso. Estão a pedir tempo — tempo para os factos virem ao de cima, para o conselho de administração investigar e para os acionistas perceberem se a máquina construída por Huang consegue funcionar sem o seu arquiteto.
O relatório da próxima semana não responderá a essa pergunta. Mas dir-nos-á quanto tempo o conselho de administração tem realmente. #ShareWeekly $NVDA ‌
repost-content-media
NVDA-3,21%
Os momentos em que tudo nos mercados fica simultaneamente no vermelho são aqueles em que os investidores estão mais propensos a cometer erros. Isto porque, nesses momentos, o que está realmente a cair não é o valor dos próprios ativos, mas sim o fluxo de liquidez no mercado.

Na sexta-feira, 13 de novembro de 2026, foi exatamente isso que aconteceu. O Bitcoin caiu abaixo dos $68,000 — o seu nível mais baixo desde agosto —, registando uma descida de 9% na última semana. Mas o que é verdadeiramente notável é que o Bitcoin não esteve sozinho: o ouro também caiu para um mínimo de um ano, o Índice
User_any
Os momentos em que tudo nos mercados fica simultaneamente no vermelho são aqueles em que os investidores estão mais propensos a cometer erros. Isto porque, nesses momentos, o que está realmente a cair não é o valor dos próprios ativos, mas sim o fluxo de liquidez no mercado.
Na sexta-feira, 13 de novembro de 2026, foi exatamente isso que aconteceu. A Bitcoin caiu abaixo dos $68,000 — o nível mais baixo desde agosto — registando uma descida de 9% na última semana. Mas o que é realmente digno de nota é que a Bitcoin não caiu sozinha: o ouro também atingiu o valor mais baixo num ano, o Índice do Dólar dos EUA subiu para um máximo de 19 meses e a yield das obrigações do Tesouro a 10 anos ultrapassou os 5.1%. Este cenário deve recordar-lhe uma coisa: não se trata de um «colapso das criptomoedas», mas sim de um teste à liquidez.
🩸 Quando tudo cai ao mesmo tempo: o momento em que a correlação se aproxima de 1
O princípio da «diversificação» funciona bem nos mercados em períodos normais. No entanto, em momentos de pânico, esta regra fica efetivamente suspensa. Quando os investidores são obrigados a obter liquidez, vendem tudo o que têm — esteja ou não a dar lucro. É por isso que o ouro, a Bitcoin e as ações seguem todos na mesma direção.
Foi exatamente isso que aconteceu esta semana. A correlação da Bitcoin com o Nasdaq a 30 dias situa-se atualmente em 0.69, enquanto a correlação com o ouro é de 0.38. Por outras palavras, a Bitcoin está a ser negociada não como «ouro digital», mas como um «ativo tecnológico de beta elevado». Mais uma prova disso: nas últimas 24 horas, foram liquidadas as posições de 185,595 traders, num total de $1.64 billion em liquidações. Deste montante, 89% — o equivalente a $1.46 billion — correspondia a posições «longas» (apostas na subida do preço).
📉 O problema central: o «combustível» do mercado está a escassear
É fácil falar de uma queda dos preços, mas o que está por trás dela? De acordo com dados da Glassnode citados pela Gate, a oferta de stablecoins encolheu $14.2 billion nos últimos 30 dias, caindo para menos de $280 billion. Esta é a contração mais rápida desde o colapso da Terra, em junho de 2022. No mesmo período, saíram $1.64 billion dos ETF de Bitcoin à vista dos EUA. Em suma, a entrada de novos dólares no mercado está a abrandar, enquanto o capital existente está a sair. Isto indica que o «poder de compra disponível» está a evaporar-se.
Acrescente-se a isto o setor das matérias-primas: os futuros do ouro fecharam na quinta-feira num mínimo de um ano, nos $3,885. A prata caiu 2.59% e o petróleo Brent está a rondar os $95. Por outras palavras, nenhum ativo — nem mesmo os considerados «refúgios seguros» — está imune a esta retirada de liquidez.
🕰️ A história está a repetir-se? Lições de 2020 e 2008
Na verdade, este cenário é familiar. Quando o pânico provocado pela COVID-19 se instalou, em março de 2020, as ações caíram 34%, a Bitcoin perdeu até 50% do seu valor num único dia e até o ouro recuou 12% em poucos dias. Uma fase semelhante ocorreu durante a crise financeira mundial de 2008: primeiro, tudo foi vendido e, depois, com a injeção de liquidez pelos bancos centrais, os ativos recuperaram rapidamente.
No entanto, impõe-se uma ressalva: as recuperações anteriores foram impulsionadas por intervenções rápidas e agressivas dos bancos centrais. Em 2020, a Fed iniciou compras ilimitadas de obrigações e, em 2008, foi prestado um apoio à liquidez semelhante. Hoje, porém, a Fed não tem tanta liberdade de ação como em 2020, devido à luta ainda em curso contra a inflação. Por conseguinte, a expectativa de que «a liquidez vai regressar e tudo vai recuperar» poderá ser mais precária desta vez, sobretudo no que diz respeito ao momento em que isso acontecerá.
💎 Então, o que deve fazer um investidor?
Sejamos claros: isto não é um apelo a «comprar na queda». Ainda assim, as três observações seguintes poderão ajudar no seu processo de decisão:
1. As vendas em pânico são um sintoma de uma crise de liquidez, não a sua fase final. Quando as liquidações forçadas cessarem e a oferta de vendedores se esgotar, os preços recuperam muitas vezes mais depressa do que se prevê — embora ninguém possa prever exatamente quando isso acontecerá.
2. O verdadeiro valor emerge quando as correlações regressam à normalidade. Uma mudança — como o ouro voltar a assumir o seu papel de «refúgio seguro» ou a Bitcoin voltar a alinhar-se com a narrativa do «ouro digital» — poderá servir de sinal importante. Neste momento, ambos estão a ser arrastados na mesma direção.
3. Neste contexto, manter liquidez é, por si só, uma posição. Se está à procura de oportunidades, seja paciente e espere que a liquidez estabilize. Afinal, é preferível comprar na «estabilidade após o fundo» do que no próprio «fundo».
👉Acredita que este aperto da liquidez é apenas um episódio passageiro de pânico ou o início de uma contração mais prolongada?
👉Como interpreta a descida simultânea do ouro e da Bitcoin?
Partilhe as suas ideias nos comentários. ✍️
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC $XAU $XAG $NAS100 $CL
repost-content-media
BTC-0,67%
XAU+0,38%
XAG+0,47%
NAS100-0,07%
CL-1,83%
#Gate直通IPO第三期Anthropic
Um intervalo de $70-78, 825 milhões de ações e pouca margem para erro

Um intervalo de preço de $70-78 para 825 milhões de ações não deixa muita margem para erro. Quando uma empresa privada de IA avança para uma cotação em bolsa desta dimensão, o mercado não pergunta apenas se a tecnologia funciona. Pergunta se o preço já reflete anos de crescimento futuro.

A Anthropic é a empresa por detrás da família de grandes modelos de linguagem Claude. Presta serviços tanto a utilizadores individuais como a clientes empresariais. A sua utilização empresarial abrange desenvolvimen
discovery
#Gate直通IPO第三期Anthropic
Uma faixa de $70-78, 825 milhões de ações e uma margem de erro reduzida
Uma faixa de preços de $70-78 para 825 milhões de ações deixa pouca margem para erro. Quando um laboratório privado de IA avança para a bolsa com esta dimensão, o mercado não pergunta apenas se a tecnologia funciona. Pergunta se o preço já reflete anos de crescimento futuro.
A Anthropic é a empresa por detrás da família de grandes modelos de linguagem Claude. Presta serviços tanto a utilizadores individuais como a clientes empresariais. A sua utilização empresarial abrange o desenvolvimento de software, o apoio ao cliente, a análise de documentos, a geração de código, a síntese de dados e a automatização de fluxos de trabalho.
Com base no documento de registo atualizado, datado de 10 November 2026, a empresa planeia oferecer 825 milhões de ações de Classe A a $70-78 por ação. No limite superior da faixa, isto aponta para uma angariação de até $64.4 billion. Notícias da imprensa referem uma procura equivalente a cerca de seis vezes o número de ações oferecidas. Este valor ainda não foi confirmado nos termos oficiais, mas revela um forte interesse do mercado.
O Caso de Crescimento
O caso de crescimento assenta em três pilares.
Em primeiro lugar, a procura empresarial. A IA passou de experiência a infraestrutura operacional. As empresas utilizam estes modelos para reduzir custos, aumentar a produtividade e melhorar a qualidade do serviço. A procura assenta num modelo de subscrição recorrente, não em despesas pontuais. Um modelo recorrente proporciona à empresa maior visibilidade das receitas.
Em segundo lugar, a segurança e a fiabilidade. Para os clientes empresariais, a precisão, a segurança, a privacidade e a auditabilidade são agora tão importantes como a capacidade bruta dos modelos. A Anthropic é conhecida pela sua abordagem cautelosa e ponderada nesta área. Essa abordagem pode ser um fator de escolha nos setores financeiro, da saúde, jurídico e público, onde as regras são rigorosas.
Em terceiro lugar, o ecossistema e as parcerias. A colaboração com grandes empresas de serviços na nuvem e de software alarga a distribuição. Estas parcerias dão acesso a uma base de clientes que, só com marketing, seria impossível alcançar.
Condições de Subscrição
As condições anunciadas foram definidas para permitir também o acesso a participantes de menor dimensão.
• Preço de referência: $70-78 por ação
• Montante de subscrição: 100 - 3,000,000 USDT
• Participação mínima: 100 USDT
• Período de subscrição: 12 November 11:00 - 17 November 17:00 (UTC+8)
• Entrega das ações: Após uma atribuição bem-sucedida, as ações são transferidas diretamente para a conta de títulos
• Período de bloqueio: Sem período de bloqueio
A ausência de um período de bloqueio proporciona flexibilidade real. As ações podem ser negociadas livremente após a admissão à cotação, o que favorece a liquidez. Ao mesmo tempo, significa que a negociação inicial poderá ser volátil. As ações sem bloqueio podem gerar pressão vendedora nas primeiras sessões.
Avaliação: O Preço É Justo?
A faixa de $70-78 deve ser analisada com cuidado. As análises da imprensa apontam para uma avaliação implícita superior a $1 trillion. Comparado com as receitas atuais, esse nível parece elevado.
Há duas perspetivas em confronto.
A perspetiva positiva considera que o mercado da IA ainda está numa fase inicial e que as receitas atuais não refletem a dimensão futura do mercado. Nesta perspetiva, o valor deve ser avaliado num horizonte de cinco a dez anos, e não com base na situação atual.
A perspetiva cautelosa considera que uma avaliação elevada reduz a margem para erro. Se o crescimento das receitas abrandar, se a concorrência aumentar ou se os custos subirem mais rapidamente do que o esperado, o valor pode ficar rapidamente sob pressão. A história mostra que as empresas tecnológicas que entram em bolsa com avaliações elevadas enfrentam muitas vezes fortes oscilações nos primeiros anos.
Este artigo inclina-se para a perspetiva cautelosa. O caso de crescimento é forte, mas o preço já incorpora uma grande parte desse crescimento. Por este motivo, a participação deve ser avaliada em função do risco e da recompensa, e não apenas da confiança na empresa.
Riscos
Risco de concorrência: A concorrência na IA é intensa. Grandes empresas tecnológicas e novas startups disputam a mesma base de clientes. A qualidade dos modelos está a convergir rapidamente. Isto pode enfraquecer o poder de fixação de preços.
Risco de custos: A formação e o funcionamento dos modelos exigem grande capacidade de computação e energia. Estes custos podem crescer mais rapidamente do que as receitas. Por isso, o percurso até à rentabilidade é incerto.
Risco regulatório: A IA está sujeita a cada vez mais regras sobre a utilização de dados, a segurança e a transparência. Novas regras podem afetar a rapidez de lançamento dos produtos e a estrutura de custos.
Risco de avaliação: As notícias de uma procura seis vezes superior à oferta são um sinal positivo, mas também podem gerar expectativas excessivas para o primeiro dia. Expectativas excessivas aumentam o risco de uma correção acentuada.
Risco de concentração de clientes: Se uma grande parte das receitas empresariais vier de um pequeno grupo de grandes clientes, as receitas tornam-se vulneráveis. A perda de um cliente de grande dimensão teria um impacto direto nas receitas.
Como Decidir Se Participa
Há três perguntas a que se deve responder antes de participar.
Em primeiro lugar, que proporção da carteira representará esta posição? Uma admissão à cotação deste tipo, com elevada volatilidade, deve corresponder a uma pequena parcela da carteira total. Colocar uma grande parte da carteira numa única admissão à cotação não é uma forma prudente de controlar o risco.
Em segundo lugar, qual é o horizonte temporal? A negociação de curto prazo e a manutenção a longo prazo exigem abordagens diferentes. Na negociação de curto prazo, é necessário ponderar a volatilidade do primeiro dia. Na manutenção a longo prazo, a confiança no percurso de crescimento dos próximos três a cinco anos deve ser a base.
Em terceiro lugar, existe um plano para um cenário negativo? Se o preço cair abaixo do preço de admissão à cotação, o investidor deve saber de antemão o que fazer. Esta situação deve ser gerida com um plano, não com pânico.
Conclusão
A Anthropic tem uma tecnologia sólida e uma base robusta de clientes empresariais. As condições parecem favoráveis aos investidores no que respeita ao acesso, com um mínimo reduzido e sem período de bloqueio. A forte procura revela um elevado interesse do mercado.
Ainda assim, a avaliação é elevada e os riscos não podem ser ignorados. Os riscos de concorrência, custos, regulamentação, avaliação e concentração de clientes exigem uma análise cuidadosa desta admissão à cotação.
Por este motivo, a participação deve ser ponderada com disciplina, não com entusiasmo. Mantenha o montante controlado, defina claramente o horizonte e planeie antecipadamente para o cenário negativo. Uma perspetiva que confia no caso de crescimento, mas também questiona o preço, é a postura mais sensata para este IPO.
#WCTCS9
#ShareWeekly
repost-content-media
🔥 Partilhe todos os dias e receba recompensas todos os dias!
Publique sobre temas em destaque para receber envelopes vermelhos no valor de até 10 USDT!

🎁 Recompensas do evento
1️⃣ Publique para receber um envelope vermelho: os novos utilizadores têm uma recompensa garantida, com um valor aleatório entre 0.01 e 10 USDT!
2️⃣ Recompensas semanais para os melhores classificados: ganhe até 100 USDT com conteúdo de qualidade!

📢 Tema em destaque de hoje | Jensen Huang demite-se do cargo de CEO da NVIDIA — será que o mercado da IA está perante um ponto de viragem?
A NVIDIA anunciou que Jensen Hua
GateSquare
🔥 Partilhe todos os dias e receba recompensas diariamente!
Publique com temas populares e receba até 10 USDT em prémios!
🎁 Recompensas da campanha
1️⃣ Publique e receba prémios: os novos utilizadores recebem garantidamente, com um prémio aleatório de 0.01–10 USDT!
2️⃣ Prémios do ranking semanal: conteúdos de qualidade podem ganhar até 100 USDT!
📢 Tema em destaque de hoje|Jensen Huang demite-se do cargo de CEO da Nvidia: haverá mudanças no mercado da IA?
A Nvidia anunciou que Jensen Huang se demitiu dos cargos de CEO e administrador. A notícia agitou os mercados e $NVDA as ações chegaram a cair acentuadamente. A saída de Jensen Huang será apenas um choque de curto prazo no sentimento do mercado ou irá alterar a lógica de avaliação da Nvidia a longo prazo? Até que ponto serão afetadas as ações ligadas à IA?
📌 Como participar
1️⃣ Inscreva-se na campanha: https://www.gate.com/campaigns/6244
2️⃣ Publique a sua opinião com #每周来晒 e #黄仁勋辞职
👉 Partilhe a sua opinião e ganhe prémios: https://www.gate.com/post/topic/JensenHuangResigns?topic_id=213890
repost-content-media
NVDA-3,21%
Quando os dados da inflação ficam acima das expectativas, não são apenas os preços que são reavaliados pelo mercado — as próprias narrativas também o são. A Tesla e a SpaceX, os dois nomes mais comentados desta semana, estão bem no centro destas narrativas.

Nos EUA, o Índice de Preços no Consumidor (IPC) de outubro subiu 0,4% em termos mensais — acima das expectativas —, enquanto a inflação subjacente foi de 0,3%. Esta surpresa reforçou as expectativas de subida das taxas de juro pela Reserva Federal, exercendo pressão vendedora sobre as ações tecnológicas. No entanto, a principal preocupação
User_any
Quando os dados da inflação ficam acima das expectativas, não são apenas os preços que são reavaliados pelo mercado — as próprias narrativas também passam por uma reavaliação. A Tesla e a SpaceX, os dois nomes de que mais se falou esta semana, estão bem no centro destas narrativas.
Nos EUA, o Índice de Preços no Consumidor (CPI) de outubro subiu 0.4% em relação ao mês anterior — acima das expectativas — e a inflação subjacente foi de 0.3%. Esta surpresa reforçou as expectativas de subida das taxas de juro pela Reserva Federal, exercendo pressão vendedora sobre as ações tecnológicas. Ainda assim, a principal preocupação do mercado não é a inflação em si, mas a sustentabilidade das promessas futuras num contexto de taxas de juro elevadas.
🚗 Tesla: a narrativa dos robotáxis e o teste da valorização
As ações da Tesla recuperaram esta semana, passando do nível dos $338 para a zona dos $380. Entre os desenvolvimentos concretos que impulsionaram esta evolução estão o lançamento do serviço de robotáxi da empresa em San Antonio e o anúncio de que a produção do Cybertruck cessará até meados de 2027, sendo a capacidade redirecionada para o Cybercab. A narrativa foi ainda reforçada por um aumento de oito vezes nos quilómetros percorridos «sem supervisão» — quase 2 milhões num único trimestre — e pelo crescimento das subscrições do FSD (Full Self-Driving), que atingiram 1.74 milhões.
No entanto, há um desafio significativo do lado da valorização. A Tesla negoceia a um múltiplo de cerca de 400 vezes os seus lucros, enquanto as receitas reportadas das suas operações de robotáxi continuam a ser nulas. Embora as vendas de veículos ainda representem 72% das receitas trimestrais, prevê-se que as despesas de capital excedam $25 mil milhões em 2026. Em suma, o mercado está atualmente a incorporar no preço um futuro que ainda não se reflete na demonstração de resultados. 🚀 SpaceX: uma lição após uma IPO histórica
A 12 de junho de 2026, a SpaceX entrou em bolsa a $135 por ação, numa das maiores ofertas públicas iniciais da história. As ações subiram até $225 nos primeiros três dias de negociação, antes de sofrerem uma forte correção. Atualmente a negociar em torno dos $140, a SPCX está a ter dificuldade em manter-se pouco acima do preço da IPO.
O principal motor da SpaceX é a Starlink, que atingiu 12 milhões de subscritores e representa cerca de 61% das receitas da empresa. No entanto, a avaliação da Morningstar anterior à IPO — que classificou as ações como «significativamente sobrevalorizadas» — ajuda a explicar por que motivo recuaram 50% desde o pico. Mesmo a narrativa mais convincente tem de passar por uma correção quando os lucros não acompanham a valorização.
🔗 O elemento comum: narrativa ou balanço?
A Tesla e a SpaceX podem ser analisadas sob a mesma perspetiva: ambas são avaliadas com base nas promessas de amanhã, e não nos lucros de hoje. Por exemplo, 81% do preço-alvo de $4,400 da ARK Invest para a Tesla em 2031 assenta no negócio dos robotáxis. Entretanto, a especulação do mercado sobre uma possível fusão entre a Tesla e a SpaceX continua a ser puramente hipotética; as perspetivas da ARK a este respeito devem ser interpretadas como um cenário, e não como uma tese de investimento formal.
Ainda assim, está a ocorrer uma verdadeira integração nos bastidores: a incorporação da xAI pela SpaceX, juntamente com o arrendamento de capacidade computacional a empresas como a Anthropic e a Google, demonstra como o ecossistema de Musk está a consolidar foguetões, internet por satélite, inteligência artificial e automação numa única estrutura intensiva em capital. Isto implica tanto uma vantagem de escala como uma concentração do risco.
Investimento «orientado por narrativas» à sombra da inflação
Os dados do CPI, que ficaram acima das expectativas, levaram o mercado a reexaminar uma questão fundamental: «Num contexto de taxas de juro elevadas, até que ponto é viável financiar visões tão ambiciosas para o futuro?» A recuperação das ações da Tesla até aos $380 e a resiliência da valorização da SpaceX — que ronda os $140 — sugerem que os investidores continuam a acreditar nestas narrativas. No entanto, a diferença entre essa convicção e o preço efetivo acabará por ser esclarecida pelos balanços. Nos próximos trimestres, as receitas concretas geradas pela iniciativa de «robotáxis» — classificadas em «Serviços» —, juntamente com a rentabilidade dos segmentos de negócio da SpaceX para além da Starlink, determinarão a sustentabilidade destas narrativas.
Na sua opinião, ações «orientadas por narrativas», como as da Tesla e da SpaceX, estão a ser devidamente avaliadas neste contexto de inflação elevada ou o mercado continua demasiado otimista? As receitas dos robotáxis e da Starlink podem realmente justificar estas valorizações? Partilhe a sua opinião nos comentários! Também pode juntar-se à conversa e partilhar as suas próprias perspetivas de negociação usando a hashtag #GateTemporadaDeConversaSobreAções.✍️
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$SPCX ‌$TSLA ‌
repost-content-media
TSLA-2,40%
SPCX-3,69%
A subida do Índice do Dólar dos EUA (DXY) para um máximo de 19 meses é mais do que uma simples flutuação cambial; é o indicador mais claro de que o capital global procura um «porto seguro» e de uma reavaliação do apetite pelo risco.

Em 11 de novembro de 2026, o DXY subiu 0.68%, atingindo 102.90 — o nível mais elevado desde abril de 2025. Então, o que está por detrás desta subida e o que significa para os mercados?

📈 Inflação elevada e uma Fed agressiva

O principal fator que levou o DXY ao seu pico foram os dados do Índice de Preços no Consumidor (CPI) dos EUA relativos a outubro. A inflaç
User_any
A subida do Índice do Dólar dos EUA (DXY) para um máximo de 19 meses é mais do que uma simples flutuação cambial; é o indicador mais claro de que o capital global procura um «porto seguro» e de uma reavaliação do apetite pelo risco.
A 11 de novembro de 2026, o DXY subiu 0.68%, atingindo 102.90 — o nível mais elevado desde abril de 2025. Então, o que está por detrás desta subida e o que significa para os mercados?
📈 Inflação elevada e uma Fed agressiva
O principal fator que levou o DXY ao seu pico foram os dados do Índice de Preços no Consumidor (IPC) dos EUA relativos a outubro. A inflação global subiu 0.4% em termos mensais, acima dos 0.3% previstos, enquanto a inflação subjacente também superou as expectativas, situando-se nos 0.3% — assinalando o terceiro mês consecutivo com este resultado.
Estes dados alteraram significativamente as expectativas em relação às subidas das taxas de juro da Reserva Federal. De acordo com a ferramenta FedWatch da CME, a probabilidade de uma subida de 25 pontos base na reunião de dezembro aumentou para 87%, enquanto a possibilidade de uma subida de 50 pontos base é de 15%; a hipótese de as taxas se manterem inalteradas foi praticamente totalmente descontada. Além disso, os comentários do governador da Fed Christopher Waller — que sugeriu que uma subida de apenas 25 pontos base poderia pôr em causa a credibilidade da Fed — reforçaram este tom agressivo.
🌍 O outro lado do cabaz: fraqueza do euro 🧐
A subida do DXY não é motivada apenas por fatores com origem nos EUA. O euro, que representa 57.6% do índice, caiu para o nível de $1.11 — o seu ponto mais baixo desde maio de 2025 — em meio a preocupações com a dívida de França e à diminuição das expectativas de subidas das taxas de juro pelo BCE. Por outras palavras, o fortalecimento do dólar também reflete a fraqueza do lado europeu.
₿ Impacto no mercado das criptomoedas: Bitcoin cai abaixo de $70,000 🤔
Com o DXY (Índice do Dólar dos EUA) a ultrapassar o nível de 103, uma forte vaga de vendas atingiu o mercado das criptomoedas. O Bitcoin caiu para $69,000, o nível mais baixo desde agosto, enquanto foram liquidadas mais de $1.3 mil milhões em posições de futuros em todo o mercado nas últimas 24 horas — $677 milhões dos quais correspondiam a posições em Bitcoin. O Ethereum também caiu abaixo dos $2,000.
O mecanismo subjacente a esta relação é simples: quando o dólar se fortalece, aumenta o custo de oportunidade de deter ativos sem rendimento (como o Bitcoin e o ouro). Com as yields das obrigações dos EUA acima de 5%, diminui o capital alocado a ativos de maior risco. No entanto, importa notar que esta relação não é absoluta; fatores como as entradas em ETF, a evolução da regulamentação ou o encerramento de posições alavancadas podem, ocasionalmente, perturbar esta correlação.
⚠️ Principais pontos a acompanhar
A sustentabilidade da subida do DXY depende dos próximos dados. A reunião da Reserva Federal de 9 de dezembro e os dados de inflação que se seguirão determinarão se esta tendência é duradoura ou apenas temporária. Além disso, o nível de 103.07 — o máximo do DXY em 52 semanas — destaca-se como um nível de resistência fundamental do ponto de vista técnico.
Em suma, o DXY atingir um máximo de 19 meses reflete uma economia forte dos EUA e as expectativas de uma Reserva Federal agressiva. Para os investidores em criptomoedas, serve de lembrete de que as condições de liquidez macroeconómica continuam a ser um fator decisivo.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC $NAS100 $US500 $EURUSD $XAU
#Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
USIDX-0,19%
BTC-0,67%
ETH-1,26%
NAS100-0,07%
US500-0,17%
Por vezes, as sessões de mercado que parecem mais calmas são precursoras das maiores tempestades. Embora os mercados bolsistas dos EUA tenham registado apenas quedas modestas na quinta-feira, o mercado obrigacionista e os preços das matérias-primas revelam um cenário muito mais inquietante.

Os índices S&P 500, Nasdaq e Dow Jones fecharam todos o dia com perdas de cerca de 0,4%. No entanto, o verdadeiro problema não é a dimensão da queda das ações, mas sim o prémio cada vez maior que os investidores exigem agora para deter ativos de risco. A subida das rendibilidades das obrigações e o fortale
User_any
Por vezes, as sessões de mercado que parecem mais calmas são prenúncio das maiores tempestades. Embora os mercados bolsistas dos EUA tenham registado apenas perdas moderadas na quinta-feira, o mercado obrigacionista e os preços das matérias-primas revelam um cenário muito mais inquietante.
Os índices S&P 500, Nasdaq e Dow Jones fecharam todos o dia com perdas de cerca de 0.4%. No entanto, o verdadeiro problema não é a dimensão da queda das ações, mas sim o prémio cada vez maior que os investidores exigem agora para deter ativos de risco. A subida das rendibilidades das obrigações e o fortalecimento do dólar dão uma resposta clara a esta questão.
Fecho de quinta-feira: uma fissura silenciosa, mas profunda
À primeira vista, os valores dos índices parecem moderados: o S&P 500 caiu 0.35%, para 7,592 pontos, o Nasdaq recuou 0.40%, para 25,366 pontos, e o Dow Jones perdeu 0.36%, terminando nos 52,297 pontos.
No entanto, por trás desta queda generalizada, esconde-se um tremor centrado na Nvidia. A incerteza quanto à estrutura de liderança da empresa fez com que as suas ações caíssem até 14% durante o dia. Embora a perda tenha sido limitada a 4.3% no fecho, só a Nvidia perdeu $182 mil milhões em capitalização bolsista. Mantém-se, assim, o receio de que uma fissura no principal motor da negociação ligada à inteligência artificial possa alastrar a todo o setor. Se a «locomotiva» estiver a vacilar enquanto os índices parecem calmos, essa calma poderá muito bem ser enganadora.
A verdadeira história está a desenrolar-se no mercado obrigacionista
A verdadeira história está a ser escrita no mercado obrigacionista. A rendibilidade das notas do Tesouro dos EUA a 10 anos testou o nível de 5.14% durante a sessão asiática, fechando acima de 5.10% pela primeira vez desde janeiro. Esta subida das rendibilidades significa muito mais do que uma simples equação matemática; reflete o facto de os investidores exigirem um prémio superior para deter obrigações de longo prazo num contexto em que a inflação continua persistentemente elevada.
Isto tem duas implicações importantes. Em primeiro lugar, à medida que as rendibilidades das obrigações sobem, o valor atual dos fluxos de caixa futuros diminui, exercendo uma pressão descendente natural sobre os ativos, em particular sobre as ações tecnológicas com avaliações elevadas. Em segundo lugar, a subida das rendibilidades significa que os erros se tornam mais dispendiosos. As narrativas de crescimento que podiam ser facilmente financiadas num ambiente de taxas de juro baixas exigem agora uma disciplina muito mais rigorosa na gestão do balanço. Em suma, já não basta contar uma história convincente; o balanço também tem de falar por si.
Uma dupla pressão: o dólar e o petróleo
O índice do dólar dos EUA subiu 0.3%, atingindo 103.17, o nível mais elevado desde abril de 2025. O tom agressivo da Reserva Federal, aliado a um dólar forte, cria um contexto difícil para os ativos de risco. O fortalecimento do dólar não só torna os ativos mais caros para os investidores fora dos EUA, como também exerce pressão descendente sobre os preços das matérias-primas.
Entretanto, a sensação de alívio observada no início da semana deu lugar a uma nova tensão no mercado petrolífero. Após uma subida de 3.3% na quinta-feira, o crude Brent negoceia a cerca de $95.45 por barril. Esta subida reacendeu as preocupações com a inflação, complicando ainda mais a tarefa dos bancos centrais. O dólar está a fortalecer-se, os preços do petróleo estão a subir e as rendibilidades das obrigações estão a aumentar. Quando as três coisas acontecem em simultâneo, o espaço de manobra dos ativos de risco diminui.
Bitcoin 🤔
O mercado das criptomoedas é onde todas estas pressões macroeconómicas se refletem com maior clareza. A Bitcoin recuou rapidamente da faixa dos $73,000–$74,000, testando níveis abaixo de $69,000 — chegando a cair até $68,500, segundo algumas fontes de dados. Esta queda não é apenas uma venda motivada por fatores técnicos; é também uma consequência natural do aumento do custo de oportunidade de deter um ativo sem rendimento, devido à subida das rendibilidades das obrigações.
Os níveis a acompanhar neste momento são claros. A zona dos $68,000–$69,000 serve de área de estabilização imediata; se o preço não conseguir manter-se aqui, a pressão vendedora poderá intensificar-se. Os $70,000 são o primeiro teste para uma recuperação — manter-se acima deste nível poderá assinalar o regresso dos compradores. Uma subida para além da faixa de resistência dos $71,000–$71,500 seria necessária para uma recuperação mais significativa. Entretanto, os $67,000 são o nível a acompanhar em caso de continuação das vendas. É importante notar que estes níveis não são pontos absolutos de suporte ou resistência, mas linhas de referência que ajudam a avaliar a direção do mercado.
O teste de hoje: os dados do PPI
O Índice de Preços no Produtor (PPI) dos EUA, cuja divulgação está prevista para hoje, representa o próximo limiar crítico para o mercado. As previsões apontam para uma subida mensal de 0.4%. Como o PPI reflete as pressões sobre os preços dos bens e serviços antes de estes chegarem ao consumidor, é considerado um indicador avançado do Índice de Preços no Consumidor (CPI).
Um valor inferior ao esperado poderá travar a subida das rendibilidades das obrigações e proporcionar um alívio de curto prazo ao apetite pelo risco. Pelo contrário, um valor «mais quente» (superior ao esperado) deverá reforçar as preocupações com o CPI, podendo fazer subir ainda mais as rendibilidades das obrigações e o dólar. No entanto, um único dado não garante uma tendência duradoura. O indicador fundamental a acompanhar é a reação das rendibilidades das obrigações e do dólar dos EUA após a divulgação dos dados. Se as rendibilidades continuarem a subir, não será surpreendente que a pressão sobre as ações e as criptomoedas persista.
A questão mais importante de hoje é: conseguirão os compradores absorver, em simultâneo, a pressão decorrente das preocupações com a inflação e da negociação impulsionada pela inteligência artificial? Embora uma recuperação da Bitcoin seja certamente bem-vinda, uma recuperação que ignore as implicações dos dados suscita novas dúvidas quanto à sua sustentabilidade. É necessário esperar que o preço estabilize e, depois, avaliar a qualidade de qualquer recuperação. Num contexto de taxas de juro elevadas, nem uma narrativa de crescimento convincente consegue sobreviver sem uma execução fiável e um balanço sólido.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC $XAUUSD $XBRUSD $NAS100 $US500
#Gate股票畅聊季 #GateStockTalkSeason #JensenHuangResigns #USOctoberPPIComingSoon #BTCDown4%
repost-content-media
SPX500+0,19%
NVDA-3,21%
NAS100-0,07%
BTC-0,67%
Carregar mais