Square
A seguir
Quente
Notícias
Notificações
Perfil

ToTheYUE

vip
Oficial com.
Caçador de MemecoinAnalista de mercado
114
A seguir
34
Fãs
974
Gostei
#BTCETFOutflowsContinue 🔎

As saídas dos ETF de Bitcoin levantaram a questão: estará o capital institucional a perder confiança no Bitcoin? Os ETF de Bitcoin à vista dos EUA registaram saídas líquidas de aproximadamente $870 milhões ao longo da semana, à medida que a fraca procura institucional e a incerteza macroeconómica intensificavam a pressão vendedora.

Esta evolução é particularmente digna de nota porque os ETF de Bitcoin à vista se tornaram um dos principais canais através dos quais as instituições financeiras tradicionais, os gestores de ativos e os investidores profissionais obtêm e
User_any
#BTCETFOutflowsContinue 🔎
As saídas de fundos dos ETF de Bitcoin levantaram a questão: estará o capital institucional a perder confiança no Bitcoin? Os ETF de Bitcoin à vista dos EUA registaram saídas líquidas de aproximadamente $870 milhões ao longo da semana, à medida que a fraca procura institucional e a incerteza macroeconómica intensificaram a pressão vendedora.
Esta evolução é particularmente digna de nota porque os ETF de Bitcoin à vista se tornaram um dos principais canais através dos quais as instituições financeiras tradicionais, os gestores de ativos e os investidores profissionais obtêm exposição ao Bitcoin. No entanto, importa fazer uma distinção crucial: uma saída de fundos de um ETF não significa automaticamente que as instituições estejam a abandonar o Bitcoin; indica, antes, uma saída líquida de capital destes veículos de investimento específicos durante o período em causa.
Qual é a resposta à questão dos $870 milhões?
Entre 2 e 5 de novembro, os ETF de Bitcoin à vista dos EUA registaram saídas líquidas acumuladas de aproximadamente $869.8 milhões. A discriminação diária é a seguinte: -$398.6 milhões a 2 de novembro, -$115.6 milhões a 3 de novembro, +$74.6 milhões a 4 de novembro e -$430.2 milhões a 5 de novembro.
O aspeto mais significativo é que o mercado registou saídas substanciais tanto a 2 como a 5 de novembro, com apenas um dia positivo pelo meio — um sinal claro de que a procura institucional está sob forte pressão.
Há, contudo, uma atualização. Os dados de 6 de novembro apontam para outra saída significativa; um serviço de acompanhamento reportou uma saída de aproximadamente $411.9 milhões, estando ainda pendentes os relatórios de alguns fundos. Outros resumos apontam para saídas semanais totais na ordem dos $1.28 mil milhões. Por outras palavras, o valor de $870 milhões corresponde à situação entre 2 e 5 de novembro, não ao total semanal definitivo.
Porque estão os investidores a retirar os seus fundos?
Não existe uma explicação única; destacam-se pelo menos cinco fatores.
O primeiro é a perspetiva das taxas de juro da Reserva Federal. O relatório de emprego de outubro, que superou as expectativas — com a criação de 165,000 novos postos de trabalho face a uma previsão de 65,000 e uma descida da taxa de desemprego para 4.1% — alterou as perspetivas para a política monetária. Isto atenuou as expectativas de uma flexibilização a curto prazo. Se as taxas de juro permanecerem elevadas durante mais tempo, os custos de financiamento aumentam, o apetite pelo risco diminui, os ativos denominados em dólares tornam-se mais atrativos, os investimentos especulativos ficam sob pressão e os gestores de carteiras podem reduzir a exposição a ativos voláteis. Embora esta relação não seja estritamente mecânica, a sua orientação é significativa.
Em segundo lugar, os investidores institucionais estão a tornar-se mais seletivos. Embora os ETF proporcionem aos investidores tradicionais um acesso fácil, as instituições não têm qualquer obrigação de manter Bitcoin indefinidamente. Ajustam as suas posições em função dos limites de risco das carteiras, da volatilidade, das expectativas macroeconómicas, dos mandatos de investimento, das necessidades de liquidez e do desempenho relativo face a ações, obrigações e matérias-primas. Mesmo que as suas perspetivas a longo prazo permaneçam positivas, podem reduzir as posições quando a volatilidade dispara.
Em terceiro lugar, as ações tecnológicas e as criptomoedas estão a ser vendidas em simultâneo. A 5 de novembro, enquanto o Bitcoin caía aproximadamente 5.6%, o Nasdaq recuava 5.5%, e o índice de semicondutores registava uma queda ainda mais acentuada. As instituições veem cada vez mais o Bitcoin como parte de uma carteira mais ampla de ativos de risco; consequentemente, quando uma vaga de vendas atinge as ações tecnológicas, tanto os investidores alavancados como os gestores de carteiras podem também reduzir as suas posições em criptoativos.
Em quarto lugar, as posições alavancadas agravam a volatilidade. Durante a vaga de vendas de 5–6 de novembro, foram liquidadas, num período de 24 horas, posições alavancadas em criptoativos no valor aproximado de $880 milhões — a grande maioria das quais eram posições longas. À medida que o preço cai, as posições longas aproximam-se da liquidação; a plataforma de negociação desencadeia o fecho automático, a venda forçada daí resultante aumenta a pressão descendente e a descida do preço, por sua vez, provoca novas liquidações. Esta «espiral de liquidações» pode fazer com que o preço do Bitcoin caia muito mais rapidamente do que cairia apenas com vendas no mercado à vista.
Um quinto fator é a incerteza política e regulamentar. A ambiguidade em torno da regulamentação das criptomoedas, da tributação, da supervisão das plataformas de negociação e do tratamento futuro dos ativos digitais pesa sobre a confiança dos investidores — embora não seja a única explicação.
A peça mais importante do puzzle estará na BlackRock?
Os dados de 6 de novembro revelaram uma saída significativa de um fundo de grande dimensão em particular: o fundo da BlackRock registou uma saída de $403 milhões, enquanto o fundo da Fidelity recebeu entradas de $42.8 milhões; entretanto, a Bitwise, a ARK e a Grayscale registaram saídas de $20.5 milhões, $20.1 milhões e $11.1 milhões, respetivamente. Estes valores baseavam-se inicialmente em relatórios incompletos dos fundos e continuavam sujeitos a revisões posteriores.
Uma observação fundamental é a divergência entre os maiores fundos — enquanto um registou uma saída substancial, outro recebeu entradas. Isto sugere que os investidores não estão a abandonar simultaneamente todos os produtos relacionados com Bitcoin; poderão, antes, estar a redistribuir capital entre fundos ou a ajustar as suas posições para cumprir requisitos específicos das carteiras.
Desde o seu lançamento em janeiro de 2024, o fundo da BlackRock atraiu entradas líquidas acumuladas significativas, o que torna uma saída prolongada muito mais digna de nota do que um levantamento pontual de um fundo de menor dimensão. No entanto, uma única sessão — ou mesmo duas — não constitui prova de uma mudança estrutural. O que realmente importa é saber se esta tendência persiste durante várias semanas e se os ativos totais sob gestão diminuem em simultâneo com estas saídas líquidas.
Uma saída de fundos de um ETF significa efetivamente uma venda de Bitcoin?
Esta é uma das questões técnicas mais importantes. Os ETF de Bitcoin à vista detêm, em geral, Bitcoin diretamente. Quando os investidores resgatam as suas unidades de participação — resultando numa saída líquida do fundo —, o mecanismo de criação e resgate do fundo pode levar à venda de Bitcoin ou à redução dos ativos subjacentes, dependendo da estrutura de liquidação do produto. Consequentemente, as saídas líquidas persistentes podem tornar-se uma fonte de pressão vendedora no mercado de Bitcoin.
No entanto, os dados relativos aos fluxos dos ETF não abrangem toda a atividade institucional. As instituições podem comprar Bitcoin diretamente em plataformas de negociação, as empresas podem adquiri-lo para as suas reservas de tesouraria, os investidores podem detê-lo através de fundos privados, podem assumir-se posições por meio de derivados e o capital pode migrar entre diferentes tipos de produtos. Embora uma saída de fundos de um ETF seja um indicador significativo da procura, não constitui uma medida completa da propriedade institucional de Bitcoin.
O que nos diz o preço e o que sugerem os três cenários?
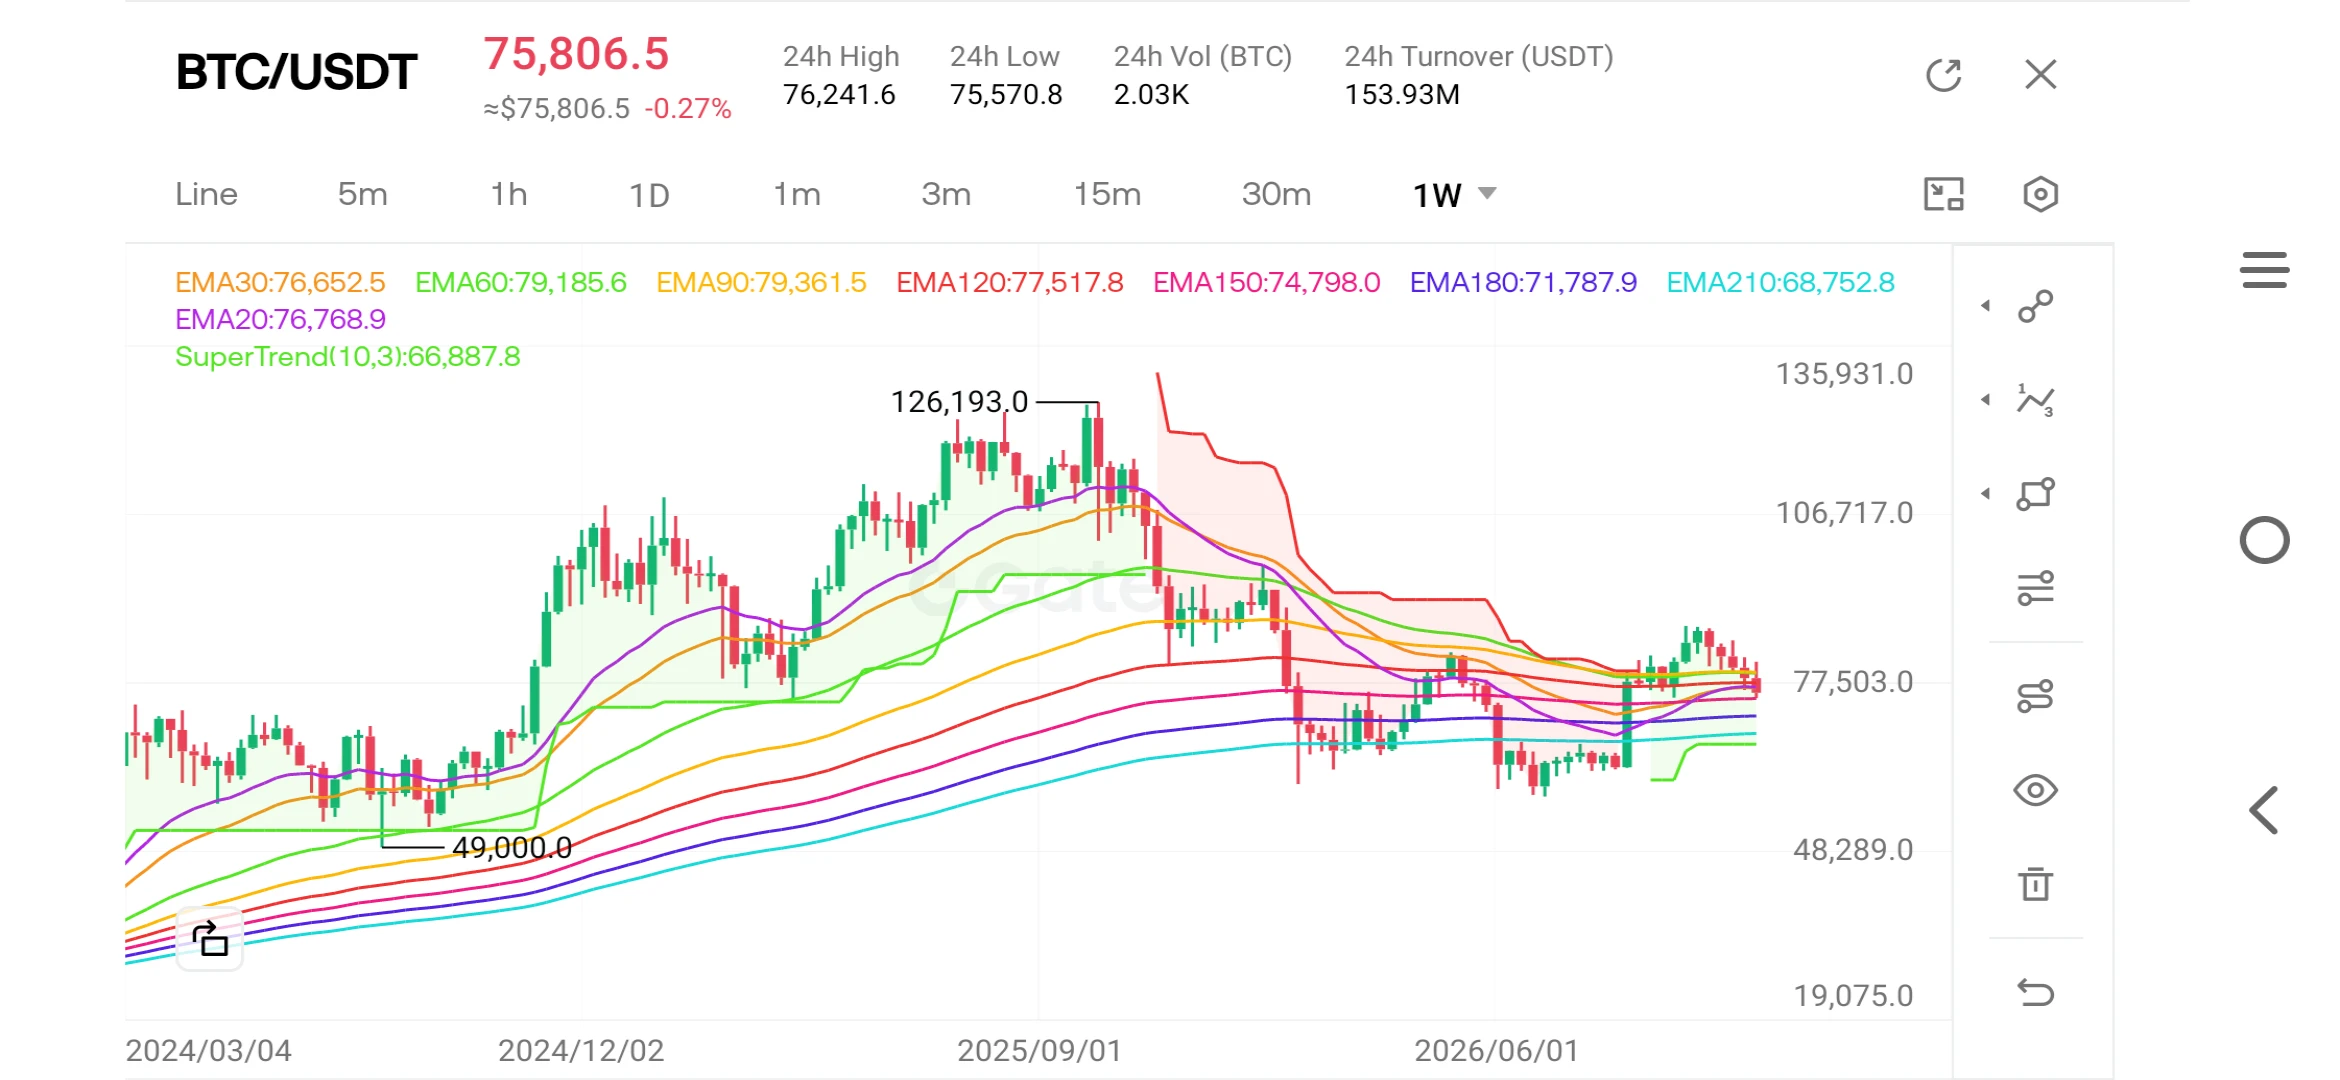
As saídas dos ETF coincidiram com uma deterioração da estrutura de preços. A 5 de novembro, o Bitcoin caiu acentuadamente para perto de $76,000; a 6 de novembro, desceu brevemente abaixo dos $75,000, antes de recuperar para aproximadamente $75,800. Isto representa uma descida notável face ao nível de cerca de $80,700 observado no início desta semana.
Os níveis de referência principais são os seguintes: $80,000–$81,000 como resistência imediata; $77,000–$78,000 como resistência à recuperação; $75,000–$76,000 como suporte significativo a curto prazo; $73,000, que corresponde aproximadamente à média móvel de 200 dias; e $71,000–$72,000 como potencial zona a acompanhar em caso de descida. Estes não são níveis de suporte ou resistência garantidos, mas sim pontos de referência. Uma recuperação sustentável exige quatro desenvolvimentos: o Bitcoin recuperar a faixa de $78,000–$80,000; entradas líquidas positivas e consistentes nos ETF ao longo de várias sessões; uma redução da alavancagem nos mercados de derivados e das liquidações forçadas; e uma melhoria da liquidez global, acompanhada de perspetivas mais favoráveis para as taxas de juro. Se o Bitcoin subir enquanto persistem as saídas dos ETF, a recuperação será menos convincente, pois isso implicaria que a procura institucional no mercado à vista continua fraca. Inversamente, se voltarem a registar-se entradas nos ETF enquanto o preço negoceia lateralmente, isso poderá indicar uma melhoria da procura subjacente.
O Ethereum também está sob pressão, com saídas dos ETF no total de aproximadamente $271.9 milhões entre 2 e 5 de novembro. Em conjunto, o Bitcoin e o Ethereum registaram saídas próximas de $1.14 mil milhões. Isto sugere que a pressão poderá refletir uma queda mais ampla da procura por ativos digitais, em vez de estar isolada num único produto. No entanto, o Bitcoin e o Ethereum têm estruturas de mercado e narrativas de investimento distintas: o Bitcoin é visto sobretudo como um ativo monetário digital escasso, ao passo que o valor do Ethereum deriva da atividade da rede, das finanças descentralizadas (DeFi), da economia de staking e da sua infraestrutura de contratos inteligentes.
Surgem três cenários. No primeiro, a procura institucional regressa, os ETF registam entradas líquidas sustentadas, as expectativas em relação à Reserva Federal tornam-se favoráveis, as yields das obrigações estabilizam e o Bitcoin recupera níveis de resistência importantes — podendo abrir caminho a uma recuperação para a faixa dos $80,000–$85,000. No segundo cenário — uma consolidação prolongada —, as saídas diminuem gradualmente, mas não se invertem; o Bitcoin mantém-se na faixa dos $73,000–$76,000, as instituições continuam cautelosas e a incerteza macroeconómica persiste, resultando provavelmente numa evolução volátil e lateral dos preços entre os níveis de suporte e resistência. No terceiro cenário, as vendas institucionais intensificam-se, as saídas persistem durante várias semanas, o Bitcoin quebra níveis de suporte importantes, as liquidações aceleram, o dólar dos EUA volta a valorizar, as yields mantêm-se elevadas e o nível dos $70,000 torna-se uma referência psicológica significativa.
Por agora, é prudente adotar uma postura mais cautelosa. As saídas dos ETF, a queda dos preços, as liquidações no mercado de derivados e a incerteza em torno da Reserva Federal estão a criar um contexto negativo a curto prazo. No entanto, uma única semana de fluxos negativos nos ETF não invalida a tese de longo prazo para o Bitcoin.
Entre os principais indicadores a acompanhar estão as taxas de juro da Reserva Federal, o índice do dólar dos EUA (DXY), as yields das obrigações do Tesouro a 2 e 10 anos, a inflação subjacente e a tendência dos fluxos dos ETF ao longo de várias semanas. O preço, por si só, não conta a história toda; tem de ser interpretado em conjunto com os fluxos institucionais subjacentes e a liquidez.
Este conteúdo destina-se exclusivamente a fins informativos e não constitui aconselhamento de investimento.
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly
$BTC ‌$ETH ‌
repost-content-media
Porque é que o Ahr999 caiu abaixo de 0,45 e o que significa?

Enquanto a Bitcoin negoceia na faixa dos $75,000–$76,000, o indicador Ahr999 caiu abaixo do limiar de 0,45, situando-se aproximadamente em 0,43 — um nível historicamente identificado como uma zona de «comprar na queda». Foi confirmado que as ocasiões anteriores em que o indicador desceu abaixo de 0,45 coincidiram com os fundos de mercado observados no final de 2018, no início de 2020 e durante o mercado em baixa de 2022. Além disso, nota-se que a Bitcoin está atualmente a tentar defender o nível de suporte dos $75,000, enquanto a at
User_any
Porque é que o Ahr999 caiu abaixo de 0,45 e o que significa?
Enquanto a Bitcoin negoceia no intervalo entre 75 000 $ e 76 000 $, o indicador Ahr999 caiu abaixo do limiar de 0,45, para aproximadamente 0,43 — um nível historicamente identificado como uma zona de «compra na queda». Foi confirmado que as ocasiões anteriores em que o indicador desceu abaixo de 0,45 coincidiram com os fundos de mercado observados no final de 2018, no início de 2020 e durante o mercado em baixa de 2022. Além disso, nota-se que a Bitcoin está atualmente a tentar defender o nível de suporte dos 75 000 $, enquanto a atenção do mercado está centrada nos dados do Índice de Preços no Consumidor (IPC) dos EUA, previstos para esta terça-feira.
O que nos diz este «alarme silencioso»?
No mundo das criptomoedas, todas as oscilações de preço são debatidas, mas alguns indicadores só têm um impacto real quando ultrapassam determinados limiares. O Ahr999 encontra-se atualmente numa situação deste tipo: enquanto a Bitcoin luta para se manter no intervalo entre 75 000 $ e 76 000 $, o indicador caiu abaixo da marca de 0,45, para cerca de 0,43. Então, o que mede este valor? O Ahr999 é uma ferramenta de avaliação que combina o preço atual da Bitcoin, o custo médio baseado na sua média móvel de 200 dias e um modelo de avaliação do crescimento a longo prazo, para responder à pergunta: numa perspetiva histórica, a Bitcoin está atualmente barata ou cara?
Para simplificar a lógica: quando o indicador está acima de 1, considera-se que a Bitcoin está a ser negociada acima do seu custo médio a longo prazo e da tendência de crescimento — o que a coloca numa zona «normal» ou «cara». Uma leitura abaixo de 1 indica que o ativo está «barato», enquanto um valor abaixo de 0,45 representa uma faixa estatística em que, historicamente, quem comprou teve bons resultados a longo prazo. Neste momento, o preço caiu significativamente abaixo tanto do custo médio como do modelo de avaliação.
O que importa acompanhar é quanto tempo o indicador permanece nesta zona. Uma descida de um dia pode ser apenas «ruído»; no entanto, a permanência prolongada nesta área constitui um sinal estatístico mais forte de que o mercado entrou num processo de formação de um fundo.
O que nos dizem os três «círculos vermelhos» da história?
O aspeto mais revelador deste indicador está no seu historial. Foram poucas as ocasiões em que caiu abaixo da linha dos 0,45: no final de 2018, no início de 2020 e no fundo do mercado em baixa de 2022. Em cada um desses períodos, o sentimento do mercado era idêntico — via-se o mercado como um poço sem fundo, com uma queda interminável, acompanhada por um pessimismo generalizado de que «desta vez é diferente». Contudo, olhando para trás, todas estas ocasiões se revelaram oportunidades de compra a longo prazo.
A relação de causa e efeito é crucial: este indicador não é uma profecia mágica — é uma média. O preço só pode cair tanto abaixo do seu custo a longo prazo durante uma vaga intensa de vendas — por outras palavras, uma leitura abaixo de 0,45 capta momentos em que as vendas motivadas pelo pânico fizeram descer os preços até níveis de saldo. É precisamente aqui que reside a vantagem histórica: os momentos de medo extremo foram, historicamente, aqueles em que os investidores disciplinados puderam respirar com maior tranquilidade.
No entanto, é importante manter o equilíbrio: o desempenho passado não garante resultados futuros. Embora o desfecho tenha sido favorável nas três ocasiões, isso não prova que esta quarta vez vá terminar da mesma forma. As estatísticas oferecem probabilidades, não garantias. É também preciso considerar o cenário oposto: se as condições macroeconómicas se deteriorarem, aquilo que é atualmente uma zona «barata» poderá ficar ainda mais barato.
O indicador diz que está barato — então porque continua o mercado apreensivo?
Eis a contradição central: embora a ferramenta de avaliação aponte para um mínimo histórico, o mercado continua num estado de medo. A razão está numa camada que o indicador não consegue observar. A métrica Ahr999 compara os preços atuais com os do passado, mas não tem em conta as taxas de juro, o dólar ou as condições de liquidez. No entanto, são precisamente estas as variáveis que dominam a agenda neste momento: existe uma forte probabilidade de a Reserva Federal subir as taxas de juro em dezembro, as yields das obrigações estão elevadas, o índice do dólar paira perto do seu máximo anual e os fundos institucionais de Bitcoin registaram saídas superiores a mil milhões de dólares na semana passada.
Esta dualidade deve ser interpretada da seguinte forma: o preço está «barato» do ponto de vista da avaliação, mas enfrenta ventos contrários em termos de liquidez. O sinal de «preço baixo» reflete uma perspetiva de longo prazo, enquanto a pressão sobre a liquidez é uma realidade de curto prazo. Quando estas duas forças entram em conflito, não é de todo surpreendente que o preço permaneça na zona «barata» durante um período prolongado — ou até teste níveis inferiores dentro desse intervalo. De facto, o nível de suporte dos 75 000 $ foi testado várias vezes esta semana e está, por enquanto, a aguentar; se falhar, os próximos níveis potenciais a acompanhar são os 73 000 $ e o intervalo entre 70 000 $ e 72 000 $.
O objetivo não é prever qual destes dois mundos vai «prevalecer», mas sim manter-se atento a ambos. A avaliação a longo prazo e a liquidez a curto prazo podem apontar em direções opostas na mesma semana; o que distingue um investidor profissional é a capacidade de considerar simultaneamente as duas perspetivas.
Os dados do IPC de terça-feira vão determinar o destino deste intervalo?
A métrica Ahr999 está atualmente em 0,43 — mas o que poderá fazer este valor subir ou descer? A curto prazo, a resposta é clara: os dados do Índice de Preços no Consumidor (IPC) dos EUA relativos a outubro, cuja divulgação está prevista para terça-feira. Os economistas esperam que a inflação anual suba de 3,7% para cerca de 3,9%. Se os dados confirmarem esta expectativa, uma subida das taxas de juro pela Reserva Federal em dezembro tornar-se-á praticamente certa; é provável que as yields das obrigações e o dólar subam, enquanto o apetite pelo risco diminui. Neste cenário, a Bitcoin — já numa zona «barata» — poderá ficar ainda mais barata.
Por outro lado, se os dados da inflação forem surpreendentemente favoráveis, as perspetivas mudam: as expectativas de uma subida das taxas enfraquecem, as preocupações com a liquidez diminuem e o apetite pelo risco, até então reprimido, ressurge. O facto de o «índice do medo» estar num nível extremo sugere que o sentimento do mercado está atualmente orientado num único sentido; em períodos como este, uma surpresa positiva pode desencadear uma reação acentuada em sentido contrário à tendência. Por outras palavras, é mais provável que o indicador volte a ultrapassar os 0,45 na sequência desta divulgação de dados específica.
A lista de aspetos a acompanhar é clara: os dados do IPC; os dados subsequentes sobre a inflação e o emprego até à decisão da Fed em dezembro; o comportamento da Bitcoin à medida que se aproxima do intervalo dos 75 000 $; e a direção dos fluxos dos fundos institucionais. Em conjunto, estes quatro fatores irão revelar gradualmente se a leitura atual de 0,43 do indicador representa um fundo definitivo ou apenas uma pausa temporária.
O que têm a dizer os dois lados do debate sobre «comprar na queda»?
Sejamos honestos: o termo «comprar na queda» é usado de duas formas distintas nas redes sociais. Para alguns, é um apelo à ação — a afirmação de que surgiu uma oportunidade histórica. Para outros, é uma nota de prudência — um lembrete de que os indicadores olham para o passado e não conseguem prever o futuro. Ambas as perspetivas têm alguma razão, pelo que vale a pena considerar os dois lados do debate. O trunfo dos otimistas são as estatísticas: historicamente, as leituras abaixo de 0,45 assinalaram reversões de fundo em três ocasiões. O indicador está atualmente bastante abaixo da base de custo dos 200 dias, e o clima de medo predominante sugere que já ocorreu uma capitulação — o que, por sua vez, reforça a posição dos compradores de longo prazo. Os pessimistas, por seu lado, apontam para o contexto mais amplo: o ciclo de subida das taxas de juro continua, o capital institucional está a sair e, crucialmente, os fundos de mercado anteriores não deram origem a recuperações imediatas; pelo contrário, os mercados permaneceram nestas zonas durante semanas ou até meses. Em suma, embora um indicador possa assinalar que um ativo está «barato», não consegue prever quando ocorrerá uma inversão da tendência.
A conclusão sensata é esta: esta zona não é um sinal de compra, mas sim um convite a investigar mais. O indicador sugere que o preço atual é historicamente baixo, mas não promete que vá subir amanhã. Confundir as duas coisas é o erro conceptual mais dispendioso que se pode cometer neste mercado.
Qual é a lição para o investidor individual?
Considerando o quadro completo, um indicador de avaliação a longo prazo atingiu um nível de «preço baixo» que não se via há anos, enquanto as condições macroeconómicas de curto prazo continuam a constituir um forte obstáculo. Saber lidar com a tensão entre estas duas realidades é o verdadeiro teste para o investidor individual. Nestes períodos, os dois erros mais comuns são duas faces da mesma moeda: ignorar o indicador e sair em pânico, ou tratá-lo como um dogma e investir todo o capital de uma só vez, na esperança de acertar no fundo. Em ambos os casos, a emoção sobrepõe-se aos dados.
Uma abordagem sensata situa-se algures entre estes extremos — e deve fazer parte de um plano bem definido. Um investidor com uma perspetiva de longo prazo encara zonas deste tipo não como um momento único para entrar no mercado, mas como um período: distribui o capital, ajusta a dimensão da posição de acordo com as condições de liquidez e inclui no seu plano o calendário de divulgação de dados — como a publicação do IPC na terça-feira e a decisão da Fed em dezembro. Além disso, não baseia as decisões num único indicador; analisa em conjunto as ferramentas de avaliação, os dados on-chain, os fluxos dos fundos e o calendário macroeconómico, o que ajuda a manter a sua «bússola» afinada.
Acima de tudo, quando um determinado indicador se situa, por exemplo, em 0,43, quaisquer comentários impulsivos e improvisados que circulem no mercado não valem mais do que o seu próprio plano, cuidadosamente elaborado. Por definição, as zonas de «fundo» são áreas onde poucos conseguem comprar com facilidade; manter a disciplina nestas zonas é muito mais rentável do que fazer a previsão mais certeira.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC ‌#Ahr999EntersBottomBuyingZone
#GateSquareTradingChallenge #WCTCS9 #ShareWeekly #BTCETFOutflowsContinue
repost-content-media
O Gate Launchpool vai lançar o projeto #386: ValueX (VLX). Faça staking de BTC, ETH ou VLX para ganhar uma parte de 454,546 tokens VLX sem custos. As recompensas do airdrop são distribuídas de hora a hora.

Saiba mais 👉 https://www.gate.com/en/announcements/article/102656

👉https://www.gate.com/share/act/2441e7f5

#StakeOnLaunchpoolToShare450KVLX

Faça a sua própria pesquisa 🔎 Não constitui aconselhamento financeiro ✔️

$BTC $ETH $VLX
User_any
O Gate Launchpool vai lançar o projeto #386: ValueX (VLX). Os utilizadores podem colocar BTC, ETH ou VLX em staking para partilhar gratuitamente 454,546 tokens VLX. As recompensas do airdrop são distribuídas de hora a hora.
Detalhes 👉 https://www.gate.com/en/announcements/article/102656
👉https://www.gate.com/share/act/2441e7f5
#StakeOnLaunchpoolToShare450KVLX
Faça a sua própria pesquisa (DYOR) 🔎 Não é aconselhamento financeiro (NFA) ✔️
$BTC $ETH $VLX
repost-content-media
VLX+0,00%
BTC-0,67%
ETH-1,26%
#BTCETFOutflowsContinue

Durante a semana de 2 a 6 de novembro, os ETFs de Bitcoin à vista dos EUA registaram saídas líquidas totais de 1,28 mil milhões de dólares — o pior desempenho semanal desde o final de junho. O fundo da Fidelity foi o único dos principais fundos a terminar a semana em terreno positivo, com entradas líquidas de aproximadamente 93 milhões de dólares, enquanto o fundo da BlackRock foi responsável, por si só, por 1,21 mil milhões de dólares em saídas. O conjunto de todos os fundos, excluindo o IBIT, também terminou a semana no vermelho, empurrando os fluxos acumulados dos
User_any
#BTCETFOutflowsContinue
Durante a semana de 2 a 6 de novembro, os ETF de Bitcoin à vista dos EUA registaram saídas líquidas totais de $1.28 mil milhões — o pior desempenho semanal desde o final de junho. O fundo da Fidelity foi o único grande fundo a terminar a semana em terreno positivo, com entradas líquidas de aproximadamente $93 milhões, enquanto o fundo da BlackRock foi responsável, por si só, por $1.21 mil milhões em saídas. O conjunto de todos os fundos, excluindo o IBIT, também terminou a semana no vermelho, fazendo com que os fluxos acumulados dos fundos desde o início do ano passassem a terreno ligeiramente negativo. Esta mudança ocorreu enquanto o preço do Bitcoin oscilava em torno da marca dos $75,000.
O balanço da semana: para onde fluiu o capital institucional?
No mercado das criptomoedas, o sentimento dos investidores de retalho pode ser avaliado através das redes sociais, enquanto o do capital institucional se reflete nos dados de fluxos dos ETF. Os números da semana de 2 a 6 de novembro são contundentes: os ETF de Bitcoin à vista dos EUA registaram saídas líquidas de $1.28 mil milhões — uma perda semanal que não se via há quase cinco meses. O facto de as saídas terem ocorrido em quatro dos cinco dias sugere que não se tratou apenas de uma reação pontual, mas antes de uma decisão de redução do risco que se desenrolou ao longo de toda a semana.
Um aspeto interessante destes dados reside na sua distribuição; o fundo da Fidelity terminou a semana no verde, incluindo a quarta-feira, o único dia da semana em que se registaram entradas líquidas positivas. Em contrapartida, o enorme fundo da BlackRock registou saídas todos os dias, representando quase a totalidade do valor semanal. Embora seja correto dizer que o capital institucional está a sair, essa afirmação é incompleta. Na realidade, o capital institucional está a reposicionar-se — um processo que varia consoante o gestor do fundo. O valor de monitorizar estes dados reside no facto de os fluxos dos ETF representarem o indicador mais claro da procura institucional por criptoativos; ao contrário dos comentários movidos pelo sentimento, estes números refletem o conjunto de decisões de investimento efetivamente tomadas, no valor de milhões. E, neste momento, esse conjunto sugere uma postura cautelosa.
Porque está este grande fundo a perder capital?
O IBIT é mais do que um simples fundo — é um ícone do setor. Com mais de $60 mil milhões em ativos totais e entradas acumuladas superiores a $65 mil milhões, este produto, por si só, representa mais de metade do mercado de ETF de Bitcoin à vista dos EUA. Consequentemente, uma saída semanal de $1.21 mil milhões do IBIT corresponde, em termos numéricos, à movimentação de um único fundo, mas, em termos psicológicos, representa uma mudança em todo o mercado.
Quanto às razões para estas saídas, há várias camadas. Em primeiro lugar, há a perspetiva macroeconómica: uma forte liquidação de ações tecnológicas ao longo da semana, combinada com a incerteza na sequência das eleições intercalares, levou os gestores de carteiras a adotar uma postura de «aversão ao risco». A redução de posições por parte de fundos de investimento alavancados explica diretamente uma parte destas saídas. Em segundo lugar, há a dimensão estrutural: embora os grandes fundos geralmente atuem para atenuar as perdas, em vez de as acelerar, há limites para o que podem fazer. As saídas registadas hoje são apenas um arranhão — não um colapso — quando comparadas com os cerca de $97 mil milhões em ativos totais de ETF.
O principal indicador a acompanhar aqui é claro: o ritmo das saídas do IBIT. Se as saídas de um único fundo persistirem durante uma semana, isso sugere uma decisão específica do fundo; no entanto, se a tendência se alargar a vários fundos e continuar durante várias semanas, aponta para uma tendência mais ampla, que abrange todo o setor. Atualmente, a situação inclina-se para o primeiro cenário, mas a direção geral deverá tornar-se clara nas próximas duas semanas.
O que significa a contraofensiva da Fidelity?
Talvez o dado mais significativo — e, ainda assim, menos discutido — da semana seja o facto de o fundo da Fidelity ter comprado enquanto todos os outros vendiam. O fundo foi o principal responsável pelas entradas líquidas positivas na categoria na quarta-feira; apesar de uma forte saída na quinta-feira, voltou a terreno positivo na sexta-feira, encerrando a semana com entradas líquidas de aproximadamente $93 milhões. Isto indica que continua a existir no mercado um segmento de compradores institucionais disposto a comprar Bitcoin ao preço atual.
Há duas formas de interpretar esta divergência, e ambas devem ser consideradas. A perspetiva otimista sugere que a descida se deve às condições de liquidez, e não à falta de procura — o que implica que os compradores regressam quando o preço atinge um nível atrativo e que os fundos do mercado se estão a formar mesmo antes de as entradas institucionais acelerarem. A perspetiva pessimista defende que esta atividade específica do fundo poderá refletir apenas o posicionamento singular de uma sociedade gestora de ativos em relação à sua própria base de clientes, sem capacidade para alterar as tendências mais amplas do setor; enquanto o IBIT continuar a registar entradas, a atividade deste outro fundo não passa de uma gota no oceano.
A lição é que o fluxo de um único fundo é um dado, não uma tendência. No entanto, os dados acumulam-se; se a dinâmica positiva observada na Fidelity se mantiver durante uma segunda ou terceira semana, isso constituirá a prova mais concreta a favor da tese de que o «dinheiro inteligente» está a acumular perto do fundo do mercado. Se não persistir, não passará de um acontecimento isolado e pontual.
Porque subiu a ação enquanto os fundos registavam saídas?
Mesmo com saídas do fundo de Bitcoin, as ações da empresa que o gere terminaram o dia em alta, a negociar em torno de $1,170–$1,180. Embora possa parecer contraditório à primeira vista, não é; o valor das ações de uma gestora de ativos depende não só do desempenho de um único fundo de criptoativos, mas também do total de ativos sob gestão da empresa, das comissões de gestão e das perspetivas gerais da sociedade. A dimensão de uma carteira de fundos tradicionais de vários milhares de milhões de dólares é suficiente para tornar insignificantes, em termos da cotação das ações da empresa, as saídas de um único fundo de criptoativos.
Ainda assim, este quadro duplo oferece uma lição importante aos investidores individuais: os investidores «institucionais» não agem como um bloco monolítico. Dentro da mesma empresa, uma equipa pode estar a liquidar um fundo enquanto a empresa, no seu conjunto, continua a crescer. As saídas de um fundo específico não significam necessariamente que as instituições estejam a abandonar os criptoativos — tal como uma subida do preço das ações de uma empresa não significa necessariamente que as instituições estejam otimistas em relação aos criptoativos. Além disso, as interpretações técnicas dos analistas sobre o desempenho das ações de uma gestora de ativos acrescentam outra camada; embora estas análises possam ser informativas, não constituem, de modo algum, uma garantia.
Daqui para a frente, vale a pena acompanhar dois indicadores: por um lado, os dados dos fluxos dos ETF e, por outro, o desempenho das ações das sociedades gestoras. Quando ambos se moverem na mesma direção, isso será um forte sinal de uma verdadeira mudança no sentimento institucional.
E quanto a estas duas realidades do mercado?
Apesar das saídas dos fundos, o Bitcoin manteve-se firme, permanecendo no intervalo entre $75,000 e $76,000. Isto demonstra uma resiliência notável; o facto de o preço não ter perdido o nível de suporte dos $75,000 — mesmo perante $1.28 mil milhões em saídas institucionais — sugere que estas saídas fizeram parte de um reposicionamento planeado, e não de uma liquidação motivada pelo pânico. No entanto, o tom das conversas nas redes sociais — em torno de «armadilhas de alta» e canais descendentes — revela que a confiança dos investidores de retalho continua frágil. Em termos técnicos, o preço continua preso num canal descendente e uma tentativa recente de recuperação em direção ao nível dos 87,000 foi rejeitada.
O próximo ponto de viragem importante é claro: os dados do Índice de Preços no Consumidor (CPI) dos EUA relativos a outubro, a divulgar na terça-feira. Os economistas esperam que a taxa de inflação anual suba de 3.7% para aproximadamente 3.9%. Uma leitura «quente» (superior ao esperado) praticamente garantiria uma subida das taxas de juro pela Reserva Federal em dezembro; nesse cenário, as yields das obrigações e o dólar dos EUA tenderiam a subir, as saídas dos ETF poderiam acelerar e o nível dos 75,000 poderia voltar a ser testado. Em contrapartida, uma leitura favorável (inferior ao esperado) melhoraria as expectativas de liquidez e poderia abrir caminho ao regresso do capital institucional que tem saído há semanas — a base de clientes da Fidelity, por exemplo, poderá estar à espera precisamente de um momento destes.
Em suma, os fluxos dos ETF na próxima semana serão uma resposta a estes dados. Se as saídas se mantiverem limitadas, ganha força o argumento de que se tratou apenas de um «teste ao fundo»; se as saídas se aprofundarem, isso sugere o início de um êxodo institucional mais amplo. Esteja preparado para qualquer cenário — o mercado acabará inevitavelmente por escolher um deles, e o seu papel é observar o desenrolar dos acontecimentos, não tentar adivinhar o resultado.
Qual é a lição para o investidor individual?
Ao sintetizar toda a narrativa da semana, emerge um quadro claro: os fluxos institucionais passaram a negativos, mas a maior parte destas saídas está concentrada num único fundo, enquanto outras instituições estão a comprar noutro lado. Entretanto, o preço está a manter o seu nível de suporte crítico e os dados de terça-feira poderão reescrever o quadro por completo. Neste contexto, o maior erro que se poderia cometer seria simplificar excessivamente todo o mercado com base numa única manchete — como «as instituições estão a vender» ou «a Fidelity está a comprar». Cada faceta do espelho institucional reflete um ângulo diferente; o seu papel é examinar o espelho na sua totalidade.
Na prática, acompanhe diariamente os fluxos dos ETF, em vez de o fazer semanalmente, e preste especial atenção à quota detida por qualquer fundo de grande dimensão; as saídas provenientes de um único fundo não são o mesmo que saídas generalizadas. Acompanhe a consistência das compras de entidades como a Fidelity; uma tendência que se mantenha durante duas ou três semanas é muito mais significativa do que o movimento de um único dia. Além disso, reveja as suas posições antes da divulgação dos dados do CPI de terça-feira; as quedas mais acentuadas ocorrem frequentemente quando a liquidação de posições alavancadas coincide com saídas institucionais em períodos de elevada volatilidade — ajuste a sua margem em conformidade.
Em última análise, embora os fluxos institucionais sirvam de bússola, é você quem a segura. O espelho não determina o que deve comprar; limita-se a revelar a direção do vento. Leia o vento, estruture o seu plano em conformidade e nunca confunda um único dado — seja relativo a um fundo específico, a uma determinada ação ou à atividade de um único dia — com a história toda.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC $ETH $BLK
#Gate股票畅聊季 #GateStockTalkSeason #ShareWeekly
repost-content-media
Porque é que o mundo aumentou simultaneamente as taxas de juro na mesma semana?

O resumo semanal foi verificado ponto por ponto: o emprego nos Estados Unidos aumentou em 165,000, a taxa de desemprego desceu para 4.1% e os salários subiram 0.4%. O Banco de Inglaterra aumentou as taxas de juro para 4.00% — a primeira subida deste tipo em mais de três anos — enquanto a Austrália elevou as suas taxas para 4.85%, o nível mais alto em 18 anos. A inflação subiu para 4.0% na Zona Euro e 1.5% na Suíça, e a Suécia aumentou a sua taxa de juro para 2.00%. A Noruega manteve a taxa inalterada em 4.50%, mas
User_any
Porque é que o mundo aumentou as taxas de juro em simultâneo na mesma semana?
O resumo semanal foi verificado ponto por ponto: o emprego nos Estados Unidos aumentou em 165,000, a taxa de desemprego desceu para 4.1% e os salários subiram 0.4%. O Banco de Inglaterra aumentou as taxas de juro para 4.00% — a primeira subida deste tipo em mais de três anos — enquanto a Austrália elevou as suas taxas para 4.85%, um máximo de 18 anos. A inflação subiu para 4.0% na zona euro e 1.5% na Suíça, e a Suécia aumentou a sua taxa de juro para 2.00%. A Noruega manteve a taxa inalterada em 4.50%, mas deixou a porta aberta a futuros ajustes; entretanto, a taxa de desemprego no Canadá subiu para 6.7% e o índice da indústria transformadora da China recuou para 49.3, sinalizando uma contração.
Os dados de mercado confirmam este quadro: o euro está a ser negociado a 1.12295 face ao dólar — bem abaixo do máximo de 1.17114 registado no início de setembro e perto de um mínimo de 1.11047. O petróleo Brent está a ser negociado em torno de $108.81, depois de recuar após ter atingido um máximo intradiário de $111.07.
O panorama global da semana de 2 a 6 de novembro pode resumir-se numa única frase: a política monetária está a tornar-se mais restritiva em todo o mundo, impulsionada por um fator comum — a inflação relacionada com a energia. O Banco de Inglaterra concretizou a primeira subida das taxas de juro em mais de três anos, elevando a taxa para 4.00%; a Austrália atingiu um máximo de 18 anos, de 4.85%, com a sua quinta subida do ano; e a Suécia aumentou a taxa para 2.00% — a primeira subida desde 2023 —, ao mesmo tempo que sinalizou novos aumentos. Nos Estados Unidos, embora a Reserva Federal tenha mantido as taxas inalteradas, os sólidos dados de emprego reforçaram significativamente a probabilidade de uma subida das taxas em dezembro.
Este movimento sincronizado não é uma coincidência; há um fator desencadeante comum. O conflito no Médio Oriente restringiu o abastecimento de energia, fazendo subir os custos de tudo, desde os combustíveis até às faturas de eletricidade, e obrigando os bancos centrais a avançar na mesma direção. A subida da inflação no Reino Unido para 3.5% em setembro e o aumento dos preços da energia — que subiram mais de 20% em termos homólogos na zona euro — são elos da mesma cadeia. Nos EUA, o aumento do emprego em 165,000 em outubro, juntamente com a descida da taxa de desemprego, deu à Fed confiança de que este aperto monetário pode ser concretizado sem prejudicar a economia em geral.
A questão fundamental agora é: até onde irá esta trajetória ascendente? A tensão entre o aviso do Banco de Inglaterra — de que esta é apenas a primeira de uma longa série de subidas das taxas — e a expectativa do mercado de que a Fed aumentará as taxas em dezembro irá definir a principal narrativa económica dos próximos meses.
Os dados de inflação desta semana demonstram que o mundo não está a viver uma tendência inflacionista uniforme. Na zona euro, a inflação homóloga subiu de 3.8% para 4.0% — atingindo um máximo de três anos —, impulsionada por uma subida de 20.8% dos custos da energia, enquanto a inflação subjacente se manteve nos 2.5%. Esta distinção é fundamental: estamos a assistir a um choque decorrente das faturas de combustível, sem que a inflação subjacente apresente, por enquanto, sinais de uma expansão generalizada. No entanto, os analistas alertam para a possibilidade de os custos da energia se repercutirem noutros setores — da alimentação aos serviços — nos próximos meses, sugerindo que poderão estar no horizonte «efeitos de segunda ordem».
A Suíça está a sentir uma versão mais moderada do mesmo choque, com a inflação a subir de 1.0% para 1.5%, impulsionada pelo aumento dos custos da energia nos transportes e na habitação. Embora este nível continue modesto à escala global, representa um ritmo invulgarmente rápido para a Suíça — a leitura mais elevada em três anos. A situação no Japão apresenta um quadro diferente e intrigante: os salários reais têm vindo a subir há meses, e o Banco do Japão declarou oficialmente que atingiu a sua meta de inflação de 2% — um objetivo que não era alcançado há 13 anos. Embora se prevejam subidas das taxas de juro, estas ainda não foram implementadas. Estamos perante uma economia à beira de uma mudança de regime, após três décadas de deflação.
A principal conclusão é que a subida da inflação não é uma história monolítica. A questão de saber se este choque impulsionado pelos combustíveis se transformará numa inflação persistente e enraizada determinará as decisões de política da zona euro em dezembro, os limites da tolerância da Suíça e o possível início de um aperto monetário no Japão.
A dinâmica da taxa de câmbio EUR/USD confirma ainda mais esta divergência. O euro recuou do nível de 1.17 para perto de 1.11 e está agora a tentar estabilizar em torno de 1.12. Isto reflete tanto o fortalecimento do dólar como a expectativa de que, apesar da inflação na zona euro, o Banco Central Europeu não conseguirá apertar a política monetária de forma tão agressiva como a Reserva Federal. O par cambial não deve ser interpretado apenas como uma variação das taxas de câmbio, mas também como um reflexo da divergência no ritmo do aperto monetário dos dois bancos centrais.
Duas histórias de emprego na mesma semana, dois mundos contrastantes. Nos Estados Unidos, o crescimento do emprego foi três vezes superior às expectativas, a taxa de desemprego desceu e os salários aceleraram — um quadro de resiliência económica que dá à Reserva Federal margem para prosseguir o ciclo de aperto. No Canadá, pelo contrário, a taxa de desemprego subiu de 6.5% para 6.7%, o emprego diminuiu pelo terceiro mês consecutivo e o setor privado eliminou dezenas de milhares de postos de trabalho; as contratações no setor público tentaram, sem sucesso, salvar a situação. A pressão das tarifas dos EUA está a abrandar a economia canadiana, criando um cenário que complica a determinação do Banco do Canadá em aumentar as taxas de juro no final de outubro.
A Noruega situa-se algures entre os dois casos: o banco central manteve as taxas de juro inalteradas em 4.50%, reiterando que está preparado para as voltar a subir, se necessário. Trata-se de uma abordagem prudente de «esperar para ver» — a inflação continua acima da meta, mas o fortalecimento da coroa norueguesa está a fazer parte do trabalho. Esta prudência no Norte da Europa — num país vizinho da Suécia, que optou por subir as taxas — demonstra que, mesmo no âmbito de uma vaga regional de aperto monetário, o ritmo pode variar de país para país.
A principal conclusão é que a força das moedas é agora mais influenciada pelo equilíbrio do mercado de trabalho do que pela inflação. O dólar dos EUA está a ganhar terreno, apoiado por um mercado de trabalho robusto, enquanto o dólar canadiano continua sob pressão à medida que o desemprego aumenta. Não existe uma regra universal segundo a qual as subidas das taxas de juro fortalecem automaticamente uma moeda; cada economia funciona, antes, de acordo com o seu próprio equilíbrio interno.
Os dados vindos da «frente oriental» esta semana podem muito bem representar o golpe mais significativo para o apetite global pelo risco. O índice oficial dos gestores de compras (PMI) da indústria transformadora da China desceu de 50.1 em setembro para 49.3, regressando ao território de contração; o subíndice das novas encomendas de exportação também caiu abaixo de 50. Não se trata apenas de uma oscilação de um mês, mas de um sinal mais amplo: a «fábrica do mundo» está a sofrer um abrandamento acentuado.
A cadeia de causa e efeito é global. A contração da indústria transformadora chinesa enfraquece a procura de matérias-primas; a pressão daí resultante propaga-se pelas cadeias de abastecimento asiáticas, exercendo pressão em baixa sobre as moedas dos países exportadores de matérias-primas. No mercado das criptomoedas, existe uma ligação indireta, mas tangível: um choque de crescimento com origem na China reduz o apetite global pelo risco e penaliza o desempenho dos ativos alavancados. A forma como os mercados bolsistas asiáticos acompanharam de perto a onda de vendas nos EUA no início desta semana é uma prova clara deste contágio.
O mercado petrolífero representa o elo mais concreto desta cadeia. No gráfico semanal, o petróleo Brent está a ser negociado em torno de $108.81, após uma forte subida desde um mínimo de $58.70 até um máximo de $120.57. Por outras palavras, o choque energético não terminou; apenas recuou ligeiramente em relação ao pico. Enquanto os preços do petróleo se mantiverem nestes níveis, persistirão as pressões inflacionistas — e a justificação para os bancos centrais prosseguirem o aperto monetário.
Entre os principais desenvolvimentos a acompanhar estão os encontros diplomáticos ou económicos de alto nível previstos para a próxima semana, bem como os dados de novembro relativos às encomendas de exportação. Se o índice recuperar até 50, a descida de outubro poderá ser vista como um revés temporário; se, pelo contrário, se mantiver constantemente abaixo de 49, isso assinalará o início de um período marcado por revisões em baixa das previsões de crescimento global.
Então, o que significa todo este panorama para um investidor em criptomoedas? Em suma: os ventos contrários estão a intensificar-se. A subida das taxas de juro em três continentes, o fortalecimento do dólar e a subida das yields das obrigações apontam para um aperto da liquidez — algo negativo para as criptomoedas. Os dados de mercado desta semana confirmaram-no: as ações foram alvo de vendas, o «índice do medo» disparou, a Bitcoin recuou do nível dos $80,000 para a faixa dos $75,000 e os ETF de Bitcoin spot dos EUA registaram saídas de $1.28 mil milhões — o pior saldo semanal de fluxos desde junho.
É agora possível traçar a transmissão financeira de um choque energético com origem no Médio Oriente: os preços do petróleo sobem, a inflação aumenta, os bancos centrais apertam a política monetária, as yields das obrigações sobem, inicia-se uma fuga para ativos de refúgio e, como último elo desta cadeia, as criptomoedas são vendidas. Esta semana, o mundo assistiu a esta sequência desenrolar-se passo a passo. No entanto, importa ter em conta uma possibilidade contrária: se a recente descida dos preços do petróleo continuar, as expectativas de inflação poderão recuar, invertendo potencialmente toda a cadeia de acontecimentos. De facto, as declarações mais animadoras do Banco de Inglaterra nas últimas 48 horas apontam precisamente para essa possibilidade.
A sua lista de pontos a acompanhar deve refletir este panorama macroeconómico: os dados do IPC dos EUA na terça-feira, a evolução dos preços da energia na zona euro e no Reino Unido, a decisão do Japão sobre as taxas de juro em dezembro e a reunião da Reserva Federal de 9 de dezembro. É provável que todos os grandes movimentos do mercado das criptomoedas possam ser relacionados com estes acontecimentos.
Qual é a lição para o investidor individual? Vamos sintetizar a narrativa da semana: estamos num período de aperto monetário sincronizado — uma raridade na história da política monetária global — desencadeado por um choque energético resultante da guerra, sustentado por uma economia robusta dos EUA e contrastado pelo enfraquecimento da indústria transformadora na China. Neste contexto, o maior risco para um investidor individual é concentrar-se numa única onda em vez de olhar para o mar por inteiro — confundir a decisão de um banco central ou um único dado de inflação com o quadro completo. A realidade é um todo complexo e interligado, que se desenrola simultaneamente em dezenas de economias, e esta semana esse todo assinalou uma mudança no sentido do aperto.
A sua estratégia prática deve assentar em três níveis. Primeiro, o calendário: a divulgação do IPC na terça-feira e a decisão da Reserva Federal de 9 de dezembro são os dois pilares fundamentais do próximo mês. A volatilidade tende a aumentar em torno destas datas, tornando as posições alavancadas particularmente vulneráveis. Segundo, a diversificação: à medida que as taxas de juro sobem, a correlação entre diferentes ativos de risco tende a aproximar-se de um. Os ativos defensivos — como demonstrou a valorização de 5% do ouro esta semana — revelaram ser o único segmento que se descolou da tendência geral. Terceiro, a paciência: ao longo da história, os ciclos de aperto acabam sempre por terminar. Os primeiros sinais desse fim surgem em declarações como a do Banco de Inglaterra esta semana, sugerindo que, se os preços da energia descerem, poderá não ser necessário voltar a subir as taxas.
Em suma: enquanto investidor individual — um pequeno barco numa corrente global de alterações das taxas de juro —, não pode parar as ondas, mas pode ajustar a sua embarcação para navegar nelas. Reduza o tamanho das suas posições, abandone a alavancagem, marque as datas no calendário e mantenha liquidez de reserva para poder, em momentos de pânico, adquirir ativos a quem não tinha um plano.
$NAS100 $GBPUSD $EURUSD $USDJPY $BTC
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
Os dados do Índice de Preços no Consumidor (IPC) dos EUA relativos a outubro serão divulgados na terça-feira — com os economistas a preverem que a inflação anual suba de 3.7% para aproximadamente 3.9% —, seguidos pelos dados do Índice de Preços no Produtor (IPP), na sexta-feira. A próxima decisão da Reserva Federal sobre as taxas de juro está agendada para 9 de dezembro, e o mercado está atualmente a atribuir uma elevada probabilidade a uma subida de um quarto de ponto percentual. Também importa salientar que os comentários dos responsáveis da Fed após a divulgação destes dados serão acompanha
User_any
Os dados do Índice de Preços no Consumidor (IPC) dos EUA relativos a outubro serão divulgados na terça-feira — com os economistas a preverem que a inflação anual suba de 3.7% para aproximadamente 3.9% —, seguidos pelos dados do Índice de Preços no Produtor (IPP), na sexta-feira. A próxima decisão da Reserva Federal sobre as taxas de juro está agendada para 9 de dezembro, e o mercado está atualmente a atribuir uma elevada probabilidade a uma subida de um quarto de ponto percentual. Também importa referir que os comentários dos responsáveis da Fed após a divulgação destes dados serão acompanhados de perto.
Porque é que estes dois eventos importantes vão influenciar o mercado?
O calendário da próxima semana gira em torno de dois indicadores: o IPC, na terça-feira, e o IPP, na sexta-feira. A sua importância decorre do contexto atual; a Fed ponderará seriamente uma subida das taxas de juro na reunião de dezembro e obterá destes dois relatórios uma visão final e abrangente da inflação. As expectativas já estão bem refletidas nos preços do mercado, com uma subida de um quarto de ponto percentual amplamente descontada. Uma expectativa tão claramente definida aumenta o potencial de surpresa: o mercado não reage à direção dos dados em si, mas a qualquer desvio em relação às expectativas.
Porque é que isto é tão importante? Porque o aumento de 165,000 postos de trabalho em outubro, aliado à aceleração do crescimento salarial, deu à Fed a confiança de que a economia consegue suportar um maior aperto da política monetária. Agora, o foco passa para a inflação: se a inflação for elevada e o emprego continuar forte, uma subida das taxas em dezembro torna-se praticamente certa; por outro lado, se a inflação for surpreendentemente baixa, a posição da Fed enfraquece. Em suma, os números de terça-feira representam a primeira parte da equação para a decisão de dezembro, enquanto os dados de sexta-feira constituem a segunda parte.
A sua tarefa é rever as suas posições nas horas que antecedem a divulgação destes dados. A movimentação do mercado nos segundos imediatamente após a divulgação de um indicador é muitas vezes enganadora; só é possível avaliar verdadeiramente a direção do mercado depois de os detalhes dos dados — como a inflação subjacente e as componentes do setor dos serviços — terem sido devidamente analisados.
Que valores estarão em jogo no relatório do IPC (Índice de Preços no Consumidor) de terça-feira?
Os economistas esperam, em geral, que a inflação anual dos preços no consumidor suba de 3.7% para aproximadamente 3.9%. Este valor continua muito distante da meta de 2% da Reserva Federal — um nível que reforça a ideia de que a inflação se tem mantido persistentemente elevada nos últimos três anos. No entanto, o valor global não conta toda a história; a verdadeira diferença está na inflação subjacente. A evolução dos preços, excluindo os alimentos e a energia, é o principal indicador para perceber se os choques relacionados com a energia se incorporaram nos custos suportados pelos consumidores. Como se viu nos dados desta semana da Zona Euro, os aumentos dos preços da energia — decorrentes da evolução da situação no Médio Oriente — tendem a repercutir-se nas faturas dos serviços públicos e, por fim, a alastrar aos alimentos e aos serviços. Nos EUA, a questão fundamental é saber até que ponto este «efeito de repercussão» já avançou.
O mecanismo de impacto é claro: se a inflação superar as expectativas, é provável que as yields das obrigações e o dólar dos EUA subam, que o apetite pelo risco diminua e que a pressão sobre a liquidez do mercado das criptomoedas se intensifique — podendo agravar a tensão já evidenciada pelas saídas de $1.28 mil milhões dos fundos na semana passada. Em contrapartida, um valor abaixo das expectativas inverteria esta cadeia de reações: diminuiria a probabilidade de novas subidas das taxas de juro, o dólar recuaria e a procura reprimida — contida durante semanas — tenderia a ressurgir.
Há ainda uma segunda dimensão a acompanhar: a reação imediata dos responsáveis da Reserva Federal após a divulgação dos dados. A direção do mercado é moldada não só pelo valor em si, mas também pela forma como os decisores interpretam esse número. Um tom agressivo mantém aberta a possibilidade de novas subidas, mesmo quando os dados são positivos; já um tom acomodatício apresenta os dados desfavoráveis como meramente temporários, ajudando a tranquilizar o mercado.
Porque é que o IPP, a divulgar na sexta-feira, é tão importante como o IPC?
O Índice de Preços no Produtor (IPP), a divulgar na sexta-feira, é um indicador que a maioria dos investidores tende a ignorar, mas que os profissionais acompanham de perto. A lógica é simples: os custos dos produtores acabam por ser repercutidos nos consumidores. Os aumentos dos custos das matérias-primas, do transporte e da energia fazem primeiro subir os preços à saída da fábrica; depois, esses custos repercutem-se nos preços de retalho — e, consequentemente, no Índice de Preços no Consumidor (IPC) — ao longo dos meses seguintes. Em essência, o IPP antecipa a inflação, oferecendo uma antevisão da inflação no consumidor nos meses seguintes.
O contexto desta semana é único. Com as pressões geopolíticas a continuarem a pesar sobre os preços da energia, a inflação impulsionada pelos custos está a aumentar mais acentuadamente do lado dos produtores do que do lado dos consumidores; a subida dos custos de transporte e armazenamento sugere que este processo de repercussão já está em curso. Se esta tendência for confirmada na sexta-feira, a tese de que «a inflação atingiu o pico e está agora a abrandar» ficará significativamente enfraquecida — porque os números de hoje relativos aos produtores são os números de amanhã relativos aos consumidores.
A conclusão para si é a seguinte: enquanto o IPC de terça-feira representa o batimento cardíaco do mercado, o IPP de sexta-feira funciona como a sua bússola. Se o IPC for favorável, mas o IPP for desfavorável, qualquer otimismo poderá ser prematuro; no entanto, se ambos forem positivos (ou seja, inferiores ao esperado), as expectativas de uma subida das taxas em dezembro poderão realmente diminuir, abrindo uma janela de alívio para os ativos de risco.
O que se pode esperar dos comentários dos responsáveis da Fed ao longo da semana?
Para além do calendário de divulgação de dados, a série de discursos agendados para esta semana também será fundamental para definir a direção do mercado. Cada declaração dos decisores políticos após a divulgação do IPC deve ser avaliada tendo em mente duas questões: a Reserva Federal considera que houve uma mudança duradoura na inflação? E considera que as condições são suficientes para justificar uma subida das taxas em dezembro? Após os dados sobre o emprego desta semana, sabe-se que vários membros da Fed assinalaram que a inflação continua a ser motivo de preocupação; os dados divulgados na terça-feira irão acentuar ou atenuar este tom.
A nuance está no facto de os membros da Fed falarem, em parte, para gerir as expectativas do mercado. Se o mercado tiver descontado de forma demasiado agressiva uma subida das taxas em dezembro, os membros poderão optar deliberadamente por moderar essas expectativas — porque uma expectativa excessivamente agressiva cria condições para uma reação brusca em sentido contrário quando os dados efetivos forem divulgados. Por isso, encare as suas declarações, em conjunto com os dados concretos, como uma espécie de mecanismo de «calibração»: se o mercado tiver avançado demasiado, os membros da Fed fazem-no recuar; se estiver hesitante, dão-lhe um impulso.
Mantenha simples o seu processo de acompanhamento: após cada declaração importante, observe os movimentos das yields das obrigações em ambas as direções. Independentemente das palavras efetivamente proferidas, a reação do mercado obrigacionista é a interpretação mais sincera da forma como o mercado compreendeu essas declarações.
No setor das criptomoedas, o nível dos $75,000 voltará a estar no centro das atenções?
As perspetivas para o setor das criptomoedas na próxima semana prolongam as da semana passada: a Bitcoin está a defender a zona de suporte dos $75,000, os fluxos dos fundos institucionais são frágeis, o «índice do medo» está elevado e a grande maioria do mercado aguarda resposta a uma única pergunta: a liquidez continuará a apertar ou haverá sinais de alívio? Os dados divulgados na terça-feira e na sexta-feira darão a resposta.
Vamos pôr os dois cenários em cima da mesa. Num cenário de inflação «elevada», uma subida das taxas em dezembro torna-se certa, o dólar e as yields das obrigações sobem, o nível dos $75,000 da Bitcoin volta a ser testado — e com maior intensidade —, as altcoins sofrem perdas superiores à média e as posições longas muito concorridas no mercado de futuros são liquidadas. Num cenário de inflação «moderada», porém, as expectativas em relação às taxas de juro abrandam, parte do apetite pelo risco perdido na semana passada regressa e os preços tentam recuperar a partir das zonas de suporte. Nenhum dos cenários constitui uma previsão de preços; ambos servem de mapa dos níveis a acompanhar.
A sua bússola é composta por três níveis fundamentais: os fechos semanais da Bitcoin em relação ao nível dos $75,000, a direção dos fluxos dos fundos à vista dos EUA entre terça-feira e sexta-feira e a trajetória das yields das obrigações após a divulgação dos dados. Se os três se moverem na mesma direção, é provável que a tendência seja genuína; se apenas um se mover, será apenas «ruído».
Em suma, a próxima semana será marcada por duas divulgações de dados importantes, cinco dias de comentários intensos e um mercado preparado para cada acontecimento. Em semanas como esta, o maior inimigo do investidor individual é a reação emocional à divulgação dos dados. É anunciado um valor, o gráfico dispara numa fração de segundo e, de repente, todos sentem que «perderam o comboio» — mas tratar como uma «surpresa» dados que constam do calendário há semanas é simplesmente sinal de falta de preparação. A sua vantagem é já ter o calendário nas mãos.
Defina o seu plano em três pontos. Primeiro, mantenha a alavancagem próxima de zero nos dias de divulgação de dados; em períodos de elevada volatilidade, até o mais ligeiro movimento adverso pode tirá-lo do jogo. Em segundo lugar, não se concentre num único indicador; analise antes a combinação dos dados de terça-feira e sexta-feira. Se o IPC (Índice de Preços no Consumidor) for positivo, mas o IPP (Índice de Preços no Produtor) enfraquecer — ou vice-versa —, o mercado receberá um sinal contraditório, que exige paciência em vez de uma interpretação precipitada. Em terceiro lugar, todos os que encontrar terão uma previsão — nas redes sociais, na televisão ou no mercado de ações —, mas, em vez de se concentrar no número de previsões, deverá definir claramente os seus próprios limites de risco.
Em última análise, embora as «semanas da inflação» possam determinar a direção dos mercados, é a disciplina do próprio investidor que determina o seu destino. Os números divulgados na terça-feira e na sexta-feira passarão; se as suas posições estiverem estruturadas para resistir a estes números em qualquer direção, então, seja qual for o resultado, esta semana será favorável para si.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$BTC $ETH $NVDA $SPCX $NAS100
#USCPIDataIncoming #USAIStocksHitHard #USNonfarmPayrolls #StockTalkSeason
#ShareWeekly
repost-content-media
A Gate lançou o programa «Gate Security Guardian», uma nova iniciativa concebida para reforçar a segurança das contas, disponibilizada gratuitamente aos utilizadores que cumpram critérios de segurança específicos. É mais do que uma simples definição de segurança: funciona como uma camada adicional de proteção para a sua conta.
Talvez a característica mais notável seja a possibilidade de, em determinadas condições, os utilizadores apresentarem um pedido de indemnização caso ocorra uma transferência não autorizada de ativos. Por outras palavras, o programa não se limita a alertá-lo: também foi c
User_any
A Gate lançou o programa «Guardião de Segurança Gate» — uma nova iniciativa concebida para reforçar a segurança das contas — disponibilizando-o gratuitamente aos utilizadores que cumpram determinados critérios de segurança. É mais do que uma simples definição de segurança: funciona como uma camada adicional de proteção para a sua conta.
Talvez a característica mais notável seja o facto de, em determinadas condições, os utilizadores poderem apresentar um pedido de compensação em caso de transferência não autorizada de ativos. Por outras palavras, o programa não se limita a alertá-lo — foi também concebido para o apoiar em situações específicas.
Contra o que protege exatamente?
Existem três cenários principais, que podem potencialmente acontecer a qualquer pessoa:
Primeiro: phishing e malware. Inclui situações como clicar numa ligação fraudulenta, introduzir as suas credenciais num site falso ou ter a sua conta comprometida através de software malicioso instalado no seu dispositivo.
Segundo: controlo do dispositivo e acesso remoto. Isto acontece quando uma ferramenta se infiltra no seu telemóvel, permitindo que sejam realizadas transações sem o seu conhecimento.
Terceiro: roubo do cartão SIM ou troca fraudulenta do cartão SIM. Isto acontece quando perde o telemóvel, ou quando o seu cartão SIM é roubado ou reemitido em seu nome, permitindo o acesso não autorizado à sua conta.
Em caso de incidente aprovado, poderá apresentar um pedido de compensação de até $200,000 por ocorrência. No entanto, existem exclusões claras: não estão cobertas as transações iniciadas pessoalmente por si, as transferências que autorizou sob orientação de terceiros, as transações erróneas e as perdas resultantes de flutuações do mercado.
Como pode obter esta proteção?
Existem três requisitos principais:
A pontuação de segurança da sua conta tem de ser, no mínimo, 80 em 100. Tem de ter concluído a verificação de identidade KYC de Nível 2. Além disso, espera-se que tenha cumprido as medidas de segurança necessárias e que a sua conta esteja em situação regular. Se cumprir estes requisitos, pode ativar a funcionalidade gratuitamente através da aplicação da Gate — acedendo a Perfil > Centro de Segurança > Guardião de Segurança Gate — ou através da interface web.
Porque não fica ativa de imediato? Qual é a importância do período de 30 dias?
A proteção não começa no momento em que ativa o programa; em vez disso, inicia-se uma fase de reforço da segurança com a duração de 30 dias. Durante estes 30 dias, a sua pontuação tem de se manter continuamente igual ou superior a 80.
No final deste período, o estado da sua conta passa a «Proteção ativa» e fica elegível para apresentar um pedido. Se a sua pontuação descer abaixo de 80 durante esta fase, a proteção é suspensa. Se conseguir voltar a elevar a sua pontuação para 80 no prazo de 48 horas, o processo recomeça do primeiro dia. Se, após 48 horas, a sua pontuação continuar abaixo de 80, o programa é encerrado; se decidir candidatar-se novamente, o processo de 30 dias começa de novo.
Este pormenor transmite uma mensagem importante: a segurança não é um simples botão para «ligar/desligar» — é um hábito.
Como funciona o processo de compensação em caso de incidente?
Para que um pedido seja considerado, o incidente tem de ter ocorrido enquanto a sua conta se encontrava no estado «Proteção ativa», e a sua pontuação tem de se ter mantido acima de 80 durante os 30 dias anteriores ao incidente.
Após um incidente, tem de contactar a equipa de segurança através da secção «A minha proteção» no prazo de 45 dias. Tem também de apresentar documentação comprovativa de uma participação formal às autoridades policiais, bem como registos das transferências de ativos em causa.
Deve encarar isto como um seguro?
Não. A Gate afirma explicitamente que este não é um produto de seguro. Cada pedido é avaliado de acordo com as regras da plataforma, e não há garantia de compensação para todos os pedidos apresentados.
Por isso, deve encarar esta proteção não como a sua principal linha de defesa, mas sim como uma camada suplementar de proteção. Uma palavra-passe forte, a autenticação de dois fatores e a segurança do dispositivo continuam a ser a sua primeira linha de defesa. Este escudo funciona como uma rede de segurança adicional, que entra em ação depois de ter feito a sua parte.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento ou financeiro.
#GateGuardNowAvailableForFree
repost-content-media
Poderão a Tesla e a SpaceX — duas empresas que acompanho de perto — acabar sob a mesma estrutura empresarial?
Este tem sido o tema mais debatido no mercado nas últimas semanas: a possibilidade de uma fusão entre estas duas grandes empresas. Com a oscilação dos preços das ações, os investidores estão atentos tanto aos potenciais cenários de fusão como ao desempenho operacional das empresas.
Um anúncio a 20 de outubro trouxe este rumor para o âmbito da análise oficial. Foi divulgado que foram constituídos comités especiais, compostos por membros independentes dos conselhos de administração, em a
User_any
Poderão a Tesla e a SpaceX — duas empresas que acompanho de perto — acabar sob a mesma estrutura empresarial?
Este tem sido o tema mais debatido no mercado nas últimas semanas: a possibilidade de uma fusão entre estas duas grandes empresas. Com a flutuação dos preços das ações, os investidores estão atentos tanto aos possíveis cenários de fusão como ao desempenho operacional das empresas.
Um anúncio feito a 20 de outubro trouxe este rumor para o âmbito da análise oficial. Foi revelado que foram constituídas comissões especiais, compostas por membros independentes dos conselhos de administração, em ambas as empresas, para avaliar uma possível fusão. Embora tenha sido sugerido que uma fusão poderia ser uma boa ideia, foi também explicitamente salientado que não foram acordados quaisquer termos e que um negócio está longe de ser garantido.
Como poderá ocorrer uma fusão deste tipo?
As expectativas do mercado apontam para que a fusão possa ser estruturada como uma troca de ações, mantendo-se uma parte significativa do controlo dos direitos de voto da entidade resultante nas mãos da mesma pessoa.
No entanto, o processo é complexo. Uma fusão requer a aprovação dos acionistas — o que exige uma maioria específica — e está também sujeita ao consentimento das entidades reguladoras. Por outras palavras, não basta que as duas empresas queiram concretizar a fusão; a estrutura acionista e o enquadramento regulamentar também são fatores decisivos.
Por isso, é mais prudente encarar a fusão como uma opção atualmente em avaliação, e não como um dado adquirido.
O que indicam as operações da Tesla?
Independentemente das conversações sobre a fusão, há desenvolvimentos relevantes na Tesla. A 2 de novembro, o serviço de transporte autónomo da empresa, «Robotaxi», foi lançado em Fort Worth, no Texas — a quarta cidade do estado, depois de Austin, Dallas e Houston.
Segundo informações divulgadas, a empresa planeia apresentar o seu veículo «Cybercab», concebido especificamente para este fim, em Dallas ainda este mês. Entretanto, foi divulgado que, no Nevada, foi concedida autorização para a circulação de até 5.000 veículos em Las Vegas durante o primeiro ano. O aspeto fundamental a acompanhar é o custo. A administração definiu como objetivo um custo de aproximadamente $0.30 por quilómetro, uma meta que, segundo consta, ainda não foi alcançada. Este objetivo é fundamental para a rentabilidade do serviço a longo prazo.
Qual é a situação da SpaceX?
No caso da SpaceX, o foco está na avaliação e nas parcerias estratégicas. Uma empresa reviu significativamente em alta as suas previsões de receitas para 2027 e 2028 e antecipou de 2035 para 2031 o ponto de equilíbrio projetado para o fluxo de caixa livre. É importante notar que estas projeções se baseiam em pressupostos do modelo e terão de ser validadas por resultados efetivos.
Entretanto, estão a ser feitos esforços para expandir a Starlink para o setor das operadoras móveis. O CEO de uma grande operadora móvel reiterou que não há planos para um acordo de operador virtual com a empresa de satélites, argumentando que a conectividade por satélite não representa um mercado adicional. O facto de nenhuma das três principais operadoras dos EUA parecer estar disponível para celebrar um acordo deste tipo constitui um obstáculo ao objetivo de se tornar uma operadora móvel. Há também notícias de que a empresa está a procurar parcerias alternativas para concretizar este objetivo.
Ambas as empresas registaram uma queda na sessão de negociação mais recente. Alguns sugeriram que esta descida poderá estar relacionada com os resultados eleitorais, na sequência de elevados níveis de despesa política durante as eleições intercalares. No entanto, em vez de a atribuir a um único fator, será mais prudente encará-la como parte das flutuações mais amplas do sentimento do mercado, sobretudo porque nenhuma das empresas divulgou qualquer impacto quantitativo nos seus resultados operacionais.
As opiniões dos analistas divergem claramente. Uma empresa elevou o seu preço-alvo, mas manteve uma posição «neutra», enquanto outra adotou uma perspetiva mais construtiva. Outra instituição considera altamente provável uma fusão até 2027, prevendo que a entidade resultante possa atingir uma avaliação superior a 3 biliões de dólares. Estas projeções representam expectativas para o futuro e não constituem certezas.
Estão em jogo duas dinâmicas distintas. A primeira é operacional: as iniciativas Robotaxi e Cybercab têm potencial para reforçar a posição da Tesla na condução autónoma, enquanto a estratégia móvel da Starlink está no centro da narrativa de crescimento da SpaceX.
A segunda é estrutural: uma possível fusão teria um impacto direto na composição da carteira e no perfil de risco, e continua dependente de um processo em várias etapas — que inclui aprovações regulamentares e votações dos acionistas.
Entre os principais desenvolvimentos a acompanhar estão os anúncios oficiais das comissões de fusão, os progressos na expansão urbana do Robotaxi e nas metas de custo por quilómetro, bem como o modelo de parceria que a Starlink adotará para as suas operações móveis. Os rumores podem espalhar-se rapidamente, mas o verdadeiro valor constrói-se através das operações.
Este conteúdo destina-se exclusivamente a fins informativos e não constitui aconselhamento de investimento.
$TSLA ‌$SPCX ‌#Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
TSLA+1,74%
SPCX+0,11%
  • 1
Na sequência das eleições intercalares nos Estados Unidos, o novo cenário político desencadeou uma rápida reavaliação do risco regulatório no setor tecnológico. Com os Democratas a garantirem maiorias tanto na Câmara dos Representantes como no Senado, os futuros dos índices caíram a pique durante a sessão noturna — com o Nasdaq-100 a recuar até 2,4% e o S&P 500, 1,4% — devido às expectativas de uma supervisão mais rigorosa da inteligência artificial e da expansão dos centros de dados.

No entanto, a situação inverteu-se de manhã. O Nasdaq-100 subiu cerca de 1%, o S&P 500 avançou 1,8% e o Dow r
User_any
Na sequência das eleições intercalares nos Estados Unidos, o novo panorama político desencadeou uma rápida reavaliação do risco regulatório no setor tecnológico. Com os Democratas a conquistarem maiorias tanto na Câmara dos Representantes como no Senado, os futuros sobre índices afundaram durante a sessão noturna — com o Nasdaq-100 a cair até 2,4% e o S&P 500, 1,4% — devido às expectativas de uma supervisão mais rigorosa da inteligência artificial e da expansão dos centros de dados.
No entanto, a situação inverteu-se de manhã. O Nasdaq-100 subiu aproximadamente 1%, o S&P 500 avançou 1,8% e o Dow recuperou quase 1.500 pontos. Em vez de se concentrar na incerteza política, o mercado voltou a sua atenção para as implicações estruturais de um governo dividido.
Porque é que a «aposta na IA» divergiu?
Durante a recuperação, surgiu uma clara bifurcação.
Os grandes fornecedores de serviços de computação em nuvem registaram subidas: Amazon, Apple e Microsoft dispararam mais de 6%, enquanto a Alphabet ganhou 4% e a Meta subiu 2,7%. Em contrapartida, as empresas diretamente ligadas à implementação de infraestruturas enfrentaram pressão; a Nvidia caiu aproximadamente 2%, e os novos intervenientes no setor da computação em nuvem registaram descidas de até 3,2% na negociação de futuros, com empresas como a Applied Digital e a Nebius a enfrentarem pressões semelhantes.
Em suma, o mercado não avaliou a IA como um bloco monolítico. Embora a vertente das plataformas tenha encontrado suporte, o segmento associado às infraestruturas e à construção enfrentou um escrutínio acrescido.
O que significa o risco de capacidade de 45%?
De acordo com uma avaliação institucional, as vitórias dos Democratas a nível estadual poderão afetar aproximadamente 45% da capacidade prevista dos centros de dados nos Estados Unidos. Os governadores recém-eleitos que apoiam uma moratória total ou condicional têm agora influência sobre aproximadamente 47 GW de capacidade prevista.
Só no segundo trimestre, pelo menos 45 projetos de centros de dados, com um valor combinado de 68 mil milhões de dólares, sofreram reveses devido à oposição local. Há já duas propostas legislativas em cima da mesa: uma que obrigaria os centros de dados a assumir uma parte maior dos custos de ligação à rede elétrica e outra que propõe uma moratória aos centros de dados dedicados à inteligência artificial.
Estas leis serão aprovadas em breve?
De uma perspetiva dialética de longo prazo, a venda inicial, seguida de uma recuperação, sugere um ajuste fino, em vez de uma reavaliação uniforme do risco.
Um novo Congresso implica mais supervisão, investigações, audições e intimações. Os legisladores Democratas já manifestaram a intenção de convocar executivos de empresas de IA para prestarem depoimento sob juramento e de analisar minuciosamente o consumo energético do setor e o seu impacto nos custos para os consumidores.
No entanto, há um limite estrutural à possibilidade de mudanças legislativas abrangentes. O Presidente mantém o poder de veto, e um governo dividido reduz significativamente a probabilidade de serem aprovadas novas leis importantes que possam prejudicar gravemente o desenvolvimento de centros de dados. É mais provável que o impacto mais imediato se faça sentir através da supervisão e da investigação, em vez de restrições legais.
Os estados vão realmente travar estes projetos?
Um candidato pode fazer campanha contra os centros de dados, mas, uma vez no cargo, entram em jogo as realidades da criação de emprego, dos salários e das receitas fiscais sobre a propriedade. Como observou um analista, uma pausa ou uma lista de condições marca muitas vezes o início das negociações, não o fim de um projeto.
O panorama é fragmentado. O Texas e a Geórgia representam aproximadamente um terço de toda a despesa com centros de dados de IA — e ambos os estados elegeram candidatos Democratas para o cargo de governador —, mas continuam a existir alternativas viáveis noutros locais. Por outras palavras, uma decisão num único estado não interrompe toda a implementação; apenas altera a sua trajetória.
Qual é a verdadeira variável?
A questão não é se a regulamentação vai travar a implementação da IA, mas sim como serão ajustados o ritmo e a estrutura de custos dessa implementação.
Uma expansão mais lenta e mais dispendiosa pesaria sobre o crescimento e as avaliações, sobretudo no caso das empresas muito dependentes de infraestruturas. Entretanto, o desfecho das próprias eleições trouxe algum alívio ao mercado; as obrigações valorizaram-se perante a expectativa de que um governo dividido limitaria a expansão orçamental.
O fator essencial a acompanhar é perceber se o risco de supervisão por parte do novo Congresso — ou a resiliência estrutural do ciclo de investimento em IA — será mais determinante. A curto prazo, as notícias sobre a supervisão impulsionam a volatilidade dos preços; a médio prazo, os custos e a velocidade determinarão a verdadeira realidade económica por detrás desta narrativa.
Este conteúdo destina-se exclusivamente a fins informativos e não constitui aconselhamento de investimento.
#TechStocks #AIRegulation #USPolitics #Gate股票畅聊季 #GateStockTalkSeason
repost-content-media
INDEX+0,00%
SPX500+0,19%
AMZN+0,45%
AAPL-0,16%
MSFT+0,36%
$TRUMP ‌$MELANIA ‌$WLFI ‌
A conquista de uma maioria no Congresso pelos Democratas desencadeou uma acentuada divergência no mercado dos ativos digitais. Enquanto os tokens associados a figuras políticas enfrentaram uma forte pressão vendedora, os principais criptoativos recuperaram.

Esta divergência evidencia que o sentimento político — tal como a liquidez — pode ser um dos principais fatores impulsionadores de determinados ativos.

O que aconteceu aos tokens associados a figuras políticas?

Nas últimas 24 horas, a tendência foi claramente negativa.

O token oficial associado a Trump caiu
User_any
$TRUMP ‌$MELANIA ‌$WLFI ‌
A obtenção de uma maioria no Congresso pelos Democratas desencadeou uma divergência acentuada no mercado dos ativos digitais. Enquanto os tokens associados a figuras políticas enfrentaram uma forte pressão vendedora, os principais criptoativos recuperaram.
Esta divergência põe em evidência que o sentimento político — tal como a liquidez — pode ser um fator determinante para certos ativos.
O que aconteceu aos tokens ligados à política?
Nas últimas 24 horas, a tendência foi claramente negativa.
O token oficial associado a Trump caiu 17%, para $1.33. A World Liberty Financial recuou mais de 7%, para $0.047. Um token associado à Primeira-Dama desvalorizou aproximadamente 13%, para cerca de $0.066. A capitalização de mercado total do setor das memecoins políticas diminuiu mais de 16%, para $477 milhões, enquanto o volume de negociação disparou 123%, para $437 milhões.
Uma descida do valor acompanhada por um aumento do volume aponta para uma tendência vendedora.
Porque é que o mercado mais amplo evoluiu na direção oposta?
Durante o mesmo período, os principais ativos valorizaram. A Bitcoin subiu aproximadamente 4%, para $80,500, e a Ethereum avançou 6%, para $2,433. A capitalização total do mercado das criptomoedas aumentou 3.4%, para $2.69 biliões.
Em suma, enquanto os tokens ligados à política reagiram à mudança no equilíbrio de poder em Washington, a Bitcoin e a Ethereum responderam a fatores macroeconómicos e aos fluxos de capital institucional. Foi um dia marcado por uma quebra da correlação.
Quais são as implicações em termos de exposição financeira e regulação? Um dos temas que surgiu na sequência das eleições diz respeito à exposição financeira e à supervisão do Congresso.
Segundo uma investigação de uma agência noticiosa, alegadamente, até ao final de abril tinham sido gerados cerca de $2.3 mil milhões em ganhos através de empreendimentos de criptomoedas ligados à família. De acordo com relatos, uma declaração financeira de 2025 indica mais de $1 mil milhões em rendimentos relacionados com criptomoedas, além de cerca de $635 milhões em royalties provenientes de «memecoins».
Há relatos de que o próximo presidente da Comissão de Supervisão da Câmara dos Representantes terá dado sinais de que poderá abrir uma investigação, aconselhando as partes relevantes a «contratar assessoria jurídica». O âmbito da investigação poderá incluir questões como um investimento de $500 milhões dos Emirados na «World Liberty Financial» e um possível perdão a um fundador de uma plataforma de câmbio de criptomoedas. Estas questões continuam no âmbito de alegações e ações propostas; o rumo concreto de qualquer processo de investigação ainda não é claro.
O que significa isto?
Numa perspetiva dialética de longo prazo, torna-se evidente a fragilidade inerente aos ativos cujo valor deriva da proximidade política. Os investidores nestes tokens não estão a apostar numa tecnologia específica nem numa empresa capaz de gerar fluxos de caixa; estão, antes, a apostar na popularidade e influência continuadas de uma figura política. Caso o panorama político mude, a estrutura da procura pode desmoronar-se rapidamente.
É por isso que a diferenciação estrutural é significativa. À medida que os ativos principais amadurecem, a correlação entre as narrativas políticas e a sua valorização poderá enfraquecer; em contrapartida, no caso dos tokens impulsionados por narrativas, a narrativa política poderá continuar a ser o único fator determinante do valor.
O que deverá ser acompanhado daqui para a frente?
Os poderes de intimação do Congresso permitem solicitar formalmente documentos e testemunhos a entidades privadas. Isto poderá levar a um maior escrutínio das estruturas financeiras subjacentes a estes empreendimentos. O foco poderá ir além dos próprios tokens e abranger uma rede mais ampla de relações empresariais e políticas.
A principal incógnita é saber se esta pressão regulatória e jurídica terá um impacto duradouro na sustentabilidade destes empreendimentos ou se será apenas um fenómeno cíclico associado à atual configuração política. Para o mercado das criptomoedas em geral, o desfecho será um teste à capacidade do setor para dissociar eficazmente as suas principais infraestruturas tecnológicas e financeiras dos ativos impulsionados por narrativas politicamente carregadas.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
#DemocratsWinBothChambers
#WCTCS9
#GateSquareTradingChallenge
repost-content-media
TRUMP-0,95%
MELANIA-2,90%
WLFI-0,16%
BTC-0,67%
ETH-1,26%
#IntelBeatsEarningsButStockPlunges
Intel supera as expectativas de resultados, mas as ações afundam — porque não foi suficiente superar as expectativas
A Intel apresentou resultados claramente acima das expectativas no Q3, mas as ações afundaram logo a seguir, num caso clássico de resultados fortes face a um preço demasiado elevado.
A superação das expectativas
A receita do Q3 foi de 13.7 billion USD, mais 3% em termos homólogos, acima da previsão do mercado, próxima de 13.17 billion USD. O EPS ajustado foi de 0.23 USD, muito acima do consenso, próximo de 0.02 USD, e bem acima da previsão da
discovery
#IntelBeatsEarningsButStockPlunges
Intel supera as previsões de resultados, mas as ações afundam — porque superar as previsões não foi suficiente
A Intel superou claramente as previsões no terceiro trimestre, mas as ações desabaram logo a seguir, num caso clássico de resultados fortes face a um preço excessivamente valorizado.
A superação das previsões
As receitas do terceiro trimestre foram de 13.7 billion USD, mais 3% face ao ano anterior, acima das previsões do mercado, próximas de 13.17 billion USD. O EPS ajustado foi de 0.23 USD, bem acima do consenso, próximo de 0.02 USD, e muito acima da previsão de 22 cents da Zacks. O lucro líquido GAAP passou para 4.1 billion USD, face a um prejuízo de 16.6 billion USD no ano anterior.
Após a divulgação dos resultados, as ações subiram inicialmente 6% a 10% nas negociações após o fecho, negociando num intervalo de 37 a 41.38 USD, perto de um máximo de dois anos. Antes da queda, a valorização acumulada desde o início do ano era de 85% a 90%, muito acima do mercado em geral e de muitas empresas do setor dos semicondutores. A Bernstein elevou o preço-alvo de 21 USD para 35 USD, mantendo a recomendação Market Perform, sinal de que até os otimistas viam a margem de valorização como limitada.
A queda
Os dados atuais mostram uma inversão acentuada. O preço no fecho da sessão regular de 30 de outubro foi de 65.76 USD, com abertura a 68.36 USD, máximo de 68.77 USD, mínimo de 63.20 USD, fecho anterior de 92.07 USD, variação diária de -26.31 USD, -28.57%. A rendibilidade a cinco dias é de -24.38%, a um mês de -44.89%, a seis meses de -33.99%; desde o início do ano continua a ser de +78.21%, mas muito abaixo do máximo.
As cotações à vista em tempo real registadas anteriormente durante a subida foram de 90.64 USD +1.18%, 90.72 USD -0.08%, 90.51 USD +0.46%, 90.45 USD +0.4%, 97.71 USD +0.17%, mostrando como o mercado ficou sobrelotado no topo antes da liquidação.
Porque é que superar as previsões levou a uma queda?
1. Qualidade da superação. Um crescimento de 3% é modesto. A superação resultou de menores custos de reestruturação e de um controlo rigoroso dos custos, não de um aumento da procura de chips de IA. Num setor em que a Cloud cresceu mais de 100% no mesmo trimestre para empresas concorrentes, 3% parece pouco. 2. Valorização. Após uma subida de 90% desde o início do ano, o mercado precisava de mais do que uma superação das previsões impulsionada pela redução de custos. Quando o fecho anterior atingiu 92.07 USD, muitos detentores optaram por realizar lucros. A queda até ao mínimo de 63.20 USD mostra a saída forçada de posições compradas abertas tardiamente. 3. Fluxo de caixa e investimento. A expansão da fundição exige despesas de capital avultadas. A pressão sobre o fluxo de caixa livre e as margens baixas na unidade de fundição mantiveram os receios. O EPS dos últimos 12 meses continua próximo de -0.0589, pelo que a rentabilidade ainda não é estável. 4. Sentimento em relação às empresas concorrentes. Quando uma unidade de Cloud registou um crescimento de 103%, mas as ações da empresa-mãe caíram perto de 10% e perderam mais de 480 billion USD de capitalização bolsista num só dia, a aversão ao risco alastrou. A Intel, com um crescimento mais lento das receitas, foi ainda mais penalizada.
O que acompanhar agora
Para os traders, os níveis são claros. Suporte: mínimo de 63.20 USD, seguido do valor atual de 65.76 USD e da abertura a 68.36 USD. Uma quebra de 63.20 USD com volume elevado abre caminho para 58 a 60 USD. Resistência: máximo de 68.77 USD, seguido do intervalo de cotações à vista anterior, de 90.51 a 90.72 USD, e do fecho anterior de 92.07 USD. Para retomar a tendência de alta, o preço tem de fechar acima de 90.64 USD com volume forte.
A perspetiva a longo prazo continua em aberto — regresso à rentabilidade, encomendas para a fundição, apoio do governo dos EUA e negócios de IA no valor de 15 billion USD mencionados em relatórios recentes. Mas o mercado quer provas de um crescimento do negócio principal acima de um dígito e de uma melhoria das margens na fundição antes de voltar a pagar por uma subida de 90%.
Até lá, este continuará a ser um mercado em que as ações sobem após superar as previsões e depois recuam. Os compradores precisam de um fecho diário acima do intervalo dos máximos anteriores; os vendedores mantêm o controlo enquanto o preço permanecer abaixo de 68.77 USD.
#IntelBeatsEarningsButStockPlunges #ShareWeekly
repost-content-media
INTC-2,06%
  • 1
Perspetiva Técnica da SOL: Solana cai abaixo das principais EMA, enquanto a pressão vendedora empurra o preço para o suporte dos $92
A Solana está atualmente a negociar em torno dos $95.07, enfrentando uma nova pressão vendedora depois de não ter conseguido manter a recuperação em direção à zona de resistência dos $98.50–$100. A SOL recuou dos máximos recentes e está agora a negociar abaixo das quatro principais EMA, o que indica que a dinâmica de curto prazo passou a favorecer os vendedores.
A zona de suporte imediata situa-se em torno dos $92.94, enquanto o RSI caiu para 29.64, mostrando que
asiftahsin
Perspetivas técnicas para SOL: Solana cai abaixo das principais EMA, com a pressão vendedora a empurrar o preço para o suporte dos $92
A Solana está atualmente a negociar perto dos $95.07, sob nova pressão vendedora, depois de não conseguir sustentar a recuperação em direção à zona de resistência dos $98.50–$100. A SOL recuou dos máximos recentes e está agora a negociar abaixo das quatro principais EMA, o que indica que a dinâmica de curto prazo passou a favorecer os vendedores.
A zona de suporte imediata situa-se perto dos $92.94, enquanto o RSI caiu para 29.64, mostrando que a SOL se está a aproximar da zona de sobrevenda. Os compradores precisam de recuperar a região de resistência dos $97.06–$100.06 para melhorar as perspetivas, ao passo que uma perda dos $92.94 poderá expor zonas de suporte inferiores.
Estrutura das EMA
* EMA de 20 períodos: $102.11
* EMA de 50 períodos: $104.18
* EMA de 100 períodos: $100.06
* EMA de 200 períodos: $98.23
A SOL está a negociar abaixo das quatro EMA, o que indica uma estrutura de curto prazo baixista.
A EMA de 200 períodos, perto dos $98.23, é a primeira resistência importante das médias móveis. Acima desse nível, a região dos $100.06–$102.11 representa outra barreira importante, seguida pela EMA de 50 períodos, perto dos $104.18.
Seria necessária uma recuperação sustentada acima do conjunto de EMA dos $100–$104 para restabelecer uma dinâmica altista mais forte.
Níveis de Fibonacci
Com base no seu gráfico:
* 0: $61.72
* 0.236: $106.02
* 0.382: $134.88
* 0.5: $157.48
* 0.618: $180.09
* 0.786: $212.26
* 1.0: $253.25
A SOL está a negociar abaixo da região de Fibonacci 0.236, perto dos $106.02, mostrando que a recuperação mais ampla continua a enfrentar uma resistência significativa.
O primeiro objetivo dos compradores é recuperar o conjunto de EMA próximo. Um movimento sustentado acima dos $106.02 daria um sinal de recuperação mais forte e poderia abrir caminho para níveis de Fibonacci superiores.
Cenário altista
Se a SOL se mantiver na zona de suporte dos $92.94 e os compradores recuperarem a dinâmica, poderá desenvolver-se uma recuperação em direção a:
- $97.06–$98.23
- $100.06–$102.11
- $104.18–$106.02
- $108.62–$109.84
- $112.58–$114.35
- $117.68–$121.96
Um movimento sustentado acima dos $98.23 seria o primeiro sinal de recuperação de curto prazo. Recuperar a região das EMA dos $100.06–$104.18 reforçaria as perspetivas altistas, enquanto uma rutura acima dos $106.02 poderia abrir caminho para os $112.58–$117.68.
Cenário de recuo
Se a SOL não conseguir recuperar a região de resistência dos $97.06–$100.06 e a pressão vendedora continuar, observe estas zonas de suporte:
* $92.94
* $86.69
* $82.23
* $81.70
* $80.51–$79.06
* $61.72 — base de Fibonacci de longo prazo
Uma quebra decisiva abaixo dos $92.94 poderá expor primeiro a zona dos $86.69. Se a pressão vendedora se intensificar e este suporte ceder, a região dos $82.23–$80.51 poderá tornar-se a próxima zona importante de baixa.
O nível dos $61.72 representa a base de Fibonacci de longo prazo, não um objetivo imediato de baixa.
Dinâmica do RSI
* RSI: 29.64
* Média do sinal RSI: 36.74
O RSI caiu abaixo de 30, indicando que a SOL se está a aproximar da zona de sobrevenda. Está também a negociar abaixo da sua média do sinal, confirmando que a dinâmica baixista continua dominante.
Uma recuperação acima de 30–35 poderá ser um sinal inicial de que a pressão vendedora está a diminuir. Um movimento sustentado acima de 40–50 daria provas mais fortes de uma melhoria da dinâmica.
No entanto, as condições de sobrevenda, por si só, não garantem uma inversão imediata.
Estrutura de mercado e liquidez
A SOL recuperou anteriormente da mínima de junho, perto dos $61.72, e subiu gradualmente, acabando por atingir a região dos $98.52–$100 em outubro.
No entanto, a rejeição mais recente empurrou o preço para baixo do principal conjunto de EMA e enfraqueceu a estrutura de recuperação. O mercado está agora a testar se a zona dos $92.94 consegue atrair compradores e evitar uma nova queda.
A região dos $97.06–$100.06 é uma zona de resistência importante que os compradores precisam de recuperar. Até a SOL voltar a superar esta zona, os vendedores mantêm a vantagem de curto prazo.
Uma quebra confirmada abaixo dos $92.94 aumentaria o risco de uma correção mais profunda em direção aos $86.69 e, potencialmente, aos $82.23.
Níveis-chave
Resistência
* $97.06–$98.23
* $100.06–$102.11
* $104.18–$106.02
* $108.62–$109.84
* $112.58–$114.35
* $117.68–$121.96
Suporte
* $92.94
* $86.69
* $82.23–$81.70
* $80.51–$79.06
* $61.72
Perspetivas finais
A SOL mantém-se baixista no curto prazo enquanto negociar abaixo da região de resistência dos $98.23–$100.06. O preço está a aproximar-se de uma zona de suporte importante, perto dos $92.94, enquanto o RSI indica que a pressão vendedora é elevada.
Uma recuperação sustentada acima dos $100.06 poderá abrir caminho para os $102.11–$104.18, seguidos pelos $106.02. Em sentido descendente, perder os $92.94 aumentaria o risco de uma correção mais profunda em direção aos $86.69 e aos $82.23.
Tendência: Baixista abaixo dos $100.06 | Recuperação acima dos $104.18 → $106.02 → $112.58
Análise baseada no gráfico diário SOL/USDT, com data de 1 de novembro de 2026. Estes são cenários técnicos, não resultados garantidos nem aconselhamento financeiro.
$SOL ‌
repost-content-media
SOL-0,77%
🎃 ATUALIZAÇÃO CRIPTO DE FIM DE SEMANA: OS URSOS LEVARAM TUDO, MENOS A NOSSA PACIÊNCIA! 🐻📉
Que semana! 😱 Segundo consta, mais de 400 000 traders foram liquidados e mais de 2,5 mil milhões de dólares foram pelos ares! 💸🔥
Esta semana, os ursos não se limitaram a visitar o mercado. Mudaram-se para lá, trocaram as fechaduras e começaram a cobrar renda! 🐻🏠😂
Entretanto, um grande roubo envolvendo mais de 5 mil milhões de dólares aumentou a ansiedade no mercado, enquanto as ações ligadas à IA sofreram uma forte onda de vendas na quinta e na sexta-feira. 📉💥 O apetite pelo risco diminuiu, a i
Repanzal
🎃 ATUALIZAÇÃO CRIPTO DO FIM DE SEMANA: OS URSOS LEVARAM TUDO, MENOS A NOSSA PACIÊNCIA! 🐻📉
Que semana! 😱 Segundo relatos, mais de 400.000 traders foram liquidados e mais de 2,5 mil milhões de dólares desapareceram! 💸🔥
Esta semana, os ursos não se limitaram a visitar o mercado. Mudaram-se para lá, trocaram as fechaduras e começaram a cobrar renda! 🐻🏠😂
Entretanto, um grande roubo envolvendo mais de 5 mil milhões de dólares aumentou a ansiedade nos mercados, enquanto as ações ligadas à IA sofreram uma forte vaga de vendas na quinta e na sexta-feira. 📉💥 O apetite pelo risco enfraqueceu, a incerteza aumentou e tanto os mercados cripto como os tradicionais sentiram a pressão.
❤️ Mas a vida é mais do que gráficos!
Por trás de cada vela do mercado, há uma pessoa real a lidar com desafios da vida real. Um trader contou que a campanha lhe deixou dores nas costas, enquanto a tosse do filho, que já durava há um mês, evoluiu para pneumonia. Depois de passar vários dias no hospital, finalmente encontrou um pouco de tempo para pagar à equipa antes de voltar a cuidar do filho. 🏥❤️
Desejamos as melhoras ao pequenote! 🙏👶 Às vezes, o mercado não é a única coisa a pôr a nossa paciência à prova.
₿ BTC: A ZONA DE BATALHA ⚔️
A Bitcoin caiu para o intervalo entre 75.475 $ e 78.425 $.
🔹 Se a BTC se mantiver acima desta zona, os compradores poderão tentar uma recuperação.
🔹 Se cair abaixo deste intervalo, é possível que continue a descer.
🔹 Acompanhe a evolução do preço e o volume de negociação para avaliar se os compradores estão a regressar.
⚠️ Não parta do princípio de que todas as quedas são o fundo. Às vezes, o mercado oferece um desconto e, outras vezes, oferece mais um desconto sobre o desconto! 😂📉
◆ ETH: PACIÊNCIA, NÃO PÂNICO 💎
A Ethereum tem várias zonas de negociação abaixo do preço atual, pelo que é essencial gerir o risco.
📍 Uma estratégia proposta consiste em acumular ETH à vista gradualmente em torno dos 2.300 $ ou abaixo, ponderando compras adicionais por cada nova queda de 200 $.
Mas lembre-se: estes são possíveis níveis de entrada, não níveis de suporte garantidos.
💡 Mantenha capital suficiente disponível para o caso de a correção se agravar. Não transforme toda a sua carteira numa missão de resgate de velas em queda! 🕯️🆘
🟡 OURO: ESTARÁ O FUNDO ESCONDIDO? 🏆
Segundo relatos, o ouro atingiu um novo mínimo em 2026. Irá estabilizar ou continuar a cair?
👀 Esteja atento à abertura dos mercados na segunda-feira e aos principais acontecimentos da próxima semana:
📊 Dados de emprego da ADP
📊 Dados de emprego não agrícola dos EUA
🗳️ Eleições intercalares dos EUA, a 3 de novembro
🌍 Desenvolvimentos em torno do estreito de Ormuz
Estes acontecimentos macroeconómicos poderão influenciar o ouro, as ações e o sentimento em relação às criptomoedas.
⚠️ Em mercados incertos, os indicadores técnicos podem dar sinais enganadores. Mantenha-se flexível e não se prenda a um preço-alvo!
📈 AÇÕES DOS EUA: ESPERE PELO PRÓXIMO MOVIMENTO 🇺🇸
As ações ligadas à IA sofreram uma forte vaga de vendas na quinta e na sexta-feira. A reação de segunda-feira poderá dar mais pistas sobre a direção do mercado.
Por agora, vamos dar algum tempo ao mercado para respirar. Até os gráficos merecem um dia de recuperação! 😂☕
🧠 O MEU GUIA DE SOBREVIVÊNCIA PARA O FIM DE SEMANA
✅ Acumule BTC e ETH à vista gradualmente, de acordo com um plano predefinido.
✅ Mantenha os fundos de emergência separados do capital de negociação.
✅ Evite alavancagem excessiva durante períodos de volatilidade extrema.
✅ Se negociar futuros, use um stop-loss claro e dimensione adequadamente as posições.
✅ Se não conseguir controlar o risco, ficar de fora também é uma decisão de negociação válida.
🚨 Ninguém sabe onde fica o fundo exato. O mercado pode recuperar amanhã, no próximo mês ou muito mais tarde. Nenhum ativo tem recuperação garantida no prazo que preferimos.
❤️ UMA ÚLTIMA COISA
Esperemos que o pequenote tenha alta em breve, que a vida volte ao normal e que o mercado dê uma pausa a todos.
Os ursos já tiveram o seu banquete. 🐻🍽️
Os touros estão desaparecidos em combate. 🐂🔍
Os traders liquidados estão à procura do seu dinheiro. 💸😭
E nós, os restantes? Estamos só a olhar para o gráfico, a beber café e a fingir que está tudo sob controlo! ☕😂
Tenha paciência. Proteja o seu capital. E lembre-se: sobreviver ao mercado também é uma vitória. 💪💎
⚠️ Apenas comentários pessoais sobre o mercado. Não é aconselhamento financeiro. Faça a sua própria pesquisa e gira o risco com cuidado.
#USStocks #MarketVolatility #BTC大跌 #ETHPullsBack
BTC-0,67%
ETH-1,26%
XAU+0,38%
ADP+0,49%
$ZRO está a preparar-se para uma movimentação emocionante!
Após semanas de pressão descendente, o gráfico está finalmente a mostrar sinais de força.
Uma saída clara da linha de tendência descendente abriu caminho para uma nova expansão em alta.
A recente subida até aos $1.88 sugere que os compradores estão a tornar-se mais agressivos.
A zona dos $1.75–$1.80 é agora importante para acompanhar a continuidade da força.
Se a procura se mantiver forte, o preço poderá testar os $1.95 antes de tentar alcançar a zona dos $2.10.
O ímpeto está a ganhar força, e as próximas velas de 4H poderão ser cruci
MarcusCorvinus
$ZRO está a preparar-se para um movimento empolgante!
Após semanas de pressão descendente, o gráfico está finalmente a dar sinais de força.
Uma quebra clara da linha de tendência descendente abriu caminho a uma nova expansão em alta.
A recente subida até aos $1.88 sugere que os compradores estão a tornar-se mais agressivos.
A zona dos $1.75–$1.80 é agora importante para acompanhar a manutenção da força.
Se a procura continuar forte, o preço poderá testar os $1.95 antes de tentar alcançar a região dos $2.10.
O ímpeto está a aumentar, e as próximas velas de 4H poderão ser cruciais.
$ZRO poderá estar a entrar numa nova fase de alta. Acompanhe de perto!
repost-content-media
ZRO-2,59%
$XRP A CAPITALIZAÇÃO DE MERCADO ACABOU DE SOFRER UMA REJEIÇÃO BRUTAL!
No gráfico de 15 minutos, a capitalização de mercado da XRP disparou em direção aos 79,7B$, antes de os vendedores travarem o ímpeto e a fazerem cair abaixo dos 79B$!
Agora nos 79,14B$ (-0,05%), os compradores estão a lutar para recuperar a partir da zona de procura entre 78,85B$ e 78,95B$.
Se mantiver os 79B$: recuperação em direção aos 79,4B$–79,5B$.
Se perder os 78,85B$: poderá seguir-se outra vaga de vendas.
Os touros estão a defender o nível de suporte, mas conseguirão recuperar o controlo?
LedgerBull
$XRP A CAPITALIZAÇÃO DE MERCADO ACABOU DE SOFRER UMA REJEIÇÃO BRUTAL!
No gráfico de 15 minutos, a capitalização de mercado do XRP disparou até aos 79.7B$ antes de os vendedores travarem o ímpeto, fazendo-a cair abaixo dos 79B$!
Agora nos 79.14B$ (-0.05%), os compradores estão a ripostar a partir da zona de procura dos 78.85B$–78.95B$.
Manter os 79B$: recuperação até aos 79.4B$–79.5B$.
Perder os 78.85B$: poderá seguir-se outra vaga de vendas.
Os touros estão a defender o nível de suporte, mas conseguirão recuperar o controlo?
repost-content-media
XRP-1,15%
A Organização dos Países Exportadores de Petróleo e os seus aliados, conhecidos como OPEP+, chegaram a um acordo preliminar para manter inalteradas as metas de produção em dezembro. Três fontes familiarizadas com o assunto confirmaram este princípio à Reuters. A decisão surge na sequência de uma reunião virtual de sete membros-chave, incluindo a Arábia Saudita, a Rússia, o Iraque, o Kuwait, a Argélia, o Cazaquistão e Omã. O grupo já tinha mantido, para novembro, os níveis de produção de setembro de 2026, durante a sua reunião de 4 de outubro.

Esta abordagem reflete o foco do grupo na estabili
User_any
A Organização dos Países Exportadores de Petróleo e os seus aliados, conhecidos como OPEP+, chegaram a um acordo preliminar para manter inalteradas as metas de produção em dezembro. Três fontes familiarizadas com o assunto confirmaram o princípio à Reuters. A decisão surge na sequência de uma reunião virtual de sete membros importantes, incluindo a Arábia Saudita, a Rússia, o Iraque, o Kuwait, a Argélia, o Cazaquistão e Omã. O grupo já tinha mantido em novembro os níveis de produção de setembro de 2026, durante a reunião de 4 de outubro.
Esta abordagem reflete o foco do grupo na estabilidade do mercado. Vários membros estão a produzir abaixo das quotas que lhes foram atribuídas devido a perturbações no Médio Oriente. O transporte marítimo através do Estreito de Ormuz e do Mar Vermelho tem sido alvo de ataques repetidos, afetando os volumes de exportação. Entretanto, mantém-se em vigor, até ao final de 2026, um corte voluntário separado de cerca de 2 milhões de barris por dia. Os analistas observam que a OPEP+ está a centrar a sua atenção nas negociações sobre a política de produção para 2027. O grupo pretende concluir uma avaliação da capacidade de produção de cada membro antes de definir novas quotas.
Para si, a estabilidade das metas de produção pode influenciar os custos dos combustíveis e as expectativas de inflação. Se a oferta continuar limitada pelos riscos geopolíticos, os preços da energia poderão manter-se elevados. Se as perturbações diminuírem, a pressão poderá aliviar. Ambas as possibilidades continuam em aberto. Os mercados estão atentos às discussões sobre a política para 2027 e à situação de segurança nas principais rotas marítimas. Estou a manter as minhas posições e a acompanhar o mercado. Isto não constitui aconselhamento financeiro.
#Petrol #𝐎𝐈𝐋 #GateSquareHalloween
#ShareWeekly
repost-content-media
A queda das ações tecnológicas dos EUA nos últimos meses não é apenas um sinal de correção dos preços, mas também de uma profunda desagregação da estrutura do mercado. O fator de momentum TMT, um indicador que acompanha as ações de tecnologia, media e telecomunicações que mais subiram recentemente, caiu 62% desde o seu pico. Esta queda é ainda mais acentuada do que as perdas registadas durante o rebentamento da bolha das dot-com em 2000 e a Crise Financeira Global de 2008.

O que está por trás desta queda?

Não há uma única razão para esta situação. Nos últimos dois anos, os investidores encar
User_any
A queda das ações tecnológicas dos EUA nos últimos meses sinaliza não apenas uma correção dos preços, mas também uma profunda desagregação da estrutura do mercado. O fator de momentum TMT, um indicador que acompanha as ações de tecnologia, meios de comunicação e telecomunicações que mais valorizaram recentemente, caiu 62% face ao seu pico. Esta queda é ainda mais acentuada do que as perdas registadas durante o rebentamento da bolha das dot-com, em 2000, e a crise financeira global de 2008.
O que está por detrás desta queda?
Não há uma única razão que explique este cenário. Nos últimos dois anos, os investidores encararam com grande confiança o crescimento no domínio da inteligência artificial. No entanto, este otimismo foi acompanhado por um recurso intenso ao crédito. A dívida de margem nas bolsas norte-americanas atingiu níveis recorde. Os investidores compraram frequentemente ações de empresas de IA a crédito. Quando os preços começaram a cair, as corretoras exigiram garantias adicionais. Os investidores que não conseguiram obter liquidez foram obrigados a vender outros ativos. Isto agravou ainda mais a vaga de vendas.
O que significa isto para os investidores individuais?
Para si, o mais importante neste processo não é apenas compreender o que está a acontecer, mas também perceber o que não está. Esta queda não significa que a IA seja uma farsa. No entanto, o mercado está agora a questionar quando é que os investimentos das empresas nesta tecnologia se traduzirão em lucros. Enquanto o crescimento das principais áreas de negócio de gigantes como a Alphabet, a Amazon e a Meta abranda, as despesas com infraestruturas de IA continuam a aumentar. Este desequilíbrio está a testar a paciência dos investidores.
No próximo período, os mercados vão querer ver retornos tangíveis destas despesas das empresas. Se as empresas conseguirem manter a sua rentabilidade, a confiança poderá ser recuperada. No entanto, se as despesas continuarem a aumentar mais rapidamente do que as receitas, a pressão poderá persistir. Nesta fase, será importante rever a sua própria tolerância ao risco e a alocação da sua carteira. Em geral, estas mudanças nos mercados exigem uma perspetiva de longo prazo.
Acha que esta queda representa uma oportunidade para as ações tecnológicas ou o início de um processo de reavaliação mais prolongado?
Isto não constitui aconselhamento de investimento.
#TechStocks #Momentum #AI
$NAS100 $EURUSD $US30
repost-content-media
AMZN+0,45%
NAS100+0,00%
EURUSD+0,00%
US30+0,00%
  • 1
1. Ações a cair abaixo do preço da oferta: uma sensação familiar e amarga

Com base nos mínimos intradiários de 30 de outubro, as ações de classe C da Alphabet caíram aproximadamente 32.5% abaixo do preço da oferta, enquanto as ações de classe A recuaram 21.5%. As ações da Intel caíram 21.1% abaixo, e as da Meta desceram 2.4%. Embora isto possa parecer pouco mais do que um número a mudar num ecrã, pode desencadear um questionamento interior — uma discrepância entre a narrativa que imaginou quando comprou as ações pela primeira vez e o preço a que estas se encontram hoje.

Afinal, raramente com
User_any
1. Ações a cair abaixo do preço de oferta: uma sensação amarga e familiar
Com base nos mínimos intradiários de 30 de outubro, as ações Classe C da Alphabet caíram aproximadamente 32.5% abaixo do preço de oferta, enquanto as ações Classe A recuaram 21.5%. As ações da Intel caíram 21.1% abaixo, e as da Meta recuaram 2.4%. Embora isto possa parecer apenas um número em mudança no ecrã, pode desencadear dúvidas interiores — uma discrepância entre a narrativa que imaginou quando comprou as ações pela primeira vez e o preço a que estão hoje.
Afinal, raramente compra uma ação apenas pelo seu gráfico de preços; compra-a porque confia no futuro da empresa. Quando o preço cai abaixo do preço de oferta, surge a pergunta: «Porque acreditei nesta história?» Esta pergunta ressoa mais dentro de si do que no ecrã da sua carteira.
2. A ténue fronteira entre uma «boa empresa» e uma «boa ação»
A vaga de vendas parece ter sido desencadeada pelo facto de as receitas de publicidade associadas à pesquisa da Alphabet terem ficado aquém das expectativas e pela divulgação, por parte da Intel, de problemas na cadeia de abastecimento dos seus componentes para centros de dados. Quanto à Meta, surgiram preocupações de que o ritmo a que os seus investimentos em IA se traduzem em receitas possa ficar aquém do ritmo das despesas; a isto soma-se o plano da empresa de emitir até $60 billion em ações adicionais, que fez recair um peso invisível sobre as ações.
Para o investidor individual, isto serve de lembrete: a dimensão de uma empresa ou a sua posição num setor não garantem o desempenho das suas ações a curto prazo. É precisamente em dias como estes que a ténue fronteira entre uma «boa empresa» e uma «boa ação» se torna evidente.
3. Será que o crescimento tem agora de se sustentar a si próprio? Nos primeiros nove meses de 2026, cinco grandes empresas tecnológicas gastaram um total de $556.9 billion em infraestruturas de IA; no mesmo período, o seu fluxo de caixa operacional combinado foi de $542.9 billion. Por outras palavras, as despesas excederam o dinheiro gerado pelas próprias operações. No terceiro trimestre, as despesas de capital da Alphabet ultrapassaram o seu fluxo de caixa operacional, levando o fluxo de caixa livre para valores negativos; de forma semelhante, a Meta sofreu, pela primeira vez, uma pressão tão significativa sobre o seu fluxo de caixa.
Para os investidores, isto pode significar que o crescimento já não se sustenta a si próprio. Passa a ser necessário recorrer a capital externo — seja através de empréstimos ou da emissão de novas ações. Isto não significa necessariamente que uma empresa seja «má», mas assinala uma mudança na forma como financia o seu crescimento. E, quando muda a forma de financiamento, também muda a natureza do risco associado.
4. Diluição acionista: fatias mais pequenas do mesmo bolo
Quando uma empresa anuncia a emissão de novas ações, a conclusão imediata costuma ser simplesmente que está a «angariar capital». No entanto, o reverso da medalha é a diluição das participações dos acionistas atuais. À medida que uma empresa emite novas ações, cada ação que detém passa a representar uma fatia menor do «bolo» total da empresa. Neste contexto, as emissões de ações — como as da Alphabet, no valor de $85 billion, da Intel, no valor de $23 billion, e da Meta, no valor de $25 billion — não são apenas notícias de «angariação de fundos»; representam também uma reconfiguração do valor imputável a cada ação.
O plano da Meta de emitir potencialmente mais $60 billion em ações — que ainda não foram vendidas — também pode ser visto como parte deste «fardo invisível». Para o investidor individual, a pergunta é: «Sou parceiro nesta empresa ou limito-me a acompanhar as variações do preço das suas ações?» Ser parceiro serve de lembrete de que a diluição também faz parte da sua própria história de investimento.
5. Fluxo de caixa da Meta: a sensação de que «já não há dinheiro na caixa»
No último trimestre, a Meta gastou aproximadamente $34 billion em edifícios e equipamento, enquanto as suas operações geraram cerca de $33 billion em dinheiro. Esta equação levou o fluxo de caixa livre da empresa para valores negativos pela primeira vez desde 2012. Entretanto, as recompras de ações praticamente cessaram e a emissão de novas ações entrou em cena.
Isto não significa que «a Meta esteja a afundar-se». No entanto, dá a impressão de que a empresa — que antes impulsionava o crescimento através da geração de dinheiro própria — está agora cada vez mais dependente de capital externo. Esta mudança deixa os investidores a perguntar-se quando irá finalmente equilibrar-se a corrida entre o «ritmo das despesas» e o «ritmo das receitas».
6. A pergunta que vai além dos números: será que é «demasiado tarde» ou trata-se apenas de uma questão de custos?
A experiência dos investidores em empresas como a Alphabet, a Meta e a Intel evoca uma sensação familiar: a de ter chegado «demasiado tarde». No entanto, essa sensação nem sempre está ligada à evolução do preço das ações; por vezes, resulta da falta de resposta à pergunta: «Quando é que uma despesa tão avultada dará retorno?»
A ideia de que «a diluição acionista se está a tornar mais um custo da euforia em torno da IA» não é aconselhamento de investimento — é uma observação da realidade atual. E talvez aquilo de que o investidor individual mais precisa seja precisamente isto: uma contabilidade rigorosa, em que os custos sejam transparentes, em vez de narrativas alimentadas pelo entusiasmo.
Não constitui aconselhamento financeiro ✔️ Faça a sua própria pesquisa 🔎
repost-content-media
$XTIUSD ‌$XBRUSD ‌
1. A desaceleração silenciosa no Estreito de Ormuz
Na última semana de outubro, o fluxo diário de petróleo bruto que atravessava o Estreito de Ormuz caiu para 7.3 milhões de barris — mais de 40% abaixo dos níveis anteriores à guerra. Embora a média do mês inteiro tenha rondado os 11.1 milhões de barris por dia, a queda registada nessa última semana levanta uma questão: será uma flutuação temporária ou o primeiro sinal de uma mudança de direção mais permanente? Para o investidor individual, a resposta a esta questão tem menos que ver com linhas num gráfico e mais com a sua
User_any
$XTIUSD ‌$XBRUSD ‌
1. A desaceleração silenciosa no Estreito de Ormuz
Na última semana de outubro, o fluxo diário de petróleo bruto que atravessava o Estreito de Ormuz caiu para 7,3 milhões de barris — mais de 40% abaixo dos níveis anteriores à guerra. Embora a média do mês inteiro tenha rondado os 11,1 milhões de barris por dia, a descida registada nessa última semana levanta uma questão: será esta uma flutuação temporária ou o primeiro indício de uma mudança de rumo mais permanente? Para o investidor individual, a resposta a esta pergunta tem menos que ver com as linhas num gráfico e mais com a sua própria perceção do risco.
2. Brent a atingir os $118: «Caro, em comparação com quê?»
No final de outubro, o petróleo Brent atingiu os $118 — o nível mais alto desde abril — enquanto o WTI era negociado na casa dos $103. Estes valores, por si só, não chegam para classificar algo como «caro» ou «barato». A verdadeira questão é esta: o preço chegou a este nível devido a uma contração efetiva da oferta ou porque as preocupações com o futuro estão a ser incorporadas no preço de hoje? A distinção entre as duas situações determina durante quanto tempo poderá manter a sua posição.
3. A diferença entre «risco de guerra» e «oferta efetiva»
O tráfego de petroleiros pelo Estreito de Ormuz não foi totalmente interrompido durante o mês; na verdade, chegou aos 10,3 milhões de barris por dia ainda a meio do mês. Por outras palavras, para além de qualquer «perturbação» efetiva, há fricções invisíveis em jogo, como o aumento dos custos dos seguros e a alteração das rotas marítimas. Para o investidor individual, esta distinção é crucial: um corte físico na oferta não é o mesmo que a oferta se tornar simplesmente mais cara de transportar. O segundo cenário faz subir o preço, mas altera a natureza da narrativa.
4. Velas verdes no gráfico e a questão por detrás delas
Quando as velas no seu ecrã ficam verdes, pode ter a sensação de estar a «perder uma oportunidade». No entanto, por detrás desse verde está a realidade de que o fluxo pelo Estreito de Ormuz caiu para 7,3 milhões de barris na última semana — um valor que evidencia a diferença em relação aos níveis anteriores à guerra. Por outras palavras, o que está a fazer o preço subir não é a convicção de que «está tudo bem», mas sim a preocupação de que «algo não está bem». Reconhecer esta distinção pode mudar a forma como vê o gráfico.
5. A armadilha da «volatilidade de curto prazo»
O facto de o fluxo ter caído de 10,3 milhões de barris por dia a meio do mês para 7,3 milhões no final ilustra bem a volatilidade que estes dados podem apresentar. Para um investidor individual, esta volatilidade representa dois tipos de risco: primeiro, tentar identificar uma tendência geral com base nos dados de uma única semana; e segundo, pelo contrário, ignorar uma mudança estrutural, partindo do princípio de que «mais cedo ou mais tarde tudo recuperará». Encontrar um equilíbrio entre estas duas situações exige muito mais paciência do que apenas análise técnica.
6. Para além dos números: «Que lugar ocupo nesta história?»
Com o petróleo Brent a atingir os $118, o WTI a rondar os $103 e o fluxo pelo Estreito de Ormuz a cair 40% abaixo dos níveis anteriores à guerra — quando, como investidor, vê todos estes valores lado a lado no ecrã, tudo se resume a uma única pergunta: qual é o seu papel nesta história? É alguém que tenta prever a direção do preço ou alguém que procura compreender em que ponto estão realmente a oferta e o risco? A segunda opção é um caminho sempre menos entusiasmante, mas mais duradouro.
DYOR 🔎 NFA ✔️
repost-content-media
XTIUSD+0,00%
XBRUSD+0,00%
#BTC大跌 Uma decisão esperada, um suspiro inesperado

A última quarta-feira de outubro assinalou mais um momento importante para o mercado das criptomoedas. A Reserva Federal manteve a taxa de juro de referência inalterada, no intervalo entre 3.75% e 4% — um resultado que a maioria de nós já esperava. No entanto, o que foi verdadeiramente interessante não foi a decisão em si, mas sim os acontecimentos que a antecederam e se seguiram de imediato. Horas a fio diante dos ecrãs, à espera de uma única frase... Na verdade, não estávamos apenas à espera de um valor para a taxa de juro; procurávamos um
User_any
#BTC大跌 Uma decisão esperada, um suspiro inesperado
A última quarta-feira de outubro assinalou mais um momento importante para o mercado das criptomoedas. A Reserva Federal manteve a sua taxa de juro diretora inalterada, no intervalo entre 3,75% e 4% — um desfecho que a maioria de nós já esperava. No entanto, o mais interessante não foi a decisão em si, mas sim o que aconteceu imediatamente antes e depois. Passámos horas em frente aos ecrãs, à espera de uma única frase... Na verdade, não esperávamos apenas um valor para a taxa de juro; esperávamos uma sensação de certeza — uma notícia que nos permitisse respirar de alívio. O mercado também sentiu isso. A Bitcoin recuperou brevemente após o anúncio e, depois, estabilizou. Este equilíbrio numérico espelha o estado interior de muitos de nós: não procuramos necessariamente uma grande mudança; queremos simplesmente clareza.
Duas vozes diferentes à mesma mesa: o debate no seio da Fed
A manchete «Taxas mantidas inalteradas» foi aquilo que todos viram. Mas há uma história a desenrolar-se nos bastidores: enquanto 10 membros optaram por esperar, dois defenderam uma subida imediata. A presença destas duas vozes discordantes — mesmo num período em que a estabilidade é o principal objetivo — revela a diversidade de perspetivas entre os responsáveis pela política económica. Não é uma dinâmica que tu e eu vivemos todos os dias? Uma voz diz: «Mantém a calma, espera», enquanto outra insiste: «Não fiques para trás». Os mercados, tal como as pessoas, tentam manter-se firmes enquanto escutam estas duas vozes interiores em conflito. O comité optou por dar prioridade aos dados em vez da especulação — tal como faria um investidor experiente.
O peso por detrás da frase «A inflação continua elevada»
Talvez a frase mais intrigante do comunicado de política monetária da Fed tenha sido também a mais simples: a inflação continua elevada. Esta declaração foi feita numa sala de reuniões em Washington, mas o seu impacto chega às carteiras de todo o mundo. Enquanto as taxas de juro se mantiverem elevadas, aumenta o custo de manter o dinheiro em ativos «seguros», ao passo que o apetite por ativos mais arriscados fica limitado. Em suma, não se trata apenas de uma taxa específica; é um dilema sobre o destino do capital. Importa, contudo, notar que o mercado já tinha incorporado esta possibilidade nos preços. Por vezes, a maior surpresa é não haver nenhuma. Todos os olhares estão agora voltados para a reunião de dezembro e para os próximos dados da inflação.
Olhando para dezembro: a verdadeira agenda do mercado vai além de outubro
A decisão de outubro já está incorporada nos preços — e agora, o que se segue? As expectativas de uma subida das taxas de juro na reunião de dezembro aumentaram significativamente nos mercados de futuros. Isto significa que, nas próximas semanas, os dados mais importantes a acompanhar serão divulgados muito antes da data da decisão propriamente dita. Os valores da inflação, os números do emprego, as yields das obrigações e o índice do dólar já não são mero ruído de fundo; cada um deles funciona como um indicador do pulso do mercado. Isto leva-nos a uma lembrança clássica, mas valiosa: a questão central não é um único dia de decisão, mas sim a sucessão de dados que abre caminho a essa decisão. Para o investidor individual, a abordagem mais prudente é manter-se informado sem ficar demasiado preso a um único dado.
A posição da Bitcoin: um preço que diz pouco, mas atrai muita atenção
Após a decisão, a Bitcoin subiu acima dos 81 000 $, embora não tenha conseguido manter esse nível e tenha recuado para perto desse patamar. Não disparou nem colapsou; limitou-se a fazer uma pausa para refletir. A minha conclusão é que o mercado — tal como nós — está atualmente numa fase de «esperar para ver». A pressão vendedora aumentou antes da decisão; o anúncio trouxe um alívio temporário, seguido de um período de reflexão. Uma evolução neutra dos preços é, essencialmente, o reflexo de um sentimento neutro. Em momentos como este, em vez de reagir com operações impulsivas e precipitadas, é muito mais útil perguntar: «O que me diz esta imagem?» Observar a postura serena, mas cautelosa, do mercado até haver maior clareza significa que não é preciso precipitar-se.
Quando as taxas de juro falam, o mercado escuta: a linguagem secreta do capital global
Imagina o seguinte cenário: 12 pessoas entram numa sala nos EUA e, quando saem, milhões de carteiras de investimento em todo o mundo movem-se na mesma direção. Na reunião de outubro, as taxas de juro mantiveram-se inalteradas — com dois membros a discordarem — e o presidente da Fed, Warsh, sublinhou que têm a responsabilidade de combater a inflação e afirmou que a política não tem lugar à sua mesa. A longo prazo, esta é uma mensagem tranquilizadora; afinal, o que todos os investidores mais desejam é que aqueles que definem as regras se mantenham fiéis a elas. O mercado das criptomoedas interpretou esta mensagem de duas formas: uma sensação de alívio imediato, acompanhada de cautela quanto ao futuro. A nossa tarefa é tentar compreender esta linguagem; o mercado está sempre a gritar, mas o segredo está em saber ouvir os seus sussurros.
Este conteúdo destina-se apenas a fins informativos e não constitui aconselhamento de investimento.
$EURUSD $US30 $NAS100 $BTC $XAU
#FedKeepsRatesSteady #USEarningsSeason #ETHPullsBack
repost-content-media
BTC-0,67%
EURUSD+0,06%
US30+0,38%
NAS100-0,07%
XAU+0,38%
Carregar mais