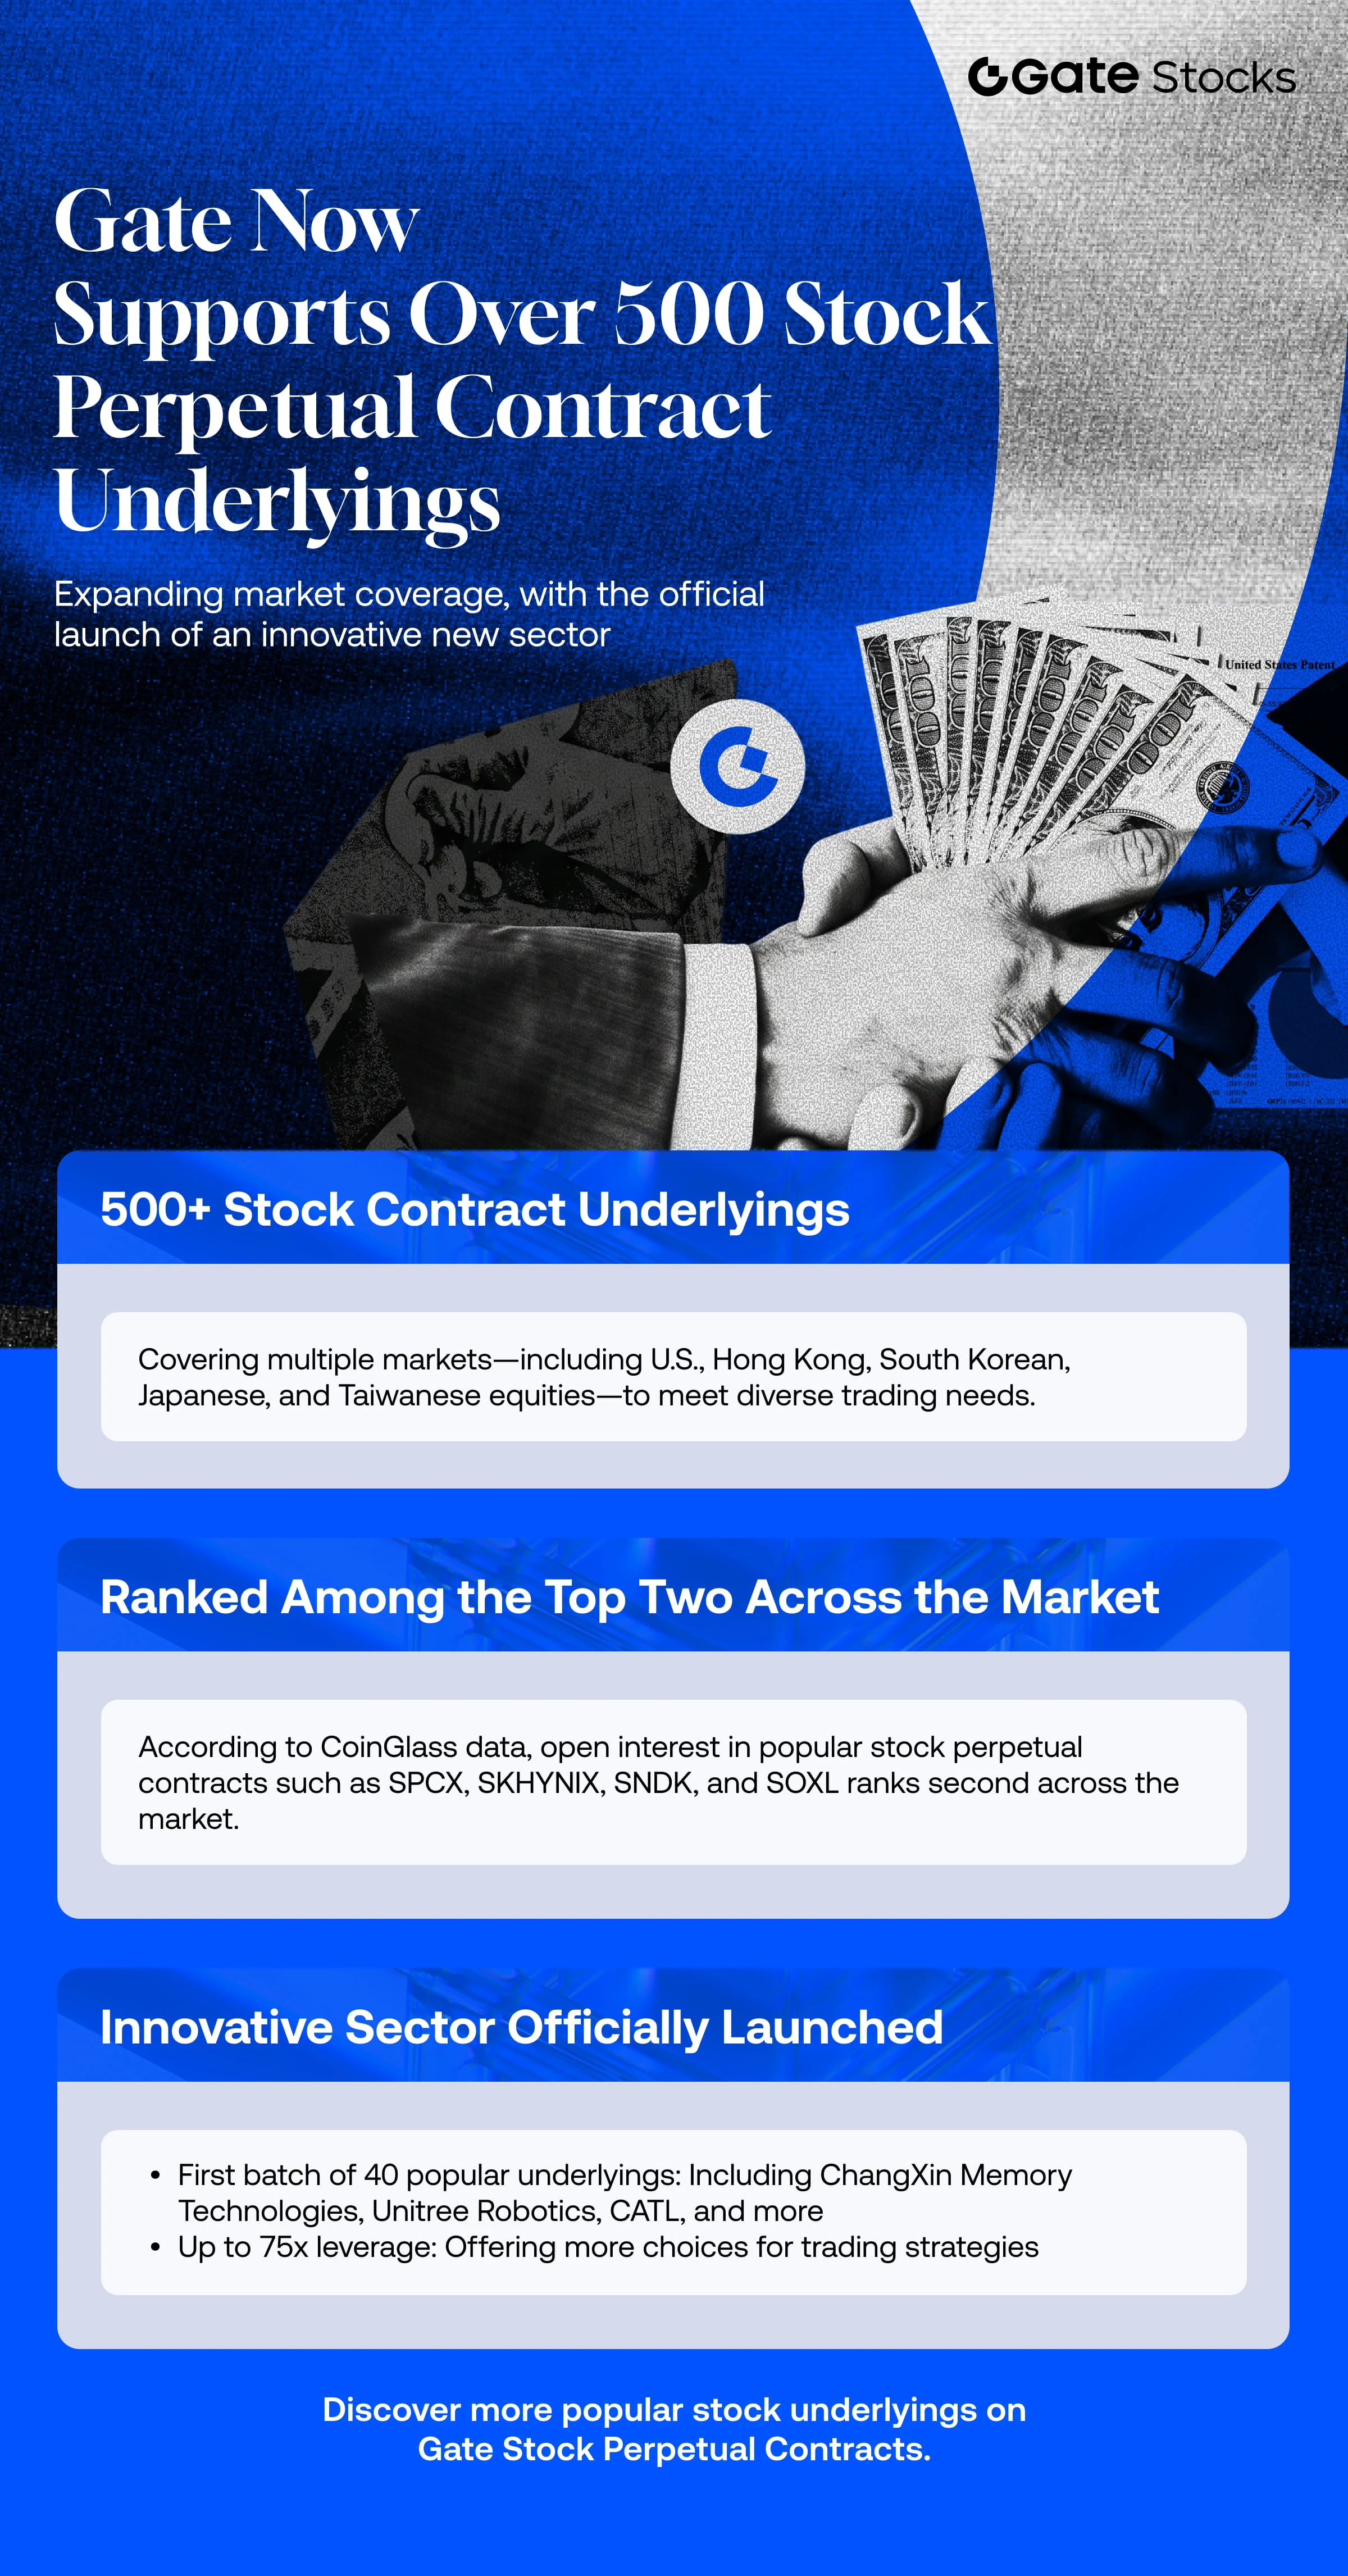
#USEquityPerpetualFuturesGoLive Wall Street está cada vez mais próxima de um modelo de negociação amplamente associado aos mercados de criptomoedas: futuros perpétuos sobre ações individuais.
Este é um desenvolvimento importante, pois traz uma estrutura de negociação familiar no universo das criptomoedas para o mercado regulado de valores mobiliários e derivados dos EUA. Em vez de comprarem ações diretamente ou negociarem futuros com datas de vencimento fixas, os investidores poderão obter exposição alavancada a empresas individuais através de contratos concebidos para permanecerem abertos sem uma data de vencimento tradicional.
O desenvolvimento regulamentar é particularmente significativo. A Comissão de Negociação de Futuros de Commodities dos EUA abordou o enquadramento destes produtos ao abrigo da estrutura existente para futuros sobre valores mobiliários, envolvendo tanto a regulamentação dos derivados como a dos valores mobiliários.
A ideia é criar uma via regulamentada para produtos que, historicamente, têm estado mais associados a plataformas de negociação offshore.
O que distingue estes contratos?
Os futuros tradicionais sobre ações têm datas de vencimento. Os investidores que pretendam manter a exposição para além dessa data têm, em geral, de fechar as suas posições ou transferi-las para outro contrato.
Os futuros perpétuos funcionam de forma diferente. Não têm uma data de vencimento convencional, permitindo aos investidores manter posições durante períodos mais longos.
O seu mecanismo de preço baseia-se, em geral, em pagamentos periódicos de financiamento entre investidores com posições longas e curtas. Estes pagamentos ajudam a manter o preço do contrato alinhado com o preço da ação subjacente.
Esta estrutura já é familiar aos investidores em derivados de criptomoedas, mas a sua aplicação a ações individuais dos EUA introduz um novo nível de concorrência entre os mercados financeiros tradicionais e as infraestruturas de negociação digital.
Porque é importante o enquadramento regulamentar?
Estes produtos não são simplesmente operações comuns de negociação de ações com alavancagem.
A sua classificação como produtos de futuros sobre valores mobiliários implica responsabilidades regulamentares que envolvem tanto a CFTC como a Securities and Exchange Commission.
O enquadramento de aprovação descrito no anúncio regulamentar envolve bolsas registadas junto de ambas as entidades, o que significa que as plataformas têm de cumprir os requisitos aplicáveis à negociação de valores mobiliários e de futuros.
No entanto, a classificação regulamentar não significa que todos os contratos propostos fiquem automaticamente disponíveis para negociação. As listagens individuais, os acordos operacionais e os requisitos de conformidade continuam a ser relevantes.
O que poderá mudar para os investidores?
Há três desenvolvimentos a acompanhar.
Em primeiro lugar, a liquidez poderá ficar mais concentrada. Sem vencimentos mensais, os investidores não teriam de passar de um contrato para o seguinte para manter a exposição.
Em segundo lugar, o acesso à negociação poderá tornar-se mais flexível. Espera-se que estes contratos ofereçam sessões de negociação alargadas em comparação com o horário convencional do mercado bolsista, embora isso não signifique necessariamente negociação ininterrupta, 24 horas por dia, 7 dias por semana.
Em terceiro lugar, as empresas tradicionais de derivados poderão enfrentar concorrência adicional. Os contratos perpétuos oferecem uma forma diferente de obter exposição alavancada a ações, podendo atrair investidores que já conhecem as taxas de financiamento e as posições baseadas em margem.
Empresas como a Apple, a NVIDIA e a Tesla estão entre os nomes mencionados a propósito de possíveis listagens de contratos. No entanto, as listas de produtos propostos não devem ser confundidas com a disponibilidade confirmada para negociação em tempo real.
Porque existe oposição?
Nem todos consideram positivo este desenvolvimento.
Os críticos manifestaram preocupações quanto à proteção dos investidores, à alavancagem excessiva, aos riscos de negociação com informação privilegiada e à questão de saber se estes contratos devem ser legalmente tratados como futuros sobre valores mobiliários ou swaps baseados em valores mobiliários.
Este debate sobre a classificação é importante porque determina quais os requisitos regulamentares aplicáveis e de que forma estes produtos podem operar.
Existem também preocupações quanto à volatilidade. A exposição alavancada a ações individuais pode amplificar as perdas, sobretudo quando anúncios empresariais inesperados ou acontecimentos económicos provocam movimentos bruscos nos preços.
A minha perspetiva sobre o mercado
Vejo isto como mais um passo importante na convergência entre as finanças tradicionais e as infraestruturas de negociação ao estilo das criptomoedas.
O setor financeiro está a adotar gradualmente mecanismos que se tornaram populares nos mercados de ativos digitais, enquanto as instituições regulamentares estabelecidas procuram criar enquadramentos para estes produtos.
Para os investidores, a oportunidade reside numa maior flexibilidade e numa forma adicional de gerir a exposição ao mercado. Mas os riscos são igualmente importantes.
Os pagamentos de financiamento podem acumular-se ao longo do tempo, a alavancagem aumenta o risco de liquidação e o alargamento do horário de negociação não garante liquidez profunda em todos os momentos.
A questão principal não é simplesmente saber se os futuros perpétuos sobre ações se tornarão populares. É saber se as bolsas regulamentadas conseguirão oferecer liquidez suficiente, preços transparentes e proteção dos investidores para que estes produtos sejam sustentáveis.
Este desenvolvimento poderá transformar a forma como os investidores acedem a ações individuais, mas o seu impacto a longo prazo dependerá da atividade de negociação efetiva, da clareza regulamentar e da adoção pelo mercado.
A fronteira entre as finanças tradicionais e a negociação de criptomoedas continua a tornar-se menos nítida.
$NVDA $TSLA $AAPL