LittleQueen

vip
Idade 1.4Ano
Nível máximo 5
Olá! Sou a Littlequeen, aqui para te guiar pelo mercado de criptomoedas com sinais inteligentes e insights ao vivo. Desde tendências a atualizações em tempo real, analiso dados para que possas negociar com confiança. Tens perguntas? Tenho respostas — não hesites em perguntar! Junta-te às minhas transmissões ao vivo e vamos crescer juntos nesta jornada!
Atualização do mercado de criptomoedas
live-cover
LIVE39
Visão geral do mercado
live-replay-cover
659 visualizações09-22 16:17
00:42:15
tendência do mercado de criptomoedas
live-replay-cover
443 visualizações09-22 15:33
00:29:38
#AMDMarketCapTops1Trillion
A AMD entrou oficialmente no clube das empresas com uma capitalização de mercado de $1 trillion, mas o número em si não é o que considero mais interessante.
O que importa é o que o mercado está a incorporar no preço da AMD a este nível — e por que razão os investidores estão subitamente dispostos a avaliar a empresa como uma das grandes beneficiárias da próxima fase da infraestrutura de IA.
A AMD encerrou a sessão de segunda-feira em $615.52, uma subida de $55.70 ou 9.95% numa única sessão. A ação abriu em $583.88, atingiu um máximo de $616.69 e praticamente não dev
MrFlower_XingChen
#AMDMarketCapTops1Trillion
A AMD entrou oficialmente no clube das empresas com uma capitalização de mercado de 1 bilião de dólares, mas o número em si não é o que considero mais interessante.
O que importa é o que o mercado está a incorporar no preço da AMD neste nível — e por que razão os investidores estão subitamente dispostos a avaliar a empresa como uma das principais beneficiárias da próxima fase da infraestrutura de IA.
A AMD encerrou a sessão de segunda-feira nos 615,52 dólares, uma subida de 55,70 dólares, ou 9,95%, numa única sessão. A ação abriu nos 583,88 dólares, atingiu um máximo de 616,69 dólares e praticamente não recuou, terminando pouco abaixo do máximo da sessão. O volume atingiu aproximadamente 44,5 milhões de ações. Este é um cenário muito diferente de um movimento especulativo com pouca liquidez. A AMD estava a movimentar-se com uma participação significativa, enquanto o setor mais amplo dos semicondutores também acelerava.
O movimento ao longo de cinco sessões é ainda mais importante. A AMD passou de um mínimo de 497,51 dólares em 15 de setembro para o máximo intradiário de 616,69 dólares na segunda-feira, representando uma valorização de aproximadamente 24,75% em cinco sessões. Desde o início do ano, a ação subiu cerca de 187%, de acordo com os dados de mercado atuais. Por outras palavras, o marco de 1 bilião de dólares não é uma rutura isolada. É a fase mais recente de uma enorme reavaliação que já ocorreu este ano.
Então, o que está realmente a comprar o mercado?
A resposta é cada vez mais simples: Data Center e IA.
Os números do segundo trimestre da AMD dão a explicação mais clara. A receita atingiu 11,536 mil milhões de dólares, mais 50% em termos homólogos. O lucro líquido foi de 2,297 mil milhões de dólares e o EPS diluído segundo os princípios contabilísticos geralmente aceites (GAAP) foi de 1,38 dólares. Mas o número que realmente se destaca é a receita do segmento Data Center: 6,7 mil milhões de dólares, mais 107% em termos homólogos. A AMD afirmou que o aumento foi impulsionado pela procura pelos processadores EPYC e pelas GPUs Instinct. O segmento Data Center, por si só, representou cerca de 58% da receita da empresa durante o trimestre.
Isto muda a forma como a AMD deve ser vista.
Esta já não é apenas uma história de CPUs. A AMD está a tentar tornar-se uma empresa mais abrangente de infraestrutura de IA, combinando CPUs para servidores EPYC, aceleradores Instinct, redes e os seus sistemas Helios à escala de rack. A empresa também tem trabalhado na ROCm e num ecossistema de software mais amplo, porque vender um acelerador de IA é uma coisa; deixar os clientes confortáveis a implementar sistemas completos de IA em grande escala é outra.
E a AMD está a obter compromissos reais por parte dos clientes.
O acordo com a OpenAI abrange a implementação de até 6 gigawatts de GPUs da AMD, começando pelos produtos da série MI450. A AMD também emitiu à OpenAI um warrant para a aquisição de até 160 milhões de ações da AMD, com a aquisição progressiva condicionada a marcos de compra de GPUs e a outras condições. Esta é uma relação estratégica potencialmente significativa, mas não deve ser interpretada como receita garantida de imediato — a implementação depende de marcos futuros e da execução.
A Anthropic é outra peça importante desta história. Em julho, a AMD anunciou uma parceria que abrange até 2 gigawatts de GPUs MI450 em soluções Helios à escala de rack da AMD, estando previsto que o primeiro gigawatt comece a ser implementado no primeiro semestre de 2027. A AMD também se comprometeu com um potencial investimento estratégico em capital de até 5 mil milhões de dólares na Anthropic.
É aqui que a história da AMD se torna muito maior do que uma subida da ação num único dia.
A empresa está a tentar passar da venda de componentes individuais para a participação em implementações completas de infraestrutura de IA. Se esta estratégia funcionar, cada grande implementação de IA poderá representar uma oportunidade muito maior do que a venda tradicional de uma CPU ou GPU.
Mas há outro lado no marco de 1 bilião de dólares.
A AMD já passou por uma extraordinária reavaliação no mercado acionista. Quando uma empresa sobe cerca de 187% em menos de nove meses e alcança uma avaliação de 1 bilião de dólares, o mercado já não está apenas a avaliar o negócio que existe hoje. Uma parte substancial do crescimento futuro já está refletida no preço da ação.
Isso significa que a próxima fase poderá tornar-se mais difícil, mesmo que o negócio continue forte a longo prazo.
A AMD não precisa simplesmente de crescer. Precisa de continuar a apresentar um crescimento a um ritmo que justifique a avaliação que os investidores lhe estão agora a atribuir.
Essa distinção é importante.
Os resultados mais recentes foram fortes, mas a própria empresa também está a prever outro grande aumento. A AMD espera uma receita de aproximadamente 13 mil milhões de dólares no terceiro trimestre de 2026, com uma margem de mais ou menos 300 milhões de dólares, sendo que o ponto médio representa um crescimento de cerca de 41% em termos homólogos e de aproximadamente 13% em termos sequenciais.
Assim, a próxima questão não é saber se a AMD consegue alcançar 1 bilião de dólares.
Já alcançou.
A verdadeira questão é saber se os resultados, o crescimento do segmento Data Center e as implementações de IA conseguem continuar a acompanhar o preço da ação.
Há também aqui um ponto muito interessante sobre a estrutura do mercado.
O movimento de segunda-feira não estava a acontecer de forma isolada. A AMD subiu juntamente com a Intel, a Arm e outras empresas de semicondutores, enquanto os investidores voltavam a reforçar agressivamente a exposição à IA e aos semicondutores. A Reuters informou que o índice PHLX Semiconductor subiu cerca de 4,3%, enquanto o Nasdaq também encerrou em máximos históricos. A forte subida da Meta e o entusiasmo renovado em torno da infraestrutura de IA ajudaram a reforçar o tema mais amplo.
Isto proporciona à AMD um contexto setorial mais favorável, mas também significa que os investidores precisam de separar a força específica da empresa de um movimento generalizado de apetite pelo risco no setor dos semicondutores.
Para mim, o nível mais importante depois de segunda-feira é 620 dólares.
A AMD atingiu 616,69 dólares, pelo que a ação já está a testar a zona psicológica imediatamente acima do marco. Um movimento sustentado acima dos 620 dólares colocaria o mercado num território de descoberta de preços, porque não existe uma resistência histórica estabelecida acima do atual máximo recorde.
A partir daí, os 650 dólares tornam-se uma referência psicológica óbvia, seguidos dos 700 dólares. Estes não são objetivos garantidos; são simplesmente níveis nos quais os investidores provavelmente irão reavaliar o ímpeto, a avaliação e a realização de lucros.
No lado negativo, observaria a estrutura em vez de tentar prever um fundo exato.
A primeira zona situa-se em torno dos 600–605 dólares, onde uma correção controlada ainda poderia deixar intacta a estrutura da recente rutura. Abaixo disso, os 582–560 dólares tornam-se mais importantes, porque abrangem o mínimo de segunda-feira e a zona da rutura anterior em torno da casa dos 500 dólares.
Um movimento mais profundo em direção ao mínimo de $500s alteraria consideravelmente o cenário de curto prazo, porque significaria que o mercado teria devolvido uma parte muito maior da recente subida vertical.
E esta é a principal lição da AMD neste momento:
Uma tendência forte não significa que qualquer preço seja uma boa entrada.
Depois de uma subida de aproximadamente 25% em cinco sessões, perseguir uma ação simplesmente porque ultrapassou um marco de avaliação com um número redondo pode criar uma relação risco/recompensa muito desfavorável. Uma correção que mantenha a zona da rutura pode, na realidade, dizer-nos mais sobre a força da tendência do que outra vela verde imediata.
Os fundamentais da AMD estão claramente a melhorar. A receita do segmento Data Center no segundo trimestre mais do que duplicou em termos homólogos, os principais clientes de IA estão a comprometer-se com implementações futuras e a empresa está a expandir-se dos processadores e aceleradores para a infraestrutura de IA à escala de rack.
Mas o mercado já reconheceu uma grande parte dessa transformação.
É por isso que eu separaria a história do negócio da história da negociação.
A história do negócio diz respeito à capacidade da AMD de continuar a expandir a receita do segmento Data Center, aumentar as implementações de Instinct e Helios, reforçar o seu ecossistema de software e transformar os compromissos dos principais clientes em receitas e resultados sustentados.
A história da negociação é muito mais simples: conseguirá a AMD manter a rutura depois de uma subida de 24,75% em cinco sessões?
Para o próximo movimento, os meus principais pontos de referência são os 620 dólares acima, os 600–605 dólares na primeira zona de correção e os 582–560 dólares como a zona de suporte estrutural mais importante.
Se os compradores continuarem a defender a rutura enquanto o volume se mantiver forte, a AMD poderá continuar a descobrir preços mais elevados.
Se a ação começar a perder ímpeto e surgir uma forte realização de lucros, uma correção não invalidaria automaticamente a tese de longo prazo relativa à IA. Serviria simplesmente para recordar ao mercado que até as tendências mais fortes precisam de respirar.
A chegada da AMD a 1 bilião de dólares é, portanto, mais do que uma manchete.
É uma medida da forma como as expectativas do mercado em relação à AMD mudaram drasticamente.
Agora começa a parte mais difícil: a AMD tem de transformar essas expectativas em receitas efetivas de infraestrutura de IA, resultados e quota de mercado a longo prazo.
É isso que vou acompanhar.
#GateSquareMidAutumnReunion
#StrategyAdds950BTCAfterThreeWeekPause
A Strategy está novamente a comprar Bitcoin, mas os 950 BTC não são a parte em que eu me focaria.
O desenvolvimento mais interessante é o que aconteceu em torno dessa compra.
Entre 14 e 20 de setembro, a Strategy adquiriu 950 BTC por aproximadamente 75,7 milhões de dólares, a um preço médio de 79 670 dólares por Bitcoin. Isso elevou novamente as suas posições para exatamente 846 000 BTC, adquiridos por aproximadamente 63,80 mil milhões de dólares, a um custo médio de 75 416 dólares por BTC, incluindo comissões e despesas. A empresa utilizou Cash em USD p
MrFlower_XingChen
#StrategyAdds950BTCAfterThreeWeekPause
A Strategy está novamente a comprar Bitcoin, mas o título sobre os 950 BTC não é a parte em que eu me concentraria.
O desenvolvimento mais interessante é o que aconteceu em torno dessa compra.
Entre 14 e 20 de setembro, a Strategy adquiriu 950 BTC por aproximadamente 75,7 milhões de dólares, a um preço médio de 79 670 dólares por Bitcoin. Isso elevou novamente as suas reservas para exatamente 846 000 BTC, adquiridos por aproximadamente 63,80 mil milhões de dólares, a um custo médio de 75 416 dólares por BTC, incluindo comissões e despesas. A empresa utilizou numerário em USD para a compra.
Com o Bitcoin na zona dos 85 000 dólares, aproximadamente, essa tesouraria representa uma posição enorme no balanço. Os 846 000 BTC correspondem a pouco mais de 4% da oferta máxima fixa de 21 milhões de Bitcoin.
Mas há aqui um pormenor importante.
A Strategy não se limitou a colocar 75,7 milhões de dólares em Bitcoin e afastar-se.
Durante o mesmo período, a empresa gastou mais 174 milhões de dólares na recompra de 1 771 238 ações preferenciais STRC. Por outras palavras, a Strategy gastou mais do dobro a recomprar o seu próprio título preferencial do que a adicionar Bitcoin.
Isso altera a forma como leio esta transação.
Isto já não é apenas uma história sobre a quantidade de Bitcoin que a Strategy consegue acumular.
É cada vez mais uma história sobre a forma como a Strategy gere a relação entre Bitcoin, capital próprio ordinário, títulos preferenciais, reservas de caixa e a sua capacidade futura de financiamento.
O documento apresentado em 21 de setembro deixa isso muito claro. A Strategy comunicou que não vendeu ações MSTR através do seu programa ATM durante o período de 14–20 de setembro. Em vez disso, utilizou 75,7 milhões de dólares de numerário em USD para comprar Bitcoin e 174 milhões de dólares de numerário em USD para a recompra de STRC. Utilizou separadamente 57,4 milhões de dólares da sua Reserva em USD para dividendos preferenciais e pagamentos de juros.
Assim, a antiga fórmula simples —
angariar capital → comprar BTC → aumentar o BTC por ação
— já não é suficiente para descrever o que está a acontecer.
A Strategy está agora a gerir ativamente várias componentes do balanço ao mesmo tempo.
E a STRC é importante neste contexto.
A STRC da Strategy é uma ação preferencial perpétua com taxa variável. A empresa tinha fixado a taxa anual regular de dividendos em 12% para os períodos com início em 16 de setembro de 2026, com pagamentos bimensais de 0,50 dólares por ação à taxa atual. O quadro definido pela Strategy foi concebido para apoiar a negociação da STRC em torno do seu intervalo-alvo de 99–100 dólares, utilizando várias ferramentas, incluindo a gestão da taxa de dividendos, reservas em USD e recompras.
Isso torna a recompra de 174 milhões de dólares muito mais interessante do que o valor bruto sugere.
A recompra de STRC reduz o montante de capital preferencial em circulação e pode reduzir as futuras necessidades de pagamento de dividendos em numerário relativamente a essas ações. Ao mesmo tempo, comprar abaixo do valor declarado pode potencialmente criar um benefício económico em comparação com manter os títulos em circulação ao valor nominal.
É por isso que teria cuidado com a ideia de que a Strategy simplesmente se tornou menos otimista em relação ao Bitcoin.
O documento apresentado não afirma isso.
O que mostra é algo mais prático: a Strategy tem agora várias utilizações possíveis para o seu capital.
A acumulação de Bitcoin continua a ser uma delas.
A gestão das ações preferenciais é outra.
A gestão da liquidez e das reservas é outra.
Trata-se de um modelo de afetação de capital muito mais complexo do que o da Strategy de há vários anos.
Há outro número que vale a pena acompanhar: a Strategy terminou o período com aproximadamente 5,04 mil milhões de dólares na sua Reserva em USD e 1,05 mil milhões de dólares em numerário em USD, de acordo com o documento mais recente. Isso proporciona à empresa uma liquidez substancial enquanto gere a sua tesouraria de Bitcoin e as suas obrigações preferenciais.
E o momento é interessante.
O Bitcoin recuperou acentuadamente da fraqueza de setembro e está agora a ser negociado na região dos 85 000 dólares. A compra mais recente de 950 BTC pela Strategy foi realizada a um preço médio de 79 670 dólares, o que significa que a empresa comprou abaixo do preço de mercado atual.
Mas eu não transformaria isso num sinal de que o Bitcoin tem necessariamente de continuar a subir.
Uma única compra empresarial não pode determinar a direção de um mercado de Bitcoin superior a 1,7 biliões de dólares.
O que nos diz é que a Strategy esteve disposta a aplicar numerário em BTC depois de as suas reservas terem descido do nível de 846 000 durante o verão.
A sequência é importante.
A Strategy atingiu 846 000 BTC no final de junho, reduziu as suas reservas durante julho e agosto, comprou depois 4 603 BTC a um preço médio de 80 318 dólares no final de agosto e adicionou agora mais 950 BTC. O seu Livro-razão de Bitcoin mostra a empresa a passar de 840 447 BTC após a venda de agosto para 845 050 BTC após a compra de 31 de agosto e, agora, para 846 000 BTC.
Assim, a Strategy efetivamente reconstruiu a sua posição em Bitcoin depois da redução de verão.
Mas ainda não regressou ao seu máximo de junho, de 847 363 BTC.
Essa é uma distinção importante.
O título diz: “A Strategy retoma as compras de Bitcoin.”
O balanço diz algo mais matizado:
A Strategy está a reconstruir a sua exposição ao Bitcoin enquanto otimiza simultaneamente a sua estrutura de capital.
Para os acionistas da MSTR, essa distinção é importante.
A avaliação da Strategy não pode ser determinada apenas multiplicando 846 000 BTC pelo preço atual do Bitcoin. Os investidores também têm de considerar a dívida, os títulos preferenciais, as ações ordinárias em circulação, o numerário, os custos de financiamento e a capacidade da empresa para continuar a aumentar a sua exposição ao Bitcoin sem criar uma diluição desfavorável.
É aqui que o conceito de Bitcoin por ação se torna mais útil do que simplesmente acompanhar o saldo de BTC apresentado nos títulos.
Se a Strategy aumentar as suas reservas de Bitcoin, mas emitir substancialmente mais ações ordinárias ou capital preferencial para financiar essas compras, o efeito sobre cada acionista ordinário pode ser muito diferente do aumento de BTC apresentado nos títulos.
É por isso que, a partir de agora, acompanharia a estrutura de capital quase com a mesma atenção que as compras de Bitcoin.
Há também uma segunda questão: quanto numerário pode a Strategy aplicar confortavelmente, mantendo simultaneamente os requisitos de reserva e as obrigações preferenciais?
A empresa já demonstrou estar disposta a utilizar numerário para ambos os lados da equação — comprar Bitcoin e recomprar títulos preferenciais.
Isso sugere que a próxima fase da Strategy poderá ser menos mecânica.
Não tem de comprar Bitcoin todas as semanas.
Não tem de emitir MSTR todas as semanas.
Pode escolher entre acumulação de BTC, recompras de ações preferenciais, gestão das reservas e outras operações no mercado de capitais, dependendo das condições do mercado.
Essa flexibilidade pode tornar-se cada vez mais importante à medida que a dimensão do balanço aumenta.
Para os traders de Bitcoin, contudo, a conclusão imediata é muito mais simples.
A Strategy continua a ser uma das maiores fontes cotadas em bolsa de procura empresarial de Bitcoin, e o seu regresso à acumulação acrescenta outra camada à narrativa atual do mercado.
Mas eu não compraria BTC por impulso apenas porque a Strategy comprou 950 moedas.
Em vez disso, observaria se isto se torna o início de um ciclo sustentado de acumulação ou apenas uma compra oportunista após a recuperação recente.
Os próximos documentos dir-nos-ão muito mais do que o título de hoje.
Se a Strategy continuar a adicionar BTC, evitando simultaneamente uma emissão excessiva de ações ordinárias e reduzindo as suas obrigações preferenciais dispendiosas, a estrutura de capital será muito diferente do modelo tradicional de “vender ações, comprar Bitcoin”.
Se o BTC subir enquanto a Strategy conseguir manter ou melhorar a exposição a Bitcoin por ação ordinária, o mercado poderá valorizar cada vez mais a empresa como um veículo financeiro assente em Bitcoin, em vez de simplesmente como uma empresa de software que detém BTC.
Mas essa tese continua a envolver riscos reais.
A volatilidade do Bitcoin continua a ser a maior variável. Os dividendos preferenciais e as obrigações de dívida exigem numerário. A emissão de ações ordinárias pode diluir os acionistas. Os títulos preferenciais têm os seus próprios riscos de mercado. E as ações da Strategy podem ser negociadas com um prémio ou desconto substancial face ao valor dos seus ativos subjacentes.
Por isso, eu não reduziria a história da Strategy a:
“O Saylor comprou 950 BTC, logo estamos perante um sinal otimista.”
A interpretação mais útil é:
A Strategy comprou 950 BTC enquanto gastava mais do dobro na recompra de STRC.
Isso diz-nos que a afetação de capital está a tornar-se tão importante como a acumulação de Bitcoin.
Para mim, os números a manter no ecrã são 846 000 BTC, 63,80 mil milhões de dólares de custo total de aquisição, 75 416 dólares de custo médio por BTC, 75,7 milhões de dólares gastos na compra mais recente de BTC, 174 milhões de dólares gastos em recompras de STRC e aproximadamente 6,09 mil milhões de dólares em ativos em USD comunicados em 20 de setembro.
A reserva de Bitcoin continua a ser o título.
A estrutura de capital é a história por detrás dele.
E é isso que vou acompanhar a seguir.
#GateSquareMidAutumnReunion
#SoftBankPlans$11BBondOpenAI
A SoftBank está a colocar mais de 11 mil milhões de dólares na máquina de financiamento da IA, mas o valor de destaque não é a parte mais importante desta história.
A parte importante é a forma como o dinheiro está a ser angariado.
O SoftBank Group lançou 10 mil milhões de dólares em obrigações seniores sem garantia denominadas em dólares americanos, juntamente com mil milhões de euros em obrigações denominadas em euros, destinando-se os fundos obtidos principalmente a financiar a tranche final de 10 mil milhões de dólares do seu investimento adicional na OpenAI.
MrFlower_XingChen
#SoftBankPlans$11BBondOpenAI
A SoftBank está a colocar mais de 11 mil milhões de dólares na máquina de financiamento da IA, mas o número em destaque não é a parte mais importante desta história.
A parte importante é a forma como o dinheiro está a ser angariado.
O SoftBank Group lançou 10 mil milhões de dólares em obrigações sénior não garantidas denominadas em dólares norte-americanos, juntamente com mil milhões de euros em obrigações denominadas em euros, destinando-se os fundos obtidos principalmente a financiar a tranche final de 10 mil milhões de dólares do seu investimento adicional na OpenAI. A terceira tranche está agendada para 1 de outubro, enquanto se espera que as obrigações sejam definidas em 24 de setembro e liquidadas em 29 de setembro.
Isto é significativo porque a SoftBank está, na prática, a substituir financiamento-ponte de curto prazo por dívida de prazo mais longo.
No início deste ano, a SoftBank organizou uma linha de crédito-ponte de 40 mil milhões de dólares especificamente associada ao seu programa de investimento na OpenAI. A empresa utilizou 30 mil milhões de dólares dessa linha. A SoftBank anunciou que iria reembolsar o saldo em dívida de 25,9 mil milhões de dólares em 15 de setembro, e a nova emissão obrigacionista destina-se a substituir a capacidade de financiamento restante associada ao compromisso com a OpenAI.
Por isso, isto não é simplesmente a SoftBank a passar outro cheque de 10 mil milhões de dólares.
É uma reestruturação da forma como a SoftBank está a financiar uma das maiores apostas na IA a nível mundial.
E o custo desse financiamento diz-nos alguma coisa.
As obrigações em dólares são oferecidas com maturidades de 3,5, 5,5 e 7,5 anos, enquanto as obrigações em euros têm maturidades de quatro e seis anos. A Reuters noticia que, se for concluída, a emissão será a maior emissão de obrigações de uma empresa não financeira na região Ásia-Pacífico/Japão, ultrapassando o anterior recorde estabelecido pela 7-Eleven em 2021. A Fitch atribuiu às obrigações propostas uma notação de BB+.
As yields também são importantes.
As informações disponíveis indicam que as obrigações em dólares estão a ser comercializadas com yields entre os valores altos de um só dígito e aproximadamente 10%, dependendo da maturidade, enquanto as obrigações em euros estão a ser comercializadas com yields mais baixas, mas ainda substanciais. Trata-se de capital caro em comparação com o financiamento de empresas com notação de grau de investimento.
Por outras palavras, a SoftBank não está a financiar esta expansão da IA com dinheiro barato.
Está a pagar um preço significativo para manter o seu programa de investimento na OpenAI em andamento.
Isto torna a economia do negócio muito mais interessante.
A SoftBank anunciou um investimento adicional total de 30 mil milhões de dólares na OpenAI, dividido em três tranches de 10 mil milhões de dólares. A primeira foi concluída em abril e a segunda em julho. A SoftBank contraiu 10 mil milhões de dólares de dívida para cada uma dessas transações através da sua linha de crédito-ponte. Os 10 mil milhões de dólares finais estão agora a ser preparados para outubro.
A dimensão do compromisso da SoftBank torna-se mais fácil de compreender quando analisamos as próprias necessidades de capital previstas da OpenAI.
De acordo com projeções divulgadas pelo Financial Times, a OpenAI prevê um fluxo de caixa livre negativo de aproximadamente 278 mil milhões de dólares entre 2026 e 2030. Prevê-se que as receitas cresçam de cerca de 36 mil milhões de dólares em 2026 para 350 mil milhões de dólares em 2030, mas os gastos com computação e infraestruturas deverão continuar a ser enormes. A mesma informação aponta para despesas totais de aproximadamente 856 mil milhões de dólares até 2030. Estas são projeções de uma apresentação de uma empresa privada, não resultados futuros auditados, pelo que devem ser tratadas como estimativas e não como resultados garantidos.
Isto altera a forma como vejo o financiamento da SoftBank.
A OpenAI precisa de enormes quantidades de capital para construir a infraestrutura computacional necessária às suas ambições no domínio da IA.
A SoftBank quer exposição a esse crescimento.
Por isso, a SoftBank está a contrair dívida para financiar o investimento.
E esse investimento está ligado a uma rede muito maior de despesas em infraestruturas de IA que envolve empresas como a Nvidia, a Oracle e empresas de infraestruturas apoiadas pela SoftBank.
O resultado é uma cadeia financeira que se parece mais ou menos com isto:
capital → infraestrutura de IA → capacidade computacional → crescimento da OpenAI → maior valor futuro esperado.
O problema é que todas as partes dessa cadeia têm de funcionar.
Se a procura por IA continuar a crescer rapidamente, as enormes despesas em infraestruturas poderão potencialmente sustentar receitas e valores de ativos muito superiores.
Se o crescimento desiludir, a dívida não desaparece.
Esse é o risco central.
A própria SoftBank reconheceu que os seus rácios de alavancagem podem ultrapassar temporariamente os níveis que considera preferíveis. A empresa também tem trabalhado para reduzir a alavancagem através de vendas de ativos e refinanciamento. O reembolso anterior de 25,9 mil milhões de dólares de dívida-ponte demonstra que a gestão do encargo de financiamento já constitui uma parte importante da estratégia.
É por isso que eu não interpretaria a emissão obrigacionista simplesmente como “a SoftBank está extremamente confiante na OpenAI”.
Existe, sem dúvida, um compromisso estratégico significativo.
Mas a transação também demonstra o custo financeiro de manter esse compromisso.
E o mercado de crédito está, na prática, a atribuir um preço a esse risco.
Isto é diferente de comprar capital da OpenAI com dinheiro parado no balanço.
Os detentores de dívida esperam o pagamento de juros e do capital, independentemente de o ciclo da IA se tornar mais ou menos rentável.
Isto cria uma assimetria importante.
Se a OpenAI e o ecossistema de IA da SoftBank tiverem um desempenho excecional, a SoftBank poderá beneficiar potencialmente da valorização dos seus investimentos.
Se a expansão da IA demorar mais tempo do que o esperado a gerar receitas, a SoftBank terá ainda assim de pagar o serviço da dívida.
É aqui que a história da IA começa a cruzar-se com o mercado de crédito.
Durante anos, o boom da IA foi sobretudo discutido através das empresas de semicondutores, dos fornecedores de serviços de computação em nuvem e dos criadores de modelos de IA.
Agora, o lado do financiamento está a tornar-se impossível de ignorar.
Os centros de dados exigem enormes quantidades de eletricidade, terrenos, equipamento de rede, GPUs e financiamento. As empresas precisam de capital antes de esses ativos gerarem as receitas que se espera que venham a produzir.
Isto significa que o desenvolvimento da IA está a tornar-se cada vez mais uma história dos mercados de capitais, além de ser uma história tecnológica.
A SoftBank é um dos exemplos mais claros.
E existe outra camada que torna isto especialmente interessante.
A SoftBank não está a fazer um único investimento isolado na OpenAI. A sua estratégia mais ampla está ligada às infraestruturas de IA. A empresa tem vindo a estabelecer relações em torno de centros de dados e capacidade computacional, o que significa que o sucesso da OpenAI pode influenciar mais do que apenas o valor da participação acionista da SoftBank.
Isto cria tanto potencial de valorização como risco de concentração.
Quanto mais partes do ecossistema dependerem do mesmo ciclo de despesas em IA, mais importante se torna a procura subjacente.
Se a procura empresarial e dos consumidores continuar a sustentar cargas de trabalho de IA de enormes dimensões, toda a cadeia de infraestruturas poderá continuar a expandir-se.
Se a economia das infraestruturas de IA se tornar menos atrativa, várias partes da cadeia poderão enfrentar pressão ao mesmo tempo.
Essa é a questão que penso que o mercado deveria acompanhar.
Não se a SoftBank consegue angariar 11 mil milhões de dólares.
É evidente que consegue.
A questão mais interessante é saber se os retornos gerados pelo ecossistema de IA irão, em última análise, exceder o custo do capital utilizado para o construir.
A definição do preço das obrigações em 24 de setembro será, por isso, digna de atenção.
Os investidores terão uma indicação mais clara do montante que o mercado está a cobrar à SoftBank por esta alavancagem adicional e da força da procura por uma das maiores emissões obrigacionistas empresariais de elevado rendimento do ano. A Reuters noticiou que a transação poderá tornar-se a maior emissão de obrigações de uma empresa não financeira na região Ásia-Pacífico/Japão, caso seja concluída.
Para os operadores, eu acompanharia três aspetos a partir daqui.
Primeiro, o custo de financiamento da SoftBank. Se o preço final ficar próximo do extremo mais caro do intervalo indicado, o mercado está a exigir uma compensação maior pelo risco.
Segundo, a capacidade da OpenAI para converter as despesas em infraestruturas em receitas. As projeções são extraordinárias, mas continuam a ser projeções. A diferença entre a procura projetada por IA e a geração efetiva de caixa acabará por ser mais importante do que as manchetes sobre financiamento.
Terceiro, a alavancagem e o valor dos ativos da SoftBank. A empresa tem uma carteira de grande dimensão, mas financiar uma estratégia de IA cada vez mais agressiva com dívida torna os preços dos ativos e a liquidez cada vez mais importantes para o balanço.
Por isso, eu não descreveria isto simplesmente como uma aposta de 11 mil milhões de dólares na OpenAI.
É algo maior.
A SoftBank está a utilizar o mercado de crédito para aumentar a sua exposição ao ciclo das infraestruturas de IA.
Isto pode amplificar a valorização se a expansão da IA gerar o crescimento que está a ser incorporado nos preços.
Mas também significa que o custo do capital, a alavancagem e a geração de caixa merecem muito mais atenção do que mereciam quando a história da IA se centrava sobretudo na procura por chips.
O próximo grande ponto de verificação é 24 de setembro, quando se espera que seja definido o preço das obrigações.
Esse número poderá dizer-nos mais sobre o apetite do mercado pelo risco do que a própria manchete dos 11 mil milhões de dólares.
#GateSquareMidAutumnReunion
#HyperliquidValuationTopsNasdaqAndLSEG
A Hyperliquid atingiu um nível de valorização que, há alguns anos, teria parecido irrealista.
A valorização totalmente diluída da HYPE ultrapassou aproximadamente os 91 mil milhões de dólares, colocando o valor teórico de toda a oferta de HYPE acima dos valores de mercado de capitais de importantes operadores de bolsas tradicionais, como a Nasdaq e o London Stock Exchange Group.
Mas há um detalhe importante.
Esta não é uma comparação direta.
O valor da HYPE é uma valorização totalmente diluída do token, calculada com base na oferta total/máxima, enquanto
MrFlower_XingChen
#HyperliquidValuationTopsNasdaqAndLSEG
A Hyperliquid atingiu um nível de valorização que, há alguns anos, teria parecido irrealista.
A avaliação totalmente diluída (FDV) da HYPE ultrapassou aproximadamente os 91 mil milhões de dólares, colocando o valor teórico da totalidade da oferta de HYPE acima dos valores de mercado de capitais de grandes operadores de bolsas tradicionais, como a Nasdaq e o London Stock Exchange Group.
Mas há aqui um pormenor importante.
Esta não é uma comparação direta.
O valor da HYPE é uma avaliação totalmente diluída do token, calculada com base na oferta total/máxima, enquanto a Nasdaq e a LSEG são empresas avaliadas através da capitalização bolsista convencional. Apenas cerca de 251 milhões de HYPE estavam em circulação nos dados de oferta mais recentes disponíveis, face a uma oferta máxima/total de aproximadamente 951,5 milhões.
Por isso, não interpretaria o título como significando que “a Hyperliquid vale agora mais do que estas empresas” no mesmo sentido económico.
A pergunta mais interessante é:
Porque está o mercado disposto a atribuir este tipo de valorização a um ecossistema de negociação on-chain?
A resposta começa na utilização efetiva.
A Hyperliquid já não é apenas mais uma bolsa descentralizada a competir pelo volume de negociação de criptomoedas. O seu ecossistema tem vindo a expandir-se em torno de futuros perpétuos, mercados à vista, stablecoins, ativos do mundo real e mercados de resultados, tudo construído em torno da infraestrutura de negociação da blockchain Hyperliquid.
E os números por detrás desse crescimento estão a tornar-se difíceis de ignorar.
A Hyperliquid Strategies comunicou que aproximadamente 945 milhões de dólares em valor foram acumulados pelo ecossistema Hyperliquid durante os 12 meses terminados em 30 de junho de 2026, enquanto a rede continuava a processar milhares de milhões de dólares em volume diário de negociação. Grande parte desse valor económico está associada à HYPE através do mecanismo de recompra do protocolo.
Ainda mais importante é a quota de mercado.
A quota da Hyperliquid no volume global de futuros perpétuos, incluindo as bolsas centralizadas, atingiu aproximadamente 9,4% em 30 de junho. Em 23 de agosto, representava cerca de 63% do interesse aberto de perpétuos descentralizados, de acordo com as divulgações da Hyperliquid Strategies.
Esta é uma história muito diferente de simplesmente ter um token caro.
Existe atividade real por detrás da valorização.
O ecossistema também está a ultrapassar a sua identidade original ligada aos futuros perpétuos.
Os mercados perpétuos de ativos do mundo real tornaram-se uma parte significativa da atividade. A Hyperliquid Strategies comunicou que os mercados de ativos do mundo real representaram mais de 50% do volume semanal da plataforma durante duas semanas consecutivas em julho, enquanto o interesse aberto do HIP-3 ultrapassou os 4 mil milhões de dólares durante agosto.
Os mercados de resultados são outra peça desta expansão.
A plataforma lançou mercados de resultados em maio e, posteriormente, expandiu-se para contratos de resultados múltiplos e contratos relativos a eventos macroeconómicos. A margem de carteira também entrou em fase beta, permitindo utilizar o capital de forma mais eficiente em diferentes produtos.
Isto é importante porque a Hyperliquid está a tentar transformar um único local de negociação num mercado financeiro mais abrangente.
Os perpétuos atraem os traders.
As stablecoins fornecem liquidez para a liquidação.
Os mercados de ativos do mundo real alargam o leque de ativos negociáveis.
Os mercados de resultados introduzem outra categoria de contratos financeiros.
E a arquitetura subjacente foi concebida em torno de um único livro de ordens e sistema de margem.
Essa é a tese mais ampla por detrás da valorização.
A Hyperliquid não está necessariamente a ser avaliada como “mais uma bolsa de criptomoedas”.
O mercado está a começar a avaliá-la como infraestrutura financeira.
Esse é um mercado endereçável potencial muito maior.
As bolsas tradicionais demoraram décadas a construir redes globais de negociação, reservas de liquidez, relações de compensação e distribuição institucional.
A Hyperliquid está a tentar seguir um modelo diferente: colocar a infraestrutura de negociação diretamente numa blockchain e permitir que os utilizadores interajam com os mercados através de um sistema on-chain.
Continua em aberto saber se esse modelo poderá, em última análise, competir com a infraestrutura financeira estabelecida.
Mas o mercado está claramente a testar essa possibilidade.
Há outro desenvolvimento que, na minha opinião, merece atenção: a distribuição institucional.
Em julho, a VALR tornou-se a primeira grande bolsa centralizada regulamentada a construir sobre a Hyperliquid, lançando mais de 200 mercados perpétuos utilizando a Hyperliquid para execução e liquidez. Isto é significativo porque a adoção por participantes estabelecidos do mercado pode potencialmente expor a infraestrutura da Hyperliquid a utilizadores que nunca interagiriam com uma plataforma exclusivamente nativa das criptomoedas.
A vertente da USDC também está a tornar-se mais interessante.
Na sequência do acordo da Coinbase para atuar como entidade oficial responsável pela aplicação das reservas de USDC na Hyperliquid, o quadro do protocolo direciona aproximadamente 90% do rendimento das reservas ajustado aos custos, proveniente da USDC detida na plataforma, de volta para o protocolo. Isto introduz outra potencial fonte de valor económico para além das comissões de negociação.
Mas é precisamente aqui que eu abrandaria.
Uma FDV de 91 mil milhões de dólares significa que as expectativas já são extremamente elevadas.
A Hyperliquid apresenta métricas de utilização impressionantes, mas uma valorização elevada não significa automaticamente que essas métricas continuarão a crescer ao mesmo ritmo.
O mercado tem de considerar a concorrência, a regulamentação, a oferta de tokens, os futuros desbloqueios, a atividade de negociação e a sustentabilidade do valor gerado pelo protocolo.
A oferta é particularmente importante.
Com apenas cerca de 26% da oferta máxima em circulação, de acordo com os dados de mercado atuais, a diferença entre a capitalização de mercado em circulação e a avaliação totalmente diluída é enorme.
Isto significa que os investidores não devem olhar apenas para a capitalização de mercado atual.
Também precisam de compreender como é que HYPE adicional entra em circulação e como evolui a procura em paralelo com essa oferta.
Há outro risco que é mais fácil ignorar.
A atividade de negociação é cíclica.
Uma plataforma de derivados pode gerar comissões enormes durante períodos de elevada volatilidade e atividade especulativa. Se os volumes de negociação diminuírem, a geração de comissões pode cair mesmo que a tecnologia subjacente permaneça inalterada.
Isto torna a valorização da Hyperliquid parcialmente dependente da sua capacidade de transformar o domínio atual na negociação numa rede financeira duradoura.
E já existem indícios de que a situação das receitas merece uma análise mais aprofundada.
Uma análise independente da 21Shares relativa ao primeiro semestre concluiu que as comissões brutas aumentaram 31%, para 419,3 milhões de dólares, durante a primeira metade de 2026, enquanto as receitas retidas provenientes dos mercados nativos da Hyperliquid diminuíram 3,8%. Esta distinção é importante porque as comissões brutas do ecossistema e o valor capturado diretamente pelo protocolo não são a mesma coisa.
É por isso que evitaria avaliar a HYPE simplesmente com base na sua FDV.
As melhores perguntas são:
O volume de negociação é sustentável?
Conseguirá a Hyperliquid continuar a aumentar a sua quota dos derivados globais?
Podem os mercados de ativos do mundo real e de resultados tornar-se negócios relevantes, em vez de narrativas temporárias?
Conseguirá o crescimento da oferta de tokens ser absorvido por uma procura genuína?
E, mais importante, quanto valor económico acaba por fluir para os detentores de HYPE?
Estas perguntas determinarão se a valorização atual representa uma rede financeira em fase inicial ou um ativo já avaliado como se estivesse destinado a vários anos de crescimento futuro.
Para os traders, a estrutura imediata do mercado também é interessante.
A HYPE fechou em torno dos 93,64 dólares em 20 de setembro, depois de passar de aproximadamente 76,92 dólares em 15 de setembro. Isto representa um aumento de aproximadamente 21,7% em cinco sessões, enquanto o volume diário de negociação em 20 de setembro foi de cerca de 1,02 mil milhões de dólares.
Isto mostra que o momentum é atualmente forte.
Mas também significa que perseguir um movimento vertical acarreta um perfil de risco diferente do de comprar após uma consolidação controlada.
O nível dos 100 dólares é agora a referência psicológica óbvia.
Um movimento sustentado acima dos 100 dólares colocaria outro marco importante de número redondo em foco, enquanto a incapacidade de manter a recente zona de breakout aumentaria a possibilidade de uma consolidação mais profunda.
Eu preferiria observar se a HYPE consegue formar uma nova base acima da sua zona de breakout anterior, em vez de assumir que cada novo máximo conduzirá imediatamente a outro movimento de subida.
Porque a história fundamental é maior do que o gráfico.
A Hyperliquid está a tentar algo ambicioso: pegar em produtos financeiros que tradicionalmente dependem de bolsas centralizadas, sistemas de compensação e intermediários institucionais e reconstruir grande parte dessa infraestrutura sobre uma infraestrutura blockchain.
O mercado está agora a atribuir um valor muito elevado a essa experiência.
O título da $91B FDV é impressionante, mas a estatística mais importante é a atividade económica subjacente — aproximadamente $945M do valor do ecossistema acumulado durante o período de 12 meses mais recente comunicado, 9,4% do volume global de perpétuos e cerca de 63% do interesse aberto de perpétuos descentralizados no final de agosto.
É por isso que penso que a história da Hyperliquid merece atenção.
Não porque a valorização do seu token tenha ultrapassado temporariamente a valorização de um operador de bolsa tradicional.
Mas porque o mercado está a começar a colocar uma questão muito mais ampla:
Pode uma rede financeira on-chain tornar-se suficientemente valiosa para competir com a infraestrutura que os mercados tradicionais demoraram décadas a construir?
O próximo capítulo da HYPE será determinado pela resposta a essa pergunta.
#GateSquareMidAutumnReunion
#CryptoSentimentBackToExtremeGreed
O Bitcoin voltou a estar no centro das atenções, mas o movimento mais interessante está a acontecer agora no sentimento do mercado.
O BTC ultrapassou hoje os $87.000, atingindo o nível mais elevado desde janeiro, antes de devolver parte do movimento. Ao mesmo tempo, o Índice de Medo e Ganância das Criptomoedas subiu para 78, a leitura mais elevada num mês e firmemente dentro da zona de Ganância Extrema. Esta combinação indica-me que o mercado passou muito rapidamente da hesitação para uma assunção agressiva de risco.
Mas não encaro a Ganância Extrema como um
MrFlower_XingChen
#CryptoSentimentBackToExtremeGreed
A Bitcoin está novamente em destaque, mas o movimento mais interessante neste momento está a acontecer no sentimento.
A BTC ultrapassou hoje os $87.000, atingindo o nível mais elevado desde janeiro, antes de devolver parte dos ganhos. Ao mesmo tempo, o Índice de Medo e Ganância das Criptomoedas subiu para 78, a leitura mais elevada num mês e firmemente dentro da zona de Ganância Extrema. Esta combinação diz-me que o mercado passou muito rapidamente da hesitação para uma assunção agressiva de risco.
Mas não encaro a Ganância Extrema como um sinal automático de venda.
As tendências fortes podem permanecer sobreaquecidas durante mais tempo do que os investidores esperam. A mais recente subida da Bitcoin foi sustentada por mais do que o entusiasmo nas redes sociais. A BTC ultrapassou a zona dos $83K–$85K , enquanto o fecho de posições curtas e a retoma da procura por ETF acrescentaram pressão compradora. Os ETF spot de Bitcoin nos EUA registaram cerca de $433M de entradas líquidas a 18 de setembro, depois de duas sessões difíceis no início da semana.
É por isso que separaria o impulso de alta da perseguição do preço.
A estrutura é claramente mais forte enquanto a BTC se mantiver na zona de breakout e continuar a formar máximos mais elevados. Mas, depois de um movimento tão rápido, o risco de realização de lucros aumenta naturalmente. Se a BTC conseguir consolidar-se em torno da região intermédia de $80K e os compradores continuarem a defender a resistência anterior como suporte, isso constituiria uma configuração muito mais saudável do que uma nova vela vertical seguida de uma rejeição imediata.
A região dos $86K–$87K é agora importante. A BTC já provou que podem surgir vendedores nessa zona, pelo que uma recuperação clara e uma manutenção sustentada acima desta área demonstrariam que o breakout tem uma aceitação mais sólida. Por outro lado, perder a zona intermédia de $80K após um breakout falhado tornar-me-ia mais cauteloso e sugeriria que parte do movimento recente foi impulsionada pelo fecho de posições curtas, e não por uma nova procura spot.
Há outro detalhe que estou a acompanhar atentamente: a alavancagem.
Quando a Bitcoin sobe rapidamente e as posições curtas são forçadas a fechar, o movimento pode acelerar porque as liquidações se transformam em compras adicionais no mercado. Isso cria uma subida poderosa, mas também pode deixar o mercado vulnerável quando essa procura forçada desaparece. O movimento de hoje já esteve associado a um fecho significativo de posições curtas, pelo que não quero confundir uma aceleração impulsionada por liquidações com uma procura orgânica ilimitada.
Para mim, a mensagem atual é simples: o impulso de alta é real, mas este não é o momento para agir de forma descuidada.
Se a BTC mantiver o breakout e formar uma nova base acima de $85K–$86K, o mercado poderá continuar a testar níveis mais elevados. Se o preço rejeitar repetidamente os $86K–$87K e voltar a cair abaixo da zona de breakout, prefiro esperar que a estrutura se restabeleça em vez de perseguir o movimento.
A Ganância Extrema diz-nos que os investidores estão entusiasmados. A estrutura do preço diz-nos se esse entusiasmo está realmente a ser aceite pelo mercado.
Neste momento, estou a observar a reação após o breakout com mais atenção do que o próprio número do Índice de Medo e Ganância.
#GateSquareMidAutumnReunion
BTC-0,68%
#AMDMarketCapTops1Trillion
A AMD ultrapassar a marca de 1 bilião de dólares de capitalização bolsista é a parte da subida das empresas de chips de hoje que me chamou a atenção.
A história maior, contudo, não é apenas a AMD.
As ações de semicondutores estão a mover-se em conjunto, e isso torna este movimento mais interessante do que uma ruptura de uma única empresa. A AMD subiu quase 10%, enquanto o Philadelphia Semiconductor Index ganhou mais de 4%. A ARM, a Intel e a Qualcomm também se fortaleceram, mostrando que o interesse comprador está a alastrar por diferentes áreas da indústria dos chi
MrFlower_XingChen
#AMDMarketCapTops1Trillion
A AMD ter ultrapassado a marca de 1 bilião de dólares de capitalização bolsista é a parte da subida das ações de semicondutores de hoje que me chamou a atenção.
A história mais importante, porém, não se resume à AMD.
As ações de semicondutores estão a movimentar-se em conjunto, o que torna este movimento mais interessante do que uma rutura de uma única empresa. A AMD subiu quase 10%, enquanto o Philadelphia Semiconductor Index ganhou mais de 4%. A ARM, a Intel e a Qualcomm também se fortaleceram, mostrando que o interesse comprador está a espalhar-se por diferentes áreas da indústria de chips.
Essa amplitude é importante.
Quando apenas uma ação sobe, pode tratar-se de uma história específica dessa empresa. Quando várias empresas de semicondutores se movimentam em conjunto, o mercado está geralmente a incorporar algo mais abrangente nos preços.
E, neste momento, a IA continua no centro dessa discussão.
O boom da IA não se resume a um único tipo de chip. A infraestrutura necessária para a IA requer CPUs, GPUs, aceleradores, redes, memória e centros de dados cada vez mais potentes. Isto cria uma cadeia de semicondutores muito mais ampla, e os investidores estão cada vez mais atentos às empresas que podem captar essa despesa à medida que a procura por computação de IA aumenta.
A AMD é uma componente interessante dessa história porque a sua atividade não está limitada a uma única categoria de produtos.
A sua exposição abrange CPUs, GPUs e produtos para centros de dados, enquanto a sua estratégia de IA se torna cada vez mais importante para a forma como os investidores avaliam a empresa.
Isso ajuda a explicar por que razão o mercado está disposto a atribuir à AMD uma valorização muito superior à de ciclos anteriores dos semicondutores.
Mas há uma distinção importante que não quero ignorar.
Uma capitalização bolsista de 1 bilião de dólares é um marco.
Por si só, não prova que a ação esteja barata nem que a subida tenha de continuar.
Quando uma empresa atinge este tipo de valorização, o mercado começa a fazer uma pergunta diferente: poderão os lucros futuros e o crescimento relacionado com a IA justificar a valorização que os investidores já estão a pagar?
É aí que a próxima fase se torna interessante.
Se a procura por centros de dados continuar a expandir-se, a despesa em infraestrutura de IA se mantiver forte e a AMD continuar a transformar essa procura em crescimento das receitas e dos lucros, a história fundamental pode continuar a desenvolver-se.
Mas, se as expectativas ultrapassarem significativamente o crescimento efetivo da atividade, a valorização torna-se muito mais sensível aos resultados e às projeções.
É também por isso que estou atento ao índice de semicondutores, e não apenas à AMD.
O Philadelphia Semiconductor Index ter ganho mais de 4%, enquanto as principais empresas de chips se fortalecem em conjunto, confere à subida uma participação mais ampla do mercado. Se essa força continuar, poderá sugerir que os investidores estão a reavaliar toda a indústria de semicondutores, em vez de simplesmente perseguirem uma única ação ligada à IA.
Para os traders, a componente técnica é igualmente importante.
Depois de um movimento desta dimensão, não gostaria de perseguir a primeira vela verde simplesmente porque a AMD ultrapassou um marco psicológico de valorização.
O sinal mais útil seria perceber se o preço consegue manter a zona de rutura, formar uma nova zona de suporte e continuar a registar máximos mais altos sem perder força.
Uma rejeição acentuada após o marco contaria uma história muito diferente de uma consolidação acima da rutura.
Por isso, a partir daqui, o meu foco é simples:
A AMD manter a sua rutura.
O índice de semicondutores manter a sua força.
A procura por IA e por centros de dados traduzir-se em crescimento efetivo da atividade.
E, acima de tudo, perceber se o crescimento dos lucros consegue continuar a acompanhar a expansão da valorização.
A parte interessante não é a AMD ter atingido 1 bilião de dólares.
A parte interessante é perceber no que o mercado espera que a AMD se transforme depois de o atingir.
Esta subida dos semicondutores está a tornar-se maior do que uma única ação. É uma aposta na infraestrutura necessária para a próxima fase da computação — e os próximos ciclos de resultados deverão mostrar-nos quanto dessa expectativa está a tornar-se realidade.
AMD+1,40%
ARM+3,14%
INTC+1,67%
QCOM+2,06%
Ganhe até 100 USDT por semana! O Gate Square #WeeklyShare está a decorrer!
📌 Como participar
① Registe-se 👉 https://www.gate.com/campaigns/6244
② Publique com #ShareWeekly e #CanBTCsRallyContinue, partilhe análises
💬 Tema em destaque desta semana
O BTC subiu de cerca de $BTC to para acima de $85K, impulsionando o sentimento do mercado. Após uma recuperação deste tipo, deve seguir a subida ou esperar?
💡 Discussão
1️⃣ Até onde pode ir esta subida? $90Kthe é o próximo alvo?
2️⃣ Compraria agora ou esperaria por uma correção?
3️⃣ Se o BTC recuar, reforçaria a posição em BTC ou noutras altcoins?
MrFlower_XingChen
Ganha até 100 USDT por semana! O Gate Square #WeeklyShare está a decorrer!
📌 Como participar
① Inscreve-te 👉 https://www.gate.com/campaigns/6244
② Publica com #ShareWeekly e #CanBTCsRallyContinue, partilha análises
💬 Tema em destaque desta semana
O BTC subiu de cerca de $BTC to para acima de $85K, impulsionando o sentimento do mercado. Depois de uma recuperação deste tipo, vais seguir a subida ou esperar?
💡 Discussão
1️⃣ Até onde pode chegar esta subida? $90Kthe é o próximo alvo?
2️⃣ Comprarias agora ou esperarias por uma queda?
3️⃣ Se o BTC recuar, comprarias mais BTC ou outras altcoins?
Partilha a tua perspetiva do mercado para ganhares recompensas 👉️ https://www.gate.com/post
BTC-0,68%
#Gate全球用户突破6000万
Estou genuinamente entusiasmado por ver a Gate ultrapassar oficialmente os 60 milhões de utilizadores.
Mas quando olho para esse número, não o vejo apenas como mais um marco de utilizadores. Vejo-o como um reflexo do quanto a Gate mudou e se expandiu desde 2013.
Hoje, o ecossistema da Gate abrange mais de 5 200 criptomoedas e 12 800 ações e ETFs. Essa combinação conta uma história mais ampla. A Gate já não é simplesmente um lugar para comprar e vender criptomoedas. Está a construir um ecossistema financeiro mais abrangente que liga os ativos digitais aos mercados tradicionai
MrFlower_XingChen
#Gate全球用户突破6000万
Estou genuinamente entusiasmado por ver a Gate ultrapassar oficialmente os 60 milhões de utilizadores.
Mas quando olho para esse número, não o vejo apenas como mais um marco de utilizadores. Vejo-o como um reflexo do quanto a Gate mudou e se expandiu desde 2013.
Hoje, o ecossistema da Gate abrange mais de 5.200 criptomoedas e 12.800 ações e ETFs. Essa combinação conta uma história mais ampla. A Gate já não é simplesmente um lugar para comprar e vender criptomoedas. Está a construir um ecossistema financeiro mais abrangente, que liga os ativos digitais aos mercados tradicionais.
Por um lado, existem milhares de criptomoedas, diferentes produtos de negociação e oportunidades em todo o mercado de ativos digitais. Por outro, a Gate está a expandir o seu acesso a ações e ETFs. Reunir estes mercados numa única plataforma proporciona aos utilizadores uma gama muito mais ampla de mercados para explorar.
E este crescimento não aconteceu de um dia para o outro.
Ao longo dos últimos meses, vi a Gate surgir entre as Top 2 e Top 3 a nível global em diferentes áreas, incluindo atividade de negociação, open interest, entradas líquidas de capital, negociação relacionada com RWA e produtos relacionados com ações. Estas classificações mudam naturalmente consoante as condições do mercado, mas o que mais me chama a atenção é a expansão contínua em diferentes áreas do ecossistema.
Depois surgiu outro marco importante: 60 milhões de utilizadores.
Para uma plataforma que iniciou o seu percurso em 2013, alcançar esta escala representa anos de construção, adaptação e expansão em conjunto com o mercado.
Mas, sinceramente, este número também me faz pensar no meu próprio percurso com a Gate.
Entrei na Gate em 2022.
Na altura, estava simplesmente a tentar compreender melhor a negociação. Estava a aprender como os mercados se movimentam, como encontrar pontos de entrada e saída, como gerir o risco e, talvez mais importante ainda, como controlar as emoções quando está dinheiro real envolvido.
Desde então, a Gate tornou-se muito mais do que uma exchange para mim.
Aprendi através da experiência de negociação real. Ganhei dinheiro, mas também cometi erros. E alguns desses erros ensinaram-me lições que as negociações lucrativas nunca poderiam ensinar.
O meu percurso acabou por ultrapassar a negociação.
Comecei a fazer transmissões em direto, a partilhar as minhas perspetivas sobre o mercado e a falar sobre as negociações e ideias que estava a aprender. Com o tempo, isso evoluiu para a criação de conteúdos.
Olhando para trás, essa é uma das coisas que mais valorizo no meu percurso com a Gate.
Entrei para aprender a negociar, mas, pelo caminho, encontrei um lugar onde podia aprender, experimentar, partilhar ideias e construir uma rotina completamente diferente em torno do mercado.
O meu estilo de vida mudou com esse percurso.
A pessoa que entrou na Gate em 2022 estava sobretudo a tentar perceber como funcionava a negociação. Hoje, olho para os gráficos de forma diferente, penso com mais cuidado no risco, presto atenção à estrutura do mercado, crio conteúdos e partilho o que aprendo com outros traders.
Por isso, quando vejo a Gate ultrapassar os 60 milhões de utilizadores, não vejo isso apenas como uma conquista da Gate.
De certa forma, faz-me lembrar o quanto eu próprio evoluí.
Comecei como trader.
Depois tornei-me alguém que queria compreender o mercado mais profundamente.
Depois comecei a fazer transmissões em direto.
Depois tornei-me criador de conteúdos.
E o percurso continua.
É também por isso que estou mais interessado naquilo que a Gate vai construir a seguir do que simplesmente noutro número ou classificação.
Quero ver melhores infraestruturas de negociação, ferramentas mais úteis, maior liquidez, um acesso mais abrangente aos mercados e ligações mais fortes entre os ativos digitais e as finanças tradicionais.
Acima de tudo, quero que a plataforma continue a melhorar à medida que a sua comunidade cresce.
Porque 60 milhões de utilizadores é um marco enorme, mas não o vejo como o fim da história.
Para mim, a Gate já é uma exchange que mudou a minha vida.
Entrei em 2022 para aprender a negociar.
Fiquei para continuar a evoluir.
Ganhei. Aprendi. Cometi erros. Comecei a fazer transmissões em direto. Tornei-me criador de conteúdos. E construí uma rotina completamente diferente em torno do mercado.
E hoje, o percurso continua.
60 milhões de utilizadores pode ser o marco da Gate.
Para mim, é também um lembrete do quanto o meu próprio percurso evoluiu.
RWA-0,50%
#GateRanks6thAmongGlobalCEX
Estou genuinamente entusiasmado por ver a Gate alcançar o Top 6 mundial em escala de ativos. Mas, honestamente, a classificação em si não é o que mais me interessa.
O que me chamou a atenção foi tudo o que aconteceu antes.
Ao longo dos últimos dois meses, a Gate tem vindo a expandir-se simultaneamente em várias áreas diferentes — volume de negociação, interesse aberto, entradas de capital, derivados de RWA, produtos de ações, liquidez, utilizadores e reservas.
Isso torna este mais recente marco de ativos muito mais interessante quando analisado no contexto mais amp
MrFlower_XingChen
#GateRanks6thAmongGlobalCEX
Estou genuinamente entusiasmado por ver a Gate alcançar o Top 6 global em dimensão de ativos. Mas, honestamente, a classificação em si não é o que mais me interessa.
O que me chamou a atenção foi tudo o que aconteceu antes disso.
Ao longo dos últimos dois meses, a Gate tem vindo a expandir-se em várias áreas diferentes ao mesmo tempo — volume de negociação, interesse aberto, entradas de capital, derivados de RWA, produtos de ações, liquidez, utilizadores e reservas.
Isso torna este mais recente marco em termos de ativos muito mais interessante quando analisado no contexto mais amplo.
Comecemos por agosto.
De acordo com o Relatório de Transparência de agosto da Gate, a plataforma registou cerca de 9,5 mil milhões de dólares em volume combinado de negociação spot e de derivados em 24 horas, alcançando o Top 3 global. O interesse aberto atingiu aproximadamente 12,48 mil milhões de dólares, colocando também a Gate no Top 3 global.
Para mim, os dados relativos aos fluxos de capital são igualmente importantes.
A Gate registou cerca de 308,1 milhões de dólares em entradas líquidas durante 30 dias em agosto, ficando em 2.º lugar entre as principais plataformas. O volume de negociação mostra-nos quanta atividade está a ocorrer, enquanto as entradas líquidas oferecem outra perspetiva sobre o capital que está a entrar numa plataforma.
Depois, houve a negociação de RWA.
De acordo com os dados de agosto da CoinDesk, o volume de negociação de contratos perpétuos de RWA da Gate atingiu aproximadamente 64,7 mil milhões de dólares, um aumento de 158% em relação ao mês anterior e o 3.º maior valor a nível mundial.
Ainda mais interessante foi o lado do interesse aberto.
A Gate captou aproximadamente 49,6% do interesse aberto em contratos perpétuos de RWA, ficando em 1.º lugar entre as exchanges de criptomoedas globais nesse indicador.
Isto diz-me que a história dos RWA não se resume simplesmente à adição de mais uma categoria de produtos. Já existe uma atividade significativa de negociação e de interesse aberto a desenvolver-se em torno deste mercado.
O segmento dos contratos perpétuos de ações também tem crescido rapidamente.
O volume de negociação de contratos perpétuos de ações da Gate aumentou 308% em relação ao mês anterior, mantendo uma sequência de três meses consecutivos de crescimento de três dígitos.
Este é um tipo de expansão diferente da simples listagem de mais ativos de criptomoedas.
A Gate está cada vez mais a ligar a infraestrutura de negociação nativa das criptomoedas aos mercados financeiros tradicionais.
O seu ecossistema mais amplo de ações também se expandiu, com uma cobertura spot superior a 12 800 ações e ETFs, incluindo cerca de 300 ações japonesas. A cobertura de CFD da Gate alcançou 680 pares de negociação, enquanto a sua cobertura mais ampla de ativos financeiros tradicionais ultrapassou os 1 000 ativos.
A Gate também comunicou que a sua competitividade global no segmento de ações spot alcançou o Top 2.
Depois, surgiu outro marco importante.
60 milhões de utilizadores registados.
Este número é importante porque a expansão dos produtos e o crescimento dos utilizadores podem reforçar-se mutuamente. Mais mercados dão aos utilizadores mais motivos para se manterem ativos, enquanto uma base de utilizadores maior pode contribuir para a participação e a liquidez nesses mercados.
A Gate também tem vindo a expandir-se para além da simples negociação.
O Idle Earn foi lançado em agosto, com stablecoins elegíveis a oferecerem até 3% de TAEG, sem requisitos de subscrição ou bloqueio. O Simple Earn adicionou 23 projetos durante o mês, enquanto as subscrições acumuladas atingiram aproximadamente 1,626 mil milhões de dólares.
Outras partes do ecossistema também estavam a crescer.
A Gate comunicou que o volume de negociação de contratos de eventos aumentou 286,09% em relação ao mês anterior, enquanto o número de negociadores cresceu 473,11%. O volume de negociação através da API da Perp DEX aumentou 134% e os depósitos institucionais da CrossEx cresceram 143%.
Por isso, quando olho para agosto em retrospetiva, não vejo uma conquista isolada.
Vejo várias partes diferentes da plataforma a expandirem-se ao mesmo tempo.
Depois, setembro acrescentou outro marco em termos de fluxos de capital.
De acordo com os dados da DefiLlama citados pela Gate a 2 de setembro, a Gate registou aproximadamente 520,45 milhões de dólares em entradas líquidas durante o mês anterior, ficando em 3.º lugar entre as exchanges centralizadas.
E agora chegamos ao mais recente marco:
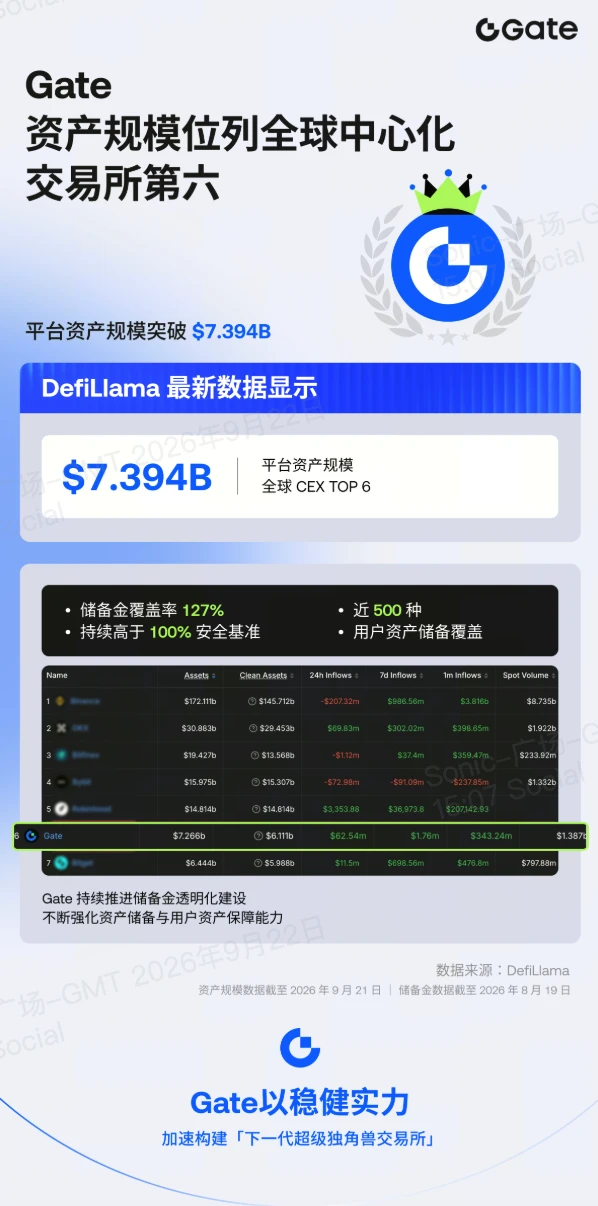
A Gate alcançou o Top 6 global em dimensão de ativos, de acordo com os dados da DefiLlama citados pela Gate.
Isto é importante porque a dimensão dos ativos mede algo diferente do volume de negociação.
O volume mostra-nos quanta atividade de negociação está a ocorrer.
O interesse aberto mostra quanto capital está posicionado em derivados.
As entradas líquidas mostram o movimento de capital durante um período específico.
A dimensão dos ativos oferece-nos outra perspetiva sobre o tamanho global da base de ativos da plataforma.
Ao mesmo tempo, o mais recente relatório de reservas da Gate revelou aproximadamente 8,215 mil milhões de dólares em reservas totais, com um rácio global de cobertura de reservas de 127% e quase 500 tipos de ativos de utilizadores abrangidos. A BTC e a ETH também mantiveram uma cobertura de reservas excedentária superior a 20%.
Penso que a distinção aqui é importante.
Não combinaria o valor de 8,215 mil milhões de dólares em reservas com o valor da classificação de ativos da DefiLlama, tratando-os como a mesma medição. São métricas diferentes.
Mas, quando analisados em conjunto com a atividade de negociação, o interesse aberto, as entradas líquidas, o crescimento dos utilizadores e a expansão dos produtos, oferecem uma visão mais ampla da dimensão do desenvolvimento da plataforma.
E é isso que mais me interessa.
Em agosto, a Gate surgiu no Top 2 e no Top 3 global em várias métricas importantes.
O volume de contratos perpétuos de RWA alcançou o 3.º lugar.
A percentagem de interesse aberto em contratos perpétuos de RWA alcançou o 1.º lugar.
O volume combinado spot e de derivados alcançou o Top 3 global.
O interesse aberto alcançou o Top 3 global.
As entradas líquidas de agosto ficaram em 2.º lugar no relatório citado.
A competitividade no segmento de ações spot alcançou o Top 2 global.
A negociação de contratos perpétuos de ações manteve a sua sequência de crescimento mensal superior a 300%.
Depois, setembro trouxe 60 milhões de utilizadores e mais de 520 milhões de dólares em entradas líquidas num mês, de acordo com os dados da DefiLlama citados.
E agora a dimensão dos ativos alcançou o Top 6 global, de acordo com o snapshot da DefiLlama citado.
É por isso que penso que a mais recente classificação é mais interessante quando vista como parte de toda a jornada.
As classificações podem mudar. Os volumes de negociação variam consoante as condições do mercado. Os saldos de ativos oscilam.
Por isso, não penso que uma única classificação conte toda a história.
O que vou acompanhar é se a Gate consegue continuar a melhorar em várias áreas ao mesmo tempo — liquidez, profundidade de negociação, cobertura de produtos, entradas de capital, reservas, transparência, crescimento dos utilizadores e infraestrutura.
Para mim, a força a longo prazo não consiste simplesmente em ocupar o 1.º ou o 2.º lugar num determinado dia.
Trata-se de construir um ecossistema que consiga continuar a atrair utilizadores, apoiar a liquidez, expandir-se para novos mercados, manter uma forte cobertura de reservas e desenvolver produtos úteis, mantendo simultaneamente a transparência e a gestão de riscos como prioridades.
Essa é a parte do crescimento da Gate que vou acompanhar a seguir.
A classificação é interessante.
A tendência por detrás da classificação é ainda mais interessante.
repost-content-media
BTC-0,68%
ETH-1,53%
CAPTURA E APURAÇÃO DE SINAIS
live-replay-cover
900 visualizações09-22 13:23
00:43:05
ATUALIZAÇÃO DO MERCADO BTC
live-replay-cover
71 visualizações09-22 11:56
01:17:13
VISÃO GERAL DO MERCADO DE CRIPTO
live-replay-cover
283 visualizações09-22 11:08
00:34:20
VISÃO GERAL DO MERCADO DE CRIPTO
live-replay-cover
231 visualizações09-22 09:52
01:03:46
ATUALIZAÇÕES BTC
live-replay-cover
100 visualizações09-22 08:57
00:41:28
VISÃO GERAL DO MERCADO
live-replay-cover
393 visualizações09-22 07:22
01:07:57
VISÃO GERAL DO MERCADO
live-replay-cover
700 visualizações09-22 06:11
00:57:35