Square
A seguir
Quente
Notícias
Notificações
Perfil

BlackRiderCryptoLord

vip
Ainda sem conteúdo
VIP 0 de escalão máximo1.2 Ano(s)
151
A seguir
122
Fãs
3.5k
Gostei
#NasdaqDrops2.5%SanDiskFalls8%
A aposta da Wall Street na IA está novamente sob pressão — e a forte queda da SanDisk está a emitir um alerta em todo o setor dos semicondutores. Mas será esta uma correção temporária ou estarão os investidores a começar a questionar toda a narrativa de crescimento da IA?

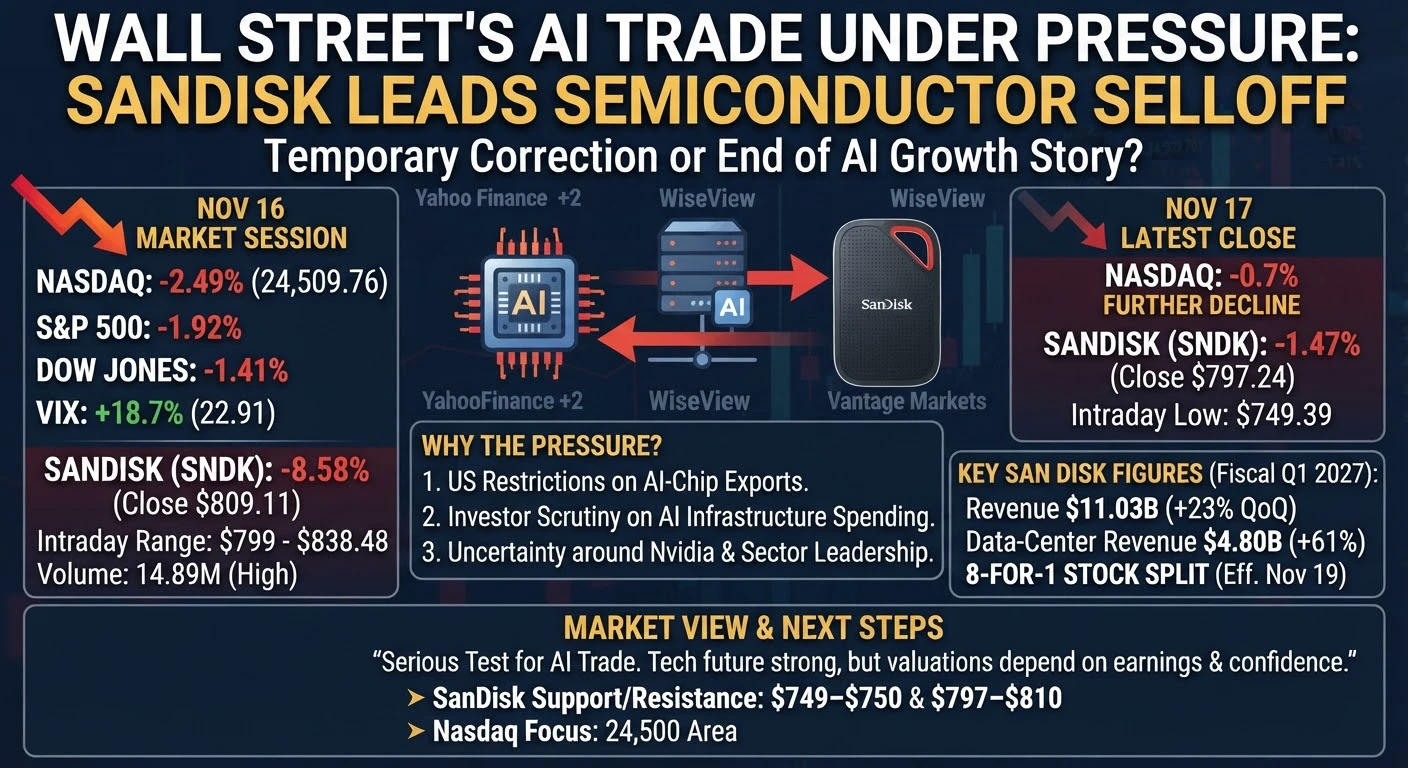
A onda de vendas de 16 de novembro foi difícil de ignorar. O Nasdaq Composite caiu 2.49%, para 24,509.76, perdendo aproximadamente 626 pontos numa única sessão. O S&P 500 recuou 1.92%, para 7,416.45, enquanto o Dow Jones caiu 1.41%, para 51,608.17. O Russell 2000 também desceu 1.70%, para 2,74
HighAmbition
#NasdaqDrops2.5%SanDiskFalls8%
A aposta de Wall Street na IA está novamente sob pressão — e a acentuada queda da SanDisk está a enviar um alerta a todo o setor dos semicondutores. Mas será esta uma correção temporária ou estarão os investidores a começar a questionar toda a narrativa de crescimento da IA?
A onda de vendas de 16 de novembro foi difícil de ignorar. O Nasdaq Composite caiu 2.49%, para 24,509.76, perdendo aproximadamente 626 pontos numa única sessão. O S&P 500 recuou 1.92%, para 7,416.45, enquanto o Dow Jones caiu 1.41%, para 51,608.17. O Russell 2000 também desceu 1.70%, para 2,742.94. Não se tratou simplesmente de um problema de uma única empresa; a pressão vendedora alastrou-se à tecnologia, aos semicondutores e a outras áreas do mercado mais sensíveis ao risco.
Mas o setor dos semicondutores foi um dos mais afetados pelas vendas. A SanDisk (SNDK) afundou 8.58% em 16 de novembro, encerrando a sessão nos $809.11, depois de negociar entre $799 e $838.48. A pressão continuou em 17 de novembro: as ações fecharam nos $797.24, uma nova queda de 1.47%, depois de atingirem um mínimo intradiário de $749.39. O volume negociado foi de aproximadamente 14.89 milhões de ações, acima do volume médio divulgado, de cerca de 10.60 milhões. Esta combinação de elevado volume de negociação e queda dos preços merece atenção.
Porque está a SanDisk sob tanta pressão?
Na minha opinião, há três desenvolvimentos particularmente importantes.
Em primeiro lugar, a incerteza em torno das restrições dos EUA às exportações de chips avançados de IA aumentou as preocupações quanto ao futuro da procura internacional de semicondutores. Quando os investidores deixam de ter certezas sobre onde podem ser vendidos os equipamentos avançados de computação, reavaliam as perspetivas de crescimento das empresas ligadas à cadeia de abastecimento da IA. Mesmo as empresas que não fabricam os mesmos produtos podem sofrer pressão vendedora, porque as suas avaliações estão ligadas às perspetivas do mesmo setor.
Em segundo lugar, os investidores estão a prestar mais atenção às despesas com infraestruturas de IA. O mercado tem recompensado as empresas envolvidas em centros de dados, processadores, memória e armazenamento, porque a inteligência artificial exige uma enorme capacidade de computação. No entanto, uma forte procura a longo prazo não significa que todas as ações tenham de subir continuamente. Os investidores estão agora a questionar se o crescimento previsto, as margens futuras e as avaliações atuais já estão refletidos nos preços das ações.
Em terceiro lugar, a incerteza em torno da liderança da Nvidia e do contexto mais amplo do investimento em IA acrescentou outra camada de nervosismo. As ações da Nvidia caíram cerca de 4% durante a sessão de 16 de novembro, enquanto outras empresas de semicondutores também foram penalizadas. A SanDisk, a Micron, a Arm e a Ciena estiveram entre as empresas sob pressão. Quando as principais ações ligadas à IA caem em simultâneo, os investidores reduzem frequentemente a exposição a todo o setor, em vez de analisarem cada empresa individualmente.
Os sinais do mercado em geral também são importantes. O índice de volatilidade VIX subiu aproximadamente 18.7%, para 22.91, durante a sessão de 16 de novembro. A rendibilidade das obrigações do Tesouro dos EUA a 10 anos situava-se em torno de 5.12%. A subida do índice de volatilidade sugere que está a aumentar a procura de proteção contra as oscilações do mercado. As rendibilidades mais elevadas das obrigações do Tesouro também podem tornar os investidores mais seletivos em relação às ações de crescimento com avaliações elevadas, porque os lucros futuros se tornam menos atrativos quando descontados a taxas mais altas.
No entanto, não interpretaria esta onda de vendas como prova de que a indústria da IA chegou ao fim. A inteligência artificial continua a exigir processadores avançados, memória de elevada largura de banda, armazenamento flash NAND, servidores e infraestruturas de centros de dados. A SanDisk opera no segmento do armazenamento flash NAND, que desempenha um papel importante no armazenamento empresarial e nos sistemas de centros de dados. A verdadeira questão não é se as tecnologias de armazenamento continuarão a ser relevantes; é saber se a procura futura, os preços e a rentabilidade poderão justificar as expectativas atualmente incorporadas nas avaliações das ações.
O desempenho financeiro da própria SanDisk também merece atenção. A empresa divulgou receitas de aproximadamente $11.03 mil milhões no primeiro trimestre fiscal de 2027, uma subida de 23% em relação ao trimestre anterior, e uma margem bruta divulgada de 85%. As receitas provenientes dos centros de dados atingiram aproximadamente $4.80 mil milhões, com uma subida de 61%. A previsão de receitas para o segundo trimestre fiscal situou-se entre $12.2 mil milhões e $12.6 mil milhões. Estes números revelam uma atividade empresarial considerável, mas os investidores poderão estar preocupados com a parte do crescimento recente que poderá manter-se e com a possibilidade de os preços da memória continuarem a ganhar força.
Outro pormenor importante é o desdobramento de ações de 8 para 1 anunciado pela SanDisk. O desdobramento deverá produzir efeitos após o fecho do mercado em 19 de novembro, estando previsto que a negociação ajustada ao desdobramento comece em 20 de novembro. Isso aumentará o número de ações e reduzirá proporcionalmente o preço cotado por ação. Não cria valor adicional para a empresa nem torna automaticamente a ação mais barata em termos de avaliação. Os investidores devem evitar confundir um preço por ação mais baixo após o desdobramento com um verdadeiro desconto.
O que vou acompanhar a seguir?
Para a SanDisk, a zona dos $749–$750 é uma referência intradiária recente importante, uma vez que os compradores surgiram perto desse nível durante a sessão de 17 de novembro. A zona dos $797–$810 é outra área a acompanhar, após o fecho mais recente. Uma recuperação sustentada acima dos $810, acompanhada de um maior volume de compras, poderá indicar uma melhoria do sentimento a curto prazo. No entanto, uma quebra abaixo dos $749 aumentaria o risco de uma nova descida. Estes são níveis a observar, não níveis de suporte ou resistência garantidos.
No caso do Nasdaq, a zona dos 24,500 é uma referência recente importante de fecho. Se o índice estabilizar e as ações de semicondutores começarem a recuperar, o mercado tecnológico em geral poderá encontrar algum alívio. Mas, se as vendas continuarem e a volatilidade aumentar ainda mais, os investidores poderão manter uma postura defensiva. Eu acompanharia a amplitude do mercado nas próximas sessões, as rendibilidades das obrigações do Tesouro, o desempenho dos semicondutores e a reação aos resultados da Nvidia, em vez de tomar uma decisão com base na evolução dos preços num único dia.
A minha opinião geral é que esta é uma prova séria para a aposta na IA. A tecnologia poderá ter um futuro promissor a longo prazo, mas os preços das ações continuam a depender dos lucros, das avaliações, da procura, das margens e da confiança dos investidores. Uma indústria poderosa pode dar origem a empresas excelentes e, ainda assim, as respetivas ações podem sofrer correções dolorosas.
#GateStockTalkSeason #ShareWeekly
repost-content-media
SPX500+0,19%
US2000+0,18%
SNDK-15,99%
NVDA-13,84%
MU-13,88%
#NvidiaQ3RevenueHits115.8B
Nvidia supera as expectativas de Wall Street: 115.8 mil milhões de dólares em receitas, crescimento de 103% e uma previsão de 130 mil milhões de dólares — o boom da IA está a ganhar força?

O relatório de resultados da Nvidia, divulgado a 17 de novembro, apresentou resultados impressionantes, mas a questão mais importante é o que nos revela sobre o futuro da inteligência artificial, a procura de semicondutores, as ações tecnológicas dos EUA e o apetite dos investidores pelo risco. A empresa registou receitas trimestrais recorde, superou as expectativas de Wall Stre
HighAmbition
#NvidiaQ3RevenueHits115.8B
Nvidia supera as expectativas de Wall Street: 115,8 mil milhões de dólares em receitas, crescimento de 103% e previsão de 130 mil milhões de dólares — o boom da IA está a ganhar força?
O relatório de resultados da Nvidia, divulgado a 17 de novembro, apresentou resultados muito fortes. Mas a questão mais importante é o que nos diz sobre o futuro da inteligência artificial, a procura de semicondutores, as ações tecnológicas dos EUA e o apetite dos investidores pelo risco. A empresa anunciou receitas trimestrais recorde, superou as expectativas de Wall Street e apresentou uma previsão para o quarto trimestre acima do consenso. No entanto, um relatório forte não garante automaticamente uma subida sustentada das ações. Os investidores também têm de ponderar a avaliação, as margens, a concorrência, a incerteza quanto à liderança e a sustentabilidade da despesa em IA.
O relatório de resultados: resultados efetivos face às expectativas
A Nvidia anunciou receitas de 115,8 mil milhões de dólares no terceiro trimestre do exercício fiscal de 2027, relativo ao período terminado a 25 de outubro. As receitas aumentaram 103% face aos 57,0 mil milhões de dólares registados um ano antes e subiram 20% em relação aos 96,2 mil milhões de dólares do trimestre anterior. O resultado superou a estimativa de receitas de Wall Street, de cerca de 109,5 mil milhões de dólares, citada pelos analistas, excedendo o consenso em cerca de 6,3 mil milhões de dólares, ou 5,8%. Também ficou acima da previsão anterior da própria empresa, de aproximadamente 108 mil milhões de dólares em receitas.
O lucro líquido atingiu 65,3 mil milhões de dólares, face aos 31,9 mil milhões de dólares registados um ano antes, um aumento de cerca de 105%. Os analistas esperavam cerca de 60,95 mil milhões de dólares, pelo que o lucro líquido superou essa estimativa em cerca de 4,35 mil milhões de dólares, ou 7,1%. O lucro diluído por ação segundo os princípios contabilísticos GAAP foi de 2,70 dólares, mais 108% em termos homólogos, face a 1,30 dólares. O LPA diluído não GAAP foi de 2,68 dólares, face aos 1,27 dólares do ano anterior, um aumento de 111%. Os analistas esperavam um LPA ajustado próximo de 2,49 dólares, pelo que o resultado de 2,68 dólares superou essa estimativa em cerca de 7,6%.
A empresa anunciou uma margem bruta GAAP de 74,8%, face aos 73,4% de há um ano e aos 75,0% do trimestre anterior. A margem bruta não GAAP foi de 74,9%, face aos 73,5% de há um ano e aos 75,0% do trimestre anterior. Este é um pormenor importante: as margens continuam elevadas e melhoraram em termos homólogos, mas recuaram ligeiramente em relação ao trimestre anterior. Os investidores devem acompanhar a forma como as transições de produtos, os custos de fabrico e a composição dos sistemas afetam a rentabilidade nos próximos trimestres.
O resultado operacional atingiu 77,5 mil milhões de dólares, mais 115% em termos homólogos, enquanto as despesas operacionais foram de 9,2 mil milhões de dólares, um aumento de 57%. A geração de caixa também foi substancial: o fluxo de caixa operacional atingiu 48,3 mil milhões de dólares. A Nvidia devolveu 28,1 mil milhões de dólares aos acionistas através de recompras de ações e dividendos durante o trimestre. Estes valores mostram que a empresa está a gerar lucros e caixa significativos, não se limitando a aumentar as vendas.
Centro de Dados, chips de IA e a previsão para o próximo trimestre
A atividade de Centro de Dados está no centro da história de crescimento da Nvidia. Gerou 107,6 mil milhões de dólares em receitas trimestrais, mais 110% em termos homólogos e 21% face ao trimestre anterior. Isso representa aproximadamente 93% das receitas totais da empresa. A escala demonstra até que ponto a Nvidia está ligada à expansão mundial da infraestrutura de computação para IA.
A empresa afirmou que aumentou a produção e iniciou as expedições da sua plataforma Vera Rubin NVL72. Identificou parceiros e operadores de serviços na nuvem, incluindo a CoreWeave, a Google Cloud, a Microsoft Azure, a Oracle Cloud Infrastructure e a Nebius. Isto é importante porque a próxima fase da concorrência em IA passa por sistemas completos e pela capacidade de os implementar em larga escala, em vez de vender apenas chips isolados.
A Nvidia prevê receitas de 130,0 mil milhões de dólares no quarto trimestre do exercício fiscal de 2027, com uma margem de mais ou menos 3%. Isso corresponde a um intervalo de aproximadamente 126,1 mil milhões a 133,9 mil milhões de dólares. A previsão está acima da estimativa média de Wall Street, de cerca de 124,8 mil milhões a pouco mais de 125 mil milhões de dólares. Face às receitas de 115,8 mil milhões de dólares do terceiro trimestre, o ponto médio da previsão implica um crescimento sequencial de aproximadamente 12,3%. A empresa também prevê margens brutas GAAP e não GAAP entre 71% e 72%, inferiores às do último trimestre, de 74,8% e 74,9%, respetivamente.
Empresas de semicondutores e o mercado acionista dos EUA
O relatório da Nvidia pode influenciar o setor dos semicondutores em geral, uma vez que a infraestrutura de IA depende de uma cadeia de abastecimento interligada. A Micron (MU) é importante porque os servidores avançados de IA necessitam de memória de elevada largura de banda e de grandes quantidades de memória. A continuidade da implementação de aceleradores poderá sustentar a procura de memória, mas os resultados da Micron também dependerão dos preços, da disciplina da oferta, dos custos de produção e da concorrência.
A AMD é uma concorrente importante no segmento dos aceleradores de IA. A forte procura de capacidade computacional pode alargar o mercado potencial, mas o ecossistema de software, as redes e a integração ao nível dos sistemas da Nvidia continuam a ser vantagens competitivas importantes. A Taiwan Semiconductor Manufacturing Company (TSM) é essencial para o fabrico de chips avançados, enquanto a Broadcom (AVGO) é relevante nos domínios do silício personalizado e das redes. Estas empresas poderão beneficiar do investimento no setor, embora as cotações das suas ações também respondam aos respetivos resultados, avaliações e previsões.
Bitcoin, Ethereum e a ligação ao mercado das criptomoedas
Os resultados da Nvidia não determinam diretamente os preços do Bitcoin ou do Ethereum. A ligação é indireta e passa sobretudo pela liquidez, pela confiança dos investidores e pelo apetite pelo risco. Se resultados tecnológicos fortes reforçarem a confiança no crescimento e na inovação, alguns investidores poderão sentir-se mais dispostos a deter ativos sensíveis ao risco. Isso pode contribuir para um contexto favorável às criptomoedas, mas não constitui um mecanismo de transmissão garantido.
O Bitcoin continua a ser a principal referência do mercado. Os traders devem acompanhar se o BTC se mantém nas suas zonas de suporte importantes, se o volume à vista confirma qualquer quebra em alta e se os fluxos dos ETF e a liquidez em geral melhoram. Uma subida impulsionada sobretudo por posições alavancadas em futuros pode ser frágil se o interesse em aberto aumentar mais rapidamente do que a procura genuína no mercado à vista.
Reação após o fecho: porque é que o primeiro movimento não conta toda a história
As ações da Nvidia subiram após a divulgação dos resultados. A Reuters noticiou que a ação ganhou cerca de 1,7% nas negociações após o fecho, depois de ter recuado aproximadamente 0,5% durante a sessão regular. Outros meios de comunicação sobre os mercados descreveram uma subida inicial de mais de 4% nas negociações após o fecho. Estes valores referem-se a diferentes momentos da reação e não devem ser interpretados como uma única rendibilidade de fecho. A conclusão importante é que a reação inicial foi positiva, mas a dimensão do movimento mudou à medida que os investidores analisaram os pormenores e os comentários da administração.
O movimento após o fecho deve ser comparado com a sessão regular seguinte, o volume negociado e a capacidade dos compradores para defenderem o diferencial criado após a divulgação dos resultados. Uma subida breve pode desaparecer; um movimento sustentado, acompanhado por um volume elevado e por uma amplitude de mercado estável, seria um sinal mais convincente de que os investidores estão a reavaliar as ações em alta.
Enquadramento técnico e cenários de negociação
Não inventaria um ponto de entrada, suporte, resistência, stop-loss ou objetivo atuais sem um gráfico atualizado e verificado. Em vez disso, os traders podem adotar uma abordagem disciplinada. Assinalem a máxima e a mínima da sessão anterior, a máxima e a mínima da reação aos resultados e as zonas mais próximas de suporte e resistência no gráfico diário. Acompanhem o volume à medida que o preço se aproxima desses níveis. Uma quebra em alta é mais credível quando se mantém num reteste e é sustentada por uma participação alargada, em vez de uma subida de curta duração.
Cenário de alta: a NVDA mantém os ganhos após a divulgação dos resultados, os compradores defendem a zona de quebra e as empresas do setor dos semicondutores confirmam o movimento. Nesse caso, os traders poderão procurar uma correção controlada ou uma configuração de quebra confirmada e reteste, em vez de perseguirem uma vela acentuada.
Cenário de baixa: a ação perde a zona de suporte após a divulgação dos resultados, o volume de vendas aumenta ou os investidores concentram-se na pressão sobre as margens, na concorrência, nas restrições à exportação ou na incerteza quanto à liderança. Uma quebra em alta falhada poderá desencadear realização de lucros e uma correção mais profunda.
Cenário de consolidação: o mercado aceita os resultados fortes, mas aguarda mais provas sobre a despesa futura, as margens e a execução da estratégia pela administração. A ação poderá negociar lateralmente enquanto os investidores assimilam o relatório.
## 7. O que os investidores devem acompanhar a seguir
No setor dos semicondutores, comparem as previsões da Nvidia com os preços da memória e a procura na Micron, os progressos da AMD nos aceleradores, a capacidade de fabrico da TSMC e a procura de redes ou de silício personalizado na Broadcom. No que respeita às ações dos EUA, acompanhem a amplitude do Nasdaq, as yields das obrigações do Tesouro e se outras grandes empresas tecnológicas confirmam a força da despesa em IA. No caso das criptomoedas, acompanhem os fluxos à vista de BTC e ETH, o volume, as taxas de financiamento, o interesse em aberto e as liquidações, em vez de presumirem que uma subida das ações de IA fará automaticamente subir os ativos digitais.
## A minha conclusão
A Nvidia apresentou um trimestre forte: 115,8 mil milhões de dólares em receitas, crescimento anual de 103%, 107,6 mil milhões de dólares em receitas de Centro de Dados, 65,3 mil milhões de dólares em lucro líquido e 2,70 dólares de LPA diluído GAAP. As receitas e o lucro líquido superaram as estimativas de Wall Street citadas, enquanto a previsão de 130 mil milhões de dólares para o quarto trimestre ficou acima da previsão média dos analistas. A reação inicial após o fecho foi positiva, embora o movimento da cotação tenha variado à medida que o mercado assimilava a notícia.
Na minha opinião, o relatório sustenta a ideia de que a procura de infraestrutura de IA continua forte. É positivo para as perspetivas do ecossistema dos semicondutores, mas não elimina os riscos relacionados com a avaliação, as margens, a concorrência, as restrições à exportação ou a liderança. A próxima fase será avaliada com base na execução e na rendibilidade do investimento em IA, e não apenas no entusiasmo.
#GateStockTalkSeason
repost-content-media
#ANTApprovedForListingPreMarketFuturesLive
Gate lança contratos de futuros pré-mercado de ANT: uma nova oportunidade de negociação e o que os traders precisam de compreender

O anúncio da Gate de que os contratos de futuros pré-mercado de ANT estão disponíveis representa um desenvolvimento importante para os traders que pretendem aceder às oscilações de preço antes do lançamento de um mercado spot convencional. O ponto essencial é que se trata de um produto de derivados, não é o mesmo que comprar e possuir o ativo subjacente. Através do contrato de futuros pré-mercado ANTUSDT, os utilizadores
HighAmbition
#ANTApprovedForListingPreMarketFuturesLive
Gate lança contratos de futuros pré-mercado de ANT: uma nova oportunidade de negociação e o que os traders precisam de compreender
O anúncio da Gate de que os futuros pré-mercado de ANT estão disponíveis é um desenvolvimento importante para os traders que pretendem aceder às oscilações de preço antes do lançamento de um mercado à vista convencional. O ponto essencial é que se trata de um produto de derivados, não de uma forma de comprar e deter o ativo subjacente. Através do contrato de futuros pré-mercado ANTUSDT, os utilizadores elegíveis da Gate podem abrir posições longas ou curtas, utilizando USDT como moeda de liquidação, sujeitos às regras do contrato e à alavancagem disponível. Na minha opinião, o anúncio merece atenção porque introduz uma nova forma de expressar uma perspetiva de mercado, mas também exige uma compreensão clara da formação de preços, da liquidez, da alavancagem e do risco de liquidação. Um contrato de futuros ativo é uma oportunidade de negociação, não uma garantia de lucro nem uma prova de que o ativo subjacente vai valorizar.
O que significa «ANT aprovado para listagem e futuros pré-mercado disponíveis»?
O anúncio significa que a Gate disponibilizou o contrato de futuros pré-mercado de ANT para negociação por utilizadores elegíveis. «Aprovado para listagem» refere-se à decisão da plataforma de introduzir o contrato ao abrigo do seu enquadramento de futuros pré-mercado. «Futuros disponíveis» significa que o contrato entrou na fase de negociação e que os utilizadores que cumpram os requisitos da plataforma podem colocar ordens.
Isto não significa automaticamente que um mercado à vista convencional esteja ativo, que os utilizadores sejam proprietários de ANT ao abrirem uma posição em futuros, nem que esteja garantida uma futura listagem no mercado à vista. Os futuros são contratos cujo valor varia com o preço do contrato. Os traders devem consultar as informações do produto para compreender o preço de referência, o método de liquidação, o horário de negociação, as especificações do contrato e quaisquer regras especiais aplicáveis ao pré-mercado.
Esta distinção é importante. Comprar um token num mercado à vista significa, em geral, adquirir o próprio ativo. Abrir uma posição em futuros cria, em vez disso, exposição às oscilações de preço através de um derivado. Os dois produtos podem comportar-se de forma diferente, especialmente quando um contrato pré-mercado tem liquidez limitada ou não dispõe de um preço de referência estabelecido num mercado à vista.
O que é ANT?
ANT é o símbolo usado no anúncio da Gate para este mercado de futuros pré-mercado. Neste contexto, está associado à Anthropic, a empresa de inteligência artificial, e não deve ser tratado como uma criptomoeda comum da blockchain apenas por surgir na interface de futuros de uma corretora de criptomoedas.
Esta distinção é importante para os utilizadores. O símbolo de um contrato de futuros não significa necessariamente que uma empresa tenha emitido um token de criptomoeda transferível, que o trader receba ações da empresa ou que o contrato confira direitos de acionista. Um contrato de derivados proporciona exposição ao preço de acordo com os seus termos. Não confere ao titular propriedade, direitos de voto, dividendos ou uma reivindicação direta sobre a empresa em questão.
Antes de negociar, os utilizadores devem confirmar o nome exato do contrato, o ativo de referência, o índice ou método de formação do preço e as condições de liquidação apresentados na Gate. Não confie apenas no símbolo. Símbolos semelhantes podem referir-se a ativos diferentes em mercados diferentes, e os dados oficiais do contrato são a fonte autorizada para compreender o que está a ser negociado.
Compreender os futuros pré-mercado
Os futuros pré-mercado são derivados disponibilizados antes de o ativo ou mercado associado ter um historial de negociação à vista convencional plenamente estabelecido na plataforma. Permitem aos participantes negociar com base nas suas expectativas sobre as oscilações de preço numa fase mais precoce de descoberta do mercado.
Isto pode ser útil porque o interesse do mercado pode desenvolver-se antes de estar disponível um mercado à vista convencional. Compradores e vendedores podem expressar perspetivas diferentes, e as suas ordens ajudam a formar um preço negociável. No entanto, os preços pré-mercado são determinados pela oferta e procura do próprio contrato, pelas expectativas, pela liquidez disponível e pelos controlos de preços e de risco da plataforma.
Não se deve presumir que o preço de um futuro pré-mercado será igual ao futuro preço à vista. Pode ser negociado com prémio ou desconto, e essa diferença pode mudar rapidamente. Poderá não existir um livro de ordens à vista com profundidade suficiente para servir de referência às expectativas. Por isso, os traders devem ter especial cuidado com ordens de mercado, spreads alargados, variações bruscas de preço e a possibilidade de não conseguirem fechar uma posição ao preço esperado.
O que podem os utilizadores fazer quando os «futuros estão disponíveis»?
Quando um contrato de futuros fica disponível, os traders elegíveis podem, em geral, colocar ordens para abrir, reduzir ou fechar posições, de acordo com as regras do contrato. O contrato pré-mercado ANTUSDT da Gate é garantido por USDT, o que significa que o USDT é utilizado como margem e moeda de liquidação, nos termos do produto. O intervalo de alavancagem anunciado é de 1x a 10x.
Um trader pode optar por uma posição longa quando espera que o preço do contrato suba, ou por uma posição curta quando espera que desça. O resultado depende do preço de entrada, do preço de saída, da dimensão da posição, das comissões, dos pagamentos de financiamento, se aplicáveis, e das regras de liquidação do contrato.
Os utilizadores devem consultar a interface em tempo real para verificar a alavancagem máxima atual, os requisitos de margem, a margem de manutenção, as informações de financiamento, os limites de preço e quaisquer restrições. As definições do produto podem mudar e nem todas as contas ou regiões terão necessariamente o mesmo acesso.
Posições longas: negociar com a expectativa de uma subida do preço
Uma posição longa é utilizada quando um trader espera que o preço do contrato suba. Se o preço subir depois da entrada, a posição poderá gerar um ganho. Se o preço descer, poderá gerar uma perda.
Por exemplo, um trader que abra uma posição longa a um preço do contrato de 100 e a feche mais tarde a 110 beneficia de uma variação favorável de 10 unidades por unidade do contrato, antes de comissões e outros ajustamentos. Se, pelo contrário, o contrato descer para 90, a variação do preço será desfavorável em 10 unidades. Trata-se de um exemplo simplificado, não de uma previsão do preço de ANT nem de uma indicação do preço de mercado atual.
Um plano disciplinado para uma posição longa deve identificar o motivo da entrada, o nível de preço que invalidaria a tese, a perda máxima aceitável e a saída pretendida. Os traders devem evitar entrar apenas porque um novo contrato está em destaque nas redes sociais. Um título apelativo pode atrair atenção, mas não estabelece uma tendência de subida sustentável.
Posições curtas: negociar com a expectativa de uma descida do preço
Uma posição curta é utilizada quando um trader espera que o preço dos futuros desça. Se o preço cair depois da entrada, a posição poderá ser lucrativa; se subir, a posição perderá valor.
A venda a descoberto pode ser útil para expressar uma perspetiva pessimista ou gerir a exposição, mas não é uma alternativa à compra isenta de risco. Uma subida acentuada pode gerar perdas rápidas, sobretudo quando é utilizada alavancagem. Num livro de ordens pré-mercado pouco profundo, também poderá ser difícil ou dispendioso fechar uma posição curta durante uma subida repentina.
Uma estratégia responsável para uma posição curta deve ter em conta os níveis de resistência, a dinâmica do mercado, a profundidade do livro de ordens, os custos de financiamento e a possibilidade de um short squeeze. Os traders não devem aumentar a dimensão da posição apenas porque o preço se está a mover contra eles. Definir antecipadamente uma saída e um limite de perdas é mais importante do que tentar provar que uma previsão estava correta.
Como funciona a alavancagem e por que razão aumenta o risco
A alavancagem permite a um trader controlar uma posição superior à margem aplicada. O intervalo de alavancagem anunciado para os futuros pré-mercado de ANT da Gate é de 1x a 10x, sujeito às definições do contrato e à elegibilidade da conta na plataforma.
A título de exemplo, uma alavancagem de 10x significa que uma margem inicial de 100 USDT pode proporcionar uma exposição de aproximadamente 1,000 USDT, antes de comissões e outros ajustamentos. Isto amplifica tanto os ganhos como as perdas. Uma variação favorável de 1% numa posição de 1,000 USDT representa aproximadamente 10 USDT antes dos custos; uma variação desfavorável de 1% representa uma perda de aproximadamente 10 USDT. O resultado efetivo depende da posição, do modo de margem, das comissões e dos cálculos de risco.
A alavancagem não torna uma negociação mais precisa. Apenas altera a relação entre a margem e a exposição. Uma pequena variação desfavorável do preço pode consumir uma parte significativa da margem, e pode ocorrer uma liquidação antes de o trader ter tempo para reagir. Uma alavancagem mais baixa e posições de menor dimensão podem reduzir a exposição, mas não eliminam o risco.
O que é a liquidação?
A liquidação ocorre quando a margem que suporta uma posição alavancada deixa de ser suficiente para cumprir os requisitos de margem de manutenção da corretora. A plataforma poderá então fechar parcial ou totalmente a posição para controlar o risco.
O preço de liquidação não é um nível de stop-loss garantido. Pode ser afetado pelo preço de entrada, pela dimensão da posição, pela alavancagem, pela margem de manutenção, pelas comissões, pelos pagamentos de financiamento e por outras posições ou saldos, consoante o modo de margem. Em mercados voláteis, a execução também pode diferir do preço esperado pelo trader.
Liquidez, spread, interesse em aberto e financiamento
A liquidez indica a facilidade com que uma posição pode ser aberta ou fechada sem provocar uma alteração acentuada do preço. O spread é a diferença entre os melhores preços de compra e de venda; o interesse em aberto mede os contratos ainda por liquidar. Um livro de ordens pouco profundo ou um spread alargado pode aumentar o deslizamento, especialmente num novo contrato pré-mercado.
Os futuros perpétuos podem recorrer a pagamentos de financiamento para alinhar o contrato com o seu preço de referência. Consoante a taxa, os traders com posições longas podem pagar aos que têm posições curtas, ou vice-versa. A taxa de financiamento pode mudar, por isso, consulte a taxa apresentada, o calendário de pagamentos e as comissões antes de manter uma posição aberta.
A minha perspetiva geral
O lançamento dos futuros de ANT pela Gate oferece aos traders outra forma de expressar uma perspetiva de mercado. No entanto, um contrato de futuros não confere a propriedade de ações nem de um token, e o seu preço pode diferir de qualquer preço que venha a existir num mercado à vista. Antes de negociar, confirme os dados do contrato, o preço de referência, os requisitos de margem, a alavancagem, a estimativa de liquidação, a liquidez, o spread, o interesse em aberto e a taxa de financiamento.
repost-content-media
#JapanKoreaChipStocksFadeAfterEarlyGains
A NVIDIA superou as previsões de receitas em 115,8 mil milhões de dólares. Então, porque estão as ações de empresas de semicondutores do Japão e da Coreia do Sul a devolver os ganhos? Será esta uma oportunidade de compra ou mais um alerta para os investidores em IA?

O mercado de semicondutores está a enviar hoje um sinal muito importante aos investidores. As ações de empresas ligadas aos semicondutores do Japão e da Coreia do Sul começaram por subir na sequência dos sólidos resultados trimestrais da NVIDIA, mas várias grandes empresas rapidamente devo
HighAmbition
#JapanKoreaChipStocksFadeAfterEarlyGains
A NVIDIA superou as estimativas de receita em 115,8 mil milhões de dólares. Então, porque estão as ações de semicondutores do Japão e da Coreia do Sul a devolver os ganhos? Será esta uma oportunidade de compra ou mais um aviso para os investidores em IA?
O mercado dos semicondutores está a enviar hoje um sinal muito importante aos investidores. As ações relacionadas com semicondutores do Japão e da Coreia do Sul subiram inicialmente na sequência dos sólidos resultados trimestrais da NVIDIA, mas várias grandes empresas devolveram rapidamente grande parte dos ganhos iniciais.
Na minha opinião, não se trata simplesmente de uma flutuação normal do mercado. Reflete o conflito entre a forte procura por IA, as avaliações elevadas das empresas de semicondutores, a realização de lucros, a incerteza geopolítica e as crescentes dúvidas sobre a capacidade do boom de investimento em IA para manter o ritmo atual.
Vamos analisar o que está a acontecer, porque estão os investidores a vender e onde poderão surgir as próximas oportunidades.
O que aconteceu no Japão e na Coreia do Sul?
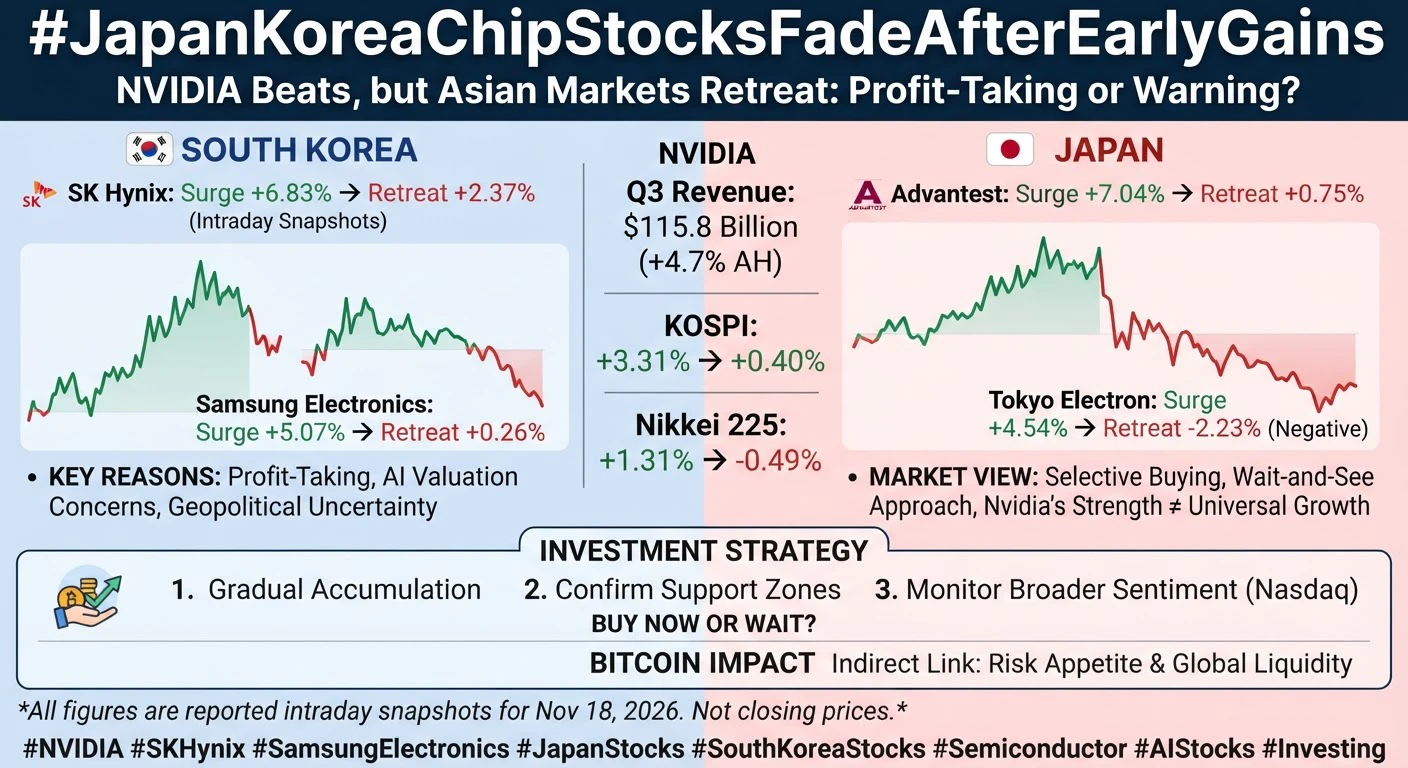
O KOSPI da Coreia do Sul subiu inicialmente 3,31%, atingindo os 5.133,14, face ao fecho anterior de 4.968,48. No entanto, recuou depois para 4.988,52, ficando com uma subida de apenas 0,40% no momento do retrato intradiário divulgado.
Isto significa que o índice devolveu aproximadamente 88% da sua subida inicial.
O Nikkei 225 do Japão atingiu os 59.630,95, com uma subida de 1,31% no máximo da sessão, antes de cair para 58.572,06, registando uma descida de 0,49% no momento do retrato divulgado.
Esta inversão mostra-nos que, por si só, as notícias positivas sobre os resultados não são suficientes para garantir um impulso de compra sustentado.
Porque estão as ações de semicondutores a cair depois de subirem?
Há várias razões importantes.
Em primeiro lugar, a realização de lucros. As ações de semicondutores já tinham registado uma volatilidade significativa e pressão vendedora. Quando a NVIDIA apresentou resultados melhores do que o esperado, os investidores apressaram-se a comprar ações que estavam descontadas. No entanto, os operadores de curto prazo aproveitaram a recuperação para realizar lucros.
Em segundo lugar, as dúvidas sobre as avaliações no setor da IA. Os investidores questionam-se se os enormes gastos em infraestruturas de IA irão gerar retornos suficientes para justificar as avaliações atuais das ações.
Em terceiro lugar, a incerteza geopolítica. Novas restrições dos EUA ao acesso da China a chips avançados de IA poderão complicar as cadeias de abastecimento de semicondutores e criar incerteza para os fabricantes asiáticos.
Em quarto lugar, a pressão macroeconómica. A subida das yields dos títulos do Tesouro, as preocupações com a inflação e a incerteza quanto à política da Reserva Federal podem reduzir a procura por ações de crescimento caras.
Por último, os investidores estão à espera de perceber se a procura relacionada com a IA se traduzirá num crescimento sustentável dos lucros, em vez de um entusiasmo temporário.
**3. Coreia do Sul: SK Hynix e Samsung Electronics**
A SK Hynix é uma das empresas mais importantes do mercado mundial de memória de alta largura de banda. Os seus produtos são essenciais para aceleradores avançados de IA e infraestruturas de centros de dados.
As suas ações subiram inicialmente 6,83%, atingindo os 1.173.000 won, mas recuaram depois para 1.124.000 won, mantendo ainda uma subida de 2,37%.
A Samsung Electronics atingiu os 199.950 won, com uma subida de 5,07%, antes de recuar para 190.800 won, ficando com uma subida de 0,26%.
Estes valores mostram que os compradores continuam interessados, mas ainda não estão a demonstrar força suficiente para sustentar a subida inicial.
A minha opinião: a SK Hynix merece especial atenção, uma vez que a procura por HBM continua a ser uma importante oportunidade de crescimento estrutural. No entanto, os investidores não devem confundir uma perspetiva empresarial sólida com uma recuperação garantida das ações a curto prazo.
Japão: Advantest e Tokyo Electron
O Japão desempenha um papel fundamental no equipamento de fabrico de semicondutores, nos testes de chips, no processamento de wafers e nos materiais avançados.
A Advantest subiu inicialmente 7,04%, antes de recuar para 26.205 ienes, mantendo uma subida de 0,75%.
A Tokyo Electron atingiu os 9.050 ienes, com uma subida de 4,54%, mas caiu depois para 8.464 ienes, uma descida de 2,23%.
Esta diferença é importante. A Advantest manteve uma pequena subida, enquanto a Tokyo Electron passou para terreno negativo.
Isto sugere que os investidores estão a tornar-se mais seletivos, em vez de comprarem indiscriminadamente todas as empresas relacionadas com semicondutores.
E a NVIDIA?
A receita trimestral da NVIDIA atingiu os 115,8 mil milhões de dólares, dando mais uma indicação da enorme procura por infraestruturas de computação para IA.
Segundo a cobertura de mercado divulgada, as suas ações subiram aproximadamente 4,7% após o fecho do mercado, na sequência do anúncio dos resultados.
No entanto, o forte desempenho da NVIDIA não significa que todos os fornecedores de semicondutores tenham de subir.
O mercado avalia cada empresa com base na sua exposição aos resultados, nas encomendas futuras, nas margens, nas avaliações e na posição competitiva.
Micron Technology (MU): A procura por memória continua forte?
A Micron é outra empresa importante a acompanhar, uma vez que a memória de alta largura de banda e a DRAM avançada são componentes fundamentais das infraestruturas de IA.
Se os fornecedores de serviços em nuvem de hiperescala continuarem a expandir os centros de dados, a procura por memória avançada poderá continuar a ser um fator de apoio.
No entanto, os investidores têm de acompanhar os preços da memória, a capacidade de produção, as despesas de capital e o equilíbrio entre a oferta e a procura.
Uma descida temporária das ações de semicondutores não significa automaticamente que a oportunidade de longo prazo na memória tenha desaparecido.
O que poderá acontecer ao Nasdaq?
O Nasdaq é particularmente sensível ao sentimento em relação à tecnologia e aos semicondutores.
Se os investidores continuarem a realizar lucros em ações relacionadas com a IA, a fraqueza dos semicondutores poderá estender-se a outras empresas tecnológicas.
No entanto, se a força dos resultados da NVIDIA levar os investidores institucionais a regressar às ações de crescimento, o Nasdaq poderá recuperar.
A questão principal é saber se os compradores estão dispostos a defender as avaliações das empresas tecnológicas, apesar da incerteza macroeconómica.
O Bitcoin também poderá ser afetado?
O Bitcoin não é uma ação de semicondutores, mas pode reagir à mesma liquidez global e ao mesmo apetite pelo risco que influenciam as ações tecnológicas.
Se os investidores reduzirem a sua exposição a ativos de risco, o Bitcoin e o Ethereum poderão enfrentar uma pressão vendedora adicional.
Por outro lado, um maior apetite pelo risco, uma melhoria da liquidez e fluxos institucionais positivos poderão apoiar os preços das criptomoedas.
Não consideraria uma descida das ações de empresas de semicondutores japonesas ou coreanas como um sinal automático para vender Bitcoin. A relação é indireta, não garantida.
Quando poderão estabilizar as ações de semicondutores?*
Não há uma data fiável para a estabilização destas ações. Acompanharia três condições.
Em primeiro lugar, se a SK Hynix e a Samsung conseguem manter os níveis de recuperação intradiários e atrair compras institucionais consistentes.
Em segundo lugar, se a Advantest e a Tokyo Electron deixam de registar mínimos intradiários cada vez mais baixos.
Em terceiro lugar, se o Nasdaq e o Índice de Semicondutores da Filadélfia (SOX) confirmam a recuperação.
Se estas condições melhorarem em conjunto, poderá aumentar a probabilidade de uma recuperação mais sustentável.
Se as ações de semicondutores continuarem a devolver os seus ganhos apesar das notícias positivas sobre os resultados, os investidores deverão manter-se cautelosos.
Os investidores devem comprar agora?
A minha abordagem seria acumular gradualmente, em vez de investir o montante total de uma só vez.
Para os investidores de longo prazo, as empresas de semicondutores estabelecidas, com balanços sólidos, tecnologia competitiva e crescimento sustentável dos lucros, merecem atenção.
A SK Hynix e a Samsung oferecem exposição à memória e às infraestruturas de IA. A Advantest oferece exposição aos testes de semicondutores, enquanto a Tokyo Electron opera no setor de equipamento de fabrico.
No entanto, nenhuma destas ações tem a recuperação imediata garantida.
Dividiria um potencial investimento em três fases:
Primeira entrada: Uma posição pequena depois de identificar uma zona de suporte e sinais de que a pressão vendedora está a enfraquecer.
Segunda entrada: Aumentar a exposição apenas depois de a ação confirmar uma recuperação e o volume de compras melhorar.
Terceira entrada: Ponderar um reforço apenas se o setor mais amplo dos semicondutores confirmar a tendência de subida.
Evite perseguir uma vela verde repentina. Evite também uma alavancagem excessiva em condições de mercado voláteis.
Os três cenários que estou a acompanhar
Cenário de recuperação: Os sólidos resultados da NVIDIA incentivam novos investimentos em infraestruturas de IA. As perspetivas de resultados dos semicondutores continuam fortes, os compradores institucionais regressam e as ações asiáticas de semicondutores recuperam o impulso perdido.
Cenário de consolidação: Os investidores continuam a realizar lucros, mas os fundamentos sólidos das empresas impedem uma descida mais acentuada. As ações negoceiam lateralmente enquanto o mercado aguarda novos dados sobre resultados e procura.
Cenário de correção: Yields mais elevadas, um sentimento mais fraco em relação à tecnologia, restrições geopolíticas ou retornos dececionantes do investimento em IA desencadeiam uma nova vaga de vendas.
Neste momento, concentrar-me-ia em procurar confirmação, em vez de tentar prever qual destes cenários se irá concretizar.
A minha opinião final sobre o mercado
A lição mais importante da negociação de hoje é que resultados sólidos e subidas das cotações nem sempre andam a par.
O KOSPI passou de uma subida intradiária de 3,31% para aproximadamente 0,40%. O Nikkei 225 passou de uma subida de 1,31% para uma descida de 0,49%. A SK Hynix manteve uma subida de 2,37%, enquanto a Tokyo Electron passou para terreno negativo, com uma descida de 2,23%.
Estes números revelam um mercado em que os investidores estão dispostos a comprar notícias positivas, mas também a vender quando os preços sobem.
Continuo a considerar as infraestruturas de IA, a memória avançada e os testes de semicondutores importantes temas de investimento a longo prazo. No entanto, antes de tomar uma decisão de investimento, é necessário ter em conta as avaliações, as expectativas de resultados, as taxas de juro e os desenvolvimentos geopolíticos.#GateStockTalkSeason
repost-content-media
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
A Gate Money está a tornar-se mais do que uma conta de criptomoedas: esta atualização pode simplificar as finanças transfronteiriças para milhões de utilizadores?

Na minha opinião, esta é uma importante decisão estratégica para a Gate. O futuro das finanças digitais não será definido apenas pela compra e venda de criptomoedas. Os utilizadores também precisam de receber rendimentos do estrangeiro, movimentar dinheiro entre países, gerir várias moedas, converter fundos, pagar contas e aceder a dinheiro para as despesas do dia a dia. Uma
HighAmbition
#GateMoneyExpandsGBPandEURPayments
#GateMoney强化英镑欧元支付能力
A Gate Money está a tornar-se mais do que uma conta de criptomoedas: esta atualização pode simplificar as finanças transfronteiriças para milhões de utilizadores?
Na minha opinião, esta é uma medida estratégica importante para a Gate. O futuro das finanças digitais não será definido apenas pela compra e venda de criptomoedas. Os utilizadores também precisam de receber rendimentos do estrangeiro, movimentar dinheiro entre países, gerir várias moedas, converter fundos, pagar contas e aceder a dinheiro para as despesas do dia a dia. Uma plataforma que ligue estas atividades pode resolver um problema muito maior do que uma conta dedicada apenas à negociação.
A Gate está a aprofundar a sua parceria com a OpenPayd, alargando a disponibilidade de contas em GBP e as capacidades de pagamento EUR SEPA a um conjunto mais vasto das suas operações. A Gate Money permite depósitos e levantamentos transfronteiriços através de SWIFT em USD, EUR, GBP e AED. Os utilizadores elegíveis também podem abrir uma conta bancária em USD em seu próprio nome legal, sem comissão de abertura. Este é um passo prático para ligar os ativos digitais aos serviços financeiros tradicionais.
O que mudou, na prática?
Esta atualização tem três componentes importantes. Primeiro, a Gate e a OpenPayd estão a alargar uma relação de infraestruturas iniciada em 2022. Segundo, estão a expandir as funcionalidades das contas em GBP e o acesso a pagamentos EUR SEPA. Terceiro, a Gate Money permite transferências internacionais SWIFT em quatro moedas fiduciárias: dólares norte-americanos, euros, libras esterlinas e dirhams dos Emirados Árabes Unidos.
Estes são corredores financeiros importantes. O USD é amplamente utilizado no comércio e nos serviços internacionais. O EUR é essencial para os pagamentos em grande parte da Europa. O GBP é importante para o Reino Unido e para os negócios globais. O AED é relevante para os Emirados Árabes Unidos, um importante centro regional de comércio, emprego e finanças. O suporte a estas moedas dá aos utilizadores mais formas de organizar os seus fundos de acordo com as suas necessidades financeiras reais.
SWIFT e SEPA: porque é que a diferença importa
A SWIFT é uma rede internacional de mensagens utilizada pelas instituições financeiras para coordenar transferências transfronteiriças. A SEPA é um enquadramento de pagamentos para transferências em euros entre os países europeus participantes. Não são intercambiáveis. O suporte SWIFT indicado pela Gate abrange USD, EUR, GBP e AED, enquanto o anúncio da OpenPayd destaca separadamente a expansão das capacidades EUR SEPA e das contas em GBP.
Esta distinção é importante porque o método utilizado afeta o processamento, as comissões, a elegibilidade e a liquidação. Os utilizadores devem verificar a opção exata apresentada na aplicação da Gate antes de enviar dinheiro. O suporte a uma moeda não significa que todos os bancos, países ou contas tenham o mesmo acesso, e um método de pagamento não implica automaticamente transferências instantâneas ou gratuitas.
Porque é que a parceria com a OpenPayd é importante?
Uma aplicação financeira pode ter uma interface sofisticada, mas a movimentação fiável de dinheiro exige infraestruturas nos bastidores: ligação a contas, processamento de pagamentos, reconciliação, verificações de conformidade e relações de liquidação. A OpenPayd fornece infraestruturas financeiras que ajudam as empresas a estabelecer ligação a serviços bancários e de pagamento.
A Gate trabalha com a OpenPayd desde 2022. O alargamento desta relação sugere que a Gate está a investir na camada de pagamentos subjacente, em vez de tratar as transferências fiduciárias como uma funcionalidade acessória. Na minha opinião, isto é estrategicamente importante. Uma base mais sólida pode facilitar a introdução de moedas adicionais, métodos de pagamento locais e serviços em mais regiões ao longo do tempo.
A conta em USD em seu próprio nome
Uma das funcionalidades mais práticas é a possibilidade de os utilizadores elegíveis abrirem uma conta bancária em USD em seu próprio nome legal. De acordo com as informações atuais da Gate, a abertura da conta não tem custos. O nome do titular da conta foi concebido para corresponder aos dados de verificação de identidade do utilizador.
Porque é que isto importa? Em alguns métodos de pagamento, o beneficiário pode aparecer como a plataforma em vez de como o indivíduo. Com uma conta em nome próprio, a conta recetora fica registada em nome legal do utilizador. Isto pode tornar a identidade do destinatário mais clara para o banco que envia o dinheiro e ajudar a reduzir problemas causados por divergências entre o titular da conta e os dados do pagamento.
Isto pode ser útil para trabalhadores independentes, trabalhadores remotos, consultores, vendedores online e pessoas que recebem pagamentos legítimos de clientes no estrangeiro. Não garante que um banco nunca faça perguntas ou realize uma análise de conformidade, mas pode evitar uma fonte de confusão: a divergência entre o nome do beneficiário e o titular da conta.
A abertura gratuita não significa que todas as transferências sejam gratuitas
Os utilizadores devem analisar a estrutura completa de custos. As informações atuais do Centro de Ajuda da Gate indicam uma comissão mensal de gestão de 2 USDT para a conta em USD em nome próprio, com isenção da comissão mensal para VIP5 e superior. Também podem aplicar-se comissões bancárias e de intermediários, consoante o método e as instituições envolvidas. Verifique sempre a comissão mais recente apresentada na aplicação e as condições oficiais antes de transferir.
Por exemplo, numa transferência hipotética de 1,000 unidades, um custo total de 1% corresponde a 10 unidades, enquanto 2% corresponde a 20 unidades. No caso de 5,000 unidades, essas mesmas percentagens correspondem a 50 ou 100 unidades. Estes são exemplos ilustrativos, não valores de comissões da Gate. Demonstram porque é que preços transparentes e uma indicação clara do montante final recebido são essenciais para gerar confiança.
Porque é que a gestão de várias moedas é valiosa
As pessoas que trabalham a nível internacional enfrentam muitas vezes um ciclo frustrante: recebem dinheiro numa moeda, transferem-no através de um banco, aguardam a liquidação, pagam comissões de conversão, transferem-no para outro serviço e depois utilizam uma aplicação diferente para gastar. Cada passo adicional pode gerar atrasos, comissões, burocracia e incerteza.
Uma conta integrada que aproxime saldos fiduciários, ativos digitais, ferramentas de conversão, pagamentos e serviços de despesas pode simplificar esse processo. Os utilizadores poderão conseguir manter a moeda de que precisam, convertê-la quando for adequado e gerir a sua carteira global sem estarem constantemente a alternar entre aplicações sem ligação entre si. O valor não reside apenas no número de moedas, mas também na capacidade de gerir a movimentação de fundos com maior visibilidade.
A confiança, a segurança e a conformidade têm de estar em primeiro lugar
Os pagamentos transfronteiriços implicam mais do que transferir um número de um ecrã para outro. Os bancos e os prestadores de serviços de pagamento têm de identificar os remetentes e os destinatários, compreender a finalidade das transações quando necessário e cumprir a regulamentação aplicável. Os utilizadores precisam de dados de conta corretos e de um registo claro das transferências.
Uma conta em nome próprio pode tornar mais clara a identidade do beneficiário, mas não permite contornar verificações bancárias, controlos de sanções, obrigações fiscais ou requisitos relativos à origem dos fundos. Os utilizadores devem fornecer informações corretas, utilizar as contas apenas para transações legais, guardar faturas ou documentos comprovativos quando for relevante e garantir que os dados do beneficiário correspondem exatamente.
A minha sugestão pessoal de funcionalidade: resolver o maior problema do dia a dia
Se pudesse sugerir uma funcionalidade para a Gate Money, pediria um centro global de pagamentos transparente e de baixo custo, com estimativas claras de entrega e acompanhamento em tempo real desde o início da transferência até à chegada do dinheiro ao destinatário.
Daria prioridade a este problema porque os utilizadores não querem apenas enviar dinheiro; querem ter certezas. Querem saber a comissão exata, a taxa de câmbio, o montante que o destinatário irá receber, a hora prevista de chegada e o motivo de qualquer atraso.
A funcionalidade que gostaria de ver reuniria estas necessidades numa só experiência: um sistema inteligente de acompanhamento de transferências transfronteiriças, com uma calculadora do custo total antecipado e uma maior cobertura de pagamentos locais. Antes de confirmar, o utilizador deveria ver o montante enviado, a taxa de conversão, a comissão da plataforma, as deduções estimadas dos intermediários, se disponíveis, o montante previsto a receber pelo destinatário e o prazo estimado de entrega. Após a confirmação, o utilizador deveria poder acompanhar o estado do pagamento sem ter de adivinhar ou contactar repetidamente o apoio ao cliente.
Isto resolveria um problema real, comum a trabalhadores independentes, empresas, trabalhadores remotos, famílias e comerciantes internacionais. Também reforçaria a reputação da Gate através da transparência. Uma plataforma conquista a fidelidade a longo prazo quando torna a movimentação de dinheiro compreensível, previsível e conveniente.
A minha opinião final
Acredito que o aprofundamento da parceria da Gate com a OpenPayd é um passo positivo, porque reforça a ligação entre os ativos digitais e as infraestruturas financeiras tradicionais. A expansão das contas em GBP e das capacidades EUR SEPA, juntamente com o suporte SWIFT para USD, EUR, GBP e AED, proporciona à Gate Money uma base mais ampla para as finanças transfronteiriças. A possibilidade de os utilizadores elegíveis abrirem uma conta em USD em seu próprio nome acrescenta valor prático, tornando mais clara a identidade do destinatário.
Mas a próxima fase terá de se centrar na execução: maior elegibilidade regional, liquidação previsível, comissões competitivas, taxas de câmbio claras, segurança robusta e apoio ao cliente eficaz. Uma funcionalidade só tem valor quando os utilizadores conseguem aceder-lhe, compreender os seus custos e confiar nela quando precisam.
Na minha opinião, a maior oportunidade da Gate Money é tornar-se uma ponte de confiança entre as criptomoedas, a banca fiduciária e as despesas do dia a dia. Se a Gate continuar a melhorar esta experiência, poderá servir não só os traders ativos, mas também as pessoas que simplesmente precisam de uma forma fiável de gerir dinheiro além-fronteiras.
repost-content-media
#每周来晒
#英伟达Q3营收1158亿美元超预期
A receita de $115.8B da NVIDIA no Q3 comprova a explosiva procura por IA — mas a receita, por si só, não pode garantir uma valorização ilimitada. A próxima fase depende da sustentabilidade dos lucros, do investimento em infraestruturas, da concorrência, das avaliações e da liquidez global.

A NVIDIA acaba de apresentar resultados históricos. Eis a análise aprofundada em 15 pontos, com números atualizados a 18 de novembro de 2026.

Resultados da NVIDIA no Q3
A receita atingiu um recorde de $115.8 billion, mais 103% em termos homólogos, face a $57.0 billion, e mais 20
HighAmbition
#每周来晒
#英伟达Q3营收1158亿美元超预期
A receita de $115.8B da NVIDIA no T3 prova uma procura explosiva por IA — mas a receita, por si só, não pode garantir uma valorização ilimitada. A próxima fase dependerá da sustentabilidade dos lucros, do investimento em infraestruturas, da concorrência, das avaliações e da liquidez global.
A NVIDIA acaba de apresentar resultados históricos. Eis uma análise aprofundada em 15 pontos, com dados atualizados a 18 de novembro de 2026.
Resultados do T3 da NVIDIA
A receita atingiu um recorde de $115.8 billion, mais 103% em termos homólogos, face a $57.0 billion, e mais 20% em termos sequenciais, face a $96.2 billion. Este valor superou as previsões consensuais de $109.1 billion em cerca de $6.7–7.8 billion. O EPS GAAP foi de $2.70 (mais 108% em termos homólogos) e o não-GAAP foi de $2.68 (mais 111% em termos homólogos), ambos bastante acima das estimativas de ~$2.48–2.50. As margens brutas mantiveram-se robustas, em 74.8% GAAP / 74.9% não-GAAP. O resultado operacional disparou 115%, para $77.5 billion. As previsões para o T4 apontam para uma receita de ~$130 billion (cerca de +90% em termos homólogos). Não se trata de uma superação modesta das previsões — é pura força da procura.
Receita de Data Center
A área de Data Center gerou $107.6 billion, mais 110% em termos homólogos e +21% em termos sequenciais. Representa agora ~93% da receita total. A plataforma Vera Rubin está a ser implementada ao ritmo mais rápido da história da empresa, contribuindo com quase $20 billion de crescimento sequencial. Os segmentos de hyperscalers e cloud de IA, indústria e empresas expandiram-se acentuadamente. O Blackwell Ultra e os CPUs Vera autónomos continuam a impulsionar o mix. Esta é a prova mais clara até à data de que a procura por treino e inferência de IA continua sem limitações.
Cotação das ações da NVIDIA
As ações fecharam a 17 de novembro nos $155.46, com uma descida de 0.44% no dia, num volume elevado de ~407 milhões de ações (quase o dobro da média). Nas negociações após o fecho, a cotação chegou a ~$162.94–163.29 (+4.8%). A capitalização bolsista situa-se em aproximadamente $3.75 trillion. Intervalo de 52 semanas: $148.80–$243.37. A cotação continua ~36% abaixo do máximo de outubro e corrigiu ~27–28% no último mês.
Avaliação da empresa
O P/E histórico situa-se em cerca de 19.7×. O P/E futuro é de aproximadamente 12.8×. O rácio PEG é baixo, de 0.26. A estes níveis, o mercado está a descontar a continuidade de um forte crescimento dos lucros, mas o múltiplo contraiu significativamente face aos máximos. A justificação da avaliação atual depende da manutenção de um crescimento superior a 50% até 2027–2028 e da resiliência das margens. O crescimento da receita, por si só, já não garante a expansão dos múltiplos.
Perspetivas do boom da IA
A Gartner prevê que a despesa global em IA atinja $4.05 trillion em 2027, mais 47.5% do que em 2026. Só as infraestruturas de IA deverão atingir $2.4 trillion (59% da despesa total em IA), com os servidores otimizados para IA a crescerem de $528 billion para $957 billion. A Goldman Sachs prevê que o investimento empresarial relacionado com IA nos EUA se aproxime de $1.4 trillion até ao final de 2027. O boom é real e continua a acelerar, mas a qualidade dos retornos desse capital determinará a sua longevidade.
Investimento dos hyperscalers
Microsoft, Amazon, Google (Alphabet) e Meta gastaram cerca de $207 billion em despesas de capital relacionadas com centros de dados no último trimestre divulgado — quase o dobro do valor do período homólogo. As previsões para o ano completo de 2026 do grupo apontam para ~$730 billion, prevendo-se que em 2027 o valor seja ainda superior. A Amazon continua a ser a empresa que mais gasta. Estas empresas continuam a reportar uma procura superior à capacidade disponível. Os seus compromissos de compra plurianuais e as obrigações de desempenho remanescentes ascendem a biliões.
Impacto nas empresas de semicondutores
Micron, SK Hynix, Samsung Electronics, TSMC e Broadcom são beneficiárias diretas. A procura por memória de elevada largura de banda (HBM) é intensa; a NVIDIA está a impulsionar designs NVHBM personalizados e pediu aos fabricantes de memória que utilizem matrizes de base de 3 nm da TSMC. A capacidade de empacotamento da TSMC continua a ser um estrangulamento. O poder de fixação de preços da memória é elevado. A Broadcom beneficia das redes e dos ASIC personalizados. O crescimento da NVIDIA está a impulsionar toda a cadeia de abastecimento de semicondutores avançados, embora a concorrência pela capacidade seja feroz.
Concorrência na IA
A AMD está a reduzir a distância. A receita da sua área de centros de dados cresce mais rapidamente em termos percentuais (quase duplicou nos últimos trimestres) e grandes clientes, incluindo a OpenAI e a Meta, assinaram acordos de vários gigawatts. As melhorias de software e as vantagens de custo estão a ajudar a AMD a conquistar negócios de inferência e como segundo fornecedor. Os ASIC personalizados da Google (TPU) e da Amazon (Trainium) também estão a ganhar quota. A NVIDIA continua a deter uma clara liderança tecnológica e de ecossistema (CUDA + plataformas de pilha completa), mas a intensidade da concorrência está a aumentar e o poder de fixação de preços acabará por sofrer pressão.
Nasdaq e S&P 500
A NVIDIA continua a ter um peso dominante tanto no Nasdaq-100 como no S&P 500. Os fortes resultados proporcionam um suporte aos índices tecnológicos, mas a correção recente de 25–30% das ações arrastou o mercado em geral. A continuidade do investimento em infraestruturas de IA apoia o setor, mas as avaliações absolutas elevadas e a sensibilidade às taxas significam que qualquer desilusão quanto à sustentabilidade do crescimento pode desencadear uma forte volatilidade nos índices. Os resultados da NVIDIA continuam a ser o catalisador mais importante para os resultados do setor tecnológico.
Bitcoin e Ethereum
O Bitcoin negoceia perto de $64,400–$64,900 e o Ethereum em torno de $1,800–$1,820. Ambos corrigiram ~12–13% na última semana, num contexto de aversão ao risco, saídas de ETF e rendibilidades mais elevadas. A liquidez institucional impulsionada pela IA e o apetite pelo risco são fatores positivos a longo prazo para as criptomoedas, mas, a curto prazo, a correlação com as ações tecnológicas continua elevada. A manutenção das despesas de capital em IA e uma eventual melhoria das condições de liquidez seriam favoráveis ao BTC, ETH e altcoins de elevada beta. Atualmente, predominam níveis extremos de medo.
Economia global
A taxa dos fundos federais da Reserva Federal situa-se no intervalo de 3.75–4.00%. Os mercados atribuem uma probabilidade elevada a uma subida de 25 bp em dezembro. A yield das obrigações do Tesouro a 10 anos ronda os 5.11–5.12%, enquanto a das obrigações a 2 anos está perto de 4.80–4.83%. A inflação persistente e um mercado de trabalho resiliente mantêm o dólar relativamente forte. Taxas elevadas durante mais tempo aumentam a taxa de desconto aplicada aos ativos de crescimento de longa duração e o custo do capital para a construção de centros de dados. As ações tecnológicas continuam sensíveis a qualquer alteração da trajetória das taxas ou ao fortalecimento do dólar.
Análise técnica
A NVIDIA está profundamente sobrevendida. O RSI (14) situa-se perto de 22–23. A cotação está bem abaixo das médias móveis de 50 dias (~$213) e de 200 dias (~$204). Níveis de suporte importantes: $151–$148.80 (mínimos recentes), seguidos de $147. Resistências: $158–$162 (zona dos máximos após o fecho), seguidas de $165–$178. O volume tem sido elevado nas descidas. A tendência de curto prazo continua a ser baixista, mas, historicamente, níveis extremos de sobrevenda precedem recuperações de alívio quando a pressão vendedora se esgota.
Estratégia de investimento
Aos níveis atuais, uma acumulação gradual faz mais sentido do que comprar de forma agressiva ou esperar por uma queda mais acentuada. Abordagem sugerida: entrar gradualmente nas descidas até $148–$152, com um stop rígido abaixo de $140–$145. Zona-alvo de curto prazo: $180–$200, numa recuperação de alívio; a médio prazo, $240–$265, se o crescimento se mantiver. A dimensão da posição deverá permanecer modesta, dada a elevada volatilidade e o risco associado à transição de liderança. O investimento periódico ao longo dos próximos 1–2 trimestres é preferível a uma única entrada de grande dimensão.
Cenários futuros
- Otimista: investimento sustentado dos hyperscalers + implementação bem-sucedida do Vera Rubin + descida das taxas → as ações recuperam para $220–$250+ nos próximos 12 meses.
- Consolidação: o crescimento abranda para 40–60%, mas as margens mantêm-se → cotação num intervalo de $150–$190 durante vários trimestres.
- Pessimista: cortes no investimento em despesas de capital, aumento da concorrência ou subidas mais acentuadas das taxas → novo teste dos $130–$140 ou níveis inferiores.
Principais fatores a acompanhar: qualidade das previsões para o T4, decisão da Fed em dezembro, resolução dos constrangimentos de capacidade de memória/empacotamento e quaisquer alterações nos comentários dos hyperscalers.
A minha análise pessoal
O boom da IA é real e a NVIDIA continua a ser a beneficiária mais evidente entre as empresas puramente focadas nesta área. $115.8 billion num único trimestre é extraordinário. No entanto, o crescimento da receita, por si só, não pode sustentar para sempre uma valorização ilimitada na bolsa. A próxima fase exige aplicações de IA rentáveis, inferência a preços acessíveis e um ROI mensurável para os clientes empresariais — não apenas chips mais potentes. A transição de liderança acrescenta riscos de execução. Os investidores devem reconhecer a força do ciclo de procura, mantendo-se disciplinados quanto à avaliação, à concorrência e à liquidez macroeconómica. Riscos a acompanhar: compressão das margens, abrandamento do crescimento sequencial e qualquer desaceleração significativa do investimento em despesas de capital dos hyperscalers.
Quanto mais poderá subir a valorização impulsionada pela IA e que impacto terá nas criptomoedas?
A expansão das infraestruturas ainda tem margem para vários anos (os números da Gartner e da Goldman sustentam esta perspetiva), mas, a partir daqui, a valorização das ações será mais seletiva e dependerá da concretização dos resultados, em vez de se apoiar apenas na narrativa. As criptomoedas beneficiam quando melhoram o apetite institucional pelo risco e a liquidez; um ciclo sustentado de investimento em IA é globalmente positivo para Bitcoin e Ethereum a médio prazo, mas a evolução dos preços no curto prazo continua estreitamente ligada ao sentimento em relação às ações tecnológicas e às taxas de juro reais.
A receita de $115.8 billion da NVIDIA é uma prova poderosa da procura por IA. O próximo capítulo será escrito pela sustentabilidade, pelos retornos do capital, pela concorrência e pela liquidez global — não apenas pelos resultados da receita.#GateStockTalkSeason
repost-content-media
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?

Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica depois de sofrer uma correção acentuada. A empresa continua a ser um interveniente importante no setor global da memória, particularmente nos segmentos DRAM, NAND e memória de alta largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.

Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação forte ou se está iminente outra correção
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?
Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica, após uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global da memória, sobretudo nos segmentos de DRAM, NAND e memória de elevada largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.
Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação forte ou se está iminente outra correção.
A 687 USDT, vejo uma disputa importante entre compradores e vendedores.
Em vez de perseguirem o mercado, os traders devem acompanhar a próxima rutura e as reações nos níveis de suporte.
Dinâmica do mercado: o que está a acontecer?
Dados recentes do mercado mostram que a MU fechou perto dos $690 a 6 de novembro, com uma valorização diária de 5,12% e um volume de negociação de aproximadamente 44,8 milhões de ações.
No entanto, a ação tinha registado uma queda semanal de cerca de 22%.
O RSI diário situava-se em aproximadamente 31, indicando uma dinâmica fraca e proximidade da zona de sobrevenda.
Isto cria duas possibilidades: uma recuperação técnica ou a continuação da pressão vendedora.
Perspetivas para 1 e 7 dias
Perspetiva para 1 dia: o desafio imediato é recuperar os $690–$700.
Se os compradores ganharem ímpeto, os $713–$730 poderão tornar-se a próxima zona de recuperação. Se não conseguir manter-se na região atual, poderá ficar exposta a níveis de suporte inferiores.
Perspetiva para 7 dias: uma recuperação bem-sucedida acima dos $713 poderá melhorar o sentimento e atrair mais compradores. Uma rutura mais forte acima dos $746 poderá abrir caminho para os $766–$800.
No entanto, a continuação da fraqueza das ações tecnológicas poderá provocar uma nova descida.
Zonas de suporte importantes
Suporte 1: $685
Suporte 2: $669
Suporte 3: $648
Suporte principal: $620
Estes níveis são importantes para acompanhar o interesse comprador. Se a MU se mantiver acima dos $685, continua a ser possível uma recuperação a curto prazo. Uma quebra abaixo dos $669 poderá aumentar a pressão vendedora em direção aos $648.
Zonas de resistência
Resistência 1: $690
Resistência 2: $714
Resistência 3: $746.
Resistência principal: $767–$801
Uma subida sustentada acima dos $714
seria um desenvolvimento encorajador. Recuperar os $746 com um volume forte poderia proporcionar uma confirmação adicional da tendência de alta.
Estratégia para uma posição longa
A minha abordagem preferida de alta é aguardar uma recuperação confirmada em vez de entrar às cegas.
Entrada potencial: $690–$700 após confirmação da rutura.
Níveis de stop-loss:
SL1: $669
SL2: $648
SL3: $620
Objetivos de realização de lucros:
TP1: $714
TP2: $746
TP3: $767
Objetivo alargado: $801
Sinais de alta:
O preço recupera os $690.
Os compradores defendem os $685.
O RSI começa a recuperar.
O volume aumenta durante as velas de alta.
O preço fecha acima dos $714.
Estratégia para uma posição curta
Se a MU não conseguir recuperar os $690 e cair abaixo dos $669, os vendedores poderão ganhar ainda mais controlo.
Entrada potencial: $665–$669 após confirmação da quebra e falha do reteste.
Níveis de stop-loss:
SL1: $690
SL2: $714
SL3: $746
Objetivos de realização de lucros:
TP1: $648
TP2: $620
TP3: $595
Aguarde a confirmação em vez de abrir uma posição curta após uma queda já prolongada.
O que poderá fazer a MU subir?
Há três fatores principais a ter em conta.
Procura por memória para IA: a crescente procura por produtos de memória avançados pode apoiar as oportunidades de negócio da Micron a longo prazo.
Desenvolvimento de HBM: a memória de elevada largura de banda está a tornar-se cada vez mais importante para aceleradores de IA e centros de dados. A capacidade de produção e a procura dos clientes continuarão a ser catalisadores importantes.
Preços de DRAM e NAND: as tendências dos preços da memória podem influenciar as expectativas de receitas, as margens e a confiança dos investidores.
No entanto, os investidores devem também acompanhar a concorrência, as despesas de capital, a avaliação e o sentimento global no setor tecnológico.
Três cenários de mercado possíveis
Cenário de alta: a MU recupera os $714 e avança em direção aos $746. Uma dinâmica forte poderá prolongar a recuperação até aos $767–$801.
Cenário de consolidação: o preço mantém-se entre os $669 e os $714 enquanto compradores e vendedores disputam a direção.
Cenário de baixa: uma quebra abaixo dos $669 expõe os $648 e, potencialmente, os $620.
Estes são cenários condicionais, não previsões garantidas.
A minha opinião final sobre a negociação
A 687 USDT, a MU está a aproximar-se de uma zona de decisão importante. A recuperação recente mostra que os compradores continuam ativos, mas a estrutura técnica mais ampla permanece fraca.
Acompanharia os $685 como suporte imediato e os $714 como primeira confirmação importante da recuperação.
Para quem negoceia posições longas, são importantes a paciência e a confirmação da rutura. Para quem negoceia posições curtas, merece atenção uma perda confirmada dos $669.
Os meus objetivos em alta são $714, $746 e $767, enquanto os níveis em baixa são $669, $648 e $620.
repost-content-media
MU-13,88%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?

Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica após uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global de memória, sobretudo nos segmentos de DRAM, NAND e memória de elevada largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.

Mas a verdadeira questão é saber se a MU se está a preparar para uma recuperação forte ou se está para chegar outra correção.

A
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?
Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica, após uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global da memória, sobretudo nos segmentos de DRAM, NAND e memória de elevada largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.
Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação forte ou se está iminente outra correção.
A 687 USDT, vejo uma disputa importante entre compradores e vendedores.
Em vez de perseguirem o mercado, os traders devem acompanhar a próxima rutura e as reações nos níveis de suporte.
Dinâmica do mercado: o que está a acontecer?
Dados recentes do mercado mostram que a MU fechou perto dos $690 a 6 de novembro, com uma valorização diária de 5,12% e um volume de negociação de aproximadamente 44,8 milhões de ações.
No entanto, a ação tinha registado uma queda semanal de cerca de 22%.
O RSI diário situava-se em aproximadamente 31, indicando uma dinâmica fraca e proximidade da zona de sobrevenda.
Isto cria duas possibilidades: uma recuperação técnica ou a continuação da pressão vendedora.
Perspetivas para 1 e 7 dias
Perspetiva para 1 dia: o desafio imediato é recuperar os $690–$700.
Se os compradores ganharem ímpeto, os $713–$730 poderão tornar-se a próxima zona de recuperação. Se não conseguir manter-se na região atual, poderá ficar exposta a níveis de suporte inferiores.
Perspetiva para 7 dias: uma recuperação bem-sucedida acima dos $713 poderá melhorar o sentimento e atrair mais compradores. Uma rutura mais forte acima dos $746 poderá abrir caminho para os $766–$800.
No entanto, a continuação da fraqueza das ações tecnológicas poderá provocar uma nova descida.
Zonas de suporte importantes
Suporte 1: $685
Suporte 2: $669
Suporte 3: $648
Suporte principal: $620
Estes níveis são importantes para acompanhar o interesse comprador. Se a MU se mantiver acima dos $685, continua a ser possível uma recuperação a curto prazo. Uma quebra abaixo dos $669 poderá aumentar a pressão vendedora em direção aos $648.
Zonas de resistência
Resistência 1: $690
Resistência 2: $714
Resistência 3: $746.
Resistência principal: $767–$801
Uma subida sustentada acima dos $714
seria um desenvolvimento encorajador. Recuperar os $746 com um volume forte poderia proporcionar uma confirmação adicional da tendência de alta.
Estratégia para uma posição longa
A minha abordagem preferida de alta é aguardar uma recuperação confirmada em vez de entrar às cegas.
Entrada potencial: $690–$700 após confirmação da rutura.
Níveis de stop-loss:
SL1: $669
SL2: $648
SL3: $620
Objetivos de realização de lucros:
TP1: $714
TP2: $746
TP3: $767
Objetivo alargado: $801
Sinais de alta:
O preço recupera os $690.
Os compradores defendem os $685.
O RSI começa a recuperar.
O volume aumenta durante as velas de alta.
O preço fecha acima dos $714.
Estratégia para uma posição curta
Se a MU não conseguir recuperar os $690 e cair abaixo dos $669, os vendedores poderão ganhar ainda mais controlo.
Entrada potencial: $665–$669 após confirmação da quebra e falha do reteste.
Níveis de stop-loss:
SL1: $690
SL2: $714
SL3: $746
Objetivos de realização de lucros:
TP1: $648
TP2: $620
TP3: $595
Aguarde a confirmação em vez de abrir uma posição curta após uma queda já prolongada.
O que poderá fazer a MU subir?
Há três fatores principais a ter em conta.
Procura por memória para IA: a crescente procura por produtos de memória avançados pode apoiar as oportunidades de negócio da Micron a longo prazo.
Desenvolvimento de HBM: a memória de elevada largura de banda está a tornar-se cada vez mais importante para aceleradores de IA e centros de dados. A capacidade de produção e a procura dos clientes continuarão a ser catalisadores importantes.
Preços de DRAM e NAND: as tendências dos preços da memória podem influenciar as expectativas de receitas, as margens e a confiança dos investidores.
No entanto, os investidores devem também acompanhar a concorrência, as despesas de capital, a avaliação e o sentimento global no setor tecnológico.
Três cenários de mercado possíveis
Cenário de alta: a MU recupera os $714 e avança em direção aos $746. Uma dinâmica forte poderá prolongar a recuperação até aos $767–$801.
Cenário de consolidação: o preço mantém-se entre os $669 e os $714 enquanto compradores e vendedores disputam a direção.
Cenário de baixa: uma quebra abaixo dos $669 expõe os $648 e, potencialmente, os $620.
Estes são cenários condicionais, não previsões garantidas.
A minha opinião final sobre a negociação
A 687 USDT, a MU está a aproximar-se de uma zona de decisão importante. A recuperação recente mostra que os compradores continuam ativos, mas a estrutura técnica mais ampla permanece fraca.
Acompanharia os $685 como suporte imediato e os $714 como primeira confirmação importante da recuperação.
Para quem negoceia posições longas, são importantes a paciência e a confirmação da rutura. Para quem negoceia posições curtas, merece atenção uma perda confirmada dos $669.
Os meus objetivos em alta são $714, $746 e $767, enquanto os níveis em baixa são $669, $648 e $620.
repost-content-media
MU-13,88%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção significativa?

Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica, após sofrer uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global da memória, em particular nos segmentos DRAM, NAND e High-Bandwidth Memory (HBM), essenciais para a infraestrutura de IA e a computação avançada.

Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação sólida ou se está iminente outra correção.

A 687
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?
Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica, após uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global da memória, sobretudo nos segmentos de DRAM, NAND e memória de elevada largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.
Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação forte ou se está iminente outra correção.
A 687 USDT, vejo uma disputa importante entre compradores e vendedores.
Em vez de perseguirem o mercado, os traders devem acompanhar a próxima rutura e as reações nos níveis de suporte.
Dinâmica do mercado: o que está a acontecer?
Dados recentes do mercado mostram que a MU fechou perto dos $690 a 6 de novembro, com uma valorização diária de 5,12% e um volume de negociação de aproximadamente 44,8 milhões de ações.
No entanto, a ação tinha registado uma queda semanal de cerca de 22%.
O RSI diário situava-se em aproximadamente 31, indicando uma dinâmica fraca e proximidade da zona de sobrevenda.
Isto cria duas possibilidades: uma recuperação técnica ou a continuação da pressão vendedora.
Perspetivas para 1 e 7 dias
Perspetiva para 1 dia: o desafio imediato é recuperar os $690–$700.
Se os compradores ganharem ímpeto, os $713–$730 poderão tornar-se a próxima zona de recuperação. Se não conseguir manter-se na região atual, poderá ficar exposta a níveis de suporte inferiores.
Perspetiva para 7 dias: uma recuperação bem-sucedida acima dos $713 poderá melhorar o sentimento e atrair mais compradores. Uma rutura mais forte acima dos $746 poderá abrir caminho para os $766–$800.
No entanto, a continuação da fraqueza das ações tecnológicas poderá provocar uma nova descida.
Zonas de suporte importantes
Suporte 1: $685
Suporte 2: $669
Suporte 3: $648
Suporte principal: $620
Estes níveis são importantes para acompanhar o interesse comprador. Se a MU se mantiver acima dos $685, continua a ser possível uma recuperação a curto prazo. Uma quebra abaixo dos $669 poderá aumentar a pressão vendedora em direção aos $648.
Zonas de resistência
Resistência 1: $690
Resistência 2: $714
Resistência 3: $746.
Resistência principal: $767–$801
Uma subida sustentada acima dos $714
seria um desenvolvimento encorajador. Recuperar os $746 com um volume forte poderia proporcionar uma confirmação adicional da tendência de alta.
Estratégia para uma posição longa
A minha abordagem preferida de alta é aguardar uma recuperação confirmada em vez de entrar às cegas.
Entrada potencial: $690–$700 após confirmação da rutura.
Níveis de stop-loss:
SL1: $669
SL2: $648
SL3: $620
Objetivos de realização de lucros:
TP1: $714
TP2: $746
TP3: $767
Objetivo alargado: $801
Sinais de alta:
O preço recupera os $690.
Os compradores defendem os $685.
O RSI começa a recuperar.
O volume aumenta durante as velas de alta.
O preço fecha acima dos $714.
Estratégia para uma posição curta
Se a MU não conseguir recuperar os $690 e cair abaixo dos $669, os vendedores poderão ganhar ainda mais controlo.
Entrada potencial: $665–$669 após confirmação da quebra e falha do reteste.
Níveis de stop-loss:
SL1: $690
SL2: $714
SL3: $746
Objetivos de realização de lucros:
TP1: $648
TP2: $620
TP3: $595
Aguarde a confirmação em vez de abrir uma posição curta após uma queda já prolongada.
O que poderá fazer a MU subir?
Há três fatores principais a ter em conta.
Procura por memória para IA: a crescente procura por produtos de memória avançados pode apoiar as oportunidades de negócio da Micron a longo prazo.
Desenvolvimento de HBM: a memória de elevada largura de banda está a tornar-se cada vez mais importante para aceleradores de IA e centros de dados. A capacidade de produção e a procura dos clientes continuarão a ser catalisadores importantes.
Preços de DRAM e NAND: as tendências dos preços da memória podem influenciar as expectativas de receitas, as margens e a confiança dos investidores.
No entanto, os investidores devem também acompanhar a concorrência, as despesas de capital, a avaliação e o sentimento global no setor tecnológico.
Três cenários de mercado possíveis
Cenário de alta: a MU recupera os $714 e avança em direção aos $746. Uma dinâmica forte poderá prolongar a recuperação até aos $767–$801.
Cenário de consolidação: o preço mantém-se entre os $669 e os $714 enquanto compradores e vendedores disputam a direção.
Cenário de baixa: uma quebra abaixo dos $669 expõe os $648 e, potencialmente, os $620.
Estes são cenários condicionais, não previsões garantidas.
A minha opinião final sobre a negociação
A 687 USDT, a MU está a aproximar-se de uma zona de decisão importante. A recuperação recente mostra que os compradores continuam ativos, mas a estrutura técnica mais ampla permanece fraca.
Acompanharia os $685 como suporte imediato e os $714 como primeira confirmação importante da recuperação.
Para quem negoceia posições longas, são importantes a paciência e a confirmação da rutura. Para quem negoceia posições curtas, merece atenção uma perda confirmada dos $669.
Os meus objetivos em alta são $714, $746 e $767, enquanto os níveis em baixa são $669, $648 e $620.
repost-content-media
MU-13,88%
#StockTalkSeason #MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção significativa?

Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica após uma correção acentuada. A empresa continua a ser um interveniente importante no setor global da memória, sobretudo em DRAM, NAND e memória de alta largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.

Mas a verdadeira questão é saber se a MU está a preparar-se para uma forte recuperação ou se está a caminho de outra correção.

A 687 USDT, vejo u
HighAmbition
#StockTalkSeason #​MU #WCTCS9
#MUStockWatch | Micron Technology: oportunidade após uma correção acentuada?
Preço de referência atual: 687 USDT
A Micron Technology (NASDAQ: MU) está a entrar numa fase crítica, após uma correção acentuada. A empresa continua a ser um interveniente importante na indústria global da memória, sobretudo nos segmentos de DRAM, NAND e memória de elevada largura de banda (HBM), essenciais para a infraestrutura de IA e a computação avançada.
Mas a verdadeira questão é saber se a MU está a preparar-se para uma recuperação forte ou se está iminente outra correção.
A 687 USDT, vejo uma disputa importante entre compradores e vendedores.
Em vez de perseguirem o mercado, os traders devem acompanhar a próxima rutura e as reações nos níveis de suporte.
Dinâmica do mercado: o que está a acontecer?
Dados recentes do mercado mostram que a MU fechou perto dos $690 a 6 de novembro, com uma valorização diária de 5,12% e um volume de negociação de aproximadamente 44,8 milhões de ações.
No entanto, a ação tinha registado uma queda semanal de cerca de 22%.
O RSI diário situava-se em aproximadamente 31, indicando uma dinâmica fraca e proximidade da zona de sobrevenda.
Isto cria duas possibilidades: uma recuperação técnica ou a continuação da pressão vendedora.
Perspetivas para 1 e 7 dias
Perspetiva para 1 dia: o desafio imediato é recuperar os $690–$700.
Se os compradores ganharem ímpeto, os $713–$730 poderão tornar-se a próxima zona de recuperação. Se não conseguir manter-se na região atual, poderá ficar exposta a níveis de suporte inferiores.
Perspetiva para 7 dias: uma recuperação bem-sucedida acima dos $713 poderá melhorar o sentimento e atrair mais compradores. Uma rutura mais forte acima dos $746 poderá abrir caminho para os $766–$800.
No entanto, a continuação da fraqueza das ações tecnológicas poderá provocar uma nova descida.
Zonas de suporte importantes
Suporte 1: $685
Suporte 2: $669
Suporte 3: $648
Suporte principal: $620
Estes níveis são importantes para acompanhar o interesse comprador. Se a MU se mantiver acima dos $685, continua a ser possível uma recuperação a curto prazo. Uma quebra abaixo dos $669 poderá aumentar a pressão vendedora em direção aos $648.
Zonas de resistência
Resistência 1: $690
Resistência 2: $714
Resistência 3: $746.
Resistência principal: $767–$801
Uma subida sustentada acima dos $714
seria um desenvolvimento encorajador. Recuperar os $746 com um volume forte poderia proporcionar uma confirmação adicional da tendência de alta.
Estratégia para uma posição longa
A minha abordagem preferida de alta é aguardar uma recuperação confirmada em vez de entrar às cegas.
Entrada potencial: $690–$700 após confirmação da rutura.
Níveis de stop-loss:
SL1: $669
SL2: $648
SL3: $620
Objetivos de realização de lucros:
TP1: $714
TP2: $746
TP3: $767
Objetivo alargado: $801
Sinais de alta:
O preço recupera os $690.
Os compradores defendem os $685.
O RSI começa a recuperar.
O volume aumenta durante as velas de alta.
O preço fecha acima dos $714.
Estratégia para uma posição curta
Se a MU não conseguir recuperar os $690 e cair abaixo dos $669, os vendedores poderão ganhar ainda mais controlo.
Entrada potencial: $665–$669 após confirmação da quebra e falha do reteste.
Níveis de stop-loss:
SL1: $690
SL2: $714
SL3: $746
Objetivos de realização de lucros:
TP1: $648
TP2: $620
TP3: $595
Aguarde a confirmação em vez de abrir uma posição curta após uma queda já prolongada.
O que poderá fazer a MU subir?
Há três fatores principais a ter em conta.
Procura por memória para IA: a crescente procura por produtos de memória avançados pode apoiar as oportunidades de negócio da Micron a longo prazo.
Desenvolvimento de HBM: a memória de elevada largura de banda está a tornar-se cada vez mais importante para aceleradores de IA e centros de dados. A capacidade de produção e a procura dos clientes continuarão a ser catalisadores importantes.
Preços de DRAM e NAND: as tendências dos preços da memória podem influenciar as expectativas de receitas, as margens e a confiança dos investidores.
No entanto, os investidores devem também acompanhar a concorrência, as despesas de capital, a avaliação e o sentimento global no setor tecnológico.
Três cenários de mercado possíveis
Cenário de alta: a MU recupera os $714 e avança em direção aos $746. Uma dinâmica forte poderá prolongar a recuperação até aos $767–$801.
Cenário de consolidação: o preço mantém-se entre os $669 e os $714 enquanto compradores e vendedores disputam a direção.
Cenário de baixa: uma quebra abaixo dos $669 expõe os $648 e, potencialmente, os $620.
Estes são cenários condicionais, não previsões garantidas.
A minha opinião final sobre a negociação
A 687 USDT, a MU está a aproximar-se de uma zona de decisão importante. A recuperação recente mostra que os compradores continuam ativos, mas a estrutura técnica mais ampla permanece fraca.
Acompanharia os $685 como suporte imediato e os $714 como primeira confirmação importante da recuperação.
Para quem negoceia posições longas, são importantes a paciência e a confirmação da rutura. Para quem negoceia posições curtas, merece atenção uma perda confirmada dos $669.
Os meus objetivos em alta são $714, $746 e $767, enquanto os níveis em baixa são $669, $648 e $620.
repost-content-media
MU-13,88%
🏆 Falta 1 dia para a contagem decrescente terminar! As inscrições para a Gala de Fim de Ano da Comunidade Gate Social estão prestes a encerrar!

🎁 Duas categorias anuais de prémios para streamers e criadores, com prémios generosos para o TOP 20 da região de língua chinesa!
🥇 TOP 1: DJI Osmo Pocket 4
🥈 TOP 2–3: AirPods Pro 3
🥉 TOP 4–6: Projetor HONOR AI
🎁 TOP 7–10: Powerbank Anker 3 em 1
🏎️ TOP 11–20: Carro de corrida LEGO Red Bull
🌟 Todos os vencedores do TOP 20 recebem um troféu honorário anual + um distintivo VIP5 exclusivo!

🎉 Também há prémios incríveis para quem vota! Vote para t
#BTCFlashCrash #ShareWeekly #WCTCS9
Queda súbita do Bitcoin explicada: causas, impacto no mercado e o que se segue após as recentes quedas acentuadas

O preço do Bitcoin pode cair acentuadamente em minutos ou até segundos, provocando pânico e incerteza repentinos em todo o mercado. Estes eventos, muitas vezes designados por quedas súbitas (flash crashes), têm sido visíveis em sessões recentes, nas quais o BTC passou de níveis próximos dos 80 000–81 000 $ para intervalos próximos dos 74 000–75 500 $, com os mínimos intradiários a testar a zona dos 73 500–74 000 $. Os volumes das últimas 24 hor
HighAmbition
#BTCFlashCrash #ShareWeekly #WCTCS9
Queda relâmpago do Bitcoin explicada: causas, impacto no mercado e o que se segue após as recentes quedas acentuadas
O preço do Bitcoin pode cair abruptamente em minutos ou até segundos, provocando pânico súbito e incerteza em todo o mercado. Estes eventos, muitas vezes designados por quedas relâmpago, têm sido visíveis em sessões recentes, nas quais o BTC passou de níveis próximos dos $80,000–$81,000 para intervalos de $74,000–$75,500, com mínimos intradiários a testar a zona dos $73,500–$74,000. Os volumes recentes de 24 horas ultrapassaram frequentemente os $13–18 mil milhões, enquanto a capitalização total do mercado cripto se manteve perto dos $1,5 biliões. Nos últimos 30 dias, o BTC recuou cerca de 9–10%, e o desempenho desde o início do ano reflete uma pressão mais abrangente. Estas movimentações rápidas evidenciam a forma como a alavancagem, a liquidez e os catalisadores externos interagem.​
Quedas súbitas do preço em minutos ou segundos
O Bitcoin pode cair vários pontos percentuais num intervalo muito curto. Em episódios recentes, ocorreram movimentos de 4–6% ou mais no espaço de horas, com alguns segmentos a desenrolarem-se em menos de uma hora. Por exemplo, o preço do BTC caiu rapidamente de perto dos $80,000 para a zona dos $75,000–$76,000, eliminando centenas de milhões, ou mais de mil milhões, de dólares em posições alavancadas. Estas quedas rápidas ampliam a incerteza, porque os livros de ordens ficam menos densos e os spreads aumentam, tornando as saídas mais dispendiosas.
Porque ocorrem quedas relâmpago do Bitcoin – forte pressão vendedora
As quedas relâmpago começam quando um grande volume de ordens de venda atinge o mercado de uma só vez. Isto pode resultar de um reajustamento de carteiras por parte de instituições, de saídas de fundos ETF ou de saídas coordenadas de traders. Nas últimas semanas, os ETF spot de Bitcoin dos EUA registaram saídas de várias centenas de milhões de dólares em dias consecutivos, acrescentando pressão vendedora persistente. Quando os vendedores superam as ordens de compra disponíveis, o preço desce rapidamente para níveis inferiores. Combinado com a menor liquidez aos fins de semana ou fora do horário de negociação, até um volume de vendas moderado pode provocar variações percentuais desproporcionadas de 3–8% em curtos períodos.
Liquidações em cascata como fator amplificador
A alavancagem é o principal acelerador. Muitos traders mantêm posições longas com alavancagem de 5x–20x (ou superior). Quando o preço cai alguns pontos percentuais, os requisitos de margem desencadeiam o fecho automático e forçado das posições. Estas liquidações transformam-se em ordens de venda a mercado, fazendo o preço descer e desencadeando a vaga seguinte. Dados recentes indicaram liquidações superiores a $1 mil milhão em períodos de 24 horas, sendo que 85–88% corresponderam a posições longas. Uma única cascata eliminou centenas de milhões de dólares em posições longas no espaço de horas, transformando uma descida normal numa queda acentuada do tipo relâmpago. Este ciclo de autorreforço explica por que razão uma variação de 2–3% pode aumentar para 5–7% ou mais.​
Ainvest
Pânico no mercado e vendas motivadas pelo medo
Quando começam as liquidações e o preço acelera a descida, o medo espalha-se. Os investidores particulares e alguns investidores institucionais vendem para evitar perdas adicionais, aumentando o volume das vendas. O sentimento nas redes sociais e a viragem acentuada das taxas de financiamento para valores negativos reforçam esta psicologia. Em sessões recentes, esta fase de pânico coincidiu com movimentos de aversão ao risco mais abrangentes nos mercados acionistas, sobretudo nas ações tecnológicas e ligadas à IA, provocando vendas correlacionadas em ativos de risco.
Condições de baixa liquidez
Os livros de ordens do Bitcoin podem ficar rapidamente menos densos durante movimentos rápidos ou fora dos horários de pico de negociação. Quando a profundidade do lado comprador é limitada, grandes ordens de venda atravessam vários níveis de preço, provocando lacunas e quedas percentuais exageradas. Recentemente, a liquidez tem sido particularmente sensível na zona dos $75,000–$78,000, onde livros pouco densos permitiram que as cascatas se prolongassem. As altcoins registam frequentemente quedas percentuais ainda mais acentuadas (por vezes, 1,5–2 vezes superiores à variação do Bitcoin), devido à sua menor liquidez.
Notícias negativas e catalisadores externos
As notícias macroeconómicas e geopolíticas servem frequentemente de rastilho. Dados económicos mais fortes do que o esperado, preocupações regulamentares ou desenvolvimentos geopolíticos podem alterar rapidamente a apetência pelo risco. Entre os exemplos recentes contam-se o forte relatório de outubro sobre o emprego não agrícola (NFP), que revelou a criação de +165,000 empregos (bem acima das expectativas de consenso, próximas dos 60,000–65,000) e uma descida da taxa de desemprego para 4.1%. Este resultado reforçou as expectativas de uma política mais restritiva por parte da Reserva Federal e sustentou um dólar mais forte, pressionando o Bitcoin. As notícias geopolíticas sobre as negociações entre os EUA e o Irão também contribuíram para a volatilidade intermitente, uma vez que os preços da energia e o sentimento de risco reagem a quaisquer sinais de progresso ou retrocesso.​
Politicalriskwire
Impacto nas posições longas
Os traders com posições longas alavancadas enfrentam o maior risco. Uma queda rápida de 5–8% pode liquidar totalmente as posições, transformando ganhos não realizados em perdas efetivas. Mesmo os investidores sem alavancagem sofrem perdas contabilísticas de vários milhares de dólares por BTC. Na cascata recente, que levou o preço dos pouco mais de $80,000 para os meados dos $70,000, predominaram as liquidações de posições longas, ilustrando a rapidez com que o capital pode desaparecer quando os níveis de suporte cedem.
Oportunidades para traders com posições curtas
Em contrapartida, os traders posicionados em posições curtas, ou aqueles que abrem posições curtas após a confirmação de uma quebra, podem lucrar com a dinâmica descendente. As liquidações de posições curtas foram muito menores (frequentemente inferiores a 15% do total) durante estes eventos, permitindo que estas posições captassem movimentos de 3–6% ou superiores. No entanto, as liquidações em cascata de posições curtas podem inverter-se rapidamente quando se esgota a venda forçada, pelo que a gestão do risco continua a ser essencial.
Quebra dos níveis de suporte e risco de novas quedas
Quando os principais suportes cedem com volumes elevados, os níveis inferiores seguintes tornam-se alvos. A ação recente dos preços testou e chegou a atravessar brevemente zonas próximas dos $75,000 e dos $74,000. Uma quebra sustentada abaixo destas zonas, acompanhada por volumes elevados, poderá abrir caminho para os níveis baixos dos $70,000 ou para mínimos anteriores de oscilação. A confirmação pelo volume é fundamental: as quebras com baixo volume têm maior probabilidade de recuperação, enquanto as quebras com elevado volume aumentam a probabilidade de continuação das vendas.
Recuperação súbita e potencial de ressalto
As quedas relâmpago invertem-se frequentemente quando as liquidações terminam e os vendedores forçados saem do mercado. As condições de sobrevenda, o fecho de posições curtas e os compradores à procura de valor podem provocar recuperações acentuadas de 3–7% no espaço de horas. Em sessões recentes, o BTC recuperou de mínimos intradiários próximos dos $73,500–$74,000 para voltar a ultrapassar os $75,000. Estes ressaltos podem ser igualmente violentos, apanhando de surpresa quem abriu posições curtas tardiamente. Os traders acompanham a diminuição do volume durante a descida, seguida de um aumento do volume na recuperação, como possível sinal de estabilização.
Definição de uma queda relâmpago – escala de exemplo
Uma descida do Bitcoin de cerca de $80,000 para $75,000 no espaço de minutos ou de algumas horas é considerada um evento típico de queda relâmpago. Quedas percentuais de 5–8% ou mais em períodos reduzidos, acompanhadas por picos de liquidações superiores a $500 milhões–$1 mil milhão, enquadram-se nesta descrição. O historial recente dos preços inclui vários episódios desta dimensão numa única sessão ou em dias consecutivos.
Dinâmica geral do mercado e perspetivas de estabilização
As quedas relâmpago do Bitcoin raramente são aleatórias; resultam da interação entre vendas intensas, liquidações de posições alavancadas, baixa liquidez, psicologia de pânico e catalisadores externos. As condições atuais incluem pressão vendedora residual na sequência do forte relatório NFP, que aumentou as probabilidades de uma subida das taxas em dezembro e sustentou o dólar. A divulgação do IPC, prevista para 10 de novembro, será o próximo grande indicador: uma inflação superior ao esperado poderá prolongar a pressão, enquanto um resultado mais moderado poderá favorecer a estabilização. As negociações entre os EUA e o Irão continuam a evoluir, com notícias intermitentes de progresso que podem fazer oscilar os preços da energia e o sentimento de risco. A próxima reunião do FOMC está agendada para 8–9 de dezembro, pelo que as expectativas em matéria de política monetária continuarão a moldar o posicionamento nas semanas intermédias.​
A estabilização começa normalmente quando as liquidações forçadas abrandam, os livros de ordens recuperam e surge um catalisador claro (dados mais moderados ou um desenvolvimento geopolítico positivo). Os padrões históricos mostram que, após uma cascata importante, os mercados precisam muitas vezes de 1–3 sessões de consolidação antes de recuperarem uma convicção direcional. No curto prazo, acompanhe atentamente o intervalo de $74,000–$76,000. A manutenção acima dos mínimos recentes, acompanhada por uma diminuição do volume de vendas, favoreceria a estabilização, enquanto uma quebra em baixa com volume elevado aumenta a probabilidade de novos testes aos suportes.
Considerações para os traders
A gestão do risco é fundamental. Reduza a alavancagem antes de divulgações de dados importantes, como o IPC. Defina níveis de stop e dimensões de posições que limitem o risco a uma pequena percentagem do capital. Acompanhe os dados de liquidações em tempo real, as taxas de financiamento, os fluxos dos ETF, o DXY e as yields do Tesouro para detetar sinais precoces. As quedas relâmpago criam riscos e oportunidades, mas a vantagem pertence a quem espera pela confirmação, em vez de perseguir o movimento inicial. A combinação do posicionamento após o relatório NFP, da iminente divulgação do IPC, dos desenvolvimentos geopolíticos em curso e da reunião do FOMC de dezembro significa que é provável que a volatilidade se mantenha elevada até surgirem sinais direcionais mais claros.#USIranTalksShowNewProgress #70%OfAltcoinsFallBelow200DMA
repost-content-media
#USCPIDataIncoming #ShareWeekly
IPC dos EUA em outubro: o que irá mexer primeiro, a Bitcoin, as ações dos EUA ou o ouro? A minha análise completa do mercado

A divulgação do IPC dos EUA referente a outubro está próxima e, na minha opinião, este é um dos catalisadores de curto prazo mais importantes para os mercados financeiros. Não vejo a inflação como apenas mais um indicador económico. Acredito que este relatório poderá alterar as expectativas em relação à política da Reserva Federal, influenciar o dólar dos EUA e as yields dos Treasuries, e provocar uma reação significativa na Bitcoin, nas
HighAmbition
#USCPIDataIncoming #ShareWeekly
IPC dos EUA de outubro: Bitcoin, ações dos EUA ou ouro — qual vai mexer primeiro? A minha perspetiva completa sobre os mercados
A publicação do relatório do IPC dos EUA de outubro está próxima e, na minha opinião, este é um dos catalisadores de curto prazo mais importantes para os mercados financeiros. Não encaro a inflação como apenas mais um indicador económico. Acredito que este relatório poderá alterar as expectativas quanto à política da Reserva Federal, influenciar o dólar dos EUA e as yields dos Treasuries, e provocar uma reação significativa no Bitcoin, nas ações tecnológicas e no ouro.
A divulgação está prevista para 10 de novembro, às 21:30 UTC+8. O mercado está atento para perceber se a inflação se mantém próxima dos 3.7% em termos homólogos anteriormente divulgados ou se começa a mostrar um abrandamento significativo.
A minha abordagem consiste em preparar-me para ambos os resultados, em vez de escolher uma direção antes da divulgação dos dados.
Probabilidade de subida das taxas da Fed em dezembro e perspetivas para as taxas de juro
A primeira questão que estou a acompanhar é se outra leitura elevada da inflação poderá aumentar as expectativas de uma subida das taxas em dezembro.
Na minha opinião, a Reserva Federal precisará de provas convincentes de que a inflação está a convergir de forma sustentada para o seu objetivo de 2% antes de avançar com uma alteração agressiva da política. Um único relatório mensal não deverá determinar todas as perspetivas para as taxas de juro, mas um resultado acima do esperado poderá tornar os responsáveis pela política monetária mais cautelosos.
A leitura da inflação de setembro foi de 3.7% em termos homólogos. Para outubro, os investidores estão atentos ao IPC geral, ao IPC subjacente, à inflação mensal, aos custos da habitação, aos serviços e aos preços da energia.
Se o IPC geral ficar em torno de 3.8% ou acima, e a inflação subjacente também acelerar, espero que o mercado reavalie as suas expectativas para dezembro. Uma surpresa inflacionista em alta poderá fazer subir as yields dos Treasuries e fortalecer o dólar.
A referência da yield dos Treasuries a 10 anos, perto de 4.86%, e o DXY, em torno de 102.16, são níveis importantes a acompanhar. Uma subida das yields para 4.95%-5.00%, juntamente com um dólar mais forte acima de 102.50, sugeriria que as condições financeiras se estão a tornar menos favoráveis para os ativos de risco.
No entanto, não partiria automaticamente do princípio de que uma subida das taxas é garantida. A Fed também tem em conta o emprego, o crescimento económico, as condições financeiras e a tendência geral da inflação.
As minhas estimativas de cenários, que não são probabilidades oficiais do mercado, são:
IPC elevado: 3.8% ou mais poderá reforçar as expectativas de uma política monetária mais restritiva.
IPC em linha com as expectativas: Perto de 3.7% poderá manter a Fed cautelosa.
IPC abaixo das expectativas: Uma descida significativa poderá melhorar as perspetivas de futuros cortes das taxas.
A minha conclusão é que a direção da inflação subjacente será tão importante como o valor geral. Prefiro ver um abrandamento consistente a uma melhoria temporária.
Bitcoin e ações dos EUA: reação de alta ou de baixa?
O Bitcoin é particularmente sensível a alterações na liquidez, à força do dólar, às yields dos Treasuries e à apetência dos investidores pelo risco.
A referência de mercado disponível para 9 de novembro situa o BTC em torno de $75,150, com um desempenho semanal recente aproximadamente 3.5% inferior e um volume de negociação reportado nas últimas 24 horas entre $16.6B-$18.1B. Estes são valores de referência, não preços de execução em tempo real garantidos.
O Bitcoin já sofreu pressão após recuar de níveis próximos de $80,000-$84,000. Na minha opinião, a questão importante agora é saber se os compradores conseguem defender a zona inferior de preços ou se outra surpresa inflacionista provocará uma nova vaga de vendas.
A minha perspetiva técnica para o Bitcoin
Estou a acompanhar estas zonas de preço:
Suporte imediato: $74,000-$75,000.
Suporte mais forte: $72,000-$73,000.
Zona de descida mais profunda: $69,000-$70,000.
Primeira resistência: $76,000-$77,000.
Resistência principal: $78,000-$80,000.
Objetivo de recuperação mais elevado: $82,000-$84,000.
Estes são níveis de planeamento, não pontos de inversão garantidos.
Se o IPC ficar acima do esperado:
Teria cautela ao abrir novas posições longas. Se o BTC perder os $74,000 com um forte volume de vendas, o próximo teste importante poderá ser nos $72,000-$73,000.
Uma quebra decisiva abaixo dos $72,000 poderá expor a região dos $70,000. Se as vendas acelerarem e os mercados financeiros em geral enfraquecerem, não se pode excluir uma correção prolongada até aos $68,000-$69,000.
A minha estratégia preferida seria aguardar por uma tentativa de recuperação falhada até ao suporte quebrado antes de ponderar uma posição curta. Não perseguiria uma vela vermelha repentina, porque os anúncios do IPC podem provocar inversões bruscas.
Se o IPC ficar abaixo do esperado:
O cenário poderá mudar rapidamente. Uma inflação mais baixa poderá reduzir a pressão sobre as yields dos Treasuries e o dólar, melhorando as expectativas de liquidez.
Começaria por observar se o BTC recupera os $76,000 com um aumento do volume à vista. Uma subida confirmada acima dos $77,000 poderá abrir caminho a uma recuperação até aos $78,000-$80,000.
Se o impulso comprador se mantiver forte acima dos $80,000, as próximas zonas de subida serão os $82,000 e, potencialmente, os $84,000.
A minha configuração longa preferida seria uma quebra em alta confirmada, seguida de um reteste bem-sucedido, em vez de comprar apenas porque a primeira vela fica verde.
Perspetivas para o mercado bolsista dos EUA
Acredito que as ações tecnológicas poderão reagir fortemente, porque os custos de financiamento e as taxas de desconto mais elevados afetam a avaliação das empresas em crescimento.
O Nasdaq e o setor dos semicondutores merecem especial atenção. As empresas ligadas à inteligência artificial, à computação em nuvem, aos centros de dados e ao fabrico de chips poderão registar variações percentuais mais acentuadas quando os investidores ajustarem as suas expectativas quanto aos lucros futuros e às taxas de juro.
No caso do Nasdaq, acompanharia o máximo e o mínimo da sessão anterior, o intervalo de abertura e se o volume comprador sustenta uma eventual recuperação.
No caso do S&P 500, o sinal importante será perceber se o mercado em geral participa na recuperação ou se apenas um pequeno grupo de grandes empresas tecnológicas recupera.
Um IPC elevado poderá trazer nova pressão de venda sobre as ações de crescimento, enquanto uma leitura baixa poderá incentivar os investidores a regressarem à tecnologia e a outros setores sensíveis ao risco.
Na minha opinião, o BTC e as ações tecnológicas poderão inicialmente mover-se na mesma direção, mas a força da recuperação dependerá da liquidez e do posicionamento dos investidores.
Ouro: direção futura e perspetivas de negociação durante a divulgação do IPC
O ouro é uma componente particularmente interessante deste evento, porque está sujeito a duas forças opostas.
A primeira é a procura de ativos de refúgio. Quando a incerteza aumenta, os investidores poderão aumentar a sua exposição ao ouro.
A segunda são as expectativas para as taxas de juro. Yields reais mais elevadas e um dólar dos EUA mais forte podem tornar o ouro, que não paga juros, menos atrativo, enquanto yields mais baixas e um dólar mais fraco podem sustentar o seu preço.
A referência disponível para 9 de novembro situa o ouro perto de $4,127 por onça, com uma subida diária aproximada de 1.75%. Isto mostra que a procura de ouro pode manter-se forte mesmo quando os mercados estão incertos.
O meu cenário de alta para o ouro
Se o IPC ficar abaixo das expectativas e as yields dos Treasuries recuarem, o ouro poderá beneficiar da alteração das expectativas para as taxas de juro.
Acompanharia a zona dos $4,150-$4,170 como teste inicial de subida, seguida dos $4,200 e $4,250 se o impulso comprador continuar.
Uma quebra sustentada acima da resistência, acompanhada por um volume forte, reforçaria a minha perspetiva de alta.
O meu cenário de baixa para o ouro
Se a inflação surpreender em alta, o dólar e as yields dos Treasuries poderão subir. Isso poderá pressionar o ouro, mesmo que a procura de ativos de refúgio se mantenha.
Acompanharia os $4,100 como primeira zona psicológica, seguidos dos $4,050 e $4,000.
Uma quebra decisiva abaixo do suporte, acompanhada por um aumento do volume de vendas, tornar-me-ia mais cauteloso quanto a comprar nas quedas.
Na minha opinião, o ouro poderá manter-se relativamente resiliente se a incerteza aumentar, mas não partiria do princípio de que todos os relatórios do IPC acima do esperado são automaticamente favoráveis ao ouro. A reação das yields reais e do dólar será crucial.
Três cenários possíveis para o IPC: os meus cenários completos para os mercados
Cenário A: A inflação supera as expectativas
Se o IPC geral atingir 3.8% ou mais e a inflação subjacente também acelerar, espero uma reação mais restritiva por parte do mercado.
Possíveis consequências:
O BTC poderá voltar a testar os $74,000 e, potencialmente, os $72,000.
As ações tecnológicas poderão voltar a sofrer pressão de venda.
O DXY poderá testar os 102.50.
As yields dos Treasuries poderão subir para 4.95%-5.00%.
O ouro poderá sofrer pressão devido à subida das yields, embora as compras de ativos de refúgio possam limitar as perdas.
A minha estratégia seria ter paciência. Aguardaria por uma quebra confirmada ou uma recuperação falhada antes de ponderar uma operação curta.
Cenário B: A inflação fica abaixo das expectativas
Se a inflação geral abrandar significativamente e o IPC subjacente confirmar essa melhoria, a apetência pelo risco poderá recuperar.
Possíveis consequências:
O BTC poderá testar os $76,000-$78,000.
Uma recuperação mais forte poderá colocar os $80,000 em foco.
As ações do Nasdaq e dos semicondutores poderão atrair novas compras.
O dólar e as yields dos Treasuries poderão enfraquecer.
O ouro poderá receber apoio adicional.
A minha abordagem preferida seria procurar quebras em alta confirmadas e retestes bem-sucedidos, em vez de entrar imediatamente.
Cenário C: A inflação fica em linha com as expectativas
Se o IPC ficar próximo das previsões do mercado, a reação inicial poderá ser mista.
O mercado poderá já ter incorporado o resultado esperado nos preços. Os investidores poderão concentrar-se mais na inflação subjacente, na habitação, nos serviços e nas futuras perspetivas de política da Fed.
Nesta situação, evitaria prever uma tendência importante antes de observar uma quebra clara de níveis técnicos importantes.
Indicadores importantes que acompanharei após a divulgação
Não avaliarei o mercado apenas pelo IPC geral.
A minha lista inclui:
IPC geral mensal e homólogo.
IPC subjacente mensal e homólogo.
Inflação da habitação e dos serviços.
Índice do Dólar dos EUA e reação em torno dos 102.50.
Yield dos Treasuries a 10 anos em torno de 4.86%.
Volume à vista do BTC e interesse em aberto nos derivados.
Taxas de financiamento e atividade de liquidações.
Participação do Nasdaq e do setor dos semicondutores.
Reação do ouro às yields reais e às variações do dólar.
No caso do Bitcoin, uma subida de preço sem compras à vista fortes tornar-me-ia cauteloso quanto a uma possível falsa quebra em alta. Do mesmo modo, uma descida acentuada sem continuidade do volume de vendas poderá criar uma oportunidade de recuperação.
Também observaria se o interesse em aberto aumenta juntamente com o preço. Um aumento do interesse em aberto pode indicar novas posições, mas não significa automaticamente que o mercado esteja em alta.
O meu plano de negociação: estratégias longas e curtas
Prefiro proteger o capital a prever todos os movimentos do mercado.
Plano longo para o Bitcoin
Entrada a considerar: Recuperação confirmada acima dos $76,000-$77,000.
Objetivos potenciais:
TP1: $78,000
TP2: $80,000
TP3: $82,000-$84,000
Invalidação: Regresso abaixo do nível da quebra em alta confirmada.
Plano curto para o Bitcoin
Entrada a considerar: Quebra confirmada abaixo dos $74,000 ou reteste falhado do suporte quebrado.
Objetivos potenciais:
TP1: $73,000
TP2: $72,000
TP3: $70,000
Invalidação: Recuperação forte acima do nível da quebra em baixa falhada.
Plano longo para o ouro
Só ponderaria uma posição longa após uma quebra em alta confirmada acima dos $4,150-$4,170, com as yields e o dólar a evoluírem numa direção favorável.
Objetivos potenciais: $4,200 e $4,250.
Plano curto para o ouro
Procuraria uma quebra em baixa confirmada abaixo dos $4,100, com confirmação por um dólar e yields mais fortes.
Objetivos potenciais: $4,050 e $4,000.
Estes níveis são zonas de planeamento condicionais, não entradas garantidas nem aconselhamento financeiro.
Em todas as operações, usaria um stop-loss definido, reduziria a alavancagem antes do anúncio e arriscaria, no máximo, 0.5%-1% do capital de negociação numa configuração individual.
A minha opinião final: que mercado vai virar primeiro?
Se tiver de escolher, acompanharia primeiro o Bitcoin para uma reação impulsionada pela liquidez, depois as ações tecnológicas para confirmar a apetência geral pelo risco e, por fim, o ouro, para avaliar a reação à força do dólar, às yields reais e à procura de ativos de refúgio.
No entanto, o primeiro movimento dos preços não se tornará necessariamente a tendência mais forte.
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
NUM MOMENTO DECISIVO: INVESTIGAÇÃO AO CEO, INCERTEZA NA INDÚSTRIA DA IA, IMPACTO NO MERCADO DE AÇÕES E A PRÓXIMA GRANDE OPORTUNIDADE DE NEGOCIAÇÃO
A Nvidia está a entrar num período importante, em que a confiança empresarial, as preocupações geopolíticas, a psicologia dos investidores e o desempenho financeiro convergem.
A principal fabricante mundial de chips para IA está a ser novamente alvo de atenção, depois de o seu conselho de administração ter anunciado uma investigação independente na sequência de notícias de que o fundador e CEO, Jensen Huang, poderá ter
HighAmbition
#NvidiaCEOUnderInvestigation
NUM MOMENTO DECISIVO: INVESTIGAÇÃO AO CEO, INCERTEZA NO SETOR DA IA, IMPACTO NO MERCADO DE AÇÕES E A PRÓXIMA GRANDE OPORTUNIDADE DE NEGOCIAÇÃO
A Nvidia está a entrar num período importante, em que a confiança empresarial, as preocupações geopolíticas, a psicologia dos investidores e o desempenho financeiro se cruzam.
A principal fabricante mundial de chips para IA está novamente sob os holofotes, depois de o seu conselho de administração ter anunciado uma investigação independente na sequência de notícias de que o fundador e CEO Jensen Huang poderá ter sido alvo de uma operação de serviços de informações estrangeiros.
Não se trata de uma notícia empresarial comum. A Nvidia tornou-se uma peça central da economia global da IA, e qualquer incerteza em torno da sua liderança pode influenciar o sentimento em todo o setor dos semicondutores, nas ações de tecnologia e nos mercados financeiros em geral.
No entanto, acredito que os investidores devem olhar para além das manchetes. A verdadeira questão é saber se esta situação causará danos duradouros ao negócio da Nvidia ou se apenas introduzirá uma incerteza temporária antes da próxima grande fase de crescimento.
Vamos analisar a investigação, as implicações financeiras, a psicologia do mercado, a estrutura técnica e as potenciais oportunidades de negociação.
1. O QUE ACONTECEU REALMENTE? COMPREENDER A INVESTIGAÇÃO
Segundo notícias recentes, a controvérsia envolve a alegada relação de Jensen Huang com Alice Huang, também conhecida como Huang Le, uma antiga executiva associada à empresa de centros de dados Megaspeed, sediada em Singapura.
As notícias alegam que responsáveis dos serviços de informações dos EUA suspeitavam que Alice Huang tinha ligações a interesses dos serviços de informações chineses e que transmitia informações a Pequim.
A Megaspeed também atraiu atenções devido a alegações relacionadas com a possível transferência para a China de chips avançados de IA sujeitos a restrições.
Estas alegações continuam a ser objeto de investigação e não devem ser tratadas como conclusões comprovadas contra Jensen Huang ou a Nvidia.
A 8 de novembro, o conselho de administração da Nvidia anunciou uma investigação independente. Uma comissão de administradores independentes, apoiada por advogados externos, irá analisar as informações disponíveis.
Jensen Huang reconheceu uma conduta pessoal imprópria, pediu desculpa à sua família e aos funcionários da Nvidia e comprometeu-se a colaborar com a investigação.
O ponto mais importante para os investidores é que o conselho de administração da Nvidia declarou não ter, neste momento, motivos para acreditar que a segurança nacional ou as informações confidenciais da Nvidia tenham sido comprometidas.
Huang continuará a exercer as funções de CEO enquanto decorre a investigação.
Isto é importante porque uma investigação não comprova automaticamente a existência de irregularidades empresariais, de uma violação de segurança ou de uma mudança na liderança.
2. POR QUE RAZÃO ESTA NOTÍCIA É IMPORTANTE PARA OS ACIONISTAS DA NVIDIA
A avaliação da Nvidia está estreitamente ligada à confiança dos investidores na sua tecnologia, liderança e estratégia empresarial a longo prazo.
Jensen Huang teve um papel central na transformação da Nvidia numa líder mundial em infraestruturas de IA.
Consequentemente, a incerteza em torno da sua liderança pode gerar volatilidade adicional, mesmo que as fábricas, os clientes, os produtos e as operações financeiras da empresa continuem a funcionar normalmente.
Identifico três riscos principais:
Risco de governação empresarial: os investidores poderão exigir mais transparência e responsabilização.
Risco geopolítico: um escrutínio adicional das relações comerciais internacionais e das exportações de chips avançados poderá criar incerteza regulatória.
Risco de confiança dos investidores: os investidores de curto prazo poderão reduzir a sua exposição enquanto aguardam informações mais claras.
No entanto, há também um fator positivo importante: o conselho de administração manifestou publicamente confiança em Huang e na sua equipa de liderança.
Se a investigação terminar sem identificar problemas empresariais ou de segurança relevantes, o prémio de incerteza poderá desaparecer gradualmente.
3. AÇÕES DA NVIDIA: EVOLUÇÃO DOS PREÇOS E ESTRUTURA DO MERCADO
Tomando como referência o preço de fecho de 6 de novembro, de $186.64, a Nvidia está a negociar bem abaixo dos máximos de outubro.
Os dados de mercado fornecidos mostram:
Preço de referência: $186.64
Variação diária: +$5.04 ou +2.78%
Intervalo diário de negociação: $185.22–$194.90
Volume de negociação: aproximadamente 180 milhões de ações
Máximo anterior das últimas 52 semanas: $243.37
Referência do mínimo das últimas 52 semanas: aproximadamente $164
A descida de $243.37 para $186.64 representa aproximadamente 23.31%.
Trata-se de uma correção significativa.
No entanto, não atribuiria toda a descida à investigação ao CEO. A realização de lucros no setor da IA, as preocupações com as avaliações, a evolução geopolítica e a incerteza em torno das futuras despesas com tecnologia também contribuíram para a pressão.
O dado interessante é que a Nvidia recuperou aproximadamente 2.78% durante a sessão de 6 de novembro, apesar da pressão vendedora recente.
Isto sugere que continuam a existir compradores ativos, mas uma única sessão positiva não é suficiente para confirmar uma inversão de tendência para a alta.
Para mim, a questão mais importante é saber se a Nvidia consegue manter-se nos $180–$185 e recuperar os $195–$200.
4. MAPA COMPLETO DE SUPORTE E RESISTÊNCIA COM PERCENTAGENS
Todas as variações percentuais abaixo são calculadas a partir do preço de referência de $186.64.
Suporte imediato:
$185 = -0.88%
$180 = -3.56%
Esta é a primeira zona de procura que acompanharia. A defesa desta região pelos compradores poderá criar as bases para uma recuperação.
Suporte secundário:
$175 = -6.23%
$170 = -8.91%
Se os $180 forem quebrados de forma decisiva, estes níveis poderão tornar-se importantes objetivos de descida.
Suporte principal:
$164 = -12.13%
Esta é a zona de referência do mínimo das últimas 52 semanas fornecido. Uma aproximação a este nível indicaria que a pressão baixista continua significativa.
Níveis de resistência:
$195 = +4.47%
$200 = +7.15%
$205 = +9.82%
$210 = +12.50%
$220 = +17.81%
$230 = +23.24%
$240 = +28.58%
$243.37 = +30.42%
A minha interpretação técnica é simples:
Abaixo dos $180, a estrutura do mercado torna-se mais vulnerável.
Entre $180 e $200, os investidores devem contar com uma possível consolidação e volatilidade.
Acima dos $200, o cenário de recuperação torna-se mais favorável.
Acima dos $220, poderá desenvolver-se um impulso altista mais forte, com vista à zona dos máximos anteriores.
Estes são cenários potenciais de preços, não objetivos garantidos.
5. O QUE PODERÁ ACONTECER AO MERCADO DE AÇÕES DE IA?
A Nvidia está profundamente ligada à cadeia de abastecimento global da IA.
O seu desempenho influencia as expectativas dos investidores quanto à procura de GPU, ao fabrico avançado de semicondutores, à computação em nuvem e ao investimento em centros de dados.
Se a incerteza aumentar, outras empresas relacionadas com a IA poderão sofrer vendas por contágio.
A AMD poderá ser pressionada à medida que os investidores reavaliam as avaliações das empresas de semicondutores.
A Broadcom poderá registar volatilidade se a confiança nas despesas com infraestruturas de IA enfraquecer.
Os investimentos relacionados com a TSMC poderão reagir a alterações nas expectativas quanto à produção de chips avançados.
Os fornecedores de serviços na nuvem e as empresas de centros de dados também poderão registar alterações no sentimento dos investidores.
No entanto, não acredito que uma única investigação empresarial destrua automaticamente a história de crescimento da IA.
Os indicadores mais importantes continuam a ser a procura efetiva dos clientes, as encomendas de semicondutores, o investimento em infraestruturas e o crescimento futuro das receitas.
Se estes fundamentos continuarem sólidos, uma correção temporária poderá acabar por criar outra oportunidade para os investidores a longo prazo.
6. PSICOLOGIA DOS INVESTIDORES: QUEM ESTÁ A COMPRAR E QUEM ESTÁ A VENDER?
É provável que o mercado reúna três abordagens distintas.
Os investidores a longo prazo poderão concentrar-se na posição competitiva da Nvidia, na procura por infraestruturas de IA e no potencial de resultados futuros. Poderão encarar uma correção significativa como uma oportunidade, desde que os fundamentos se mantenham sólidos.
Os investidores de curto prazo poderão preferir reduzir a exposição até que a investigação seja mais clara. A sua prioridade é proteger o capital, não prever o mínimo.
Os investidores institucionais poderão acompanhar a evolução da governação, as expectativas de resultados, a volatilidade das opções e a exposição mais ampla aos semicondutores antes de aumentarem as suas posições.
Na minha opinião, nem as compras agressivas nem as vendas a descoberto agressivas são atrativas sem confirmação.
Uma ação em queda pode ficar mais barata sem estar imediatamente subavaliada.
Da mesma forma, uma vela diária positiva não garante que a tendência descendente tenha terminado.
7. CENÁRIO ALTISTA: ATÉ ONDE PODERÁ SUBIR A NVDA?
O meu cenário altista depende de três condições:
A investigação do conselho de administração produz desenvolvimentos tranquilizadores.
A Nvidia apresenta resultados sólidos e previsões futuras favoráveis.
Os mercados da IA e dos semicondutores, em geral, recuperam um impulso positivo.
Se estas condições se conjugarem, acompanharia os seguintes objetivos de recuperação:
Primeiro objetivo: $195–$200, o que representa aproximadamente +4.47% a +7.15%.
Segundo objetivo: $205–$210, o que representa aproximadamente +9.82% a +12.50%.
Terceiro objetivo: $220, o que representa aproximadamente +17.81%.
Objetivo de recuperação mais ambicioso: $230–$240, o que representa aproximadamente +23.24% a +28.58%.
Um novo teste de $243.37 representaria aproximadamente +30.42%.
Não esperaria que todos estes níveis fossem atingidos de imediato. Cada zona de resistência poderá atrair realização de lucros.
Uma quebra sustentada acima dos $200, acompanhada por um volume forte, seria a minha primeira confirmação altista significativa.
8. CENÁRIO BAIXISTA: ATÉ ONDE PODERÁ LEVAR A PRESSÃO VENDEDORA?
O cenário baixista ganha força se surgirem mais informações negativas, se a investigação suscitar novas preocupações de governação ou se as previsões de resultados da Nvidia desiludirem.
O meu roteiro de descida:
Primeiro objetivo de descida: $180, aproximadamente -3.56%.
Segundo objetivo de descida: $175, aproximadamente -6.23%.
Terceiro objetivo de descida: $170, aproximadamente -8.91%.
Nível principal de descida: $164, aproximadamente -12.13%.
Uma quebra confirmada abaixo dos $180 poderá aumentar a probabilidade de uma descida até aos $175–$170.
No entanto, os investidores devem evitar presumir que todas as notícias negativas provocarão automaticamente uma nova descida.
Desenvolvimentos positivos inesperados podem desencadear fortes recuperações, impulsionadas pelo fecho de posições curtas.
9. A MINHA ESTRATÉGIA DE NEGOCIAÇÃO LONGA
Preferiria uma entrada controlada a comprar agressivamente em condições de mercado incertas.
Zona de entrada potencial: $183–$188, mas apenas após a estabilização do preço e uma confirmação altista.
Plano de stop-loss:
SL1: $179
SL2: $174
SL3: $168
Plano de realização de lucros:
TP1: $195
TP2: $205
TP3: $215–$220
A partir do intervalo de entrada de $183–$188, as potenciais subidas de preço são:
TP1: aproximadamente +3.72% a +6.56%.
TP2: aproximadamente +9.04% a +12.02%.
TP3: aproximadamente +14.36% a +20.22%.
Os riscos correspondentes de stop-loss são aproximadamente:
SL1: -2.19% a -4.79%.
SL2: -4.92% a -7.45%.
SL3: -8.20% a -10.64%.
Estes são níveis de stop alternativos, não instruções para utilizar os três em simultâneo.
A minha abordagem preferida seria entrar gradualmente apenas depois de os compradores demonstrarem força em torno do suporte.
10. A MINHA ESTRATÉGIA DE NEGOCIAÇÃO A DESCOBERTO
Para os investidores com perspetiva baixista, observaria uma rejeição na zona dos $195–$200 ou uma quebra confirmada abaixo dos $180.
Zona potencial de entrada a descoberto: $194–$199, após confirmação baixista.
Plano de stop-loss:
SL1: $202
SL2: $208
SL3: $215
Plano de realização de lucros:
TP1: $185
TP2: $175
TP3: $165
Potenciais descidas de preço a partir do intervalo de entrada:
TP1: aproximadamente +4.64% a +7.04% de lucro na posição curta.
TP2: aproximadamente +9.79% a +12.06% de lucro na posição curta.
TP3: aproximadamente +14.95% a +17.09% de lucro na posição curta.
Potencial exposição a stop-loss:
SL1: aproximadamente -1.51% a -4.12%.
SL2: aproximadamente -4.52% a -7.22%.
SL3: aproximadamente -8.04% a -10.82%.
Estas percentagens baseiam-se na variação do preço, antes de comissões de negociação e outros custos. Uma posição curta acarreta um risco adicional se a ação subir acentuadamente.
11. CONCLUSÃO FINAL: OPORTUNIDADE OU SINAL DE ALERTA?
Na minha opinião, a Nvidia está a enfrentar um teste importante à confiança, mas o seu negócio de IA a longo prazo deve ser avaliado separadamente da investigação.
O conselho de administração iniciou uma investigação independente, declarou não ter, neste momento, motivos para acreditar que os segredos da empresa ou a segurança nacional tenham sido comprometidos e confirmou a sua confiança na liderança atual.
Este é um ponto de partida importante, embora as conclusões finais da investigação continuem por conhecer.
A minha perspetiva de curto prazo é cautelosa enquanto a NVDA se mantiver abaixo dos $200.
Uma subida convincente acima dos $200 poderá abrir caminho até aos $210–$220, oferecendo uma valorização potencial de aproximadamente 12.50%–17.81% face ao preço de referência.
No entanto, uma quebra abaixo dos $180 poderá expor a ação a uma descida até aos $170, aproximadamente 8.91% abaixo do preço de referência.
#WCTCS9
repost-content-media
#NvidiaCEOUnderInvestigation
NUM MOMENTO DECISIVO: INVESTIGAÇÃO AO CEO, INCERTEZA NA INDÚSTRIA DA IA, IMPACTO NO MERCADO DE AÇÕES E A PRÓXIMA GRANDE OPORTUNIDADE DE NEGOCIAÇÃO
A Nvidia está a entrar num período importante, em que a confiança empresarial, as preocupações geopolíticas, a psicologia dos investidores e o desempenho financeiro se estão a conjugar.
A principal fabricante mundial de chips para IA está novamente sob escrutínio, depois de o seu conselho de administração ter anunciado uma investigação independente na sequência de notícias de que o fundador e CEO, Jensen Huang, poderá t
HighAmbition
#NvidiaCEOUnderInvestigation
NUM MOMENTO DECISIVO: INVESTIGAÇÃO AO CEO, INCERTEZA NO SETOR DA IA, IMPACTO NO MERCADO DE AÇÕES E A PRÓXIMA GRANDE OPORTUNIDADE DE NEGOCIAÇÃO
A Nvidia está a entrar num período importante, em que a confiança empresarial, as preocupações geopolíticas, a psicologia dos investidores e o desempenho financeiro se cruzam.
A principal fabricante mundial de chips para IA está novamente sob os holofotes, depois de o seu conselho de administração ter anunciado uma investigação independente na sequência de notícias de que o fundador e CEO Jensen Huang poderá ter sido alvo de uma operação de serviços de informações estrangeiros.
Não se trata de uma notícia empresarial comum. A Nvidia tornou-se uma peça central da economia global da IA, e qualquer incerteza em torno da sua liderança pode influenciar o sentimento em todo o setor dos semicondutores, nas ações de tecnologia e nos mercados financeiros em geral.
No entanto, acredito que os investidores devem olhar para além das manchetes. A verdadeira questão é saber se esta situação causará danos duradouros ao negócio da Nvidia ou se apenas introduzirá uma incerteza temporária antes da próxima grande fase de crescimento.
Vamos analisar a investigação, as implicações financeiras, a psicologia do mercado, a estrutura técnica e as potenciais oportunidades de negociação.
1. O QUE ACONTECEU REALMENTE? COMPREENDER A INVESTIGAÇÃO
Segundo notícias recentes, a controvérsia envolve a alegada relação de Jensen Huang com Alice Huang, também conhecida como Huang Le, uma antiga executiva associada à empresa de centros de dados Megaspeed, sediada em Singapura.
As notícias alegam que responsáveis dos serviços de informações dos EUA suspeitavam que Alice Huang tinha ligações a interesses dos serviços de informações chineses e que transmitia informações a Pequim.
A Megaspeed também atraiu atenções devido a alegações relacionadas com a possível transferência para a China de chips avançados de IA sujeitos a restrições.
Estas alegações continuam a ser objeto de investigação e não devem ser tratadas como conclusões comprovadas contra Jensen Huang ou a Nvidia.
A 8 de novembro, o conselho de administração da Nvidia anunciou uma investigação independente. Uma comissão de administradores independentes, apoiada por advogados externos, irá analisar as informações disponíveis.
Jensen Huang reconheceu uma conduta pessoal imprópria, pediu desculpa à sua família e aos funcionários da Nvidia e comprometeu-se a colaborar com a investigação.
O ponto mais importante para os investidores é que o conselho de administração da Nvidia declarou não ter, neste momento, motivos para acreditar que a segurança nacional ou as informações confidenciais da Nvidia tenham sido comprometidas.
Huang continuará a exercer as funções de CEO enquanto decorre a investigação.
Isto é importante porque uma investigação não comprova automaticamente a existência de irregularidades empresariais, de uma violação de segurança ou de uma mudança na liderança.
2. POR QUE RAZÃO ESTA NOTÍCIA É IMPORTANTE PARA OS ACIONISTAS DA NVIDIA
A avaliação da Nvidia está estreitamente ligada à confiança dos investidores na sua tecnologia, liderança e estratégia empresarial a longo prazo.
Jensen Huang teve um papel central na transformação da Nvidia numa líder mundial em infraestruturas de IA.
Consequentemente, a incerteza em torno da sua liderança pode gerar volatilidade adicional, mesmo que as fábricas, os clientes, os produtos e as operações financeiras da empresa continuem a funcionar normalmente.
Identifico três riscos principais:
Risco de governação empresarial: os investidores poderão exigir mais transparência e responsabilização.
Risco geopolítico: um escrutínio adicional das relações comerciais internacionais e das exportações de chips avançados poderá criar incerteza regulatória.
Risco de confiança dos investidores: os investidores de curto prazo poderão reduzir a sua exposição enquanto aguardam informações mais claras.
No entanto, há também um fator positivo importante: o conselho de administração manifestou publicamente confiança em Huang e na sua equipa de liderança.
Se a investigação terminar sem identificar problemas empresariais ou de segurança relevantes, o prémio de incerteza poderá desaparecer gradualmente.
3. AÇÕES DA NVIDIA: EVOLUÇÃO DOS PREÇOS E ESTRUTURA DO MERCADO
Tomando como referência o preço de fecho de 6 de novembro, de $186.64, a Nvidia está a negociar bem abaixo dos máximos de outubro.
Os dados de mercado fornecidos mostram:
Preço de referência: $186.64
Variação diária: +$5.04 ou +2.78%
Intervalo diário de negociação: $185.22–$194.90
Volume de negociação: aproximadamente 180 milhões de ações
Máximo anterior das últimas 52 semanas: $243.37
Referência do mínimo das últimas 52 semanas: aproximadamente $164
A descida de $243.37 para $186.64 representa aproximadamente 23.31%.
Trata-se de uma correção significativa.
No entanto, não atribuiria toda a descida à investigação ao CEO. A realização de lucros no setor da IA, as preocupações com as avaliações, a evolução geopolítica e a incerteza em torno das futuras despesas com tecnologia também contribuíram para a pressão.
O dado interessante é que a Nvidia recuperou aproximadamente 2.78% durante a sessão de 6 de novembro, apesar da pressão vendedora recente.
Isto sugere que continuam a existir compradores ativos, mas uma única sessão positiva não é suficiente para confirmar uma inversão de tendência para a alta.
Para mim, a questão mais importante é saber se a Nvidia consegue manter-se nos $180–$185 e recuperar os $195–$200.
4. MAPA COMPLETO DE SUPORTE E RESISTÊNCIA COM PERCENTAGENS
Todas as variações percentuais abaixo são calculadas a partir do preço de referência de $186.64.
Suporte imediato:
$185 = -0.88%
$180 = -3.56%
Esta é a primeira zona de procura que acompanharia. A defesa desta região pelos compradores poderá criar as bases para uma recuperação.
Suporte secundário:
$175 = -6.23%
$170 = -8.91%
Se os $180 forem quebrados de forma decisiva, estes níveis poderão tornar-se importantes objetivos de descida.
Suporte principal:
$164 = -12.13%
Esta é a zona de referência do mínimo das últimas 52 semanas fornecido. Uma aproximação a este nível indicaria que a pressão baixista continua significativa.
Níveis de resistência:
$195 = +4.47%
$200 = +7.15%
$205 = +9.82%
$210 = +12.50%
$220 = +17.81%
$230 = +23.24%
$240 = +28.58%
$243.37 = +30.42%
A minha interpretação técnica é simples:
Abaixo dos $180, a estrutura do mercado torna-se mais vulnerável.
Entre $180 e $200, os investidores devem contar com uma possível consolidação e volatilidade.
Acima dos $200, o cenário de recuperação torna-se mais favorável.
Acima dos $220, poderá desenvolver-se um impulso altista mais forte, com vista à zona dos máximos anteriores.
Estes são cenários potenciais de preços, não objetivos garantidos.
5. O QUE PODERÁ ACONTECER AO MERCADO DE AÇÕES DE IA?
A Nvidia está profundamente ligada à cadeia de abastecimento global da IA.
O seu desempenho influencia as expectativas dos investidores quanto à procura de GPU, ao fabrico avançado de semicondutores, à computação em nuvem e ao investimento em centros de dados.
Se a incerteza aumentar, outras empresas relacionadas com a IA poderão sofrer vendas por contágio.
A AMD poderá ser pressionada à medida que os investidores reavaliam as avaliações das empresas de semicondutores.
A Broadcom poderá registar volatilidade se a confiança nas despesas com infraestruturas de IA enfraquecer.
Os investimentos relacionados com a TSMC poderão reagir a alterações nas expectativas quanto à produção de chips avançados.
Os fornecedores de serviços na nuvem e as empresas de centros de dados também poderão registar alterações no sentimento dos investidores.
No entanto, não acredito que uma única investigação empresarial destrua automaticamente a história de crescimento da IA.
Os indicadores mais importantes continuam a ser a procura efetiva dos clientes, as encomendas de semicondutores, o investimento em infraestruturas e o crescimento futuro das receitas.
Se estes fundamentos continuarem sólidos, uma correção temporária poderá acabar por criar outra oportunidade para os investidores a longo prazo.
6. PSICOLOGIA DOS INVESTIDORES: QUEM ESTÁ A COMPRAR E QUEM ESTÁ A VENDER?
É provável que o mercado reúna três abordagens distintas.
Os investidores a longo prazo poderão concentrar-se na posição competitiva da Nvidia, na procura por infraestruturas de IA e no potencial de resultados futuros. Poderão encarar uma correção significativa como uma oportunidade, desde que os fundamentos se mantenham sólidos.
Os investidores de curto prazo poderão preferir reduzir a exposição até que a investigação seja mais clara. A sua prioridade é proteger o capital, não prever o mínimo.
Os investidores institucionais poderão acompanhar a evolução da governação, as expectativas de resultados, a volatilidade das opções e a exposição mais ampla aos semicondutores antes de aumentarem as suas posições.
Na minha opinião, nem as compras agressivas nem as vendas a descoberto agressivas são atrativas sem confirmação.
Uma ação em queda pode ficar mais barata sem estar imediatamente subavaliada.
Da mesma forma, uma vela diária positiva não garante que a tendência descendente tenha terminado.
7. CENÁRIO ALTISTA: ATÉ ONDE PODERÁ SUBIR A NVDA?
O meu cenário altista depende de três condições:
A investigação do conselho de administração produz desenvolvimentos tranquilizadores.
A Nvidia apresenta resultados sólidos e previsões futuras favoráveis.
Os mercados da IA e dos semicondutores, em geral, recuperam um impulso positivo.
Se estas condições se conjugarem, acompanharia os seguintes objetivos de recuperação:
Primeiro objetivo: $195–$200, o que representa aproximadamente +4.47% a +7.15%.
Segundo objetivo: $205–$210, o que representa aproximadamente +9.82% a +12.50%.
Terceiro objetivo: $220, o que representa aproximadamente +17.81%.
Objetivo de recuperação mais ambicioso: $230–$240, o que representa aproximadamente +23.24% a +28.58%.
Um novo teste de $243.37 representaria aproximadamente +30.42%.
Não esperaria que todos estes níveis fossem atingidos de imediato. Cada zona de resistência poderá atrair realização de lucros.
Uma quebra sustentada acima dos $200, acompanhada por um volume forte, seria a minha primeira confirmação altista significativa.
8. CENÁRIO BAIXISTA: ATÉ ONDE PODERÁ LEVAR A PRESSÃO VENDEDORA?
O cenário baixista ganha força se surgirem mais informações negativas, se a investigação suscitar novas preocupações de governação ou se as previsões de resultados da Nvidia desiludirem.
O meu roteiro de descida:
Primeiro objetivo de descida: $180, aproximadamente -3.56%.
Segundo objetivo de descida: $175, aproximadamente -6.23%.
Terceiro objetivo de descida: $170, aproximadamente -8.91%.
Nível principal de descida: $164, aproximadamente -12.13%.
Uma quebra confirmada abaixo dos $180 poderá aumentar a probabilidade de uma descida até aos $175–$170.
No entanto, os investidores devem evitar presumir que todas as notícias negativas provocarão automaticamente uma nova descida.
Desenvolvimentos positivos inesperados podem desencadear fortes recuperações, impulsionadas pelo fecho de posições curtas.
9. A MINHA ESTRATÉGIA DE NEGOCIAÇÃO LONGA
Preferiria uma entrada controlada a comprar agressivamente em condições de mercado incertas.
Zona de entrada potencial: $183–$188, mas apenas após a estabilização do preço e uma confirmação altista.
Plano de stop-loss:
SL1: $179
SL2: $174
SL3: $168
Plano de realização de lucros:
TP1: $195
TP2: $205
TP3: $215–$220
A partir do intervalo de entrada de $183–$188, as potenciais subidas de preço são:
TP1: aproximadamente +3.72% a +6.56%.
TP2: aproximadamente +9.04% a +12.02%.
TP3: aproximadamente +14.36% a +20.22%.
Os riscos correspondentes de stop-loss são aproximadamente:
SL1: -2.19% a -4.79%.
SL2: -4.92% a -7.45%.
SL3: -8.20% a -10.64%.
Estes são níveis de stop alternativos, não instruções para utilizar os três em simultâneo.
A minha abordagem preferida seria entrar gradualmente apenas depois de os compradores demonstrarem força em torno do suporte.
10. A MINHA ESTRATÉGIA DE NEGOCIAÇÃO A DESCOBERTO
Para os investidores com perspetiva baixista, observaria uma rejeição na zona dos $195–$200 ou uma quebra confirmada abaixo dos $180.
Zona potencial de entrada a descoberto: $194–$199, após confirmação baixista.
Plano de stop-loss:
SL1: $202
SL2: $208
SL3: $215
Plano de realização de lucros:
TP1: $185
TP2: $175
TP3: $165
Potenciais descidas de preço a partir do intervalo de entrada:
TP1: aproximadamente +4.64% a +7.04% de lucro na posição curta.
TP2: aproximadamente +9.79% a +12.06% de lucro na posição curta.
TP3: aproximadamente +14.95% a +17.09% de lucro na posição curta.
Potencial exposição a stop-loss:
SL1: aproximadamente -1.51% a -4.12%.
SL2: aproximadamente -4.52% a -7.22%.
SL3: aproximadamente -8.04% a -10.82%.
Estas percentagens baseiam-se na variação do preço, antes de comissões de negociação e outros custos. Uma posição curta acarreta um risco adicional se a ação subir acentuadamente.
11. CONCLUSÃO FINAL: OPORTUNIDADE OU SINAL DE ALERTA?
Na minha opinião, a Nvidia está a enfrentar um teste importante à confiança, mas o seu negócio de IA a longo prazo deve ser avaliado separadamente da investigação.
O conselho de administração iniciou uma investigação independente, declarou não ter, neste momento, motivos para acreditar que os segredos da empresa ou a segurança nacional tenham sido comprometidos e confirmou a sua confiança na liderança atual.
Este é um ponto de partida importante, embora as conclusões finais da investigação continuem por conhecer.
A minha perspetiva de curto prazo é cautelosa enquanto a NVDA se mantiver abaixo dos $200.
Uma subida convincente acima dos $200 poderá abrir caminho até aos $210–$220, oferecendo uma valorização potencial de aproximadamente 12.50%–17.81% face ao preço de referência.
No entanto, uma quebra abaixo dos $180 poderá expor a ação a uma descida até aos $170, aproximadamente 8.91% abaixo do preço de referência.
#WCTCS9
repost-content-media
#GateRanksThirdIn24HNetInflows
A Gate Exchange apresenta um desempenho excecional, alcançando o 3.º lugar mundial em entradas líquidas nas últimas 24 horas
Apesar da volatilidade persistente nos mercados do setor das criptomoedas, a Gate voltou a demonstrar uma força e resiliência excecionais, ao registar entradas líquidas de aproximadamente 40,66 milhões de dólares nas últimas 24 horas. Este resultado impressionante coloca a Gate firmemente no 3.º lugar entre as exchanges centralizadas a nível mundial, de acordo com os dados da DefiLlama. Esta conquista não é apenas um pico temporário ou uma
HighAmbition
#GateRanksThirdIn24HNetInflows
A Gate Exchange apresenta um desempenho notável, alcançando o 3.º lugar mundial em entradas líquidas nas últimas 24 horas
Apesar da volatilidade persistente nos mercados do setor das criptomoedas, a Gate voltou a demonstrar uma força e resiliência excecionais, registando aproximadamente 40,66 milhões de dólares em entradas líquidas nas últimas 24 horas. Este resultado impressionante coloca a Gate firmemente no 3.º lugar entre as exchanges centralizadas a nível mundial, segundo dados da DefiLlama. Esta conquista não é apenas um pico temporário ou um indicador isolado; reflete a crescente confiança, a infraestrutura robusta e a confiança constante dos utilizadores que a Gate tem vindo a cultivar ao longo de anos de desenvolvimento constante e serviço fiável.
O capital continua a dirigir-se de forma decisiva para plataformas que oferecem segurança, liquidez profunda, produtos inovadores e um ambiente de negociação profissional. A posição da Gate entre as três primeiras a nível mundial em entradas líquidas evidencia precisamente isso. Enquanto alguns participantes do mercado interpretam estas entradas como um sinal de uma retoma da procura de negociação e do regresso da confiança, outros veem-nas como um reequilíbrio estratégico, depósitos de margem para preparar oportunidades futuras ou capital a posicionar-se antes de movimentos de mercado previstos. Independentemente das motivações específicas por detrás de cada transferência, o resultado coletivo é claro: uma quantidade substancial de capital está a escolher a Gate.
As entradas representam um sinal importante da saúde de uma plataforma. A procura de compra sustentada, o volume de negociação constante e a capacidade de atrair e manter participantes sofisticados constituem outros. O desempenho recente da Gate sugere força em várias dimensões. A capacidade da plataforma para alcançar uma posição tão elevada em entradas líquidas durante um período de incerteza geral nos mercados evidencia o seu atrativo para traders particulares e profissionais que dão prioridade à fiabilidade, a comissões competitivas, a uma ampla cobertura de ativos e a ferramentas de negociação avançadas.
A Gate tem-se dedicado há muito à criação de um ecossistema abrangente que suporte uma vasta gama de estilos e estratégias de negociação. Desde os mercados à vista com elevada liquidez até aos produtos de derivados concebidos para participantes mais experientes, passando pelas funcionalidades de copy trading que ajudam os novos utilizadores a aprender com estratégias comprovadas e por um conjunto crescente de integrações Web3 e de finanças descentralizadas, a Gate continua a expandir a sua oferta de formas que respondem à evolução das necessidades dos utilizadores. Esta diversidade de produtos, aliada a uma forte ênfase na segurança e na conformidade, contribui diretamente para a confiança que impulsiona as entradas de capital.
As condições de mercado continuam dinâmicas. A volatilidade pode criar desafios e oportunidades. Neste contexto, as plataformas que atraem sistematicamente capital líquido tendem a ser aquelas que investiram fortemente em infraestrutura, gestão de risco, apoio ao cliente e inovação de produtos. A classificação da Gate entre as três primeiras em entradas líquidas nas últimas 24 horas é uma prova concreta de que esse investimento está a dar frutos. Indica que traders e investidores estão a escolher ativamente a Gate como plataforma preferencial para aplicar capital.
Para além de um único período de 24 horas, o padrão mais amplo de preferência de capital é importante. As plataformas que aparecem repetidamente perto do topo das classificações de entradas tendem a beneficiar de efeitos de rede: livros de ordens mais profundos atraem mais traders, um maior volume melhora a descoberta de preços e uma liquidez superior reduz o slippage para os participantes de maior dimensão. Estas dinâmicas que se reforçam mutuamente ajudam a explicar por que razão determinadas exchanges mantêm posições fortes mesmo quando o sentimento geral do mercado oscila. A classificação atual da Gate coloca-a firmemente neste grupo de plataformas líderes.
Ao avaliarem onde alocar capital e atenção, os traders têm frequentemente em conta vários indicadores relacionados. O volume de negociação à vista dá uma ideia da atividade efetiva do mercado e do envolvimento dos utilizadores. As tendências sustentadas de entradas ao longo de vários dias ou semanas podem indicar se o capital está a chegar para especulação a curto prazo ou para um posicionamento a mais longo prazo. A evolução dos preços da Bitcoin e das principais altcoins continua a ser um ponto de referência fundamental para a direção geral do mercado e a apetência pelo risco. O forte desempenho da Gate em termos de entradas convida a acompanhar de perto a evolução destes indicadores complementares nas próximas sessões e semanas.
O mercado das criptomoedas recompensa as plataformas que combinam excelência técnica com uma genuína atenção à experiência do utilizador. Uma execução rápida, estruturas de comissões transparentes, acesso robusto à API para traders algorítmicos, recursos educativos para quem ainda está a aprofundar os seus conhecimentos e canais de apoio reativos contribuem para um ambiente positivo. A capacidade da Gate para atrair entradas líquidas significativas sugere que uma parte considerável do mercado considera que a plataforma equilibra bem estes elementos.
A segurança continua a ser um requisito fundamental para qualquer exchange que pretenda manter a confiança a longo prazo.
Os utilizadores que depositam capital precisam de ter a garantia de que os seus ativos estão protegidos por práticas normalizadas no setor, incluindo armazenamento a frio da maioria dos fundos, controlos com várias assinaturas, auditorias regulares e monitorização proativa. As plataformas que tratam a segurança como uma prioridade permanente, e não como uma simples formalidade pontual, tendem a manter o capital mesmo em períodos de maior cautela. Os números das entradas da Gate indicam que muitos participantes consideram atualmente que a plataforma cumpre este requisito fundamental.
A profundidade da liquidez é outro fator essencial. Livros de ordens pouco profundos podem resultar em execuções desfavoráveis, sobretudo em mercados de rápida evolução. Entradas líquidas robustas estão frequentemente associadas à melhoria das condições de liquidez, à medida que mais capital fica disponível para negociar. Para os criadores de mercado, arbitragistas e traders discricionários de maior dimensão, a presença de capital substancial numa plataforma pode, por si só, ser uma razão para concentrar aí a atividade. A classificação atual da Gate coloca-a numa posição favorável neste aspeto.
A inovação de produtos também desempenha um papel na atração e retenção de capital. As exchanges que expandem continuamente os ativos cotados, introduzem novos tipos de contratos, aperfeiçoam os seus motores de correspondência e integram tecnologias emergentes tendem a manter-se relevantes à medida que as preferências do mercado evoluem. O desenvolvimento contínuo da Gate nos mercados à vista, nos futuros, nos produtos relacionados com opções e nas funcionalidades mais amplas do ecossistema reflete esta abordagem adaptável. O desempenho recente das entradas pode ser visto, pelo menos em parte, como uma validação pelo mercado deste trabalho contínuo.
O envolvimento da comunidade e do ecossistema também contribui para a solidez da plataforma. Comunidades de utilizadores ativas, comunicação transparente por parte da equipa e oportunidades para os utilizadores darem feedback ajudam a criar um sentimento de progresso partilhado. Quando os traders sentem que uma plataforma é recetiva e está sempre a melhorar, têm maior probabilidade de manter nela o seu capital, em vez de o transferirem para outro local. A posição da Gate entre as líderes mundiais em entradas líquidas sugere que uma base significativa de utilizadores considera a experiência geral suficientemente atrativa para nela comprometer capital.
Olhando para o futuro, vários fatores irão influenciar a continuidade do forte desempenho das entradas. As condições macroeconómicas mais amplas, a evolução regulatória nas principais jurisdições, as tendências dos preços da Bitcoin e da Ethereum e a apetência geral pelo risco dos participantes no mercado das criptomoedas terão todos um papel. Ao mesmo tempo, elementos específicos da plataforma, como o desenvolvimento contínuo de produtos, o crescimento da liquidez, a postura em matéria de segurança e os aperfeiçoamentos da experiência do utilizador, continuam sob o controlo da Gate. A manutenção de uma posição de topo nas entradas líquidas ao longo de vários períodos reforçaria ainda mais a posição da plataforma entre as exchanges centralizadas a nível mundial.
Para os traders e investidores que acompanham os fluxos de capital, o valor recente de 40,66 milhões de dólares em entradas líquidas da Gate e a sua posição em 3.º lugar mundial constituem um dado concreto que merece ser acompanhado. As entradas, por si só, não garantem o desempenho futuro, mas oferecem uma perspetiva útil sobre onde o capital está atualmente a escolher posicionar-se. A conjugação desta informação com a análise do volume à vista, da profundidade do livro de ordens, das taxas de financiamento, quando aplicável, e da estrutura geral do mercado pode ajudar os participantes a formar uma visão mais completa.
A conquista da Gate, ao alcançar um lugar entre as três primeiras a nível mundial em entradas líquidas nas últimas 24 horas, constitui um forte indicador das preferências atuais do mercado. Reflete o efeito cumulativo de anos de desenvolvimento da plataforma, atenção à gestão de risco, expansão de produtos e melhorias centradas no utilizador. Num panorama competitivo em que o capital pode mudar rapidamente de plataforma, manter-se sistematicamente perto do topo dos indicadores de entradas é uma conquista significativa.
À medida que os participantes no mercado continuam a avaliar oportunidades e a gerir o risco, as plataformas que demonstram capacidade para atrair e manter capital significativo continuarão a ser importantes pontos de referência. O desempenho mais recente da Gate coloca-a firmemente nessa discussão. A combinação de entradas líquidas substanciais, uma posição elevada a nível mundial e um ecossistema consolidado com vários produtos posiciona a plataforma como uma das que muitos traders estão a escolher ativamente durante a atual fase do mercado.
A observação contínua das tendências de volume, dos padrões de entradas ao longo de vários dias e da evolução dos preços dos principais ativos proporcionará contexto adicional. Por agora, os dados da DefiLlama, que destacam aproximadamente 40,66 milhões de dólares em entradas líquidas da Gate nas últimas 24 horas e a sua terceira posição a nível mundial, constituem um sinal concreto e positivo da solidez da plataforma. O capital é seletivo. Atualmente, a Gate está a captar uma parte considerável desse capital seletivo.
Este resultado convida a uma análise mais aprofundada dos fatores que impulsionam uma preferência sustentada pelo capital nos mercados das criptomoedas. A segurança, a liquidez, a variedade de produtos, a qualidade de execução e a fiabilidade geral continuam a ser considerações fundamentais. O desempenho da Gate em termos de entradas líquidas sugere que uma parte considerável dos participantes no mercado avalia atualmente a plataforma de forma muito positiva nestas dimensões. À medida que as condições evoluem, as plataformas que mantêm uma forte capacidade para atrair capital continuarão a desempenhar um papel central no ecossistema de negociação em geral.
A classificação da Gate entre as três principais exchanges a nível mundial em entradas líquidas nas últimas 24 horas representa mais do que um simples dado. É um reflexo do desenvolvimento contínuo da plataforma, da confiança dos utilizadores e do seu posicionamento competitivo. Numa indústria marcada por mudanças rápidas e concorrência intensa, alcançar resultados mensuráveis desta natureza é digno de nota. Os traders que procuram plataformas com capacidade comprovada para atrair capital poderão considerar as métricas atuais da Gate particularmente relevantes para a sua avaliação contínua das oportunidades de mercado e das abordagens à gestão de risco.
O valor aproximado de 40,66 milhões de dólares em entradas líquidas, validado pelos dados da DefiLlama, constitui um referencial claro. O 3.º lugar mundial entre as exchanges centralizadas num período de volatilidade do mercado realça ainda mais a importância deste resultado. O capital continua a fluir para plataformas que combinam fiabilidade e oportunidade, e o desempenho mais recente da Gate indica que está a cumprir esse padrão para um grupo substancial de participantes.
À medida que o mercado avança, a atenção irá naturalmente centrar-se na persistência das fortes tendências de entradas, na evolução paralela do volume e na resposta dos preços dos principais ativos às condições mais amplas.
A atual posição da Gate oferece uma base sólida para acompanhar estes desenvolvimentos. A capacidade da plataforma para alcançar uma posição tão elevada na atração de capital líquido é um indicador positivo da sua posição atual no mercado e da confiança de que beneficia atualmente junto de traders e investidores de todo o mundo.
A Gate continua a demonstrar as características que atraem capital significativo: profundidade, fiabilidade e uma oferta abrangente de produtos. A recente classificação entre as três primeiras a nível mundial em entradas líquidas nas últimas 24 horas é coerente com esse perfil. Os participantes no mercado que acompanham os fluxos de capital e a solidez das plataformas considerarão os dados mais recentes informativos e relevantes para a sua avaliação contínua do panorama competitivo entre as principais exchanges centralizadas.
repost-content-media
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
A GATE CONTINUA A CRIAR OPORTUNIDADES DE RENDIMENTO: STAKING DE BTC, ETH E VLX COM UM RENDIMENTO ANUALIZADO ESTIMADO DE ATÉ 47.40%
No mercado das criptomoedas, as oportunidades não se limitam a comprar ativos a preços mais baixos e a vendê-los a preços mais elevados. Os investidores também procuram formas de rentabilizar os ativos digitais que já possuem, mantendo uma estratégia de investimento disciplinada.
É neste contexto que a Gate continua a atrair atenção.

A Gate Launchpool apresenta mais uma oportunidade para os utilizadores elegíveis p
HighAmbition
#质押Launchpool瓜分45万VLX
#GateLaunchpool #VLX #Gate
A GATE CONTINUA A CRIAR OPORTUNIDADES DE GANHO: STAKING DE BTC, ETH E VLX COM UM RENDIMENTO ANUALIZADO ESTIMADO DE ATÉ 47,40%
No mercado das criptomoedas, as oportunidades não se limitam a comprar ativos a preços mais baixos e a vendê-los a preços mais elevados. Os investidores também procuram formas de pôr os seus ativos digitais existentes a render, mantendo uma estratégia de investimento disciplinada.
É aqui que a Gate continua a atrair atenções.
A Gate Launchpool apresenta outra oportunidade para os utilizadores elegíveis participarem na distribuição de tokens VLX através de staking de BTC, ETH ou VLX. A campanha oferece um total de 454,546 VLX em recompensas e anuncia um rendimento anualizado estimado de até 47,40%.
Na minha opinião, este é um desenvolvimento interessante, porque a Gate continua a proporcionar aos seus utilizadores diferentes formas de participarem no ecossistema das criptomoedas, em vez de se concentrar exclusivamente na negociação tradicional à vista e de futuros.
POR QUE RAZÃO ESTA OPORTUNIDADE NA LAUNCHPOOL MERECE ATENÇÃO
A oferta mais recente da Launchpool permite utilizar três ativos digitais:
BTC — Bitcoin
ETH — Ethereum
VLX — Velas
Os participantes podem colocar ativos suportados em staking para se tornarem elegíveis a receber recompensas em VLX, sujeitas às condições de staking aplicáveis e aos limites das pools.
O rendimento anualizado estimado máximo anunciado é de 47,40%.
Este valor chama naturalmente a atenção, em particular dos investidores que já detêm ativos digitais suportados e querem explorar oportunidades adicionais de ganho.
No entanto, um rendimento anualizado estimado não é um retorno garantido. As recompensas efetivas dependem de fatores como o montante elegível colocado em staking, a alocação da pool, os níveis de participação e os cálculos de recompensa aplicáveis.
Acredito que os investidores devem compreender estas condições antes de comprometerem os seus ativos.
COMPREENDER A POOL DE RECOMPENSAS DE 454,546 VLX
A alocação total de recompensas é de 454,546 VLX.
Este é o montante de recompensas disponível para os participantes elegíveis ao abrigo das regras da Launchpool.
O montante efetivamente recebido por cada pessoa depende da sua contribuição elegível em staking e do método de cálculo das recompensas.
Por exemplo, se as recompensas forem distribuídas proporcionalmente, um participante com uma quota elegível maior da pool poderá receber uma parte maior das recompensas disponíveis.
No entanto, a alocação final também depende do número de participantes e das regras específicas aplicáveis à pool.
Por isso, é importante compreender a diferença entre a pool total de recompensas e os ganhos potenciais de cada investidor.
RENDIMENTO ANUALIZADO ESTIMADO DE ATÉ 47,40%: O QUE SIGNIFICA?
O rendimento anualizado anunciado de 47,40% é uma das características mais interessantes desta oportunidade.
O rendimento anualizado expressa uma taxa ao longo de um período hipotético de um ano. Não significa que os participantes receberão 47,40% durante a campanha efetiva.
Para fins educativos, considere-se um investimento hipotético no valor de $1,000.
Com uma taxa anualizada constante de 47,40%, uma simulação simples de 30 dias corresponderia a aproximadamente $38.96.
Uma simulação de 60 dias corresponderia a aproximadamente $77.92.
Uma simulação de 90 dias corresponderia a aproximadamente $116.88.
Estes são exemplos matemáticos, não recompensas prometidas pela Launchpool. A duração efetiva da campanha, a alocação das recompensas, o preço do token e as condições de staking determinam o resultado real.
Os investidores também devem lembrar-se de que o valor em dólares das recompensas em VLX pode aumentar ou diminuir consoante o preço de mercado do token.
DISTRIBUIÇÃO AUTOMÁTICA DE RECOMPENSAS A CADA HORA
Outra funcionalidade útil é o crédito automático de recompensas a cada hora.
Isto pode tornar mais conveniente o acompanhamento das recompensas, uma vez que os participantes não precisam de calcular manualmente cada intervalo de recompensa.
O crédito horário também proporciona maior visibilidade sobre a acumulação de recompensas durante o período de participação.
Para os investidores, a transparência e a facilidade de acompanhamento das recompensas são aspetos importantes de uma experiência de staking.
No entanto, o crédito automático não elimina o risco de mercado nem garante que o valor das recompensas acumuladas se mantenha estável.
UM NOVO MECANISMO DE LIMITES DE STAKING
Uma atualização particularmente interessante diz respeito aos limites de staking de BTC e ETH.
De acordo com as informações fornecidas sobre a campanha, os limites de staking são desbloqueados dinamicamente numa proporção de 1:1 com base nos depósitos líquidos.
Depósitos líquidos mais elevados podem desbloquear limites de staking superiores.
Considero esta abordagem interessante, porque relaciona a capacidade de staking disponível com a atividade efetiva de depósitos líquidos.
Também introduz uma estrutura de participação mais dinâmica, em vez de depender inteiramente de um limite inicial fixo.
Os investidores devem analisar cuidadosamente os cálculos aplicáveis aos depósitos, os requisitos de elegibilidade e os limites das pools antes de participarem.
STAKING ANTECIPADO: UMA FUNCIONALIDADE ÚTIL PARA OS PARTICIPANTES
A funcionalidade de staking antecipado é outro desenvolvimento que merece destaque.
Os utilizadores podem colocar ativos em staking antecipadamente e começar a ganhar quando a campanha da Launchpool tiver início, sujeito às regras aplicáveis.
Isto pode facilitar a preparação dos investidores que já detêm ativos suportados e pretendem organizar a sua participação antes do início das recompensas.
Aprecio os esforços da Gate para tornar a participação mais conveniente através de funcionalidades que melhoram a acessibilidade e a experiência geral do utilizador.
POR QUE RAZÃO APRECIO A ABORDAGEM DA GATE
A Gate consolidou uma forte presença na indústria das plataformas de câmbio de criptomoedas, proporcionando acesso a uma vasta gama de ativos digitais, mercados de negociação e outras oportunidades de participação.
O que aprecio particularmente é o facto de a Gate continuar a introduzir diferentes formas de os utilizadores e investidores interagirem com ativos digitais.
Alguns investidores preferem a negociação à vista.
Outros participam nos mercados de futuros com uma gestão cuidadosa do risco.
Alguns preferem deter criptomoedas estabelecidas, como BTC e ETH.
Outros exploram o staking, as distribuições da Launchpool e projetos emergentes de ativos digitais.
O ecossistema da Gate oferece oportunidades a diferentes tipos de participantes no mercado, consoante as suas preferências individuais e tolerância ao risco.
Acredito que esta variedade é uma vantagem importante.
Uma plataforma de câmbio não deve limitar-se a proporcionar acesso aos mercados; deve continuar a melhorar as formas como os utilizadores podem participar na economia digital.
BTC, ETH E VLX: COMPREENDER OS TRÊS ATIVOS
A Bitcoin continua a ser a maior e mais consolidada criptomoeda em termos de capitalização de mercado.
A evolução do seu mercado influencia frequentemente o mercado mais amplo dos ativos digitais.
A Ethereum ocupa uma posição importante nas finanças descentralizadas, nos contratos inteligentes e nas infraestruturas de blockchain.
Continua também a ser um dos ativos mais utilizados no ecossistema das criptomoedas.
VLX é o token de recompensa associado a esta oportunidade da Launchpool.
Os participantes devem compreender que receber recompensas em VLX implica exposição às variações do preço de VLX.
Se o preço do token subir, o valor em dólares das recompensas acumuladas poderá aumentar.
Se o preço do token descer, o valor em dólares poderá diminuir, mesmo que o número de tokens recebidos se mantenha inalterado.
Por conseguinte, a percentagem da recompensa nunca deve ser o único fator numa decisão de investimento.
COMO OS INVESTIDORES PODEM AVALIAR OS GANHOS POTENCIAIS
Eu avaliaria esta oportunidade considerando três elementos distintos.
Primeiro, o número de ativos elegíveis colocados em staking.
Segundo, a alocação efetiva de recompensas e o rendimento estimado aplicável à pool selecionada.
Terceiro, o valor de mercado de VLX quando as recompensas são recebidas ou eventualmente vendidas.
Por exemplo, receber 100 VLX não é o mesmo que obter $100 garantidos.
O resultado financeiro final depende do preço de mercado do token, das taxas de negociação e de quaisquer custos de conversão aplicáveis.
Por isso, os investidores responsáveis devem avaliar tanto a quantidade de tokens como o seu valor de mercado.
RISCOS IMPORTANTES A TER EM CONTA
Todas as oportunidades de rendimento em criptomoedas acarretam riscos.
A volatilidade do preço de VLX pode afetar o valor das recompensas.
Os preços de BTC e ETH também podem variar enquanto os ativos estiverem comprometidos num acordo de staking.
Os limites de staking, a elegibilidade e os cálculos das recompensas podem afetar a alocação final.
O rendimento anualizado anunciado pode sofrer alterações e não deve ser considerado um rendimento garantido.
Os investidores também devem compreender as condições aplicáveis a levantamentos, resgates e acesso aos ativos.
Recomendo participar apenas depois de ler os termos oficiais e decidir se a oportunidade se adequa à sua estratégia de investimento.
Nunca comprometa dinheiro necessário para despesas essenciais e evite pedir dinheiro emprestado para perseguir um rendimento anunciado.
A MINHA OPINIÃO FINAL
Acredito que a Gate merece reconhecimento por continuar a introduzir oportunidades que permitem aos utilizadores explorar diferentes formas de participar no mercado das criptomoedas.
A pool de recompensas de 454,546 VLX, o suporte para BTC, ETH e VLX, o crédito automático de recompensas a cada hora, os limites de staking dinâmicos e a funcionalidade de staking antecipado tornam interessante esta oferta da Launchpool.
O rendimento anualizado estimado máximo anunciado de 47,40% é atrativo, mas os investidores devem concentrar-se nos cálculos efetivos das recompensas e nos riscos associados aos preços dos tokens.
Para mim, o aspeto mais forte da abordagem da Gate é o esforço contínuo para alargar as oportunidades disponíveis a diferentes tipos de utilizadores e investidores.
Uma boa decisão de investimento não consiste simplesmente em perseguir a percentagem mais elevada anunciada. Consiste em compreender as condições, proteger o capital e avaliar as recompensas potenciais face aos riscos associados.
A Gate continua a criar oportunidades e espero que a plataforma mantenha este compromisso com a inovação, a acessibilidade e a experiência do utilizador.
PERGUNTA FINAL À COMUNIDADE:
Se já detém BTC, ETH ou VLX, consideraria participar numa oportunidade da Launchpool com um rendimento anualizado estimado anunciado de até 47,40%?
Pessoalmente, começaria por comparar as condições de staking, as recompensas potenciais e os riscos associados aos preços dos tokens antes de decidir quanto capital alocar.
repost-content-media
Carregar mais