Os leitores que comparam as duas vias de emissão licenciadas em Hong Kong podem utilizar HKDAP e HSBC RedCoin para distinguir a via de distribuição da Anchorpoint da via da aplicação bancária da HSBC. Uma licença identifica quem pode emitir. Não abre uma carteira, uma aplicação para clientes particulares nem um livro de ordens de bolsa.
Durante o Acesso Beta, a página de transparência é a verificação numérica pública. Em 21 de outubro de 2026, a Anchorpoint indicava uma circulação de 6 106 921, reservas de 7 210 961 e uma alteração da circulação em 30 dias de +5 099 931 (fonte: página de transparência da Anchorpoint). Não é apresentado qualquer código de moeda junto destes valores. Com um valor nominal de 1,00 HKD, a circulação corresponde a uma contagem de tokens até que a declaração dessa semana confirme a unidade.
Principais conclusões
- HKDAP é uma stablecoin em dólares de Hong Kong com um valor nominal de 1,00 HKD, emitida pela Anchorpoint Financial Limited ao abrigo da licença FRS01 da HKMA.
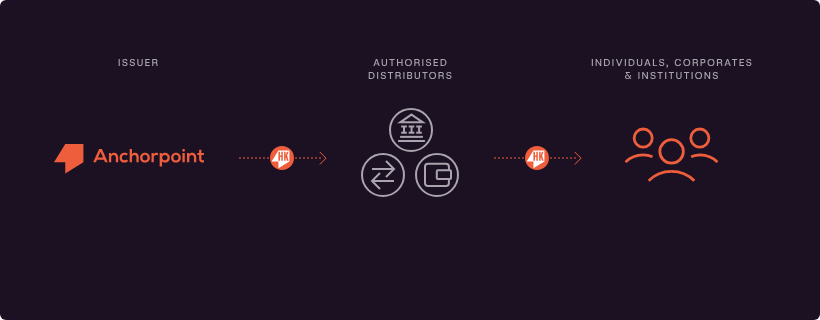
- Os utilizadores finais não abrem uma conta na Anchorpoint. O acesso é efetuado através de um distribuidor autorizado, após as verificações da própria entidade.
- Uma transferência requer carteiras incluídas na lista branca. O envio de HKDAP para um endereço que nenhum distribuidor tenha verificado é rejeitado pelas regras do token.
- O HKDAP não é descrito como um valor mobiliário nem como um produto de rendimento. As reservas são mantidas num fideicomisso, e o resgate ao valor nominal é efetuado através de distribuidores.
As Perguntas frequentes da Anchorpoint definem o HKDAP (HKD At Par) como um token com um valor nominal de 1,00 HKD em blockchains públicas suportadas, garantido por um pool de reservas cujo valor deve corresponder a, pelo menos, 100% do valor nominal dos HKDAP em circulação e que é mantido num fideicomisso em benefício dos titulares. A Anchorpoint Financial Limited emite esse token ao abrigo da licença FRS01 da HKMA. O objetivo do modelo é ser um instrumento de liquidação para infraestruturas tokenizadas, e não um direito que paga juros.
As equipas de tesouraria empresarial, os investidores profissionais e os distribuidores autorizados são os leitores que precisam de compreender esta distinção. O HKDAP é uma stablecoin licenciada referenciada à moeda fiduciária, não um depósito bancário, não o e-HKD da HKMA e não um token offshore não regulamentado.
A Anchorpoint Financial Limited é a emitente, não uma segunda designação do token. É uma empresa de Hong Kong constituída em 24 de janeiro de 2025, detida maioritariamente pela Standard Chartered Bank (Hong Kong) Limited, tendo a Hong Kong Telecom e a Animoca Brands como os outros acionistas relevantes. Estas três empresas participaram na Sandbox para Emissores de Stablecoins da HKMA em 2024. O whitepaper indica Level 6, Standard Chartered Building, 4-4A Des Voeux Road, Hong Kong, e o contacto contact@anchorpoint.hk.
A Autoridade Monetária de Hong Kong (HKMA) concedeu a licença FRS01, em vigor desde 10 de abril de 2026, ao abrigo da Portaria sobre Stablecoins (Cap. 656), que entrou em vigor em 1 de agosto de 2025. O registo de emissores de stablecoins licenciados da HKMA lista a Anchorpoint como FRS01 e a The Hongkong and Shanghai Banking Corporation Limited como FRS02. A The Hongkong and Shanghai Banking Corporation Limited é uma subsidiária integralmente detida pela HSBC Holdings plc. A HSBC RedCoin corresponde a essa via separada da HSBC. O HKDAP não herda o plano de aplicação da HSBC.
O whitepaper atribui à Standard Chartered a função de serviços bancários, reservas e custódia relacionada em torno do HKDAP, mas a Anchorpoint Financial Limited continua a ser a emitente licenciada. A Hong Kong Telecom e a Animoca Brands são parceiras, não a emitente licenciada. Deter HKDAP não é o mesmo que deter um depósito com o mesmo nome na Standard Chartered. Os ativos de reserva são mantidos num fideicomisso, sendo a Standard Chartered Trustee (Hong Kong) Limited responsável por os manter em benefício dos titulares de HKDAP.
Como são emitidos, distribuídos e resgatados os tokens HKDAP por dólares de Hong Kong?
A Anchorpoint utiliza um modelo de distribuição por grosso. Apenas as entidades que concluem a sua diligência prévia se tornam distribuidores autorizados. Esses distribuidores, e não o público em geral, possuem a conta de compensação direta que pode emitir ou resgatar HKDAP ao valor nominal junto da emitente. O whitepaper designa este processo como um fluxo pré-financiado: o resgate só começa depois de os tokens terem chegado de uma carteira incluída na lista branca e reconhecida, e de o depósito on-chain ter sido confirmado.
A via de resgate pelo distribuidor descrita no whitepaper do HKDAP decorre em três etapas.
- O distribuidor envia HKDAP de uma carteira incluída na lista branca e reconhecida pela Anchorpoint para a carteira de cliente designada pela Anchorpoint.
- Após a confirmação desse depósito, o distribuidor apresenta um pedido de resgate com o token, a rede, o montante e uma conta bancária de destino incluída na lista branca. O livro-razão da Anchorpoint bloqueia o montante. Os tokens passam para uma carteira de resgate e são destruídos.
- Após a confirmação da destruição, os fundos fiduciários são transferidos da conta bancária da Anchorpoint para a conta bancária incluída na lista branca do distribuidor. A Anchorpoint indica o objetivo de processar estes pedidos de resgate no prazo de um dia útil.
Os utilizadores finais não apresentam esse pedido à Anchorpoint. Um titular solicita-o ao distribuidor que já utiliza. O prazo e as taxas dessa entidade podem diferir do objetivo de um dia útil aplicável à etapa entre o distribuidor e a emitente.
Se for ativado um plano de saída ou insolvência, o whitepaper continua a descrever o resgate ao valor nominal a partir de ativos mantidos em fideicomisso, sujeito às taxas do distribuidor, além de um direito de crédito sobre a emitente caso as reservas sejam insuficientes. Um titular que não resgate no prazo de seis meses após esse processo pode receber o pagamento na conta bancária de origem ou ter os tokens reemitidos para a carteira de origem se o pagamento fiduciário falhar.
O whitepaper data a oferta pública de 11 de agosto de 2026. O anúncio da fase 1, de 12 de agosto de 2026, descreve o Acesso Beta para distribuidores institucionais e investidores profissionais, após testes de transferência em cadeias públicas no segundo trimestre de 2026. O acesso de clientes particulares integra um Lançamento Completo posterior, que a emitente associa ao final de 2026 apenas se a emissão, a distribuição e a custódia estiverem prontas em conjunto.
Como são mantidos os ativos de reserva do HKDAP e onde se encontram os valores semanais?
Cada HKDAP em circulação deve estar integralmente garantido por ativos de reserva com um valor de, pelo menos, o valor nominal dos tokens em circulação. A página do produto indica que os ativos são mantidos num fideicomisso, juridicamente segregados dos ativos e das contas operacionais da Anchorpoint. A Standard Chartered Trustee (Hong Kong) Limited é indicada como fiduciária em benefício dos titulares de HKDAP. O whitepaper acrescenta que a Standard Chartered Bank (Hong Kong) é a entidade de custódia e fiduciária prevista para reservas não digitais, e que as reservas digitais, caso existam, seriam mantidas por esse banco ou pela Zodia Custody.
O whitepaper limita os ativos que podem integrar o pool. As categorias são as permitidas pela Portaria sobre Stablecoins e pelas orientações da HKMA, não uma escolha livre de ativos de risco.
| Forma de reserva |
Limite indicado no whitepaper do HKDAP |
| Numerário |
Parte do pool líquido de elevada qualidade |
| Depósitos bancários |
Prazo não superior a três meses |
| Títulos de dívida negociáveis |
Prazo residual não superior a um ano, além dos testes de qualidade de crédito descritos no whitepaper |
| Acordos de recompra inversa overnight |
Garantidos por esses títulos permitidos, com risco de contraparte mínimo |
| Fundos de investimento dedicados |
Fundos criados apenas para gerir os ativos de reserva da Anchorpoint |
A Anchorpoint também pode deter outros ativos aceites pela HKMA. O whitepaper indica que o numerário de reserva é colocado em bancos com classificação não inferior a A1/A+ e P-1/A-1. Esta garantia destina-se a manter um valor estável de 1,00 HKD, sujeito aos mecanismos de resgate e à suficiência das reservas. A segregação não elimina o risco de preço ou de liquidez. Os titulares suportam uma insuficiência caso uma venda forçada das reservas não seja suficiente numa insolvência.
A mesma referência de 21 de outubro de 2026 também indica um volume acumulado de transações de 35 099 666, além de uma emissão em 30 dias de 8 750 323 face a resgates de 3 650 392. Estas linhas não foram auditadas. As declarações independentes começam após o Lançamento Completo. Confirmar a unidade na declaração descarregável dessa semana. O whitepaper remete para as declarações em vez de apresentar uma oferta circulante permanente.
Quem pode utilizar o HKDAP e como se enquadram os distribuidores autorizados?
O HKDAP foi concebido para um modelo de empresa para empresa para consumidor. A Anchorpoint relaciona-se com os distribuidores. Os distribuidores relacionam-se com os seus próprios clientes. As Perguntas frequentes estabelecem uma distinção clara: apenas os distribuidores autorizados têm uma relação de conta direta com a Anchorpoint. Particulares, empresas e a maioria das instituições utilizam uma conta que já possuem ou abrem junto de um desses distribuidores, nos termos do processo de integração da própria entidade.
A elegibilidade para a Beta abrange empresas e investidores profissionais. Os particulares são referidos apenas para o Lançamento Completo.
Cinco nomes constam das Perguntas frequentes como distribuidores que tinham ativado o acesso em direto, por ordem alfabética: Finloop, HashKey, OSL, Standard Chartered Hong Kong e Yunfeng Financial. A lista corresponde a uma lista de entidades da beta, não a uma promessa de que cada um dos seus produtos, aplicações ou segmentos de clientes já suporta HKDAP. Qualquer implementação mais ampla através de canais digitais importantes continuaria a depender da interface de cada distribuidor, enquanto a aplicação HSBC HK insere-se num contexto distinto, ligado à via de stablecoin planeada pela HSBC e não ao HKDAP. Cada entidade decide a interface, o tipo de cliente e se disponibiliza levantamentos para uma carteira privada.
| Questão |
Utilizador final |
Distribuidor autorizado |
| Conta na Anchorpoint |
Sem conta direta |
Conta de compensação direta |
| Como obter HKDAP |
Através da interface do próprio distribuidor, após as verificações dessa entidade |
Emitir e resgatar ao valor nominal junto da Anchorpoint |
| Lista branca de carteiras |
Solicitada ao distribuidor, caso permita retiradas de moedas |
Pode gerir conjuntamente a lista branca de HKDAP |
| Tipo de cliente na Beta |
Empresas e investidores profissionais |
Entidades que passam a diligência prévia da Anchorpoint |
Um potencial distribuidor necessita de uma licença relevante: em Hong Kong, uma instituição autorizada pela HKMA ou uma entidade de valor armazenado, uma licença Tipo 1 da Comissão de Valores Mobiliários e Futuros, ou uma plataforma de negociação de ativos virtuais licenciada. Outros mercados são avaliados caso a caso. O processo de admissão é descrito como demorando cerca de oito semanas. Este prazo aplica-se aos candidatos, não a um cliente de uma entidade que já consta da lista.
A Standard Chartered Hong Kong descreveu a liquidação de fundos do mercado monetário tokenizados, a liquidação intragrupo e pagamentos transfronteiriços. A HashKey e a OSL são plataformas de negociação licenciadas. A Finloop e a Yunfeng Financial completam os nomes da beta. Uma licença de Hong Kong não é um passaporte, e os distribuidores podem bloquear jurisdições restritas. O horário de apoio indicado no whitepaper é das 09:00 às 18:00, hora de Hong Kong.
Como funciona uma transferência de HKDAP on-chain?
Durante o Acesso Beta, as Perguntas frequentes publicam um contrato oficial, na rede principal Ethereum: 0x87622385F960fcCB3121d6D0A9513bd1D9Bed6cA. A Anchorpoint indica que cada cadeia suportada possui exatamente um contrato oficial de HKDAP. As Perguntas frequentes apresentam o HKDAP como um instrumento de pagamento para infraestruturas tokenizadas, e não apenas como um ticker. Um token que utilize o nome, o símbolo ou a imagem de marca a partir de qualquer outro endereço não é HKDAP. O whitepaper indica que a Ethereum é o primeiro livro-razão e que outras cadeias seriam adicionadas ao whitepaper, caso venham a ser adicionadas.
A regra de transferência é uma lista branca, e não um envio ERC-20 aberto. O alerta ao utilizador indica que a carteira de um titular deve ser incluída na lista branca por, pelo menos, um distribuidor autorizado antes de qualquer transação de HKDAP poder ser concluída. Duas carteiras do próprio titular podem transferir tokens entre si se cada endereço tiver sido verificado por, pelo menos, um distribuidor, não sendo necessário que os dois distribuidores sejam a mesma entidade. Um envio para um endereço que ninguém verificou é rejeitado pelos controlos do token. A formulação das Perguntas frequentes é que o protocolo rejeita a transferência. A submissão de uma transação na Ethereum pode ainda consumir uma taxa de rede, mesmo quando a movimentação do token não é concluída, pelo que uma transferência de teste falhada não é gratuita.
A retirada de moedas para uma carteira de autocustódia só existe se o distribuidor a permitir e apenas após verificações de titularidade da carteira. Um saldo que nunca sai do distribuidor continua a ser HKDAP apenas quando corresponde ao token oficial. A possibilidade de levantar esse saldo depende da regra do próprio distribuidor.
O whitepaper também descreve inclusão em lista negra, congelamento e substituição administrativa. A Ethereum continua a ordenar transações. Uma carteira ou pool que não esteja incluído na lista branca não pode receber uma transferência concluída com êxito.
Quais são as vantagens e os riscos de utilizar HKDAP como dinheiro tokenizado?
A propriedade útil é um token em dólares de Hong Kong licenciado para pagamentos, tesouraria e liquidação de ativos tokenizados. A emitente apresenta-o como uma ferramenta de liquidação de uso geral com movimentação de tokens permanente e um livro-razão público. Isto não elimina o distribuidor, a lista branca nem o horário-limite bancário fiduciário.
As utilizações institucionais inserem-se nos pagamentos e na liquidação, não num produto de rendimento. O HKDAP não é moeda com curso legal nem está coberto por seguro governamental. As Perguntas frequentes indicam que não é um valor mobiliário nem um produto gerador de rendimento. Qualquer retorno oferecido por um distribuidor ou fundo é um produto dessa entidade. O valor nominal é um mecanismo de resgate, não uma promessa de que todas as cotações no mercado secundário serão de 1,00 HKD.
Os riscos situam-se em quatro áreas.
- Risco de reserva e resgate. Variações de preço, crédito da emitente ou uma vaga de resgates podem atrasar o pagamento ou originar uma insuficiência. A segregação fiduciária é a primeira proteção. Um direito de crédito contra a Anchorpoint cobre apenas a diferença não paga numa insolvência.
- Risco operacional. As interrupções e os incidentes cibernéticos recaem sobre a emitente. As chaves de emissão são descritas como permanecendo em módulos de segurança de hardware. Um titular que perca uma chave de autocustódia não a recupera. O token é um instrumento ao portador.
- Risco de controlo. O congelamento, a lista negra e a pausa permitem à emitente cumprir uma ordem legal. Os termos podem mudar quando é publicada uma nova versão. A utilização continuada é considerada aceitação.
- Risco de cadeia. Bifurcações, congestionamento e defeitos do contrato situam-se fora da conta de reserva. As conclusões dos testes de penetração foram corrigidas antes da implementação na Ethereum. Isto não constitui uma garantia permanente.
Os problemas de acesso devem ser dirigidos ao distribuidor. As reclamações sobre o token podem utilizar o formulário em anchorpoint.hk. O whitepaper prevê uma resposta escrita no prazo de 30 dias úteis, ou 60 caso seja necessário mais tempo. As reclamações encaminhadas pela HKMA são enviadas ao diretor de risco. Os registos são mantidos durante pelo menos dois anos.
Como distinguir o HKDAP genuíno de um token semelhante?
O HKDAP genuíno existe apenas no contrato oficial de cada cadeia suportada pela Anchorpoint. Durante o Acesso Beta, esse endereço publicado corresponde ao contrato da rede principal Ethereum acima. A correspondência do ticker não é suficiente. A correspondência de um logótipo não é suficiente. Um endereço de contrato diferente corresponde a um ativo diferente, independentemente do que o nome do token indique.
Verificar pela seguinte ordem: a licença FRS01 no registo da HKMA, o contrato nas Perguntas frequentes da Anchorpoint, a lista de distribuidores e, em seguida, a lista branca caso os tokens devam sair de uma plataforma. Interromper o processo se qualquer etapa falhar. Em 28 de abril de 2026, a HKMA alertou que tokens semelhantes já utilizavam o nome HKDAP, enquanto ambos os titulares de licença afirmavam ainda não ter emitido. A emissão beta ocorreu mais tarde. Um token semelhante pode continuar a circular depois de o contrato real existir.
O alerta de 2 de julho de 2026 repete o teste do contrato. Uma transferência entre pessoas não altera o endereço do contrato. Rendimento, uma subscrição privada ou um “código de acesso antecipado” não fazem parte da descrição de HKDAP da emitente.
Resumo
O HKDAP, enquanto stablecoin em dólares de Hong Kong da Anchorpoint Financial Limited, tem um valor nominal de 1,00 HKD, licença de emitente FRS01 e reservas mantidas num fideicomisso. A distribuição é efetuada através de distribuidores autorizados, e não através de uma cotação aberta numa bolsa. O Acesso Beta é a fase destinada a empresas e investidores profissionais. O acesso de clientes particulares é uma questão para um Lançamento Completo posterior. O resgate ao valor nominal é um processo do distribuidor que termina com uma destruição on-chain e um pagamento fiduciário para uma conta bancária incluída na lista branca.
A classificação de um token como HKDAP depende do contrato, do distribuidor e da lista branca. A possibilidade de um utilizador o deter depende da elegibilidade junto de uma das entidades indicadas. Estas verificações não constituem uma opinião sobre deter ou não o token.
Perguntas frequentes
O que é o HKDAP?
HKDAP (HKD At Par) refere-se à stablecoin garantida por dólares de Hong Kong emitida pela Anchorpoint Financial Limited. Cada token tem um valor nominal de 1,00 HKD, e a emitente descreve o resgate numa proporção de um para um por dólares de Hong Kong. A Anchorpoint detém a licença de emissor de stablecoins FRS01 da HKMA ao abrigo da Portaria sobre Stablecoins (Cap. 656).
O HKDAP é um investimento ou um produto gerador de rendimento?
Não. A Anchorpoint declara que o HKDAP não é um valor mobiliário, não é um instrumento de investimento especulativo nem um produto gerador de rendimento, e que o próprio token não paga aos titulares um ganho de capital. Foi concebido como um token de liquidação indexado ao dólar de Hong Kong. Um rendimento oferecido noutro local é um produto separado.
Quem pode utilizar o HKDAP e os utilizadores abrem uma conta na Anchorpoint?
O Acesso Beta destina-se a empresas, instituições e outras instituições financeiras elegíveis, através de distribuidores autorizados. O acesso de clientes particulares é descrito para um Lançamento Completo posterior, e o acesso é limitado a entidades às quais o distribuidor relevante tenha concedido aprovação de integração após as respetivas verificações. Os utilizadores finais não abrem uma conta na Anchorpoint. Utilizam um distribuidor, como uma das entidades indicadas nas Perguntas frequentes, e essa entidade efetua as verificações do cliente.
O que acontece se o HKDAP for enviado para uma carteira não verificada?
A transferência é rejeitada. A Anchorpoint exige que cada carteira de titular seja incluída na lista branca por, pelo menos, um distribuidor autorizado antes de uma transação poder ser concluída. Uma transferência de token rejeitada pode ainda ser submetida à Ethereum, pelo que poderá ser despendida uma taxa de rede mesmo que nenhum HKDAP seja movimentado.
Como distinguir o HKDAP genuíno de um token falso?
Verificar o contrato, não o ticker. Durante o Acesso Beta, o token oficial é o contrato da rede principal Ethereum publicado nas Perguntas frequentes da Anchorpoint, 0x87622385F960fcCB3121d6D0A9513bd1D9Bed6cA. Qualquer outro contrato que utilize o nome HKDAP não é HKDAP. Verificar também a licença FRS01 da HKMA e a lista de distribuidores autorizados antes de enviar fundos.