Os ETF alavancados tokenizados combinam a exposição ao mercado dos fundos negociados em bolsa tradicionais com métodos de negociação de ativos digitais, oferecendo aos investidores um formato de produto que abrange as finanças tradicionais e os mercados de criptomoedas. Por exemplo, o Direxion Daily MSCI South Korea Bull 3X Shares (KORU) inclui exposição alavancada ao mercado acionista sul-coreano, bem como vários mecanismos que envolvem reposições diárias de rendibilidade, custódia de ativos subjacentes, emissão de tokens e liquidez da plataforma de negociação. Compreender os ETF alavancados tokenizados exige mais do que concentrar a atenção nos preços dos tokens ou na conveniência da negociação. Os investidores também precisam distinguir entre o fundo subjacente e o produto tokenizado e reconhecer que a alavancagem, a volatilidade do mercado e as estruturas jurídicas podem afetar os resultados do investimento.
Principais conclusões
-
Os ETF tokenizados introduzem a exposição económica de produtos financeiros tradicionais em ambientes de negociação de ativos digitais, mas os tokens não representam necessariamente a propriedade direta dos valores mobiliários subjacentes
-
O KORU procura alcançar 300% do desempenho diário do MSCI Korea 25/50 Index, e não três vezes os seus ganhos acumulados durante qualquer período de detenção
-
A tokenização altera a forma como os ativos são acedidos, negociados e liquidados. Não elimina automaticamente os riscos subjacentes de alavancagem, liquidez ou mercado
-
Ao avaliar estes produtos, os investidores devem considerar os mecanismos do fundo subjacente, os acordos de emissão e custódia de tokens, as regras de negociação e os termos de resgate
Porque é que os ETF tradicionais e os mercados de ativos digitais estão a começar a convergir
Os fundos negociados em bolsa (ETF) são instrumentos de investimento comuns nos mercados financeiros tradicionais. Geralmente, proporcionam aos investidores exposição a um índice, setor, classe de ativos ou estratégia de investimento específica através da detenção de valores mobiliários, da utilização de derivados ou da aplicação de outras estratégias de investimento. Em comparação com a compra direta de um cabaz de ações, os ETF reúnem carteiras ou estratégias relacionadas em participações de fundos negociáveis em bolsas, permitindo aos investidores participar nos mercados através de uma abordagem relativamente normalizada.
À medida que as infraestruturas de blockchain e os mercados de negociação de ativos digitais se desenvolvem, surgiram mais ligações entre os produtos financeiros tradicionais e os mercados de ativos digitais. Os produtos financeiros tokenizados procuram representar, através de tokens digitais e dos respetivos acordos jurídicos, os interesses económicos associados a valores mobiliários ou instrumentos financeiros específicos. Os tokens podem ser negociados em mercados de ativos digitais que suportem o produto, e alguns produtos também podem permitir transferências on-chain ou pedidos de conversão em condições aplicáveis. Esta estrutura proporciona novos canais de acesso a ativos financeiros tradicionais, mas os direitos específicos envolvidos continuam a depender do emitente, da documentação jurídica, dos acordos de custódia e das regras aplicáveis.
Os ETF alavancados tokenizados constituem uma categoria de produtos relevante nesta tendência, porque envolvem dois mecanismos distintos. Por um lado, o fundo subjacente utiliza uma estratégia alavancada para procurar rendibilidades amplificadas durante um período especificado em relação a um índice de referência. Por outro lado, a estrutura tokenizada altera a forma como o produto relacionado é detido e negociado nos mercados de ativos digitais. Por conseguinte, os investidores precisam de compreender dois níveis: como o produto financeiro subjacente gera rendibilidades e como o formato tokenizado suporta ou reflete essas rendibilidades. Analisar apenas um destes níveis não é suficiente para compreender integralmente os riscos do produto.
O que é um ETF alavancado 3x para o mercado acionista sul-coreano?
O Direxion Daily MSCI South Korea Bull 3X Shares é um ETF alavancado cotado no mercado dos EUA sob o ticker KORU. Antes de taxas e despesas, o seu objetivo de investimento é alcançar 300% do desempenho diário do MSCI Korea 25/50 Index. O índice reflete o desempenho das empresas cotadas relevantes no mercado acionista sul-coreano que cumprem as regras do índice, enquanto o KORU proporciona exposição diária amplificada ao mercado através de instrumentos financeiros e estratégias de investimento correspondentes. O fundo não garante que vai atingir o seu objetivo de investimento, e os resultados reais também podem ser afetados por taxas, custos de negociação e condições de mercado.
Ao compreender o KORU, a distinção mais importante é entre "3x diário" e "3x a longo prazo". Se o índice de referência subir 1% num dia de negociação, um fundo que vise rendibilidades diárias de 3x pode subir aproximadamente 3%, partindo de um cenário simplificado que exclui taxas e outros desvios. Se o índice cair 1% nesse dia, a rendibilidade-alvo correspondente pode ser aproximadamente negativa em 3%. Este objetivo aplica-se ao desempenho de um único dia de negociação. Não significa que manter o fundo durante uma semana, um mês ou mais tempo vai gerar três vezes a rendibilidade acumulada do índice durante o mesmo período.
Um objetivo de alavancagem diária significa que o fundo precisa de ajustar a sua exposição à medida que as condições de mercado mudam. À medida que os ganhos e as perdas se acumulam diariamente, os efeitos de composição podem afetar o resultado final. Em particular, durante mercados repetidamente voláteis, um fundo alavancado pode sofrer perdas materiais devido à trajetória das rendibilidades diárias, mesmo que o índice acabe por regressar a um nível próximo do seu ponto de partida. Por conseguinte, ao avaliar este tipo de produto, os investidores não devem apenas avaliar a sua perspetiva direcional sobre o mercado acionista sul-coreano, mas também compreender o grau de volatilidade durante o período de detenção, o próprio período de detenção e o mecanismo de reposição diária.
O mercado acionista sul-coreano também tem características próprias em termos de setores e estrutura de mercado. O desempenho do índice pode ser afetado conjuntamente por grandes empresas cotadas, ciclos do setor tecnológico, procura de exportações, fluxos globais de capitais, movimentos cambiais e políticas macroeconómicas. Os ETF alavancados amplificam os ganhos e as perdas diários dos seus índices de referência, em vez de eliminarem a incerteza resultante destes fatores. Os investidores devem primeiro compreender as fontes de risco do índice subjacente antes de determinar se uma estratégia alavancada se adequa à sua tolerância ao risco.
Do KORU aos ETF alavancados tokenizados: dois níveis de exposição ao mercado
Os ETF alavancados tradicionais e os ETF alavancados tokenizados não são simplesmente códigos de ticker intermutáveis. O KORU é um ETF alavancado tradicional de 3x oferecido pela Direxion que procura, antes de taxas e despesas, alcançar 300% do desempenho diário do MSCI Korea 25/50 Index. Este objetivo aplica-se às rendibilidades diárias, e não às rendibilidades acumuladas durante períodos mais longos. As reposições diárias, a volatilidade do mercado e as trajetórias de composição podem afetar o desempenho a longo prazo. Por conseguinte, para compreender os ETF alavancados tokenizados, os investidores devem primeiro clarificar o objetivo de investimento e o mecanismo de cálculo das rendibilidades do instrumento financeiro subjacente, em vez de se basearem apenas no múltiplo de alavancagem presente no nome do produto para avaliar o seu desempenho a longo prazo.
Os ETF alavancados tokenizados acrescentam uma estrutura tokenizada para além da exposição financeira subjacente. Os seus emitentes podem proporcionar aos detentores de tokens uma exposição económica relacionada com um instrumento financeiro específico através da detenção de valores mobiliários subjacentes, de acordos de custódia ou de outros mecanismos contratuais. A estrutura jurídica, o método de cobertura por ativos, os termos de resgate e os direitos dos detentores podem variar entre produtos específicos. A ligação de um produto a um ETF tradicional não significa, por si só, que ambos proporcionem exatamente a mesma propriedade de ativos ou os mesmos direitos jurídicos.
A estrutura tokenizada também envolve a emissão e queima de tokens, a custódia de ativos, os registos de negociação e processos de conversão potencialmente aplicáveis. Ao mesmo tempo, os preços de mercado dos tokens podem ser afetados pela oferta e procura, pela liquidez, pelas regras de negociação e pelas expectativas dos investidores. Mesmo que um produto seja concebido para refletir o desempenho económico de um instrumento financeiro subjacente, o seu preço de negociação pode divergir da cotação disponível mais recente do ETF subjacente em determinados períodos. Em particular, quando o mercado subjacente está fechado, mas o mercado de tokens continua negociável, novas expectativas de mercado podem refletir-se primeiro nas cotações dos tokens. No entanto, isto não significa que essas cotações sejam necessariamente iguais ao valor justo em tempo real dos ativos subjacentes.
Por conseguinte, ao analisar ETF alavancados tokenizados, os investidores devem avaliar separadamente o mecanismo de investimento subjacente e a estrutura tokenizada. O primeiro determina a volatilidade do mercado, a reposição diária da alavancagem e os riscos de composição enfrentados pelo produto. A segunda determina a forma como a exposição económica relevante é emitida, detida e negociada, bem como os direitos dos detentores e as regras que lhes são aplicáveis. Estas duas camadas de risco podem existir simultaneamente e não desaparecem automaticamente apenas porque o formato de negociação se torna digital. Os investidores devem avaliar os riscos reais do produto e os casos de utilização adequados com base na documentação oficial do produto, nos acordos de cobertura por ativos, nos mecanismos de fixação de preços e nos termos de saída.
Que mudanças traz a tokenização?
A mudança mais direta introduzida pelos produtos financeiros tokenizados é que a forma como os investidores acedem aos produtos financeiros pode mudar. Nos mercados tradicionais, os investidores normalmente precisam de contas de valores mobiliários elegíveis e de serviços de corretagem relacionados para comprar e vender ETF. Em alternativa, os produtos tokenizados podem oferecer acesso à negociação através de plataformas de ativos digitais que suportem o produto e podem permitir a detenção em carteiras digitais ou transferências on-chain em determinadas condições. Este acordo pode alargar os canais de distribuição dos produtos financeiros, mas a disponibilidade efetiva continua sujeita à jurisdição, à elegibilidade dos investidores, aos termos de emissão e ao âmbito do suporte da plataforma.
Outra mudança envolve os horários de negociação e os mecanismos de descoberta de preços. A negociação de ETF tradicionais está normalmente sujeita aos horários de abertura das bolsas de cotação, aos calendários de feriados e aos sistemas de negociação, enquanto as plataformas de ativos digitais podem oferecer horários de negociação mais alargados ou até negociação ininterrupta. Isto não significa que os mercados de valores mobiliários subjacentes estejam abertos a todo o momento, nem que os tokens possam ser negociados com a mesma liquidez em todos os períodos. Quando os mercados tradicionais estão fechados, os preços de negociação dos tokens podem refletir, em maior medida, alterações na oferta e procura, novas informações e expectativas dos negociadores nos mercados digitais.
Além disso, a tecnologia blockchain pode fornecer registos de transferência verificáveis e compatibilidade com carteiras de ativos digitais e outras infraestruturas on-chain. No entanto, a existência de registos on-chain não significa que todas as informações sobre os ativos subjacentes tenham sido verificadas automaticamente, nem que os detentores de tokens estejam diretamente registados como acionistas dos valores mobiliários subjacentes. A cobertura por ativos, a custódia e o resgate continuam a ter de ser suportados pela documentação jurídica relevante, pelos processos operacionais e pelos acordos institucionais.
Assim, a tokenização é mais bem compreendida como outro método de acesso e distribuição de produtos financeiros, e não como uma substituição completa dos sistemas financeiros tradicionais. Pode melhorar a conveniência da negociação e a integração digital, mas os riscos reais de um produto continuam a depender dos ativos subjacentes, da estratégia de alavancagem, da estrutura de emissão, da liquidez do mercado e dos direitos que os detentores podem efetivamente exercer.
Principais riscos que os investidores precisam de compreender
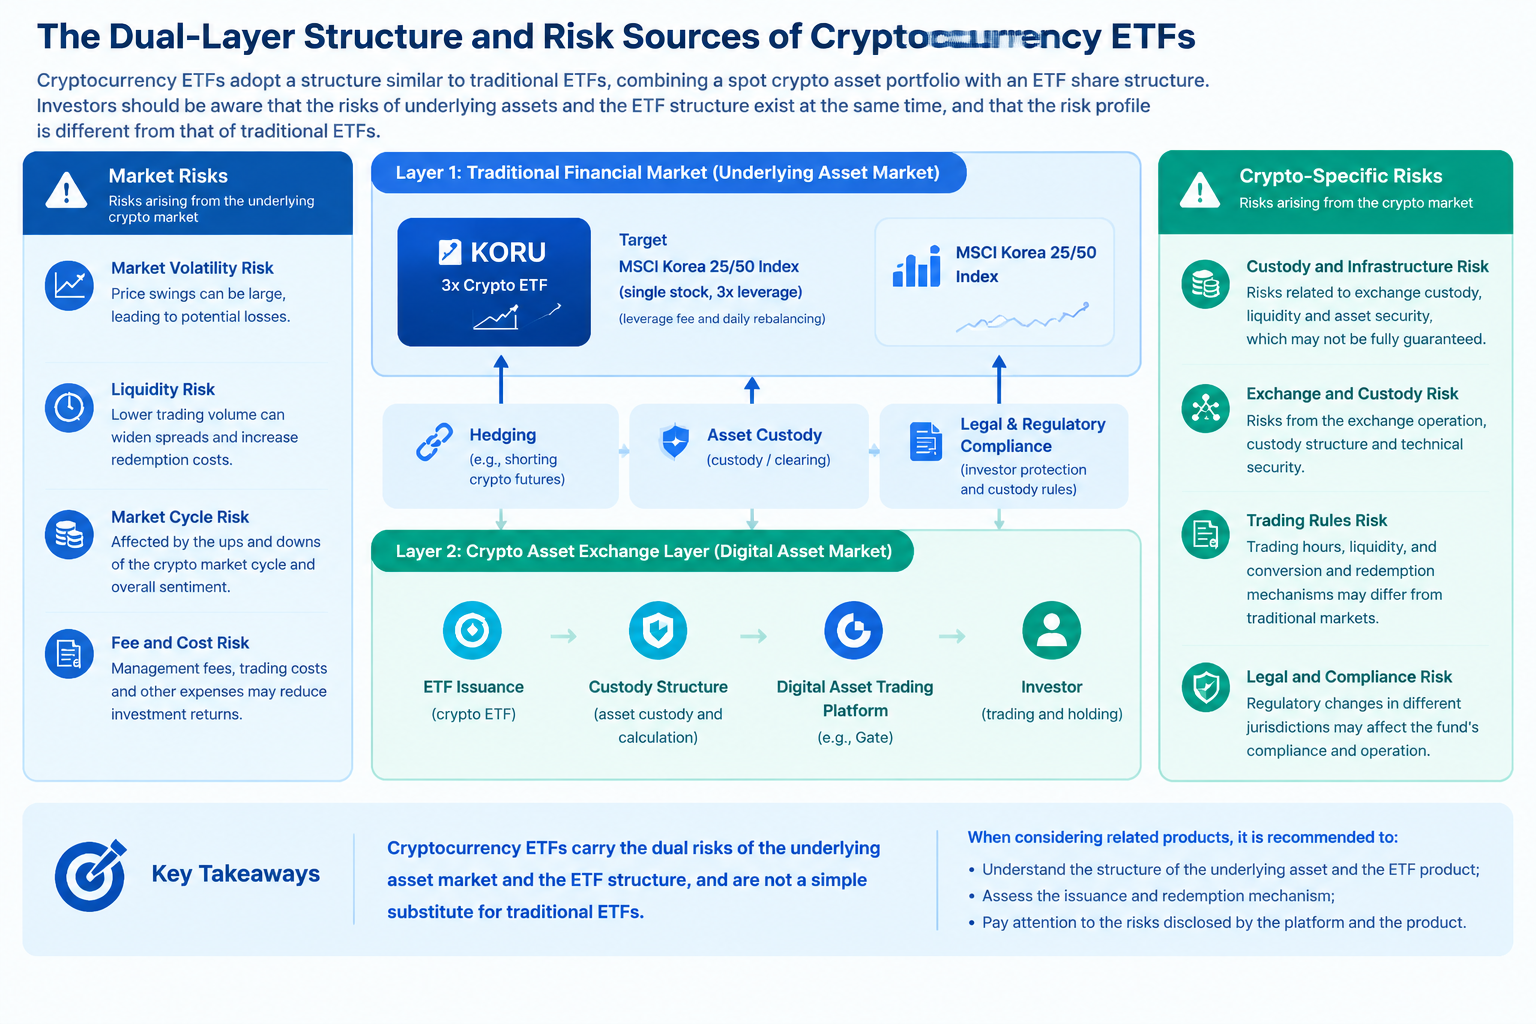
A primeira categoria de risco provém do ETF alavancado subjacente. Um objetivo diário de 3x amplifica as flutuações diárias do índice de referência, enquanto a composição das rendibilidades diárias pode fazer com que o desempenho a longo prazo se desvie de três vezes a rendibilidade acumulada do índice. Uma volatilidade severa do mercado, inversões frequentes de direção ou períodos de detenção mais longos podem alterar o resultado final. Os investidores não devem presumir que um ETF alavancado vai necessariamente produzir rendibilidades desejáveis apenas com base na sua perspetiva sobre a direção a longo prazo do mercado acionista sul-coreano.
A segunda categoria de risco provém da estrutura tokenizada. Os detentores de tokens precisam de compreender quem é o emitente, quem detém os valores mobiliários subjacentes, que responsabilidades assume o custodiante, como é verificada a cobertura por ativos e em que condições pode ser solicitado o resgate ou a conversão. Se a documentação jurídica definir um token como um direito contratual específico ou um certificado de valor mobiliário, os direitos do detentor devem ser compreendidos de acordo com essa definição, em vez de se aplicarem diretamente todos os direitos dos detentores de ETF tradicionais.
A terceira categoria é o risco de negociação e liquidez. As cotações, a profundidade do livro de ordens e os preços de execução nas plataformas de ativos digitais podem diferir dos existentes nas bolsas tradicionais. Quando o mercado subjacente está fechado, os tokens podem continuar a ser negociados, mas o preço de referência disponível mais recente do ativo subjacente pode já estar desatualizado. Durante movimentos rápidos de mercado, profundidade de negociação insuficiente ou restrições operacionais da plataforma, os investidores podem enfrentar spreads de compra e venda mais amplos, desvios de preço ou incapacidade de executar negociações aos preços esperados.
A quarta categoria de risco resulta das regras, da tecnologia e das operações. Os acordos de emissão e custódia de tokens podem ser afetados pela jurisdição, pela elegibilidade dos investidores, por restrições de transferência, pela cibersegurança e pelas políticas da plataforma. Mesmo que um produto tenha cobertura por ativos subjacentes, isto não significa que o resgate esteja imediatamente disponível em todas as circunstâncias ou que todas as plataformas de negociação possam fornecer os mesmos serviços de negociação e conversão. Os investidores devem ler os termos aplicáveis e confirmar a disponibilidade do produto e os limites específicos dos seus direitos.
Como desenvolver um quadro de avaliação mais completo
Ao analisar ETF alavancados tokenizados, os investidores podem começar pelo produto financeiro subjacente. Devem confirmar o índice acompanhado pelo fundo, o múltiplo de alavancagem, o período de reposição-alvo, a estrutura de taxas e os principais riscos de investimento. Para os ETF alavancados 3x diários, como o KORU, os investidores devem compreender especificamente que o objetivo se aplica ao desempenho diário e analisar a forma como a volatilidade e a composição afetam os resultados em diferentes períodos de detenção.
Em seguida, os investidores devem avaliar de forma independente a estrutura jurídica e operacional do produto tokenizado. Precisam de confirmar o emitente, o método de cobertura por ativos subjacentes, os acordos de custódia, as regras de transferência de tokens, os termos de resgate e quaisquer restrições de elegibilidade potencialmente aplicáveis. Diferentes acordos de tokenização para o mesmo produto financeiro subjacente podem utilizar estruturas de emissão diferentes. Por conseguinte, os investidores não devem presumir que os seus direitos e riscos são idênticos apenas porque os nomes dos produtos ou os códigos de ticker são semelhantes.
O terceiro passo consiste em analisar o ambiente de negociação real. A existência de liquidez suficiente na plataforma de negociação, a organização dos horários de negociação, os dados utilizados como referências de preços, a forma como as cotações são formadas quando os mercados estão fechados e as restrições aplicáveis durante condições de mercado invulgares podem afetar a experiência real de negociação. Os investidores também devem confirmar se estão a negociar tokens à vista, valores mobiliários tradicionais ou contratos que utilizam estruturas de margem ou derivados, uma vez que os mecanismos de lucros e perdas destes produtos diferem.
Por fim, os riscos do produto devem ser considerados em conjunto com os objetivos de investimento individuais. Os instrumentos alavancados podem adequar-se a determinadas estratégias de negociação para investidores com conhecimentos relevantes e capacidade para tolerar volatilidade substancial. No entanto, não devem ser considerados opções de investimento a longo prazo amplamente adequadas apenas porque registam ganhos significativos em mercados de curto prazo. Uma avaliação completa deve considerar a perspetiva sobre o mercado subjacente, o período de detenção, a gestão de capital, os requisitos de liquidez e a perda potencial máxima.
Gate e ETF alavancados tokenizados: exposição aos mercados tradicionais e negociação de ativos digitais
Os ETF alavancados tokenizados ligam a exposição aos mercados financeiros tradicionais a formatos de negociação de ativos digitais, mas as suas estruturas específicas dependem dos acordos de emissão, dos ativos subjacentes ou da exposição económica, dos mecanismos de fixação de preços e dos direitos dos detentores. A análise destes produtos exige uma compreensão tanto dos mecanismos de rendibilidade dos ETF alavancados tradicionais como das diferenças na negociação, liquidez e estruturas jurídicas que os formatos tokenizados podem introduzir. As páginas de produtos e negociação relacionadas da Gate proporcionam aos utilizadores pontos de partida para aprofundarem a análise destes mercados, mas a relação entre diferentes produtos deve continuar a ser determinada de acordo com as respetivas descrições oficiais.
Os utilizadores interessados no mercado acionista sul-coreano podem consultar a página de negociação KORUG/USDT da Gate para analisar as cotações de mercado e as informações de negociação relacionadas apresentadas para este par de negociação. Ao mesmo tempo, o KORU é um ETF alavancado tradicional de 3x oferecido pela Direxion que procura, antes de taxas e despesas, alcançar 300% do desempenho diário do MSCI Korea 25/50 Index. Este objetivo aplica-se às rendibilidades diárias e não significa que mantê-lo durante uma semana, um mês ou um ano vai gerar três vezes a rendibilidade acumulada do índice durante o mesmo período. As reposições diárias, a volatilidade do mercado e as trajetórias de composição podem afetar os resultados a longo prazo. Por conseguinte, ao analisar produtos de negociação relacionados, os investidores devem considerar o desempenho do mercado subjacente e verificar a estrutura do ativo efetivamente negociado. Não devem presumir que o KORU e o KORUG são o mesmo ativo ou têm o mesmo mecanismo de rendibilidade apenas porque os seus nomes são semelhantes.
Os produtos tokenizados também podem criar questões de descoberta de preços independentes do desempenho do índice subjacente. Os ETF tradicionais estão geralmente sujeitos a restrições de horário de negociação, enquanto os acordos de negociação nos mercados de ativos digitais podem diferir. Quando o mercado subjacente está fechado, os mercados digitais podem continuar a formar novas cotações com base na oferta e procura, na liquidez e nas expectativas dos investidores. Por conseguinte, o preço de mercado de um produto tokenizado pode nem sempre corresponder ao preço de referência do ETF subjacente. Para os ETF alavancados tokenizados, os investidores precisam de avaliar separadamente o mecanismo de alavancagem subjacente e a estrutura própria de fixação de preços e negociação do token. Os movimentos do índice, o desempenho das rendibilidades dos ETF tradicionais e as alterações de preço nos pares de negociação digitais não devem ser tratados como se fossem a mesma coisa.
A apresentação do produto gStocks da Gate pode servir de referência para compreender a tokenização de ativos financeiros tradicionais. Os utilizadores também podem consultar a apresentação do produto Gate ETF para conhecer informações e divulgações de risco relacionadas com os produtos ETF da plataforma. No entanto, os produtos tokenizados gStocks, os ETF alavancados tradicionais, os ETF alavancados tokenizados e os produtos de tokens alavancados oferecidos pela Gate não devem ser considerados como tendo a mesma estrutura apenas porque os seus nomes incluem "valores mobiliários" ou "ETF". A classificação de um produto específico como ETF alavancado tokenizado deve continuar a ser verificada com base na sua documentação oficial, incluindo a ligação ao ativo subjacente, o mecanismo de alavancagem, os acordos de cobertura por ativos e os direitos dos detentores.
Em termos gerais, os produtos relevantes devem ser avaliados em três níveis. Primeiro, analisar o mercado subjacente e os objetivos de rendibilidade e riscos de composição dos ETF alavancados tradicionais. Segundo, verificar a estrutura de emissão, o mecanismo de fixação de preços, as regras de negociação e os direitos relacionados dos produtos tokenizados. Por fim, confirmar as regras e divulgações da Gate para o produto de negociação específico e avaliar a liquidez, os desvios de preço e as condições de saída. Analisar separadamente as perspetivas de mercado, as estruturas dos produtos e os ambientes de negociação pode ajudar os investidores a compreender com maior precisão as características dos ETF alavancados tokenizados e a evitar confundir temas de mercado semelhantes com riscos de investimento idênticos.
Perguntas frequentes
Os ETF alavancados tokenizados e os ETF alavancados tradicionais são o mesmo produto?
Não necessariamente. Os ETF alavancados tradicionais são fundos negociados em bolsa geridos por emitentes de fundos, enquanto os produtos tokenizados podem proporcionar exposição económica relacionada com esses ETF através de um emitente e uma estrutura jurídica diferentes. Os seus formatos de detenção, direitos jurídicos, locais de negociação e mecanismos de resgate podem diferir.
A alavancagem de 3x do KORU aplica-se às rendibilidades a longo prazo?
O KORU procura alcançar 300% do desempenho diário do índice de referência, e não três vezes o seu desempenho acumulado a longo prazo. A composição das rendibilidades diárias afeta os resultados a longo prazo, e as rendibilidades reais podem diferir significativamente de um cálculo simples de três vezes as rendibilidades acumuladas.
Os ETF tokenizados podem ser negociados ininterruptamente?
Alguns produtos tokenizados podem continuar a ser negociados em plataformas de ativos digitais compatíveis enquanto os mercados tradicionais estão fechados. No entanto, os horários de negociação, a liquidez e os mecanismos de formação de preços dependem das regras específicas do produto e da plataforma. A negociação ininterrupta não significa que o mesmo nível de liquidez esteja disponível a todo o momento.
Um ETF tokenizado significa que os detentores possuem diretamente os valores mobiliários subjacentes?
Não em todos os casos. Os direitos detidos pelos investidores dependem da estrutura jurídica e dos termos de emissão do produto. Alguns produtos tokenizados proporcionam exposição económica relacionada com valores mobiliários subjacentes, em vez da propriedade direta desses valores mobiliários.
O que é mais importante ao avaliar estes produtos?
Os investidores devem avaliar o mecanismo de alavancagem subjacente, os acordos de emissão e custódia, a cobertura por ativos, os termos de resgate, a liquidez da plataforma de negociação e as regras jurídicas aplicáveis. Analisar apenas os preços dos tokens ou os ganhos a curto prazo não permite refletir integralmente os riscos de um produto.