Prefácio
A tese de investimento em IA tem sido clara nos últimos anos: modelos cada vez mais poderosos exigem mais capacidade de computação, criando oportunidades de crescimento em chips, centros de dados, plataformas cloud e software.
À medida que o setor fala em “desenvolvimento de IA mais prudente” e “limites de segurança mais apertados”, os investidores levantam outra questão: se o ritmo da IA se tornar mais cauteloso, que empresas vão sentir primeiro o impacto?
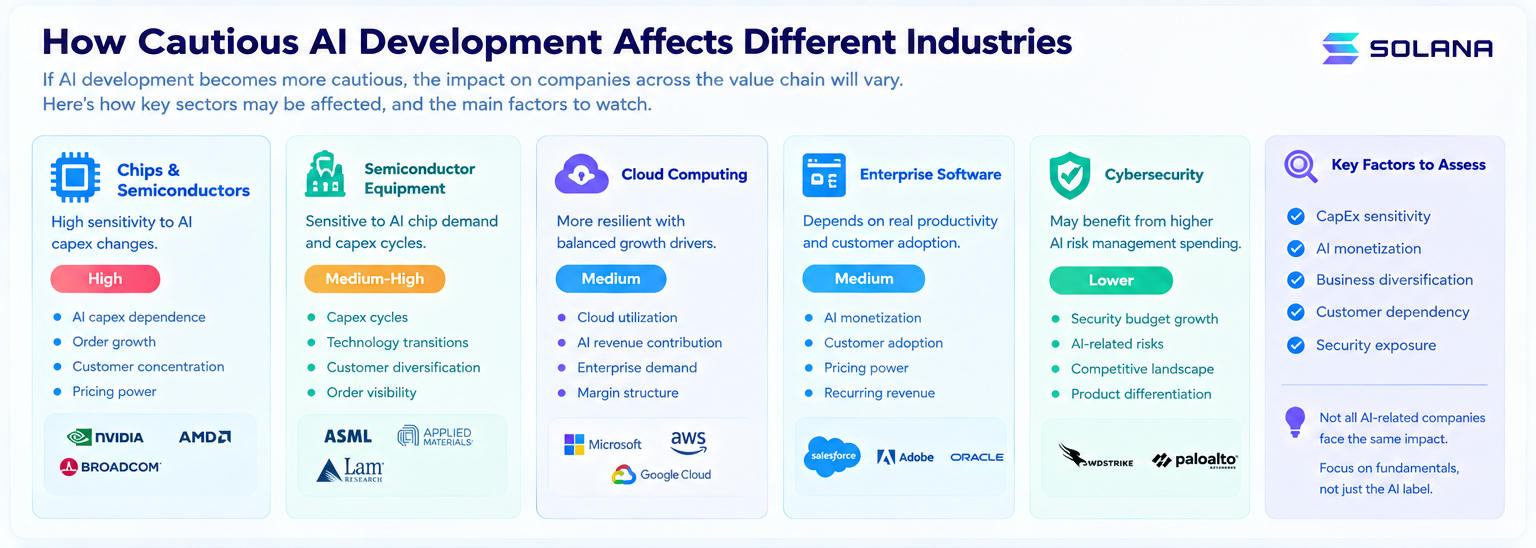
Não se trata apenas de “as ações de IA estão em risco”—o setor não é monolítico. Nvidia, AMD e Broadcom centram-se principalmente na infraestrutura de computação e redes; a TSMC atua a montante, nos processos mais avançados e fabrico de chips; Microsoft, Alphabet, Amazon e Oracle fornecem plataformas cloud e IA; Salesforce, Adobe e outros fornecedores de software empresarial dependem muito da monetização de aplicações impulsionadas por IA.
Aliás, algumas empresas até podem encontrar novas oportunidades com uma utilização de IA mais ponderada—observe-se o papel das empresas de cibersegurança como CrowdStrike e Palo Alto Networks.
A verdadeira questão é: se a taxa de crescimento da IA abrandar, qual segmento da cadeia de valor será o mais sensível?
A 14 de setembro de 2026, a discussão sobre o ritmo do desenvolvimento da IA já se fazia sentir nos mercados de capitais. Reuters relatou que, após o apelo do CEO da Anthropic, Dario Amodei, para abrandar o desenvolvimento de IA, várias ações relacionadas registaram forte volatilidade; os mercados temeram que menores gastos com IA afetassem a procura de chips, mas certos fornecedores de software e segurança mostraram uma resiliência notável.
No entanto, as oscilações diárias do mercado não são o foco deste artigo.
O que importa realmente a longo prazo: se o setor passar de “maximizar as capacidades da IA” para o equilíbrio entre capacidades, custos, segurança e retorno comercial, como vão mudar os modelos de lucro em toda a cadeia de valor?
Principais conclusões
-
Um abrandamento no desenvolvimento de IA não significa que todas as ações de IA enfrentam os mesmos riscos
-
Chips e infraestrutura de centros de dados são extremamente sensíveis às flutuações do investimento em IA
-
Plataformas cloud são protegidas pela faturação tanto infraestrutural como de aplicações
-
Fornecedores de software empresarial dependem de a IA gerar realmente produtividade e gastos dos clientes
-
Empresas de cibersegurança podem lucrar com o crescente foco das empresas na gestão do risco de IA
-
Avaliar ações de IA implica acompanhar de perto a sensibilidade ao CapEx do cliente, a diversidade de receitas, a monetização da IA e as estruturas de custos
Cenário 1: Porque sentem as empresas de chips primeiro as mudanças no investimento em IA
Os fabricantes de chips suportam normalmente o impacto inicial quando o ciclo de investimento em IA muda.
Isto acontece porque a procura de chips depende diretamente da procura de computação, ligada ao treino de modelos, inferência e expansão dos centros de dados.
O caso da Nvidia é paradigmático—à medida que modelos de IA de vanguarda aumentam de escala, cresce a necessidade de GPUs, impulsionando o capex e a área de centros de dados da Nvidia.
Já se os laboratórios de IA desacelerarem o treino de modelos ou adiarem grandes implantações de clusters, o mercado começa logo a questionar se as encomendas de GPU vão abrandar.
O racional da AMD é semelhante. Também capitaliza a tendência de aceleração da IA, mas, comparativamente à Nvidia, está mais dependente do aumento da quota de mercado de GPU IA. Por isso, os investidores seguem o ciclo global de gastos com IA e a evolução dos produtos e clientes.
A Broadcom apresenta um perfil distinto. Além do negócio de aceleradores de IA, beneficia das redes e do silício personalizado; para a Broadcom, o impacto das mudanças no investimento em IA depende do ritmo de construção de centros de dados e da adesão dos clientes a ASIC personalizados.
Conclusão: mesmo entre “fabricantes de chips” há grandes diferenças. Empresas com forte dependência de clusters de IA em grande escala ficam expostas a oscilações de CapEx. Players com portfólios semicondutores diversificados têm mais margem para absorver quedas.
Cenário 2: O desafio da “Quantidade” versus “Estrutura” da TSMC
A montante, a TSMC distingue-se. Não é um fornecedor único de IA, mas uma fundição avançada para uma vasta gama de clientes no design de chips—os ciclos de IA impactam-na de forma mais indireta. Um abrandamento em IA pode não eliminar a procura de chips de IA, mas pode mudar o ritmo de crescimento das encomendas de processos avançados.
A procura estrutural de computação IA pode manter-se robusta: mesmo que o crescimento do treino abrande, inferência, redes, ASIC personalizados e computação de alto desempenho continuam a consumir grande capacidade avançada.
Para a TSMC, a questão central é: vai o CapEx total em IA diminuir, ou apenas mudar de estrutura?
Esta distinção é crucial para os investidores. Uma viragem do setor de clusters em grande escala para inferência, Agents e modelos mais eficientes não elimina a procura de computação—pode apenas migrar de um tipo de chip para outro.
É por isso que a cautela no desenvolvimento de IA raramente implica um abrandamento generalizado no setor dos semicondutores.
Microsoft, Alphabet, Amazon e Oracle ocupam uma posição diferente da Nvidia. Embora invistam fortemente em centros de dados de IA, também detêm motores de receita em serviços cloud, publicidade, software, bases de dados, serviços empresariais, entre outros.
As suas fontes de receita são mais diversificadas. Por exemplo, a Microsoft tem Azure, Office e soluções empresariais; a Alphabet assegura cloud, publicidade e pesquisa; a Amazon explora AWS e e-commerce; a Oracle utiliza bases de dados e cloud empresarial para gerar fluxos constantes de caixa.
Assim, se o desenvolvimento de IA for mais ponderado, as plataformas cloud sentem efeitos contraditórios: o investimento em infraestruturas pode abrandar, mas a adoção de IA nas empresas pode impulsionar receitas com inferência, acesso a modelos, processamento de dados e SaaS.
Isto demonstra que analisar fornecedores cloud apenas pelo CapEx não é suficiente.
O foco deve ser: CapEx IA → Utilização cloud → Receita empresarial
Se a construção física desacelerar, mas a infraestrutura existente for cada vez mais utilizada em aplicações IA, os fornecedores cloud mantêm potencial para captar retornos significativos.
Pelo contrário, um crescimento persistente do CapEx sem receita associada à IA ou migração de clientes intensifica as preocupações de valorização.
Cenário 4: Software empresarial—o que importa não são os modelos, mas a produtividade
Salesforce, Adobe e outros fornecedores de software empresarial operam com uma lógica de negócio diferente.
A sua questão não é “quantas GPUs precisa a IA?”, mas sim: os clientes estão dispostos a pagar mais por IA? Adicionar um chat a um produto dificilmente aumenta o ARPU. Mas se a IA automatizar atendimento, gerar leads, analisar dados, processar documentos ou agilizar fluxos de trabalho, pode aumentar diretamente a produtividade empresarial.
Por isso, os fornecedores de software precisam de passar do paradigma “tem IA?” para “a IA gera realmente receita?”
Os investidores da Salesforce querem perceber se os Agents IA estão a ser implementados e a converter-se em novas subscrições. Na Adobe, o principal é saber se a IA generativa reforça o envolvimento dos clientes com o Creative Cloud e com os clientes empresariais—não apenas hype.
Assim, um desenvolvimento de IA mais cauteloso não é necessariamente negativo para todos os fornecedores de software. Se os investidores baixarem as expectativas para modelos cada vez mais poderosos e exigirem ganhos reais de produtividade, os players consolidados podem atingir valorizações mais racionais.
Cenário 5: Porque a cibersegurança pode ser um dos maiores beneficiários
À medida que a IA se torna mais poderosa e é aplicada de forma mais prudente, pode surgir um impacto inesperado: os fornecedores de segurança tornam-se ainda mais valiosos. Mais IA empresarial implica riscos elevados quanto a identidade, dados, modelos, Agents e integrações.
Segundo um estudo recente da IBM, cerca de um quarto das violações maliciosas já envolve IA, e os ataques impulsionados por IA são mais dispendiosos do que a média global de incidentes de dados. Já as organizações que utilizam IA e automação nas operações de segurança reduzem significativamente os custos de violação.
Assim, investir de forma cuidadosa em IA nem sempre significa “cortar no orçamento”—por vezes significa: menos expansão descontrolada, mais investimento em gestão de identidade, segurança de dados, monitorização de modelos e controlo de acessos. Isto é positivo para empresas como CrowdStrike e Palo Alto Networks.
Naturalmente, nem todos os fornecedores de segurança vão superar o mercado—os orçamentos, concorrência, ciclos de produto e avaliações continuam a ser relevantes. Mas é claro: quanto mais essencial for a IA, mais indispensável se torna a gestão de riscos.
Numa era de IA mais ponderada, a segurança pode ser um polo crítico do investimento em IA.
Porque difere a sensibilidade para chips, cloud e software
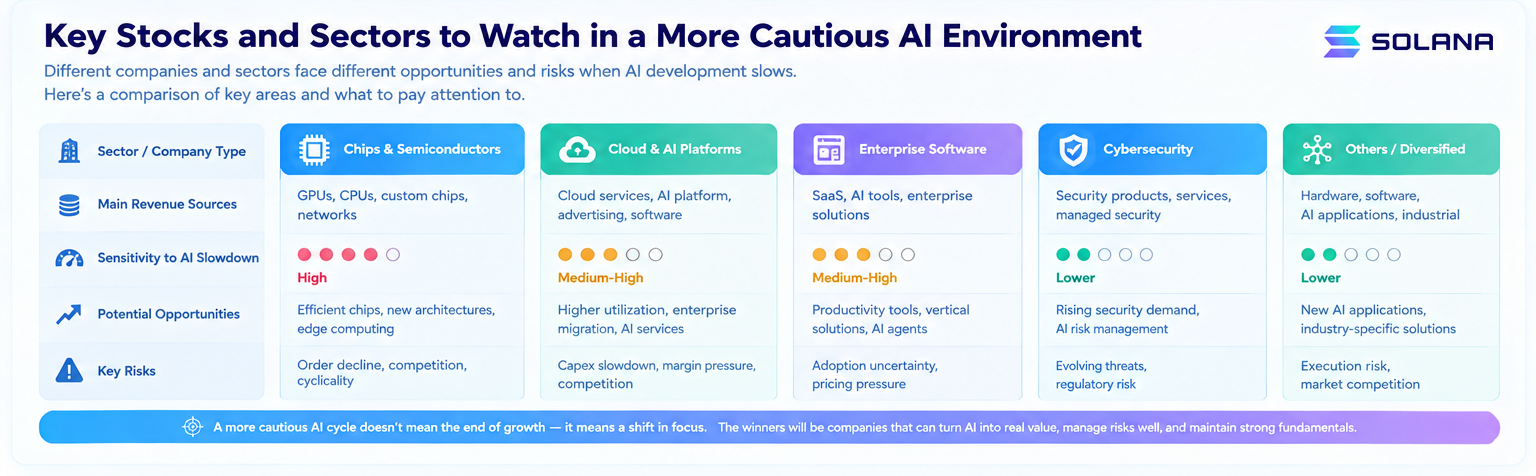
Reunindo tudo: existem diferenças estruturais claras na sensibilidade ao longo da cadeia de valor da IA.
-
Os lucros dos fabricantes de chips estão fortemente ligados aos ciclos de CapEx IA
-
Plataformas cloud ficam expostas tanto ao CapEx como ao crescimento das aplicações IA
-
Fornecedores de software dependem de a IA entregar valor real ao cliente
-
Empresas de segurança podem beneficiar da despesa crescente em gestão de riscos IA
Assim, um ciclo de IA mais prudente não significa que “as ações de IA caiam todas em conjunto”—mas sim que há uma reorganização nas avaliações internas.
Os investidores pagaram pela “necessidade futura massiva de computação”, mas daqui em diante, o mercado vai exigir respostas para:
-
A receita de IA é real?
-
Qual o ROI do investimento em IA?
-
A fidelização de clientes é genuína?
-
Os gastos em segurança acompanham o ritmo?
-
Modelos mais potentes traduzem-se em melhores lucros?
O foco do mercado muda para “quem consegue transformar melhor a IA em fluxo de caixa?”
Quatro métricas para comparar empresas IA
Num cenário de desenvolvimento de IA mais deliberado, quatro métricas são essenciais para comparar empresas:
-
Sensibilidade ao CapEx: Até que ponto as receitas e encomendas dependem do investimento em IA? Exemplos: Nvidia, AMD e Broadcom.
-
Monetização da IA: A IA já gera receita real e recorrente—em vez de ser apenas um demonstrador de produto? Microsoft, Google, Salesforce e Adobe avaliam-se por este critério.
-
Diversificação do negócio: As linhas não IA conseguem garantir fluxo de caixa estável se o ciclo arrefecer? Os grandes grupos cloud e tecnológicos integrados são líderes neste aspeto.
-
Exposição ao risco/segurança: Com o aumento do risco IA, os orçamentos de segurança empresariais tornam-se mais relevantes. Para os players de cibersegurança, trata-se de um fator de investimento distinto face aos fabricantes de chips.
Desenvolvimento de IA mais lento: sinal bearish ou reajuste de avaliação?
Esta é a principal conclusão do artigo. Se o setor de IA passar de uma corrida de velocidade para um desenvolvimento mais prudente, hardware e infraestruturas serão os primeiros a reagir nas avaliações. Contudo, se a trajetória de IA mantiver-se ascendente a longo prazo—ainda que com foco em segurança, eficiência e ROI—o resultado pode ser não “o fim do bull market IA”, mas sim um reajuste estrutural nas avaliações do setor.
Empresas com CapEx elevado, previsões de crescimento agressivas e elevada concentração de clientes são as mais expostas a mudanças nos orçamentos de IA. Empresas com base diversificada, cash flows estabelecidos e linhas de negócio robustas estão mais preparadas para absorver choques. Empresas de segurança, software de governança e fornecedores que ajudam a reduzir custos podem emergir como novos centros de valor.
Em suma: a investigação sobre ações IA vai cada vez mais assemelhar-se à análise fundamentalista tradicional.
Já não basta perguntar “tem IA?”
Os pontos críticos passam a ser:
-
Quanto contribui a IA para a receita?
-
Quais são os verdadeiros custos da IA?
-
Os clientes IA renovam contratos?
-
Qual é a margem de lucro dos negócios impulsionados por IA?
-
Quanto mais terá de ser investido em gestão de riscos IA?
À medida que estes temas se tornam centrais, as avaliações das ações IA afastam-se da “especulação a longo prazo” e aproximam-se do “desempenho comercial real, de curto prazo”.
Perguntas frequentes
A abordagem mais cautelosa do desenvolvimento de IA é automaticamente negativa para a Nvidia?
Não necessariamente. O negócio da Nvidia é muito sensível ao CapEx IA, pelo que expansões mais lentas de clusters podem significar obstáculos de curto prazo. Mas, se a procura migrar para inferência, Agents e computação eficiente, o crescimento estrutural pode manter-se, mesmo que os drivers mudem ao longo do tempo.
Porque podem os fornecedores cloud resistir melhor a ciclos de IA cautelosos do que os fabricantes de chips?
Porque empresas como Microsoft, Alphabet, Amazon e Oracle operam múltiplas linhas de negócio—mesmo que o CapEx IA pause, continuam a gerar receitas a partir de inferência, bases de dados, software empresarial e outras necessidades cloud.
Porque pode o setor da cibersegurança beneficiar com uma utilização de IA mais medida?
Porque uma adoção prudente de IA normalmente implica maiores necessidades de gestão de identidade, controlo de acessos, supervisão de modelos, proteção de dados e operações de segurança robustas. À medida que os riscos de IA crescem, os orçamentos nem sempre são cortados—muitas vezes, mudam de “modelos mais potentes” para “implementações mais seguras”.
O que será mais relevante para ações IA no futuro?
Para além das etiquetas “conceito IA”, o essencial são as receitas de IA, o retorno do CapEx, as taxas de adoção cloud, a retenção de clientes, as margens de lucro e os custos de segurança. O valor resulta da capacidade da IA para garantir fluxos de caixa continuados e retornos de investimento.
Um abrandamento da IA representa o fim do ciclo de investimento?
É mais provável que se altere a estrutura do investimento, em vez de terminar o ciclo. Ganhos de eficiência no treino, crescimento das cargas de trabalho de inferência, expansão das aplicações de Agents e maiores gastos em segurança podem sustentar o investimento em IA, migrando de meras expansões de hashrate para infraestruturas e aplicações mais ricas e diversificadas.