Spoofing (também conhecido como colocação enganosa de ordens) é uma prática de negociação que cria sinais falsos sobre a oferta e a procura do mercado através da submissão de ordens de compra ou venda sem uma intenção genuína de as executar. Normalmente, envolve um negociador colocar um grande número de ordens num dos lados do livro de ordens para influenciar a forma como outros participantes avaliam a profundidade do mercado e a direção dos preços, enquanto executa transações reais no lado oposto e depois cancela as ordens anteriormente colocadas.
Em 28 de outubro de 2026, uma atividade de negociação invulgar envolvendo contratos perpétuos de petróleo bruto da Hyperliquid atraiu a atenção do mercado. A Solidus Labs, uma empresa de monitorização de mercados, analisou dados de negociação de 8 a 10 de março e identificou características suspeitas envolvendo duas contas, incluindo a colocação de grandes ordens, cancelamentos rápidos e negociações na direção oposta. As ordens anormais envolveram mais de 170 milhões de dólares. No entanto, a análise existente não estabeleceu de forma conclusiva que as contas tenham agido com a intenção de manipular o mercado.
A controvérsia envolve mais do que a atividade de negociação de contas individuais. Reflete também novos desafios enfrentados pelo mercado de derivados on-chain. A tecnologia blockchain pode disponibilizar registos públicos de negociação, mas será a transparência dos dados suficiente para provar a manipulação de mercado? Onde se situa o limite entre cancelamentos de ordens e spoofing? Quando as normas regulatórias dos mercados financeiros tradicionais são aplicadas a contratos perpétuos on-chain, que diferenças tecnológicas e jurídicas devem ser consideradas?
Principais conclusões
-
Ocorreram colocações de ordens suspeitas em contratos perpétuos de petróleo bruto da Hyperliquid. Uma análise de monitorização de mercado divulgada em 28 de outubro de 2026 indicou que duas contas submeteram mais de 170 milhões de dólares em ordens anormais durante os três dias anteriores.
-
O elemento central do spoofing é a ausência de uma intenção genuína de executar. Ao colocar ordens que planeiam cancelar antes da execução, os negociadores podem criar uma pressão de compra ou venda falsa e influenciar as decisões de outros participantes do mercado.
-
Os cancelamentos frequentes de ordens não constituem necessariamente manipulação de mercado. A criação de mercado, a gestão de risco e as condições de mercado podem levar a cancelamentos legítimos. A questão essencial é saber se o negociador tinha uma intenção genuína de executar quando colocou a ordem.
-
A transparência on-chain melhora a possibilidade de analisar a atividade de negociação. Os registos públicos de ordens, cancelamentos e execuções ajudam a reconstruir o processo de negociação, mas podem não provar, por si só, a intenção manipuladora.
-
Os padrões de negociação suspeitos devem ser distinguidos de infrações legais. Os sistemas de monitorização de mercado podem identificar atividade anormal, mas uma determinação jurídica final requer a consideração de todas as provas, dos regulamentos aplicáveis e dos procedimentos regulatórios.
O que aconteceu aos contratos perpétuos de petróleo bruto da Hyperliquid?
A Hyperliquid é uma infraestrutura de negociação descentralizada conhecida sobretudo pelo seu livro de ordens on-chain e pela negociação de contratos perpétuos. Ao contrário dos protocolos de negociação descentralizados que dependem principalmente de criadores de mercado automatizados (AMM), a Hyperliquid utiliza um mecanismo de livro de ordens que permite aos negociadores submeter ordens com limite. Os preços são formados através da correspondência entre ordens de compra e venda.
A análise de monitorização de mercado divulgada em 28 de outubro de 2026 centrou-se na atividade de negociação de contratos perpétuos relacionados com petróleo bruto ocorrida entre 8 e 10 de março do mesmo ano. Na altura, os mercados internacionais de energia registavam uma volatilidade significativa, e ativos relacionados, como o petróleo bruto Brent e o petróleo bruto WTI, estavam a atrair a atenção do mercado.
Segundo a análise da Solidus Labs, duas contas de negociação, cuja relação de controlo comum ainda precisa de ser confirmada, submeteram ordens anormais num total superior a 170 milhões de dólares ao longo de três dias. As contas submeteram e cancelaram repetidamente grandes ordens num dos lados do livro de ordens, enquanto executavam transações reais no lado oposto.
A análise divulgou vários indicadores relevantes:
| Observação |
Detalhes divulgados |
| Período de negociação |
8–10 de março de 2026 |
| Data de divulgação |
28 de outubro de 2026 |
| Contas envolvidas |
2 contas |
| Dimensão das ordens suspeitas |
Mais de 170 milhões de dólares |
| Rácio entre o valor das ordens canceladas e o valor das transações na direção oposta |
Aproximadamente 30:1 |
| Lucro de negociação estimado durante três dias |
Aproximadamente 119 000 dólares |
| Principais mercados envolvidos |
Contratos perpétuos de petróleo bruto Brent, bem como contratos relacionados com petróleo bruto WTI e gás natural |
Um grupo de transações em 9 de março atraiu especial atenção. As contas terão cancelado aproximadamente 17 milhões de dólares em ordens de venda enquanto executavam aproximadamente 425 000 dólares em transações de compra.
Este padrão pode criar a aparência de que entrou no livro de ordens um grande número de ordens de venda, levando outros negociadores a acreditar que existe uma forte pressão vendedora. As contas envolvidas podem então utilizar a reação do mercado para comprar o ativo na direção oposta.
No entanto, é importante salientar que os 170 milhões de dólares se referem à dimensão das ordens anormais identificadas. Não correspondem ao montante efetivamente executado, às perdas do mercado nem a ganhos de manipulação confirmados. O lucro de aproximadamente 119 000 dólares foi também uma estimativa divulgada na análise e não pode, por si só, provar que o lucro resultou de manipulação de mercado.
A Solidus Labs afirmou que a atividade de negociação apresentava características típicas de spoofing, mas a intenção de manipular o mercado ainda requer verificação adicional. A Hyperliquid Labs salientou que os registos de ordens, cancelamentos e execuções da plataforma podem ser consultados publicamente, permitindo aos participantes do mercado e aos reguladores realizar análises independentes com base nos dados relevantes.
O que é o spoofing? Como pode a colocação enganosa de ordens afetar os preços de mercado?
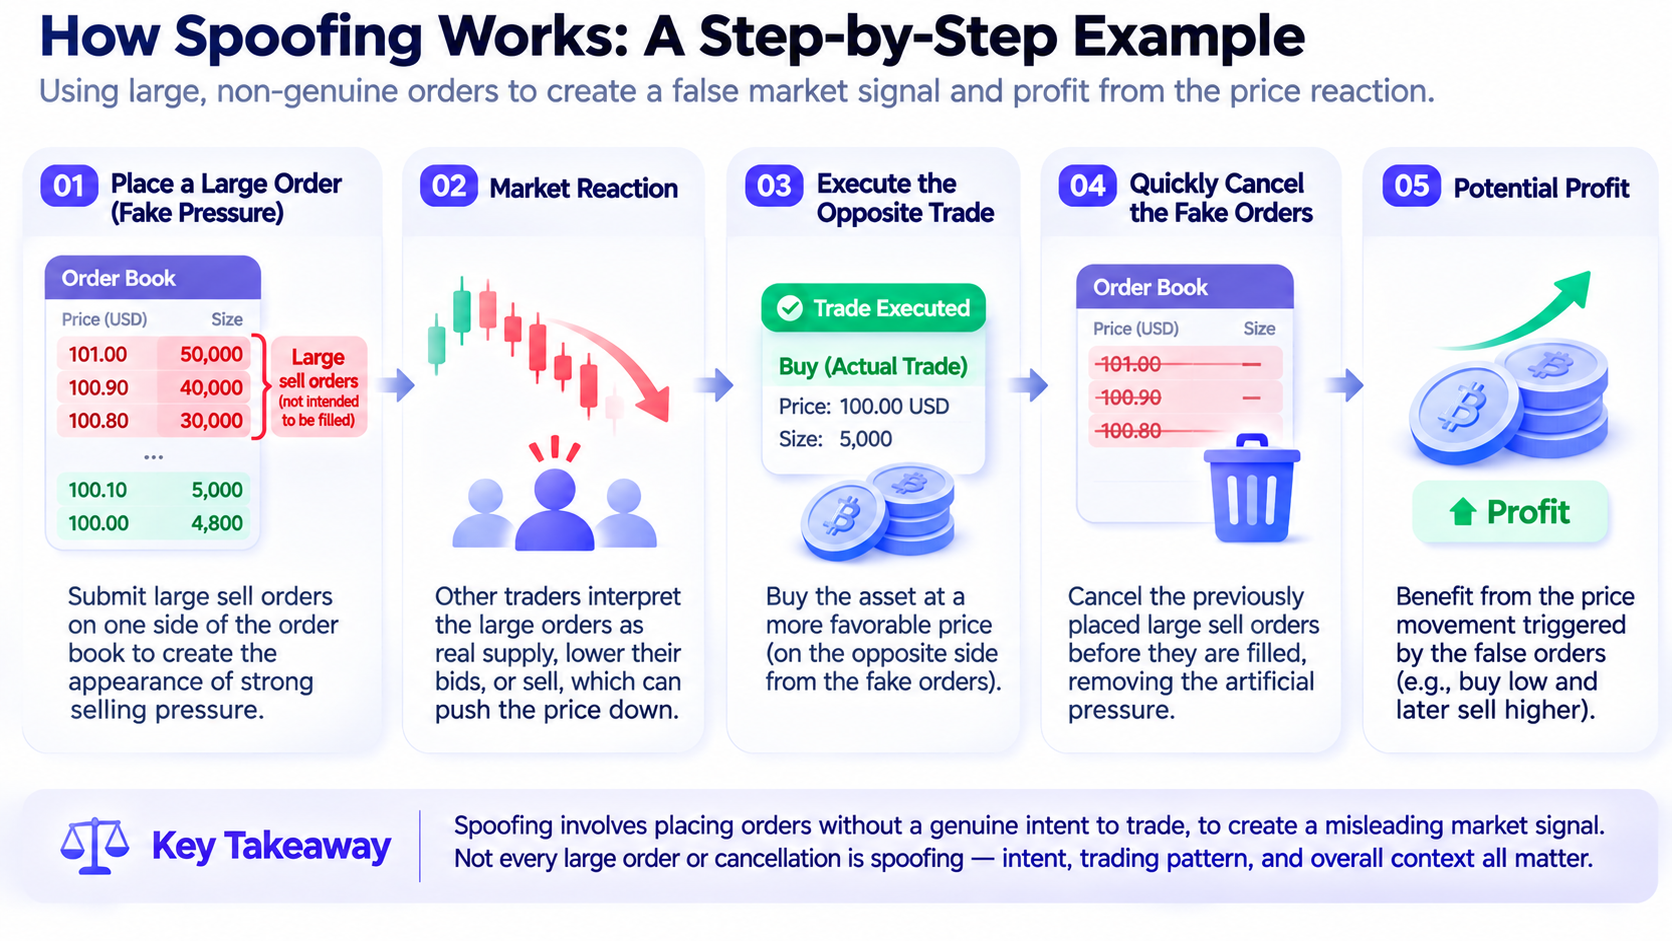
O elemento central do spoofing não é a colocação de grandes ordens. É a intenção do negociador, no momento da submissão, de cancelar as ordens antes da execução para criar sinais enganadores sobre a oferta e a procura do mercado. Nos mercados baseados em livros de ordens, compradores e vendedores expressam as suas intenções de negociação através de ordens com limite. As ordens de compra refletem geralmente a procura potencial, enquanto as ordens de venda refletem a oferta potencial.
Outros negociadores avaliam a oferta e a procura do mercado a curto prazo ao observar a profundidade do livro de ordens, a distribuição de ordens de compra e venda e as alterações em grandes ordens. Se um grande número de ordens de compra entrar subitamente no livro de ordens, os participantes do mercado podem acreditar que existe um forte suporte de compra em torno de determinado preço. Se aparecer um grande número de ordens de venda, podem interpretá-las como uma potencial resistência ao preço ou pressão vendedora.
O spoofing explora este mecanismo de transmissão de informação. Suponha-se que um contrato perpétuo está atualmente a ser negociado a 100 $ e que um negociador pretende comprar a um preço mais baixo. O negociador pode colocar um grande número de ordens de venda perto do preço atual, fazendo parecer que o livro de ordens revela uma pressão vendedora significativa. Depois de observarem o aumento das ordens de venda, outros negociadores podem baixar as suas cotações, vender as suas posições ou ajustar as suas estratégias de negociação. O negociador pode então executar transações reais no lado da compra e cancelar rapidamente as grandes ordens de venda anteriormente colocadas.
Se as ordens de venda nunca tiveram a intenção de ser executadas e foram, em vez disso, destinadas a influenciar a perceção do mercado, a conduta pode constituir spoofing. Os seus potenciais efeitos refletem-se sobretudo em três áreas.
-
As ordens falsas podem distorcer a profundidade do mercado. A liquidez apresentada no livro de ordens pode parecer suficiente, mas as ordens podem já ter sido canceladas quando outros negociadores tentam executá-las.
-
As ordens falsas podem alterar as expectativas de preço a curto prazo. Os negociadores ou os sistemas de negociação automatizados podem interpretar grandes ordens como pressão genuína de compra ou venda e ajustar as suas cotações em conformidade.
-
Um manipulador pode obter lucro através de transações na direção oposta. As ordens falsas são utilizadas para criar um sinal de mercado, enquanto o lucro efetivo pode resultar de execuções genuínas no outro lado.
No entanto, é necessário determinar, com base em provas específicas, se os preços de mercado foram efetivamente afetados, se as contas envolvidas obtiveram ganhos indevidos como resultado e se as ordens não tinham uma intenção genuína de execução.
Em que difere o spoofing dos cancelamentos normais de ordens?
Nos mercados de livro de ordens, o cancelamento de ordens é uma operação de negociação normal e necessária. Os negociadores podem ajustar ordens não executadas com base em alterações de preço, condições financeiras, risco de posição e liquidez do mercado. Por exemplo, os criadores de mercado submetem normalmente ordens de compra e venda para disponibilizar liquidez nos dois sentidos. Quando os preços mudam rapidamente, as cotações existentes podem deixar de ser adequadas, exigindo que os criadores de mercado cancelem ou atualizem ordens para evitar assumir mais risco do que o esperado.
Os sistemas de negociação de alta frequência também podem submeter, modificar e cancelar grandes quantidades de ordens num curto período. Estes comportamentos não indicam necessariamente manipulação de mercado. Por conseguinte, distinguir o spoofing dos cancelamentos normais de ordens exige mais do que analisar simplesmente o número de cancelamentos ou a dimensão das ordens.
| Comparação |
Cancelamento normal de ordens |
Atividade de spoofing suspeita |
| Objetivo da colocação de ordens |
Procurar uma execução genuína |
Pode destinar-se a criar sinais falsos de compra ou venda |
| Intenção de execução |
Disposição para executar nas condições aplicáveis no momento da colocação da ordem |
Pode já existir um plano para cancelar antes da execução |
| Motivo do cancelamento |
Alterações de mercado, gestão de risco ou ajustes de estratégia |
Pode cancelar ordens de indução depois de o mercado reagir |
| Distribuição das ordens |
Consistente com cotações reais e gestão de risco |
Pode concentrar repetidamente grandes ordens num dos lados |
| Negociação na direção oposta |
Pode fazer parte de uma negociação normal nos dois sentidos |
Pode ser coordenada com ordens falsas |
| Base de avaliação |
Contexto de negociação e intenção genuína de execução |
Provas provenientes de sequências de ordens, atividade de execução e intenção manipuladora |
A Commodity Futures Trading Commission (CFTC) dos EUA salienta, na sua explicação sobre spoofing, se o negociador pretendia cancelar a ordem antes da execução no momento em que a submeteu. As modificações e os cancelamentos de ordens efetuados de boa-fé não devem ser considerados spoofing apenas porque a ordem acabou por não ser executada.
A CFTC também afirma que, mesmo que uma ordem seja parcialmente executada, isso não exclui automaticamente a possibilidade de spoofing. A avaliação deve continuar a considerar o ambiente de negociação, a atividade das ordens, as características da execução e outros factos relevantes.
Isto demonstra que não existe uma relação simples e direta entre os cancelamentos de ordens e a manipulação ilícita. Para mercados on-chain de livro de ordens, como a Hyperliquid, é igualmente necessário distinguir as estratégias de negociação normais de condutas destinadas a criar liquidez falsa.
Porque é que as grandes ordens e as transações na direção oposta levantam facilmente preocupações de spoofing?
Os sistemas de monitorização de mercado não determinam geralmente que uma conta está envolvida em manipulação apenas porque submete uma grande ordem. O que importa é a relação temporal entre diferentes ordens e se a colocação, o cancelamento e a execução efetiva de ordens formam repetidamente padrões semelhantes. Numa sequência de negociação tipicamente suspeita, um negociador pode primeiro submeter grandes ordens no lado da venda do livro de ordens, fazendo parecer que o mercado enfrenta uma pressão vendedora significativa. Outros negociadores podem então ajustar as suas cotações, enquanto a conta executa transações no lado da compra. Depois de concluir as compras, a conta cancela rapidamente as grandes ordens de venda originais.
Se este processo ocorrer repetidamente e as grandes ordens raramente forem executadas, um sistema de monitorização de mercado pode identificá-lo como atividade anormal. No incidente da Hyperliquid, o rácio entre o valor das ordens canceladas e o valor das transações na direção oposta foi aproximadamente 30:1. Isto significa que o valor nocional das ordens canceladas pelas contas foi significativamente superior ao valor das suas transações na direção oposta. Este rácio pode servir como sinal de monitorização de risco, mas não pode servir diretamente como prova quantitativa de manipulação.
Isto deve-se ao facto de o valor da ordem e o valor executado serem conceitos diferentes. Uma ordem com limite de 10 milhões de dólares pode ser executada apenas parcialmente ou pode ser totalmente cancelada devido a alterações de preço. A dimensão da ordem reflete a quantidade potencial de negociação submetida no momento, e não o montante de fundos efetivamente transferido.
Além disso, os criadores de mercado e os sistemas de negociação quantitativa podem ajustar frequentemente grandes cotações durante períodos de elevada volatilidade. Se não forem consideradas a liquidez do mercado, a volatilidade dos preços e as estratégias de negociação existentes no momento, basear-se apenas no valor das ordens canceladas pode facilmente conduzir a uma avaliação incorreta.
Por conseguinte, a identificação de spoofing exige geralmente examinar a relação entre vários indicadores, incluindo a distância entre as ordens e as melhores ofertas de compra e venda, o período durante o qual as ordens permanecem abertas, a probabilidade de as ordens serem executadas, o momento das transações na direção oposta e se um comportamento semelhante continua a repetir-se. A explicação do CME Group sobre spoofing também salienta que criar pressão falsa de compra ou venda através de grandes ordens num dos lados e utilizar ordens do outro lado para executar transações é um padrão de comportamento que merece atenção particular.
Os dados de ordens on-chain podem provar a manipulação de mercado?
Os dados de ordens on-chain podem fornecer provas importantes para investigações de manipulação de mercado, mas os registos públicos, por si só, não provam a intenção manipuladora. Os dados completos de ordens das plataformas de negociação centralizadas tradicionais são geralmente mantidos internamente pela bolsa. Os investigadores externos podem apenas conseguir aceder a registos de execução, instantâneos parciais do livro de ordens ou outros dados públicos de mercado.
Em contraste, a arquitetura de livro de ordens on-chain da Hyperliquid torna uma maior parte da atividade de negociação verificável publicamente. Os investigadores podem utilizar dados históricos disponíveis para analisar, ao nível da conta, a colocação de ordens, os cancelamentos, as execuções e as alterações de posições, procurando reconstruir as sequências de negociação relevantes. Esta transparência tem, pelo menos, três benefícios importantes.
-
Os investigadores podem observar mais diretamente a atividade das contas sem dependerem inteiramente das estatísticas fornecidas pela plataforma de negociação.
-
Diferentes instituições de investigação podem analisar de forma independente os mesmos registos históricos e comparar os seus métodos para identificar negociações anormais.
-
Os registos públicos ajudam a estabelecer uma cadeia de provas que pode ser verificada repetidamente. Por exemplo, é possível examinar através do histórico de ordens correspondente se uma conta executou transações de compra após submeter grandes ordens de venda e se essas ordens de venda foram rapidamente canceladas.
No entanto, os dados on-chain continuam a ter limitações claras de interpretação.
Os registos de ordens não podem revelar diretamente a intenção subjetiva de um negociador. Mesmo que uma conta cancele repetidamente grandes ordens, esses registos, por si só, não podem estabelecer se o negociador já tinha decidido, ao colocar as ordens, que não permitiria a sua execução.
Um endereço on-chain não corresponde necessariamente a um único negociador real. Um negociador pode controlar várias contas, e estabelecer se contas diferentes estão sob controlo comum exige geralmente provas adicionais. A atividade de mercado também pode ser afetada por informação off-chain. Eventos noticiosos, preços noutras bolsas, transações externas de cobertura e parâmetros de estratégias automatizadas podem explicar algumas ordens e cancelamentos que parecem anormais.
A completude dos dados e a ordem cronológica são igualmente importantes. Os investigadores devem confirmar se os dados utilizados abrangem integralmente os ciclos de vida das ordens relevantes e estabelecem com precisão a sequência de diferentes eventos de negociação e cancelamento. Por conseguinte, a transparência on-chain aborda sobretudo a questão de saber se a atividade de negociação pode ser observada e reconstruída. Não resolve automaticamente questões relativas ao motivo ou à responsabilidade jurídica.
Como pode ser identificada atividade de negociação suspeita através de um livro de ordens on-chain?
Para plataformas de negociação on-chain que utilizam mecanismos de livro de ordens, a monitorização de mercado deve geralmente ir além da análise de uma única transação e examinar a atividade completa das ordens.
-
As grandes ordens podem ser monitorizadas para determinar se aparecem consistentemente num determinado lado das ofertas de compra ou venda. Se uma conta submete frequentemente ordens muito superiores aos volumes de negociação normais perto das melhores cotações disponíveis e as cancela pouco depois, a atividade pode justificar atenção adicional.
-
Pode ser analisada a relação entre a colocação de ordens e a execução na direção oposta. Quando uma conta submete um grande número de ordens de venda, também executa transações no lado da compra? As ordens de venda tendem a ser canceladas depois de as transações de compra serem concluídas? Este comportamento ocorre repetidamente em momentos diferentes?
-
A atividade das ordens pode ser comparada com os movimentos dos preços de mercado. Se o preço de mercado ou as cotações de outros negociadores se alterarem após o aparecimento de grandes ordens, e a conta obtiver posteriormente execuções favoráveis na direção oposta, a correlação pode aumentar a preocupação de um sistema de monitorização quanto a atividade anormal. No entanto, uma sequência temporal não estabelece automaticamente causalidade. Os investigadores devem também considerar as tendências gerais do mercado, as alterações de preços noutras plataformas de negociação e se eventos externos afetaram conjuntamente os preços.
-
As contas podem ser verificadas quanto a atividade coordenada. Quando várias contas submetem ordens complementares aproximadamente ao mesmo tempo, os investigadores podem necessitar de analisar mais aprofundadamente as suas fontes de financiamento, a atividade de negociação e as relações de controlo. No entanto, uma atividade semelhante por parte de dois endereços, por si só, não pode estabelecer que são controlados pela mesma pessoa.
-
A atividade observada pode ser comparada com o comportamento normal do mercado. Por exemplo, a taxa média de cancelamento, a duração das ordens e o rácio de execução do mesmo par de negociação em condições de volatilidade semelhantes podem servir como referências para avaliar o grau de anormalidade.
É importante salientar que estes indicadores são utilizados principalmente para identificar atividade que justifica investigação, e não para determinar diretamente que uma conta infringiu a lei. Uma elevada taxa de cancelamento pode constituir um sinal de risco, mas não existe um único limiar de taxa de cancelamento aplicável a todos os mercados e estratégias de negociação.
Como é determinado o spoofing nos mercados financeiros tradicionais?
O spoofing não é exclusivo dos mercados de criptomoedas. Condutas semelhantes há muito que atraem atenção nos mercados de ações, futuros e outros mercados financeiros que utilizam mecanismos de livro de ordens. Nos Estados Unidos, a Lei Dodd–Frank de 2010 alterou a Commodity Exchange Act e proibiu condutas de spoofing que envolvessem uma intenção específica de cancelar ordens.
As orientações interpretativas emitidas pela CFTC em 2013 explicaram adicionalmente que determinar se ocorreu uma infração exige considerar a intenção do negociador no momento da submissão da ordem, e não apenas se a ordem acabou por ser cancelada. As orientações identificaram também condutas que podem envolver spoofing, incluindo a utilização de ordens para criar uma falsa aparência de profundidade de mercado e a tentativa de induzir movimentos artificiais de preços.
A Regra 575 do CME Group também restringe a atividade de negociação que perturba a ordem do mercado e proíbe expressamente condutas destinadas a cancelar ou modificar ordens antes da execução para evitar a execução. As suas regras não são idênticas às normas legais da CFTC, devendo a sua aplicação específica ser distinguida. Em investigações reais, os reguladores podem avaliar a natureza da conduta considerando o histórico de ordens, as ligações entre contas, as comunicações de negociação, o desenho da estratégia e outros materiais. Para os mercados de contratos perpétuos on-chain, os reguladores devem também considerar a estrutura jurídica da plataforma de negociação, as localizações dos participantes, a natureza dos contratos e a autoridade regulatória das jurisdições relevantes.
Isto significa que as regras sobre spoofing dos mercados financeiros tradicionais podem fornecer uma referência importante para compreender a negociação on-chain anormal, mas não se pode considerar que uma conta on-chain específica infringiu um determinado regulamento sem concluir uma análise da legislação aplicável.
Relativamente ao incidente da Hyperliquid, a informação pública existente permite descrever a atividade como um padrão de negociação suspeito com características de spoofing, e não como um caso de manipulação de mercado já estabelecido juridicamente.
Que desafios para os mercados de derivados on-chain são destacados pelo incidente da Hyperliquid?
A relevância do incidente da Hyperliquid não reside apenas na questão de saber se contas individuais participaram em negociações suspeitas. Demonstra também que os mercados de derivados on-chain enfrentam questões relativas às ordens de negociação semelhantes às encontradas nos mercados financeiros tradicionais. À medida que os contratos perpétuos on-chain se expandem gradualmente para além dos criptoativos, a exposição aos preços do petróleo bruto, dos metais preciosos e de outros ativos financeiros tradicionais está também a entrar no ambiente de negociação on-chain. Estes produtos podem ampliar os horários de negociação e as formas de participação no mercado, mas também criam novos requisitos em matéria de liquidez do livro de ordens, descoberta de preços e monitorização de mercado.
-
A transparência da negociação on-chain não pode impedir automaticamente a manipulação. Os registos públicos podem reduzir a dificuldade de realizar uma análise posterior, mas não podem garantir que todos os negociadores tenham uma intenção genuína de execução.
-
Os livros de ordens on-chain exigem sistemas mais abrangentes para monitorizar negociações anormais. Para a colocação de ordens de alta frequência, cancelamentos invulgares, execuções na direção oposta e atividade coordenada entre contas, os sistemas de monitorização de mercado devem realizar análises abrangentes utilizando tanto dados em tempo real como comportamentos históricos.
-
Os derivados on-chain podem desenvolver ligações de preços mais estreitas com os mercados financeiros tradicionais. Quando um contrato perpétuo on-chain de petróleo bruto tem como referência preços de mercados externos, os investigadores devem examinar simultaneamente o livro de ordens on-chain, os preços de referência externos e as alterações de liquidez nos mercados relacionados, para compreender melhor o potencial impacto de negociações anormais.
-
A relação entre a abertura dos mercados on-chain e a responsabilidade regulatória continua a exigir coordenação. Uma infraestrutura de negociação pública e transparente pode fornecer mais dados aos reguladores, mas as regras de negociação, a supervisão de mercado e a responsabilidade jurídica continuam a exigir mecanismos institucionais claros.
O incidente da Hyperliquid demonstra que a transparência do mercado e a equidade do mercado não são o mesmo conceito. A transparência melhora a observabilidade da atividade, enquanto a equidade também exige regras de negociação eficazes, monitorização de risco e mecanismos de aplicação correspondentes.
Conclusão
O spoofing é uma prática de negociação que utiliza ordens colocadas sem intenção genuína de execução para criar sinais falsos sobre a oferta e a procura do mercado. Os critérios essenciais não são a dimensão das ordens nem a frequência dos cancelamentos, mas sim se o negociador planeava cancelar as ordens no momento em que as colocou e se a conduta se destinava a induzir o mercado em erro.
A disputa envolvendo contratos perpétuos de petróleo bruto da Hyperliquid fornece um caso específico para compreender a monitorização de mercado em livros de ordens on-chain. Mais de 170 milhões de dólares em ordens anormais, um elevado rácio entre ordens canceladas e execuções na direção oposta, e padrões recorrentes de colocação e cancelamento de ordens podem todos servir como indícios para investigação adicional. No entanto, não são suficientes, por si só, para provar a intenção manipuladora.
A vantagem da transparência on-chain é que os investigadores podem utilizar dados públicos para reconstruir a atividade de negociação e analisar de forma independente padrões suspeitos. No entanto, as relações de controlo das contas, o contexto das estratégias de negociação, a intenção subjetiva e a aplicação da lei continuam a exigir avaliação com base em provas adicionais.
À medida que os mercados de derivados on-chain continuam a expandir-se, o estabelecimento de mecanismos eficazes para identificar atividade anormal, supervisionar mercados e gerir riscos em ambientes de negociação abertos vai tornar-se uma questão importante para o desenvolvimento da infraestrutura de negociação.
Perguntas frequentes
O que é spoofing?
Spoofing é a prática de submeter ordens de compra ou venda com a intenção de as cancelar antes da execução, utilizando potencialmente essas ordens para criar sinais enganadores sobre a oferta e a procura do mercado.
Foi confirmada a manipulação de mercado na Hyperliquid?
Em 2 de novembro de 2026, as análises publicamente disponíveis identificaram atividade de ordens suspeita com características de spoofing. No entanto, não confirmaram a intenção de manipular o mercado por parte das contas envolvidas, nem podem estabelecer que ocorreu manipulação de mercado no sentido jurídico.
Porque é que o cancelamento frequente de ordens não constitui necessariamente spoofing?
A criação de mercado normal, a gestão de risco e as condições de mercado podem conduzir ao cancelamento de um grande número de ordens. O fator essencial para determinar se uma conduta constitui spoofing é a intenção genuína de execução do negociador quando coloca a ordem, e não o número de cancelamentos em si.
Os registos de negociação on-chain podem provar spoofing?
Os registos on-chain podem ajudar a reconstruir o processo de colocação, cancelamento e execução de ordens e fornecer provas para uma investigação. No entanto, a intenção manipuladora, as relações de controlo das contas e o contexto da atividade exigem geralmente o apoio de provas adicionais.
Qual é a diferença entre spoofing e wash trading?
O spoofing envolve principalmente a colocação e o cancelamento de ordens sem intenção genuína de execução. O wash trading envolve geralmente transações reais concebidas para criar uma falsa aparência de volume de negociação ou atividade de mercado. Ambos podem induzir o mercado em erro, mas os seus mecanismos específicos são diferentes.
Como podem os negociadores comuns identificar um livro de ordens anormal?
Os negociadores podem monitorizar se grandes ordens aparecem frequentemente e desaparecem rapidamente, se a profundidade das ofertas de compra e venda muda de forma anormal e se a colocação de ordens está significativamente desalinhada com as execuções reais. No entanto, estes sinais apenas podem servir como indicadores de risco e não podem provar diretamente que uma conta está a manipular o mercado.







