O processo de integração da tecnologia blockchain no sistema financeiro não consiste simplesmente em converter ativos como ações, obrigações ou imóveis em tokens. Para as instituições financeiras, a forma como os próprios fundos se movimentam na blockchain é também uma questão fundamental para determinar se a tokenização de ativos pode formar um mercado completo. Mesmo que uma obrigação tenha sido tokenizada, o processo global da transação pode continuar limitado por mecanismos de liquidação tradicionais se ambas as partes tiverem de utilizar sistemas diferentes para processar transferências de fundos, confirmar a receção e reconciliar contas.
Os depósitos tokenizados têm atraído atenção neste contexto. Procuram ligar os depósitos no sistema bancário comercial às redes blockchain, permitindo que os fundos participem em pagamentos e liquidações de uma forma mais próxima dos ativos nativos da blockchain, mantendo-se sujeitos às regras bancárias. Os serviços disponibilizados pela Kinexys da J.P. Morgan oferecem um exemplo prático desta abordagem.
No entanto, os depósitos tokenizados não significam que a blockchain substitua o crédito bancário, nem que todos os fundos na blockchain tenham as mesmas características jurídicas. Compreender esta área exige analisar a relação de depósito subjacente, os mecanismos de emissão e resgate de tokens, as regras de acesso à rede e a relação entre as transações na blockchain e a contabilidade bancária.
Pontos principais
-
Os depósitos tokenizados continuam a basear-se em depósitos bancários comerciais. A blockchain altera a forma como os fundos são representados e transferidos digitalmente, em vez de alterar automaticamente a relação de crédito subjacente.
-
JPM Coin é um token de depósito bancário disponibilizado pela Kinexys. A J.P. Morgan posiciona-o como um instrumento emitido por bancos, distinto das criptomoedas e das stablecoins.
-
Uma Conta de Depósito Blockchain (BDA) liga contas bancárias a operações de fundos na blockchain e pode suportar a gestão de depósitos, instruções de pagamento e a emissão de JPM Coin.
-
O valor dos fundos tokenizados vai além da velocidade de transferência. Reside também na possibilidade de uma integração mais estreita entre os processos de pagamento, liquidação, gestão de garantias e reconciliação de contas.
-
Operar na blockchain não significa ausência de riscos. O crédito bancário, o acesso para fins de conformidade, a disponibilidade da rede, a segurança técnica e a liquidação interinstitucional continuam a exigir avaliação.
Dos depósitos bancários aos ativos na blockchain: o que muda realmente com a tokenização?
Os depósitos bancários tradicionais são, essencialmente, créditos detidos pelos depositantes sobre os bancos comerciais, sendo os passivos de depósito correspondentes registados pelos bancos nos seus balanços. Quando os utilizadores iniciam transferências através de contas bancárias, os fundos têm de passar pelos sistemas contabilísticos internos do banco ou ser liquidados entre instituições através de redes de compensação, sistemas bancários correspondentes e outras infraestruturas de pagamento. Este processo dispõe de enquadramentos regulamentares e operacionais estabelecidos, mas pode também envolver partilha de informações, reconciliação e tempo de processamento entre vários sistemas.
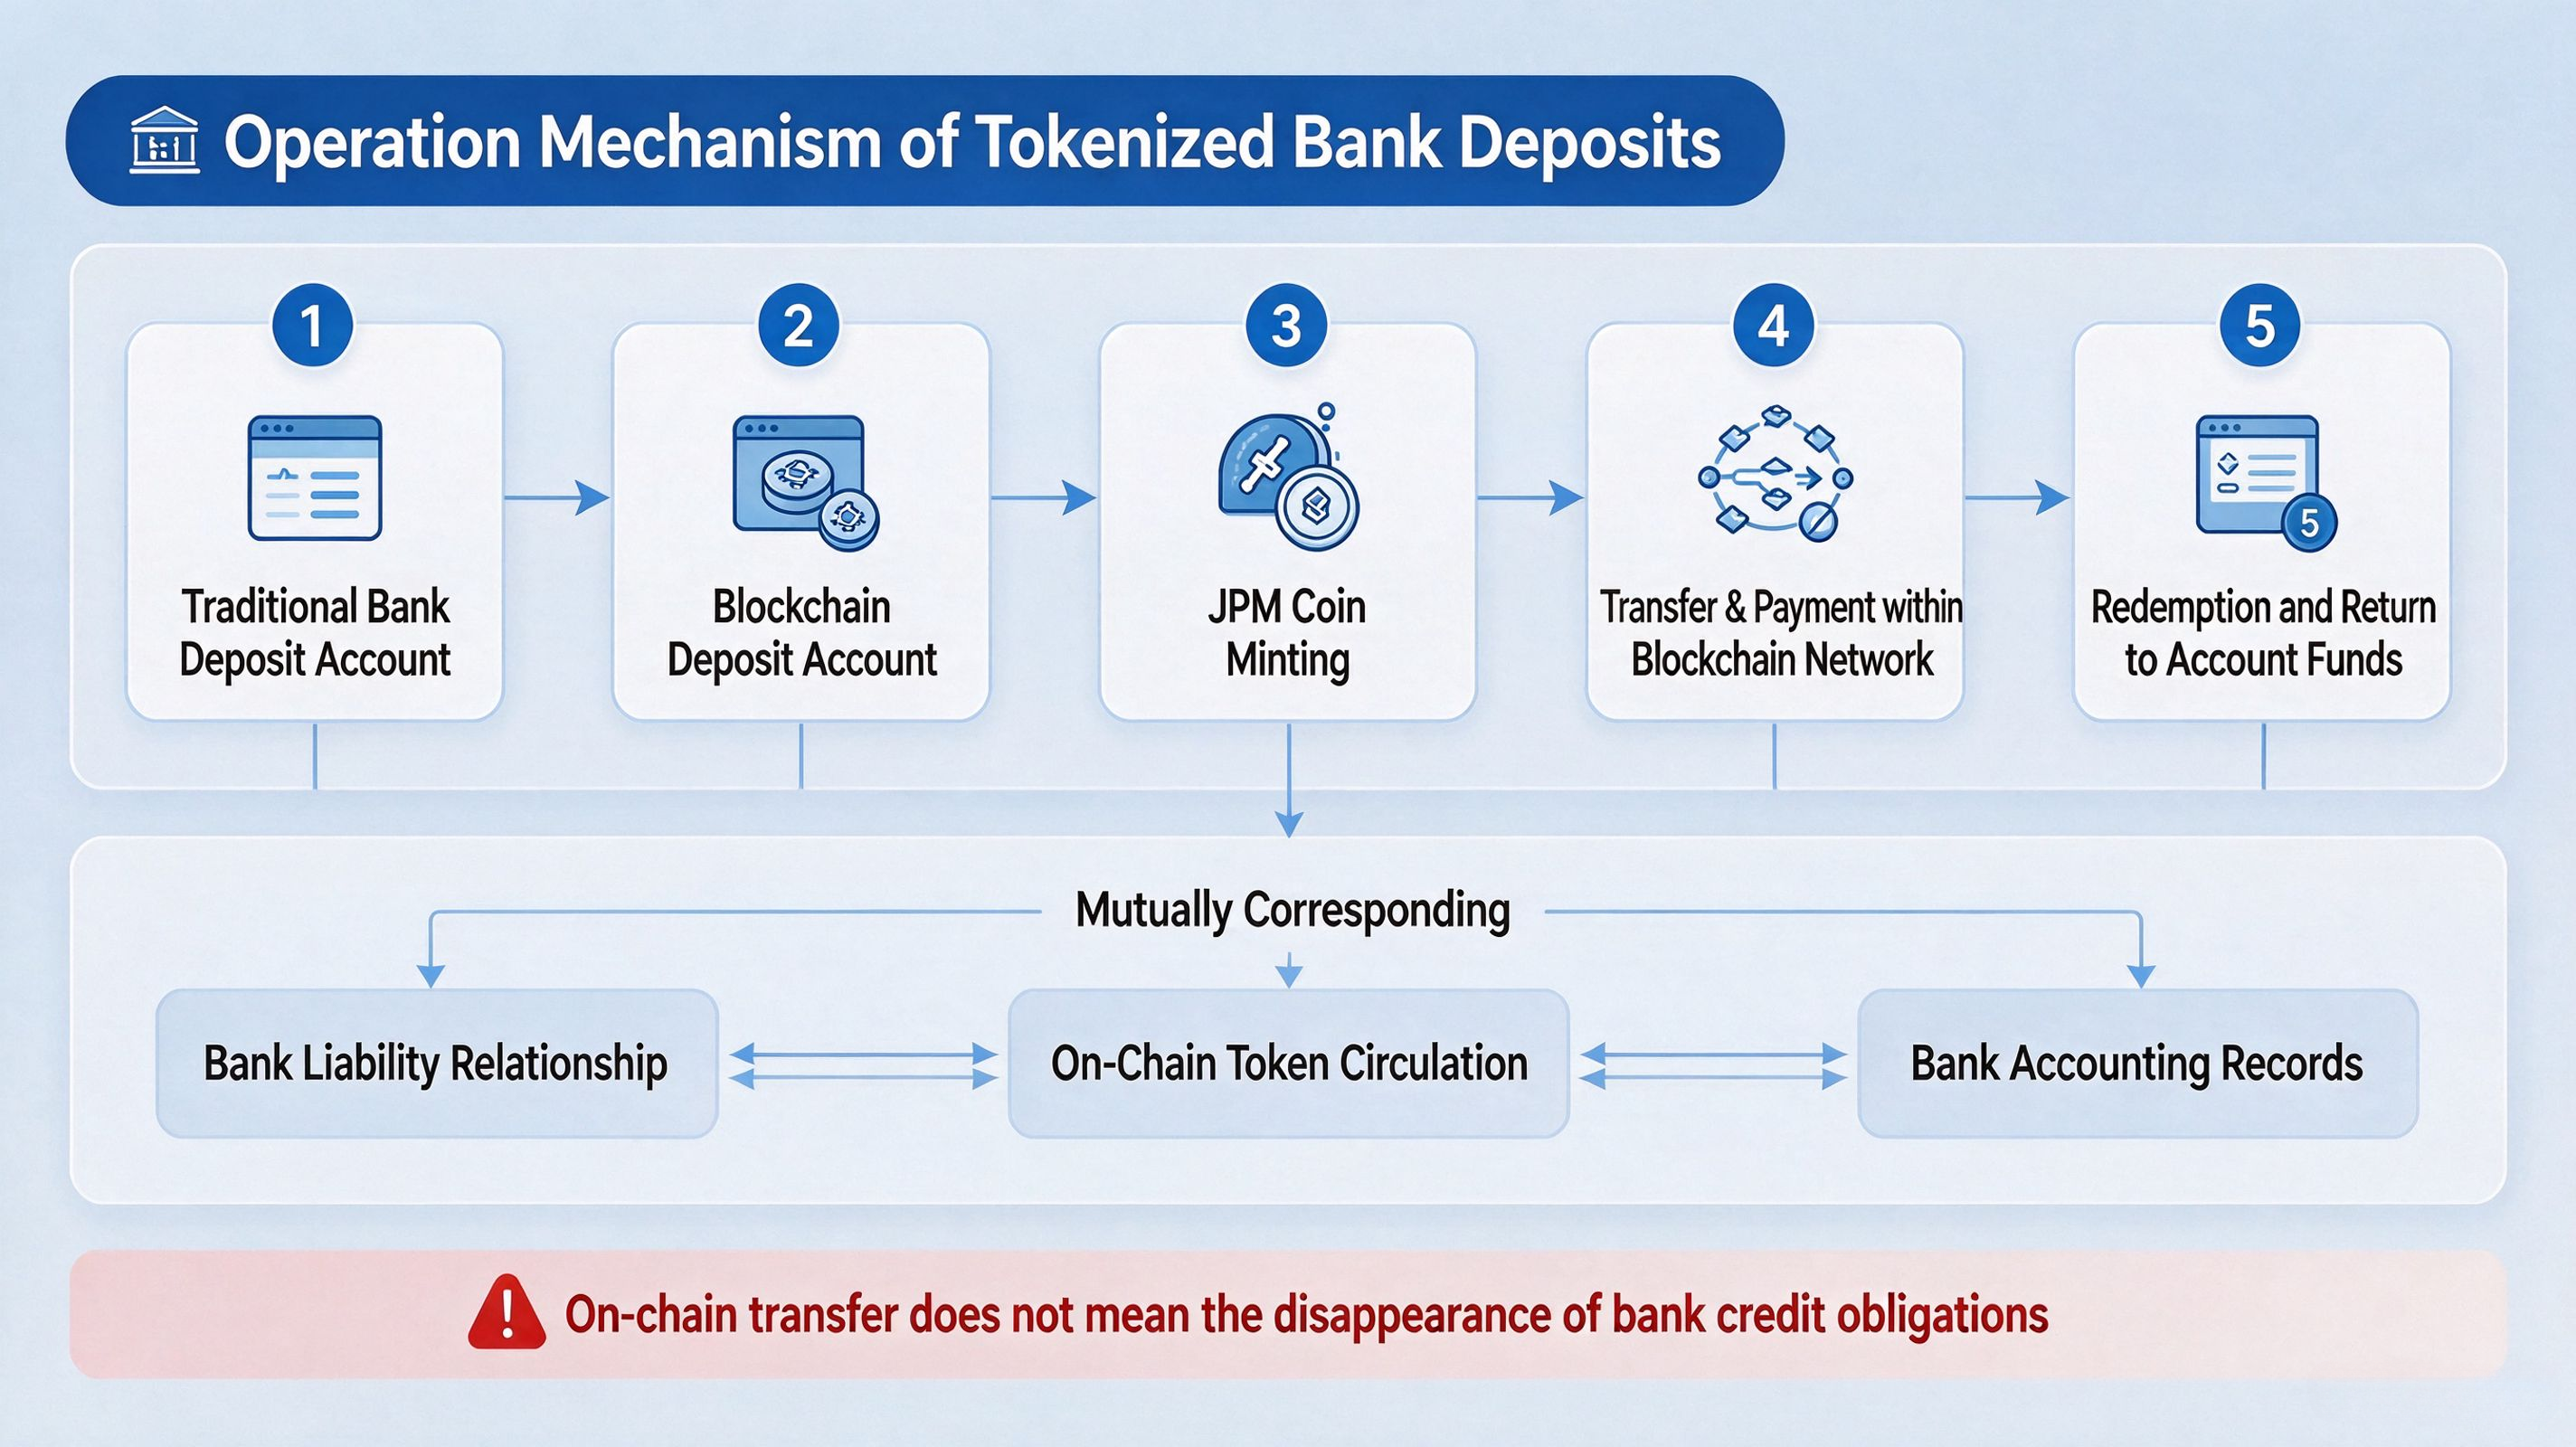
O conceito central dos depósitos tokenizados consiste em utilizar tecnologia de registo distribuído para ligar relações de depósito ou o valor dos depósitos a redes blockchain em formato digital. Não é tão simples como tirar uma captura de ecrã do saldo de uma conta bancária e criar um token. Exige ligações institucionais e técnicas entre a emissão, detenção, transferência e resgate de tokens, bem como os registos contabilísticos bancários. Os fundos tokenizados só podem ter utilização financeira prática quando a circulação de tokens na blockchain se mantém consistente com as obrigações de financiamento no sistema bancário.
Também é importante distinguir dois conceitos frequentemente utilizados de forma intercambiável: depósitos tokenizados e tokens de depósito. Ambos estão relacionados com a utilização de blockchain para depósitos bancários comerciais, mas as suas conceções específicas podem ser diferentes. O primeiro pode utilizar uma estrutura baseada em contas para registar ou desencadear alterações nas contas de depósito numa blockchain, enquanto a liquidação interbancária de fundos pode continuar a ser concluída através de sistemas tradicionais. O segundo coloca maior ênfase na representação do valor dos depósitos bancários sob a forma de tokens, permitindo que os próprios tokens sejam transferidos em ambientes na blockchain que cumprem as regras do emitente. As instituições nem sempre utilizam estes termos de forma consistente, pelo que a análise de um produto específico deve basear-se na estrutura jurídica e nos mecanismos operacionais divulgados pelo respetivo emitente.
O conjunto de produtos da Kinexys reflete a ligação entre contas bancárias e tokens na blockchain. A sua Conta de Depósito Blockchain disponibiliza capacidades de conta de depósito com recurso a blockchain, enquanto a JPM Coin é um token de depósito emitido pela J.P. Morgan. A primeira pode servir de base de conta para a gestão de fundos e operações na blockchain, enquanto a segunda pode ser utilizada para transferir fundos entre redes blockchain elegíveis. Em conjunto, formam um percurso operacional dos depósitos bancários aos pagamentos na blockchain.
Como liga a Kinexys as contas bancárias às redes blockchain?
A Kinexys é o ecossistema de infraestrutura financeira blockchain da J.P. Morgan para clientes empresariais e institucionais, abrangendo pagamentos digitais, ativos digitais e serviços de plataformas associados. A sua conceção não se centra na emissão independente de um único token, mas na ligação entre a movimentação de fundos, a gestão de ativos e os processos de liquidação, para que as instituições possam utilizar tecnologia blockchain nos enquadramentos bancários existentes.
Ao nível da conta, a Conta de Depósito Blockchain (BDA) disponibiliza aos clientes uma conta de depósito com recurso a blockchain. A J.P. Morgan afirma que a BDA pode suportar a gestão transfronteiriça de liquidez, pagamentos programáveis e liquidação quase em tempo real, podendo ligar-se aos sistemas existentes das empresas através de API, SWIFT ou interfaces de utilizador. Os seus materiais públicos indicam como moedas suportadas o dólar norte-americano, o dólar de Hong Kong, o dólar de Singapura, o yuan chinês, o iene japonês, o dólar australiano, o euro e a libra esterlina. Para a gestão de tesouraria empresarial, isto pode permitir que a visibilidade dos fundos, a gestão de contas e os processos de pagamento dependam menos de operações manuais e dos horários de funcionamento tradicionais.
Ao nível do token, a JPM Coin é um token de depósito bancário denominado em dólares norte-americanos. A J.P. Morgan afirma que os clientes institucionais elegíveis podem converter fundos de conta em JPM Coin através de uma BDA e utilizá-la para transferências, pagamentos, entrega de garantias e liquidação de operações em ambientes blockchain aprovados. O token também pode ser resgatado por fundos de conta em dólares norte-americanos ao abrigo dos acordos aplicáveis. Por conseguinte, a JPM Coin não é uma moeda digital anónima que opere de forma independente do sistema bancário. A sua emissão e utilização continuam a depender das relações com os clientes do banco, das análises de conformidade e dos sistemas de contas.
Quanto à implementação em redes, a J.P. Morgan anunciou em 2025 que a JPM Coin estaria disponível para clientes institucionais na rede Base. Em outubro de 2026, anunciou que a JPM Coin seria expandida para a mainnet Ethereum. A implementação em diferentes redes significa que as instituições podem explorar transferências de fundos e liquidação de ativos em mais ambientes na blockchain. No entanto, não significa que qualquer endereço de carteira ou utilizador individual possa deter e utilizar o token sem restrições. A elegibilidade efetiva para participação, o âmbito das contrapartes e as funções empresariais têm ainda de cumprir as regras de acesso e serviço da Kinexys.
Pagamentos programáveis: a blockchain oferece mais do que velocidade de transferência
Os processos de pagamento tradicionais exigem normalmente que as condições de pagamento sejam confirmadas antes de ser iniciada uma transferência de fundos, seguindo-se a confirmação da receção e a reconciliação de contas entre diferentes sistemas. Quando uma transação envolve fundos transfronteiriços, múltiplas contrapartes ou condições contratuais complexas, as empresas podem também necessitar de análises manuais adicionais e coordenação entre sistemas. Os pagamentos programáveis na blockchain visam converter determinadas condições empresariais em regras executáveis, permitindo que os fundos se movimentem de acordo com condições predefinidas.
Por exemplo, as empresas podem definir instruções de pagamento com base na confirmação de entrega, no momento, nos saldos das contas ou noutras condições empresariais. Quando as condições acordadas são cumpridas, o sistema pode desencadear a transferência de fundos correspondente. Nos pagamentos da cadeia de abastecimento, na afetação intragrupo de fundos e na liquidação de transações financeiras, este mecanismo pode reduzir confirmações repetidas e processamento manual. No entanto, as próprias regras continuam a exigir dados empresariais precisos como dados de entrada, e a execução automatizada na blockchain não pode substituir a revisão contratual, as verificações de conformidade ou a resolução de litígios.
A Kinexys inclui pagamentos programáveis e gestão contínua de liquidez entre as capacidades dos seus serviços. A BDA permite às empresas gerir fundos num enquadramento bancário e organizar fluxos de fundos através de instruções configuráveis. A JPM Coin pode ser utilizada em cenários de pagamento e liquidação na blockchain. Em conjunto, permitem que as instituições explorem processos mais integrados para a gestão de fundos, execução de pagamentos e liquidação de transações, em vez de tratarem a blockchain apenas como mais um canal de transferência autónomo.
É importante salientar que "quase em tempo real" ou "permanente" não significa que todos os processos de entrada e saída de fundos estejam livres de limitações horárias. As transferências na blockchain, a conversão de fundos entre contas bancárias e redes blockchain, e a liquidação final entre instituições podem estar sujeitas a diferentes modalidades de processamento. Ao avaliar a eficiência, as empresas devem avaliar separadamente o momento da confirmação de transações na blockchain, o processamento contabilístico bancário e a entrega final interinstitucional de fundos, em vez de avaliarem a eficiência de toda a cadeia de pagamentos apenas com base na velocidade de transferência dos tokens.
Qual é a diferença entre depósitos tokenizados e stablecoins?
Tanto os depósitos tokenizados como as stablecoins podem surgir numa blockchain como instrumentos digitais ligados ao valor de moeda fiduciária, e ambos podem ser utilizados para pagamentos, liquidação de operações e mercados de ativos na blockchain. No entanto, as suas relações de crédito subjacentes são diferentes. Os depósitos tokenizados representam geralmente créditos sobre depósitos no sistema do banco emitente, o que significa que os detentores têm uma relação de depósito correspondente com o banco emitente. Em contrapartida, as stablecoins mantêm geralmente a paridade de valor através de emitentes especializados, com base nos seus ativos de reserva, acordos de resgate e enquadramentos regulamentares aplicáveis.
Numa estrutura de depósitos tokenizados, o crédito bancário e o balanço são pontos de partida importantes para compreender o risco. Utilizando a JPM Coin como exemplo, a J.P. Morgan descreve-a como um token de depósito emitido por um banco e declara explicitamente que não é uma criptomoeda nem uma stablecoin. A conversão e o resgate dos seus fundos são concluídos através da estrutura da BDA, e a sua utilização está limitada a clientes institucionais aprovados. Por outro lado, as stablecoins podem ser garantidas por numerário, obrigações governamentais de curto prazo ou outros ativos de reserva. Os utilizadores devem considerar o emitente, a qualidade dos ativos de reserva, os acordos de custódia, os mecanismos de resgate e os requisitos regulamentares.
Os dois também podem diferir na forma como são utilizados entre redes. As stablecoins estão geralmente disponíveis para ecossistemas mais amplos na blockchain, dependendo o grau de abertura do emitente e da rede. Os tokens de depósito bancário podem estar restringidos pela identidade do cliente bancário, pelas análises das contrapartes e pelos casos de utilização. Mecanismos de acesso mais rigorosos podem ajudar as instituições financeiras a gerir riscos de contraparte e de conformidade, mas podem também limitar a circulação de tokens em mercados abertos.
Por conseguinte, o simples facto de um token operar numa blockchain pública não determina se é uma stablecoin aberta nem se disponibiliza os mesmos direitos de resgate e detenção. Ao analisar um instrumento monetário na blockchain, é necessário avaliar, no mínimo, o emitente, a relação jurídica de crédito, a estrutura de reservas ou passivos, as restrições de transferência, o processo de resgate e o enquadramento regulamentar aplicável. A investigação do Banco de Pagamentos Internacionais sobre o sistema financeiro tokenizado também identifica a coordenação entre moeda de bancos comerciais, moeda de banco central e ativos tokenizados como uma questão importante para a futura infraestrutura financeira.
Limites de aplicação e riscos principais dos depósitos tokenizados
O valor potencial dos depósitos tokenizados reflete-se, em primeiro lugar, na gestão institucional de fundos e nos processos de pagamento. As empresas podem utilizar uma visibilidade mais contínua dos fundos e instruções automatizadas para gerir fundos entre fusos horários. As instituições financeiras podem também explorar a utilização de tokens de depósito para a entrega de garantias na blockchain, a liquidação de valores mobiliários ou outras transações de ativos digitais. Estas aplicações podem reduzir períodos de espera e reconciliação manual nos processos tradicionais, mas a sua eficácia real depende do número de instituições participantes, do grau de interoperabilidade da rede e dos acordos de liquidação final de fundos.
Em segundo lugar, a utilização de depósitos tokenizados continua sujeita às regras do banco emitente e da rede. Os bancos têm de gerir o acesso de clientes, os controlos de prevenção do branqueamento de capitais, a análise de sanções, a monitorização de transações e os mecanismos de liquidez. O facto de um token ser transferível na blockchain não significa que cada destinatário o possa converter automaticamente em fundos de conta bancária. Se não existirem mecanismos de interoperabilidade entre diferentes bancos ou redes, os fundos na blockchain podem continuar restringidos a instituições ou redes empresariais específicas.
Os riscos técnicos também não podem ser ignorados. Vulnerabilidades de contratos inteligentes, erros de gestão de chaves, congestionamento da rede, falhas de bridges entre cadeias e interrupções de serviços de terceiros podem afetar as transferências de tokens ou a liquidação de ativos. Mesmo quando um token é emitido por um banco, isso não significa que todos os componentes técnicos que suportam o seu funcionamento estejam isentos de risco. As instituições têm de definir procedimentos de gestão de incidentes, mecanismos de reversão ou correção de transações, gestão de permissões e medidas de continuidade de negócio.
Além disso, velocidades de transação mais rápidas na blockchain não eliminam necessariamente o risco de liquidez. Se existir um desfasamento temporal entre as transferências na blockchain e a liquidação interbancária final, as instituições participantes podem continuar expostas ao risco de crédito da contraparte ou à utilização de liquidez. Para que os depósitos tokenizados se tornem uma infraestrutura financeira mais abrangente, continuam a ter de ser resolvidas questões como o reconhecimento entre instituições, a certeza jurídica, a disponibilidade de ativos de liquidação e a coordenação regulamentar.
A ligação entre a Gate e a infraestrutura financeira tokenizada
A Kinexys representa uma direção para levar os depósitos bancários e a infraestrutura de pagamentos para a blockchain, enquanto os títulos de ações tokenizados gStocks da Gate representam outro percurso para levar valores mobiliários tradicionais a ambientes de negociação de ativos digitais. Não são o mesmo tipo de produto, mas podem ser entendidos na mesma evolução da infraestrutura financeira: um explora a forma como os fundos na blockchain podem ser emitidos, transferidos e liquidados, enquanto o outro explora como as ações tradicionais podem entrar em plataformas de ativos digitais através da tokenização.
De acordo com a apresentação pública da Gate sobre as gStocks, o produto utiliza um mecanismo de reserva correspondente numa proporção de 1:1 às ações nativas subjacentes e disponibiliza negociação através do livro de ordens da plataforma. Os utilizadores detêm unidades de valores mobiliários tokenizados, o que não lhes concede automaticamente exatamente os mesmos direitos que as ações registadas detidas através de corretoras tradicionais. Os direitos efetivos, o tratamento de dividendos, os mecanismos de conversão e o âmbito de aplicação estão sujeitos às regras específicas do produto.
Do ponto de vista da infraestrutura, os mercados de valores mobiliários tokenizados exigem não apenas mecanismos de emissão, custódia e negociação de ativos, mas também instrumentos fiáveis de liquidação de fundos. À medida que as ações, obrigações e fundos do mercado monetário entram gradualmente em ambientes na blockchain, as contrapartes também necessitam de instrumentos de financiamento capazes de concluir pagamentos, entregas e transferências de ativos. Os tokens de depósito bancário podem tornar-se uma opção de liquidação de nível institucional. No entanto, a possibilidade de se ligarem a plataformas de ativos específicas depende da compatibilidade de redes, das parcerias institucionais, do acesso em matéria de conformidade e dos acordos de liquidação. Não se pode inferir que a interoperabilidade já foi alcançada apenas porque ambos utilizam tecnologia blockchain.
Por conseguinte, a relação entre a Kinexys e a Gate é mais bem compreendida ao nível da estrutura do setor do que considerando a JPM Coin e as gStocks como tokens intercambiáveis. A primeira centra-se em levar o dinheiro bancário para a blockchain, enquanto a segunda se centra na tokenização de ativos de valores mobiliários tradicionais. Em conjunto, estas duas abordagens mostram que o desenvolvimento de RWA e das finanças blockchain de nível institucional exige o desenvolvimento de infraestruturas nas camadas de ativos, financiamento e liquidação.
Conclusão
Os depósitos tokenizados não são simplesmente contas bancárias transferidas para uma blockchain. Em vez disso, acrescentam novas formas de representação digital e transferência aos depósitos nos atuais enquadramentos de crédito bancário e regulamentação. Através da BDA e da JPM Coin, a Kinexys demonstra como contas bancárias, tokens de depósito e pagamentos na blockchain podem ser ligados, refletindo também a exploração das finanças institucionais de fundos programáveis e capacidades de liquidação contínua.
No entanto, a eficiência de transferência na blockchain é apenas uma parte da infraestrutura financeira. As relações de passivo bancário, os processos de resgate, a liquidação interinstitucional, a gestão de conformidade e a segurança técnica continuam a determinar se os depósitos tokenizados podem funcionar de forma fiável em cenários empresariais reais. À medida que mais valores mobiliários tokenizados e ativos do mundo real entram nos mercados na blockchain, a interoperabilidade entre instrumentos de financiamento e instrumentos de ativos tornar-se-á uma medida importante da maturidade deste sistema.
Perguntas frequentes
Os depósitos tokenizados são stablecoins?
Não necessariamente. Os depósitos tokenizados representam normalmente créditos sobre depósitos de bancos comerciais, enquanto as stablecoins mantêm geralmente a sua paridade de valor através de ativos de reserva e acordos de resgate estabelecidos pelos respetivos emitentes. Os seus emitentes, relações jurídicas, estruturas de reservas ou passivos e enquadramentos regulamentares podem ser diferentes.
O que é a JPM Coin?
A JPM Coin é um token de depósito bancário disponibilizado pela J.P. Morgan através da Kinexys. Os seus materiais oficiais indicam que os clientes institucionais elegíveis podem utilizá-la para transferências de fundos na blockchain, pagamentos, entrega de garantias e liquidação de operações, podendo convertê-la novamente em fundos de conta em dólares norte-americanos através da estrutura da BDA.
Qual é a diferença entre uma Conta de Depósito Blockchain (BDA) e a JPM Coin?
Uma BDA é uma conta de depósito bancário com recurso a blockchain que suporta a gestão de fundos e a conectividade de contas. A JPM Coin é um token de depósito emitido por um banco que pode ser transferido entre redes blockchain elegíveis. Os clientes podem converter fundos de conta em JPM Coin através de uma BDA.
Os depósitos tokenizados podem ser transferidos permanentemente?
Determinadas operações na blockchain podem suportar disponibilidade permanente, mas as transferências na blockchain, as conversões de fundos de contas bancárias e a liquidação final entre instituições podem seguir horários diferentes. A disponibilidade específica está sujeita às regras do banco e do produto.
Os depósitos tokenizados podem ser utilizados para a liquidação de RWA?
Podem servir como um potencial instrumento de financiamento para liquidação na blockchain, mas as plataformas de ativos, os emitentes de fundos e as instituições relevantes têm de estabelecer ligações entre mecanismos de rede, conformidade e liquidação. Nem todos os ativos tokenizados podem ser liquidados diretamente com um token de depósito bancário específico.