Para equipas de conformidade, empresas de ATM de criptomoedas e utilizadores que procuram compreender o motivo pelo qual uma máquina solicita informações adicionais, é fundamental perceber que o AML não termina com a identificação do cliente. Os controlos eficazes acompanham a transação desde a entrada de dinheiro até à carteira de destino e mantêm-se através da monitorização contínua. Os requisitos exatos continuam a variar consoante a jurisdição, o operador e o tipo de transação.
Principais pontos
-
A identificação do cliente e a diligência devida ao cliente determinam quem utiliza o ATM de criptomoeda e que atividade seria normalmente adequada para esse perfil.
-
A monitorização das transações dos ATM de criptomoeda deteta padrões como múltiplas transações de valor reduzido, aumentos rápidos de volume, atividade em vários ATM e transferências envolvendo carteiras de alto risco.
-
A análise de blockchain acrescenta informações ao nível da carteira, incluindo exposição potencial a esquemas fraudulentos, entidades sancionadas, mercados darknet e outras atividades ilícitas.
-
Diligência devida reforçada, limites de transação e avisos de fraude oferecem controlos adicionais quando o cliente ou a transação apresenta risco elevado.
-
A atividade suspeita pode exigir revisão adicional e reporte regulatório, mas um alerta AML isolado não comprova branqueamento de capitais.
Porque o AML é relevante para ATM de criptomoedas
Os ATM de criptomoedas conectam dinheiro físico a ativos digitais. Um cliente pode inserir moeda fiduciária, indicar um endereço de carteira e receber criptomoeda sem movimentar fundos por uma conta bancária convencional. Isto torna as máquinas úteis para acesso legítimo de dinheiro a cripto, mas também cria um problema específico de crime financeiro.
O dinheiro fornece contexto limitado à transação, enquanto os ativos virtuais podem circular rapidamente por várias carteiras após sair da máquina. Um agente malicioso pode tentar explorar essa combinação para branqueamento de capitais, fraude, evasão de sanções ou financiamento do terrorismo.
O quadro regulatório para ATM de criptomoedas vai além da instalação legal da máquina. Os operadores podem enfrentar requisitos de licenciamento, diligência devida ao cliente, registo de dados, monitorização de transações e obrigações de reporte, conforme a jurisdição.
Nos Estados Unidos, a FinCEN considera empresas que aceitam e transmitem moeda virtual conversível como transmissores de dinheiro quando a definição regulatória relevante é cumprida. Essas empresas, em geral, precisam de registar-se como money services business (MSB) e cumprir os requisitos aplicáveis do Bank Secrecy Act, incluindo programa AML, reporte e registo de dados. A FinCEN alertou especificamente em agosto de 2025 que o incumprimento das obrigações BSA por operadores de quiosques de moeda virtual conversível aumenta o risco de utilização das máquinas para esquemas fraudulentos e outras atividades ilícitas.
Os princípios gerais são familiares no setor de cripto. Os controlos anti-branqueamento de capitais combinam identificação, avaliação de risco, monitorização e controlos internos, em vez de dependerem de uma única verificação.
A identificação do cliente inicia o processo AML no ATM de Bitcoin
A identificação do cliente determina quem está a transacionar, mas não valida se a transação é legítima.
Os operadores de ATM de criptomoedas podem utilizar procedimentos escalonados de Know Your Customer integrados no quiosque ou no sistema de conformidade. Conforme os requisitos regulatórios, o risco e o montante da transação, novos clientes podem ser solicitados a fornecer número de telefone, identificação oficial, verificação facial ou outras informações antes de a criptomoeda ser dispensada ou enviada.
Níveis superiores de transação exigem verificações mais rigorosas.
Isto é relevante porque algumas máquinas permitiram historicamente volumes diários elevados, enquanto as regras estaduais atuais impõem limites muito mais baixos. Por exemplo, o Virtual Currency Kiosk Act do Colorado de 2025 estabeleceu um limite diário de transação de 2 000 $. Os limites dos operadores podem variar substancialmente entre jurisdições.
A identificação do cliente é apenas a primeira camada. Alguém pode fornecer identificação válida e ainda assim estar envolvido em atividade suspeita. Alternativamente, um cliente antigo pode estar totalmente verificado, mas seguir instruções de um burlão sem saber.
É aqui que a diligência devida ao cliente se torna relevante.
Diligência devida ao cliente cria um perfil de risco
A diligência devida ao cliente avalia que nível de atividade se ajusta razoavelmente ao perfil do cliente.
Os operadores podem considerar fatores de risco como localização, volume esperado, histórico de transações, origem dos fundos e uso pretendido. Contas empresariais podem requerer verificações adicionais sobre atividade e propriedade beneficiária, quando aplicável.
O operador pode atribuir diferentes níveis de risco.
Considere dois clientes: um compra 200 $ em Bitcoin a cada poucos meses; o outro é um novo cliente que realiza várias grandes transações em dinheiro num só dia, visita vários ATM e envia fundos para várias carteiras.
Ambos podem ter passado pelo KYC. Os seus perfis de risco não são iguais.
Uma abordagem baseada no risco permite aos operadores aplicar controlos adicionais quando a exposição é maior, em vez de tratar todas as transações de forma idêntica. Os padrões de KYC utilizados em instituições financeiras seguem a mesma lógica: estabelecer identidade, compreender a atividade do cliente e avaliar o risco de branqueamento de capitais associado à relação.
Quando o risco aumenta significativamente, o operador pode avançar para diligência devida reforçada.
Como a monitorização de transações de ATM de criptomoedas deteta atividade suspeita
A monitorização das transações dos ATM de criptomoedas compara o que o cliente faz com o comportamento esperado, atividade histórica e regras de risco pré-definidas.
Sistemas automatizados monitorizam transações entre contas de clientes, localizações e períodos de tempo, em vez de analisar cada visita ao ATM isoladamente.
Sinais de alerta comuns incluem:
-
múltiplas transações de valor reduzido que parecem concebidas para evitar deteção;
-
aumentos rápidos no volume de transações;
-
atividade dispersa por vários ATM;
-
transações repetidas de novos clientes;
-
múltiplas contas associadas a atividade semelhante;
-
movimentação rápida por várias carteiras;
-
transações sem justificação económica clara;
-
ligações com jurisdições de alto risco;
-
carteiras associadas a entidades sancionadas;
-
exposição a esquemas fraudulentos, atividades criminosas ou mercados darknet.
A estruturação é um exemplo relevante. Um cliente que pretende enviar 12 000 $ pode realizar seis transações de 2 000 $ em vez de uma transação única, tentando ficar abaixo de um limiar de controlo ou reporte. Individualmente, essas transações podem não parecer notáveis. Em conjunto, podem criar um sinal comportamental.
O mesmo se aplica a atividade repetida em dinheiro. O que importa é o padrão e o perfil do cliente, não apenas se uma transação ultrapassa um valor fixo.
Um alerta automatizado deve conduzir a revisão adicional, não a uma conclusão automática de crime financeiro. Clientes legítimos podem mudar de carteira, realizar compras maiores ou alterar os seus hábitos de transação.
A análise de blockchain acrescenta rastreio de risco ao nível da carteira
A monitorização AML tradicional mostra quem utilizou uma máquina e quanto dinheiro foi movimentado. A análise de blockchain acrescenta informações sobre o destino dos ativos digitais.
Os operadores podem rastrear um endereço de carteira de destino antes de concluir uma transação e continuar a monitorizar a atividade relevante na blockchain posteriormente. Os sistemas de análise podem identificar exposição a esquemas fraudulentos conhecidos, ativos roubados, ransomware, entidades sancionadas, mercados darknet ou outros endereços associados a atividade ilícita.
Os sistemas modernos de monitorização de transações de cripto avaliam o risco de transferências de entrada e saída e examinam a origem ou destino dos fundos. Isto fornece às equipas de conformidade mais um sinal, além da informação do cliente e do comportamento em dinheiro.
A diferença entre controlos tradicionais de contas e blacklisting de carteiras cripto é relevante porque o rastreio na blockchain foca-se na exposição do endereço e no histórico de transações, em vez de apenas na conta financeira convencional do indivíduo.
Ainda assim, a análise de blockchain não é perfeita. Um score de risco pode refletir exposição indireta, atribuição incompleta ou pressupostos sobre endereços relacionados. Deve apoiar uma decisão, não substituir a diligência humana.
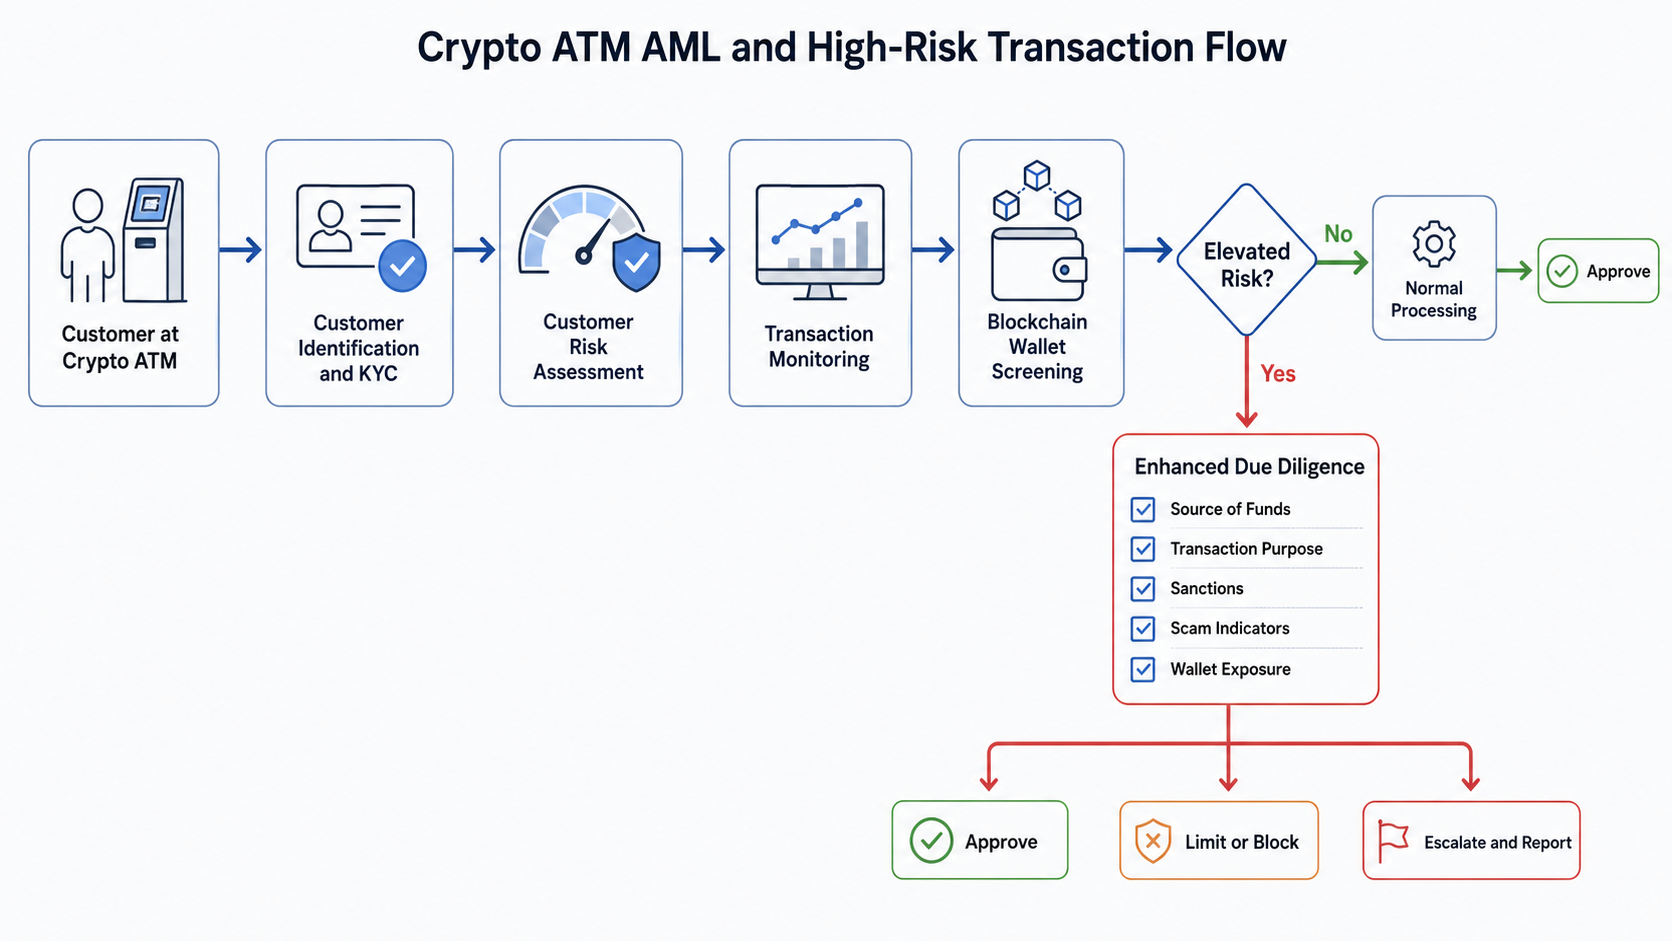
Diligência devida reforçada para transações de alto risco
A diligência devida reforçada aplica uma análise adicional quando o KYC habitual e a monitorização não explicam adequadamente o risco.
O operador pode solicitar mais informações sobre a origem dos fundos, o propósito da transferência, a relação com o proprietário da carteira ou a justificação económica de uma transação complexa. Media adversa, jurisdições de alto risco ou exposição incomum na blockchain também podem influenciar a decisão.
O risco torna-se relevante quando vários sinais aparecem em simultâneo.
Por exemplo, imagine um cliente de primeira viagem a tentar uma grande transação em dinheiro enquanto fala continuamente ao telefone. O cliente não consegue explicar claramente quem controla a carteira, afirma que um funcionário público exigiu pagamento imediato e o endereço de destino tem exposição de alto risco.
Nenhum fator isolado comprova atividade criminosa. Em conjunto, criam uma razão sólida para parar e investigar.
Conforme as regras aplicáveis e controlos internos, o operador pode solicitar diligência devida adicional, baixar o limite de transação, colocar a transação em revisão manual ou recusá-la.
Fraudes em ATM de Bitcoin mudaram o significado de “alto risco”
Um grande desafio no AML de ATM de Bitcoin é que a pessoa na máquina pode ser vítima, não o infrator.
Burlões que se fazem passar por bancos, empresas de tecnologia, autoridades ou funcionários públicos podem convencer vítimas a levantar dinheiro, visitar ATM de Bitcoin e enviar fundos para endereços de carteira com QR code.
Este problema tornou-se mais visível em 2025. Segundo o Internet Crime Complaint Center do FBI, mais de 13 400 queixas relativas a quiosques de criptomoedas foram reportadas em 2025, com perdas superiores a 388 milhões $. Mais de metade dessas queixas envolveram pessoas com mais de 50 anos, e as perdas desse grupo excederam 302 milhões $.
Isto corrige uma confusão comum de datas: a cifra frequentemente citada de cerca de 247 milhões $ refere-se a relatórios anteriores, enquanto o valor atual do FBI para quiosques em 2025 ultrapassa 388 milhões $.
O risco crescente explica porque operadores e legisladores usam cada vez mais avisos de fraude visíveis e limites rigorosos de transação para proteger consumidores. Um aviso pode questionar se alguém que se apresenta como funcionário público, empregado de banco ou consultor de investimentos instruiu o cliente a enviar fundos.
O cliente pode, tecnicamente, estar a enviar o seu próprio dinheiro voluntariamente. Do ponto de vista de prevenção de fraude, no entanto, a transação pode ser de alto risco.
Clientes mais velhos e fraudes em ATM de Bitcoin
Clientes mais velhos não são suspeitos por natureza, mas indicadores de fraude combinados com vulnerabilidade relacionada com a idade justificam revisão adicional.
Os dados do FBI de 2025 mostram porquê. Pessoas com mais de 50 anos representaram mais de metade das queixas relativas a quiosques de criptomoedas e mais de 302 milhões $ das perdas reportadas.
Uma ação judicial de 2025 no Distrito de Columbia contra a Athena Bitcoin tornou o problema ainda mais evidente. O Procurador-Geral do D.C. alegou que 93% dos depósitos nas máquinas Athena Bitcoin no Distrito durante o período examinado estavam ligados a fraudes dirigidas a residentes vulneráveis e idosos. Trata-se de uma alegação sobre as operações da Athena em D.C., não de prova de que 93% de todas as transações em ATM de Bitcoin são fraudulentas.
Essa distinção é relevante. Estatísticas de fraude devem ajudar a definir controlos, não ser extrapoladas para afirmações que não suportam.
Reporte de atividade suspeita e o Bank Secrecy Act
Quando a monitorização identifica transações cripto suspeitas, o pessoal de conformidade normalmente analisa o padrão global antes de decidir se as obrigações de reporte são acionadas.
A análise pode incluir informações do cliente, montantes das transações, múltiplas contas, atividade em vários ATM, exposição de carteiras, resultados de sanções e a explicação fornecida pelo cliente.
Nos EUA, transmissores de moeda virtual sujeitos ao Bank Secrecy Act devem manter controlos de reporte e registo de dados aplicáveis, incluindo Suspicious Activity Reports e Currency Transaction Reports. A FinCEN descreveu especificamente as obrigações SAR e CTR como parte das responsabilidades de conformidade dos transmissores de moeda virtual.
Para transações em dinheiro, empresas abrangidas também precisam de registos capazes de identificar transações que cumpram os requisitos CTR aplicáveis, incluindo agregação quando necessário.
O ponto essencial é que a análise comportamental produz um alerta; a investigação de conformidade determina o significado desse alerta.
A Regra de viagem estende o AML para além de um ATM de cripto
A conformidade AML não termina necessariamente quando a criptomoeda sai da máquina.
A Regra de viagem da FATF exige que transferências qualificadas de ativos virtuais envolvendo prestadores de serviços de ativos virtuais regulados incluam informações especificadas sobre o originador e beneficiário. O princípio assemelha-se aos requisitos de partilha de informação usados noutras áreas do sistema financeiro.
Na UE, o Regulamento (UE) 2023/1113 estende os requisitos de rastreio a transferências de criptoativos realizadas por prestadores de serviços de criptoativos abrangidos. O enquadramento da UE liga explicitamente estes requisitos à prevenção, deteção e investigação do branqueamento de capitais e financiamento do terrorismo.
O MiCA, ou MiCAR, opera em paralelo com estas regras AML. Dizer que operadores europeus têm “obrigações KYC/AML ao abrigo do MiCA” é simplificação; na prática, os prestadores de serviços de criptoativos operam dentro de um pacote mais amplo da UE, que inclui MiCA, requisitos de informação de transferências e legislação AML.
Análise regulatória: Cryptolink como exemplo prático
A Austrália fornece um exemplo recente do que acontece quando os reguladores consideram que os controlos não funcionam.
Em agosto de 2026, a AUSTRAC anunciou que a inscrição da Cryptolink foi suspensa por três meses. A empresa operava 96 ATM de criptomoedas, e a AUSTRAC citou preocupações contínuas sobre a sua capacidade de gerir transações de alto risco e cumprir obrigações AML/CTF.
O caso é relevante porque altera a discussão de ter uma política AML para provar que a política funciona na prática.
As avaliações de risco têm de influenciar as verificações de clientes. Os alertas têm de receber atenção. A monitorização de transações deve refletir a atividade real do negócio. Os requisitos de reporte têm de ser cumpridos.
A tendência regulatória é também mais ampla do que a Austrália. Os estados dos EUA continuam a introduzir regras específicas para quiosques, envolvendo avisos, limites, taxas e reembolsos. No entanto, a afirmação de que 30 estados aprovaram leis de ATM de criptomoedas apenas em 2025 não é suportada pelo acompanhamento atual. A AARP reportou que 30 estados promulgaram legislação para quiosques de cripto desde 2023, incluindo 13 leis aprovadas em 2026.
Exemplo prático: do depósito em dinheiro à decisão AML
Suponha que um cliente quer converter 5 000 $ em dinheiro para Bitcoin.
Num ATM, o operador pode verificar a identidade e comparar o montante com o histórico de conta e limites de transação. O software de monitorização analisa o comportamento em transações e máquinas anteriores. A carteira de destino é sujeita a rastreio de sanções e risco de blockchain.
Se tudo se ajustar ao perfil do cliente, a transação pode prosseguir.
Se o cliente realizou vários depósitos de valor reduzido em vários ATM, forneceu uma carteira associada a atividade suspeita e não conseguiu explicar porque os fundos estavam a ser enviados, a transação pode passar para diligência devida reforçada.
Uma exchange de cripto baseada em conta cria um rasto de dados diferente. A Gate.com, por exemplo, opera através de contas de clientes identificados em vez de interação anónima em dinheiro. Um mercado como o par de negociação BTC/USDT ilustra o percurso baseado em conta para adquirir ou negociar ativos digitais, onde a atividade de transação pode ser associada a uma relação de conta contínua.
Nenhum modelo elimina o risco AML. Produzem apenas sinais de conformidade distintos.
Riscos e limitações da conformidade AML em ATM de criptomoedas
Os sistemas AML podem reduzir o risco, mas não o podem eliminar.
Falsos positivos são inevitáveis. Uma pessoa que utiliza várias carteiras não está necessariamente a lavar dinheiro. A exposição na blockchain pode ser indireta. Os clientes podem ter razões legítimas para volumes de transação incomuns, e os modelos de risco podem tornar-se obsoletos à medida que o comportamento criminoso evolui.
O problema oposto também existe. Criminosos adaptam deliberadamente o seu comportamento para evitar deteção, incluindo múltiplas transações de valor reduzido, várias contas ou movimentação rápida entre carteiras.
Vítimas de fraude criam outra limitação porque os modelos AML padrão foram historicamente concebidos para identificar clientes suspeitos, não clientes manipulados por terceiros.
Os operadores, por isso, precisam de revisões periódicas dos modelos de risco, regras de transação, thresholds de análise de blockchain e controlos de fraude. Os requisitos regulatórios diferem entre jurisdições, pelo que um processo que satisfaz os requisitos de licenciamento de um país pode não ser suficiente noutro.
Conclusão
Os operadores de ATM de criptomoedas gerem AML e transações de alto risco através de um processo em camadas: a identificação do cliente determina quem está a transacionar, a diligência devida ao cliente estabelece o comportamento esperado, a monitorização de transações identifica padrões incomuns e a análise de blockchain acrescenta informação de risco ao nível da carteira. Quando esses sinais indicam risco elevado, diligência devida reforçada, limites de transação, revisão manual e reporte regulatório oferecem controlos adicionais.
Os programas AML mais robustos não dependem de um único limiar ou score de carteira. Observam como o comportamento do cliente, a atividade em dinheiro e o movimento na blockchain se encaixam.
Essa abordagem é ainda mais relevante à medida que as fraudes em ATM de Bitcoin confundem a linha tradicional entre infrator e vítima. Um cliente verificado pode estar a lavar fundos ilícitos, mas pode também ser um cliente mais velho manipulado a enviar poupanças legítimas para um burlão.
A conformidade AML em ATM de criptomoedas funciona melhor como um processo contínuo e baseado no risco. Pode reduzir a exposição a atividade suspeita e crime financeiro, mas não pode determinar perfeitamente a intenção e não deve ser usada como substituto da análise humana ou dos requisitos regulatórios específicos de cada jurisdição.
Perguntas frequentes
O que é conformidade AML em ATM de criptomoedas?
A conformidade AML em ATM de criptomoedas refere-se às políticas e controlos que os operadores utilizam para identificar clientes, avaliar risco, monitorizar transações e responder a atividade suspeita. Conforme a jurisdição, pode incluir KYC, rastreio de sanções, análise de blockchain, diligência devida reforçada, registo de dados e reporte regulatório.
Como identificam os operadores de ATM de criptomoedas transações suspeitas?
Os operadores procuram padrões como múltiplas transações de valor reduzido, volume de transação incomum, atividade em vários ATM, movimentação rápida por várias carteiras ou transferências envolvendo endereços de carteira de alto risco. Um sinal de alerta normalmente conduz a revisão adicional, em vez de provar automaticamente branqueamento de capitais.
Porque é que os ATM de Bitcoin exigem identificação do cliente?
A identificação do cliente ajuda os operadores a cumprir os requisitos KYC e anti-branqueamento de capitais aplicáveis e a associar as transações a um perfil de cliente conhecido. Os requisitos de verificação podem aumentar com o montante ou risco da transação e variar conforme o operador e a jurisdição.
Como ajuda a análise de blockchain no AML de ATM de Bitcoin?
A análise de blockchain pode rastrear endereços de carteira de destino quanto a exposição a sanções, esquemas fraudulentos, fundos roubados, mercados darknet e outras atividades de alto risco. Os operadores podem combinar esta informação com dados do cliente e da transação ao decidir se é necessária diligência devida adicional.
O que acontece quando uma transação em ATM de criptomoedas é de alto risco?
O operador pode solicitar informações adicionais ao cliente, investigar a origem ou propósito dos fundos, baixar o montante permitido, realizar revisão manual ou recusar a transação. Quando os critérios de reporte aplicáveis são cumpridos, a atividade suspeita pode também ter de ser reportada à autoridade relevante.
Os clientes mais velhos são automaticamente tratados como de alto risco?
Não. A idade isoladamente não determina atividade suspeita. No entanto, dados de reguladores e autoridades mostram perdas substanciais em fraudes de ATM de criptomoedas entre pessoas mais velhas, pelo que a idade combinada com primeira utilização, urgência, instruções de terceiros ou outros indicadores de fraude pode justificar verificações adicionais de proteção ao consumidor.
Isenção de responsabilidade: Este conteúdo destina-se apenas a fins educativos e não constitui aconselhamento legal, de conformidade, financeiro ou de investimento. Os requisitos de licenciamento, KYC, AML e reporte de ATM de criptomoedas variam conforme a jurisdição e podem alterar-se ao longo do tempo.