As regras deixaram de se limitar à prevenção do branqueamento de capitais e do financiamento do terrorismo. Os reguladores estão cada vez mais atentos a pagamentos fraudulentos, limites de transação, avisos, reembolsos, análise de carteiras e à manutenção de registos suficientes para investigar atividades suspeitas por parte dos operadores. Isto torna a regulação dos ATM de Bitcoin especialmente relevante, pois uma transação de dinheiro para cripto pode ser difícil de reverter quando os ativos chegam a uma carteira externa.
Principais conclusões
-
A regulação dos ATM de cripto normalmente integra licenciamento ou registo com AML, KYC, manutenção de registos e reporte de transações suspeitas.
-
Nos EUA, a FinCEN considera geralmente que operadores de quiosques de moeda virtual convertível que efetuam transmissão de dinheiro são Money Services Businesses (MSB), sujeitos à Bank Secrecy Act.
-
A prevenção de fraude está cada vez mais no centro da conformidade, com avisos de esquemas fraudulentos, limites de transação, análise de blockchain e, em algumas jurisdições, exigências de reembolso.
-
As regras variam significativamente: o Reino Unido não permite atualmente atividade de ATM de cripto não registada, enquanto estados dos EUA podem impor requisitos adicionais específicos para quiosques, além das normas federais.
-
A conformidade não elimina o risco da transação. O utilizador deve sempre verificar a carteira do destinatário, as taxas e o objetivo antes de enviar criptomoeda.
O que é a regulação dos ATM de cripto?
A regulação dos ATM de cripto define quem pode operar quiosques de criptomoedas, como os clientes devem ser identificados, que transações devem ser monitorizadas ou reportadas e que mecanismos de proteção devem existir contra crimes financeiros e fraude ao consumidor.
Um ATM de criptomoeda — também designado ATM de Bitcoin, quiosque de cripto ou quiosque de moeda virtual convertível — permite aos clientes trocar dinheiro por Bitcoin ou outros ativos digitais, e algumas máquinas possibilitam levantamentos de cripto para dinheiro. O modelo operacional é relevante, pois o operador pode transmitir valor entre o cliente, uma exchange e uma carteira de criptomoeda.
Nos EUA, a Financial Crimes Enforcement Network (FinCEN) indica que os operadores de quiosques de CVC normalmente facilitam transmissão de dinheiro ou atuam como trocadores de CVC. Quando essa atividade corresponde à definição federal de transmissão de dinheiro, o operador é tratado como MSB e deve cumprir as obrigações da Bank Secrecy Act.
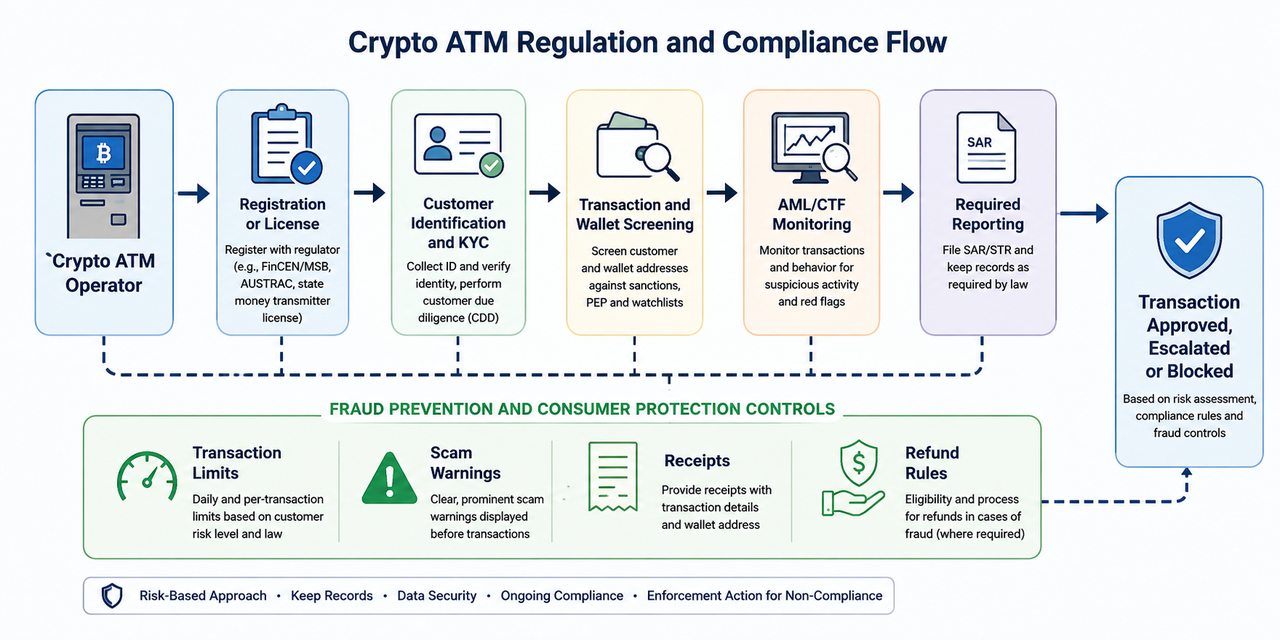
Esta estrutura explica porque a conformidade AML dos ATM de cripto está diretamente ligada ao licenciamento e registo, e não a um exercício administrativo à parte. A máquina é apenas o interface com o cliente; as obrigações regulatórias recaem sobre o negócio que opera o processo de transação.
Porque são regulados os ATM de cripto?
Os ATM de cripto apresentam características que justificam atenção regulatória: dinheiro, liquidação imediata, endereços de carteiras externas e transações que podem tornar-se irreversíveis após confirmação.
A preocupação não é que cada transação de ATM seja suspeita. Os reguladores aplicam uma abordagem baseada no risco, já que os quiosques podem ser utilizados para branqueamento de capitais, esquemas fraudulentos, fraude, atividade de “money mule” e financiamento do terrorismo. Os padrões da FATF exigem igualmente que os Virtual Asset Service Providers (VASP) sejam licenciados ou registados e sujeitos a supervisão.
A fraude ao consumidor é um fator crescente. Um burlão pode fazer-se passar por banco, agência governamental, empresa de suporte técnico ou consultor de investimento e instruir a vítima a levantar dinheiro, digitalizar um QR code num ATM de Bitcoin e enviar criptomoeda para uma carteira controlada pelo burlão. A FTC alerta especificamente que as entidades governamentais não vão solicitar que se transfira dinheiro através de um ATM de Bitcoin para “proteção”.
Assim, as normas modernas para ATM de cripto combinam cada vez mais controlos contra crimes financeiros com requisitos de proteção ao consumidor.
Um operador de ATM de cripto necessita de autorização regulatória adequada ao seu modelo de negócio antes de iniciar atividade, podendo esta autorização assumir a forma de registo, licença ou autorização de transmissor de dinheiro, conforme a jurisdição.
Estados Unidos: legislação federal e licenciamento estadual
A nível federal, um operador que realize transmissão de dinheiro deve registar-se junto da FinCEN como MSB. A FinCEN determina que um transmissor de dinheiro não isento deve registar-se num prazo de 180 dias após iniciar atividade e cumprir as obrigações de reporte, manutenção de registos e monitorização de transações.
O registo federal não substitui automaticamente as obrigações estaduais. Os estados podem regular de forma independente os transmissores de dinheiro, negócios de moeda virtual e quiosques de criptomoeda. Isto implica que o operador pode necessitar de uma Money Transmitter License estadual, outra autorização de ativo digital ou registo específico de quiosque, além do registo federal de MSB.
Os detalhes variam por estado. A lei de quiosques de criptomoeda do Arizona para 2025 exige controlos anti-fraude e estabelece limites diários de 2 000 $ para novos clientes e 10 500 $ para clientes existentes. O Colorado's Vending of Digital Assets Act aplica os mesmos limites e entrou em vigor a 1 de janeiro de 2026.
A Flórida também criou uma estrutura para quiosques, com disposições-chave a entrar em vigor em 2027. A lei prevê registo de negócios de quiosques de moeda virtual e limites diários de 2 000 $ para novos clientes e 10 000 $ para clientes existentes. Operadores que atuam como transmissores de dinheiro mantêm-se sujeitos à licença de Money Services Business.
Estas diferenças mostram porque a conformidade dos ATM de cripto não pode ser reduzida a uma lista única nacional nos EUA.
Requisitos de AML (Anti-Money Laundering)
Um programa de anti-branqueamento de capitais identifica, avalia e mitiga o risco de um ATM de cripto ser utilizado para movimentar fundos ilícitos ou disfarçar a origem ou destino dos valores.
Ao abrigo da Bank Secrecy Act, os transmissores de dinheiro nos EUA têm obrigações de reporte, manutenção de registos e monitorização de transações. A FinCEN destaca Currency Transaction Reports, Suspicious Activity Reports e requisitos de manutenção de registos como obrigações relevantes para operadores de quiosques de CVC.
Um programa AML eficaz exige procedimentos baseados no risco, e não apenas recolha de identificação. Dependendo do negócio e das normas AML aplicáveis, os controlos podem incluir:
-
avaliação dos riscos de branqueamento de capitais e financiamento do terrorismo;
-
designação de responsabilidade pela conformidade AML;
-
identificação e diligência devida ao cliente;
-
manutenção de registos de transações;
-
monitorização de transações e destinos de carteiras;
-
identificação de sinais de alerta e atividades suspeitas;
-
escalonamento de clientes de maior risco para diligência reforçada;
-
submissão dos relatórios regulatórios exigidos; e
-
revisão da eficácia dos controlos.
Para operadores de quiosques, a monitorização contínua é crucial quando múltiplas transações estão associadas ao mesmo número de telefone, identidade do cliente ou endereço de carteira, ou quando a análise de blockchain liga uma carteira de destino a fraude ou atividade ilícita. A FinCEN listou estes padrões entre os sinais de alerta de quiosques de CVC no seu comunicado de 2025.
A escala global do branqueamento de capitais justifica a preocupação: a UNODC refere uma estimativa de 2–5% do PIB mundial, ou cerca de 800 mil milhões a 2 biliões de dólares, branqueados anualmente. Esta estimativa é ampla e não deve ser interpretada como valor específico de criptomoedas ou ATM de cripto.
Programa de identificação de clientes, KYC e diligência devida ao cliente
A conformidade KYC estabelece uma base para saber quem está a transacionar, enquanto a diligência devida ao cliente avalia o risco associado ao cliente e à atividade.
Na prática, o KYC implica recolher informações do cliente e verificar a identidade por meio de dados ou documentos fiáveis. Conforme a legislação e a transação, o processo pode incluir nome, data de nascimento, endereço, identificação governamental, número de telefone ou outros dados.
O USA PATRIOT Act dos EUA definiu requisitos de Customer Identification Program para instituições financeiras, mas as regras CIP aplicáveis aos bancos não são automaticamente idênticas às obrigações dos operadores de ATM de cripto. Os operadores de quiosques devem aplicar as normas de identificação de cliente, AML e manutenção de registos adequadas à sua classificação regulatória.
Esta distinção importa porque a diligência devida ao cliente é mais abrangente do que verificar um documento de identificação. Pode implicar compreender a atividade expectável, desenvolver um perfil de risco, detetar transações suspeitas e aplicar diligência reforçada quando há indicação de maior risco.
Para utilizadores, isto significa menor anonimato. Um quiosque regulado pode solicitar dados pessoais antes de concluir uma transação, e atividades de maior valor ou risco podem exigir verificações adicionais.
Os procedimentos de transação de ATM de Bitcoin variam por operador e jurisdição; requisitos de identificação e limites de transação mudam conforme as obrigações regulatórias e os controlos de risco.
Monitorização de transações, registos e reporte de atividade suspeita
A identificação do cliente determina quem transaciona; a monitorização avalia o que o cliente faz.
Os operadores de ATM de cripto precisam de registos de transações suficientes para cumprir requisitos de reporte e investigação. Os registos relevantes incluem identidade do cliente, valor da transação, hora, endereço da carteira, hash da transação, montante em dinheiro e outros dados exigidos pelo regulador.
Nos EUA, certos MSB, incluindo transmissores de dinheiro, devem reportar transações suspeitas qualificadas. A FinCEN determina que um Suspicious Activity Report deve ser submetido num prazo de 30 dias após o MSB tomar conhecimento da transação suspeita.
Sinais de alerta incluem estruturação de transações, transferências repetidas para a mesma carteira externa, atividade inconsistente com o perfil do cliente, múltiplos clientes dispersos geograficamente a pagar para uma carteira, ou análise de blockchain a ligar um endereço a fraude conhecida.
Por isso, a conformidade regulatória exige monitorização contínua, e não um KYC pontual.
Uma evolução relevante na regulação dos ATM de Bitcoin é o reforço dos controlos AML tradicionais com intervenções diretas contra esquemas fraudulentos. O Arizona exige avisos de fraude, recibos ao cliente, análise de blockchain e limites de transação, além de proteção de reembolso para certas transações fraudulentas envolvendo novos clientes. A estrutura da Flórida introduz igualmente avisos, limites de transação, análise de carteiras e reembolsos condicionais.
Estas medidas alargam as obrigações de KYC, diligência devida ao cliente e monitorização de transações, exigindo que operadores avaliem indicadores de fraude com base no risco, estabeleçam uma convicção razoável sobre a identidade e atividade do cliente, mantenham registos de segurança e transação, e identifiquem quando a atividade suspeita deve ser escalada.
O enquadramento AML mantém-se relevante porque a Financial Crimes Enforcement Network classifica operadores de ATM de cripto qualificados como Money Services Businesses, exigindo-lhes manter programas AML, monitorizar relações relevantes com clientes e reportar transações suspeitas. A FinCEN reportou mais de 20 milhões de Bank Secrecy Act reports submetidos por instituições financeiras dos EUA em 2019, ilustrando a escala da infraestrutura de reporte do sistema financeiro e não apenas dos ATM de cripto.
Falhas graves de AML podem resultar em penalidades civis substanciais, mas não existe uma penalização universal de “250 000 $ por infração” ou “500 000 $ de penalidade AML”; o montante depende da infração estatutária e da ação de fiscalização.
A Austrália oferece um exemplo atual. Após a AUSTRAC introduzir um limite de transação em dinheiro de 5 000 $, diligência devida ao cliente reforçada e avisos obrigatórios de fraude para ATM de cripto em 2025, suspendeu o registo VASP da Cryptolink por três meses a partir de 9 de agosto de 2026, impedindo a empresa de operar 96 máquinas. A AUSTRAC citou preocupações com transações de alto risco e falhas de reporte e resposta.
O caso mostra um princípio essencial da conformidade dos ATM de cripto: o registo não é uma autorização única. Os operadores devem cumprir continuamente os requisitos de diligência, normas AML, obrigações de reporte e controlos de fraude, sob pena de restrição ou suspensão das operações.
Regulação dos ATM de cripto na União Europeia e Reino Unido
A União Europeia avançou para um perímetro regulatório harmonizado de cripto com o Markets in Crypto-Assets Regulation (MiCA). O MiCA estabelece requisitos comuns para prestadores de serviços de criptoativos, incluindo regras de autorização e supervisão, e tornou-se plenamente aplicável a partir de 30 de dezembro de 2024, sujeito a regimes transitórios.
O MiCA não substitui todos os requisitos de AML nem torna as regras dos ATM de cripto idênticas em todos os Estados-Membros. Um operador de quiosque deve determinar se o seu modelo de negócio constitui um serviço de criptoativo regulado e que normas nacionais de AML, pagamentos, proteção ao consumidor e registo são aplicáveis. O enquadramento de licenciamento MiCA para prestadores de serviços de cripto fornece contexto para perceber porque a autorização é agora relevante em toda a UE.
O Reino Unido adota atualmente uma abordagem restritiva. A atividade de exchange de criptoativos dentro do âmbito das Money Laundering Regulations exige registo junto da FCA, e a FCA declarou em julho de 2025 que não existiam ATM de cripto legalmente operados no Reino Unido.
Globalmente, isto cria um espectro: algumas jurisdições licenciando e supervisionando quiosques, outras impondo limites rigorosos e salvaguardas contra fraude, enquanto outras impedem a operação sem padrão de registo exigente.
Taxas, divulgações e proteção ao consumidor nos ATM de cripto
A regulação aborda também o que os clientes sabem antes de depositar dinheiro.
Os ATM de cripto podem incluir uma taxa de serviço explícita mais um spread entre o preço de criptomoeda cotado pelo quiosque e o preço de mercado. Investigação citada pelo Federal Reserve Bank of Kansas City documentou custos totais a rondar os 20% em alguns casos; a taxa exata varia por operador e transação. Afirmações de que cada ATM de cripto cobra entre 15–30% devem ser tratadas como generalizações, e não como regra universal.
Por exemplo, quem pondera uma compra num ATM de Bitcoin pode comparar a taxa de câmbio exibida pelo quiosque com a de uma exchange como a Gate.com no mercado à vista BTC/USDT antes de confirmar a transação. A comparação não determina se o ATM está em conformidade, mas pode ajudar a perceber o spread efetivo e a estrutura de taxas.
As regras de divulgação podem exigir dados de contacto do operador, montante da transação, taxa de câmbio, taxas totais, informação da carteira, hashes de transação, avisos de fraude e políticas de reembolso. Estes requisitos tornam os registos de transação úteis para clientes e autoridades.
Para um operador, a conformidade implica tratar a rede de quiosques como um negócio financeiro regulado, e não apenas como máquinas.
Uma sequência prática de decisões é:
| Questão de conformidade |
Porque é relevante |
| A atividade é transmissão de dinheiro ou serviço de cripto regulado? |
Define o perímetro regulatório |
| É exigido registo ou autorização nacional? |
Operar sem ela pode ser ilegal |
| São exigidas licenças estaduais ou locais? |
As obrigações nos EUA podem existir em vários níveis |
| Que identificação de cliente é exigida? |
Estabelece identidade e apoia avaliação de risco |
| Quais são os limites de transação? |
Os limites podem variar para novos e clientes existentes |
| Que transações exigem monitorização ou reporte? |
Apoia obrigações AML/CTF |
| São exigidos controlos de análise de carteiras? |
Ajuda a detetar endereços ligados a fraude ou crime |
| Que registos devem ser mantidos? |
Apoia auditorias, reporte e investigação |
| Avisos, recibos ou reembolsos são obrigatórios? |
Aborda o risco de fraude ao consumidor |
| Os reguladores podem inspecionar, restringir ou suspender operações? |
A conformidade é uma obrigação contínua |
Esta estrutura distingue a regulação dos ATM de cripto da regulação global de criptomoedas: o interface físico de dinheiro do quiosque cria questões específicas de fraude, transmissão de dinheiro e manutenção de registos que não surgem da mesma forma em cada exchange de criptomoedas ou serviço de carteira.
Riscos e limitações da regulação dos ATM de cripto
A regulação pode reduzir o risco, mas não elimina esquemas fraudulentos, branqueamento de capitais ou falhas operacionais.
Requisitos de KYC mais rigorosos reduzem o anonimato e aumentam a quantidade de informação de identidade do cliente que os operadores têm de proteger. Diligência reforçada, análise de blockchain, pessoal de conformidade, retenção de registos e licenciamento podem também aumentar os custos operacionais, dificultando a entrada de negócios mais pequenos.
Os limites de transação podem reduzir o montante perdido num episódio de fraude, mas os criminosos podem tentar estruturação ou usar múltiplos canais. A análise de carteiras pode identificar indicadores de risco conhecidos, mas não pode garantir que cada carteira não sinalizada é legítima.
As regras mudam. Um modelo de negócio em conformidade numa jurisdição pode ser proibido ou exigir autorização adicional noutra. Os operadores têm de monitorizar legislação federal, estadual, regulamentos nacionais de AML, orientações de supervisão e ações de fiscalização, e não tratar uma aprovação de registo anterior como conformidade permanente.
Para clientes, o KYC não é prova de que uma transação de quiosque é segura. Se um estranho, suposto funcionário governamental, empregado de banco ou agente de suporte técnico instruir alguém a depositar dinheiro num ATM de cripto e enviá-lo para uma carteira especificada, essa instrução é um claro sinal de fraude.
Conclusão
A regulação dos ATM de cripto determina quem pode operar quiosques de criptomoedas e como esses negócios devem identificar clientes, prevenir branqueamento de capitais, monitorizar transações, manter registos, reportar atividade suspeita e proteger consumidores contra fraude.
O modelo regulatório combina cada vez mais controlos AML/CTF tradicionais com limites de transação, análise de blockchain, avisos de fraude, recibos e outras salvaguardas ao consumidor. Para operadores, a conformidade deve ser contínua e baseada no risco: o registo ou licenciamento é apenas o início. Para utilizadores, a regulação melhora a responsabilização, mas não garante que uma transação ou carteira de destinatário seja legítima.
A limitação mais importante é a variação jurisdicional. Os requisitos federais dos EUA podem sobrepor-se a regras estaduais, os operadores europeus enfrentam o MiCA e outras normas de AML, o Reino Unido mantém um perímetro de registo restritivo e jurisdições como a Austrália podem impor condições adicionais ou suspender operadores quando a conformidade falha.
Perguntas frequentes
Os ATM de Bitcoin são legais?
Os ATM de Bitcoin são legais apenas quando o operador e a atividade cumprem as normas nacionais, estaduais ou locais aplicáveis. Algumas jurisdições permitem operação regulada, enquanto outras proíbem ATM de cripto sem requisitos de registo específicos.
Os ATM de cripto exigem KYC?
Os ATM de cripto regulados podem exigir identificação e verificação do cliente conforme as normas AML aplicáveis, o valor da transação e o risco. Os requisitos de KYC não são idênticos em todas as jurisdições ou operadores.
Os operadores de ATM de cripto são Money Services Businesses?
Nos EUA, a FinCEN considera geralmente que operadores de quiosques de CVC que efetuam transmissão de dinheiro são MSB. Outros países podem classificá-los como Virtual Asset Service Providers ou prestadores de serviços de criptoativos.
Uma transação num ATM de cripto pode ser anónima?
As transações reguladas não devem ser consideradas anónimas. Os operadores podem recolher informações de identidade do cliente e da transação, enquanto as transferências em blockchain criam registos associados a endereços de carteiras.
Porque os estados impõem limites de transação nos ATM de cripto?
Os limites de transação são cada vez mais usados como controlo de prevenção de fraude, pois os burlões podem pressionar as vítimas a enviar grandes quantias de dinheiro através de quiosques de criptomoedas. Arizona e Colorado, por exemplo, impõem limites diários mais baixos para novos clientes do que para clientes estabelecidos.
Os reguladores podem encerrar um operador de ATM de cripto?
Sim. Os reguladores podem tomar medidas de fiscalização quando um operador não possui o registo exigido ou não cumpre as obrigações contínuas. A suspensão do registo da Cryptolink pela AUSTRAC em agosto de 2026, que impediu 96 máquinas de operar durante três meses, é um exemplo atual.
Isenção de responsabilidade: Este material destina-se a fins educativos e não constitui aconselhamento jurídico, de conformidade, financeiro ou de investimento. As leis dos ATM de cripto variam por jurisdição e mudam ao longo do tempo; os operadores devem verificar os requisitos junto do regulador relevante e de um profissional qualificado antes de realizar atividade regulada.