Em novembro de 2026, a DTCC anunciou planos para expandir os seus serviços de tokenização à Solana, alargando a sua estratégia tecnológica multichain existente. Este desenvolvimento suscita uma questão importante para o mercado de tokenização de valores mobiliários: quando as ações existem sob a forma tokenizada, os investidores detêm efetivamente um interesse nos valores mobiliários subjacentes ou apenas ativos digitais associados aos preços das ações?
Nos últimos anos, surgiram vários produtos de ações on-chain. Alguns são garantidos por ações reais e proporcionam direitos económicos correspondentes através de mecanismos de custódia, emissão e resgate. Outros utilizam estruturas sintéticas que acompanham os preços das ações através de derivados, garantias ou contratos inteligentes. Estes produtos podem ter nomes de tokens, desempenho de preços e funcionalidades de transferência on-chain semelhantes, mas diferem quanto à origem dos ativos, aos direitos legais, aos riscos de contraparte e aos métodos de liquidação. A blockchain pode melhorar a eficiência do registo e da transferência de ativos, mas, por si só, a tecnologia não determina se os detentores dos tokens possuem direitos sobre as ações subjacentes.
A estratégia multichain da DTCC realça ainda mais esta distinção. Solana, Canton e Besu representam diferentes arquiteturas tecnológicas de blockchain, enquanto os valores mobiliários tokenizados garantidos por ativos reais e os tokens de ações sintéticas são diferentes estruturas de produtos financeiros. O desempenho da rede e os atributos legais de um ativo devem ser analisados separadamente. Este artigo começa pelo sistema de custódia de valores mobiliários da DTCC, compara valores mobiliários tokenizados e tokens de ações sintéticas em termos de garantia dos ativos, propriedade, liquidação e gestão de riscos, e analisa os papéis da Solana, da Canton e da Besu na tokenização de valores mobiliários de nível institucional.
Principais conclusões
-
Os valores mobiliários tokenizados da DTCC baseiam-se em valores mobiliários elegíveis mantidos sob custódia da DTC. O objetivo é proporcionar uma representação on-chain dos interesses existentes nos valores mobiliários, e não criar uma ação separada e independente.
-
Os tokens de ações sintéticas proporcionam sobretudo exposição aos preços das ações através de contratos, derivados ou mecanismos de garantia. Os detentores não possuem necessariamente interesses nos valores mobiliários subjacentes.
-
Os produtos tokenizados garantidos por ações reais não são necessariamente emitidos pela DTCC. Nem todas as ações on-chain fora do sistema da DTCC devem ser classificadas como ativos sintéticos.
-
Solana, Canton e Besu estão principalmente relacionadas com a arquitetura da rede, a privacidade, as permissões e a interoperabilidade. Nenhuma delas determina, por si só, os atributos legais de um token.
-
A conclusão de uma transferência on-chain não significa necessariamente que a componente de pagamento de uma transação de valores mobiliários, a irrevogabilidade legal e a atualização dos direitos sobre os ativos tenham sido concluídas.
-
Ao adotarem infraestruturas de tokenização de valores mobiliários, as instituições devem considerar a custódia dos ativos, a proteção dos investidores, os controlos de conformidade e a consistência entre os registos de diferentes sistemas.
1. Por que motivo a DTCC está a criar uma infraestrutura multichain de tokenização de valores mobiliários?
A DTCC é uma importante instituição de infraestrutura pós-negociação no mercado de valores mobiliários dos EUA. A sua subsidiária DTC é responsável pela custódia centralizada de valores mobiliários e pelos serviços relacionados com os ativos. No sistema tradicional de valores mobiliários, os investidores negoceiam ações através de corretores, enquanto os interesses nos valores mobiliários são mantidos conjuntamente através de vários intermediários e registos contabilísticos. A blockchain pode proporcionar uma nova representação digital dos valores mobiliários, mas, se estes tokens não conseguirem ligar-se aos sistemas existentes de custódia, liquidação e serviços de ativos, os registos on-chain e os livros contabilísticos tradicionais poderão ficar desligados. O principal objetivo da DTCC ao promover a tokenização de valores mobiliários é integrar os valores mobiliários num novo ambiente financeiro digital, preservando simultaneamente as salvaguardas legais e operacionais existentes.
Em 28 de outubro de 2026, o DTCC Tokenization Service (DTS) foi oficialmente lançado, ligando inicialmente a Canton Network e a rede privada Besu da DTCC. Em 12 de novembro, a DTCC anunciou planos para expandir o serviço à Solana no segundo semestre de 2027, permitindo que os valores mobiliários elegíveis mantidos sob custódia da DTC recebam representações tokenizadas num novo ambiente de blockchain. O DTS foi concebido para permitir que os participantes elegíveis convertam valores mobiliários entre as formas tradicional e on-chain e giram os ativos através de carteiras digitais relacionadas. Este modelo não envolve a reemissão de ações por empresas cotadas. Em vez disso, liga interesses existentes nos valores mobiliários a registos de blockchain.
O valor de uma arquitetura multichain reside na disponibilização de opções tecnológicas para diferentes instituições financeiras. Algumas instituições dão prioridade à privacidade das transações e às permissões de acesso aos dados. Outras pretendem utilizar um ambiente de contratos inteligentes compatível com Ethereum, enquanto algumas querem explorar a liquidez dos ativos e os casos de utilização em blockchains públicas. A DTCC precisa de manter uma lógica consistente de gestão dos ativos em diferentes redes e de impedir que o mesmo interesse num valor mobiliário seja contabilizado mais do que uma vez devido a operações de conversão ou entre redes. Em comparação com o simples aumento da velocidade das transações, garantir que os registos dos ativos, os direitos legais e as obrigações de liquidação permanecem consistentes em diferentes sistemas é o aspeto mais complexo da tokenização de valores mobiliários de nível institucional.
2. Como garante o DTCC Tokenization Service que os tokens on-chain correspondem a valores mobiliários reais?
O DTS baseia-se em valores mobiliários elegíveis que já se encontram sob custódia da DTC. Os participantes elegíveis podem utilizar o serviço para converter posições tradicionais em valores mobiliários em representações tokenizadas on-chain. Este processo exige a confirmação de que os ativos subjacentes existem, de que os participantes possuem as qualificações necessárias e de que a criação dos tokens e os ajustes dos registos de posições são concluídos de acordo com as regras do serviço. As formas tokenizada e tradicional podem ser convertidas entre si. O objetivo é permitir que o mesmo interesse num valor mobiliário seja utilizado em diferentes ambientes tecnológicos, e não criar um valor mobiliário adicional sem suporte através da emissão de tokens.
Ao nível da gestão dos ativos, o DTS precisa de manter a relação entre os livros contabilísticos tradicionais dos valores mobiliários e os registos de blockchain. Por exemplo, depois de uma instituição converter parte dos valores mobiliários sob custódia da DTC para a forma tokenizada, os sistemas relevantes devem conseguir identificar que esses interesses existem agora sob outra forma e impedir que as contas tradicionais e on-chain apresentem reivindicações duplicadas sobre o mesmo ativo. Quando os ativos são reconvertidos, os processos de queima e atualização dos registos relevantes também devem restaurar a forma tradicional. O DTS inclui ainda controlos para a criação, queima, suspensão e recuperação de tokens, bem como ferramentas relacionadas para acompanhar as posições nos livros contabilísticos tradicionais e nos registos on-chain.
Este modelo difere significativamente da emissão de criptoativos comuns. O valor de um token típico pode resultar sobretudo da procura do mercado, das regras do protocolo ou do compromisso de um emissor, enquanto os valores mobiliários tokenizados da DTC privilegiam a consistência com os interesses existentes nos valores mobiliários. Os atributos legais e económicos destes tokens provêm dos valores mobiliários subjacentes e dos respetivos mecanismos de custódia, e não da própria rede blockchain. No entanto, isto não significa que os detentores possam contornar corretores, custodiantes ou requisitos regulamentares para exercer diretamente todos os direitos de propriedade. As entidades autorizadas a deter, transferir e converter os ativos continuam sujeitas às regras aplicáveis aos participantes da DTC, às condições do serviço e à legislação aplicável.
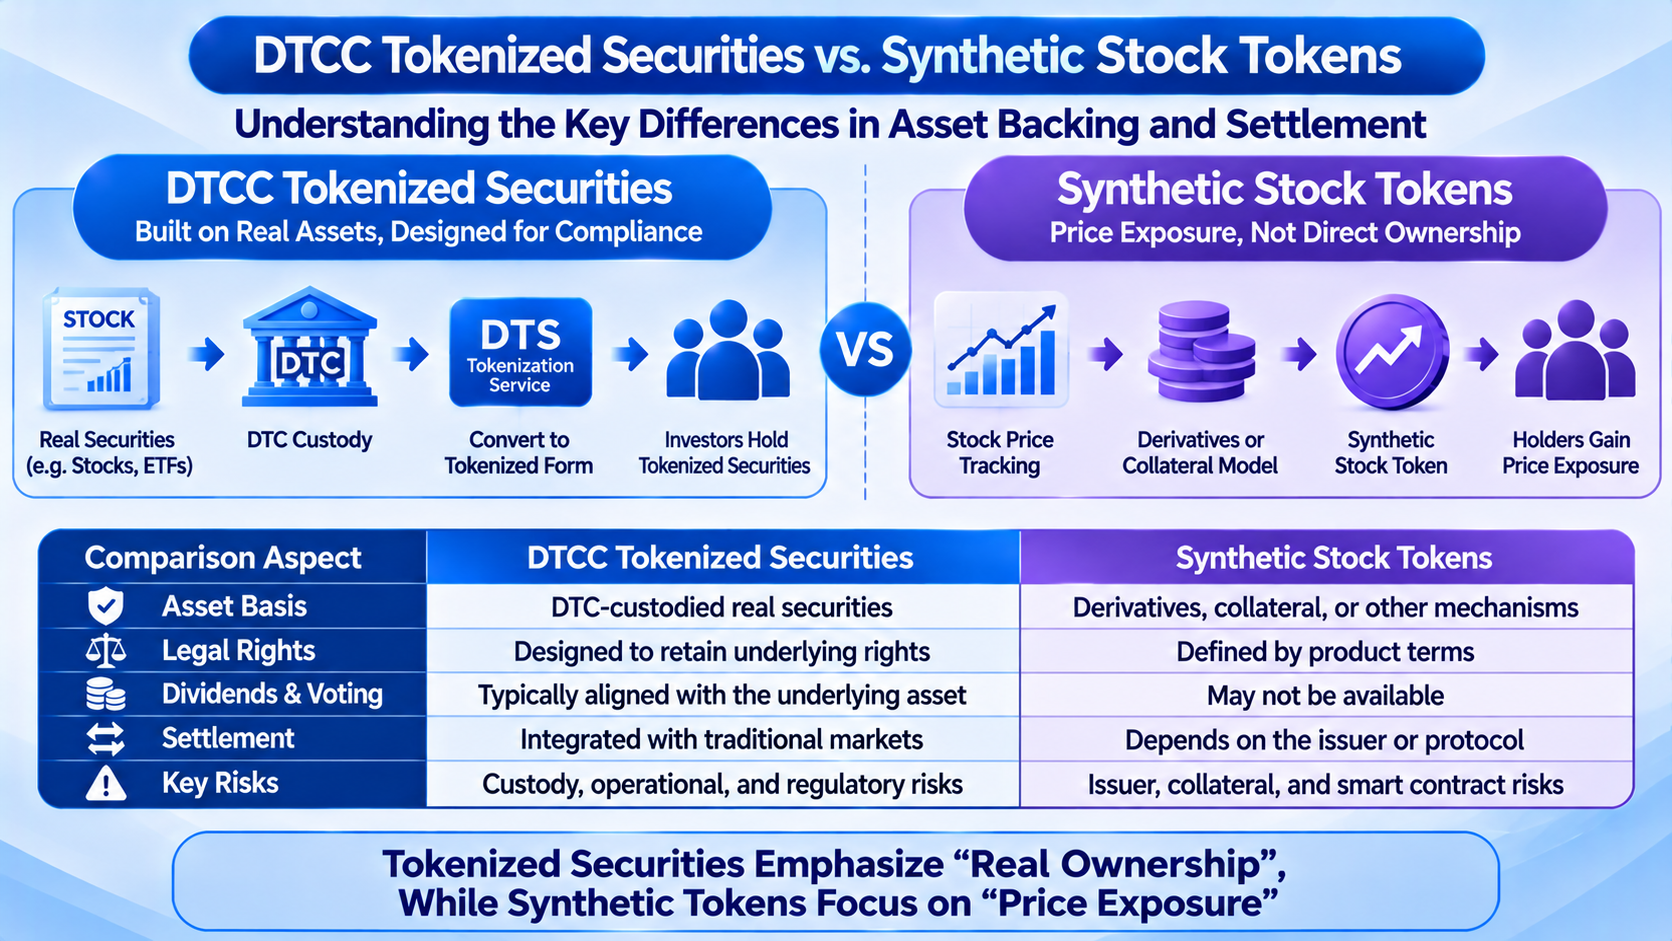
3. Qual é a diferença fundamental entre os valores mobiliários tokenizados da DTCC e os tokens de ações sintéticas?
Os tokens de ações sintéticas referem-se geralmente a ativos digitais que proporcionam exposição económica relacionada com o preço de uma determinada ação através de derivados, mecanismos de garantia ou outros contratos financeiros. Suponhamos que um token acompanha o preço das ações da NVIDIA. O detentor pode obter ganhos se o preço das ações da NVIDIA subir e sofrer perdas se descer, mas isto não significa que o emissor detenha uma ação da NVIDIA por cada token. Também não significa que o detentor se torne automaticamente acionista da NVIDIA. A possibilidade de o produto pagar rendimentos equivalentes a dividendos, permitir o resgate e conferir direitos invocáveis em caso de litígio deve ser determinada pelo contrato específico.
Por outro lado, os valores mobiliários tokenizados da DTC são desenvolvidos com base em valores mobiliários reais mantidos sob custódia, com o objetivo de preservar os direitos legais, os benefícios económicos e a proteção dos investidores associados aos valores mobiliários tradicionais. A principal diferença não está na utilização ou não de blockchain, mas nos ativos e nas relações jurídicas existentes por detrás dos tokens. A tokenização de valores mobiliários reais deve abordar a custódia dos ativos subjacentes, o registo dos direitos e a conversão. Os tokens de ações sintéticas dependem mais da forma como o emissor ou o protocolo mantém a exposição ao preço e do correto funcionamento dos mecanismos relacionados com garantias, preços e contratos. Mesmo que os preços dos dois produtos evoluam de forma semelhante, os riscos suportados pelos seus detentores podem ser completamente diferentes.
É também necessário distinguir os tokens de ações sintéticas de outros tokens de ações garantidos por ativos reais. Alguns produtos no mercado são emitidos por entidades independentes que detêm ações reais e emitem tokens on-chain correspondentes. Estes produtos não são necessariamente ativos sintéticos, mas os direitos dos seus detentores podem ainda assim diferir substancialmente dos associados aos valores mobiliários tokenizados da DTCC. A garantia por ações reais, o registo direto de participações, os interesses indiretos em valores mobiliários e os direitos contratuais a rendimentos são conceitos jurídicos distintos. Para determinar os atributos de um produto, é necessário analisar os seus ativos subjacentes, as relações de custódia, o emissor e os documentos legais. Nem todas as ações on-chain fora do sistema da DTCC podem ser simplesmente classificadas como tokens sintéticos.
4. Por que motivo deter um token de ações on-chain não significa necessariamente possuir as ações?
No mercado de valores mobiliários dos EUA, os investidores comuns que compram ações através de corretores beneficiam geralmente de interesses nos valores mobiliários através de uma estrutura de detenção indireta. As ações podem ser registadas através de custódia centralizada, enquanto os investidores obtêm os benefícios económicos e direitos correspondentes através de contas de valores mobiliários e de mecanismos jurídicos relacionados. Os acionistas registados diretamente no registo de acionistas de uma empresa cotada diferem dos investidores que detêm interesses em valores mobiliários através de corretores no que diz respeito à estrutura de detenção e aos procedimentos de exercício dos direitos. A tokenização de valores mobiliários não elimina automaticamente esta distinção, e um saldo de tokens on-chain, por si só, não pode determinar o estatuto jurídico final do detentor.
A blockchain é adequada para registar a emissão, as transferências e as alterações de saldos dos tokens, mas a propriedade de ações envolve muito mais, incluindo o registo pelo emissor, os interesses nos valores mobiliários, a distribuição de dividendos, os mecanismos de votação e os recursos legais. Se um token proporcionar apenas exposição sintética ao preço, o detentor poderá ter apenas um direito contratual contra o emissor ou o contrato inteligente. Mesmo que um token seja garantido por ações reais, os investidores têm ainda de confirmar a estrutura jurídica através da qual detêm o ativo, se podem exigir o resgate e de que forma os seus interesses estão protegidos caso o emissor ou o custodiante enfrente problemas.
O serviço de tokenização da DTCC dá prioridade à manutenção da proteção dos investidores e dos interesses de propriedade associados aos valores mobiliários tradicionais. No entanto, isto não significa que todos os detentores de carteiras on-chain se tornem automaticamente acionistas diretamente registados de uma empresa cotada. Os direitos efetivos continuam a ser exercidos através das estruturas de custódia e de participantes relevantes. Para os investidores, a questão mais importante não é saber se o token pode ser transferido 24 horas por dia, mas que documentos legais sustentam os seus direitos quando são distribuídos dividendos, a empresa é sujeita a uma reestruturação, surge um litígio de negociação ou uma instituição entra em incumprimento. Só quando estas questões estão claramente previstas é que as ações on-chain podem potencialmente evoluir de instrumentos de acompanhamento de preços para ativos de valores mobiliários que possam ser amplamente utilizados em atividades financeiras.
5. Quais são as diferenças entre Solana, Canton e Besu no sistema de tokenização da DTCC?
Solana, Canton e Besu são frequentemente discutidas em conjunto, mas não são exatamente o mesmo tipo de produto tecnológico. Solana é uma blockchain pública que suporta contratos inteligentes e um ecossistema aberto de aplicações. Canton é uma rede pública concebida para casos de utilização financeiros regulamentados, com ênfase na proteção da privacidade e na interoperabilidade. Besu é um cliente de código aberto compatível com a stack tecnológica Ethereum, que pode ser utilizado para operar blockchains públicas ou permissionadas. A DTCC utiliza uma rede privada criada com base na Besu. Ao comparar as três, é necessário distinguir entre a rede subjacente, o cliente de software e o ambiente de implementação específico. A Besu não deve ser tratada simplesmente como uma blockchain pública independente equivalente à Solana.
A principal característica da Canton é a sua capacidade de permitir que as instituições financeiras controlem a visibilidade dos dados das transações num ambiente de rede partilhado e liguem diferentes aplicações através de mecanismos de interoperabilidade. Em áreas como a custódia de valores mobiliários, a gestão de garantias e a liquidação entre instituições, os participantes precisam frequentemente de partilhar estados dos ativos, protegendo simultaneamente as informações dos clientes e os dados comerciais das transações. A rede privada Besu da DTCC pode apoiar operações institucionais através da gestão de permissões, de contratos inteligentes e de regras operacionais personalizáveis. A rede aberta e o elevado débito da Solana criam a possibilidade de ligar a tokenização de valores mobiliários a aplicações de blockchain públicas, mas os atributos técnicos de uma rede pública não eliminam as restrições de transferência aplicáveis aos valores mobiliários regulamentados.
| Dimensão de comparação |
Solana |
Canton Network |
Rede privada Besu da DTCC |
| Tipo de tecnologia |
Blockchain pública de camada 1 |
Blockchain pública centrada na privacidade e na interoperabilidade |
Rede privada baseada na Besu |
| Principais características |
Ecossistema aberto, elevado débito |
Privacidade das transações, interoperabilidade institucional |
Gestão de permissões, compatibilidade com EVM |
| Permissões dos ativos |
Podem ser restringidas através de aplicações e contratos |
Controladas através de regras das aplicações |
Podem ser controladas através de permissões da rede e dos contratos |
| Estado do DTS |
Ligação prevista para o segundo semestre de 2027 |
Ligada |
Ligada |
| Principal foco |
Conectividade com blockchains públicas e disponibilidade dos ativos |
Privacidade e colaboração entre aplicações |
Controlo operacional e integração de sistemas |
As diferenças entre as três dizem sobretudo respeito à forma como os ativos são registados, a quem pode aceder aos dados relevantes e à forma como as instituições financeiras executam e coordenam as transações. Independentemente da rede que venha a alojar os valores mobiliários, os seus atributos legais continuam a depender dos mecanismos de emissão, custódia e detenção. A estratégia multichain da DTCC procura ligar estes interesses comuns nos ativos a diferentes redes, permitindo que os participantes no mercado selecionem a infraestrutura com base nas suas necessidades comerciais, em vez de estabelecerem um sistema de valores mobiliários completamente independente para cada blockchain.
6. Como diferem os mecanismos de liquidação dos valores mobiliários tokenizados da DTCC e dos tokens de ações sintéticas?
As transações tradicionais de valores mobiliários incluem a execução da negociação, a compensação e a liquidação. Depois de compradores e vendedores acordarem uma transação, têm de confirmar os valores mobiliários e os fundos a entregar e concluir a liquidação final de acordo com as regras aplicáveis. O mercado de ações dos EUA adotou um ciclo de liquidação padrão T+1, mas a velocidade das transferências de tokens numa blockchain e o ciclo completo de liquidação de uma transação de valores mobiliários são conceitos diferentes. Mesmo que uma transação on-chain seja confirmada num curto período, isto não significa que o pagamento correspondente, as obrigações legais e os registos de custódia tenham sido concluídos.
O modelo de liquidação dos valores mobiliários tokenizados da DTC tem de estar ligado à infraestrutura existente do mercado de valores mobiliários. Quando os participantes utilizam valores mobiliários tokenizados para negociação, garantias ou transferências de ativos, o sistema não deve apenas confirmar a transferência do token on-chain, mas também garantir que os interesses subjacentes nos valores mobiliários permanecem consistentes com os livros contabilísticos tradicionais. Se uma transação envolver um pagamento, a entrega dos valores mobiliários e o pagamento dos fundos também devem ser coordenados. Um mecanismo de entrega contra pagamento (DvP) pode ligar a entrega dos valores mobiliários ao pagamento correspondente e reduzir o risco de uma parte entregar os ativos enquanto a outra não efetua o pagamento. Em julho de 2026, a DTCC validou vários cenários em atividades de negociação de produção, incluindo DvP de ações, operações repo de obrigações do Tesouro dos EUA, empréstimo de valores mobiliários e transferências de garantias.
A liquidação dos tokens de ações sintéticas depende da estrutura específica do produto. Alguns ativos sintéticos utilizam contratos inteligentes e gestão de garantias para executar transações on-chain. Os detentores recebem ganhos ou perdas relacionados com os preços das ações, em vez da entrega direta das ações subjacentes. Depois de uma transação ser concluída, um contrato inteligente pode atualizar os saldos dos tokens ou o estado das margens sem sincronizar uma transferência efetiva da propriedade das ações. Se o produto utilizar uma estrutura de emissão centralizada ou de derivados, a liquidação final também poderá depender do emissor, da plataforma de negociação ou de outros intermediários financeiros. Ambos os modelos podem permitir operações on-chain mais rápidas, mas liquidam elementos diferentes: um envolve interesses reais nos valores mobiliários, enquanto o outro pode liquidar sobretudo a exposição ao preço especificada num contrato.
7. Por que motivo a tokenização multichain de valores mobiliários tem de abordar a contabilização duplicada de ativos e a liquidação entre redes?
Quando os mesmos valores mobiliários podem ser convertidos entre livros contabilísticos tradicionais, Canton, Besu e a futura rede Solana, uma das questões técnicas mais importantes é garantir a consistência dos registos dos ativos. Suponhamos que uma instituição detém originalmente interesses em valores mobiliários equivalentes a 1000 ações de uma empresa cotada e converte 300 dessas ações para a forma on-chain. O sistema deve conseguir confirmar que as formas tradicional e tokenizada continuam a representar, em conjunto, 1000 ações, em vez de criar interesses adicionais nos valores mobiliários pelo facto de ambos os livros contabilísticos apresentarem posições simultaneamente. Se os tokens forem posteriormente convertidos para outra rede, a representação original também deve ser tratada adequadamente para impedir que diferentes redes apresentem reivindicações duplicadas sobre o mesmo ativo.
A liquidação entre redes também envolve a coordenação dos estados entre redes. Solana, Canton e a rede privada Besu têm diferentes métodos de confirmação de transações, mecanismos de permissões e ambientes operacionais. Não se pode presumir que, depois de uma transação ser confirmada numa rede, o mesmo resultado seja automaticamente sincronizado com as outras. As transferências de ativos entre redes podem exigir serviços de conversão de confiança, processos controlados de criação e queima de tokens ou outros mecanismos de interoperabilidade. Os participantes têm também de confirmar o estado dos ativos durante a conversão, os procedimentos de recuperação após uma transação falhada e a forma de prevenir registos inconsistentes em caso de falha da rede.
O modelo multichain da DTCC dá ênfase à interoperabilidade entre ambientes de ativos tradicionais e digitais e disponibiliza capacidades relacionadas com a gestão do ciclo de vida dos tokens. O valor desta arquitetura reside na redução dos silos de ativos entre diferentes redes, mas a sua eficácia real continua a depender das regras de conversão, do acesso dos participantes e das capacidades de reconciliação entre sistemas. Para os mercados institucionais, o objetivo final não é simplesmente visualizar tokens de valores mobiliários em várias chains. Mais importante é garantir que cada conversão, transferência e liquidação corresponde a interesses nos ativos claramente definidos e que podem ser verificados a nível jurídico e operacional.
8. Por que motivo os controlos regulamentares são uma parte importante dos valores mobiliários tokenizados da DTCC?
A tokenização de valores mobiliários não retira um ativo do quadro regulamentar tradicional dos valores mobiliários apenas porque é utilizada uma blockchain pública. As ações, os ETF e as obrigações do Tesouro dos EUA estão sujeitos a diferentes requisitos de negociação, custódia, proteção dos investidores e supervisão do mercado. As instituições relevantes têm ainda de identificar os participantes, aplicar as restrições de transferência aplicáveis e tratar transações erradas ou litígios legais que possam surgir. Os criptoativos comuns podem permitir transferências para qualquer endereço com base na conceção do protocolo, mas os valores mobiliários regulamentados exigem geralmente regras mais claras sobre a elegibilidade dos detentores e a gestão dos ativos. Mesmo que o DTS se ligue à Solana no futuro, isto não significa que qualquer carteira Solana possa receber ou negociar livremente todos os valores mobiliários tokenizados da DTC.
Os mecanismos de gestão de tokens do DTS incluem funções de criação, queima, suspensão e recuperação, que podem apoiar a conversão de ativos, os controlos de conformidade e o tratamento de circunstâncias excecionais. Estas capacidades permitem que as instituições relevantes giram os interesses nos valores mobiliários dentro do quadro jurídico existente. Significam também que os valores mobiliários tokenizados utilizam um modelo de controlo diferente do dos ativos digitais que dependem integralmente de contratos inteligentes que não podem ser objeto de intervenção. Para as instituições financeiras, as permissões e a gestão operacional não são apenas limitações técnicas. Fazem parte da manutenção da integridade dos registos dos ativos, da resolução de litígios e do cumprimento das obrigações regulamentares.
Os tokens de ações sintéticas também podem estar sujeitos à regulamentação dos valores mobiliários ou dos derivados, mas as regras aplicáveis dependem da sua estrutura económica efetiva, do emissor e da região de venda. O facto de um produto não deter diretamente ações não significa que não seja um instrumento financeiro regulamentado. Os investidores devem analisar separadamente o estatuto jurídico do emissor, as informações sobre o produto, os mecanismos de garantia e as restrições de negociação. O funcionamento de um token numa rede descentralizada não demonstra, por si só, que este esteja fora dos requisitos regulamentares. Do mesmo modo, o apoio de uma instituição financeira tradicional não elimina a necessidade de considerar os riscos específicos do produto.
9. Como podem os investidores distinguir a tokenização de valores mobiliários reais dos produtos de ações sintéticas?
Para determinar a natureza de um produto de ações on-chain, os investidores devem começar por confirmar a origem dos ativos subjacentes ao token. Os produtos garantidos por valores mobiliários reais devem dispor de mecanismos verificáveis de custódia e emissão dos ativos e explicar a relação entre o token e a ação subjacente. No caso dos tokens de ações sintéticas, os investidores precisam de compreender o método utilizado para acompanhar os preços, a origem das garantias, as regras de liquidação e as obrigações do emissor. Se um produto apenas prometer uma liquidação em dinheiro com base no preço de uma determinada ação, sem proporcionar interesses correspondentes nos valores mobiliários, os investidores não devem tratá-lo como propriedade direta da ação. O nome do token, o símbolo de negociação ou o gráfico de preços não são, por si só, suficientes para provar a propriedade de um ativo.
Os investidores devem também analisar os direitos que podem exercer, incluindo dividendos, voto, resgate e recurso aos ativos. Alguns tokens garantidos por ações reais podem proporcionar apenas determinados benefícios económicos, e os detentores podem não conseguir exercer diretamente os direitos de voto na empresa cotada. Alguns produtos sintéticos podem proporcionar ajustes equivalentes a dividendos através de contratos, mas isto continua a ser diferente de receber um dividendo distribuído pela empresa cotada. Os investidores devem também considerar o risco de crédito do emissor e do custodiante, confirmar se os ativos estão segregados dos ativos próprios do emissor e determinar quais os procedimentos aplicáveis caso o emissor se torne insolvente, os resgates sejam suspensos ou ocorra uma falha do sistema.
Por fim, os investidores devem analisar as condições de negociação e liquidação. A possibilidade de um token ser transferido livremente, o suporte de negociação 24 horas por dia, a existência de liquidez de mercado suficiente e a questão de saber se uma transferência on-chain altera o interesse legal no valor mobiliário podem afetar a experiência efetiva de investimento. No caso dos valores mobiliários tokenizados da DTC, os investidores devem também considerar os requisitos específicos de elegibilidade dos participantes e o suporte da rede. No caso dos tokens de ações sintéticas, devem concentrar-se nos rácios de garantia, nos oráculos de preços, nos mecanismos de liquidação e nos riscos de contraparte. Compreender estas diferenças pode ajudar os investidores a evitar tratar produtos com formas técnicas semelhantes como se tivessem a mesma proteção dos ativos.
Conclusão
A diferença fundamental entre os valores mobiliários tokenizados da DTCC e os tokens de ações sintéticas não está na utilização ou não de tecnologia blockchain, mas na base dos ativos e nos direitos legais associados aos tokens. O DTS baseia-se em valores mobiliários elegíveis mantidos sob custódia da DTC e procura proporcionar a esses ativos uma representação on-chain, preservando simultaneamente os interesses existentes nos valores mobiliários, os benefícios económicos e a proteção dos investidores. Os tokens de ações sintéticas proporcionam geralmente exposição aos preços através de derivados, mecanismos de garantia ou outros contratos. Os seus detentores não possuem necessariamente interesses nos valores mobiliários subjacentes. Ambos os produtos podem suportar transferências on-chain, mas a sua propriedade, os objetos da liquidação e as estruturas de risco diferem significativamente.
A comparação entre Solana, Canton e Besu diz respeito a uma camada diferente. A Canton dá ênfase à privacidade e à interoperabilidade. A rede privada Besu da DTCC proporciona um ambiente personalizável para permissões e contratos inteligentes. A Solana oferece uma nova possibilidade de ligar a tokenização de valores mobiliários ao ecossistema público de blockchain. A DTCC lançou o DTS em outubro de 2026 e planeia ligá-lo à Solana no segundo semestre de 2027. Isto reflete a expansão da infraestrutura tradicional de valores mobiliários para ambientes multichain, mas a escolha da rede, por si só, não pode determinar se um token representa um interesse em ações reais.
À medida que o mercado de RWA se desenvolve, a concorrência na tokenização de valores mobiliários poderá passar gradualmente da simples melhoria da velocidade das transações para os direitos sobre os ativos, a eficiência da liquidação e a interoperabilidade entre sistemas. Para as instituições financeiras e os investidores, identificar claramente a propriedade dos ativos subjacentes, confirmar os direitos legais, garantir a irrevogabilidade da liquidação e estabelecer mecanismos fiáveis de gestão dos ativos são aspetos mais importantes do que simplesmente mapear os preços das ações numa blockchain.
Perguntas frequentes
Qual é a diferença entre os valores mobiliários tokenizados da DTCC e os tokens de ações sintéticas?
Os valores mobiliários tokenizados da DTCC baseiam-se em valores mobiliários elegíveis mantidos sob custódia da DTC e foram concebidos para preservar os interesses correspondentes nos valores mobiliários. Os tokens de ações sintéticas proporcionam geralmente exposição aos preços das ações através de contratos financeiros, e os detentores não possuem necessariamente as ações subjacentes.
Os valores mobiliários tokenizados da DTCC representam necessariamente a propriedade direta de ações?
Não necessariamente. Os valores mobiliários tokenizados podem preservar os interesses correspondentes nos valores mobiliários, mas a estrutura de detenção pode continuar a envolver intermediários de valores mobiliários e custódia centralizada. Isto não significa que os detentores se tornem automaticamente acionistas diretamente registados de uma empresa cotada.
Todas as ações tokenizadas na Solana são ativos sintéticos?
Não. Os atributos de um ativo dependem da sua estrutura de emissão e custódia, e não da blockchain em que opera. A Solana pode suportar diferentes tipos de ativos digitais, incluindo produtos tokenizados garantidos por ativos reais.
Qual é a diferença entre Canton e Besu?
A Canton é uma rede blockchain centrada na proteção da privacidade e na interoperabilidade. A Besu é um cliente de código aberto compatível com Ethereum que pode ser utilizado para criar diferentes tipos de blockchains. A DTCC utiliza uma rede privada baseada na Besu.
A DTCC já lançou valores mobiliários tokenizados na Solana?
Em 13 de novembro de 2026, a DTCC tinha anunciado planos para se ligar à Solana, com implementação prevista para o segundo semestre de 2027. Atualmente, o DTS está ligado à Canton Network e à rede privada Besu da DTCC.
Os tokens de ações sintéticas podem receber dividendos?
Isto depende do contrato do produto. Alguns produtos podem proporcionar ajustes em dinheiro ou benefícios económicos relacionados com dividendos, mas isto não é o mesmo que os detentores receberem diretamente dividendos distribuídos por uma empresa cotada.
A negociação de valores mobiliários on-chain pode alcançar uma liquidação instantânea?
A blockchain pode acelerar as transferências de ativos, mas a liquidação completa de valores mobiliários envolve também o pagamento, a confirmação dos direitos sobre os ativos e a irrevogabilidade legal. A possibilidade de uma liquidação final mais rápida depende da arquitetura de liquidação específica.
Por que motivo é importante a arquitetura multichain da DTCC?
Uma arquitetura multichain pode permitir que os valores mobiliários elegíveis sejam utilizados em diferentes ambientes tecnológicos, mas tem de garantir a consistência entre os livros contabilísticos tradicionais e os registos on-chain e impedir que o mesmo interesse num valor mobiliário seja contabilizado mais do que uma vez.