Em 12 de novembro de 2026, a DTCC anunciou planos para expandir o DTCC Tokenization Service (DTS) à Solana, permitindo que títulos elegíveis sob custódia da DTC obtenham representações tokenizadas através da blockchain Solana. Prevê-se que a integração seja lançada no segundo semestre de 2027, como parte da próxima fase do plano da DTCC para expandir a sua infraestrutura de títulos multichain.
A importância deste desenvolvimento não reside simplesmente no facto de uma instituição financeira tradicional ter escolhido uma blockchain pública. Demonstra, antes, que a tokenização de títulos está gradualmente a passar da validação técnica para a infraestrutura de mercado do mundo real. Em 28 de outubro de 2026, o DTS foi oficialmente lançado, ligando inicialmente a Canton Network e a rede Besu privada da DTCC. O serviço permite que participantes elegíveis convertam títulos tradicionais sob custódia em formatos on-chain. Ao contrário dos ativos digitais que apenas acompanham os preços das ações, os títulos tokenizados pela DTC foram concebidos para preservar os interesses de propriedade, os benefícios económicos e as proteções dos investidores associados aos títulos subjacentes.
A possibilidade de transferir ações numa blockchain não significa automaticamente que os titulares tenham direitos de acionista numa empresa cotada em bolsa. Do mesmo modo, a conclusão de uma transferência on-chain não significa que todas as etapas de liquidação de uma transação tradicional de títulos tenham sido concluídas. Os direitos legais subjacentes ao token, os acordos de custódia de ativos, a estrutura de liquidação da transação e as responsabilidades regulamentares são os fatores que determinam se a tokenização de títulos pode entrar nos mercados financeiros convencionais. Este artigo analisa o plano da DTCC de se ligar à Solana, incluindo a forma como os títulos tradicionais podem ser representados on-chain, como a propriedade pode ser confirmada e como diferentes redes de blockchain podem ligar-se aos sistemas de liquidação de títulos existentes.
Principais conclusões
- A DTCC anunciou, em 12 de novembro de 2026, que planeia ligar o DTS à Solana. Prevê-se que o suporte associado fique disponível no segundo semestre de 2027. Isto não significa que a negociação de títulos tokenizados já esteja totalmente aberta na Solana.
- O DTS foi oficialmente lançado em 28 de outubro de 2026, suportando inicialmente a Canton Network e a rede Besu privada da DTCC.
- A solução de tokenização da DTCC baseia-se em títulos reais mantidos sob custódia da DTC e destaca a consistência jurídica e económica entre os tokens on-chain e os interesses em títulos tradicionais.
- As ações tokenizadas não representam necessariamente a propriedade registada direta de ações numa empresa cotada em bolsa. Os investidores devem distinguir entre interesses de custódia, estruturas de propriedade indireta e registos de tokens on-chain.
- As transferências on-chain, a entrega de títulos e a liquidação em numerário são etapas distintas. Um processamento mais rápido das transações não significa que todos os procedimentos jurídicos e de compensação sejam concluídos automaticamente.
- A Solana, a Canton e a Besu representam diferentes arquiteturas técnicas e de rede. As características jurídicas de um título não podem ser determinadas apenas pelo tipo de blockchain envolvida.
- A adoção mais ampla da tokenização de títulos depende da confirmação dos direitos sobre ativos, dos controlos regulamentares, da reconciliação entre sistemas e da finalidade da liquidação — e não apenas da velocidade das transações na blockchain.
Porque planeia a DTCC expandir o seu serviço de tokenização de títulos à Solana?
A DTCC desempenha importantes funções de infraestrutura pós-negociação no mercado de títulos dos EUA. Após a conclusão de uma transação de títulos, as instituições relevantes ainda precisam de tratar da compensação, liquidação, custódia de ativos, registos de posições e eventos societários. Enquanto depositário central de títulos, a DTC fornece custódia de títulos e serviços de ativos a instituições financeiras, ajudando os participantes no mercado a gerir interesses em títulos através de uma infraestrutura partilhada. À medida que a tecnologia blockchain entra nos mercados financeiros, os sistemas tradicionais de títulos enfrentam uma nova questão: podem os títulos ser transferidos e utilizados on-chain sem alterar as características jurídicas dos ativos subjacentes?
O DTS, lançado em outubro de 2026, foi concebido para responder a esta questão. O serviço permite que participantes elegíveis da DTC convertam títulos sob custódia em formatos tokenizados e os utilizem em redes de blockchain suportadas e em ambientes de carteiras associados. A DTCC selecionou inicialmente a Canton Network e a sua rede Besu privada como base para a integração, antes de anunciar planos para adicionar a Solana às redes suportadas. A adição da Solana pode proporcionar aos participantes no mercado mais opções de rede e criar condições para futuros fluxos de ativos entre os sistemas financeiros tradicionais e os ambientes de blockchain pública. No entanto, as funcionalidades específicas vão depender da implementação subsequente e da elegibilidade dos participantes.
A arquitetura multichain da DTCC também reflete o facto de a tokenização de títulos ter requisitos diferentes da emissão geral de criptoativos. As instituições financeiras precisam de considerar não apenas as capacidades de processamento de uma rede, mas também as permissões sobre ativos, a privacidade dos dados, os registos de transações, a revisão regulamentar e a estabilidade operacional. Diferentes instituições podem utilizar infraestruturas de blockchain distintas. Se os títulos tokenizados puderem circular apenas numa única rede, poderão surgir novos silos de ativos. Ao ligar os sistemas tradicionais de custódia de títulos a várias redes, a DTCC procura melhorar a utilização dos títulos em diferentes ambientes técnicos, preservando simultaneamente a infraestrutura de mercado existente.
Como converte o DTCC Tokenization Service títulos tradicionais em ativos on-chain?
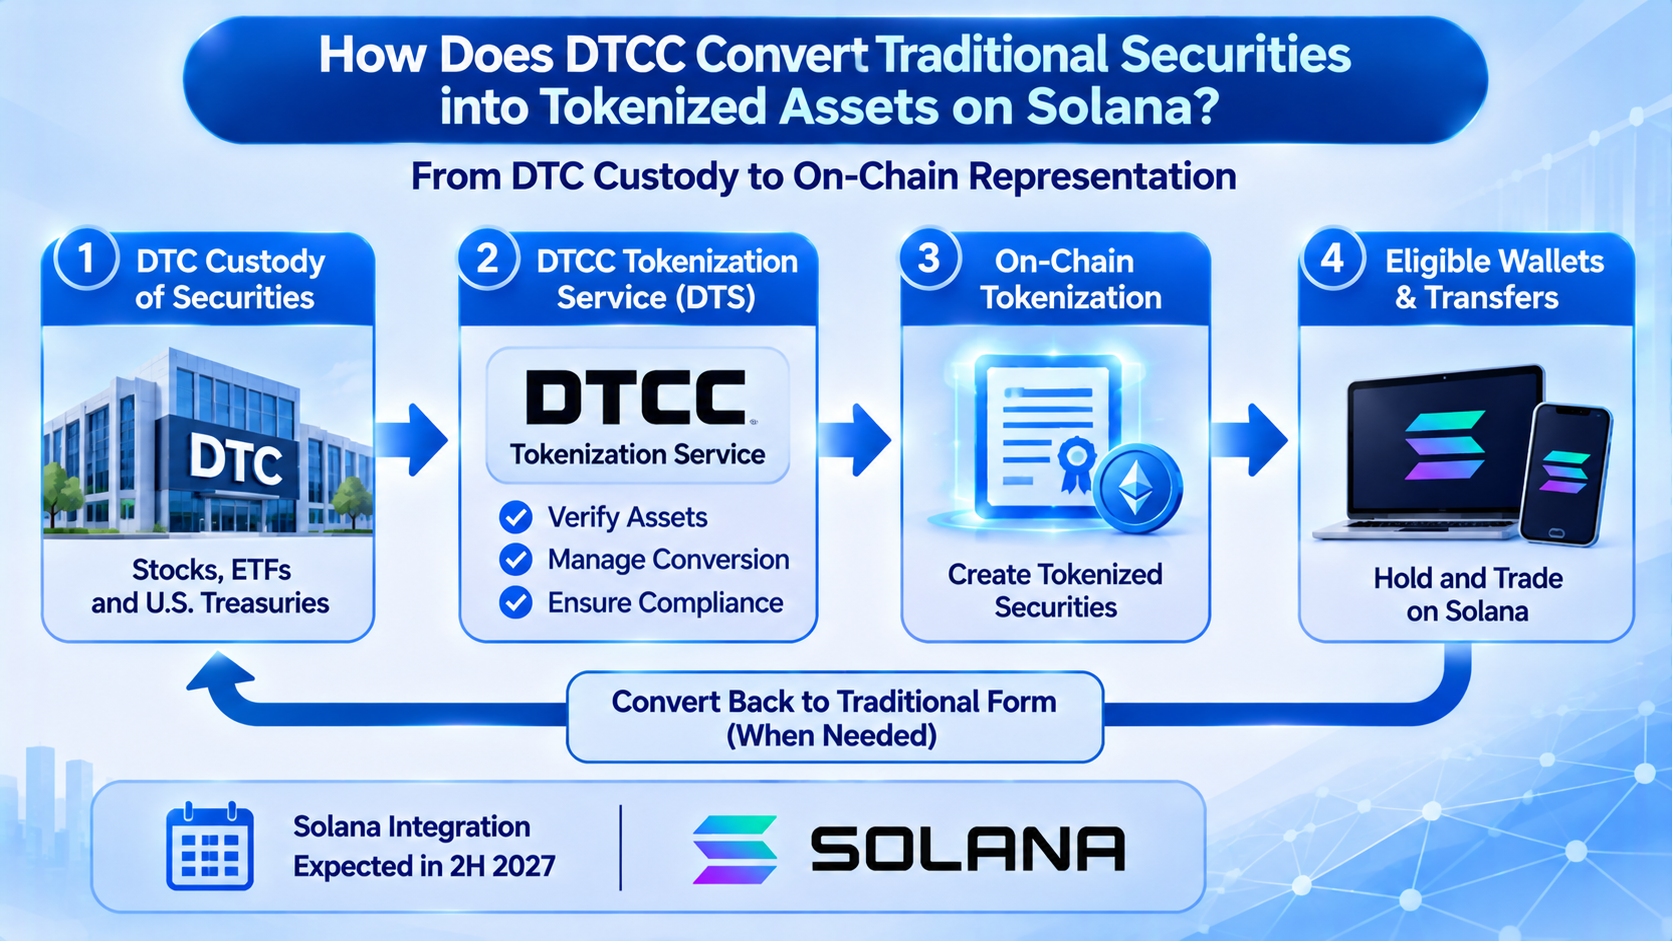
A função principal do DTS não é reemitir ações de uma empresa cotada em bolsa. Em vez disso, estabelece representações on-chain correspondentes para títulos elegíveis já mantidos sob custódia da DTC. Nos mercados de títulos tradicionais, ativos como as ações são geralmente registados através da custódia centralizada e dos registos dos intermediários. Os direitos detidos pelos investidores dependem das contas de títulos, dos acordos de custódia e dos enquadramentos jurídicos aplicáveis. O serviço de tokenização acrescenta registos de blockchain a este sistema, permitindo que interesses em títulos elegíveis sejam convertidos entre formatos tradicionais e tokenizados. Não cria um novo ativo separado do título original.
Este processo exige a manutenção da relação entre o título subjacente e o token on-chain. Quando um participante elegível solicita a conversão de um título para formato tokenizado, o sistema deve confirmar que o ativo relevante está disponível e gerar um token on-chain através do processo adequado. Se o participante pretender converter a posição tokenizada novamente para o formato tradicional, devem ser utilizados os mecanismos relevantes de conversão e queima para atualizar os registos. O DTS utiliza uma conceção de tokenização ligada a títulos mantidos sob custódia da DTC. O seu objetivo é manter a relação de cobertura do ativo e impedir que os mesmos interesses em títulos sejam contabilizados duas vezes nos registos tradicionais e on-chain. As operações específicas continuam sujeitas às regras dos participantes, às interfaces técnicas e aos requisitos de elegibilidade dos ativos.
Isto difere significativamente de determinados produtos on-chain que fazem referência aos preços das ações. Alguns ativos digitais podem acompanhar os preços das ações através de derivados, acordos de garantia ou compromissos do emitente, mas os titulares podem não possuir os interesses em títulos associados à ação subjacente. O DTS destaca a continuidade entre o formato tokenizado e os títulos originais mantidos sob custódia da DTC. Os investidores devem concentrar-se não em saber se um token utiliza o nome ou o ticker de uma ação, mas no ativo subjacente que representa, em quem é responsável pela custódia, nos direitos legais do titular e na existência de mecanismos claros de conversão e preservação de direitos.
Porque é a propriedade das ações tokenizadas mais importante do que a velocidade das transações on-chain?
Nos mercados de títulos tradicionais, os investidores que compram ações através de um corretor geralmente não são registados em nome próprio no registo de acionistas da empresa emitente. Em vez disso, detêm os interesses correspondentes através de intermediários de títulos e sistemas centralizados de custódia. O mercado dos EUA utiliza amplamente uma estrutura de detenção indireta, segundo a qual os direitos dos investidores são estabelecidos através de contas de títulos, direitos sobre títulos e leis aplicáveis. Os investidores podem receber os benefícios económicos correspondentes, mas a sua relação jurídica com o emitente pode ser diferente da de um acionista diretamente registado. A conversão de ações em tokens on-chain não altera automaticamente estas relações jurídicas.
Uma blockchain pode registar quantos tokens um endereço detém e quando os tokens são transferidos. No entanto, o registo on-chain, por si só, não pode responder plenamente a questões como quem tem direito a dividendos, quem pode exercer direitos de voto ou como os ativos podem ser recuperados em caso de litígio. Se um token apenas acompanhar o preço de uma ação, o titular poderá ter apenas um direito contratual contra o emitente, em vez de um interesse em títulos na ação subjacente. Se um token representar um título real sob custódia, continua a ser necessário esclarecer como os interesses associados são transferidos entre o endereço on-chain, o custodiante e o investidor final. A propriedade diz respeito às características jurídicas do ativo, e não apenas ao saldo apresentado numa carteira digital.
A solução da DTCC destaca a preservação das proteções dos investidores, dos interesses de propriedade e dos benefícios económicos associados aos títulos tradicionais. A sua importância reside na tentativa de ligar os registos on-chain a um enquadramento jurídico de títulos estabelecido.
No entanto, isto não deve ser entendido como significando que todos os titulares de tokens se tornam automaticamente acionistas diretamente registados de uma empresa cotada em bolsa. Os direitos específicos continuam a depender da estrutura de custódia da DTC, da identidade do participante e dos acordos jurídicos relevantes. Para os investidores institucionais, uma atribuição clara de direitos pode reduzir a incerteza jurídica na utilização dos ativos e ajudar os títulos tokenizados a entrar em cenários financeiros que exigem interesses em ativos claramente definidos, como o financiamento com garantia e o empréstimo de títulos.
Em que diferem os títulos tokenizados da DTCC dos produtos comuns de ações on-chain?
Os produtos de ações on-chain disponíveis no mercado não utilizam todos a mesma estrutura de ativos. Alguns produtos são garantidos por ações reais e proporcionam benefícios económicos correspondentes através de um custodiante ou de um acordo de emissão específico. Outros utilizam estruturas de ativos sintéticos que acompanham os preços das ações através de derivados, garantias ou outros acordos contratuais. Ambos os tipos de produtos podem utilizar registos de blockchain para acompanhar detenções e transferências, mas os direitos que os investidores recebem em última instância diferem. Determinar se uma ação tokenizada representa efetivamente um título subjacente exige mais do que verificar se a quantidade emitida corresponde ao número de ações. Os investidores devem também verificar o emitente, o custodiante, os documentos jurídicos e as regras de conversão de ativos.
Uma característica essencial do DTS é fornecer serviços de tokenização através da infraestrutura existente do mercado de títulos, sendo os ativos relevantes provenientes de títulos elegíveis mantidos sob custódia da DTC. Os formatos tokenizado e tradicional têm uma estrutura de conversão definida, enquanto os interesses em títulos correspondentes são preservados. Em contraste, os tokens de ações sintéticas visam geralmente proporcionar exposição aos preços. A atribuição de dividendos, direitos de voto ou direitos de entrega física aos titulares depende do contrato do produto. Mesmo que um produto sintético acompanhe com precisão o preço de uma ação, isso não estabelece que os seus titulares tenham direitos de acionista na empresa subjacente.
| Dimensão de comparação |
Títulos tokenizados pela DTC |
Tokens de ações sintéticas |
| Base do ativo |
Títulos elegíveis mantidos sob custódia da DTC |
Derivados, garantias ou outros acordos de acompanhamento de preços |
| Objetivo principal |
Converter interesses em títulos existentes para formato on-chain |
Proporcionar exposição aos preços das ações |
| Propriedade |
Preserva os interesses em títulos correspondentes, sujeitos à estrutura de detenção |
Não inclui necessariamente interesses na ação subjacente |
| Dividendos e outros benefícios |
Tratados de acordo com os títulos e as regras de serviço relevantes |
Dependem do contrato do produto |
| Conversão para títulos tradicionais |
Inclui um mecanismo de conversão correspondente |
Não é necessariamente suportada |
| Riscos principais |
Riscos de custódia, operacionais, de liquidação e de conformidade |
Riscos de emitente, garantia, preços e contratuais |
Esta distinção não significa que todas as ações on-chain emitidas fora da DTCC sejam ativos sintéticos. O mercado também inclui produtos tokenizados garantidos por ações reais, cujas estruturas jurídicas e mecanismos de resgate podem diferir dos instrumentos de mero acompanhamento de preços. Os investidores devem avaliar as características dos ativos de cada produto, em vez de o classificarem apenas pela plataforma emissora ou blockchain. A importância do DTS reside no facto de ligar diretamente a tokenização de títulos ao sistema de custódia centralizada existente nos Estados Unidos, proporcionando às instituições financeiras tradicionais outra opção de infraestrutura para utilizar títulos on-chain.
Em que diferem as transferências on-chain da liquidação de títulos?
Uma blockchain pode concluir transferências de tokens num período relativamente curto, mas as transações e a liquidação nos mercados de títulos não são o mesmo conceito. Uma transação refere-se geralmente ao acordo entre um comprador e um vendedor para negociar um título. A compensação envolve a confirmação e o cálculo das obrigações de transação e a gestão dos riscos associados. A liquidação envolve a entrega dos títulos e dos fundos conforme acordado. O mercado de ações tradicional dos EUA adotou o ciclo de liquidação padrão T+1, mas este ciclo abrange mais do que a transferência de registos de títulos. Envolve também acordos de financiamento, obrigações das contrapartes e coordenação entre infraestruturas de mercado. A transferência rápida de um token on-chain não significa automaticamente que todas as obrigações associadas a uma transação de títulos foram cumpridas.
A tokenização de títulos pode alterar o método técnico utilizado para entregar ativos. Por exemplo, sujeito às condições aplicáveis, os títulos tokenizados podem ser transferidos através de contratos inteligentes ou de infraestrutura de ativos digitais e ligados de forma mais estreita a instrumentos de pagamento on-chain. Entrega contra Pagamento (DvP) é um importante princípio de liquidação que liga a entrega de títulos ao pagamento correspondente de fundos, reduzindo o risco de uma parte entregar o ativo enquanto a outra não conclui o pagamento. Se um título for transferido on-chain enquanto o pagamento continuar a depender de um sistema bancário tradicional separado, as duas etapas exigem mecanismos de coordenação adicionais.
Em julho de 2026, a DTCC já tinha validado vários cenários em atividade de negociação em produção, incluindo DvP para acordos de recompra de títulos do Tesouro dos EUA, DvP de ações, empréstimo de títulos e transferências de garantias.
Estas atividades demonstram que as potenciais aplicações da tokenização de títulos não se limitam à negociação de ações. Podem também estender-se às transferências de ativos e à gestão de garantias entre instituições financeiras. No entanto, a velocidade das transferências de ativos a nível técnico e a finalidade da liquidação nos termos da lei devem continuar a ser avaliadas separadamente. A irrevogabilidade de uma transferência de títulos, a conclusão do pagamento associado, o cumprimento das regras aplicáveis pelos participantes e o tratamento de erros são todos componentes de um mecanismo de liquidação completo.
Que papéis desempenham a Solana, a Canton e a Besu na arquitetura multichain da DTCC?
A estratégia multichain da DTCC não consiste simplesmente em copiar os mesmos títulos para diferentes blockchains. Em vez disso, visa proporcionar aos participantes no mercado diferentes opções de redes técnicas, sob um enquadramento unificado para os interesses em títulos e a gestão de ativos. O DTS ligou inicialmente a Canton Network e a rede Besu privada da DTCC, enquanto está previsto que a Solana se junte no segundo semestre de 2027. As três redes têm características arquitetónicas distintas, mas a segurança, a legalidade ou o valor de investimento dos seus produtos de títulos não podem ser determinados apenas pelo facto de serem blockchains públicas ou permissionadas.
A Canton Network foi concebida para aplicações financeiras que exigem proteção da privacidade e interoperabilidade. Permite que os participantes processem dados e transações relevantes de acordo com as permissões, num ambiente de rede partilhado. A Besu é um cliente de código aberto compatível com a pilha tecnológica Ethereum e pode ser utilizado para implementar diferentes tipos de redes de blockchain. A DTCC utiliza uma rede Besu privada que pode implementar funcionalidades de tokenização de títulos com base em permissões específicas dos participantes e requisitos operacionais. A Solana é uma blockchain pública de elevado desempenho, com uma rede aberta e um ecossistema de contratos inteligentes. Após a ligação ao DTS, poderá proporcionar às instituições elegíveis outro ambiente técnico para utilizar títulos tokenizados.
| Rede |
Características técnicas |
Relação com o DTS |
| Canton Network |
Centra-se na proteção da privacidade, nas permissões e na interoperabilidade |
Já ligada |
| Rede Besu privada da DTCC |
Compatível com a pilha tecnológica Ethereum e suporta gestão de permissões personalizada |
Já ligada |
| Solana |
Blockchain pública de elevado desempenho que suporta contratos inteligentes e um ecossistema aberto |
Ligação prevista para o segundo semestre de 2027 |
É importante salientar que as características da rede pública da Solana não significam que os títulos tokenizados pela DTC vão ser automaticamente abertos a todas as carteiras. A elegibilidade para transferir os títulos continua sujeita às regras aplicáveis aos participantes e aos requisitos regulamentares. O DTS inclui também controlos de emissão, queima, suspensão e recuperação para apoiar a gestão de ativos e as operações de conformidade.
O desafio central de uma arquitetura multichain é manter a consistência entre diferentes sistemas. Os mesmos interesses em títulos não devem ser contabilizados duas vezes quando são transferidos entre redes, devendo ser mantida uma correspondência verificável entre os registos tradicionais e os registos on-chain.
Porque continuam os títulos tokenizados a exigir controlos regulamentares e custódia de ativos?
A programabilidade da blockchain pode automatizar algumas operações de títulos, mas as responsabilidades regulamentares nos mercados de títulos tradicionais não desaparecem quando os ativos passam para a blockchain. A emissão, custódia, negociação, transferência e proteção dos investidores em títulos envolvem diferentes requisitos jurídicos e regulamentares. As instituições relevantes devem continuar a identificar os participantes, processar transferências de ativos restritos e aplicar requisitos judiciais ou regulamentares quando necessário. Para títulos tokenizados regulamentados, permitir que qualquer endereço receba e transfira ativos livremente pode não cumprir as condições jurídicas e operacionais aplicáveis.
O DTS mantém capacidades de controlo de ativos correspondentes, incluindo funções de emissão e queima de tokens, suspensão e recuperação. Estes mecanismos podem ajudar os operadores a lidar com transferências erradas, restrições de conformidade e outras situações que exigem intervenção. Ao contrário de alguns criptoativos que destacam transferências sem intervenção, os títulos regulamentados podem necessitar de manter permissões administrativas claras nos seus sistemas técnicos. Esta conceção não significa que os registos de blockchain não tenham valor. Pelo contrário, reflete a necessidade de a tokenização de títulos satisfazer simultaneamente os requisitos de eficiência técnica e de aplicação jurídica.
Os sistemas de custódia são igualmente essenciais. Uma carteira de blockchain pode provar que um endereço controla um token específico, mas os investidores devem continuar a confirmar quem detém os títulos subjacentes, como os interesses nos ativos são registados e como seriam tratados os problemas operacionais do custodiante. Enquanto parte do sistema de custódia de títulos existente, a DTC proporciona aos ativos tokenizados uma origem clara de ativos subjacentes e um enquadramento operacional. A expansão futura da participação também vai depender da cooperação entre corretores, custodiantes, prestadores de serviços de carteiras e participantes na liquidação. A tokenização de títulos não elimina totalmente os intermediários. Em vez disso, procura reduzir operações repetitivas através de nova tecnologia e reorganizar determinadas funções de intermediação.
Como vai afetar a ligação da DTCC à Solana os mercados de RWA e de ações on-chain?
O plano da DTCC de se ligar à Solana proporciona uma nova perspetiva sobre o mercado de RWA: a infraestrutura financeira tradicional está a tentar levar interesses em títulos reais para mais ambientes de blockchain, em vez de depender apenas de emitentes independentes para lançar produtos de acompanhamento de preços. Para os investidores institucionais, os títulos tokenizados podem melhorar as transferências de ativos, a gestão de garantias e a eficiência da liquidação entre plataformas. Por exemplo, se uma instituição financeira conseguir converter ativos tradicionalmente detidos no sistema de títulos em formato on-chain, em conformidade com as regras aplicáveis, poderá utilizar esses ativos em novos cenários de finanças digitais sem estabelecer uma estrutura de emissão de títulos subjacentes inteiramente separada.
A possibilidade de estas aplicações atingirem escala continuará a depender da disposição dos participantes no mercado para adotar novos processos de gestão de ativos. Os mercados de títulos tradicionais já dispõem de sistemas maduros de custódia, compensação e liquidação. As instituições não vão transferir uma parte substancial das suas operações apenas porque uma determinada blockchain processa transações mais rapidamente. É mais provável que a infraestrutura relevante gere procura sustentada apenas quando a tokenização conseguir efetivamente reduzir custos operacionais, melhorar a liquidez das garantias, reduzir o risco de liquidação ou suportar serviços financeiros difíceis de prestar através de sistemas tradicionais. As transferências de ativos entre redes, a liquidação em numerário on-chain e os registos unificados de ativos também exigem soluções adicionais para a compatibilidade técnica e a coordenação operacional.
Para o ecossistema Solana, o plano de ligação da DTCC poderá expandir a sua utilização em cenários institucionais de RWA. No entanto, não deve ser interpretado como significando que grandes quantidades de ações dos EUA vão ficar em breve disponíveis para utilizadores on-chain comuns. Também não pode ser utilizado para concluir simplesmente que a procura de SOL vai necessariamente aumentar. A possibilidade de os títulos tokenizados entrarem em aplicações específicas, as instituições elegíveis para participar e os ativos que devem ser utilizados para negociação e liquidação vão depender todos do plano de implementação efetivo. Para avaliar o valor a longo prazo deste desenvolvimento, os observadores devem concentrar-se na escala dos ativos do mundo real, no número de instituições participantes, na atividade de negociação e liquidação e na interoperabilidade com os sistemas financeiros existentes — e não avaliar o seu impacto no mercado apenas com base num anúncio de parceria.
Conclusão
O plano da DTCC de ligar o DTS à Solana é um desenvolvimento importante na expansão da infraestrutura tradicional do mercado de títulos para um ambiente multichain. O DTS foi oficialmente lançado em outubro de 2026 e ligou inicialmente a Canton Network e a rede Besu privada da DTCC. Prevê-se que a Solana seja adicionada no segundo semestre de 2027, proporcionando aos participantes elegíveis no mercado mais opções de redes de blockchain e criando novas possibilidades para ligar títulos tradicionalmente mantidos sob custódia a ecossistemas de blockchain pública.
O cerne deste plano não é simplesmente converter ações em tokens de blockchain. Consiste em assegurar que o formato tokenizado preserva os direitos legais, os benefícios económicos e as proteções regulamentares dos títulos originais. Deter tokens num endereço on-chain não significa necessariamente propriedade diretamente registada de ações numa empresa cotada em bolsa. Concluir uma transferência on-chain não significa necessariamente que todas as obrigações de liquidação associadas a uma transação de títulos foram cumpridas. A custódia de ativos, a confirmação de direitos, a entrega de fundos e a finalidade da liquidação continuam a ser componentes essenciais do mercado de títulos.
À medida que os mercados de RWA e de títulos tokenizados se desenvolvem, o desempenho da blockchain continuará a afetar a eficiência das transferências de ativos. No entanto, a possibilidade de as instituições adotarem a tecnologia em escala também vai depender da certeza jurídica, da consistência dos registos de ativos, da gestão de riscos e da interoperabilidade entre sistemas. A importância a longo prazo da ligação da DTCC à Solana reside em explorar como os interesses em títulos existentes podem entrar em novos ambientes de finanças digitais, mantendo simultaneamente as proteções de direitos e os padrões operacionais de que dependem os mercados tradicionais.
Perguntas frequentes
A DTCC já emitiu ações tokenizadas na Solana?
Em 13 de novembro de 2026, a DTCC anunciou planos para ligar o DTS à Solana, prevendo-se a implementação no segundo semestre de 2027. Isto não significa que os títulos relevantes já tenham sido totalmente abertos à negociação na Solana.
O que é o DTCC Tokenization Service?
O DTS é um serviço de tokenização de títulos fornecido pela DTC, uma filial da DTCC. Suporta a conversão de títulos elegíveis sob custódia entre formatos tradicionais e tokenizados on-chain, preservando simultaneamente os interesses em títulos correspondentes e as proteções dos investidores.
Em que diferem os títulos tokenizados da DTCC dos tokens de ações sintéticas?
Os títulos tokenizados pela DTC baseiam-se em títulos reais sob custódia e destacam os interesses jurídicos e económicos correspondentes. Os tokens de ações sintéticas proporcionam geralmente exposição aos preços e não concedem necessariamente aos titulares interesses na ação subjacente. Os direitos específicos dependem da estrutura de emissão e do contrato.
Deter ações tokenizadas significa que sou acionista de uma empresa cotada em bolsa?
Não necessariamente. Os investidores podem deter interesses em títulos indiretamente através de intermediários de títulos ou sistemas de custódia, em vez de estarem diretamente registados como acionistas da empresa. Os direitos específicos dependem da estrutura jurídica e das regras do produto.
Os títulos tokenizados na Solana podem ser transferidos livremente?
Não necessariamente. Os títulos relacionados com o DTS devem cumprir os requisitos de elegibilidade dos participantes, de conformidade e as restrições de transferência. A Solana é uma blockchain pública, mas isso não significa que todos os títulos tokenizados possam ser transferidos livremente para qualquer carteira.
Quais são as diferenças entre a Canton, a Besu e a Solana?
A Canton centra-se na privacidade e na interoperabilidade em aplicações financeiras. A Besu é um cliente de blockchain compatível com Ethereum, e a DTCC utiliza a sua rede privada. A Solana é uma blockchain pública de elevado desempenho. As três redes têm arquiteturas diferentes, mas os direitos jurídicos associados aos títulos dependem dos acordos específicos de emissão e custódia.
Uma transferência de títulos on-chain significa que a liquidação é concluída instantaneamente?
Não necessariamente. Uma transferência on-chain pode melhorar a eficiência da entrega de ativos, mas a liquidação completa de títulos também envolve o pagamento de fundos, as obrigações dos participantes, a finalidade jurídica e os procedimentos operacionais associados.